
肉・鶏肉・水産物包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
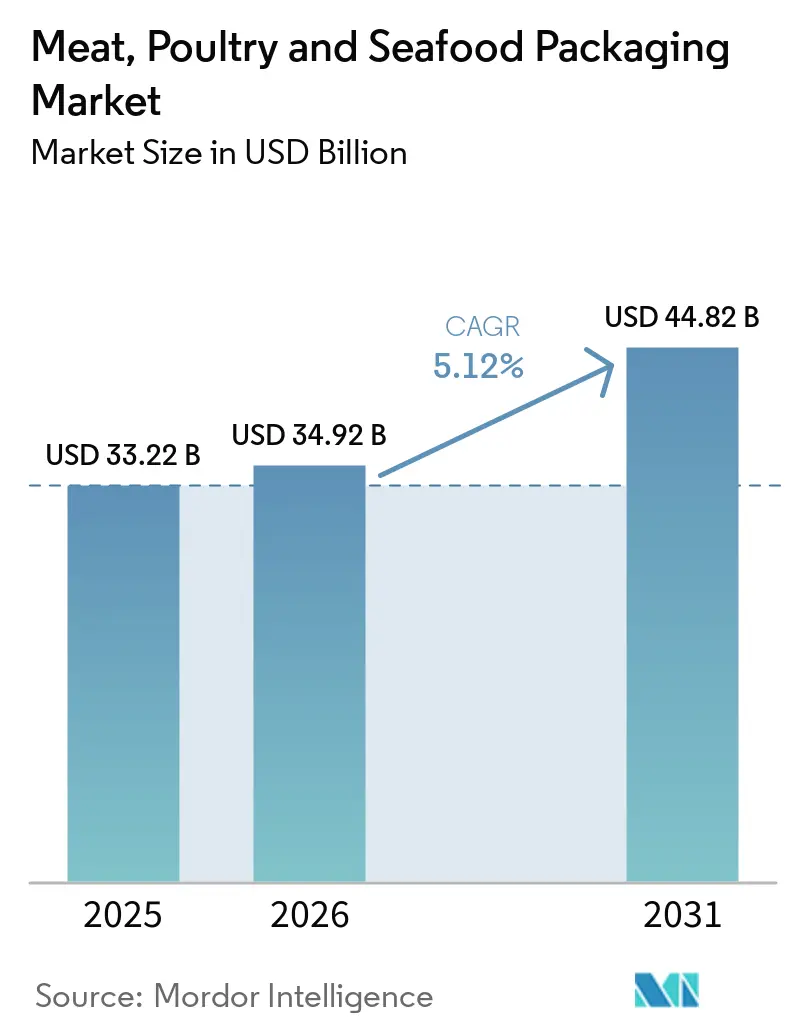
| 市場規模 (2026) | 34.92 十億米ドル |
| 市場規模 (2031) | 44.82 十億米ドル |
| 成長率 (2026 - 2031) | 5.12 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる肉・鶏肉・水産物包装市場分析
肉・鶏肉・水産物包装市場規模は2025年に332億2,000万米ドルと評価され、2026年の349億2,000万米ドルから2031年には448億2,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.12%です。動物性タンパク質に対する世界的な需要は増加し続けており、加工業者はますます厳格化する食品安全・環境規制を遵守しながら利益率を守るために、先進材料と自動化を活用しています。軟質フォーマット、モノマテリアル開発、スマートラベルは、あらゆる設備改修や新規プロジェクトにおける標準的な検討事項となっています。労働力不足がロボット工学への設備投資を加速させており、欧州連合、日本、北米における規制の収斂が、国境を越えてスムーズに流通できる統一設計を促進しています。持続可能性への取り組みが、多層ラミネートから再生可能または堆肥化可能な構造への購買転換を促していますが、ポリマーや金属のコスト変動は、コンバーターとブランドオーナーの双方にとって収益性を圧迫し続けています。
レポートの主要ポイント
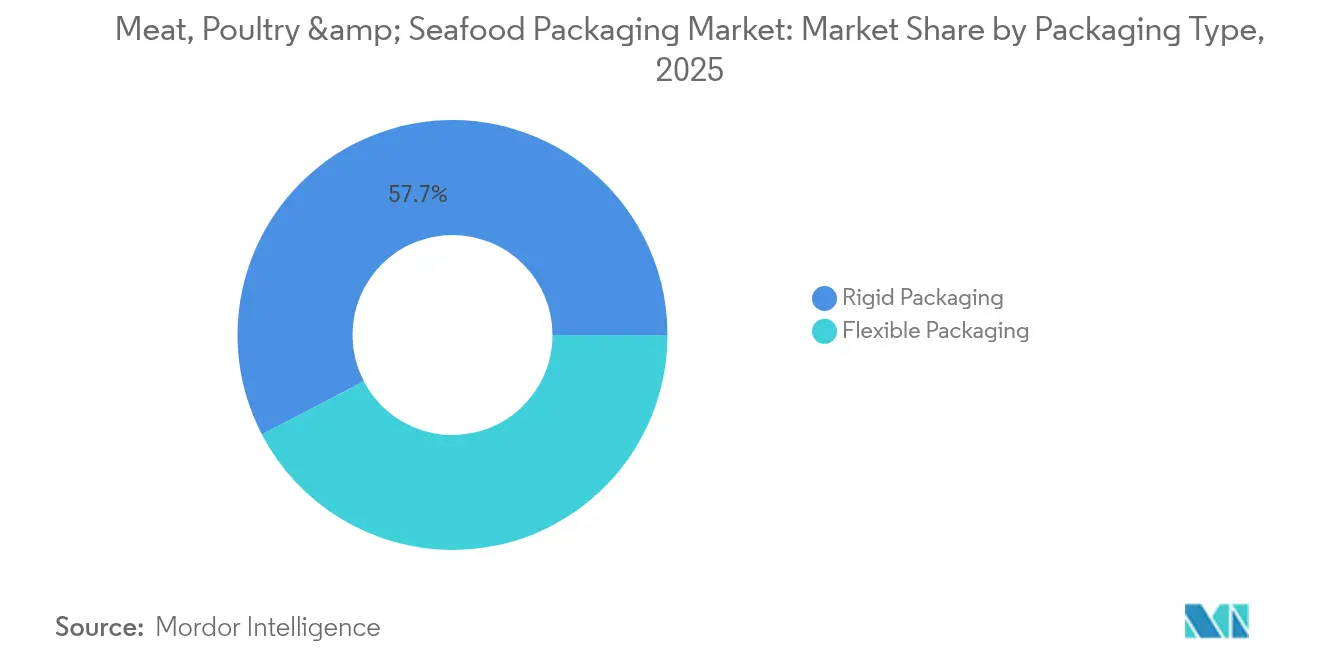
- 包装タイプ別では、軟質包装ソリューションが2025年の肉・鶏肉・水産物包装市場シェアの42.35%を占め、硬質包装は遅れをとりながらも少量管理SKUにとって不可欠な存在であり続けています。
- 製品タイプ別では、コーティングフィルムが2025年に36.12%の売上シェアを占め、既製袋・パウチは2031年まで4.73%のCAGRで拡大すると予測されています。
- 材料タイプ別では、ポリプロピレンが2025年の肉・鶏肉・水産物包装市場規模の50.85%を占め、ポリエステルは2031年まで最速の5.41%のCAGRを記録する見込みです。
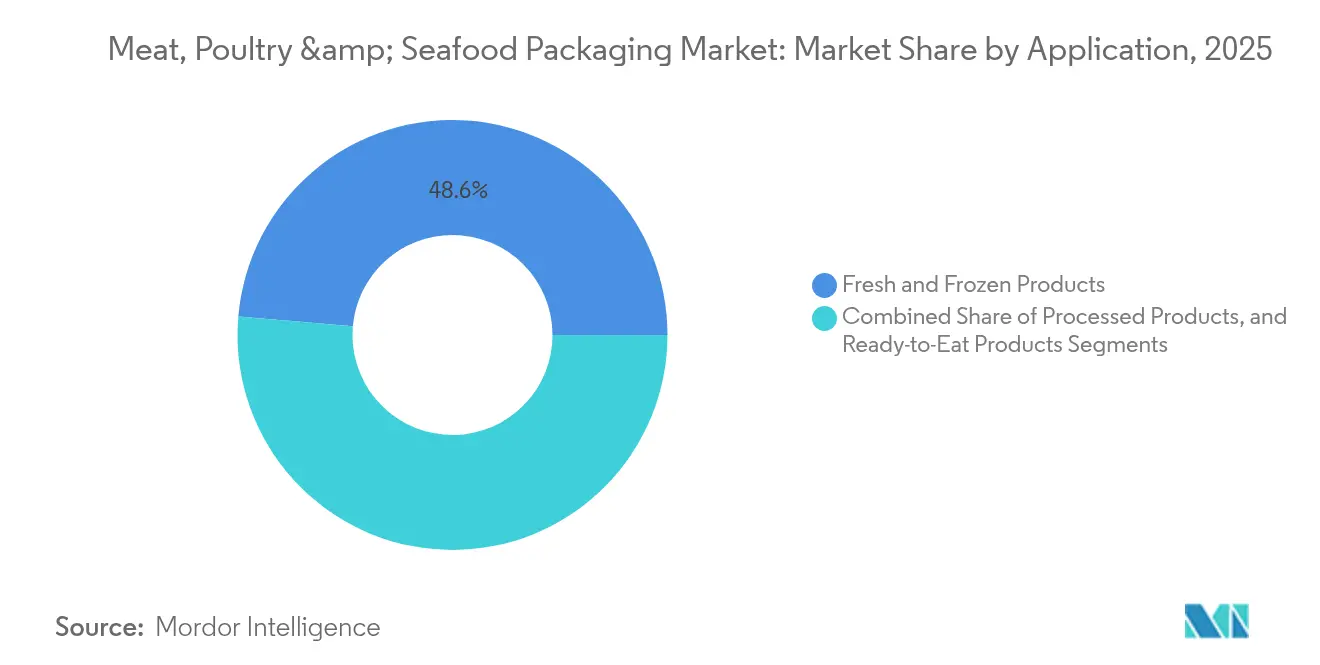
- 用途別では、生鮮・冷凍品が2025年の需要の48.62%を占め、即食フォーマットは5.19%のCAGRで拡大しています。
- 技術別では、ガス置換包装フォーマットが2025年に44.30%の売上シェアでトップとなり、アクティブ・インテリジェントフォーマットは2031年まで5.22%で成長する見込みです。
- 地域別では、アジア太平洋が2025年に34.32%の市場シェアを獲得し、急成長するeコマースと可処分所得の増加により5.92%のCAGRで拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な一人当たりタンパク質消費量の急増 | +1.2% | アジア太平洋が成長をリードする世界全体 | 中期(2~4年) |
| 食品安全・表示法規制の厳格化の進展 | +0.8% | 北米およびEU、アジア太平洋へ拡大 | 短期(2年以内) |
| ケースレディおよび高スループットトレイシステムへの小売移行 | +0.9% | 主に北米およびヨーロッパ | 中期(2~4年) |
| 直接消費者向け冷蔵食事eコマースチャネルの台頭 | +0.7% | 世界の都市部、アジア太平洋での加速 | 短期(2年以内) |
| リサイクル可能性目標達成のためのモノマテリアルフィルムの採用 | +0.6% | EUが先行し、北米が追随 | 長期(4年以上) |
| 労働力不足の食肉加工工場からの自動化需要 | +1.1% | 主に北米およびヨーロッパ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
世界的な一人当たりタンパク質消費量の急増
アジア全域での急速な所得増加とアフリカでの都市化により、代替タンパク質が主流の議論に入ってきた現在でも、肉・鶏肉・水産物の需要は高水準を維持しています。コールドチェーンの普及拡大により、小売業者はかつてアクセスが困難だった内陸部への流通を拡大でき、包装ユニット量を増加させています。加工業者は、品質の低下がブランド毀損に直結するため、ドリップロスや変色を防ぐ素材の確保に奔走しています。一方、成熟市場でのプレミアム化により、小売業者は霜降りや鮮度を際立たせる高透明度の真空スキンフォーマットを指定するようになっています。消費が加速する中、肉・鶏肉・水産物包装市場はスループットと賞味期限性能のバランスを取る必要があり、バリア性能を迅速に検証できるサプライヤーが仕様を獲得しています。
食品安全・表示法規制の厳格化の進展
2025年6月に施行された日本のポジティブリスト制度は、使用可能な樹脂を21種類、添加剤を827種類に絞り込み、コンバーターはすべての原材料を共通のグローバルライブラリと照合して検証することを義務付けています。欧州では、包装・包装廃棄物規則がPFASを禁止し、2030年までのリサイクル可能性を義務付けており、世界的なサプライヤーの材料ロードマップを再構築しています。北米の小売業者は、後に高コストなパッケージ改訂を避けるため、同じ基準を満たすようにSKUを先行的に調整しています。統一されたルールはテストの重複を削減し、多国籍企業が一つの適合構造を大陸をまたいで展開できるようにします。したがって、肉・鶏肉・水産物包装市場では、法的不確実性が薄れるにつれてモノマテリアルソリューションの展開が加速しています。
ケースレディおよび高スループットトレイシステムへの小売移行
スーパーマーケットは、労働コストと交差汚染リスクを削減するために、店内精肉部門をますます廃止しています。ケースレディラインは、店頭販売と比較して賞味期限を最大7日間延長するガス置換トレイとリッドフィルムを使用しています[1]。若い消費者は、トレーサビリティを提供しセルフチェックアウトを可能にするバーコード付きパックを受け入れています。トレイシーラーは現在、毎分120パック以上を超え、精密な厚さ公差と流通時の衝撃に耐えるイージーピールシールを備えたフィルムへの需要を高めています。この傾向は、各プライマルカットをより多くの個別ポーションに分割できるため、パック数を増加させ、肉・鶏肉・水産物包装市場を拡大させています。
労働力不足の食肉加工工場からの自動化需要
加工業者の56%が依然として人材確保に苦労しており、協働ロボットが配置、計量、シーリングなどの反復作業を担うようになっています。機械の詰まりを防ぐため、フィルムの摩擦特性とフレックスクラック特性が仕様決定において前例のない精査を受けています。JBS Prepared Foodsはミズーリ州の施設に2億米ドルを投資し、自動搬送車とスマートコンベヤを稼働させ、エンドツーエンド自動化のビジネスケースを実証しました。スループットが向上するにつれて、シーリングジョーの予知保全センサーが障害によるダウンタイムが発生する前にオペレーターに警告します。フィルム、設備、オンサイトサービスをバンドルできるサプライヤーが肉・鶏肉・水産物包装市場内でシェアを獲得しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリマーおよびアルミニウム原材料価格の変動 | -0.9% | 北米が最も影響を受ける世界全体 | 短期(2年以内) |
| 再生プラスチックの食品接触適合性のハードル | -0.5% | 主にEUおよび北米 | 中期(2~4年) |
| EPSおよび多層ラミネート禁止の加速 | -0.4% | EUが先行し、世界的に拡大 | 長期(4年以上) |
| 代替タンパク質の普及による長期的な数量リスク | -0.3% | 主に先進国市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリマーおよびアルミニウム原材料価格の変動
2025年に予定されている樹脂関税により、北米のポリプロピレンおよびポリエチレンのコストが12~20%上昇する可能性があり、コンバーターは追加料金を転嫁するかパッケージを再設計することを余儀なくされています。アルミニウムプレミアムは50%まで倍増する可能性があり、フォイルリッドおよびレトルト缶のサプライヤーに圧力をかけています。動的価格設定条項がコンバーター契約の標準となりつつあり、一時的ではなく構造的な変動を示しています。ヘッジ手段を持たない中小地域企業は、統合につながる利益率の低下に直面しています。このコスト変動は、肉・鶏肉・水産物包装市場の短期的な収益性を抑制し、新規ラインへの設備投資を抑えています。
再生プラスチックの食品接触適合性のハードル
循環経済への誓約は食品グレードの再生コンテンツに依存していますが、移行プロトコルにはSKUごとに6ヶ月を超える可能性のある徹底的なチャレンジテストが必要です。多層ラミネートの承認は遅く、サプライヤーを既存の消毒プロセスに適合する単一ポリマーフィルムへと誘導しています。早期採用者は、スケールメリットが生まれる前に多量のサンプリングコストを負担しなければなりません。再生材料の検証パイプラインが加速するまで、バージン樹脂が主流であり続け、肉・鶏肉・水産物包装市場内での即時のCO₂削減を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
包装タイプ別:
軟質包装ソリューションが自動化統合を牽引フレキシブル形式は2025年の食肉・家禽・水産物包装市場規模に14,068.67 ミリオン 米ドルを貢献し、2031年にかけて4.22%のCAGRで成長すると予測されています。プラスチック形式は2025年の食肉包装市場シェアの41.23%を占め、現在の軌道では2031年にかけて3.56%のCAGRを達成する見込みです。グラビア印刷バリアフローラップは、高速ラインで新鮮な家禽を保護しながら、リジッドトレイと比較して包装重量を最大75%削減します。プロセッサーは、パレットあたりのパック数を増やすキューブ効率を重視しており、輸送コストの負担を軽減します。また、消費者嗜好調査によると、透明なスタンドアップパウチにより、買い物客が製品品質を迅速に確認でき、販売時点での信頼性が高まることが明らかになっています。
リジッドトレイおよびタブは、流通において積み重ねが容易なため、バルククラブ形式では依然として主流ですが、発泡ポリスチレンに対する今後の禁止措置により、サトウキビ成形パルプなどのバイオベース代替品の試験が加速しています。Sealed Airの堆肥化可能なトレイは、ロボットによるピックアンドプレースに必要な剛性を維持しながら、ASTM D6400要件を満たしています。したがって、このセグメントの回復力は、時代遅れの基材を守るのではなく、材料レシピを更新することにかかっています。2031年までに、多層材料バリアトレイは、欧州のデポジットリターンシステムに対応したモノPETの後継品に移行し、より広範な食肉・家禽・水産物包装市場における関連性を確固たるものにするでしょう。


注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
製品タイプ別:
既製ソリューションが成長を加速コーティングフィルムは2025年に肉・鶏肉・水産物包装市場シェアの最大部分である36.12%を生み出し、世界中の冷蔵ケースに並ぶガス置換および真空スキンパックを支えています。これらのフィルムはEVOHまたは酸化ケイ素層を組み込み、酸素透過を0.1cc/m²/日以下に抑え、牛肉リブアイカットの色調保持を最大28日間保護します。しかし、eコマース量の増加により、2031年まで最も速い4.73%のCAGRを記録すると予測される既製袋・パウチへと勢いが傾いています。
倉庫のピッカーは、均一な形状が自動誘導時の誤カウントを防ぐガセットパウチを好みます。ブランドオーナーは、より広い印刷可能エリアを活用して調理方法や農場の産地をトレースするQRコードを伝えています。食品缶は成熟しているものの、緊急備蓄キットでの需要が再燃しており、容器は業務用ケータリングで不可欠な存在であり続けています。各フォーマットにわたって、仕様の選択は落下強度評価や耐穿刺性に集中し、ロボットによるデパレタイジングに耐えられるよう、肉・鶏肉・水産物包装市場内での競争においてパフォーマンス指標が中心的な役割を果たしています。
材料タイプ別:
ポリエステルが勢いを増す2025年の肉・鶏肉・水産物包装市場規模におけるポリプロピレンの50.85%のシェアは、縦型フォームフィルシールラインでの優れた剛性対重量比と気密シーリング性能に起因しています。加工業者は、変形なしに電子レンジ再加熱に耐える樹脂の高い熱変形温度を評価しています。しかし、ポリエステルフィルムは、その固有のバリア性とリサイクル実績が欧州委員会の新規則に合致するため、5.41%のCAGRで加速しています。
リサイクル業者は現在、脱ラミネーション工程を省略できるPET/PEモノ構造を受け入れており、再処理サイクルを短縮しスコープ3排出量を削減しています。一方、フランス、スペイン、ドイツの法律カレンダーには発泡肉トレイの明示的な禁止が含まれているため、ポリスチレンの使用は減少しています。クリスタルクリアな窓が必要なプレミアムスモークサーモン向けには、サーモフォームグレードのPVC/PET共押出が継続して使用されています。アルミニウムリッドは、長い輸出ルートを経由するロングシェルフライフのツナサラダ向けにニッチなシェアを持っています。バイオベースのPLAおよびPHA樹脂は低酸性シャルキュトリーラップでデビューしており、将来の多様化を示唆していますが、肉・鶏肉・水産物包装市場内ではまだ実質的な規模には達していません。
用途別:
即食セグメントが加速冷蔵鶏胸肉、丸ごとターキー、IQFエビを含む生鮮・冷凍タンパク質が需要の48.62%を占め、従来の食習慣を反映しています。ユニット量は依然として大きいものの、消費者がキッチンでの調理時間を省く即食品に移行するにつれて成長は横ばいになっています。利便性を重視するコホートは2031年まで5.19%で拡大すると予測されており、パック開発者にとって最も成長の速いターゲット層となっています。
吸収パッド内蔵の一人前トレイが学校の食堂や職場のカフェテリアに普及し、食品廃棄を削減しながら適量管理ガイドラインを満たしています。デリターキースライスなどの加工肉は、北米とヨーロッパのサンドイッチ文化に支えられて安定した需要を維持しています。各サブ用途において、酸素透過率、電子レンジ耐性、イージーオープンティアラインなどのパック設計変数が材料選択を決定し、肉・鶏肉・水産物包装市場内での差別化を支えています。

注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
包装技術別:
インテリジェンス統合が進展ガス置換フォーマットは2025年にセクター売上の44.30%を確保し、窒素と二酸化炭素のブレンドを活用して微生物の増殖を抑制しています。ガスフラッシュ鶏肉パックは賞味期限を14日間に延長し、小売業者の期限切れによる廃棄ロスを削減しています。真空および真空スキン技術はその直後に位置し、職人的な精肉店の美観とわずかなヘッドスペースで高く評価されています。
アクティブ・インテリジェントシステムは5.22%のCAGRで全技術を上回るペースで成長すると予測されています。時間温度インジケーターは現在1ユニットあたり0.02米ドル未満のコストとなり、ラベルストックに統合されており、サプライチェーンパートナーが顧客クレームが発生する前に品質が損なわれた段ボールを拒否できるようにしています。サーモンフィレのNFCタグがリアルタイムで在庫ソフトウェアにデータを送り、需要計画を改善しています。これらのスマートレイヤーは、肉・鶏肉・水産物包装市場を受動的な収容から、データを活用した品質保証へと変革しています。
地域分析
アジア太平洋地域の肉・鶏肉・水産物包装市場
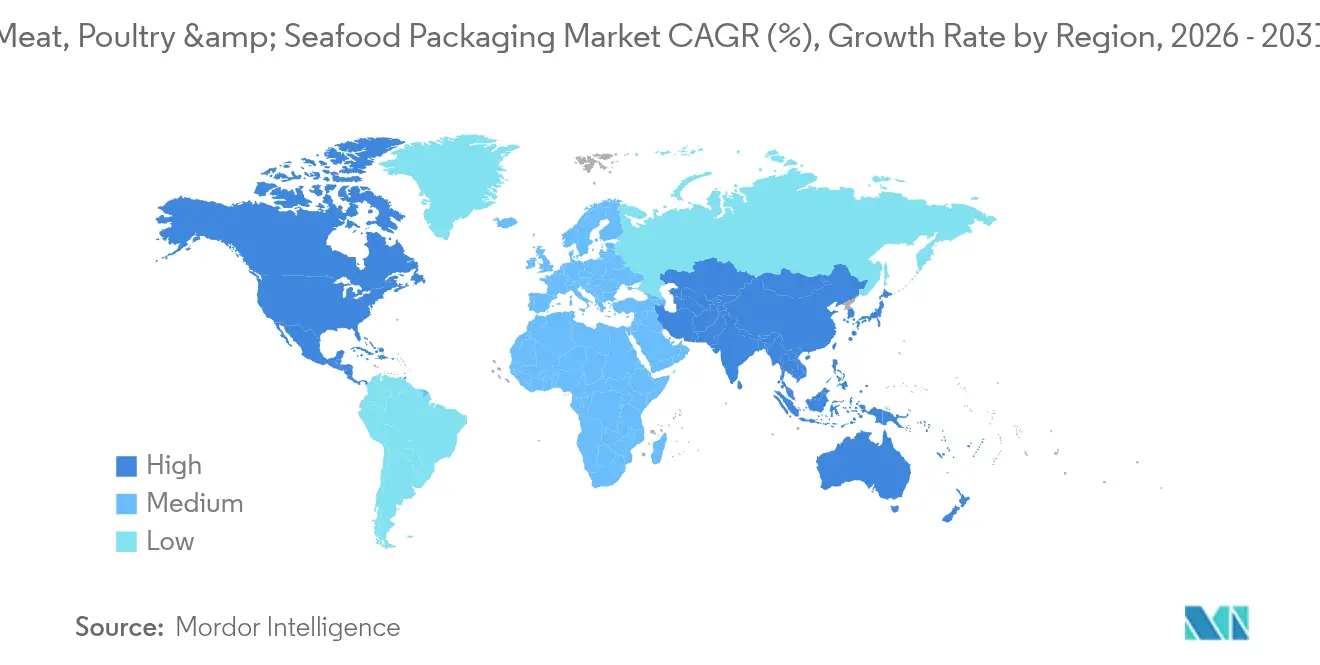
アジア太平洋地域は2025年の肉・鶏肉・水産物包装市場シェアにおいて34.32%のシェアで首位をめ、2031年に向けて最高水準となる5.92%のCAGR見通しを維持している。中国および東南アジアにおける中間層の所得上昇が一人当たりの食肉消費量を押し上げており、都市部のクラスターでは当日冷蔵配送に対応した堅牢な包装を必要とするオムニチャネル小売が急拡大している。中国の国家支援研究機関はすでに培養肉向けのコメ由来スキャフォールドの実験を進めており、バイオテクノロジーの純度基準と消費者の官能的期待の双方を満たす超低マイグレーションパウチが求められている。
北米の肉・鶏肉・水産物包装市場
北米は成長が緩やかになる中でも技術的な先導役であり続けている。樹脂および金属への関税が原材料コストを大幅に押し上げる可能性があるため、コンバーターは粗利益率を維持するために軽量フィルムの活用を模索している。メキシコで拡大するフレキシブル工場のクラスターは、米国の食料品店と国内スーパーマーケットの双方に供給しており、輸送排出量を削減するニアショアリング戦略を活用している。また、地域の食肉加工業者は人手不足への対応として協働ボットとビジョンガイド式トレイシーラーを組み合わせており、肉・鶏肉・水産物包装市場における設備主導の購買を後押ししている。
欧州・中東・アフリカおよび南米の肉・鶏肉・水産物包装市場
欧州は包装および包装廃棄物規制を通じてサステナビリティの限界を押し広げており、同規制はPFASを禁止するとともにリサイクル可能性を義務付けている。多国籍企業は高バリア牛ひき肉袋向けに化学的リサイクルポリアミドシールドの試験導入を進めており、このプロジェクトはSüdpack、BASF、およびWerzが主導している。PETトレイを対象としたデポジット返却制度が2026年にドイツで開始される予定であり、棚での存在感を維持しようとする輸出業者の間でリサイクル設計への取り組みが加速している。中東・アフリカおよび南米ではタンパク質消費量の増加が見られるものの、インフラの不足が冷蔵普及率の向上を制限している。しかし、コールドチェーン回廊への投資がその格差を縮めつつあり、地域のコンバーターへの信用供与に積極的な包装サプライヤーにとって上昇余地があることを示しいる。
規制環境
食肉、鶏肉、水産物の包装における食品接触規制への準拠は、主要市場全体で厳格化が進んでおり、欧州連合がフィルム、コーティング、トレイ、蓋材に影響を及ぼす化学的安全性要件で先導的な役割を果たしています。EUでは、規則(EC)No 1935/2004に基づく食品接触材料の枠組みと規則(EU)No 10/2011に基づくプラスチック規則が、移行や追跡可能性に関する基本義務を定めており、包装及び包装廃棄物規則(EU)2025/40(PPWR)は2025年に発効し、2026年8月12日から適用され、食品接触包装に対するPFAS濃度制限を含んでいます。
バリューチェーン分析
バリューチェーンは、石油化学由来及びバイオベースの原料(PP、PE、PET、及び特殊バリア/コーティング化学品)から始まり、フィルム・シート押出、コンバーティング(印刷、ラミネート/コーティング、熱成形、パウチ製造)、そしてMAP、VP、VSP形式向けの設備統合を経て、コールドチェーン及び常温流通へと進みます。食肉、鶏肉、水産物においては、シール性、耐突刺し性、水分管理、酸素制御といった包装性能要件が、コンバーターの意思決定を加工業者のライン速度や小売業者のケースレディ仕様と結びつけ、設備OEMやサービス技術者を素材サプライヤーの近くに保っています。
下流では、ブランドオーナーや加工業者が食品接触規制や小売受容性に照らして構造をテストする一方、ポリマーや金属のコスト変動を吸収しています。この圧力は、リサイクル適性審査を通過できる単一素材及び繊維ベース形式への再設計の動きを加速させています。Thai Unionが英国及びアイルランドの小売チャネル向けにリサイクル可能な単一素材PPパウチで発売した常温保存可能なツナ(John West Stir & Serve)や、Tetra Recartのようなツナ向け缶の紙ベース代替品は、チェーン全体の受け渡しにおけるこの多主体的な移行を反映しています。EUのPPWR適用日である2026年8月12日を踏まえ、素材選定、適格性試験、サプライヤー監査は、チェーン全体の規制上のマイルストーンを中心にますます計画されるようになっています。
競合環境
市場集中度
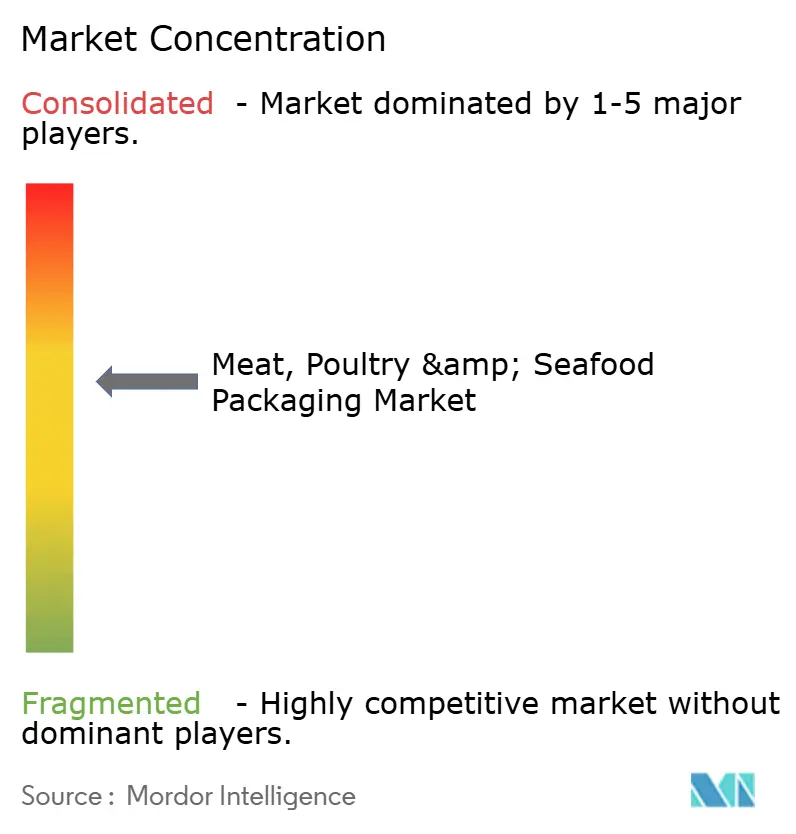
肉・鶏肉・水産物包装市場は中程度の集中度を示しています。Sealed Air、Amcor、Mondi、Sonocoはいずれも、エンドツーエンドの材料と設備ポートフォリオを通じて注目すべきシェアを持っています。これらの企業は、フィルム展開にオンサイト技術者をバンドルすることで差別化を図っており、自動化が許容誤差の窓を狭める中でますます重視されるサービスとなっています。Sealed Airは、ライン全体の検証を提供してコミッショニング時間を20%削減し、労働力が不足している際に加工業者がより早く投資回収できるようにしています。
統合が加速しています。AmcorとBerry Globalの全株式交換による合併が実現すれば、北米、ヨーロッパ、アジアにわたる補完的な拠点を持つ巨大企業が誕生し、多拠点顧客ネットワークからの輸送距離を削減します。Sonocoによる39億米ドルのEviosys買収は、金属包装の専門知識をより広いミックスに取り込み、水産物缶詰業者へのクロスセリング機会を拡大します。Coverisはモノマテリアルのポリエチレン/EVOHパウチに注力し、Tetra Pakは細切り鶏肉を含む常温保存スープ向けにレトルトカートンを適応させており、ニッチな挑戦者が専門レーンに向かうトレンドと、機会拡大に向けた動きを示しています。
技術が最も激しい競争の場となっています。Mondiは70%の繊維含有量を主張しながら既存のライン速度でシールできる紙ベースのサーモフォーム可能ウェブを拡大し、スループットを損なわずにプラスチック削減を望む食料品店に対応しています。Graphic Packingはオーブン対応チキンウィング向けの耐油性バリアボードに投資しています。データ対応包装も普及しており、WestRockはEverGrowプラットフォームを通じてCO₂の蓄積を監視するセンサーを組み込み、腐敗が発生する前に流通業者に警告しています。したがって、競争の激しさは、ライン効率とともに検証可能な持続可能性を提供できる者から生まれており、統合されたイノベーターが肉・鶏肉・水産物包装市場での増加する需要を獲得する立場にあります。
肉・鶏肉・水産物包装業界のリーダー企業
-
Berry Global
-
Mondi Group
-
Sealed Air
-
Amcor
-
Sonoco
- 注:主要企業の掲載順は順位を示すものではありません。
肉・鶏肉・水産物包装市場 このレポートでカバーされる企業
- Amcor PLC
- Berry Global Group, Inc.
- Mondi PLC
- Sealed Air Corporation
- Sonoco Products Company
- Smurfit Kappa Group PLC
- DS Smith PLC
- WestRock Company
- Stora Enso Oyj
- Crown Holdings, Inc.
- Can-Pack SA
- Winpak Ltd.
- Huhtamaki Oyj
- Graphic Packaging Holding Co.
- Coveris Holdings S.A.
- Tetra Pak International S.A.
- Klöckner Pentaplast Group
- Silgan Holdings Inc.
- Bemis Company LLC
- Ardagh Group S.A.
市場機会と将来展望
食品接触及び包装廃棄物規制に紐づいた素材代替プログラムは、リサイクル可能な単一素材バリア構造を提供し、それを高処理能力のプロテインラインに向けて迅速に検証できるサプライヤーにとっての空白地帯を生み出しています。2026年8月12日というEU PPWR適用日に加え、2026年2月に公表されたEU食品接触規則の更新(規則(EU)2026/245及び(EU)2026/250)及びこれに関連するビスフェノール関連の移行措置の詳細は、PFAS依存型または再利用の困難な複合素材構造からの脱却を後押しし、依然として賞味期限やシール要件を満たす単一PP/単一PE及び改良されたリサイクル可能なPETベース構造への移行を促しています。
能力増強とフォーマット革新もまた、需要がどこで形成されているかを示す直接的な指標を提供しています。TC Transcontinental Packagingは、オクラホマ州タルサの工場に新たな熱成形押出ラインを導入すると発表し、コンバーターや加工業者が高性能でリサイクル対応型のフィルムへと移行する中、プロテイン用途向けの熱成形フィルム能力を倍増以上にすることを目指しています。Amcorも中国東莞市のフレキシブル包装工場で拡張を開始し、7,000平方メートルの建設プロジェクトを含め、プロテイン包装顧客向けの地域供給を支援し、フレキシブル形式及び自動化対応素材の規模拡大においてアジア太平洋地域の役割を強化しています。最終市場側では、Thai Unionが常温保存可能なツナ向けにリサイクル可能な単一素材PPパウチを発売したことは、水産物分野でのリサイクル可能なフレキシブル形式に対する小売業者の受容を示しており、バリア性、耐熱性、物流要件を満たせる場合における従来の硬質または複合素材パックの置き換えを後押ししています。
最近の産業開発事情 肉・鶏肉・水産物包装市場
- 2026年7月:Thai Unionは、Sainsbury、Waitrose、Asda、Ocadoを含む英国及びアイルランドの小売業者において、リサイクル可能な単一素材PPパウチによる常温保存可能なツナ包装を拡大しました。この拡大は水産物分野におけるリサイクル可能なフレキシブル形式の商業的な勢いを示し、従来の複合素材パックの置き換えを広範に支えています。
- 2025年9月:Sealed Airは、カンザス州ドッジシティのCargill施設で4,000台目のCRYOVAC回転式真空チャンバー包装システムを設置しました。この節目は、生鮮プロテイン向け真空包装自動化への継続的な投資を浮き彫りにし、高い稼働率と規模化された一貫したパック完全性のために設計されたフィルム及びシールに対する需要を強化しています。
- 2024年2月:Sealed Airは、IPPE 2024において、プロテイン包装向けにバイオベースの産業用堆肥化可能トレイを発表しました。この発売は、発泡ポリスチレンの規制に対応する加工業者や小売業者の基材選択肢を広げる一方、トレイの剛性とライン適合性を主要な採用判断基準として維持しました。
肉・鶏肉・水産物包装市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、小売およびフードサービスチャネルを通じて、生鮮・冷凍、加工品、調理済み食品の形態で食肉、家禽、水産物を包装するために使用される包装製品およびソリューションを対象としています。サプライチェーン全体を通じて製品に直接接触または保護する包装形式および材料が含まれます。
対象外の範囲:上流の食肉加工業務およびコールドチェーンサービスは除外し、食肉・家禽・水産物以外のタンパク質食品包装はカウントしません。
セグメンテーション概要
- 包装タイプ別
- 硬質包装
- 軟質包装
- 製品タイプ別
- 容器
- 既製袋・パウチ
- 食品缶
- コーティングフィルム
- その他の製品タイプ
- 材料タイプ別
- ポリプロピレン(PP)
- ポリスチレン(PS)
- ポリエステル(PET)
- サーモフォームグレードのPVC/PET
- アルミニウム
- その他の材料タイプ
- 用途別
- 生鮮・冷凍製品
- 加工製品
- 即食製品
- 包装技術別
- 真空包装(VP)
- ガス置換包装(MAP)
- 真空スキン包装(VSP)
- アクティブ・インテリジェント包装
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他のヨーロッパ
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 中東
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの構造を設定し、相互検証可能な入力範囲を固定するために使用されます。USDAおよびNOAAの水産物統計、FAOの食料・漁業データセット、関連する包装材料および形式に関するUN Comtradeの貿易フロー、Eurostatの食料供給および包装関連指標などの公開ソースを活用しました。政策やコンプライアンスが包装形式に影響を与える場合は、FDAの食品接触ガイダンスおよび主要市場における同様の規制当局の公表資料も参照しました。
また、包装ミックスの変化、設備増強、材料代替に影響を与えるサステナビリティへのコミットメントを把握するため、企業の年次報告書、投資家向けプレゼンテーション、プレスリリースも精査しました。さらに、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、輸出入の出荷レベルデータベースを活用し、包装資材のメーカーの拠点および取引パターンを検証しました。ここに記載されているソースは例示的なものであり、相互検証および明確化のために追加の公開・有料参考資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、特にパック形式のシェア、形式別の平均価格、材料転換のペース(プラスチックから紙へ、モノマテリアルトレンド、軽量化)など、公開データからは観察しにくい前提条件を検証するために活用されました。アジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ地域の包装コンバーター、材料サプライヤー、タンパク質プロセッサー、小売またはフードサービスの包装バイヤーと対話し、地域ごとの消費パターンおよび規制上の違いが最終的な見解に反映されるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:13% | アジア太平洋地域:37% |
| 中位層:51% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ地域:37% |
| 小規模プレイヤー:19% | マネージャー:46% | 南北アメリカ地域:26% |
市場規模算定と予測
市場規模は、地域別の包装済み食肉・家禽水産物の需要を起点とするトップダウン方式で算定し、パックタイプおよび材料使用強度係数を通じて包装バリュープールを再構築しています。各地域において、生鮮・冷凍、加工品、調理済み食品の消費分布をマッピングし、フレキシブルおよびリジッド形式(フィルム、プレメイドバッグ、容器、缶、コーティングフィルム)の包装使用率を適用しました。
モデルで使用した主要インプットには、タンパク質の生産・消費トレンド、冷凍対チルドの普及率、小売対フードサービスのミックス、包装形式の採用状況(真空包装および改ざん防止雰囲気包装の使用を含む)、リサイクル可能な構造への材料代替、および形式・樹脂・基材別の観察された平均販売価格帯が含まれます。デスクデータにギャップがある場合は、一次調査のフィードバックを活用して現実的な範囲を設定し、価格感応度の高い市場でプレミアム形式を過大計上しないようにしました。その後、サンプリングされたコンバーター収益、設備稼働率の手がかり、形式レベルの価格に関するチャネルチェックなど、選択的なボトムアップ近似値と照合し、必要に応じて合計値を調整しました。
予測はシナリオ分析を用いて作成し、需要ドライバーと価格期待値をベース、保守的、成長ケースで個別にストレステストしました。最終的な軌道は、タンパク質スループット、コールドチェーンの拡大、サステナビリティに向けた規制の推進に関する専門家の見解と整合させ、キログラムあたりの包装支出の含意が実際的な範囲内に収まることを再確認しました。
データ検証と更新サイクル
検証は、単一のパスではなく、繰り返しのクロスチェックによって行われます。モデルのアウトプットは、タンパク質スループットのトレンド、包装材料の貿易フロー、上場企業の開示から得られる包装ミックスの変化などの独立したシグナルと比較され、大きな乖離がある場合はサインオフ前に調査されます。ある前提条件が過大な変化をもたらす場合は、それが実際の市場変化なのかモデリング上の人工的な結果なのかを確認するため、関連する参加者に再度連絡を取ります。
公表前に、データセットと計算は、地域および形式レベルの異常値チェックを含む多段階のアナリストレビューを経て、時系列全体の整合性チェックが行われます。レポートは年次で更新され、規制変更、樹脂価格の急変、大規模な設備増強など重大なイベントが発生した場合には中間更新が実施されます。納品直前に最終レビューを実施し、クライアントが最新の見解を受け取れるようにしています。
Mordor Intelligenceの食肉・家禽・水産物包装市場推計と他の公表推計との比較
この分野の公表市場価値がしばしば異なるのは、企業が必ずしも同じ包装品目をカウントしているわけではなく、基準年と価格前提も合計値を変動させる可能性があるためです。包装においては、二次包装が含まれるかどうか、調理済み食品パックの扱い方、価値がメーカーレベルで報告されているか小売価格で報告されているかなど、小さなスコープの選択が重要です。
一部の公表合計値は、タンパク質周辺で使用される食品包装の隣接分野や二次包装をより広く取り込むことでスコープを拡大しています。Mordor Intelligenceでは、合計値を生鮮・冷凍、加工品、調理済み食品にわたる食肉・家禽・水産物に直接使用される包装形式および材料に限定し、二重計上を避けるため形式および材料のチェックを行いながら包装市場レベルで価値を維持しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 34.92 ビリオン 米ドル(2026年) | |
| 産業出版社A | 25.16 ビリオン 米ドル(2024年) | より早い基準年と緩やかな成長経路を使用しており、ページレベルのスコープ記述が十分に広いため、一部の包装技術および高付加価値形式が過小評価される可能性があり、合計値が低下しています。 |
| 産業出版社B | 40.40 ビリオン 米ドル(2024年) | より大きな2024年の合計値を報告しており、これは形式および地域にわたる包装の広範な包含またはより高い想定平均販売価格を反映していると考えられ、基礎となるタンパク質量が類似していても価値を押し上げる可能性があります。 |
推計値の幅は、主に年次の整合、カウントされる包装層、および地域にわたる形式レベルの価格設定の扱い方によって説明されます。モデルをタンパク質需要シグナルに結びつけ、フィールドフィードバックで形式および材料の前提条件を確認することで、公開データが不均一な場合でも規模算定は追跡可能かつ再現可能な状態を維持しています。
レポートで回答される主要な質問
肉・鶏肉・水産物包装市場の現在の価値はいくらですか?
市場は2026年に349億2,086万米ドルと評価されています。
肉・鶏肉・水産物包装市場はどのくらいの速さで成長すると予測されていますか?
5.12%のCAGRで拡大し、2031年までに448億2,421万米ドルに達すると予測されています。
最大のシェアを持つ包装タイプはどれですか?
軟質フォーマットが市場シェアの42.35%でトップとなっており、高速ラインとの互換性に支えられています。
最も強い成長見通しを示す地域はどこですか?
アジア太平洋がタンパク質需要の増加とeコマースの普及により、2031年まで最高の5.92%のCAGRを記録しています。