
レトルトパウチ包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
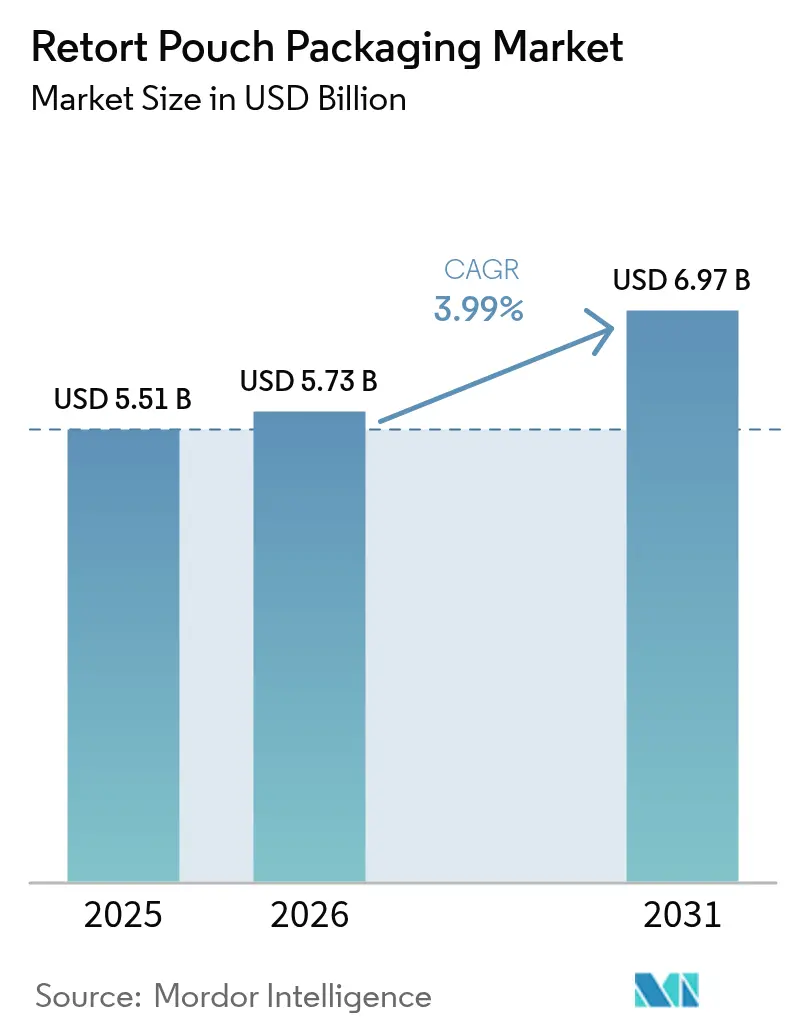
| 市場規模 (2026) | 5.73 十億米ドル |
| 市場規模 (2031) | 6.97 十億米ドル |
| Growth Rate (2026 - 2031) | 3.99 % |
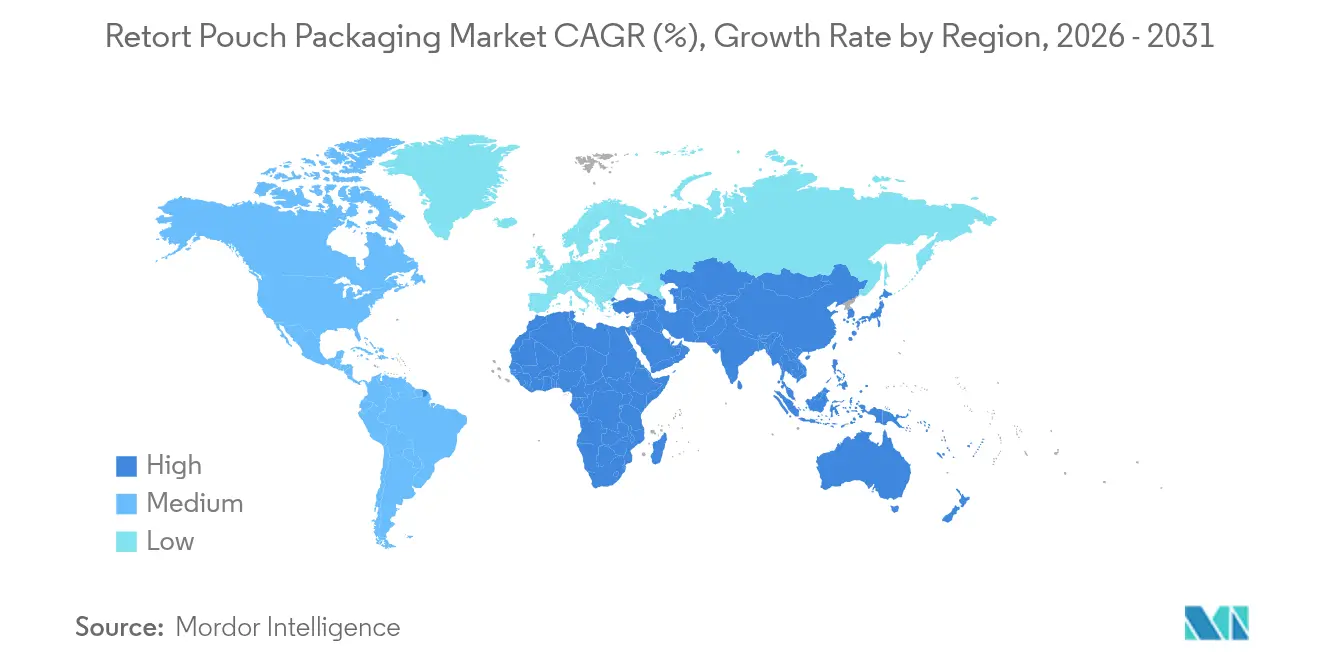
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるレトルトパウチ包装市場分析
レトルトパウチ包装市場規模は2025年に55億1,000万米ドルと評価され、2026年の57億3,000万米ドルから2031年には69億7,000万米ドルへと、予測期間(2026年〜2031年)において年平均成長率3.99%で成長すると推定されます。成長の原動力となっているのは、常温保存可能なコンビニエンスフード、プレミアムペット栄養食品に対する需要の高まり、およびアルミフリーでリサイクル可能な構造を実現する高バリアフィルム技術の継続的な革新です。一方で、設備集約型の機器、進化するリサイクル規制、ならびにアルミ箔供給の変動が新規設備増設を抑制し、既存コンバーターの競争優位性を強化しています。アジア太平洋地域は都市化の進展とコールドチェーンの整備不足を背景に引き続き最大の市場規模を誇り、中東・アフリカ地域は食品輸入への依存度と政府調達プログラムが常温フォーマットを後押しすることから、最も高い伸び率を示しています。
主要レポートのポイント
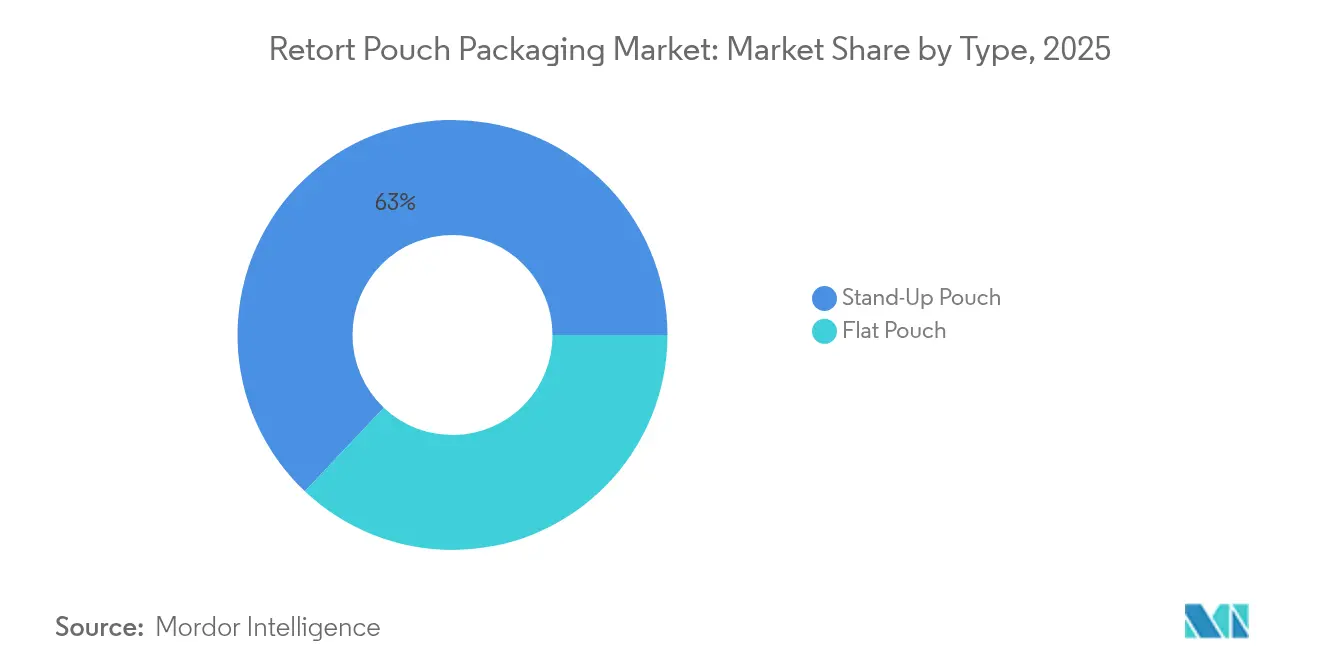
- タイプ別では、スタンドアップフォーマットが2025年の需要の62.95%を占め、フラットパウチは2026年から2031年にかけて5.42%の成長率が見込まれます。
- 素材別では、ポリプロピレンが2025年の需要の27.88%を占め、板紙は2031年まで年平均成長率5.48%で成長すると予測されます。
- 2025年において、ティアノッチが40.78%のシェアで市場を支配し、ジッパー式封口は2031年まで6.29%の成長率が見込まれます。
- 層構造別では、3層が2025年の売上シェアの46.12%を占め、5層は2031年まで5.95%の成長率が見込まれます。
- エンドユーザー別では、食品用途が2025年の売上シェアの58.25%でトップとなり、医薬品セグメントは2031年まで年平均成長率5.61%で成長すると予測されます。
- 地域別では、アジア太平洋が2025年売上の39.75%を占め、中東・アフリカは2031年まで年平均成長率6.92%で拡大すると予測されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のレトルトパウチ包装市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 即食食品需要の拡大 | +0.8% | 北米、欧州、都市部アジア太平洋 | 中期(2〜4年) |
| 高バリアフィルム技術の進歩 | +0.7% | 欧州、日本、グローバルへの波及 | 長期(4年以上) |
| 軽量サステナブル包装への注目の高まり | +0.6% | 欧州および北米、アジア太平洋へ拡大中 | 中期(2〜4年) |
| ペットフードセグメントの急速な拡大 | +0.5% | 北米および欧州、アジア太平洋で新興 | 短期(2年以内) |
| スマートパッケージング機能の統合 | +0.4% | 欧州および北米、アジア太平洋で段階的普及 | 長期(4年以上) |
| 新興経済圏における常温食品流通チャネルの拡大 | +0.5% | アジア太平洋、中東・アフリカ、ラテンアメリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
即食食品需要の拡大
時間に追われる家庭は、従来の缶詰に代わり、5分以内に加熱できるプレミアムレトルトパウチを選ぶようになっています。ブランド各社は、エスニックレシピ、オーガニック素材、シェフとのコラボレーションをスタンドアップパウチで展開し、金属缶に比べて40〜60%の価格プレミアムを獲得しています。冷蔵コストを避けるために常温在庫管理単位(SKU)を優先するクイックコマース倉庫が、この転換を加速させています。米国の低酸缶詰食品規則におけるレトルトパウチの明示的な承認など、規制の明確化は小規模加工業者の法令遵守における不確実性を軽減します。これらの要因が相まって、小売での視認性を高め、ブランドの差別化を図り、安全基準を維持しながら常温流通の拡大に貢献しています。[1]米国食品医薬品局、「21 CFR パート113」、fda.gov
高バリアフィルム技術の進歩
酸化ケイ素コーティング、延伸高密度ポリエチレン、およびハイブリッド有機無機層は、現在3 cc/m²・日未満の酸素透過率を達成しており、アルミフリー設計を可能にしています。マルチナノレイヤー技術は256層のポリプロピレンとポリビニルアルコールを積層することで、121℃において2.46 cc/m²/日の酸素透過率を実現し、材料コストを20〜25%削減するとともに電子レンジでの使用を可能にしています。[2]MDPI ポリマーズ、「マルチナノレイヤーフィルム研究」、mdpi.comBorealisのXPP強化ポリプロピレンは130℃以上でシール強度を維持し、全ポリオレフィンパウチでの層間剥離を防止します。これらの進歩により、低酸スープから高酸ソースまで用途が拡大し、アルミ箔への依存を削減し、リサイクルが容易になります。
軽量サステナブル包装への注目の高まり
欧州連合の拡大生産者責任費用は、多素材ラミネートに対して最大0.80ユーロ/kgの費用を課しており、ブランドがモノマテリアルや繊維ベースの代替品を採用する動機となっています。AmcorのAmFiberパウチは外側のポリエステル層をバリアコーティングされた板紙に置き換えることで、121℃のレトルト性能を維持しながらプラスチック使用量を60%削減しています。[3]Amcor、「AmFiber 紙ベースパウチ」、amcor.comProAmpacは、直接食品接触用途として承認されたレトルト構造に30%の消費後再生ポリエチレンテレフタレートの使用を実証しています。除染ラインを改修し再生樹脂供給を確保したコンバーターは、2030年再生材料含有率目標を設定する多国籍顧客に対して優位性を獲得します。
ペットフードセグメントの急速な拡大
ペットの人間化が、新鮮さを訴求し、小分けで使いやすい開封機能を備えた一人前レトルトパウチの採用を促進しています。ティアノッチと再封可能ジッパーを備えた高齢猫用製品は、マイクロセグメンテーションの可能性を示しています。規制上の違い、すなわち人間用食品に比べてペットフードの試験要件が緩いことが、イノベーションサイクルを加速させています。共同包装業者(コーパッカー)は交差汚染を防ぐ専用ラインを設置しており、小規模ブランドが米国食品医薬品局の監査インフラを必要とせずにレトルト技術を活用できるようにしています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| レトルト機器の高い初期設備投資コスト | -0.4% | 世界全体、新興市場で特に顕著 | 短期(2年以内) |
| 多層構造によるリサイクルの課題 | -0.5% | 欧州および北米、アジア太平洋で拡大 | 中期(2〜4年) |
| 極端な温度における限定的な耐熱性 | -0.3% | 世界の熱帯および砂漠気候地域 | 中期(2〜4年) |
| アルミ箔サプライチェーンの混乱 | -0.3% | 欧州、アジア太平洋の調達回廊 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レトルト機器の高い初期設備投資コスト
自動化されたパウチ充填・シール機の価格は、分速60パウチという控えめな生産能力で18万〜28万米ドルに上ります。このような設備投資ができない加工業者は、マージンを最大25%圧迫する共同包装契約に頼ることが多くなります。低価格の半自動中国製システム(9,800〜12,800米ドル)は参入コストを下げますが、シール不良率が2%を超えるため、多国籍企業の調達基準を満たせません。このような資本障壁が、大量生産コンバーターとニッチプレミアムプレーヤーの間で市場を二分化しています。
多層構造によるリサイクルの課題
アルミポリオレフィンラミネートは機械的・溶剤ベースの分離に抵抗し、使用済みパウチのほとんどは埋め立てや焼却処理となっています。市町村の分別業者は薄いアルミ箔層をほとんど検出できず、欧州でリサイクルされるアルミフレキシブル包装はわずか5%に過ぎません。[4]European Aluminium、「リサイクル率および拡大生産者責任費用」、european-aluminium.eu酸化ケイ素またはORMOCERコーティングへの移行を選択するブランドは、バリア性能が10〜15%低下し、賞味期限が短縮されますが、高額な廃棄費用を回避できます。超臨界二酸化炭素による層間剥離などの技術的突破口は、現在も工業廃棄スクラップに限定されており、真の循環型経済の実現には大きな格差が残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:スタンドアップフォーマットが小売での視認性を牽引
スタンドアップフォーマットは2025年の需要の62.95%を占めています。小売業者はカスタマイズ可能なグラフィックと効率的な陳列面のためにこのフォーマットを支持し、ブランドは人間工学的なグリップと注ぎ口制御のために成形パネルを活用しています。2031年まで5.42%で拡大するフラットパウチは、積み重ねやすさとパレット密度が棚での訴求力を上回る、業務用フードサービス、軍の契約、人道支援用途に使用されています。米国国防総省は、輸送航空機の積載効率を高めるため、即食(MRE)糧食にフラットレトルトパウチを認可しています。コンバーターは通常、成形カラーとシールジョーが互換性を持たないため、各フォーマット専用のラインを設けています。2024年に乳幼児食向けに導入された成形パウチは、片手でも使用中にこぼれにくいことから売上を9%押し上げました。高いツーリングコストにもかかわらず、成形デザインは20〜30%の価格プレミアムを獲得しており、3.00米ドルを超える小売価格帯で魅力的です。スタンドアップバリアントのレトルトパウチ包装市場規模は、スーパーマーケットが常温食品売り場のプレミアム即食食品向けスペースを拡大するにつれ、着実に拡大すると見込まれます。フラット構成は輸送カロリーあたりの物流コストが主要指標となる場面で引き続き重要な役割を担い、デュアルフォーマットの市場構造を裏付けています。
第二世代スタンドアップパウチは、アルミ箔パウチに長く付きまとった「工業的」なイメージを払拭するための透明窓とマットニスを採用しています。先進的なラミネーターは、シール性能を損なうことなく印刷層の下に近距離無線通信(NFC)アンテナを組み込み、買い物客をレシピ動画や産地情報にリンクさせます。これらのスマート付加機能は現在コストが高いですが、ナショナルブランドの展示水準に匹敵することを目指すプレミアムプライベートブランドに急速に採用されています。レトルトパウチ包装市場において、デジタル印刷機を導入した地域コンバーターは、エスニック料理や期間限定フレーバーの短期受注を獲得しており、これはかつてリジッドジャーが占めていた収益源です。一方、フラットパウチは人道支援のための高高度空中投下において、空力的安定性と耐穿刺性が重要視される場面で素材的な優位性を維持しています。


素材別:サステナビリティが仕様を再編する中で板紙が台頭
レトルトパウチ包装市場において、ポリプロピレンは2025年に27.88%のシェアを占めており、信頼性の高いシール特性と安定したグローバル樹脂供給がその要因です。しかし、全プラスチックパウチの標準的な24ヶ月に対し、18ヶ月の賞味期限を受け入れる形で、小売業者は板紙ラミネートを選好し始めています。この転換は主に、欧州の消費者の67%が常温食品においてリサイクル性を賞味期限よりも優先するという事実に起因しています。今後、板紙は2031年まで堅調な年平均成長率5.48%で成長すると見込まれます。AmcorのAmFiberの革新的な設計は、従来の外側ポリエステル層をバリアコーティングされた板紙に置き換えるものです。この変更によってプラスチック使用量が60%削減されるだけでなく、最高121℃・最長50分の耐熱性を確保することで、野菜シチュー、パスタ料理、ペットフード用グレービーの包装に最適な耐久性を実現します。
Billerudの2024年の水性コーティングは、水分透過率をわずか5 g/m²・日に抑えるという大きな進歩を遂げており、繊維パウチがドライミックス以外の用途へ進出する道を開いています。ただし、非常に低水分含量の充填物においては、レトルト冷却時の結露が水分バリアを劣化させるリスクがある点は注目に値します。財務的には有利であり、4.00米ドルを超える製品での20〜30%の小売価格プレミアムは絶対コスト増を10%未満に抑えます。この戦略により、プレミアムブランドは利益率を維持しながら、環境意識の高い消費者を引き付けることができます。
封口タイプ別:ジッパーの再封可能性が利便性を再定義
ティアノッチは2025年の封口の40.78%を占めており、充填ラインにほぼコストなしでシームレスに統合できるためです。しかし、消費者が再封可能性を新鮮さと小分け管理と結びつけるようになったことから、ジッパーシステムは2031年まで6.29%で拡大すると見込まれます。Coverisの高耐熱ポリエチレンテレフタレートジッパーは、プロファイル変形なしに121℃に耐え、湿式レトルト製品での複数回の開閉を可能にします。スパウトはスープ、グレービー、エネルギーゼリーなどの液体カテゴリーに対応し、制御された注ぎ出しと片手使用を可能にします。消費者製品安全委員会基準に準拠した子供安全スパウトは、濃縮洗浄剤や小児用医薬品への活用の可能性を広げます。
フリップトップキャップはプレミアムスポーツ栄養食品や外出先でのミールリプレイスメントに対応していますが、1パック当たり0.03〜0.04米ドルのコスト増となるため、3.00米ドル未満の小売価格帯では普及が限定されます。ジッパーバリアントのレトルトパウチ包装市場規模は、ペットオーナーが再封可能な一人前グレービーを求め、高齢消費者が開封しやすい機能を求めるにつれ、拡大が続くと見込まれます。設備のアップグレードが不可欠であり、インラインジッパーアプリケーターの設置によりスループットが8〜10%低下する可能性がありますが、コンバーターは価格プレミアムと顧客の固定化によりこの低下を相殺しています。ティアノッチとジッパーを組み合わせたハイブリッド封口は、厨房での迅速な開封と残留物の保存を両立する業務用パックとして台頭しています。
層構造別:5層構成がバリア性とコストのバランスを実現
ポリエステル/アルミ箔/ポリプロピレンの3層ラミネートが2025年の量の46.12%を占め、18ヶ月の賞味期限を実現するコスト効率の高い手段を提供しています。5層構成は、ブランドがアルミ箔なしで24ヶ月保証を追求するにつれ、2031年まで5.95%進展しています。典型的な5層設計は、印刷用ポリエステル、接着用タイ層、バリア層としてのナイロンMXD6、第2タイ層、およびシール用キャストポリプロピレンを使用します。共押し出し成形はこれらの層を1パスで組み合わせ、ラミネート時間を30%短縮し、層間接着を改善しますが、200万米ドルを超える設備投資が必要です。
4層設計は中間的な選択肢であり、バリア性能を10〜15%犠牲にすることで材料コストを削減します。7層・9層構造はISO 11607が定める冗長バリアが求められる医薬品・医療機器向けに設計されています。追加の層ごとに単位コストが約0.015米ドル増加し、ライン速度が8〜12%低下しますが、小売価格が5.00米ドルを超える場合は許容範囲内です。レトルトパウチ包装市場において、多ステーション共押し出し成形が可能なコンバーターは、一貫したグローバル仕様を求める多国籍食品企業との長期契約を獲得しています。小規模な地域プレーヤーは、賞味期限の最大化よりも価格が重視される政府入札向けの3層フォーマットに注力しています。

エンドユーザー別:医薬品セグメントが無菌バリア需要で加速
食品用途は2025年において58.25%のシェアで市場を支配しており、缶と比べて40〜50%の軽量化と金属臭の移行排除を実現しています。2031年まで5.61%で拡大すると見込まれる医薬品カテゴリーは、プレフィルドシリンジやインプラントキット向けの無菌バリアシステムとしてレトルトパウチを利用しています。コンバーターはISO 11607に従い酸素・水分バリアを検証しており、高温シールにおける既存の専門知識を活かしています。常温保存可能なココナッツウォーターや植物性ミルクなどの飲料はスパウトパウチを携帯性のために活用していますが、薄い液体粘度のためレトルト中の密封性を確保するにはCryovacのデュアルシール設計が必要です。
ペットフードは急速に移行しており、成形されたジッパーシール付きパウチに入ったプレミアムキャットアントレは缶に比べて15〜25%の価格プレミアムを獲得しています。工業用潤滑油と農薬は極端な温度物流のためにレトルトを活用し、化粧品は航空機のアメニティキットに入れて提供する一回分の美容液向けの成形パウチを採用しています。医療機器のレトルトパウチ包装市場シェアは、法令遵守の障壁と低い許容失敗率のため、ニッチながら収益性の高い分野に留まるでしょう。
地域分析
アジア太平洋は2025年売上の39.75%を占めており、都市部のライフスタイルが利便性の高い食品への需要を押し上げ、冷蔵インフラの整備不足が常温フォーマットを後押しする中国とインドがその主力となっています。政府支援の食品産業団地がコンバーター、機器メーカー、ブランドオーナーを集積させ、輸送コストを削減し、ジャストインタイム生産を可能にしています。日本の高齢化社会は透明窓と調理のヒントを提供するQRコード付きのプレミアムスタンドアップパウチを購入し、韓国の義務的な兵役制度は業務用フラットパウチの安定需要を支えています。2024年に施行された食品接触材料に関する中国の厳格な移行規制は、分析機器への投資が可能な認証サプライヤーへのレトルトパウチ包装市場の統合を促進し、品質基準の底上げを図っています。
中東・アフリカは2031年まで世界最速の6.92%で成長すると予測されています。湾岸協力会議諸国は食品輸入に年間450億米ドル以上を支出し、戦略的備蓄のために常温保存可能な食品を備蓄しています。Mondiがトルコにオープンしたバリアフィルムプラントは地域コンバーターへの供給を担い、遠隔地のアルミ箔サプライヤーへの依存を低減し、砂漠気候に適したアルミフリー構造を実現しています。サハラ以南アフリカの学校給食プログラムは、政府入札のもとで基礎需要を保証する形で、レトルトパウチに入った地産加工の栄養強化食品を義務付けています。資本不足が依然として主要な制約であり、半自動ラインは現在の生産量を満たしていますが、長期的な単位コスト競争力を制限しています。
北米は即食食品、プレミアムペットフード、国防総省向け糧食において相当な規模を維持しています。Campbellのような米国ブランドは、利便性を重視する23%の家庭に向けて高バリアスタンドアップラインを設置しています。米国・メキシコ・カナダ協定(USMCA)の関税優遇を活かしたメキシコは、米国南西部の物流センターへ供給するニアショアリングの拠点として台頭しています。欧州の成長はリサイクル不可能なラミネートに罰則を課す拡大生産者責任費用のもとで鈍化しており、ブランドは0.50〜0.80ユーロ/kgの罰則を回避するためにモノマテリアルパウチでの18ヶ月の賞味期限を受け入れています。イタリアとスペインは、地中海の真正性を訴求して輸出向けにオリーブオイルとトマトソースのパウチを開発しています。南米の進捗はブラジルとアルゼンチンを中心に近代的な小売が市場シェアを拡大していますが、通貨の変動が輸入フィルムの調達を複雑にしています。

規制環境
レトルトパウチ包装は主に食品接触安全要件によって規制されており、EU規則(EC) No 1935/2004やプラスチックに関する実施措置、および移行試験と文書化に関する各国の要件が遵守の基盤となっている。欧州連合では、2026年2月に欧州委員会規則(EU) 2026/245および(EU) 2026/250が公表され、プラスチック層、インク、接着剤、特に食品接触用途におけるBPA制限に関する要件が強化された。BPAの移行スケジュールには2026年7月のマイルストーン(旧規則に基づきBPAを使用して製造された一部の単回使用最終食品接触物品の移行期間終了)が含まれ、コンバーターやブランド所有者は在庫を見直し、適合レトルト構造の再認証を進めることになる。
アジアでも食品接触規則の改定によりレトルト積層材への要求が高まっている。インドは2025年4月にFSSAI包装規制便覧を更新し、高温処理で使用される多層包装に関連する食品用グレード要件と移行限度を強化した。日本は食品衛生法に基づく食品接触規制を進めており、器具、容器、包装の改正規格(内閣府告示95/2025)が2026年6月に施行され、レトルトパウチの各層にわたる物質レベルの文書化の必要性が高まっている。中国はGB/T 41168-2021によって、このカテゴリーの性能・試験基準を提供しており、これは煮沸、半高温、高温調理条件下におけるプラスチック・アルミ箔積層レトルトフィルムおよびパウチの要件を定めている。
バリューチェーン分析
バリューチェーンは樹脂とバリア材(ポリプロピレン、ポリエステル、ナイロン、アルミ箔、および新興のSiOxやハイブリッドコーティング)から始まり、フィルム押出および共押出、金属化またはコーティング、接着積層、印刷、パウチ加工(成形、スパウトやジッパー用フィッティングの挿入、シール)へと進む。コンバーターはその後、充填・シール・熱殺菌を行うブランドや受託加工業者に供給し、続いて常温物流を優先する小売、クイックコマース倉庫、施設向けチャネル、政府調達プログラムへの流通が行われる。設備・工程検証(レトルト設備、シール完全性試験、移行試験、医療用途向けISO準拠包装検証)は依然として重要な管理ポイントであり、認証サイクルとサプライヤー選定を左右している。
最近のサプライチェーンの変化は、リサイクル対応レトルト構造を巡る協業と地域化の進展を示している。2025年10月、BOBST、Brueckner、三井化学は、不透明な金属化と耐熱プライマーを組み合わせて殺菌工程を通じてバリア性能を維持するモノマテリアル金属化レトルトコンセプトを発表し、素材メーカーと機械メーカーが拡張可能な解決策を共同開発していることを示した。コンバーターもモノマテリアルのレトルト製品を商業化しており、例えばMondiのモノポリプロピレン製レトルトパウチは121℃殺菌適合性についてDIN CERTCOの認証を取得した(2025年11月)。下流側では、生産能力への投資と地域化戦略が見られ、Amcorは2026年1月に、インド・プネで高速充填能力を追加するために1億2000万米ドルの投資を発表し、オンライン受注後の地域食品・ペットフード顧客向けリードタイム短縮を狙っている。
競合環境
レトルトパウチ包装市場は、中程度の断片化を示しています。Amcor、Sealed Air、Mondiは独自のラミネート化学技術、グローバルな技術サポートチーム、および多国籍食品企業との複数年契約を活用しています。Constantia Flexiblesのドバイへの新プラント進出は、輸入関税を回避してリードタイムを短縮する地域ローカライゼーション戦略を示しています。
技術的差別化が拡大しています。デジタル印刷機に投資するコンバーターは、かつてリジッドフォーマットが占めていた限定版受注を獲得しています。近距離無線通信(NFC)タグと時間温度インジケーターは、機能を受動的な容器から情報豊富なエンゲージメントへと拡張し、ロイヤルティマーケティングとコールドチェーンコンプライアンスにおける新たな収益源を開いています。特許データはアルミフリーバリアコーティング、レトルト対応ジッパー、成形パウチ成形ダイの急増を示しています。一方、東南アジアとラテンアメリカの地域プレーヤーは、西洋製ラインより30〜40%安価な中国製機器を導入し、少量生産で高マージンが期待できるオーガニック乳幼児食品やエスニックミールキットをターゲットにしています。彼らの価格柔軟性は、厳格なシール整合性目標を維持しながらコスト削減プログラムを加速するよう多国籍企業に圧力をかけています。
市場参加者は2030年の再生材料含有率義務の達成状況を成功の指標として測定するようになっています。食品グレードのリサイクル樹脂のための除染設備を持たない企業は、ブランドの入札から排除されるリスクがあります。その結果、資本配分が生の押し出し成形量から、高度な洗浄、脱臭、添加剤ブレンドの工程へとシフトしています。プラスチックリサイクル協会(APR)の選別試験をパスしながら121℃の滅菌に耐えられるモノマテリアルパウチを提供できる事業者は、規制当局がリサイクル可能性の定義を厳格化するにつれて将来の需要を獲得するでしょう。
レトルトパウチ包装業界のリーダー企業
Amcor PLC
Constantia Flexibles
Tetra Pak International SA
Mondi PLC
Coveris Holdings SA
- *免責事項:主要選手の並び順不同


市場機会と将来展望
主要な機会分野は、従来の箔ベースのレトルト積層材を、レトルト性能を維持しつつリサイクル対応のモノマテリアル構造に置き換えることであり、これはリサイクル可能性の定義の厳格化とブランドの入札要件によって推進されている。商業導入は2026年に試験段階を超え、Thai Unionは、Mondiと共同開発した、アルミ箔層を用いずに18か月の常温保存期間を実現するリサイクル可能なモノマテリアルポリプロピレン製レトルトパウチを用いた、John West Stir & Serveライン向けの常温保存可能なツナ製品を発売した。これと並行して、高度な金属化モノマテリアルや高バリアコーティングといった技術経路が、機械・材料メーカーによって推進されており、K 2025で発表されたBOBST、Brueckner、三井化学のモノマテリアル金属化レトルトコンセプトがその一例である。
ホワイトスペースは、生産効率を維持するレトルト対応の便利機能にも存在し、これにはプレミアムペットフード、調理済み食品、検証済みの滅菌バリア性能に依存する一部の医療用途向けの高温対応ジッパー、スパウト、イージーオープンシステムが含まれる。主要な包装展示会での受賞・展示ソリューションは、活発な製品化を示しており、2026年6月には、TOPPANグループのフィルムメーカーであるIrplast S.p.A.が、GL BARRIER技術を用いたリサイクル対応モノポリプロピレン製レトルトパウチに対し、interpack 2026でシルバーサステナビリティデザイン賞を受賞し、箔を使わずに酸素保護と耐熱性を両立させることを目指すコンバーター間の継続的な競争を反映している。総じて、これらの動きは、モノマテリアルレトルトパックの大規模認証、地域生産拠点の構築、そして121℃レトルト耐性を維持しつつ機能的なクロージャーやスマート機能を統合するという市場の方向性を確固たるものにしている。
最近の業界動向
- 2026年3月:Amcorはイタリアのルーゴ・ディ・ヴィチェンツァ拠点でフレキシブル包装事業を拡大し、AmLite HeatFlexなどレトルト用途向けに設計された高バリア・リサイクル対応フィルムに特化した新生産ラインを追加した。このプロジェクトでは、品質管理研究室と自動化された高密度倉庫を備えた7,000平方メートルの拡張も行われた。この能力追加により、ブランドがサステナビリティ仕様を厳格化する中、欧州でのレトルト対応リサイクル構造のより大量供給が可能となる。
- 2025年3月:Constantia FlexiblesはAluflexpack AGの過半数株式取得を完了し、食品・医薬品最終用途にわたるフレキシブル包装ポートフォリオを強化した。この取引により、高バリアフレキシブル包装に関連するConstantiaの技術力と製造拠点が拡大した。この買収は、規模の拡大と追加の加工知見へのアクセスにより、既存のレトルトパウチサプライヤーへの競争圧力を高めた。
- 2025年2月:AmcorはInsymmetryと提携し、StormPanel技術を用いた2オンスのレトルト用ポリプロピレン製ボトルを開発し、常温保存可能な製品向けの殺菌耐性を実現した。この協業は、パウチ以外のレトルト対応包装形態における継続的な革新を示し、軽量化と消費者の取り扱いやすさの向上から利益を得る用途を対象としている。また、リサイクル可能性目標に沿ったレトルト対応モノマテリアル包装コンセプトへの関心の高まりも浮き立たせた。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査手法において、市場は主に常温保存可能な食品・飲料、ペットフード、およびレトルト性能が求められる一部の非食品製品向けに、熱殺菌に対応可能なフレキシブルパックとして使用されるレトルトパウチの販売を対象とする。
対象範囲の除外事項:形状や最終用途が似ていても、高温殺菌性能を必要としない非レトルトのフレキシブルパックは除外する。
セグメンテーション概要
- タイプ別
- スタンドアップパウチ
- フラットパウチ
- 素材別
- ポリプロピレン
- ポリエステル
- アルミ箔
- キャストポリプロピレンフィルム
- 板紙
- その他の素材
- 封口タイプ別
- スパウト
- ジッパー
- ティアノッチ
- フリップトップキャップ
- その他の封口タイプ
- 層構造別
- 3層
- 4層
- 5層
- 5層超
- エンドユーザー別
- 食品
- 飲料
- 医薬品
- ペットフード
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、レトルトパウチが一般的に採用される実際の最終用途に需要を対応付けることから始まり、次にこれらの最終用途が缶、瓶、その他の形態からどれだけ速く移行しているかを確認する。米国国勢調査局、UN Comtrade、米国国際貿易委員会のデータツール、世界銀行のマクロ系列、FAOの食料供給統計などの公的資料を活用し、貿易の流れ、包装関連材料の動き、消費の方向性を把握した。
また、企業の年次報告書、投資家向け説明資料、サステナビリティ最新情報、信頼性の高い報道を確認し、生産能力の追加、材料構造の変化(例えば箔使用対箔不使用の傾向)、ペットフードや調理済み食品における採用の兆候を解釈した。必要に応じて、企業財務情報とインテリジェンス、特許データベース、出荷レベルの貿易データの有料サブスクリプションを利用し、時系列を相互確認して地域間の重複計上を回避した。これらのデスクリサーチ資料は例示的なものであり、網羅的ではなく、データ収集・検証・確認のために他の多くの公的資料も使用された。
一次インタビューおよび調査
一次調査は、レトルトパウチ包装の収益として計上される範囲とそこから除外される範囲を検証すること、および構造やクロージャーの変化に伴う価格変動を明らかにすることに重点を置いた。食品およびペットフード分野の包装コンバーター、材料サプライヤー、包装購買担当者と面談を行い、追跡確認を通じて地域ごとの導入差異と、予測期間全体における現実的な数量成長の前提を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:31% | 経営幹部:12% | アジア太平洋:49% |
| ミッドティア:51% | 部門・事業責任者:42% | 欧州・中東・アフリカ:31% |
| 小規模プレーヤー:18% | マネージャー:46% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、包装食品およびペットフード活動から対象需要プールを再構築するトップダウン方式から始まり、その後、カテゴリーおよび地域別のレトルトパウチ浸透率指標を適用し、最終的に包装支出の実態と整合させる。この骨格が構築された後、コンバーター収益サンプリング、生産能力・利用率参照、パウチタイプおよびクロージャー別の平均販売価格(ASP)帯の簡易確認といった選択的なボトムアップ推定を用いて総計を検証する。
モデルで繰り返し使用される入力要素には、常温保存可能な食事やソースの消費方向性、ペットフードのウェットフォーマットの傾向、スタンドアップパウチとフラットパウチ間の移行、箔使用対非箔構造の動き、ASPに影響を与えるクロージャーミックス(スパウトやジッパーなど)の変化が含まれる。予測にはシナリオ分析を用い、便利食品需要、材料代替、リサイクル可能構造への規制圧力に応じた導入速度の違いをモデルに反映できるようにしている。選定されたシナリオは、業界回答者が最も可能性が高いと見なした経路に整合させている。小規模地域でボトムアップの指標が欠落している場合は、類似市場からの代理比率を用い、暗示される一人当たり包装支出の妥当性を再確認する。
データ検証と更新サイクル
検証は、関連包装材料の貿易動向、発表された生産能力の変化、パウチ構造・クロージャーの背後にある含意的な単位経済性といった独立した指標との比較による多段階チェックを通じて行われる。ある地域で異常な急変が見られた場合、要因分析を再開し、前提を見直し、選定した回答者に再度連絡を取り、承認前に差異を説明または修正する。
報告書は毎年更新され、大規模な生産能力追加、積層構造に影響する規制変更、ASPを変動させる樹脂・箔価格の急激な変動などの重要事象が発生した場合には、中間更新が実施される。提出前には、最新の公開情報や報道の最新確認を行い、クライアントが古いスナップショットではなく最新の見解を受け取れるようにしている。
Mordor Intelligenceのレトルトパウチ包装市場規模と他の公表推計との比較
レトルトパウチ包装の公表市場価値は、トピック名が同じように見えても、算入規則が一貫していないことや、価格の前提の扱いが異なることから、ばらつきが生じる可能性がある。差異はまた、包装収益として扱われるものと隣接材料収益として扱われるものの違い、および樹脂・アルミニウムコストの変動時に数値がどの頻度で更新されるかにも起因する。
スタンドアップおよびフラットレトルトパウチはMordor Intelligenceの対象範囲内に残るが、隣接する非レトルトパウチやトレーやカートンなどより広範なレトルト包装形態は範囲外であり、これによりこれらの項目をまとめて扱う推計値との差が広がる可能性がある。その他の差異要因は、クロージャーや多層構造が時間の経過とともにどのように価格付けされるか、地域別の分割がスポットレートまたは年平均レートで換算されるか、ペットフードや調理済み食品における導入が単一の需要指標を超えた検証によって裏付けられているかどうかである。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.51 B (2025) | |
| グローバルコンサルティング会社A | USD 6.20 B (2025) | この数値は、レトルトパウチをより広範なレトルト包装形態と一括して扱っているように見え、また一部のスパウト付きパウチや非レトルトパウチについても、殺菌要件ではなく最終用途に基づいて対象範囲内としている可能性がある。 |
| 業界団体B | USD 4.90 B (2025) | この推計は、コンバーターの販売のみを計上する、より狭い収益の見方を反映している可能性が高く、古い積層構造の前提を用いることや限定的なクロージャーミックスの上振れによって価格設定が控えめに保たれている。 |
表は、最大の差異が通常、レトルトパウチの定義に何を含めるかから生じ、次に材料やクロージャーの変化に伴いASPがどのように更新されるかから生じることを示している。需要プールを殺菌適合パウチに限定し、繰り返し確認を通じて価格を検証することで、明確で再現可能な入力にまで遡ることができる市場価値を導き出している。


レポートで回答される主要な質問
2031年におけるレトルトパウチ包装市場の予測規模はいくらですか?
市場は2031年までに69億7,000万米ドルに達すると予測されています。
2031年までにレトルトパウチで最も急成長が見込まれる地域はどこですか?
中東・アフリカは年平均成長率6.92%で成長すると予測されており、全地域の中で最高です。
ブランドがアルミフリーのレトルトパウチ構造に移行している理由は何ですか?
アルミフリー設計は材料コストを低減し、電子レンジでの使用を可能にするとともに、リサイクル不可能なラミネートに課せられる高額な拡大生産者責任費用を回避できます。
ナイロンMXD6はレトルトパウチの性能をどのように向上させますか?
ポリプロピレンとラミネートした場合、ナイロンMXD6は非常に低い酸素透過率を実現し、酸化に敏感な食品の常温賞味期限を24ヶ月まで延長します。
小規模な加工業者がレトルトパウチ機器を導入することを制限する要因は何ですか?
自動充填・シールラインは18万〜28万米ドルのコストがかかり、リジッドコンテナラインに比べて相当な資本障壁となっています。
プレミアム用途で最も勢いを増している封口タイプはどれですか?
ジッパー式封口は、再封可能性が新鮮さを示し、小分け管理を支援することから、最も急速に拡大しています。
最終更新日:



