
パウチ包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
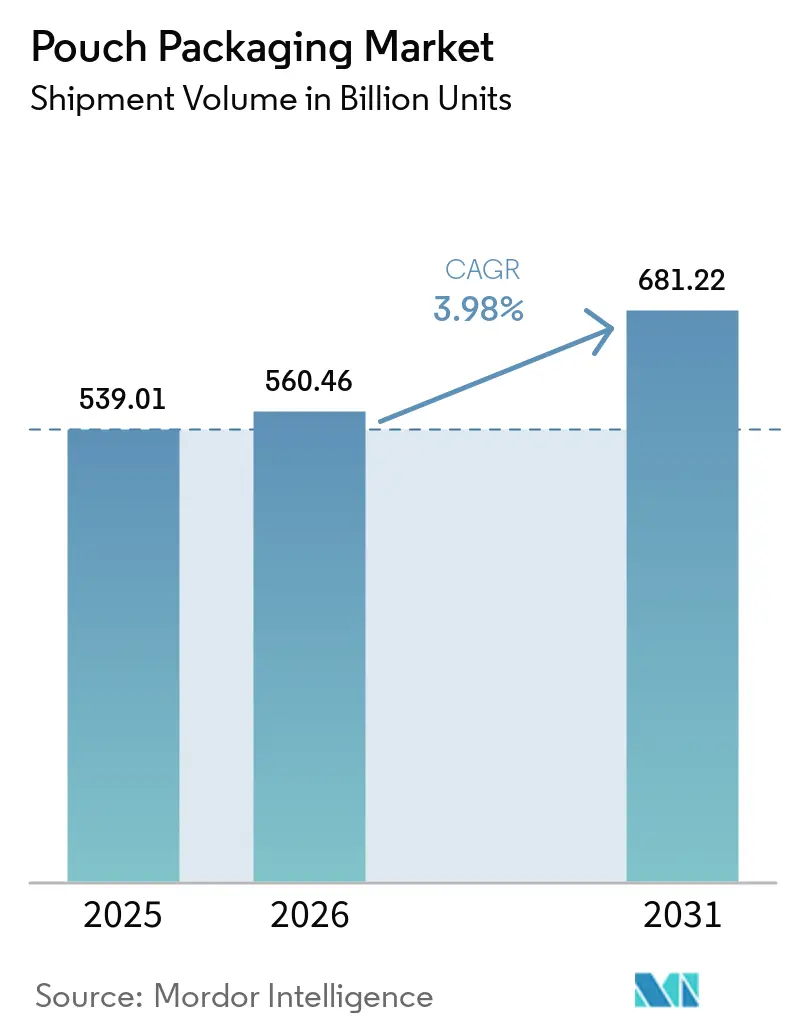
| 市場取引高 (2026) | 560.46 十億ユニット |
| 市場取引高 (2031) | 681.22 十億ユニット |
| 成長率 (2026 - 2031) | 3.98 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
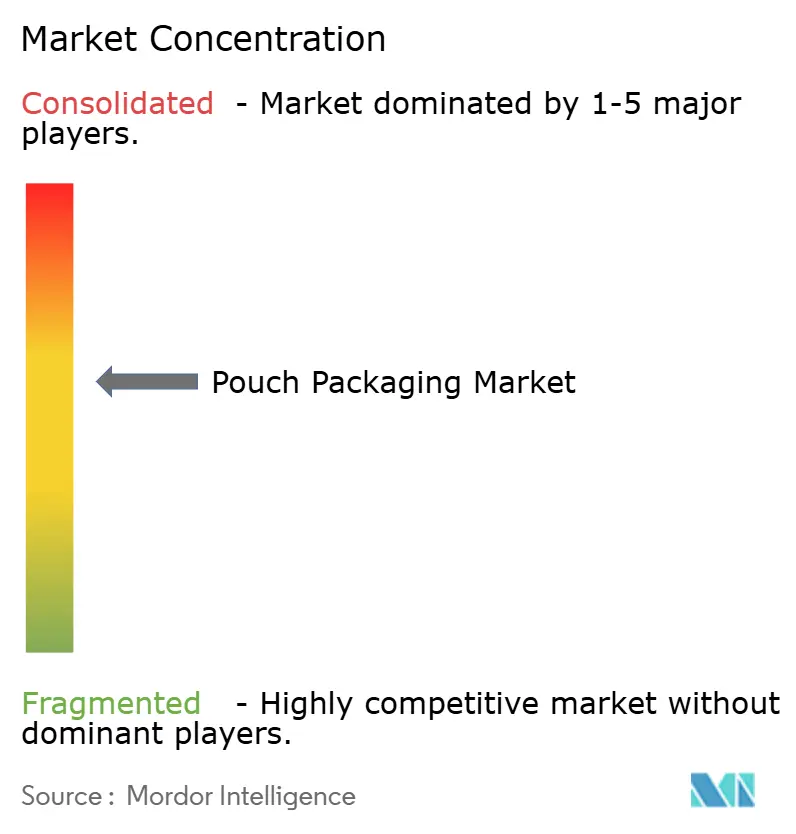
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパウチ包装市場分析
パウチ包装市場は2025年に5,390億1,000万米ドルと評価され、2026年の5,604億6,000万米ドルから2031年には6,812億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)中のCAGRは3.98%です。この安定した軌跡は、パウチ包装市場が急速な初期成長段階から、eコマースの物流、利便性志向の食品トレンド、および厳格化する持続可能性規制によって支えられた、より緩やかな拡大へと移行していることを示しています。ブランドオーナーは引き続き剛性フォーマットに対して素材効率の高いフレキシブルパックを好む傾向があり、規制当局は輸送排出量を削減する軽量ソリューションを支持しています。現在の技術投資は、純粋な規模の経済から競争優位性を遠ざけ、モノマテリアルバリアフィルムとリサイクル適合性への優先度が高まっています。
主要レポートのポイント
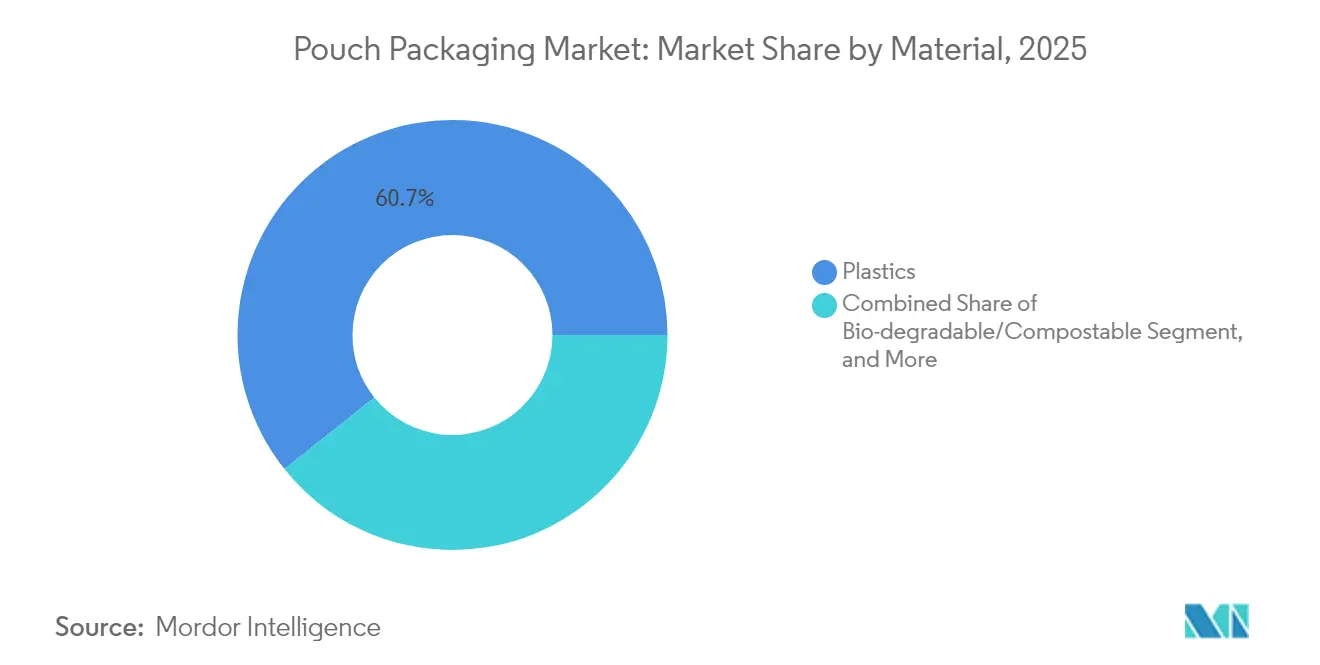
- 素材別では、プラスチックが2025年のパウチ包装市場シェアの60.72%をリードし、一方で生分解性・コンポスタブル基材が2031年まで最速の6.05% CAGRを記録すると予測されています。
- 製品タイプ別では、フラットパウチが2025年のパウチ包装市場規模の36.33%を占め、スタンドアップフォーマットは2031年までに5.43% CAGRで拡大する見込みです。
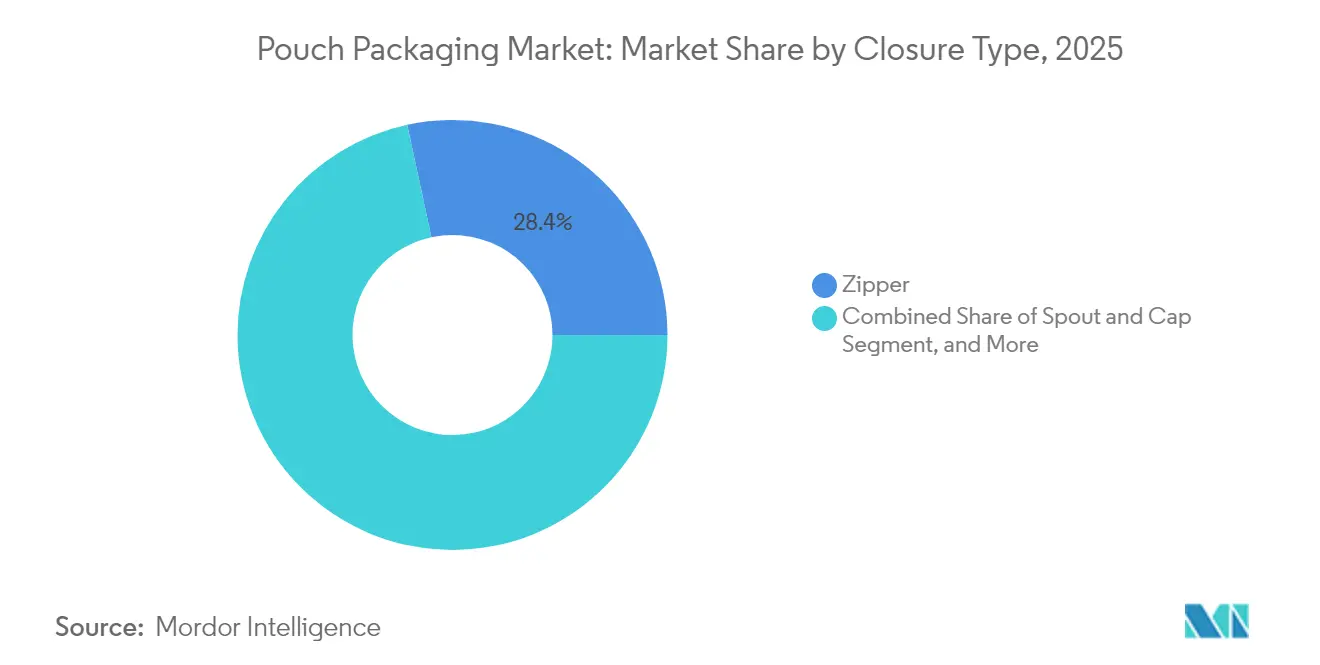
- クロージャー別では、ジッパーシステムが2025年のパウチ包装市場シェアの28.38%を保有し、スパウト・キャップソリューションは2031年までに5.61% CAGRで成長すると見込まれています。
- エンドユーザー別では、食品用途が2025年のパウチ包装市場規模の38.42%を占め、パーソナルケアおよびコスメティクスは2031年までに5.88% CAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年のパウチ包装市場シェアの39.54%を獲得し、2031年までに最高の6.74% CAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルパウチ包装市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| コスト効率の高い包装とブランド差別化に対する需要の増大 | +1.2% | グローバル、北米・欧州でプレミアムにフォーカス | 中期(2〜4年) |
| 利便性志向・調理済み食品消費の急増 | +0.9% | アジア太平洋がコア、グローバル都市部へ波及 | 短期(2年以内) |
| 軽量フレキシブルパックへの持続可能性主導の移行 | +0.8% | 欧州・北米が規制主導、アジア太平洋へ拡大 | 長期(4年以上) |
| eコマースと直接消費者向け物流の加速 | +0.7% | グローバル、先進市場に集中 | 中期(2〜4年) |
| 産業用バルクアプリケーションにおけるスパウト付きパウチの拡大 | +0.4% | 産業地域 – 北米、欧州、中国 | 中期(2〜4年) |
| リサイクル適合性を実現するハイバリアモノマテリアルフィルムのブレークスルー | +0.3% | 技術リーダー – 欧州、北米、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コスト効率の高い包装とブランド差別化に対する需要の増大
消費財マージンに対するインフレ圧力は、外観上の訴求力を損なうことなく素材使用量を削減する包装フォーマットの探求を加速させています。パウチは通常、同等の剛性パックと比較して基材使用量が70%少なく、高解像度グラフィックをサポートする大きな印刷可能面積を提供します。ProAmpacの2024年レポートによると、カーブサイドリサイクル可能なパウチはブランドオーナーにとって15〜20%の素材コスト削減をもたらします。中小ブランドはこれらのコストメリットを活用して多国籍企業の視覚的インパクトに匹敵し、市場の断片化を促進し、価格感応度の高いカテゴリ全体で追加的な単位数量を刺激します。
利便性志向・調理済み食品消費の急増
都市化の進展と世帯規模の縮小は、フレキシブルフォーマットに最も適した一人前・電子レンジ対応食品への依存度の高まりをもたらします。USDAのデータによると、中国の地方都市(ティア2都市)における調理済み食品は年間12%成長しており、均一な加熱とスチームベント機能によりパウチのシェアが拡大しています。Once Upon a Farmなどのプレミアムベビーフードプレーヤーは、賞味期限を延長し優れた機能性を通じてプレミアム価格を正当化するスパウト付きパウチを活用しています。
軽量フレキシブルパックへの持続可能性主導の移行
ライフサイクルアセスメントは、温室効果ガス排出量と輸送効率の面で、パウチが剛性代替品を一貫して上回ることを示しています。EUの包装および包装廃棄物規制は、高収率フレキシブルソリューションを優遇するリサイクル適合性と素材削減目標を義務付けています。[1]欧州委員会、「包装および包装廃棄物規制の実施」、欧州委員会、ec.europa.eu Huhtamamiのblueloopシリーズは、モノマテリアルのポリプロピレン(PP)およびポリエチレン(PE)フィルムが、かつてマルチレイヤー構造のみに可能だったバリア性能をいかに発揮できるかを示し、持続可能性と機能的ニーズを整合させています。
eコマースと直接消費者向け物流の加速
オンライン小売は、自動仕分けラインに対応できる寸法最適化・耐損傷性パックを重視しています。フレキシブルパウチは圧縮して空隙充填材を最小化し、小包コストとカーボンフットプリントを削減します。Sealed AirのLIQUIBOXプラットフォームは、かつては剛性容器でなければ重すぎたり破損しやすかった液体製品の消費者直送を可能にします。フルフィルメントセンターでは、フレキシブル設計への切り替えにより破損件数の減少とスループットの向上が報告されており、採用が加速しています。
制約要因影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 環境・リサイクル上の課題の深刻化 | -0.6% | グローバル、欧州および先進アジア太平洋で最も深刻 | 短期(2年以内) |
| プラスチック樹脂原料価格の変動 | -0.4% | グローバル、サプライチェーン依存地域が最も影響を受ける | 短期(2年以内) |
| 繊維系フレキシブルフォーマットからの競合 | -0.3% | 主に北米・欧州、アジア太平洋へ拡大 | 中期(2〜4年) |
| バイオベースのハイバリア樹脂の供給制約 | -0.2% | グローバル、プレミアムセグメントに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
環境・リサイクル上の課題の深刻化
フレキシブルフィルムのリサイクルインフラは、PETボトルや金属缶のそれと比べてはるかに遅れており、ブランドは拡大生産者責任費用にさらされています。フレキシブル包装協会によると、米国でのフレキシブルフィルムの機械的リサイクル率はわずか4%であり、コンバーターはコストのかかる回収スキームへの資金拠出を余儀なくされています。一方、提案されているPFAS禁止は食品安全に不可欠なバリア化学品を脅かし、新ラインへの設備投資を鈍化させる不確実性を生み出しています。
プラスチック樹脂原料価格の変動
樹脂原料はパウチメーカーの変動コストの約70%を占めています。供給障害や原油価格の急騰により、ポリエチレンおよびポリプロピレンのスポット価格が数週間で20〜30%上昇し、コスト転嫁が迅速にできないコンバーターを圧迫することがあります。アジア太平洋の急速な需要増加は地域的な不均衡を悪化させ、輸入ペレットに依存しヘッジ手段を持たない中小企業に課題をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:プラスチックの優位性がバイオマテリアルの台頭に直面
プラスチックは2025年のパウチ包装市場シェアの60.72%を維持し、ポリエチレンおよびポリプロピレンの手頃な価格と加工適性によって支えられています。しかしバイオベースおよびコンポスタブル素材は、規制当局がエンドオブライフソリューションが歴史的なコストパフォーマンス比を超える将来を示唆するにつれ、6.05% CAGRの足掛かりを得ています。大手コンバーターは、酸素遮断性においてEVOHに匹敵するナノフィブリル化セルロースベースのバリアコーティングと植物由来樹脂を統合しています。
パウチ包装市場は、製品保護を維持しながらリサイクル適合性を確保するモノマテリアルのブレークスルーに報いています。簡略化された構造に関する特許出願は2024年に40%増加し、素材科学の競争激化を示しています。相溶化剤および無溶剤ラミネートに投資するコンバーターは、2030年の期限より早くEUのリサイクル適合性基準を満たす態勢を整えています。一方、アルミ箔の使用量は、ダウンゲージング努力が続く中でも、ほぼゼロの酸素透過が求められるプレミアム用途において安定を維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


製品タイプ別:スタンドアップの革新がプレミアム化を牽引
フラットフォーマットは依然としてパウチ包装市場規模の36.33%を占め、乾物の確立された用途を反映しています。しかしスタンドアップパウチは、小売業者が混雑した棚での垂直広告効果を評価することで、5.43% CAGRを上回る成長を見せています。ブランドはガセットベースとフォトリアリスティック印刷を活用し、スナックナッツやペットトリートなどの汎用品化したカテゴリでもプレミアム価値を示しています。
機能特化型バリアントが急増しています。レトルトパウチは常温保存可能な調理済み食品を実現し、無菌ラミネートは飲料機会を追求し、スティックパックは一人前ニュートラシューティカルを席巻しています。統合されたロールストックからフィル充填までのワークフローは大量SKUにコスト優位性をもたらし、一方プレメイドフォーマットは小ロット生産に適しています。ブラジルにおけるGualapackの統合ラミネート・射出・充填ソリューションは、エンドツーエンドの管理が失敗率を低下させながら市場投入時間を加速させる方法の好例です。
クロージャータイプ別:スパウトシステムが機能的優位性を獲得
ジッパークロージャーは2025年のパウチ包装市場シェアの28.38%を占め、スナックや乾燥混合物の簡単な再封性を提供しています。スパウト・キャップシステムは、家庭用洗剤の詰め替えからワインカクテルまで、制御されたディスペンシングを求める液体製品に牽引され、5.61% CAGRで拡大すると予測されています。
設計者はフィルム構造にシームレスに溶着するモノマテリアルのポリプロピレン(PP)またはポリエチレン(PE)製スパウトを採用するケースが増えており、リサイクルストリームにおける分解の障壁を最小化しています。スライダーおよびバルブクロージャーは、コーヒーや産業用途における高頻度開閉ニーズやガス抜き要件に対応しています。コスト面の考慮事項は依然として決定的ですが、機能的に差別化されたクロージャーへの明確なシフトは、消費者の利便性に対する支払い意欲を示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:パーソナルケアの採用が加速
食品は2025年の全体的なパウチ包装市場規模の38.42%を維持し、菓子、冷凍食品、乾物への高い浸透率によって支えられています。パーソナルケアおよびコスメティクスは、ビューティーブランドが詰め替えコンセプトやトラベルフレンドリーなSKU向けにフレキシブルパックを採用することで、5.88% CAGRで成長すると予測されています。高い酸素・光遮断ラミネートは繊細な処方物を保護し、プレスティージスキンケアが製品効果を犠牲にすることなく持続可能性の訴求を高めることを可能にしています。
医薬品・医療セグメントは開封痕と投与精度を重視し、使い捨てサシェは診療所および在宅医療環境での安全プロトコルに対応しています。液体家庭用ケア濃縮液はスパウト付きパウチの軽量コストメリットを活用し、剛性高密度ポリエチレン(HDPE)ボトルと比較して輸送重量を最大80%削減します。全セクターにおいて、小売業者の詰め替えステーションおよび回収イニシアチブとの整合が、重要な購買基準となりつつあります。
地域分析
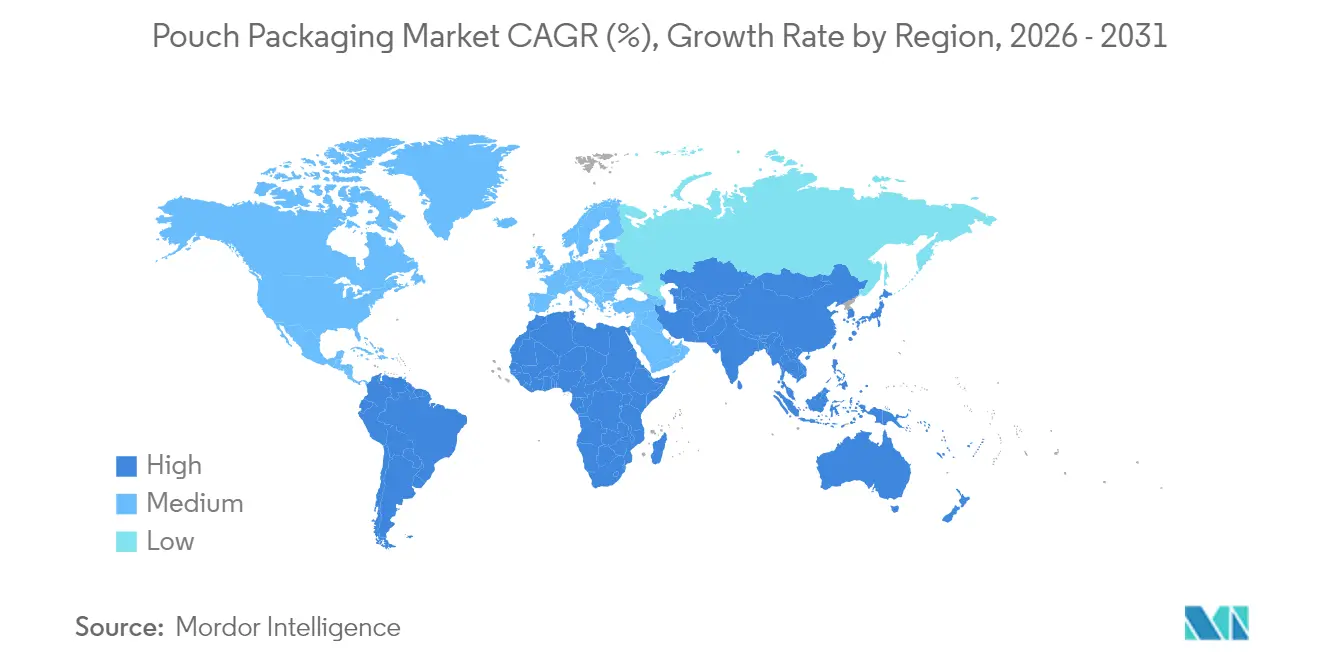
アジア太平洋は2025年のパウチ包装市場シェアの39.54%をリードし、2031年まで6.74% CAGRを記録すると予測されています。組織化された小売と厳格な食品安全法に推進された中国の包装食品への急速なシフトが、需要を旺盛に維持しています。インドの近代的流通の拡大が数量増加を牽引し、韓国のK-ビューティーエコシステムはフレキシブルコスメティックパックを世界に輸出しています。地域のコンバーターは、バージン樹脂サプライヤーへの近接性とコスト競争力のある労働力によって恩恵を受け、多国籍ブランドオーナーがパック仕様のグローバル統合を要求する中でも、ローカライズされたサプライチェーンを強化しています。
北米は、プレミアム化とeコマース対応にフォーカスした成熟した需要プロファイルを示しています。軽量設計は容積重量運賃制度の下で輸送コスト削減をもたらし、小売業者をハウスブランドパウチ採用に向かわせています。欧州の規制主導によるリサイクル適合性の推進は、モノマテリアルの展開を加速させ、ライフサイクル指標において剛性ガラスや多層カートンよりフレキシブルパックを優位に位置付けています。北欧市場はフレキシブルフィルムのデポジットスキームを試験的に導入し、EU全体での実施に向けたデータを提供しています。
南米、中東、アフリカは総体として新興の成長余地を提供しています。ブラジルの乳製品セクターはヨーグルトドリンク向けにスパウト付きパウチを採用し、コールドチェーンのエネルギー削減効果を挙げています。湾岸協力会議(GCC)加盟国は砂漠物流に耐える包装済み調理食品をパウチパック入りで輸入しており、アフリカのメガシティは日常的な必需品の手頃な小型サシェフォーマットに依存しています。インフラ面の課題は残るものの、人口動態の勢いと可処分所得の上昇が先進地域との格差を徐々に縮めていくでしょう。

規制環境
持続可能性と循環型経済に関する規則は、特に食品およびパーソナルケア分野において、パウチの設計や素材選定に引き続き影響を与えている。欧州連合では、包装および包装廃棄物に関する規則(EU)2025/40が2025年2月11日に発効し、2026年8月12日から一般適用が開始され、包装の最小化要件、リサイクル可能性基準、およびラミネート構造や封止部材の選定に影響する関連コンプライアンス文書に関する要件が強化される。
北米では、拡大生産者責任(EPR)の機運の高まりが、機械的リサイクル率の低い柔軟包装形態にコストおよび報告面での圧力を加えている。メリーランド州は2026年5月5日に包装・紙製品に関する生産者責任規制(COMAR 26.04.14)を採択し(2026年5月25日発効)、確実に回収・追跡可能な設計への移行を後押ししている。別途、食品接触適合性は依然としてパウチフィルムおよびバリア層の関門となっており、米国FDAは2026年5月に、食品接触用途で認可されているフタル酸エステル類を対象とした科学的評価を通じて市販後安全性評価活動を更新した。英国では、HMRCが2027年4月1日からプラスチック包装税の枠組み内で化学的にリサイクルされたプラスチックのマスバランスを認める方針を確認しており、パウチコンバーターやブランドがリサイクル含有率の主張や調達戦略を計画する上での指針となっている。
バリューチェーン分析
パウチ包装のバリューチェーンは、樹脂および特殊素材サプライヤー(PE、PP、PET、接着剤、インク、コーティング剤、EVOHおよびその他のバリア成分、さらに新興のバイオベース樹脂)から、フィルム押出・加工(MDO延伸、ラミネート、印刷、パウチ製造を含む)、封止部材サプライヤー(ジッパー、スライダー、注ぎ口、キャップ)、包装機械OEM(HFFSおよび成形済みパウチ充填ライン)、コパッカー、そして最終的に食品、飲料、家庭用品、パーソナルケア分野のブランドオーナーおよび小売業者に至るまで広範に及ぶ。主要なボトルネックは、規制主導のリサイクル可能性と性能要件の交差点にあり、コンバーターは、シール強度、剛性、酸素・水分バリア性能を維持しながら、多材料ラミネートをモノマテリアル構造へ再設計するよう迫られている。
最近の提携は、上流の素材供給、コンバーターのノウハウ、機械能力がどのように連携し、持続可能な構造を規模的にリスク低減しているかを示している。Charter Next Generationは、NOVA ChemicalsのConnersville(インディアナ州)拠点からのリサイクルポリエチレン(rPE)樹脂について長期的な調達関係を構築し、さらにShell Polymersとの間でISCC PLUS認証素材を用いた循環型ポリエチレン契約を締結し、リサイクル含有素材の供給可能性とトレーサビリティを強化した。技術面では、PTT Global Chemical(GC)、TPN FlexPak、Windmoeller and Holscherが協力し、EVOHバリアを備えたリサイクル可能性を意識した7層モノマテリアルMDOPEフィルムを開発した一方、ExxonMobilはW&H、B&B、Henkel(2026年1月)と提携し、機械的性能とリサイクル適合性の向上を図ったMDOベースのモノマテリアルPEパウチコンセプトに取り組んだ。下流側では、機器やソフトウェアがこれら新しいフィルム構造に対応できるよう調整されており、例えばMespackはHKEシリーズ(2026年4月)を発表した。これはAthenaソフトウェアによる自動段取り替えを備えたコンパクトで高速な水平型プラットフォームであり、SKU数や生産ロット長のばらつきが増す中で、柔軟かつ再現性のある操業の重要性が高まっていることを反映している。
競合環境
パウチ包装産業は、適度な断片化と急速な技術主導の統合のバランスを保っています。モノマテリアルバリアに関する特許活動は、コスト削減を超えて競争の主戦場となっています。HuhtamamiのblueloopプラットフォームはEUのリサイクル適合性基準に懸念を持つ顧客をいかに独自のポリマー化学技術でつなぎ留めるかを示しています。[3]Huhtamaki、「blueloopフレキシブルプラットフォーム概要」、Huhtamaki、huhtamaki.com
合併・買収は拠点よりも知見に焦点を当てています。TOPPANによるSonocoの熱成形・フレキシブル包装部門の18億米ドルでの買収は、米州全域にわたる22工場と700件の特許の即時ネットワークを確保するものです。特殊フィルム科学を持たないコンバーターは、イノベーションリーダーとの直接対決を避け、ニッチな地域市場やコーパッキングサービスにピボットしています。
設備投資は、能力増強よりもリサイクル対応インフラへの投資に重点が移っています。ケミカルリサイクルパートナーシップは長期的な原料の安定供給を約束しますが、ほとんどはパイロット規模にとどまっています。規制当局が拡大生産者責任費用を課す中、クローズドループソリューションを実証した企業は多国籍ブランドとの入札で優位性を得ます。その結果、無溶剤コーティングと相溶化剤に関する知的財産が戦略的な通貨となっています。
パウチ包装産業リーダー
Aluflexpack Group
Constantia Flexibles Group GmbH
ProAmpac Intermediate, Inc.
Amcor plc
Bischof + Klein SE and Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
最も明確な空白領域は、リサイクル可能性基準を満たしつつ、酸素に敏感な食品、飲料、パーソナルケア用リフィル製品の保存期間を保護する高バリア性モノマテリアルパウチのスケール化である。業界の協業はこのギャップを直接的に狙っている。GC、TPN FlexPak、Windmoeller and Holscherは、リサイクル可能な構造を意識したEVOHバリア付き7層モノマテリアルMDOPEフィルムのコンセプトを推進し、ExxonMobil、W&H、B&B、Henkel(2026年1月)は、より広範な採用に向けて機械的特性を改善したMDO対応のモノマテリアルPEパウチに取り組んだ。これらの取り組みは、リサイクルが困難なラミネートに頼ることなく、落下・耐穿刺性やシール強度を含む小売・eコマース流通のストレスに対応できる適合構造を確立できるコンバーターにとって、商業化の余地を生み出している。
ブランドがSKU数を拡大し、生産ロットを短縮し、リフレッシュサイクルを加速させる中、特にパック差別化と迅速な反復が重要となるeコマースおよびD2C形態において、操業上の俊敏性もまた機会となっている。投資やプラットフォームの発表は、コンバーターやOEMがこうした要件に積極的に対応していることを示唆している。BakPacは2026年4月に英国拠点に7台目のパウチ製造機を追加し、より高い生産量と複雑な多品種生産を支援した。また、Mespackは2026年4月にダウンタイム削減を目的としたソフトウェア対応の再現性ある段取り替えを備えたHKEシリーズを導入した。並行して、コンプライアンス主導のコンテンツおよびトレーサビリティ要件は、QRコード連動のパック情報やリサイクル可能性の案内など、デジタル対応の包装仕様に余地を生み出しており、EU PPWRなどの枠組みが2026年8月から一般適用に移行する中で、地域を越えて一貫して展開できるようになっている。
最近の業界動向
- 2026年4月:Amcorは、トレーとバリアライナーソリューションを一体化した繊維ベース包装の開発に向けて、Metsa GroupおよびG. Mondiniとの戦略的協業を発表し、Interpack 2026での実演に向けて位置づけられた。この動きは、柔軟パウチに加えてAmcorの包装プラットフォームの選択肢を広げるとともに、小売対応パックにおけるプラスチック使用量削減形態および機械適合性のあるバリア性能に対するブランドオーナーの需要に応えるものである。
- 2025年3月:Constantia Flexiblesは、Montana Tech Components AGおよびXoris GmbHからAluflexpack AGの過半数株式(約57%)の取得を完了し、スクイーズアウトおよび上場廃止に向けた手続きを開始した。この取引はConstantiaの柔軟包装事業の展開範囲と技術ポートフォリオを拡大し、食品・医薬品包装要件全般にわたって多国籍顧客に対応する能力を強化するものである。
- 2025年1月:ProAmpacは、食品用および非食品用途向けにポストコンシューマーリサイクル含有率を高めたProActive PCR柔軟パウチ製品群を発表した。この発売は、ブランドオーナーのリサイクル含有率目標達成を支援するとともに、シール強度およびバリア性能を損なうことなくPCR適合構造を確立するようコンバーターへの競争圧力を高めている。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートにおけるパウチ包装市場は、製品の収容・保護に使用されるフレキシブルパウチパックを対象としており、あらかじめ成形されたプレメイド形式およびロールストック形式を含み、一般的な最終用途においてブランドオーナーや包装業者に販売されるパウチに転換されるものを含みます。
調査対象外:剛性包装形式(ボトル、瓶、缶など)および包装機械の売上高は、パウチパック購入に直接含まれる支出でない限り除外します。
セグメンテーション概要
- 素材別
- プラスチック
- ポリエチレン(PE)
- ポリプロピレン(PP)
- ポリエチレンテレフタレート(PET)
- ポリ塩化ビニル樹脂(PVC)
- その他プラスチック
- 紙
- アルミ箔
- 生分解性・コンポスタブル
- プラスチック
- 製品タイプ別
- フラット(ピロー・サイドシール)
- スタンドアップ
- スパウト付き
- レトルト
- 無菌
- スティックパック・サシェ
- ロールストック・プレメイドパウチ
- クロージャータイプ別
- ジッパー
- スパウトとキャップ
- ティアノッチ
- スライダー
- その他クロージャータイプ
- エンドユーザー産業別
- 食品
- キャンディ・菓子
- 冷凍食品
- 生鮮食品
- 乳製品
- 乾物・シリアル
- 食肉・家禽・水産物
- ペットフード
- その他食品(ソース、コンディメント、スプレッド)
- 飲料
- アルコール飲料
- ノンアルコール飲料
- 医療・医薬品
- パーソナルケア・コスメティクス
- ホームケア・家庭用
- その他エンドユーザー産業
- 食品
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他アジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ケニア
- その他アフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場境界の設定、バリューチェーンのマッピング、およびパウチパック需要を説明する参照系列の収集に使用されました。フレキシブル包装材料・製品に関するUN Comtrade輸出入統計、米国国勢調査局の製造業データ、Eurostatの包装・工業生産統計、世界銀行のマクロ経済指標、政府機関が公表した包装廃棄物・リサイクル指令な、可能な限り公的・公式情報源を使用しました。
また、企業の年次報告書、投資家向けプレゼンテーション、プレスリリースを精査し、設備増強、基材の転換、モノマテリアル採用の進捗を追跡し、これらを前提条件の範囲設定に反映させました。一部では、企業財務情報、バリアフィルムおよびクロージャーに関する特許調査、方向性の一致するフローを検証するための出荷レベルの貿易確認に有料データベースを使用しました。このリストは網羅的なものではなく、データ収集・検証・調査の明確化のために他の多くの公開情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、実際にパウチパックとして転換・販売されているものの検証、および素材選択・バリア層・クロージャー機能による価格変動の把握に重点を置きました。APAC、EMEA、南北アメリカにわたるパウチコンバーター、素材サプライヤー、ブランドオーナー、包装調達チームと対話し、異なる需要パターンや規制要件に照らして前提条件をストレステストしました。
一次調査フィールドワーク回答者分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:14% | APAC:41% |
| 中位層:51% | 部門・ユニットリーダー:27% | EMEA:34% |
| 中小規模プレイヤー:17% | マネージャー:59% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、最終用途の生産動向とフレキシブル包装集約度から包装需要を再構築し、それを製品カテゴリーおよび地域別のパウチシェアに変換するトップダウンアプローチで構築されました。需要プールが形成された後、パウチに紐づくコンバーター売上のサンプリング、パウチタイプ別の1,000単位あたりの標準価格の検証、ミックスシフトを調整するためのチャネルフィードバックの活用など、選択的なボトムアップ近似を用いた検証を実施しました。
主要インプットには、包装食品・飲料の数量、剛性パックからスタンドアップ・スパウト付き形式への移行、レトルトおよび高バリアパウチの地域別普及率、樹脂およびアルミ箔の価格動向、素材選択に影響するリサイクルおよび拡大生産者責任規則の変化が含まれます。企業または国別データが欠如している場は、工業生産、フレキシブル包装製品の貿易収支、インタビューで検証した転換比率などの代理指標を用いてギャップを補完しました。
予測においては、包装消費成長と素材価格動向に関する回帰ベースの感度分析に支えられたシナリオ分析を使用し、パウチ転換率、薄肉化、プレミアムクロージャー採用についてインタビュー対象者が見込む内容でパスを精緻化しました。
データ検証と更新サイクル
アウトプットは、包装材料の貿易パターン、設備増強の発表、最終用途生産の変化などの独立したシグナルと照合し、承認前に外れ値を調査しました。主要な前提条件がコンバーターや購買担当者の説明から大きく乖離した場合、チームは情報源に再連絡してモデルを再実行し、変更が追跡可能な状態にしました。
レポートは年次で更新され、樹脂価格の急変、主要な規制変更、注目すべき設備増強など重要なイベントが発生した場合には中間更新を実施します。納品前にアナリストが最終レビューを行い、最新の公開情報が反映されていること、および前年比の動向が追跡指標と整合してることを確認します。
Mordor Intelligenceのパウチ包装市場規模算定と他の公表推計との比較
パウチ包装の公表市場規模が大きく乖離して見えることがありますが、これは基礎となる調査範囲が整合していないことや、測定単位が必ずしも比較可能でないことに起因します。相違は通常、何をパウチとして計上するか、推計が金額ベースか数量ベースか、素材・地域をまたいだ価格の扱い方から生じます。
まず単位数量と転換ミックスを追跡し、次に地域別の価格確認を通じて金額に変換することで、Mordor Intelligenceは560.46 ビリオン 米ドル(2026年)を報告しており、より狭い範囲のフレキシブルパウチのみを対象とする情報源や、単一のグローバル平均販売価格の推移を使用する情報源とは一致しません。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 560.46 ビリオン 米ドル(2026年) | |
| 業界調査出版社A | 38.20 ビリオン 米ドル(2024年) | 一部のフレキシブルパウチ形式に近い狭い定義を使用しており、転換済みロールストック活動の大部分を除外している可能性があり、合計が圧縮されます。基準年と通貨タイミングも異なる場合があり、インフレおよび樹脂連動価格が公表値に反映されにくくなります。 |
| 包装インサイトポータルB | 45.62 ビリオン 米ドル(2025年) | この推計は金額のみを対象としており、特に素材の薄肉化やモノマテリアル代替が中立として扱われる場合、想定平均販売価格の影響を受けやすい傾向があります。地域ウェイトの違い(または産業用途や一部の非食品用途の除外)により、より広い需要プールと比較してさらに合計が下方にシフトする可能性があります。 |
表中の乖離は主に境界の選択と、パウチタイプ・素材・地域をまたいだ単位価格の積み上げ方を反映しています。需要プールが明確な消費シグナルに基づいて設定され、サプライヤーおよび購買担当者のフィードバックとクロスチェックされることで、最終的な数値はミックスと素材コストの変化に応じて再現・更新しやすい状態を維持します。


レポートで回答される主要な質問
パウチ包装市場の現在の規模はどのくらいですか?
パウチ包装市場規模は2026年に5,604億6,000万単位です。
パウチフォーマットに対するグローバル需要はどの程度の速さで成長すると予測されていますか?
数量は3.98% CAGRで増加し、2031年までに6,812億2,000万単位に達する見込みです。
規模と成長の両面でリードしている地域はどこですか?
アジア太平洋は2025年に39.54%のシェアを保有し、2031年まで6.74% CAGRで成長する見込みです。
持続可能性規制はパックデザインにどのような影響を与えていますか?
EU PPWRなどの規制は、機械的リサイクルを可能にするモノマテリアルパウチへの移行を加速させています。
従来のプラスチックに対してどの素材が支持を集めていますか?
生分解性・コンポスタブル基材は、規制当局が循環性を推進することで6.05% CAGRで拡大しています。
最も成長が速いクロージャータイプはどれですか?
スパウト・キャップシステムは、液体用途の増加により5.61% CAGRで成長すると予測されています。
最終更新日:



