
インド家禽肉市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
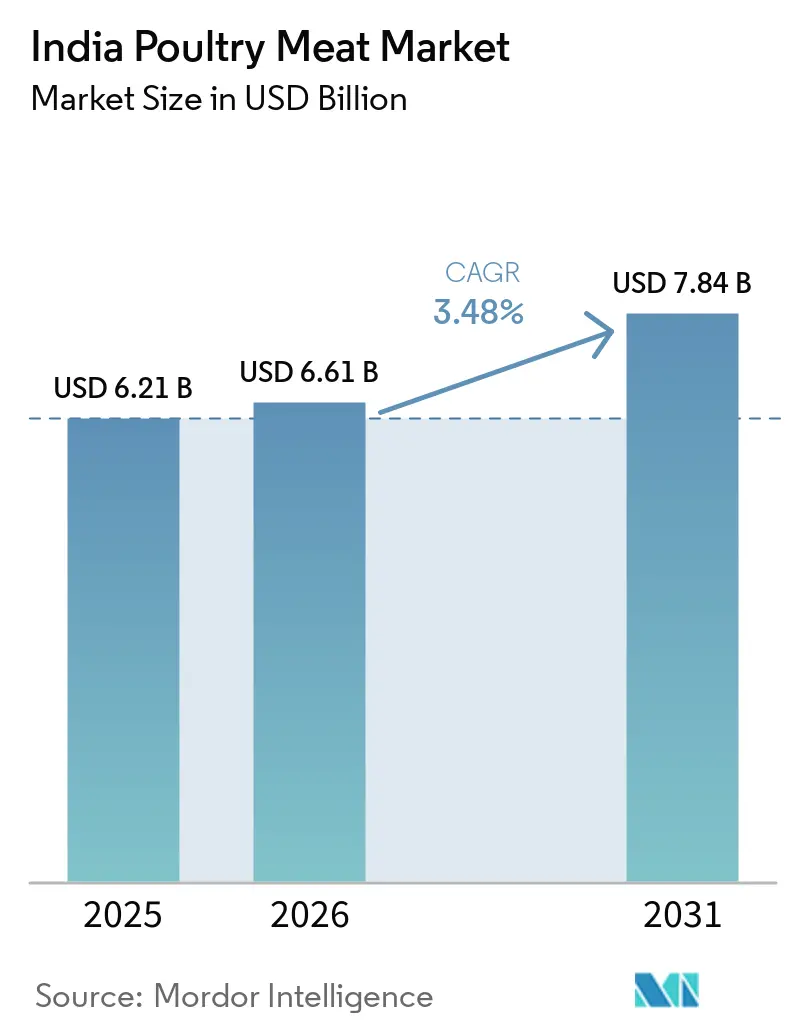
| 基準年の市場規模 (2025) | 6.21 十億米ドル |
| 市場規模 (2026) | 6.61 十億米ドル |
| 市場規模 (2031) | 7.84 十億米ドル |
| 成長率 (2026 - 2031) | 3.48 % |
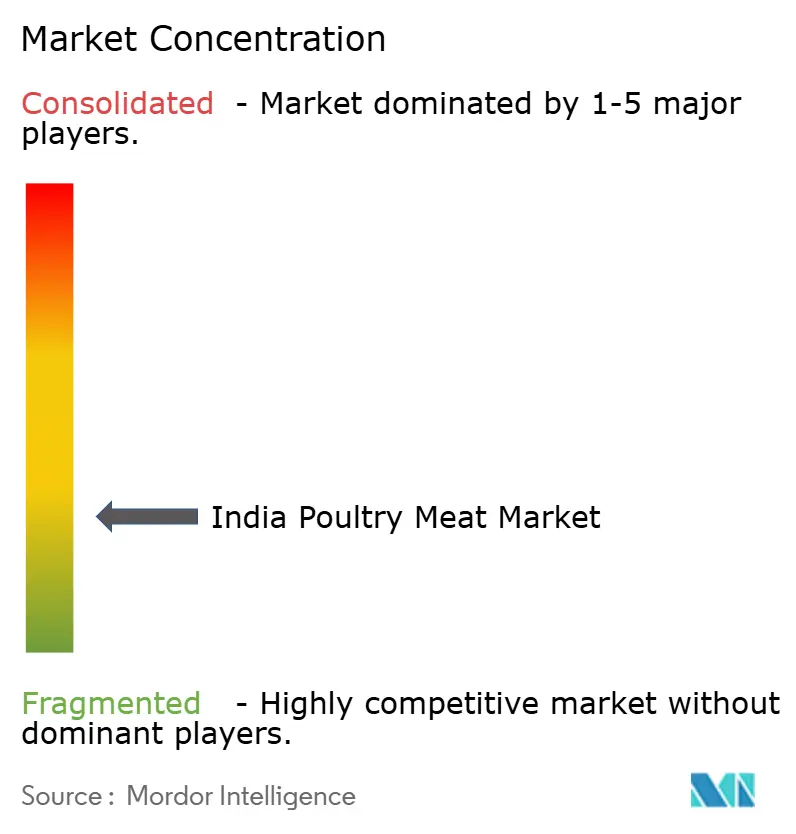
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド家禽肉市場分析
インドの家禽肉市場規模は2025年に62.1 ビリオン 米ドルと評価され、2026年の66.1 ビリオン 米ドルから2031年には78.4 ビリオン 米ドルに達すると推定されており、予測期間(2026〜2031年)のCAGRは3.48%です。この成長は、健康志向のタンパク質消費の急増、政府主導のコールドチェーンインフラ整備、そしてサプライチェーンの急速な正規化によって促進されており、依然として取引量の約85%が生鮮市場(ウェットマーケット)から調達されています。組織化された食肉加工業者は、1時間あたり237,800羽を処理できる能力の増強を進めています。一方、デジタルの直接消費者向けプラットフォームは、生鳥取引業者のマージンを圧縮するだけでなく、ブランド化された冷蔵・冷凍の家禽カット品への移行を加速させています。投資の勢いは顕著であり、インド家禽業者連盟(Indian Poultry Alliance)は2028年までにハラール認証生産ラインへ約2.4 ビリオン 米ドルを投資する計画です。同時に、政府はMOFPI(食品加工産業省)の報告によると、395件のコールドチェーンプロジェクトの開発に約2.3 ビリオン 米ドルを配分しています。KFCやマクドナルドなどのクイックサービスの大手チェーンは、大都市圏から地方中核都市(ティア2都市)へと店舗展開を拡大しています。この拡大により、サプライヤーは厳格な仕様への準拠とトレーサビリティ監査の受審が求められています。インテグレーターは、IoT活用型の飼育施設とロボットによる骨抜き加工を導入することで業務を革新しています。このイノベーションにより、飼育サイクルが42日間に短縮されるとともに、飼料転換率が向上し、抗生物質残留規制の強化に伴うバイオセキュリティ費用の上昇が続く中でも利益率の維持が可能となっています。
主要レポートのポイント
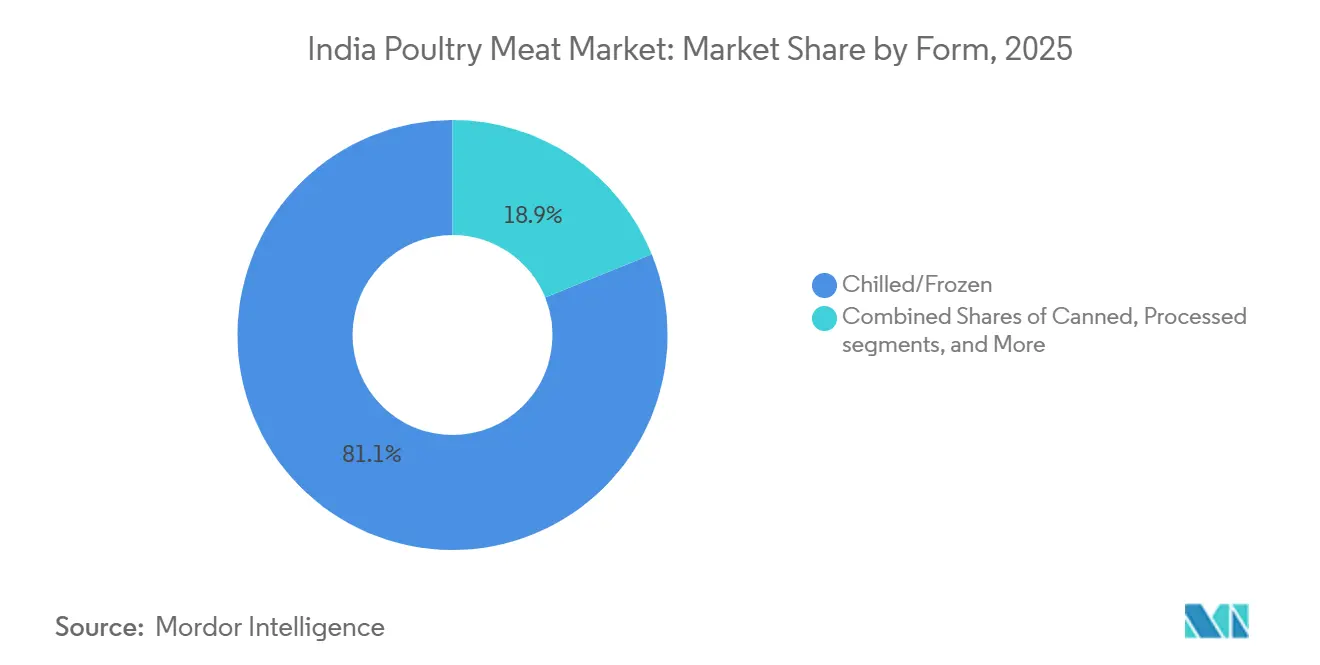
- 形態別では、冷蔵・冷凍家禽が2025年の収益シェアの81.12%を占め首位となっており、加工カットは2031年まで5.14%のCAGRで成長し、全形態の中で最も高い成長率となる見込みです。
- 種別では、鶏が2025年のインド家禽肉市場規模の85.15%のシェアを占め、鴨が2031年まで6.32%のCAGRで最も高い成長率を示しています。
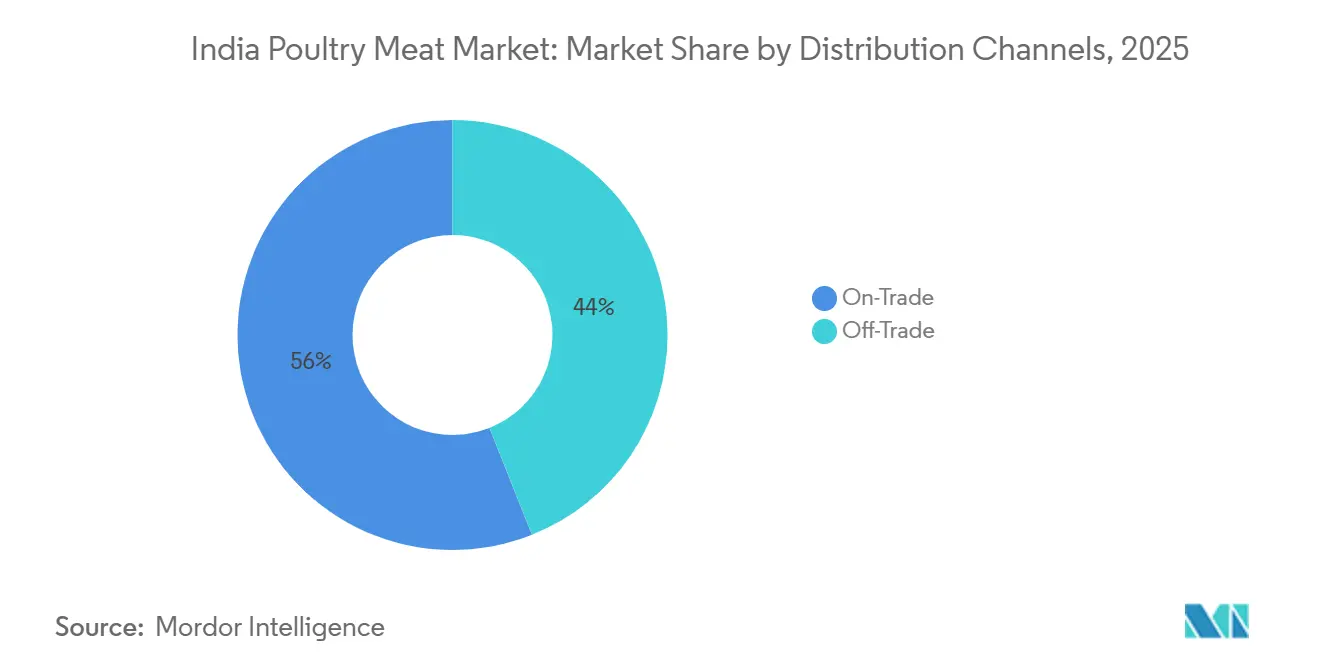
- 流通チャネル別では、オントレードチャネルが2025年のインド家禽肉市場シェアの56.58%を占め、オフトレード小売は2031年まで4.11%のCAGRで拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(約〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康意識の高まりによるタンパク質消費の増加 | +0.4% | インド全土、特にムンバイ、バンガロール、チェンナイで顕著 | 中期(2〜4年) |
| 都市化と可処分所得の増加による加工家禽需要の拡大 | +0.8% | 第1層および第2層都市 | 長期(4年以上) |
| クイックサービスレストラン(QSR)とフードデリバリープラットフォームの拡大 | +0.7% | 大都市圏および第2・第3層都市中心部 | 短期(2年以内) |
| 育種、自動化処理、コールドチェーンにおける技術革新 | +0.6% | 全国規模、アーンドラ・プラデーシュ州、タミル・ナードゥ州、カルナータカ州が主導 | 中期(2〜4年) |
| オーガニック、抗生物質不使用、ハラール認証製品への移行 | +0.5% | マハーラーシュトラ州、西ベンガル州、プレミアム都市部セグメント | 長期(4年以上) |
| 即食・付加価値家禽製品の成長 | +0.5% | 大都市圏から第2層都市への拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
都市化と可処分所得の増加による加工家禽需要の拡大
動物畜産・酪農省の最新推計によると、インドの1人当たり家禽肉消費量は年間3.1キログラムです[1]。この数値は世界平均の17キログラムを大幅に下回っています。特に、都市部世帯の平均消費量は1.08キログラムであり、農村部の0.24キログラムを大きく上回っています。ムンバイ、バンガロール、チェンナイなどの大都市圏では、1人当たり消費量が15キログラムを超えています。都市部への移住が加速し、可処分所得が増加するにつれて、都市と農村の消費格差は拡大しています。この変化により、都市部では従来の生鮮市場で生鳥を購入するのではなく、ブランド化された衛生的に処理された家禽カットに割増価格を支払う意欲を持つ新たな消費者層が生まれています。このトレンドは、食事の準備を効率化できる事前マリネ済みの分量管理された製品の魅力から、共働き世帯において特に顕著です。この進化する消費パターンは、オフトレード流通のシェアを拡大している組織化された小売チェーンや現代的な商業形態に有利に働いています。孵化場から販売時点までコールドチェーンの完全性を維持できる統合型家禽企業もその恩恵を受けています。
クイックサービスレストランとフードデリバリープラットフォームの拡大
クイックサービスレストランネットワークは、標準化された家禽カットの最大の機関投資家となっており、KFCインドは1,100店舗以上、マクドナルドインドは600店舗以上を展開し、サイズ、脂肪含有量、抗生物質不使用認証に関する厳格な仕様のもと、年間数万メートルトンを共同調達しています。2,000店舗以上を運営するドミノ・ピザは、鶏肉ベースのトッピングやサイドメニューを導入し、従来の骨付き形態を超えた需要の多様化を図っています。フードアグリゲータープラットフォームであるSwiggy、Zomato、およびBlinkitやZeptoなどのクイックコマース参入企業の台頭により、不動産経済的な理由からQSRの普及が歴史的に限られていた第2・第3層都市へのレストランのリーチが拡大しています。この地理的拡散により、家禽インテグレーターは地域の処理拠点を設立し、ジャストインタイムの配送ウィンドウを満たすための急速冷凍能力への投資を余儀なくされています。Yum! Brandsだけで2024年にインド全土で100店舗以上を開店しており、このペースはサプライヤーに複数年契約の締結とフランチャイザーの監査要件を満たすトレーサビリティシステムへの共同投資を求めています。
育種、自動化処理、コールドチェーンにおける技術革新
環境制御型家禽飼育施設は、6年前の5%から現在の15〜20%へと普及率が向上しており、農業・加工食品輸出開発機構(APEDA)によると、18〜21度の最適温度帯と1平方メートルあたり6〜8羽の飼育密度を維持しています。この進歩により、飼料転換率が顕著に改善され、熱ストレス時の死亡率が低下しました。大手インテグレーターは、アンモニア、二酸化炭素、湿度のリアルタイム監視のためのIoTセンサー、跛行を識別するための歩行分析コンピュータビジョンシステム、成長段階に基づいて給餌量を調整する自動給餌アルゴリズムなど、精密畜産ツールを活用しています。これらの技術は、42日間の育成サイクルを短縮し、1キログラムあたりの生産コストを削減するために設計されています。処理面では、4つの処理施設を運営するSuguna Foodsなどの企業が、手作業に代わるロボットによる骨抜きおよびポーション加工ラインを導入しています。Sugunaは、4年以内に加工食品の生産量を年間30,000トンから60,000トンに倍増させることを目指しています。2025年7月、政府がプラダン・マントリ・キサン・サンパダ・ヨジャナの下で追加の19億2,000万インドルピー(2,310万USD)を配分したことで、コールドチェーンインフラが大幅に強化されました。食品加工産業省の報告によると、この資金は395件のプロジェクト(うち291件はすでに稼働中)を支援し、処理工場と小売店舗間のラストマイルギャップに対処しています[2]。
オーガニック、抗生物質不使用、ハラール認証製品への移行
ハラール認証は、インドが2023〜24年度に1億8,300万USD相当の家禽製品を輸出した中東の輸出市場において、前年比41.4%増という実績とともに、アラブ首長国連邦、サウジアラビア、オマーン、カタール、クウェートを含む仕向け地向けに交渉の余地のない要件として浮上しています。ジャミアット・ウラマー・イ・ヒンド・ハラール・トラストやハラール・インディアなどの国内認証機関は、輸入国の基準を満たす監査証跡を提供していますが、処理能力がボトルネックとなっており、複数国のハラール認定を保有する大規模工場は10数か所に満たず、インドが現在の数量を超えて輸出を拡大する能力を制限しています。同時に、成長促進剤や予防的抗菌薬を使用せずに飼育された抗生物質不使用家禽は、抗菌薬耐性に対する消費者の意識と、食品事業者に期限切れ在庫および残留物検査に関する四半期データの提出を義務付けるインド食品安全基準局(FSSAI)の2024年12月指令に後押しされ、都市部小売においてプレミアムニッチを開拓しています[3]。国家有機生産プログラムの下で認証されたオーガニック家禽は、コスト差異のため総生産量の1%未満にとどまっていますが、Sneha FarmsやSuguna Foodsなどのプレイヤーは、30〜40%のプレミアムを支払う意欲のある健康志向セグメントをターゲットとしたパイロット商品を展開しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(約〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 植物性タンパク質代替品との競争激化 | -0.2% | 可処分所得が高く環境意識の高い都市部大都市圏 | 長期(4年以上) |
| 鳥インフルエンザの頻発による生産・供給の混乱 | -0.4% | 全国規模、ケーララ州、ジャールカンド州、オディシャ州、西ベンガル州で深刻な影響 | 短期(2年以内) |
| 抗生物質、成長ホルモン、バイオセキュリティに関する厳格な規制 | -0.3% | 全国規模、FSSAIが施行し輸出志向州でより厳格なコンプライアンス | 中期(2〜4年) |
| 食品安全、衛生、抗生物質残留に関する消費者の懸念 | -0.2% | インド全土、メディア露出が高い都市部でより顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
鳥インフルエンザの頻発による生産・供給の混乱
2024年1月にケーララ州アラップーザ地区で発生した鳥インフルエンザH5N1の発生により、38,000羽が殺処分され、半径10キロメートル以内の生鳥の移動を停止する封じ込めゾーンが設定され、隣接州のスポット価格が圧迫され、インテグレーターは在庫の評価損を余儀なくされました。2024年2月のジャールカンド州ランチー地区および2024年3月のオディシャ州プリー地区での相次ぐ検出は、1週間でマージンを消し去りかねない人獣共通病原体に対するセクターの脆弱性を浮き彫りにしました。経済的打撃は直接的な殺処分コストを超えて広がっており、小売需要は影響を受けた地域で4〜6週間にわたり通常15〜20%縮小し、消費者が代替タンパク質に切り替える一方、輸出出荷は衛生・植物検疫プロトコルを発動する輸入国から一時的な禁止措置を受けます。政府の2024年家禽疾病行動計画は迅速対応チームと補償制度を義務付けていますが、小規模契約農家が大多数の鳥を供給する産業の分散した構造が、バイオセキュリティの施行とトレーサビリティを複雑にしています。家禽セグメントが牽引してQ1 FY25に前年比287%の利益増を報告したVenkateshwara Hatcheriesのように、地理的に多様化した事業を持つインテグレーターは、単一州のプレイヤーよりも局所的なショックを吸収する上で有利な立場にあります。
抗生物質、成長ホルモン、バイオセキュリティに関する厳格な規制
インド食品安全基準局は動物用医薬品の残留限度値を段階的に厳格化しており、処理業者は屠殺前の休薬期間を実施し、死体がサプライチェーンに入る前に第三者機関による検査を実施することを求めています。コンプライアンスコストは無視できません。疾病圧力と予防的抗生物質の必要性を低減する環境制御型飼育施設は、1羽あたり50〜70インドルピーの初期設備投資を追加する可能性があり、成長促進剤に代わるプロバイオティクスや有機酸などの飼料添加物は10〜15%のコストプレミアムを伴います。低コスト資本へのアクセスが限られる小規模インテグレーターはマージン圧縮に直面し、大手プレイヤーが不良資産を取得することで統合が加速しています。2024年12月のFSSAI指令による期限切れ食品と抗生物質残留データの四半期報告義務化は、特に輸入国がインドの認証を自国の医薬品安全監視データベースと照合する輸出市場向け処理業者にとって、管理上の負担をさらに高めています。逆説的に、これらの規制はトレーサビリティインフラにすでに投資した企業に競争上の優位性をもたらしています。Godrej Agrovetが2024年8月にGodrej Tyson Foodsの残り49%の株式を3億2,300万インドルピー(390万USD)で取得したのは、進化するインドおよび国際基準を満たすためにTysonのグローバル食品安全プロトコルを活用することを一因としていました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
急速冷凍が数量を支え、加工カットがマージンを獲得冷蔵・冷凍製品は2025年の収益の81.12%を提供し、困難な地形での冷蔵設備の設備投資の最大半分をカバーする補助金に支えられています。機関投資家は、0〜4°Cで12日間の保存期間を提供する中央処理された死体を好みます。生鮮家禽は、衛生上の懸念よりも鮮度の認識が優先される生鮮市場での地位を維持しています。ナゲット、ソーセージ、マリネ済みテンダーが主導する加工セグメントは5.14%のCAGRで拡大しており、インド家禽肉市場全体を上回っています。ITCのマスターシェフシリーズは2024年に再ローンチされ、現在60の外食産業都市と30の小売都市で冷凍食品シェアの15〜20%を目標としています。
丸鶏の10〜15%に対して25〜30%という高い粗利益率が、インテグレーターに追加のパン粉付けおよびバッター加工ラインへの投資を促しています。Suguna Foodsは4年以内に加工生産量を年間60,000トンに倍増させ、現代的な商業施設やオンライン食料品店に数量を供給する計画です。付加価値SKUの普及拡大は、調理時間を利便性と引き換えにする都市部消費者との粘着性を高めます。加工製品のインド家禽肉市場規模は2026年から2031年の間に少なくとも3億8,000万USD増加すると予測されており、この構造的プレミアム化トレンドを反映しています。

種別:
ブロイラーの規模の経済と地域の水禽嗜好ブロイラーは42日間の育成サイクルと1.6:1の飼料転換率により、2025年の数量の85.15%を提供しました。垂直統合型チェーンは、種鶏、飼料、育成、処理にわたってマージンを確保し、QSRへの安定した供給を実現しています。鴨の消費量は総トン数の5%未満ですが、インド家禽肉市場内で最も高い6.32%のCAGRで拡大しています。需要は、風味豊かな水禽を好む西ベンガル州とアッサム州の料理に根ざしています。
商業的な鴨の養殖は依然として分散しており、モンスーンの採食に結びついた裏庭の群れと季節的な生産が続いています。専門的な孵化場と配合飼料の不在がスケーラビリティを制限していますが、Skylark Hatcheriesによるパイロットプロジェクトはブロイラー統合の経済性を再現することを目指しています。七面鳥とウズラはニッチなカテゴリーを構成しており、ウズラの卵は現代的な商業施設の健康食品コーナーで販売されるタンパク質豊富なスナックとして注目を集めています。全体として、種の多様化は疾病リスクと地域の嗜好の変動に対するヘッジを提供し、インド家禽肉産業の長期的な回復力を強化しています。
流通チャネル別:
機関投資家が数量を支え、デジタルプラットフォームが小売を再形成オントレードチャネルは2025年の価値の56.58%を獲得しました。QSRチェーンは複数年の供給契約を締結し、処理業者の収益を安定させ、分量管理の要求を満たすためのロボット骨抜きラインへの投資を正当化しています。機関向けケータリング業者、病院、企業食堂は大量の数量を追加しますが、価格交渉を積極的に行い、規模の効率性を提供できる統合サプライヤーを好みます。オフトレード小売は2031年まで4.11%で成長しています。FreshToHomeは農場から直接調達し、数時間以内に急速冷凍し、80都市で24時間配送を約束しています。
インド初の食肉特化ユニコーンであるLiciousは、独自のコールドチェーンとサブスクリプションバンドルでこのモデルを補完しています。BlinkitやZeptoなどのクイックコマースプラットフォームは15分で冷蔵家禽を配達し、生鮮市場の利便性の優位性を侵食しています。スーパーマーケットは訓練された衛生管理者が配置された店内精肉コーナーを拡大し、管理された条件下で目に見える鮮度を求める消費者に中間的な選択肢を提供しています。オフトレードチャネルのインド家禽肉市場シェアは2031年までに46%に上昇し、オントレードのリードを縮小すると予測されています。
地理的分析
南部諸州、アーンドラ・プラデーシュ州、タミル・ナードゥ州、カルナータカ州、テランガーナ州は、飼料コストを低く抑えるトウモロコシと大豆ベルトへの近接性を活かし、全国の家禽生産量の45%を生産しています。統合型プレイヤーは、物流コストを最小化するために半径200キロメートル以内に孵化場、飼料工場、処理工場を集積させています。マハーラーシュトラ州、ハリヤーナー州、西ベンガル州はそれぞれ生産量の11%以上を占めており、契約農業ネットワークが西部および東部回廊に波及していることを反映しています。
第2・第3層都市は次の需要フロンティアを代表しています。マクドナルドインドとKFCはこれらの地域への急速な店舗展開を計画しており、処理業者は配送時間を短縮しコールドチェーンの完全性を維持するサテライト工場の建設を余儀なくされています。プラダン・マントリ・キサン・サンパダ・ヨジャナの下での政府補助金は困難な地形を優先し、北東部とヒマラヤ山麓のインフラギャップを埋めることを目指しています。新たな冷蔵プロジェクトが稼働するにつれて、2031年までにこれらの未開拓地域での加工家禽の普及率が4ポイント上昇すると予想されています。
東部諸州は独自の種の嗜好を示しています。鴨肉は西ベンガル州とアッサム州の祭礼料理において文化的な威信を享受しており、ブロイラーの優位性を制限し、専門的な水禽インテグレーターに機会をもたらしています。疾病管理能力は地域によって異なります。ケーララ州は2024年のH5N1発生に迅速に対応し、より広範な感染を防ぎましたが、ジャールカンド州での動員の遅れにより局所的な拡散を許しました。バイオセキュリティ施行の不均一さは、インド家禽肉市場を守るための疾病監視の全国的な調和の必要性を浮き彫りにしています。
競争環境
インド家禽肉市場は依然として分散した性質を持ち、地域および国際的なプレイヤーが市場で事業を展開しています。Suguna Foods、Venkateshwara Hatcheries、Skylark Hatcheriesは合わせて数量の約28%を占めています。Sugunaは70の孵化場、60の飼料工場、4つの処理工場を運営し、15,000の村にわたる42,000の契約農家にサービスを提供しています。そのDelFrez小売チェーンは2028年までに250店舗から1,000店舗に拡大し、下流のマージンを獲得することを目指しています。
Venkateshwara HatcheriesはCobbとの合弁事業を活用して南アジア全域に種鶏を輸出し、Q1 FY25に287%の利益増を報告しました。Skylark Hatcheriesは北インドに注力し、ハリヤーナー州とウッタル・プラデーシュ州で種鶏農場を運営しています。直接消費者向けイノベーターのFreshToHomeとLiciousは卸売業者を迂回し、農場ゲートでの供給を確保し、都市部でのプレミアムを実現しています。
産業構造は従来の農業経営から統合型ビジネスモデルへと進化しており、主要プレイヤーはバリューチェーン全体にわたって拡大しています。セクターでの合併・買収活動は限られていますが、特に技術移転と市場アクセスのための戦略的パートナーシップと合弁事業が一般的です。ITCやGodrejなどの大手国内コングロマリットは食品加工部門を通じて市場に参入し、プロフェッショナルな経営手法と現代的な小売コンセプトをもたらしています。市場では、地域のブランド認知度と確立された流通ネットワークを通じてそれぞれの地理的エリアで強固な地位を維持する地域プレイヤーの参加も顕著です。
インド家禽肉産業リーダー
-
Skylark Hatcheries Private Limited
-
Sneha Farms Pvt. Ltd.
-
Suguna Foods Private Limited
-
Tyson Foods Inc.
-
VH Group
- 注:主要企業の掲載順は順位を示すものではありません。
インドの家禽肉市場 このレポートでカバーされる企業
- Suguna Foods Pvt Ltd
- Sneha Farms Pvt Ltd
- Venkateshwara Hatcheries (VH Group)
- Skylark Hatcheries Pvt Ltd
- Shanthi Feeds Pvt Ltd
- Godrej Tyson Foods Ltd
- India Broiler (IB) Group Pvt Ltd
- SKM Feeds & Foods India Pvt Ltd
- Lifeline Feeds India Pvt Ltd
- Tyson Foods Inc.
- ITC Ltd (Master Chef)
- Al Arif Foods
- Zappfresh (DSM Fresh Foods Pvt Ltd)
- FreshToHome Foods Pvt Ltd
- Allana Group – Indian Poultry Alliance
- Shalimar Group
- Kasturi Poultry Farms
- ProTAC Ventures
- Srinivasa Hatcheries Ltd
- Eggway International Asia Pvt Ltd
最近の産業開発事情 インドの家禽肉市場
- 2025年10月:インドの大手冷凍食品ブランドであるITCマスターシェフは、チキン・マライ・シーク・ケバブとピリピリ・フレンチフライを発売し、利便性の高い高品質スナックのラインナップを強化しました。チキン・マライ・シーク・ケバブは、マイルドなスパイスとデイリーの風味を持つクリーミーでジューシーなタンパク質豊富な一口サイズで、口の中でとろける食感を提供します。
- 2025年4月:クドゥンバシュリーは、ケーララ・チキン・プロジェクトの下でケーララ・チキンブランドの冷凍・冷蔵付加価値製品を製造・販売するため、ティルヴァナンタプラムのカディナムクラムに鶏肉処理工場を、アナヤラにミニユニットを設立しました。
- 2024年12月:クドゥンバシュリーは、チキン・ドラムスティック、骨なし胸肉、チキン・ビリヤニカット、チキン・カレーカット、丸鶏を含むケーララ・チキンブランドの付加価値製品を正式に発売しました。すべての製品は新鮮な冷凍品です。
インド家禽肉市場レポートの範囲
インド家禽肉市場は、形態別に缶詰、冷蔵・冷凍、生鮮、加工肉に区分されています。加工肉はさらに、デリミート、マリネ・テンダー、ミートボール、ナゲット、ソーセージ、その他の加工家禽肉に区分されています。種別では、市場は鶏、鴨、七面鳥、その他の家禽に区分されています。流通チャネル別では、市場はオフトレードとオントレードに区分されています。オフトレードはさらに、スーパーマーケット・ハイパーマーケット、コンビニエンスストア、オンライン小売店、その他の流通チャネルに区分されています。市場規模は、上記のすべてのセグメントについてUSDの金額ベースで算出されています。
セグメンテーション概要
| 缶詰 | |
| 冷蔵・冷凍 | |
| 生鮮 | |
| 加工 | デリミート |
| マリネ・テンダー | |
| ミートボール | |
| ナゲット | |
| ソーセージ | |
| その他の加工家禽 |
| 鶏 |
| 鴨 |
| 七面鳥 |
| その他の家禽 |
| オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | |
| オンライン小売チャネル | |
| その他の流通チャネル | |
| オントレード |
| 形態 | 缶詰 | |
| 冷蔵・冷凍 | ||
| 生鮮 | ||
| 加工 | デリミート | |
| マリネ・テンダー | ||
| ミートボール | ||
| ナゲット | ||
| ソーセージ | ||
| その他の加工家禽 | ||
| 種 | 鶏 | |
| 鴨 | ||
| 七面鳥 | ||
| その他の家禽 | ||
| 流通チャネル | オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | ||
| オンライン小売チャネル | ||
| その他の流通チャネル | ||
| オントレード | ||
市場の定義
- 食肉 - 食肉とは、食用に使用される動物の肉またはその他の可食部位と定義されます。食肉産業の最終用途は人間の消費のみで構成されています。食肉は一般的に家庭での調理・消費のために小売店から購入されます。調査対象市場では、未調理の食肉のみが考慮されています。これは「加工」形態の下でカバーされているさまざまな形態で処理される可能性があります。食肉のその他の購入は、外食施設(レストラン、ホテル、ケータリングなど)での食肉消費を通じて行われます。
- その他の食肉 - その他の食肉セグメントには、ラクダ、馬、ウサギなどの食肉が含まれます。これらはあまり一般的に消費されない食肉の種類ですが、世界の特定の地域では存在感を持っています。赤肉の一部であるにもかかわらず、市場をより深く理解するためにこれらの食肉の種類を別途考慮しています。
- 家禽肉 - 白肉とも呼ばれる家禽肉は、人間の消費のために商業的または家庭的に飼育された鳥から得られます。これには鶏、七面鳥、鴨、ガチョウが含まれます。
- 赤肉 - 赤肉は生の状態では赤色、調理すると暗色になるのが一般的です。牛肉、羊肉、豚肉、ヤギ肉、子牛肉、マトンなど、哺乳類から得られるすべての食肉が含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| A5 | これは牛肉の日本の格付けシステムです。「A」は枝肉の歩留まりが最高であることを意味し、数値評価は牛肉の霜降り、肉の色と輝き、食感と色、光沢、脂肪の質に関連しています。A5は和牛牛肉が獲得できる最高の評価です。 |
| と畜場 | と畜場の別名であり、人間の消費を目的とした動物の屠殺に使用される、またはそれに関連する施設を指します。 |
| 急性肝膵臓壊死症(AHPND) | エビに影響を与える疾病であり、養殖池への放流後30〜35日以内に多くの場合100%に達する高い死亡率を特徴とします。 |
| アフリカ豚熱(ASF) | アスファルウイルス科の二本鎖DNAウイルスによって引き起こされる豚の高度に伝染性のウイルス性疾患です。 |
| ビンナガマグロ | 大西洋、太平洋、インド洋、および地中海で世界的に知られる6つの異なる系群に見られるマグロの中で最も小さい種の一つです。 |
| アンガス牛肉 | スコットランド原産の特定の牛の品種から得られる牛肉です。「認定アンガス牛肉」の品質マークを受けるには、アメリカアンガス協会からの認証が必要です。 |
| ベーコン | 豚の背中または脇腹から得られる塩漬けまたは燻製の食肉です。 |
| ブラックアンガス | 角のない黒毛の牛の品種から得られる牛肉です。 |
| ボローニャ | 食肉から作られたイタリアの燻製ソーセージで、通常は大型で豚肉、牛肉、または子牛肉から作られます。 |
| 牛海綿状脳症(BSE) | プリオンと呼ばれる異常な伝達性因子による感染から生じる牛の進行性神経疾患です。 |
| ブラートヴルスト | 豚肉、牛肉、または子牛肉から作られるドイツのソーセージの一種です。 |
| BRC | 英国小売協会 |
| ブリスケット | 牛肉または子牛肉の胸部または下胸部から切り取られた食肉の部位です。牛ブリスケットは9つの牛肉プライマルカットの一つです。 |
| ブロイラー | 食肉生産のために特別に育種・飼育されたすべての鶏(ガルス・ドメスティクス)を指します。 |
| ブッシェル | 穀物と豆類の計量単位です。1ブッシェル=27.216キログラム |
| 枝肉 | 精肉業者が食肉を切り取る食肉動物の処理済み胴体を指します。 |
| CFIA | カナダ食品検査庁 |
| チキンテンダー | 鶏の小胸筋から調製された鶏肉を指します。 |
| チャックステーキ | 牛の肩部分の大きな食肉部位であるチャックプライマルの一部である牛肉のカットを指します。 |
| コーンドビーフ | 塩水で漬けて茹でた牛ブリスケットで、通常は冷たい状態で提供されます。 |
| CWT | ハンドレッドウェイトとも呼ばれ、食肉の量を定義するために使用される計量単位です。1CWT=50.80キログラム |
| ドラムスティック | もも肉を除いた鶏の脚を指します。 |
| EFSA | 欧州食品安全機関 |
| ERS | 米国農務省の経済調査局 |
| 雌羊 | 成体の雌の羊です。 |
| FDA | 食品医薬品局 |
| フィレミニョン | テンダーロインの細い端から取られた食肉のカットです。 |
| フランクステーキ | 牛の後四半部の前方に位置するフランクから取られた牛肉ステーキのカットです。 |
| 外食産業 | 家庭外で食事を準備する企業、機関、会社を含む食品産業の一部を指します。レストラン、学校や病院のカフェテリア、ケータリング事業、その他多くの形態が含まれます。 |
| 粗飼料 | 動物の飼料を指します。 |
| 前脚上部 | 牛の前脚の上部です。 |
| フランクフルト | フランクフルターまたはヴュルストヒェンとも呼ばれ、オーストリアとドイツで人気の高度に味付けされた燻製ソーセージの一種です。 |
| FSANZ | オーストラリア・ニュージーランド食品基準機関 |
| FSIS | 食品安全検査局 |
| FSSAI | インド食品安全基準局 |
| 砂嚢 | 鳥の消化管に見られる器官です。鳥の機械的な胃とも呼ばれます。 |
| グルテン | 小麦、ライ麦、スペルト小麦、大麦などの穀物に含まれるタンパク質のファミリーです。 |
| 穀物肥育牛肉 | 大豆、トウモロコシ、その他の添加物を補った飼料で飼育された牛から得られる牛肉です。穀物肥育牛には、より早く太らせるために抗生物質や成長ホルモンが投与されることもあります。 |
| 牧草肥育牛肉 | 飼料として草のみを与えられた牛から得られる牛肉です。 |
| ハム | 豚の脚から取られた豚肉を指します。 |
| HoReCa | ホテル、レストラン、カフェ |
| ジャーキー | 腐敗を防ぐために細切りにして乾燥(脱水)させた赤身の食肉です。 |
| 神戸牛 | 日本の兵庫県神戸市で生まれ、育てられ、屠殺された黒毛和種の和牛牛肉です。神戸牛として分類されるためには、牛が兵庫県内で生まれ、育てられ、屠殺されていなければなりません。 |
| レバーヴルスト | 牛または豚のレバーから作られるドイツのソーセージの一種です。 |
| ロイン | 牛の背中の下部と側面、および腰部の下部を指します。 |
| モルタデッラ | 細かく刻んだまたは挽いた加熱処理された豚肉から作られた大型のイタリアンソーセージまたはランチョンミートで、少なくとも15%の小さな豚脂の角切りを含みます。 |
| パストラミ | 通常は薄切りで提供される高度に味付けされた燻製牛肉を指します。 |
| ペパロニ | 硬化した食肉から作られたアメリカのスパイシーなサラミの一種です。 |
| プレート | 牛のリブカットのすぐ下の腹部から取られた前四半部のカットを指します。 |
| 豚繁殖・呼吸障害症候群(PRRS) | 豚に発生する疾病で、後期の繁殖障害と新生子豚の重篤な肺炎を引き起こします。 |
| プライマルカット | 枝肉の主要な部位を指します。 |
| クォーン | 菌類培養物を乾燥させ、卵白またはジャガイモタンパク質(結合剤として機能)と混合し、食感を調整してさまざまな形状にプレスした、マイコプロテインを原料として使用した食肉代替製品です。 |
| 調理済み食品(RTC) | すべての材料が含まれており、パッケージに記載されたプロセスによる準備または調理が必要な食品製品を指します。 |
| 即食食品(RTE) | 事前に準備または調理された食品製品で、食べる前にさらなる調理や準備が不要なものを指します。 |
| レトルトパッケージ | 食品を無菌的にパッケージングするプロセスで、食品をパウチまたは金属缶に充填し、密封した後、極めて高温に加熱して製品を商業的に無菌状態にします。 |
| ラウンドステーキ | 牛の後脚から取られた牛肉ステーキを指します。 |
| ランプステーキ | 脚と背骨の間の分割から得られる牛肉のカットを指します。 |
| サラミ | 発酵・乾燥させた食肉からなる硬化ソーセージです。 |
| 飽和脂肪 | 脂肪酸鎖がすべて単結合を持つ脂肪の一種です。一般的に不健康とみなされています。 |
| ソーセージ | 細かく刻んで味付けした食肉から作られた食肉製品で、生、燻製、または漬け込んだものがあり、通常はケーシングに詰められます。 |
| ホタテ | 二枚貝の軟体動物で、二つの部分からなる肋骨状の殻を持つ食用の貝類です。 |
| セイタン | 小麦グルテンから作られた植物性食肉代替品です。 |
| セルフサービスキオスク | 顧客がキオスクで自分の注文を行い支払いを行うセルフオーダーの販売時点管理(POS)システムで、完全に非接触でスムーズなサービスを可能にします。 |
| サーロイン | 牛の背中の下部と側面から取られた牛肉のカットです。 |
| すり身 | 骨を取り除いた魚から作られたペーストです。 |
| テンダーロイン | 牛のテンダーロイン筋全体からなる牛肉のカットを指します。 |
| タイガーエビ | インド洋と太平洋産の大型エビの品種を指します。 |
| トランス脂肪 | トランス不飽和脂肪酸またはトランス脂肪酸とも呼ばれ、食肉に自然に少量含まれる不飽和脂肪の一種です。 |
| バナメイエビ | 赤道付近の地域、一般的に人工池の海岸沿いで養殖される熱帯のエビを指します。 |
| 和牛 | 高度な霜降りで珍重される黒または赤の日本の牛の4つの系統のいずれかから得られる牛肉です。 |
| 動物衛生 | 動物または動物製品の清潔さを指します。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目値で行われます。インフレは価格設定に含まれておらず、平均販売価格(ASP)は各国の予測期間を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を把握するために、さまざまなレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム。


