
日本半導体デバイス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
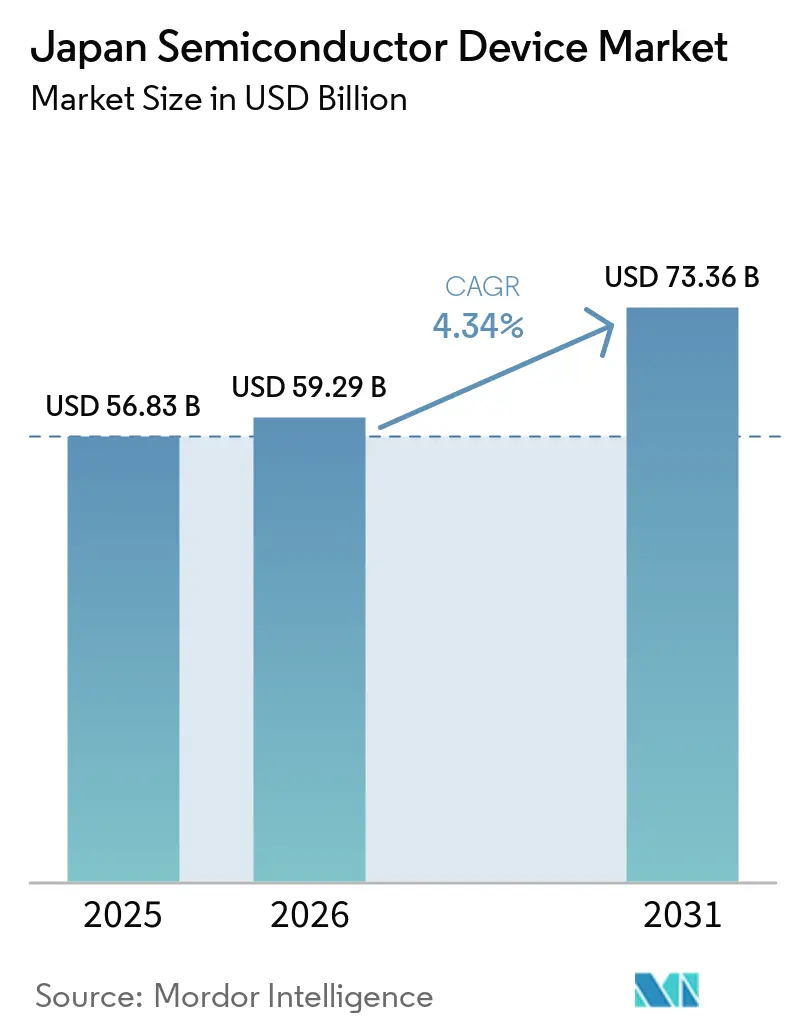
| 基準年の市場規模 (2025) | 56.83 十億米ドル |
| 市場規模 (2026) | 59.29 十億米ドル |
| 市場規模 (2031) | 73.36 十億米ドル |
| 成長率 (2026 - 2031) | 4.34 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本半導体デバイス市場分析
2026年における日本半導体デバイス市場規模は590億2,900万米ドルと推定され、2025年の568億3,000万米ドルから成長し、2031年には733億6,000万米ドルに達する見込みで、2026年から2031年にかけて4.34%のCAGRで成長しています。2021年から2023年にかけての4兆円規模の持続的な公共部門の資金投入により、先端材料、EUVリソグラフィーツール、および化合物基板への資本投下が促進され、投じられた1円ごとにウェーハ1枚当たりのより高い付加価値が生み出されるよう確保されています。その結果、日本半導体デバイス市場は、コモディティ生産ではなく、知的財産および装置のノウハウを収益化する方向へとシフトしており、これはグローバルなDRAMおよびロジックファウンドリー取引に見られる価格変動から収益を守るものとなっています。熊本、北海道、および東北の「シリコンロード」地域における産業集積の拡大は、サプライチェーンを短縮し、外国直接投資を呼び込み、物流リスクを低減するとともに、分散化を求めるグローバルなファブレス設計企業にとって不可欠なノードとして急速に台頭しています。同時に、より厳格な国家安全保障規制および輸出管理措置が参入障壁を高め、炭化ケイ素(SiC)MOSFETや窒化ガリウム(GaN)RFアンプ、次世代3D NANDなどの特殊デバイスにおけるプレミアム価格設定を可能にしています。
主要レポートのポイント
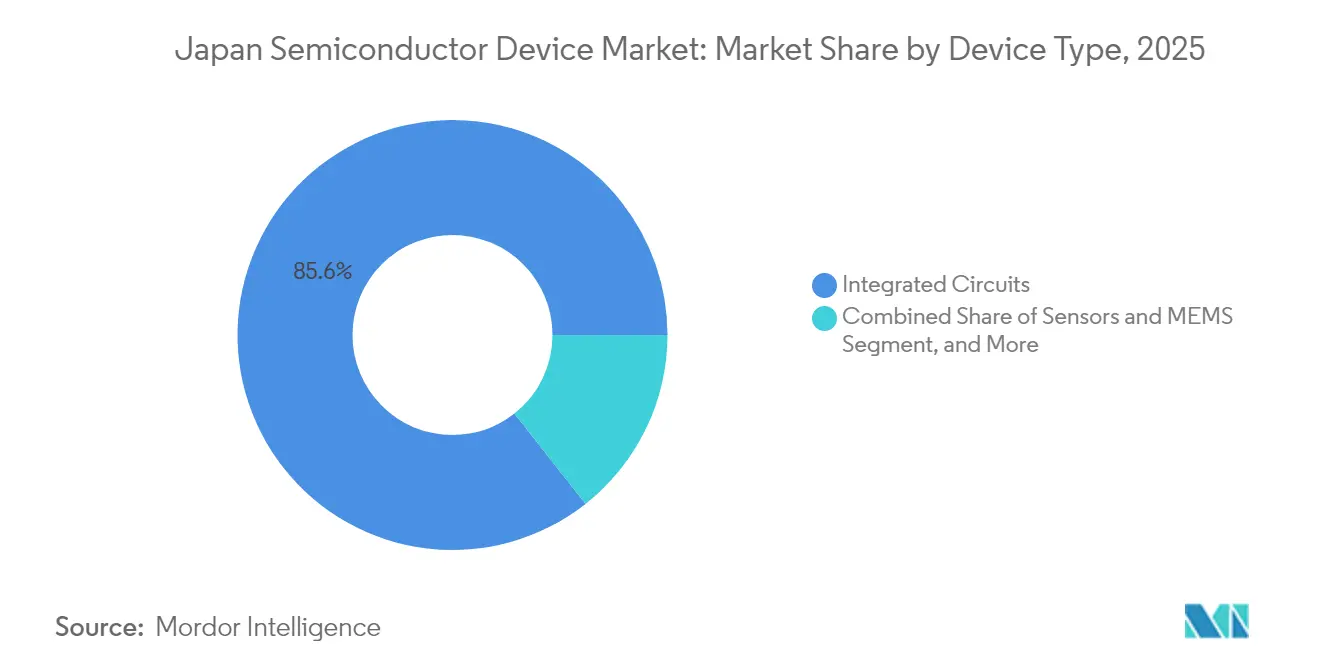
- デバイスタイプ別では、集積回路が2025年の日本半導体デバイス市場シェアの85.62%を占め、センサーおよびMEMSは2031年までに5.59%のCAGRで成長する見通しです。
- ビジネスモデル別では、IDMが2025年の日本半導体デバイス市場シェアの72.15%を占め、ファブレス/デザインハウスは2031年までに5.34%のCAGRで拡大する見込みです。
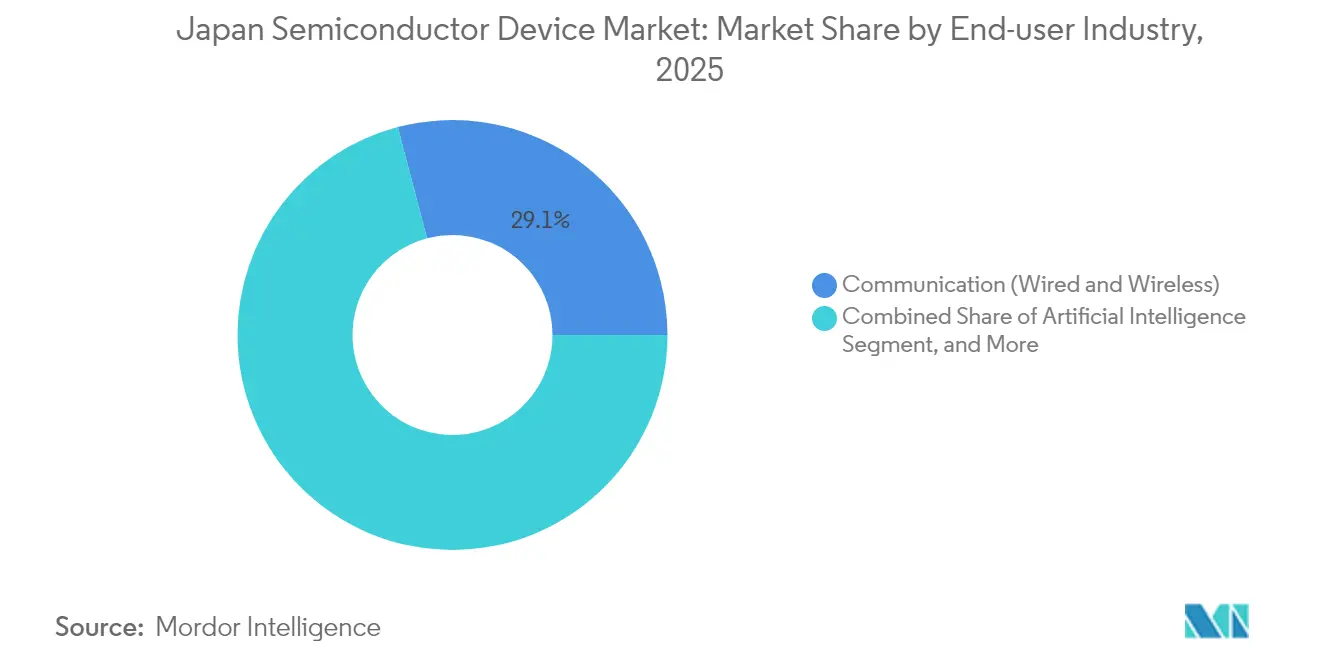
- エンドユーザー産業別では、通信が2025年の日本半導体デバイス市場シェアの29.10%で売上をリードし、人工知能ワークロードは2031年までに最速となる5.95%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
日本半導体デバイス市場のトレンドとインサイト
促進要因インパクト分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV(電気自動車)パワートレイン需要の急増 | +1.2% | 国内主要自動車産業回廊 | 中期(2〜4年) |
| 堅調な5G/6Gの展開 | +0.9% | 全国主要都市圏 | 短期(2年以内) |
| 先端ノードファブへの政府補助金 | +0.8% | 熊本および北海道 | 長期(4年以上) |
| スマートホームにおけるコンシューマーIoTの普及 | +0.6% | 大都市圏 | 中期(2〜4年) |
| 垂直型GaN/SiC研究開発のリーダーシップ | +0.5% | 全国研究拠点 | 長期(4年以上) |
| 安全なサプライチェーンに向けた国内回帰インセンティブ | +0.4% | 全国の戦略的ファブ立地 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気自動車(EV)パワートレイン需要の急増
EVアーキテクチャは複数の機械部品を固体電子サブシステムに置き換え、トラクションインバーター、車載充電器、およびADASコントローラへの需要を高めています。国内リーダー企業は、中間電圧域においてSiCを上回る性能を発揮するデプレッション型GaNスイッチを採用し、価格競争力を維持しながら対応可能市場を拡大しています。Tier1サプライヤーとデバイスメーカーとの戦略的パートナーシップがデザインウィンサイクルを加速させ、日本半導体デバイス市場が車両1台当たりのより高いシリコン搭載量から恩恵を受けることを確実にしています。[1]「三菱電機、XBシリーズHVIGBTモジュールのサンプル出荷を開始」、Mitsubishi Electric Corporation、mitsubishielectric.com 義務的な炭素削減目標が地域における長期購入契約を強固なものとし、深い自動車産業エコシステムが迅速な認定を支援することで、パワーデバイスの恩恵を中期的に定着させています。
堅調な5G/6Gインフラの展開
日本の中帯域高密度化および6Gプレ標準テストベッドは、レガシーシリコンでは満たせないスループットおよびレイテンシーの仕様を要求しています。国内RFスペシャリストは、GaN HEMTと独自のマッチングネットワークを組み合わせて基地局の熱的限界に対応し、シェアを確保しながらプレミアムマージンを獲得しています。プラズマエッチおよびMOCVDツールのサプライチェーン国産化が生産リスクをさらに低下させ、日本半導体デバイス市場クラスターへの外国ファブレス受注を追加的に引き込んでいます。ネットワーク試験装置へのスピルオーバーが川下機会を広げ、持続的な増分需要を保証しています。
先端ノードファブへの政府補助金
他国で見られる直接的な設備容量補助金とは異なり、日本は技術移転指標および持続的な国内生産に連動した税控除に支援を結びつけています。この設計は、フォトレジスト化学薬品、EUVペリクル、および先端パッケージングにわたる垂直統合されたエコシステムを育成し、国家主権的なコントロールを維持しています。このアプローチは多国籍企業の乗り換えコストを高め、補助金適格性を維持するために研究開発モジュールを国内に設置させています。これらの施策により、日本半導体デバイス市場は最先端ノードおよびスペシャルティノードの双方において長期的な比較優位を確保しています。
スマートホームにおけるコンシューマーIoTの普及
労働力不足と高齢化社会が、低消費電力MCU、MEMSマイクロフォン、およびレーダーセンサーを必要とするホームオートメーションおよびアンビエント・アシステッド・リビングデバイスへの関心を高めています。省エネ補助金がスマートメーターシステムの普及を加速させ、ミックスドシグナルプロセスに精通した国内ファブへの安定的な受注を生み出しています。産業用ロボットのノウハウをコンシューマーフォームファクターへ応用することで、過密なIoT市場において日本サプライヤーを差別化し、マージンを希薄化させることなく数量を拡大しています。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先端リソグラフィーにおける慢性的な人材不足 | -0.8% | 全ての先端ノード地域 | 中期(2〜4年) |
| 特殊ガスおよび化学品サプライチェーンへの依存リスク | -0.6% | 全国の先端ファブ | 短期(2年以内) |
| ファブにおける地震による稼働停止リスク | -0.4% | 地震活発な沿岸地域 | 長期(4年以上) |
| 28nm以下ノード向けレガシー装置の陳腐化 | -0.3% | 旧式製造施設 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
先端リソグラフィーにおける慢性的な人材不足
EUVツールの導入には2nm以下のプロセスインテグレーションに精通したエンジニアが必要ですが、国内の人材供給パイプラインが毎年追加するのは数十名の卒業生にとどまります。多国籍企業は2桁の賃金プレミアムで経験豊富なスタッフを海外に引き抜き、国内の人材不足を拡大させています。奨学金プログラムおよびミッドキャリア再訓練により緩和されているものの、立ち上げスケジュールは依然として外国人採用に依存しており、学習曲線を長引かせ、歩留まりランプアップ遅延のリスクを高め、日本半導体デバイス市場の近期成長軌道に影響を与える可能性があります。
特殊ガスおよび化学品サプライチェーンへの依存リスク
高純度フッ化水素、ガリウム、およびゲルマニウムは依然として地政学的規制に対して脆弱です。国内の大手化学企業は複数年にわたる設備投資計画を開始しましたが、ISO-14644準拠およびTier1顧客による監査に時間を要するため、完全な国産化は遅れています。突発的な供給途絶によりファブが生産ラインを停止するか、少量ロットの緊急輸入を余儀なくされ、ウェーハレベルのマージンが侵食されます。代替生産能力が成熟するまでの間、化学品への依存は年間生産成長の上限を引き続き制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:集積回路が市場価値を牽引
集積回路は2025年の日本半導体デバイス市場収益の85.62%を占め、カスタムAIアクセラレーター、車載SoC、および多層3D NANDによって支えられています。エッジ推論ASICは最先端ウェーハを消費し、高層NANDパッケージはクラウドストレージラックを埋め、それぞれ独立しながらも補完的なストリームにおいてボリュームを固定しています。センサーおよびMEMSは規模こそ小さいものの、ADASレーダーや工場フロアの改修によりアタッチポイントが増加し、5.59%のCAGRで拡大しています。オプトエレクトロニクスは、LiDARおよびARヘッドセット向けレーザーダイオードにおける国内のリーダーシップを活用しています。日本半導体ダイオード市場では、パルスレーザーダイオードが車載用途の振幅変調LiDARシステムに使用されています。ディスクリートパワーデバイスの成長は緩やかですが、SiC MOSFETおよびGaNトランジスタはより高いASPを獲得し、貢献利益率を安定させています。
ノードレベルの視点では、二軌道アプローチが浮き彫りになります。7nm未満のラインはAIおよびハイパフォーマンスコンピューティングを支え、成熟した40〜65nmフローは車載エレクトロニクスおよび産業用制御に対応しています。この分割により、日本半導体デバイス市場はサイクルをまたいで需要を取り込み、特定の顧客垂直市場への過度な依存を避けるバランスの取れたファブを支えています。1,000層3D NANDなどの技術革新は、国内エコシステムにおける密度リーダーシップを維持し、輸出競争力を強化します。


ビジネスモデル別:IDMの優位性にファブレスの圧力
IDMは2025年に売上高の72.15%を占めました。これは垂直統合により材料供給とプロセス知的財産が確保されるためです。エピタキシャルリアクター、CMPスラリー、およびバックエンドテストラインを管理することで、よりタイトなデザインからデバイスへのループが実現し、安全認定済み自動車用ICにとって重要な競争優位となっています。
それにもかかわらず、熊本および千歳における新たなファウンドリー設備に後押しされ、ファブレス参入企業は5.34%のCAGRで成長しています。国内IDMはこれに対し、レガシーノードをスペシャルティファウンドリーに移管し、SiCおよびEUVの実験に向けて自社クリーンルームスペースを活用しています。このハイブリッド化は投下資本利益率を高め、中核的なノウハウを企業のファイアウォールの内側に保護しながら、日本半導体デバイス市場の機動性を維持しています。
エンドユーザー産業別:通信のリーダーシップがAIへシフト
5Gマクロセルおよび光伝送機器を含む通信インフラが2025年における日本半導体デバイス市場売上高の29.10%を占めました。通信事業者の高密度化にはGaNまたは先端セラミック基板上に構築されたRFフィルターおよびデュプレクサーが必要であり、これらは日本サプライヤーが優位性を持つ分野です。
一方、人工知能はハイパースケールデータセンターおよび国家AIクラスターがペタフロップ予算を急増させるにつれ、最高となる5.95%のCAGRを達成しています。メモリ帯域幅の要件が高層NAND出荷を押し上げ、独自コントローラーICがエコシステムの粘着性を高めています。自動車エレクトロニクスは厳格な安全基準に支えられ中一桁台の成長を維持し、産業用ロボットは継続的な工場自動化アップグレードを通じて安定した勢いを持続しています。
地理分析
熊本県は、ランドマーク的な補助金によってTSMCのJASMファウンドリーおよび数十社の関連企業を誘致した後、日本半導体デバイス市場の主力拠点として台頭しました。2024年にはサプライヤーの流入に伴い商業用地価格が10%以上上昇し、この産業集積の経済的な重力を裏付けています。JASMの先端ロジック生産は、Sonyの長年にわたるイメージセンサーの専門性と融合し、ウェーハエッチングからカメラモジュール組立まで一貫したフルスタックコリドーを形成しています。圧縮機、ガス、および超純水サプライヤーの近接性がダウンタイムを抑制し、歩留まりを安定させています。
北海道の「チップバレー」は、Rapidusの2nmパイロットラインを核とした研究重視の設計思想を採用しています。豊富な水力発電能力がウェーハ1枚当たりの電力コストを低減し、グローバルなハイパースケーラーが設定するグリーン調達基準を満たしています。地元大学と装置メーカーとの連携がEUVメトロロジーの革新を加速させ、量産規模化の前においても長期的な存在感を確固たるものにしています。政府の用途地域改革が土地取得を簡素化し、公共セクターの寮が専門エンジニアの転居を支援することで、リソグラフィー人材不足を徐々に解消しています。
歴史的な東北「シリコンロード」は、装置大手の東京エレクトロンがエッチングツール設備を増強し、上流サプライヤーが高アスペクト比ビア向けにラインを刷新するなか、再び勢いを取り戻しています。中堅のOSAT企業がこれらのアップグレードに便乗し、熊本におけるウェーハ出力とパッケージ最終テスト施設との間の物流サイクルを短縮するスポーク・アンド・ハブ型サービスメッシュを形成しています。これらの地域戦略は合わさって地震リスクを分散させ、重要なインプットを国産化し、日本半導体デバイス市場をオールインワンのエコシステムとして強固なものにしています。
規制環境
日本は監督を強化しつつ、国内の半導体生産能力構築のために産業政策も活用している。経済施策を一体的に講ずることによる安全保障の確保の推進に関する法律(経済安全保障推進法)は、半導体を特定重要物資として指定する根拠となり、供給確保の強化を目的とした支援措置を提供している。経済産業省(METI)はまた、半導体サプライチェーンの混乱に対する早期警戒アラートの仕組み(2023年12月設立)を運用しており、これはファブおよび下流のデバイスメーカー全体の調達、在庫、事業継続計画を形作る正式な監視レイヤーを追加している。
貿易および国境を越えた技術ガバナンスの面では、日本は先端半導体および量子関連技術に関する輸出管理措置を強化しており(レポートの文脈では2025年の改正が言及されている)、最先端プロセスのノウハウや関連する設計知的財産を取り扱う企業へのコンプライアンス要求が高まっている。METIは国際協調も推進しており、その一例として欧州委員会との半導体協力覚書(2023年7月)が挙げられる。METI関連プログラムなどの政策チャネル(IPA関連の支援メカニズムを含む)は、戦略的なデバイスカテゴリーおよび基盤技術に対するプロジェクト支援と資本の動員を続けている。
バリューチェーン分析
日本の半導体デバイスは、材料・装置、ウェーハ製造、組立・検査、エンドマーケットのシステム統合にまたがる統合的なバリューチェーンを通じて流通しており、熊本や北海道などの地域における集積が物流や認定に伴う摩擦を低減している。化学材料、基板、フォトレジスト、装置における上流の厚みは、最先端製造と特殊製造の両方を支えており、一方で国家安全保障主導の措置(2023年12月の早期警戒メカニズムを通じたMETIのサプライチェーン監視を含む)は、OEMおよびファブに対し、n次サプライヤーの把握、代替供給元の認定、可能な範囲での重要な入力材料の現地化を促している。
ミッドストリームの動向は、特に自動車の電動化やAIインフラの電力供給に用いられるパワー半導体において、専門化と選択的な統合をますます反映するようになっている。三菱電機、ロームおよび東芝がパワー半導体事業の一部統合に関して交渉を行っているとの報道は、SiC MOSFET、IGBTモジュール、シリコンMOSFET/IGBTラインにわたる規模と幅広いポートフォリオへの移行を示しており、ウェーハ調達、モジュールパッケージング、顧客認定に波及効果をもたらしている。下流では、デバイスメーカーやIDMがアプリケーションソフトウェアとシステムソリューションを組み合わせることでシリコンを超えた価値獲得を拡大しており、ルネサスが買収を通じて組み込みおよびビジョンAIソフトウェア能力を拡大していることがその例である。一方、製品ロードマップは、データセンター、基地局、xEVの要件を満たすため、パッケージングと熱性能をますます重視するようになっている。
競争環境
日本半導体デバイス市場は中程度の集中度を示しており、上位の材料、装置、およびデバイス企業がセグメント売上高の60%をわずかに超えるシェアを共同で占め、中堅スペシャリストによるイノベーションを阻害することなくレバレッジを発揮しています。東京エレクトロンは5nm以下フローにおけるプラズマエッチ装置に不可欠な存在であり続け、スループットと欠陥率のバランスを取るマルチチャンバーモジュールを出荷しています。信越化学のフォトレジストおよびイマージョンフルードにおける支配的地位は競合ファブサプライヤーを制約し、EUV顧客との粘着性を強化しています。[3]「日本の後工程チップ企業がアライアンスを結成」、日経アジア、asia.nikkei.com Renesas Electronics CorporationはEVインバーター向けに設計ロードマップを調整し、Rohm Co., Ltd.の垂直統合されたSiCサプライチェーンがダイの付加価値を追加で獲得しています。
企業戦略は、完全なM&Aよりもアライアンスに傾倒しており、統合リスクを抑制しています。Mitsubishi Electric Corporationの5億米ドル規模のSiC基板合弁事業は、バランスシートを膨らませることなく希少なインプットを確保する、的を絞った垂直的な動きの典型例です。ダイヤモンド半導体コンソーシアムは学術特許とSMEのプロセス専門知識を融合させ、極限環境電子機器向けにSiCおよびGaNを超えた選択肢を育成しています。2025年に施行された輸出管理改正は、量子および先端ノード知的財産の国外移転を制限し、国内技術を守る規制上の堀を構築しています。累積特許発行データによれば、2023年以降のGaNパワーデバイス特許の3分の1以上を日本企業が占めており、防御可能な技術的深度を裏付けています。
日本半導体デバイス産業のリーダー企業
Renesas Electronics Corporation
Rohm Co., Ltd.
Toshiba Electronic Devices and Storage Corporation
Sony Semiconductor Solutions Corporation
Kioxia Holdings Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
公共政策および資金支援を受けた製造プログラムは、ロジック、メモリ、パワーデバイスの各分野において、国内生産要件、安全保障要件、性能要件を満たすことができるサプライヤーに対して空白地帯を生み出している。日本は2040年までに国産半導体の売上高40兆円という産業目標を掲げており、METIは2026年4月以降、先端半導体とAIへの資金投入をより重視することを示している。これにより、先端ノード能力、先端パッケージング、AI関連コンポーネントに取り組むデバイスメーカー、材料サプライヤー、装置ベンダーにとって複数年にわたるプログラムの見通しが強化される。
近い将来の機会は、(i) xEVおよびデータセンター向け電力変換用のパワー半導体、および(ii) 従来のCMOSスケーリングを超えるフォトニクス・エレクトロニクス融合の製造ラインに集中している。企業の取り組みはこれらの需要層を支えている。東芝は2026年6月、AIデータセンターおよび通信用電源向けにU-MOS11-Hプロセスベースの80V Nチャネルパワー MOSFETを発表した。一方ロームは、SiC MOSFET向けトップサイド冷却パッケージの量産開始(2026年6月)と新型600Vスーパージャンクション MOSFET(2026年7月)というパッケージングおよびデバイスロードマップの両面で前進した。生産能力および技術プラットフォームの面では、METIが支援するTower Semiconductor Japan G.K.への補助金(最大1,600億円)が富山県および新潟県におけるフォトニクス・エレクトロニクス融合デバイス向けに投じられ、2027年5月に生産開始が計画されており、新興デバイスアーキテクチャおよびサプライチェーン現地化要件における日本国内での実現可能な生産ルートを提供している。
最近の業界動向
- 2026年7月:ROHM Semiconductorは、高い熱性能を備えた表面実装パッケージの600Vスーパージャンクション MOSFETを発売。この展開は、AIデータセンターおよび自動車用電力に向けた高効率パワーデバイスを対象とし、重要市場におけるROHMの足場を拡大する。パッケージングに注力した拡大は、高密度・高出力設計を支えるための熱および空間の制約に対応する。
- 2026年7月:Renesas Electronics Corporationが、タイミング事業のSiTime Corporationへの移管を完了。この移行は、RS/MCUエコシステム向けの組み込みタイミングコンポーネントおよび設計に影響を与え、製品ロードマップの合理化を可能にする。タイミング能力の統合は市場投入までの時間を短縮し、顧客にとっての開発リスクを低減する。
- 2026年6月:ROHM Semiconductorが、xEV用途における放熱性を改善するSiC MOSFET向けTSC3PAKパッケージの量産を開始。このパッケージング最適化は、高効率パワーエレクトロニクスおよびEVサプライチェーンにおけるROHMの地位を強化する。この進展は、次世代電気自動車におけるSiCベースのパワーソリューションのより広範な採用を支える。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、日本半導体デバイス市場は、主要デバイスカテゴリーにわたって日本での使用を目的として販売された半導体デバイスの価値として測定され、現行価格の米ドルで把握されます。
対象範囲の除外事項:半導体製造装置、材料、またはウェーハ製造サービスは市場収益として計上しません。
セグメンテーション概要
- デバイスタイプ別
- ディスクリート半導体
- ダイオード
- トランジスター
- パワートランジスター
- 整流器およびサイリスター
- その他のディスクリート半導体
- オプトエレクトロニクス
- 発光ダイオード(LED)
- レーザーダイオード
- イメージセンサー
- フォトカプラー
- その他のオプトエレクトロニクス
- センサーおよびMEMS
- 圧力
- 磁界
- アクチュエーター
- 加速度およびヨーレート
- 温度およびその他のセンサーならびにMEMS
- 集積回路
- ICタイプ別
- アナログ
- マイクロ
- マイクロプロセッサー(MPU)
- マイクロコントローラー(MCU)
- デジタルシグナルプロセッサー
- ロジック
- メモリ
- テクノロジーノード別
- 3nm未満
- 3nm
- 5nm
- 7nm
- 16nm
- 28nm
- 28nm超
- ICタイプ別
- ディスクリート半導体
- ビジネスモデル別
- IDM
- デザイン/ファブレスベンダー
- エンドユーザー産業別
- 自動車
- 通信(有線および無線)
- コンシューマー
- 産業
- コンピューティング/データストレージ
- データセンター
- 人工知能
- 政府(宇宙航空および防衛)
- その他のエンドユーザー産業
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、調査範囲を日本のデバイス需要シグナルに合わせることから始まり、年々一貫して追跡できる主要系列をマッピングします。公式統計リリースは、生産および出荷の方向性を固定し、上昇サイクルおよび下サイクルのタイミングを確認するために使用されます。
主な参照資料には、電子機器関連の輸出入に関する日本税関貿易統計、経済産業省の生産・出荷指数、JEITA電子・電子部品統計、および政策立案者に頻繁に再利用されるWSTSの国別半導体市場テーブルなど、公式および業界ソースが含まれます。また、車載パワーデバイス、センサー、メモリなどのミックスシフトを把握するために企業の開示資料、投資家向けプレゼンテーション、および信頼性の高いビジネス報道を精査し、企業財務、特許データベース、および出荷レベルの輸出入データに特化した有料サブスクリプションを用いて特定のポイントをクロスチェックします。このデスクソースリストは例示的なものであり、データの収集、検証、および未解決の疑問点の明確化のために他にも多くの文書が確認されるため、網羅的なものではありません。
一次インタビューおよびサーベイ
一次調査は、現在の価格動向、チャネル在庫圧力、および日本に輸入されたデバイスカテゴリーと国内生産されたデバイスカテゴリーの実際の分割など、デスクソースでは明確に示せない事項を確認するために使用されます。デバイスメーカー、ディストリビューター、OEM購買チーム、および業界専門家を対象にインタビューおよびサーベイを実施し、モデルが確定される前に数量、ASP動向、およびエンドユース需要に関する仮定を修正します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:31% | CXO:12% |
| 中位層:55% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:14% | マネージャー:58% |
市場規模算定と予測
規模算定のロジックは、国別半導体消費シグナル、生産・出荷の方向性、および主要エンドマーケット全体で見られるデバイスミックスから日本のデバイス需要を再構築するトップダウン構築から始まります。需要プールが形成されると、カテゴリーレベルのASP指標を用いて価値に変換され、その後、通貨タイミングおよび既知の在庫変動に対する調整が行われます。
数値を確かなものにするため、高影響デバイスグループのサンプルASPと推定ユニット数量の乗算、および近期修正のためのディストリビューターチャネルチェックなど、選択的なボトムアップチェックを通じて合計値を裏付けます。この市場で最も重要なインプットには、集積回路とディスクリートデバイスの分割、車載および産業用需要のシェア(特にパワーおよびセンサーコンテンツ)、日本の産業統計で報告されるファブ稼働率と生産動向、電子部品の輸出入フロー、およびユニットが安定していても市場価値を動かし得るメモリ価格サイクルのリズムが含まれます。
予測においては、過去のベースラインに対する時系列平滑化に支えられたシナリオ分析に依拠し、エンドマーケット生産、AIサーバー関連需要、および計画中の設備・投資変更の将来パスを調整するために一次フィードバックを適用します。ニッチなデバイスグループについてボトムアップの根拠が薄い場合は、最も近い報告済みデバイスファミリーからの比率ベース配分でギャップを埋め、その後、独立した生産・貿易指標に対して示唆される成長率を再確認します。
データ検証と更新サイクル
明らかなエラーが見落とされないよう、アウトプットは複数のパスで検証されます。モデル化された市場合計を、国別半導体消費テーブ、国内生産・出荷の方向性、および示唆される輸入依存度などの独立したシグナルと比較し、デバイスファミリーレベルで大きな乖離を精査します。
異常が重要と判断された場合、仮定を再検討し、変化が実際のものかタイミングに関連するものかを確認するために一次回答者への再コンタクトを実施します。承認前に別のアナリストがロジック、計算、および成長とミックスの合理性をレビューし、最新の公開アップデートおよび主要イベントが反映されるよう最終的な納品前チェックを完了します。レポートは年次で更新され、主要な市場イベントまたは政策措置が見通しを大幅に変化させた場合には中間更新が行われます。
Mordor Intelligenceの日本半導体デバイス市場規模と他の公表推計との比較
日本の半導体に関する公表市場価値がしばしば一致しないのは、著者によってデバイス範囲、地理的ルール、価格サイクルおよび通貨タイミングの扱い方が異なるためです。一部の推計は異なる更新スケジュールで公表されるため、同じ年であっても情報のカットオフが異なる場合があります。
よくある相違点として、より広範な数値が単一の半導体合計として提示され、全体的な消費ビューに近い場合があり、デバイスカテゴリーが曖昧になったり、隣接する電子機器の価値が混入したりすることがあります。これに対し、Mordor Intelligenceは日本に販売された半導体デバイスを計上し、モデルをデバイスファミリーおよびエンドユース需要チェックに紐付けることで、装置やその他の非デバイス収益の偶発的な算入を回避しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 56.83 ビリオン 米ドル(2025年) | |
| 政府貿易ブリーフA | 51.89 ビリオン 米ドル(2025年) | 全体的な消費ビューのように機能する国別半導体市場テーブルを使用しており、デバイスファミリーを分離したり、近期の在庫およびASP変動を同様の方法で調整したりしていない可能性があります。 |
| 産業ポータルB | 50.29 ビリオン 米ドル(2024年) | 報告年が異なり、オプトエレクトロニクス、センサー、およびディスクリートカテゴリーの明確な算入ルールなしに範囲が要約されることが多く、車載および産業用需要全体でミックスが変化した場合に合計値が変動する可能性があります。 |
この表は、乖離の主な要因が範囲とタイミングであり、次いで価格サイクルと通貨換算の適用方法であることを示しています。インプットをデバイスカテゴリー、エンドマーケット需要、およびクロスチェック可能な外部シグナルに追跡可能な状態に保つことで、最終推計は再現性が高く、市場が転換した際に照合しやすい状態を維持します。


レポートで回答している主要な質問
2026年における日本半導体市場の規模はどれくらいですか?
590億2,900万米ドルと評価されており、4.34%のCAGRで2031年までに733億6,000万米ドルに成長すると予測されています。
売上貢献においてどのデバイスカテゴリーがリードしていますか?
集積回路が2025年に85.62%のシェアで優位に立ち、AIアクセラレーターおよび高層3D NANDが牽引しています。
最も急速に拡大しているアプリケーションセグメントはどれですか?
人工知能アプリケーションがハイパースケールデータセンターの構築拡大を背景に、2031年までに最高となる5.95%のCAGRを達成しています。
主要な半導体拠点はどこに位置していますか?
熊本が新たなロジックファウンドリーの拠点となり、北海道が2nm研究開発ラインを擁し、東北の「シリコンロード」が装置サプライヤーを集積しています。
パワーデバイスの主要な成長促進要因は何ですか?
EV電動化がトラクションインバーターおよび車載充電器に使用されるSiCおよびGaNコンポーネントへの需要を喚起しています。
競争力学を形成する規制要因は何ですか?
2025年に施行された輸出管理の拡充により先端ノードおよび量子コンピューティング知的財産の国外移転が制限され、国内参入障壁が強化されています。
最終更新日:



