
半導体ロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
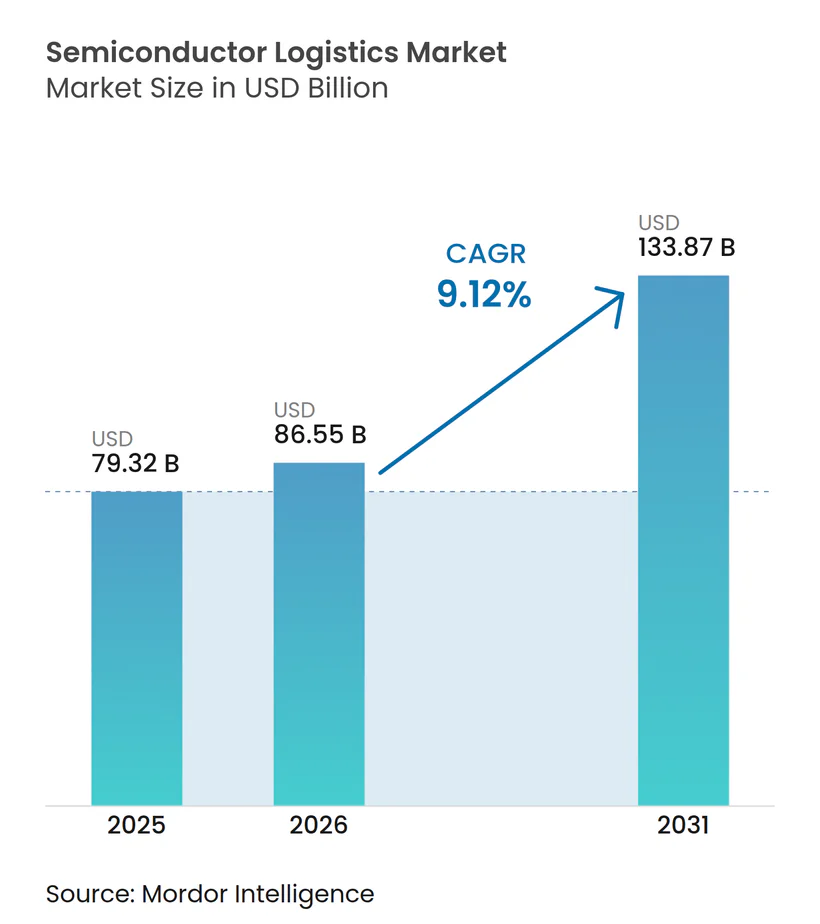
| 市場規模 (2026) | 86.55 十億米ドル |
| 市場規模 (2031) | 133.87 十億米ドル |
| 成長率 (2026 - 2031) | 9.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる半導体ロジスティクス市場分析
半導体ロジスティクス市場規模は2025年に793.2億米ドルと評価され、2026年の865.5億米ドルから2031年には1,338.7億米ドルへ、予測期間(2026年〜2031年)においてCAGR 9.12%で成長すると推定されます。
成長見通しは、過去の半導体製造工場(ファブ)建設活動、政府インセンティブプログラム、および迅速かつ汚染のない材料フローを必要とする人工知能(AI)ハードウェアへの需要激化を反映しています。輸送サービスは半導体ロジスティクス市場の根幹であり続けていますが、専門的な梱包、輸出管理書類作成、コンプライアンス監査などの付加価値サービスは、製造業者が統合サプライチェーンパートナーを求める中で最も急速に拡大しています。クラスA クリーンルーム対応車両への設備投資、極端紫外線(EUV)化学品向けコールドチェーンネットワーク、AIを活用したルーティングプラットフォームが競争構造を再形成しています。同時に、米国、欧州、日本における信頼されたパートナーのサプライチェーン政策が従来のアジア中心の貿易ルートを塗り替えており、ロジスティクスプロバイダーは国家安全保障要件に沿った高水準のサービスを維持しながら、新たなファブ集積地周辺に地域ハブを設立することを余儀なくされています。
主要レポートのポイント
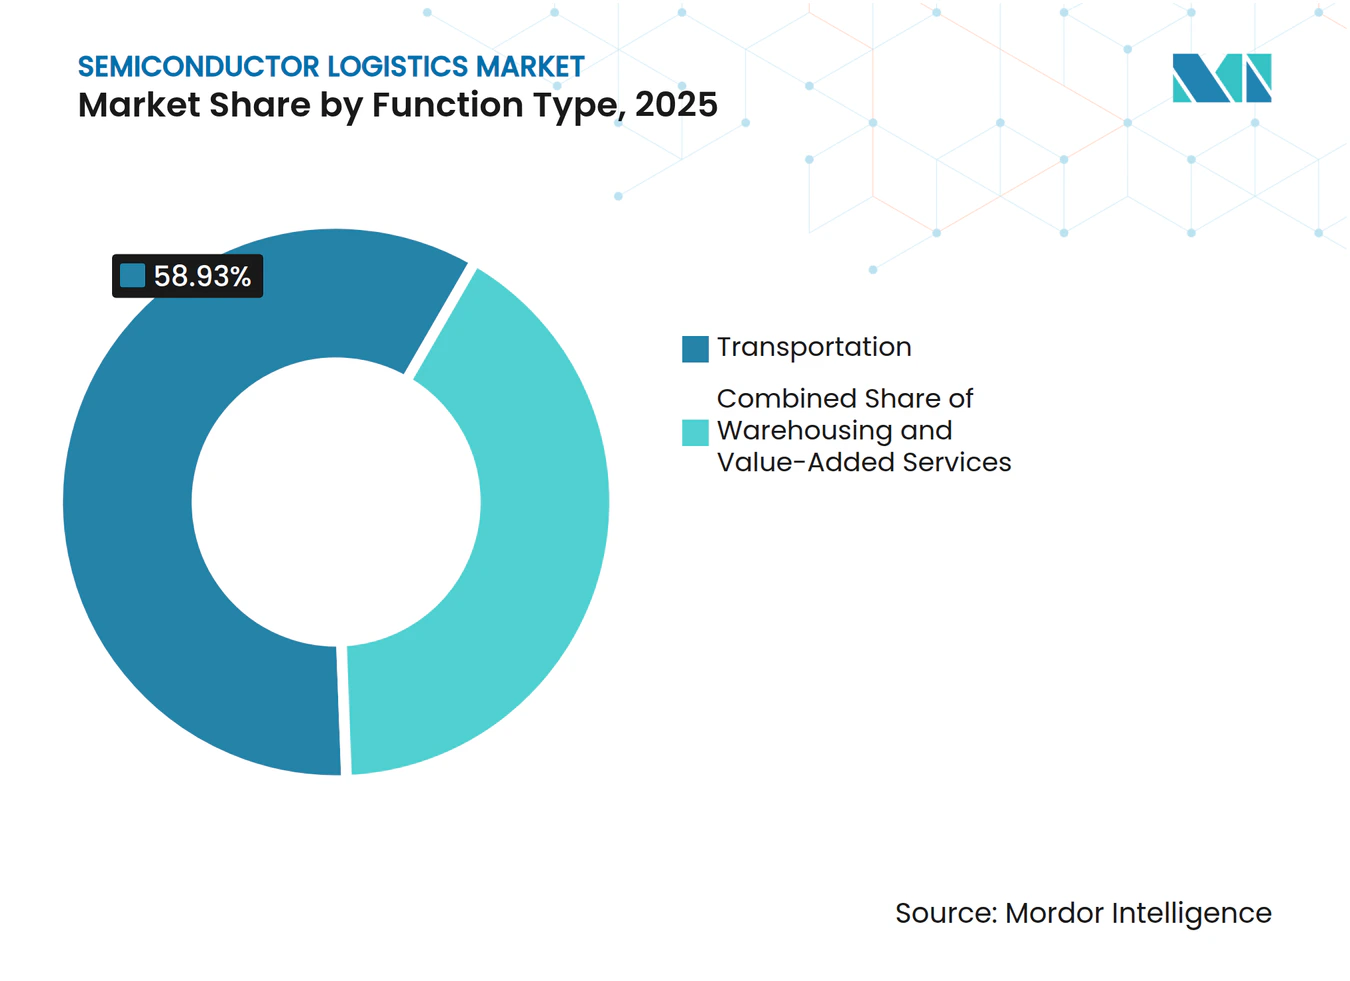
- 機能別では、輸送が2025年の半導体ロジスティクス市場シェアの58.93%を占めた。機能別では、付加価値サービスが2031年までに10.08%のCAGRで拡大すると測されている。
- 運営モード別では、非コールドチェーンサービスが2025年の半導体ロジスティクス市場規模の76.70%を占めた。運営モード別では、コールドチェーン・ロジスティクスが2026年から2031年にかけて10.78%のCAGRで成長すると予測されている。
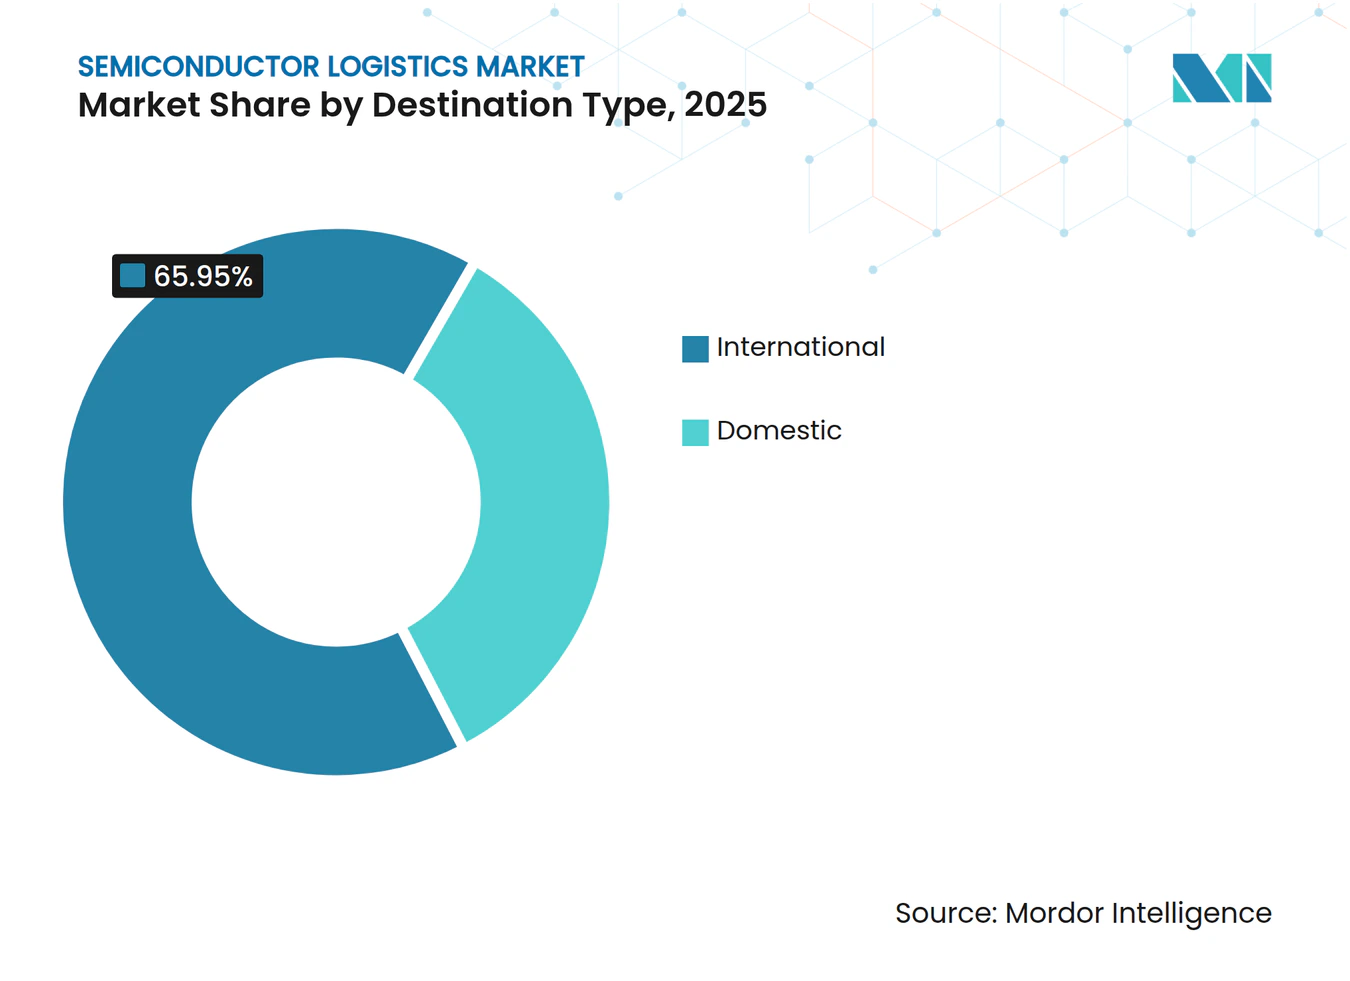
- 仕向地別では、国際輸送が2025年の半導体ロジスティクス市場規模の65.95%を占め、国内輸送は9.95%のCAGRで成長している。
- 製品タイプ別では、完成半導体製品が2025年の収益の40.92%を占め、原材料および化学品は2031年までに8.55%のCAGRで成長すると予測されている。
- アジア太平洋地域は2025年の半導体ロジスティクス市場シェアの43.10%を占め、2031年までに最高の地域CAGRである11.85%を記録する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 米国および欧州における半導体製造工場の急速な拡大 | +2.1% | 北米および欧州連合(EU)、アジア太平洋への波及 | 中期(2〜4年) |
| 東南アジアにおけるウェーハレベルパッケージングのアウトソーシング急増 | +1.8% | アジア太平洋中核、米州への二次的影響 | 短期(2年以内) |
| ファブ近傍「ミルクラン」ロジスティクスモデルへのシフト | +1.3% | 世界全体、主要ファブ集積地付近に集中 | 中期(2〜4年) |
| EUV フォトリソグラフィ化学品のコールドチェーンコンプライアンス | +1.1% | 世界全体、先端ノード地域を重点 | 長期(4年以上) |
| 信頼されたパートナーのサプライチェーンに対する政府補助金 | +1.7% | 米州、EU、日本、一部のアジア太平洋市場 | 中期(2〜4年) |
| AIを活用したダイナミックルーティングおよびETA可視化プラットフォーム | +1.2% | 世界全体、先進国市場で早期普及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
米国および欧州における半導体製造工場の急速な拡大
2025年〜2026年に米州、日本、欧州で稼働予定の18の新規ファブが、世界のロジスティクス回廊を再形成しています。TSMCのアリゾナキャンパスやIntelの複数州にわたる生産能力拡張などのプロジェクトでは、超高純度ガス、フォトレジスト、ウェーハポッドを厳格なジャストインタイムスケジュールで搬送するための汚染のないトラッキングネットワークが必要とされています。従来の長距離ルートはファブ、サプライヤー配送センター、専門のトランスロード施設を結ぶ地域「ミルクラン」回路によって補完されています。ロジスティクスプロバイダーは、これらのサービスレベルを満たすためにISOクラス5対応トレーラーと車載微粒子センシング設備に投資しています。不動産デベロッパーはフェニックス、コロンバス、ドレスデン付近に半導体グレードの倉庫を集積させ、リードタイムを短縮し航空輸送依存度を低減する新たなノードを創出しています。クラスAトラックおよび認定ドライバーへの需要急増は、半導体ロジスティクス市場における測定可能な成長を下支えしています[1]。
東南アジアにおけるウェーハレベルパッケージングのアウトソーシング急増
先進パッケージングの急速なアウトソーシングが、マレーシア、ベトナム、フィリピン間の拠点間輸送ルートを牽引しています。ASEテクノロジーのペナン拠点の310万平方フィートへの拡張と6,000名の人員体制により、温度感応性基板の出荷量が3倍になりました。AmkorのバクニンUSD 16億施設は、システムインパッケージモジュール専用の20万m²のクリーンルームスペースを追加し、リードフレーム、ラミネート、アンダーフィル化学品の入荷フローを増大させています。これらのプロジェクトでは、ゾーン返品や一部輸送を管理するために、保税混載倉庫、ISO 14001適合道路輸送フリート、および24時間365日対応の通関ブローカーデスクが必要です。東南アジア各国政府は自由貿易ゾーンの規制を合理化し、空港にデュアルビューX線スキャナーを導入して半導体貨物の通関を促進しており、半導体ロジスティクス市場をさらに活性化しています[2]。
AIを活用したダイナミックルーティングおよびETA可視化プラットフォーム
ロジスティクスのオーケストレーションは、手動の積荷計画から数百万の経路順列をシミュレートする自己学習型アルゴリズムへと移行しています。DHL Supply Chainは、数分以内に出荷データを整理してネットワーク設計を提案する生成AIツールを展開し、平均計画サイクルを80%短縮しました。マルチエージェント大規模言語モデルは、過去の遅延パターン、リアルタイムの気象情報、ファブの生産スケジュールを分析し、±5分以内の到着時刻を予測します。荷送人はIoTデータロガーを通じて全行程の温度、湿度、衝撃の指標を把握し、EUVフォトレジストとマイクロレンズの逸脱リスクを低減します。これらの機能は長期契約を獲得するための必須条件となりつつあり、中堅フォワーダーはホワイトラベルAIスイートをライセンス供与するか、テクノロジーアライアンスを形成するかを迫られています。普及が進むにつれ、AIプラットフォームは比例的なフリート拡大を伴わずに利用可能な輸送能力を拡大する効率性向上を支え、半導体ロジスティクス市場を強化しています[3]。
信頼されたパートナーのサプライチェーンに対する政府補助金
CHIPS法は、耐久性のある国内または同盟国のサプライチェーン参加を受給資格の条件として、直接プロジェクト資金として295億米ドルを拠出しました。Texas Instrumentsは3つのファブを建設するために16億1,000万米ドルを受領し、テキサス州でガスファーム、化学品混合ステーション、スペアパーツデポのサプライヤー共同配置を促進しました。欧州のプログラムもこのアプローチを踏襲しており、ドイツのシリコンザクセンとフランスのナノエレクトロニクスクラスターにおける税額控除は、ISO 9001認定ロジスティクスプロバイダーとエンドツーエンドの輸送トレーサビリティを要求し、適合ベンダーへの受注を加速させ、半導体グレードロジスティクスへの需要を拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| クラスAクリーンルームトラックおよびコンテナの容量逼迫 | -1.4% | 世界全体、先端ノード地域で深刻 | 短期(2年以内) |
| チャーター貨物機の航空燃料サーチャージの変動 | -0.8% | 世界全体、太平洋横断ルートを重点 | 短期(2年以内) |
| 認定危険物(DG)/静電気放電(ESD)訓練人材の慢性的不足 | -1.2% | 世界全体、新興市場で深刻 | 中期(2〜4年) |
| 中国向け機器の輸出管理ライセンス遅延 | -0.9% | 中国向け貿易ルートに集中、世界への二次的影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クラスAクリーンルームトラックおよびコンテナの容量逼迫
相次ぐファブの発表が専門フリートの増加を上回っています。クリーンルーム対応トレーラーメーカーは18か月を超える受注残を報告しており、事業者はISOクラス5ライナーで二桁台の価格上昇に直面しています。一部の荷送人は標準トレーラー内に移動式ソフトウォールクリーンルームをチャーターする応急措置を講じていますが、これらのソリューションは積載の複雑さを増し、積載効率を低下させます。新たな先端ノードが要求する粒子閾値がより厳格化される中、専門車両の需給アンバランスが半導体ロジスティクス市場を制約し続けています。
認定危険物(DG)/静電気放電(ESD)訓練人材の慢性的不足
危険物および静電気放電認定資格者のグローバルな人材プールは、ファブおよびパッケージング拡張のペースに追いついていません。業界団体は2029年までに14万6,000人の人員不足を予測しています。SEMI大学および民間アカデミーによる認定プログラムは十分なスピードでスケールできず、ロジスティクスプロバイダーは限られた専門家を複数地域にローテーションさせることでコンプライアンス管理を広範囲に展開せざるを得ない状況です。賃金上昇と引き抜きが費用圧力を強め、出荷量増加にもかかわらず利益率の余裕が縮小しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機能別:
輸送が主導し、付加価値サービスが急速に拡大輸送サービスは、ファブ、OSAT、およびOEMが高価値カーゴの時間厳守かつ汚染のない輸送に依存しているため、2025年の半導体ロジスティクス市場の58.93%を占めた。道路輸送フリートは、ジャスト・イン・タイムの工場補充が1時間以内の輸送精度を必要とする地域内レーンを支配しており、専用貨物機およびチャーター便マスク、EUV装置、および重要なスペアパーツのグローバル輸送能力を確保している。大韓航空だけで半導体専用の広胴貨物機を23機運航しており、この分野のグローバル輸送能力の6%に相当する。このセグメントの規模により、航空会社は空港および地上ハンドラーに対して優先スロットおよびセキュアなタ―マッククリアランスに関する交渉力を持ち、半導体ロジスティクス市場規模における優位性を強化している。
付加価値サービスは、サプライチェーンの複雑化により通関業務、保税倉庫、および輸出管理コンサルティングへの需要が高まる中、2031年までに最速のセグメントCAGRである10.08%を記録した。梱包キッティング、ESD監査サービス、およびサブファブMRO補充を提供するプロバイダーは、ベンダー数を最小化したいファウンドリから長期契約を獲得している。ファブがより多くの非中核業務をアウトソーシングするにつれ、ロジスティクス企業は現場に技術者を常駐させてツール移動の調整を管理し、より高いマージンの収益源を実現するとともに、低収益の純粋輸送からの多角化を図っている


注記: 全セグメントの個別シェアはレポート購入時に閲覧可能
運営モード別:
非コールドチェーンが支配的、コールドチェーンが勢い拡大非コールドチェーンサービスは、完成チップ、工具類、および周囲条件に耐えられる主流材料をカバーし、2025年の半導体ロジスティクス市場規模の76.70%を占めた。マルチモーダルハブは、ESD安全ステージングエリアを備えた保税倉庫を統合し、多様な地域向けの積荷を集約することで、幹線輸送の経済性を最適化している。
EUVフォトレジスト、特殊ガス、および高度なポリマーが厳格な温度管理を要求するため、コールドチェーンレーンへの需要は10.78%のCAGRで急速に増加している。DHL社のGDP準拠ハブへの20億ユーロ(22億米ドル)の投資は、半導体ロジスティクス市場の成長を阻害する恐れのあった主要な輸送能力のボトルネックを緩和し、この特化した成長を取り込む体制を整えている。
仕向地別:
国際輸送の複雑性と国内回帰設計、製造、および組立が依然として複数の大陸にまたがっているため、国際輸送は2025年に65.95%という圧倒的収益貢献を維持した。太平洋横断レーンは台湾の最先端ファブと米国のデザインハウスおよび東南アジアのOSATを結び、厳格な輸出管理コンプライアンスと複数国にわたる通関手続きの習熟が求められる。最も注目すべきは、52.7 ビリオン 米ドルのCHIPS法による国内インセンティブの増加がこのパターンの一部を変えつつあることである。
米国、欧州、および日本における国内輸送は、新設ファブが内部回廊を通じてより多くの化学品、スペアパーツ、および完成ウェーハを調達するにつれ、9.95%のCAGRで成長している。ニアショアリングの強化により海上輸送の混乱へのエクスポージャーは軽減されるが、半導体グレードの清潔度およびセキュリティ基準を満たすために道路および鉄道ネットワークへの新たな圧力がかかっている。

注記: 全セグメントの個別シェアはレポート購入時に閲覧可能
製品タイプ別:
完成品が主導、原材料・化学品が急伸完成半導体製品は、高単価チップが速度と完全性を保証するプレミアム料体系のもとで輸送されるため、2025年収益の40.92%を占めた。ハンドヘルドデバイス用プロセッサはウェーハ1枚あたり10,000米ドルを超えることもあり、荷送人は最初の便での輸送確保とGPSシール付きコンテナプロトコルを予約せざるを得ない。
原材料および化学品は、先端ノードがUHP酸、スラリー、および光開始剤への需要を増大させる中、2031年までに最速の8.55%のCAGRで拡大している。専用化学品ロジスティクス回廊では、蒸気回収装置とリアルタイムpHモニタリングを備えた二重ライニングタンカーが導入されており、半導体ロジスティクス市場内における専門化の進展を示している。
地理分析
アジア太平洋地域半導体ロジスティクス市場
アジア太平洋地域は2025年に43.10%の市場シェアで支配的な地位を維持し、統合された半導体エコシステムと戦略的なサプライチェーン多様化イニシアチブに牽引され、2031年までに11.85%のCAGRで地域成長をリードしている。TSMCのグローバル市場シェア54%および先端チップ生産の約90%を基盤とする台湾のファウンドリリーダーシップは、EUV化学品のクリーンルーム輸送および温度管理ハンドリングを必要とする大規なロジスティクスフローを生み出している。
サムスンおよびSKハイニックスが主導する韓国のメモリ分野の優位性は、両社がHBM生産を拡大するにつれて相当なロジスティクス量を生み出しており、サムスンは2024年に生産量を2.5倍に増加させ、SKハイニックスは高性能ストレージ製品に10兆韓国ウォンを投資している。東南アジア市場は、半導体企業が事業を多様化する中で加速した成長を経験しており、マレーシアは半導体輸出から年間約1,300億米ドルを生み出し、ベトナムはバクニン省におけるアムコーの16億米ドルの施設など主要なパッケージング投資を誘致している。同地域のロジスティクスインフラは将来の貿易需要を満たすために600億米ドルの投資ギャップが見込まれており、各国は競争優位性を維持するために輸送インフラの強化と半導体専用ロジスティクスハブの整備を進めている。
北米半導体ロジスティクス市場
北米は、CHIPS法の527億米ドルの配分に基づく前例のない政府投資と戦略的なリショアリングイニシアチブに牽引され、力強い成長モメンタムを示しています。TSMCのアリゾナ州への650億米ドルの投資は、米国史上最大の外国製造プロジェクトであり、3つのファブが約6,000件のハイテク雇用を創出し、先端半導体生産向けの新たな国内ロジスティクス回廊を確立しています。インテルの国内への約900億米ドルの投資は複数の州にまたがり、85億米ドルのCHIPS資金援助を受けており、自動車、防衛、AI市場に対応する統合ロジスティクスネットワークを構築しています。同地域は確立されたロジスティクスインフラと規制の枠組みから恩恵を受けていますが、米国の施設は建設コストがアジアの同業他社と比較して約10%高く、運営コストは最大35%高いという課題に直面しています。インテルのトレーニングプログラム向け6,500万米ドルのCHIPS資金を含む人材育成イニシアチブは、重要なスキル不足に対処しながら、半導体ロジスティクス業務向けの持続可能な人材パイプラインを確立しています。
欧州半導体ロジスティクス市場
欧州は、半導体製造能力における協調的な産業政策と大規模な公的投資を通じて、戦略的成長市場として台頭している。ドイツのシリコン・ザクセン地域は統合エコシステムのモデルとして機能しており、欧州チップス法は国内製造への戦略的投資を通じて2030年までに地域生産を10%未満から20%に引き上げることを目標としている。主要投資には、電気自動車および再生可能エネルギー向けエネルギー効率の高い半導体を対象としたオンセミのチェコ共和国における20億米ドルの炭化ケイ素施設が含まれており、チェコのGDPに年間2億7,000万米ドル超をもたらす可能性がある。同地域のロジスティクスインフラは、確立された自動車サプライチェーンおよびGDPRや環境認証を含む規制フレームワークの恩恵を受けており、DHL社の20億ユーロ(22億米ドル)のヘルスロジスティクス投資が半導体化学品および材料の特化した輸送能力を強化している。欧州の半導体ロジスティクスの成長は持続可能性の要件および循環経済の原則と一致しており、グリーンロジスティクスソリューションおよびカーボンニュートラルな輸送ネットワークの機会を創出している。
競争環境
市場集中度
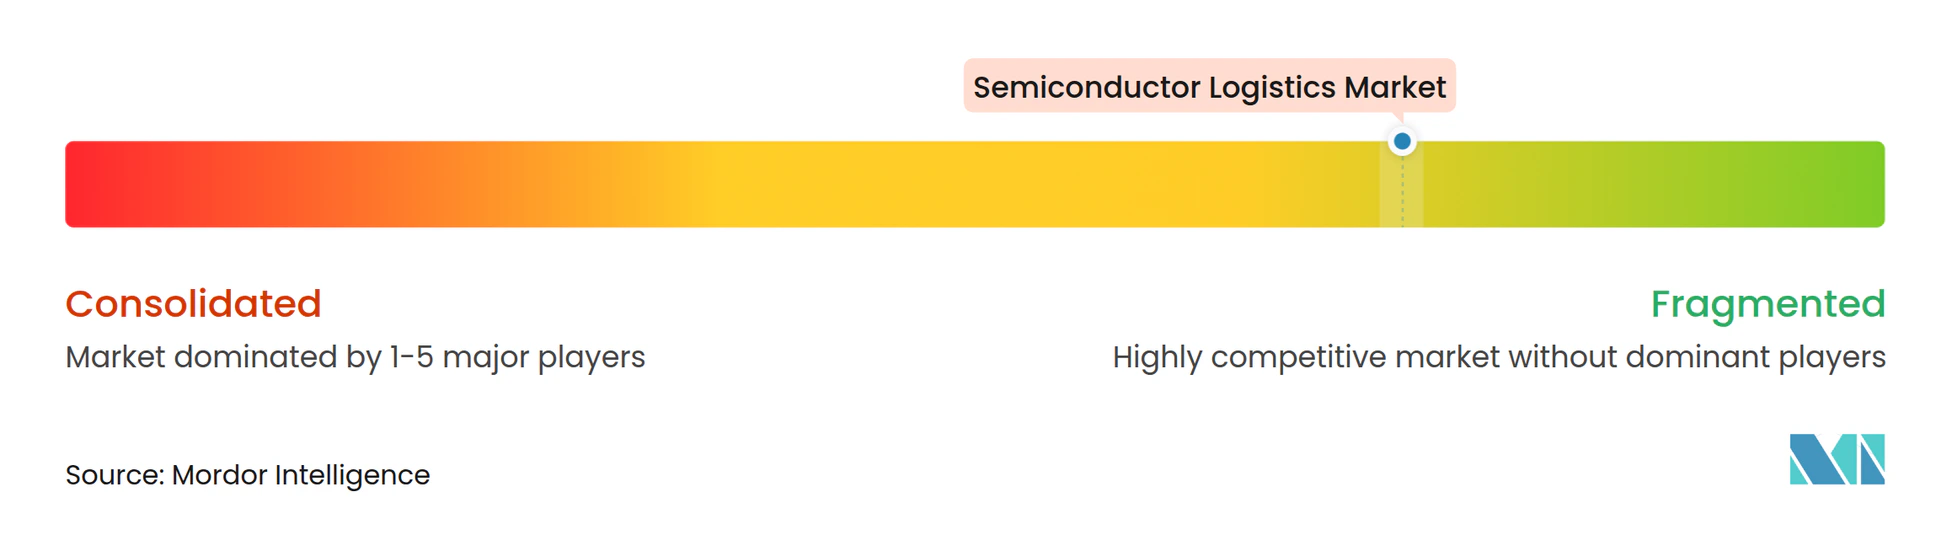
半導体ロジスティクス市場は、厳格なクリーンルーム、温度管理、およびセキュリティ要件を満たすことができる専門サービスプロバイダーを中心に集約が進む中、中程度の分散状態を示している。従来の貨物フォワーダーが半導体特化型ソリューションへと転換し、DHL Supply ChainやKuehne + Nagelなどの専業ロジスティクス企業が専門インフラおよびテクノロジープラットフォームへの重点投資を通じて支配的な地位を確立するにつれ、市場集中度は進化している。
DHL社の20億ユーロ(22億米ドル)のヘルスロジスティクス投資および半導体ロジスティクスに焦点を当てた「戦略2030」は、このセクターの戦略的重要性を示しており、Kuehne + Nagelの超高純度ガスおよび化学品向けサブファブロジスティクス特化サービスは、先端製造プロセスの重要な推進役としての地位を確立している。ロジスティクスプロバイダーが建設ロジスティクス、ファブ操業支援、およびアフターマーケットサービスにまたがる包括的な半導体エコシステムを構築するにつれ、競争の激しさは増しており、差別化は従来のコスト指標よりもテクノロジー能力に基づくものへと移行している。
戦略的パターンは垂直統合とテクノロジー採用を重視しており、主要プロバイダーはAIを用した動的ルーティング、IoTベースのカーゴモニタリング、およびサプライチェーン最適化のための予測分析を導入している。Nippon ExpressとTiveの戦略的パートナーシップは、温度、湿度、および衝撃に敏感な半導体カーゴのリアルタイムモニタリングを可能にし、業界のデータ駆動型ロジスティクスソリューションへの転換を体現している。ESD認定輸送、クリーンルームモバイルソリューション、および輸出管理コンプライアンス自動化を含む専門分野にはホワイトスペースの機会が存在し、新興の破壊的プレイヤーはサプライチェーンの透明性のためのブロックチェーン技術および倉庫業務の自動化システムを活用している。競争環境はますます半導体産業のダイナミクスを反映するようになっており、ロジスティクスプロバイダーは政府のインセンティブプログラムおよび国家安全保障上の考慮事項と連携した信頼できるパートナー関係を構築し、純粋にコストとサービス指標に基づく従来の競争ダイナミクスを根本的に変えている。
半導体ロジスティクス業界の主要企業
-
DHL Supply Chain & Global Forwarding
-
Kuehne + Nagel
-
Nippon Express
-
DSV
-
Yusen Logistics
- 注:主要企業の掲載順は順位を示すものではありません。
半導体ロジスティクス市場 このレポートでカバーされる企業
- DHL Supply Chain and Global Forwarding
- Kuehne + Nagel
- Nippon Express
- DSV
- Yusen Logistics
- UPS Supply Chain Solutions
- FedEx Logistics
- CEVA Logistics
- Omni Logistics
- Dimerco
- NNR Global Logistics
- MOL Logistics
- AIT Worldwide Logistics
- Kintetsu World Express, Inc.
- Logistics Plus Inc.
- CCS-Express
- Buske Logistics
- K Line Logistics
- Javelin Logistics Company, Inc.
- Three Way Logistics
最近の産業開発事情 半導体ロジスティクス市場
- 2025年6月:TSMCは北米にて次世代A14プロセス技術を発表しました。DHL Global Forwardingはフランクフルト空港に2万4,500m²の航空貨物ハブを開設し、年間取扱能力を30万トンに拡大するとともに先進的なULD(ユニットロードデバイス)ハンドリング技術を導入しました。
- 2025年4月:DHLグループはDHLに対して2030年までに20億ユーロ(22億米ドル)を投資すると発表しました。TSMCはA14プロセス技術を発表し、AIアクセラレーター向けに2028年までの量産準備完了を目指しています。
- 2025年4月:DHLグループはヘルスロジスティクスおよびコールドチェーンインフラの拡充に向け、2030年まで20億ユーロ(22億米ドル)を投入することを確約しました。この能力はEUV化学品フローにも活用されています。
- 2024年12月:Nippon Expressホールディングスはティブ(Tive)と戦略的パートナーシップを締結し、Solo 5G IoTデバイスを活用した温度・湿度・衝撃管理を必要とする半導体貨物のリアルタイム監視サービスを提供することを発表しました。
世界の半導体ロジスティクス市場レポートの調査範囲
半導体製造とは、半導体材料のスライスや研磨、フォトレジストを使用した中間製品の製造、半導体デバイスや関連固体デバイスの製造など、半導体材料を生産するあらゆるプロセスまたは業務を指します。ロジスティクスとは、採掘場から石炭を取り出して輸送するまでのプロセス、すなわち輸送を完了するために必要な各地点での積み降ろしを含む大量輸送を指します。半導体ロジスティクス市場の完全な背景分析は、経済の評価、市場における各セクターの貢献、市場概要、主要セグメントの市場規模推定、市場の新興トレンド、市場ダイナミクス、地理的トレンド、ならびにCOVID-19の影響を含み、本レポートでカバーされています。
半導体ロジスティクス市場は、機能別(輸送、倉庫保管・流通、付加価値サービス)、仕向地別(国内、国際)にセグメント化されています。レポートは上記全セグメントの市場規模と予測値(米ドル十億)を提供しています。
セグメンテーション概要
| 輸送 | 道路輸送 |
| 鉄道輸送 | |
| 水上・海上輸送 | |
| 航空輸送 | |
| 倉庫保管・流通 | |
| 付加価値サービス(梱包、通関、ブローカレッジ、その他) |
| コールドチェーン・ロジスティクス |
| 非コールドチェーン・ロジスティクス |
| 国内 |
| 国際 |
| 原材料・化学品 |
| ウェーハ(ベアウェーハおよびプロセス済みウェーハ) |
| 梱包材 |
| 半導体完成品 |
| その他(フォトマスクおよびレティクル、特殊消耗品など) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 機能別 | 輸送 | 道路輸送 |
| 鉄道輸送 | ||
| 水上・海上輸送 | ||
| 航空輸送 | ||
| 倉庫保管・流通 | ||
| 付加価値サービス(梱包、通関、ブローカレッジ、その他) | ||
| 運営モード別 | コールドチェーン・ロジスティクス | |
| 非コールドチェーン・ロジスティクス | ||
| 仕向地別 | 国内 | |
| 国際 | ||
| 製品タイプ別 | 原材料・化学品 | |
| ウェーハ(ベアウェーハおよびプロセス済みウェーハ) | ||
| 梱包材 | ||
| 半導体完成品 | ||
| その他(フォトマスクおよびレティクル、特殊消耗品など) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
半導体ロジスティクス市場の現在の価値はいくらですか?
半導体ロジスティクス市場規模は2026年に865.5億米ドルとなっています。
コールドチェーンサービスへの需要はどのくらいの速さで成長していますか?
半導体化学品向けコールドチェーン・ロジスティクスは2031年までに10.78%のCAGRで成長している。
どの地域が半導体ロジスティクス活動の最大シェアを占めていますか?
アジア太平洋地域が統合製造エコシステムを背景に43.10%のシェアでトップとなっています。
なぜAIベースのルーティングプラットフォームが半導体ロジスティクスにとって重要なのですか?
AIツールは計画サイクルを短縮し、数分以内にETAを予測し、リアルタイムの貨物監視を提供することで、サプライチェーンの回復力を高めます。
政府インセンティブはロジスティクスフローにどのような影響を与えますか?
CHIPSアクトのようなプログラムが米国と欧州への生産を誘導し、新たな国内回廊と信頼されたパートナー要件を生み出しています。
どのロジスティクスセグメントが最も急速に成長していますか?
梱包および輸出管理コンプライアンスを含む付加価値サービスは、2031年までに10.08%のCAGRで拡大している。