
中国半導体デバイス市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
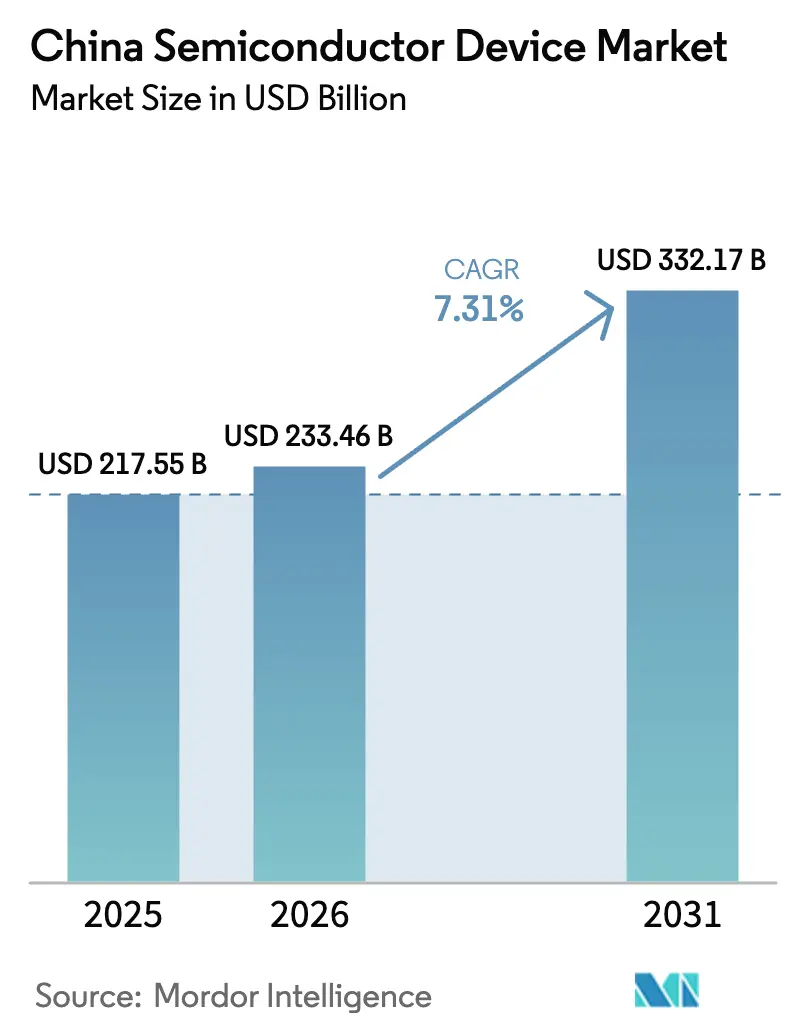
| 基準年の市場規模 (2025) | 217.55 十億米ドル |
| 市場規模 (2026) | 233.46 十億米ドル |
| 市場規模 (2031) | 332.17 十億米ドル |
| Growth Rate (2026 - 2031) | 7.31 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国半導体デバイス市場分析
中国半導体デバイス市場規模は2025年に2,175億5,000万米ドルと評価され、2026年の2,334億6,000万米ドルから2031年には3,321億7,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは7.31%である。国家主導の資金供与、活発な民間投資、および技術的自立に向けた政策的使命が、この産業を戦略的優先事項に押し上げてきた。国内ファウンドリーにおける急速な生産能力増強、3D NANDおよび先進パッケージングにおける技術的ブレークスルー、ならびに5G・AI・新エネルギー車からの旺盛な需要が拡大を支えている。極端紫外線(EUV)装置に対する厳格な輸出規制により10nm未満ノードへの移行が遅延しているものの、各企業はその取り組みを成熟ノードの効率改善、化合物半導体、およびEUVを回避する新アーキテクチャに振り向けている。競争圧力は統合の加速をもたらしており、EDA分野におけるEmpyrean-XpeedicやYMTCの資金調達ラウンドがその一例として挙げられ、規模拡大、垂直統合、およびIP蓄積へのトレンドが示されている。
主要レポートの要点
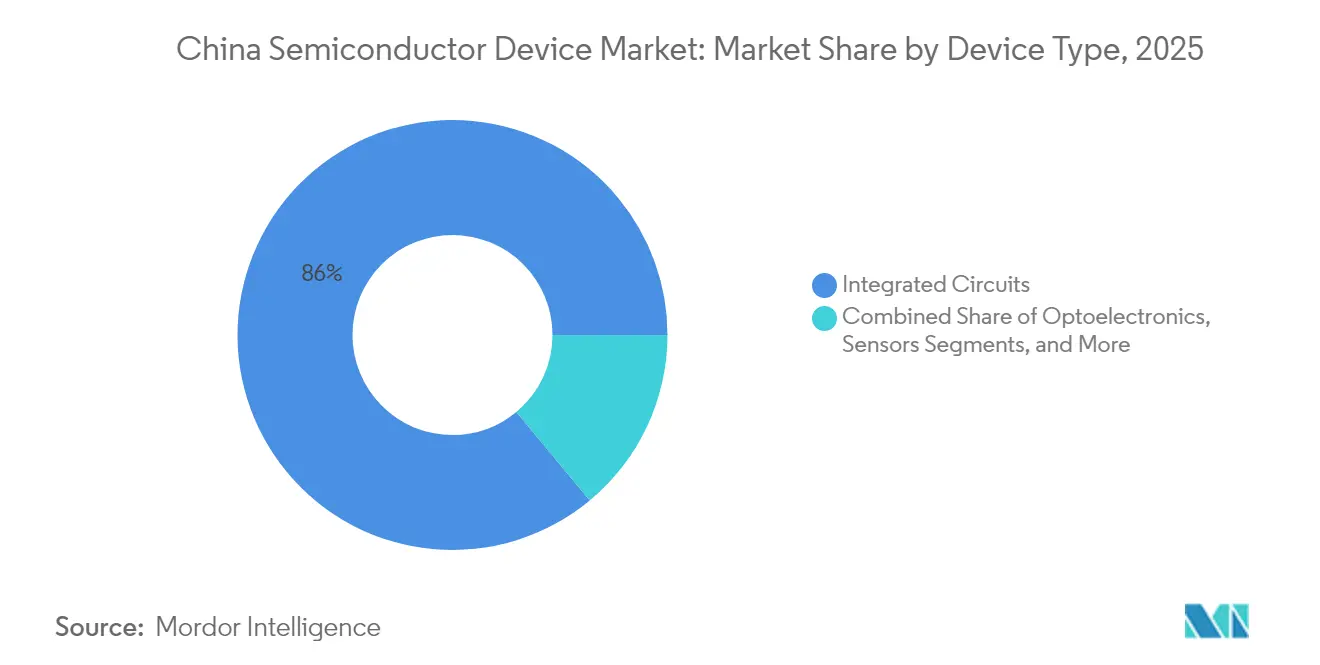
- デバイスタイプ別では、集積回路が2025年の売上高シェアで86.02%を占めてトップを維持しており、センサーおよびMEMSは2031年にかけて最も高い8.06%のCAGRを記録する見込みである。
- ビジネスモデル別では、デザイン/ファブレスセグメントが2025年の中国半導体デバイス市場シェアの67.35%を占め、垂直統合デバイスメーカー(IDM)は2031年にかけて7.86%のCAGRで成長する見込みである。
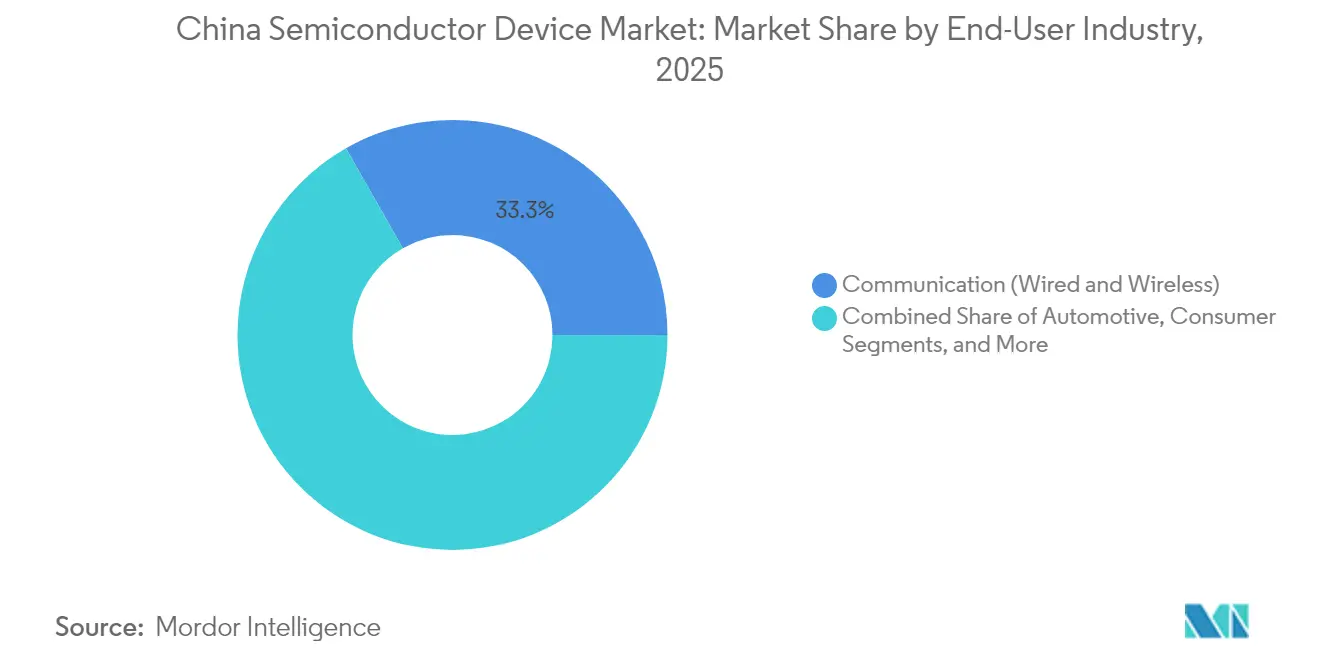
- 最終用途産業別では、通信が2025年の中国半導体デバイス市場規模の33.25%を占め、AIアプリケーションは2031年にかけて9.28%のCAGRで拡大する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中国半導体デバイス市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 加速する 「中国製造2025」IC生産能力拡張プログラム | +1.9% | 国家規模、 北京・上海・深圳に集中 | 長期 (4年以上) |
| 中国大手クラウドプロバイダーからのAI中心 エッジコンピューティング需要 | +1.6% | 国家規模、 北京・杭州・深圳にクラスター集積 | 中期 (2〜4年) |
| 新エネルギー車パワートレインへの 自動車グレードSiC/GaN採用 | +1.3% | 国家規模、 広東・江蘇・上海が牽引 | 中期 (2〜4年) |
| RF フロントエンドIC需要を牽引する 国家5G基地局展開 | +1.1% | 国家規模の インフラ展開 | 短期 (2年以下) |
| 「インダストリー4.0」スマートファクトリーへの 産業グレードアップ | +0.8% | 江蘇・浙江・広東の 製造ハブ | 長期 (4年以上) |
| ポストパンデミックにおけるAIoT対応コンシューマーデバイス(スマートウェアラブル、AR/VR)の回復 | +0.7% | 国家規模、 広東・浙江・コンシューマーエレクトロニクスハブに集中 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
加速する「中国製造2025」IC生産能力拡張プログラム
中国は2024年にファウンドリー生産能力を15%拡大し、SMIC、Huahong、およびNexchipが成熟ノードラインを増強するなか、2025年にはさらに14%の増設が予定されている。[1]SEMI、「世界の半導体ファブ生産能力は2024年に6%、2025年に7%拡大する見込み」、semi.org ローカライゼーションは現在、フォトレジスト剥離およびウェット洗浄ツールにまで拡大しており、国内サプライヤーが高い使用率を達成している。2027年までに、中国は世界の28nm生産能力の31%を占めると予測されており、成熟ノードの価格形成を再編しつつある。このプログラムの成功は、安定した電力供給、プロセスエンジニアリング人材、および輸出規制リスクを軽減するセカンドソース装置ラインにかかっている。全体として、この展開は、コンシューマー、産業、および自動車エレクトロニクスの国内供給を強化し、エコシステム全体の稼働率とマージンを向上させる。
中国大手クラウドプロバイダーからのAI中心エッジコンピューティング需要
アリババは2025年〜2027年にかけてAI対応クラウドインフラに3,800億人民元(529億米ドル)を投資すると表明し、テンセントおよびバイドゥも同規模の投資計画を発表した。需要はGPU、高帯域幅メモリ、およびネットワークスイッチASICに及び、国内ファブおよびメモリメーカーへの受注が集中している。DeepSeekのファウンデーションモデルは、ソフトウェアとハードウェアを統合する中国の能力を示しており、海外アクセラレーターへの依存を低減している。エッジAIワークロードは低遅延かつオンプレミスのコンピュートを優先するため、国家データ主権規則に準拠した国内設計SOCへの需要を誘導している。ハイパースケーラーの設備投資とチップレベルのイノベーションとの間の好循環は、したがって、中期的成長の主要な触媒となっている。
新エネルギー車パワートレインへの自動車グレードSiC/GaN採用
SiCデバイスは800V駆動系および高出力充電アプリケーションの効率を向上させる。中国は2023年の15%から2030年には世界のSiCウェーハの40%を消費する軌道にあり、地元調達は60%に達すると見込まれている。BYD Semiconductorはすでに国内パワーモジュール収益の28.9%を掌握し、ウェーハ製造からパッケージングまで垂直統合を進めている。補助金を受けたウェーハメーカーが6インチSiC基板の価格を500米ドルに引き下げており、これは国際価格の3分の1に相当し、国内OEMにおけるデザインインを加速させている。[2]KrASIA、「世界のテクノロジー産業は成熟チップの『中国ショック』に備える」、kr-asia.com 2025年の乗用車販売における60%というNEV普及率予測は、SiC MOSFET、GaN充電器、およびパワーモジュールへの持続的需要を確保している。
RFフロントエンドIC需要を牽引する国家5G基地局展開
カバレッジ目標を達成するには500万以上の5Gマクロサイトが必要であり、各基地局には4Gシステムの3倍のRFフロントエンド部品が組み込まれている。国内のフィルター、PA(パワーアンプ)、およびアンテナチューニングベンダーが、機器入札における優先調達条項に支えられて初期設計採用を獲得している。大規模MIMOラジオ、スモールセル、および固定無線CPEからの波及需要が、ドライバー、LNA(低雑音増幅器)、およびタイミングチップのシリコン使用量を倍増させている。2028年まで続く継続的な高密度化は、RF CMOS、GaAs、およびSiGeデバイスのサプライヤーに対して安定した受注残を保証する。
抑制要因影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| EUVおよびEDAツールに対する米国輸出規制エンティティリスト制限 | -1.6% | 先進ノードファブに影響、国家規模 | 長期(4年以上) |
| 海外設計拠点への人材流出 | -0.8% | 主要テクノロジーハブ:北京、上海、深圳 | 中期(2〜4年) |
| 省別炭素排出枠規制に直面する電力集約型ファブ | -0.5% | 炭素制約を抱える製造省 | 長期(4年以上) |
| 300mmプライムウェーハの慢性的な価格変動 | -0.4% | 全地域に影響するグローバルサプライチェーン | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
EUVおよびEDAツールに対する米国輸出規制エンティティリスト制限
米国は2024年10月および2024年12月の規則により、中国ファブへのEUVスキャナー、先進成膜装置、および高度なEDAライセンスの出荷を禁止した。国内メーカーは量産において28nmの枠内に留まり、ASML EUVなしで7nm概念実証ウェーハの革新を進めなければならない状況である。回避策として、ゲート長1nmで試作された2D材料トランジスタや高度なDUV多重パターニングが挙げられるが、商業的な歩留まり達成には数年を要する。設備の長いリードタイム、ソフトウェアライセンスの不確実性、およびコンプライアンス監査が、ノード移行のペースを鈍化させている。
海外設計拠点への人材流出
中国は2022年に半導体専門家を199,300人必要としていたが、在籍者は164,300人にとどまっており、海外企業が優遇パッケージと転居支援を提供するなか、このギャップは拡大している。台湾の検察当局は、人材引き抜きの疑いで11の中国企業に対して訴訟を起こし、摩擦と両岸間の監視が高まっている。[3]タイペイタイムズ、「社説:技術人材を国内に、引き抜き業者を排除せよ」、taipeitimes.com 北京は25のIC博士プログラムと「逆頭脳流出」インセンティブで対抗しており、元Apple RFエンジニアのコン・ロン氏のような著名な帰国者が部分的な成功を示している。それでも、EDAアルゴリズム設計、デバイス物理、およびプロセスインテグレーションのリーダーシップにおける人材不足は深刻なままであり、プロジェクトの立ち上げを制約している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:集積回路が市場支配を維持
集積回路は2025年に86.02%の売上高を占め、AIや5G、サーバー需要がより大きなダイサイズと積層V-キャッシュソリューションを必要とするにつれ、そのシェアはさらに上昇すると予測される。中国半導体市場において、集積回路は8.02%のCAGRで拡大し、2031年までに新規生産量として690億米ドル以上を追加する見込みである。YMTCの232層3D NANDおよびCXMTの80% DDR5歩留まりはメモリにおける勢いを示しており、SMICの12インチラインは旺盛なコンシューマーおよび産業需要を背景に89.6%の稼働率で稼働している。
ディスクリートパワーデバイス、オプトエレクトロニクス、およびセンサーを合わせた残りの13.98%のシェアも、NEVの電動化と5G光学部品の需要増加から恩恵を受けている。国内SiCダイオードの生産能力は18ヶ月ごとに倍増しており、スマートフォンの3Dセンシング向けVCSEL出荷は国内ファブへ移行しつつある。金額的にはより小さいものの、これらのカテゴリーは自動車安全、スマートファクトリー展開、およびAR/VRハードウェアにおける重要な差別化をもたらし、マルチセグメントの堅牢性を維持している。
注記: 全セグメントの個別シェアはレポート購入時に入手可能


ビジネスモデル別:ファブレス設計拠点がIDMを凌駕
ファブレス企業は、設計IP、システムアーキテクチャ、およびソフトウェア統合の戦略的重要性が高まるなか、2025年に中国半導体市場シェアの67.35%を獲得した。このコホートは、深層AIインファレンス、コンピューティング、ネットワーキング、およびASICカスタマイズのトレンドに沿って、2031年まで7.78%のCAGRで成長する見込みである。
IDMは、プロセス制御と品質トレーサビリティが最重要とされるパワー、自動車、およびセンサーデバイスにおいて不可欠な存在であり続けている。BYD Semiconductorの垂直統合モデルは電気自動車の車載チップ内製比率を70%超に確保しており、安全性が重要なシステムにおけるIDMの存在意義を示している。しかし、設備投資の集約性と輸出ライセンスリスクがファブレスアプローチに柔軟性と資本効率をもたらしており、特に28nm以上のノードが国内の大量需要の大部分を満たしている現状においては顕著である。
最終用途産業別:通信がトップを維持しAIが急成長
通信セクターは、5Gマクロサイトの展開とファイバーバックホールのアップグレードがRF、光学、およびネットワークスイッチ向けシリコンを消費するなか、2025年に33.25%の売上高シェアを占めた。AIワークロードは最も速い成長セグメントを代表しており、ハイパースケーラーの設備投資と企業エッジアプリケーションを背景に9.28%のCAGRで拡大している。
NEVが1台あたり平均1,200米ドルの半導体搭載量を持つにつれ、自動車需要はエスカレートしており、これは2020年水準の3倍に相当する。産業ユーザーはインダストリー4.0対応PLC(プログラマブルロジックコントローラー)とマシンビジョンモジュールを採用し、コンシューマーエレクトロニクスはスマートホームおよびARデバイスで安定を維持している。このような多様性により収益が分散され、スマートフォンのリフレッシュサイクルに関連する景気循環の変動が緩和される。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
地理的分析
東部沿岸部のクラスターが国内生産の大きなシェアを生み出しており、北京はR&Dに、上海は大量生産に、深圳・東莞はデザイン重視のコンシューマーエレクトロニクスに特化している。長江デルタは、同一地域に立地するファブ、OSATハウス、および物流回廊を通じ、OEM組み立てラインへのリードタイムを短縮しており、中国半導体市場規模の最大のシェアを占めている。
政府の投資インセンティブは、メガファブを誘致するために土地、税制優遇、および市場価格以下の電力料金を配分している。SMICの北京、上海、および深圳の各サイトは合計で月産120万枚以上の12インチウェーハ生産能力を有し、2027年までにさらに25万ウェーハ(毎月)の増設を計画している。深圳のSoC設計への注力は、Huawei HiSilicon、Oppo、およびドローンメーカーDJIとの近接性を活かし、緊密なフィードバックループを育成している。
安徽や四川などの内陸省も、沿岸部の過密と電力制約のバランスを取るため、バックエンドおよび化合物半導体ラインを誘致している。国家発展改革委員会(NDRC)は2024年に国家R&Dのために3兆3,300億人民元(4,700億米ドル)を指定し、その一部は大学研究センターと都市間高速鉄道リンクの資金として人材移動の摩擦を低減するために使用される。
規制環境
中国の半導体デバイス産業は、工業和信息化部(MIIT)、商務部(MOFCOM)、国家発展改革委員会(NDRC)、国家インターネット情報弁公室(CAC)、国家市場監督管理総局(SAMR)が主導する多機関にわたる政策・コンプライアンス枠組みによって管理されている。2026年、国務院は「産業・サプライチェーン安全保障に関する規定」(第834号命令、2026年3月31日)および「外国による不当な域外管轄権への対抗規則」(第835号命令、2026年4月7日)を通じてサプライチェーンガバナンスを強化した。両規定は即時に施行され、半導体関連の調達、契約、および国境を越えた取引に関するコンプライアンス基準を引き上げた。
産業政策と並行して、データおよびセキュリティ規則が、チップ設計、製造業務、顧客資格審査を一層規定するようになっている。CACが主導する2025年改正データセキュリティ法の枠組みは、半導体の研究開発および製造データの保存場所や移転方法に影響を与える。2026年の更新で言及されたMIIT推奨サプライヤーリスト作成プロセスなどの調達優先メカニズムも、国産化目標と相互に作用している。同時に、2024年10月および12月に更新された先端ツールおよびEDAに関する米国の輸出規制などの外部規制は、10nm未満への移行を引き続き遅らせ、コンプライアンスに適合した国内サプライ代替への重点を強めている。
バリューチェーン分析
中国の半導体デバイスバリューチェーンは、IPおよびEDA、ファブレス設計、ウェーハ製造(ファウンドリおよびIDM)、OSATおよび先端パッケージング、そして通信、コンピューティング、自動車、産業用電子機器にわたる最終市場への統合をカバーしている。製造層では、SMICが国内契約ファウンドリの規模を主導し、Hua Hong Groupが主要な競合として位置づけられており、両社とも国内市場での大量生産と整合するマチュアノードおよび特殊プロセス製造に注力している。サプライチェーンの深化は、ファブを超えて国産化されたプロセス装置カテゴリーやバックエンド機能にも広がっているが、EUVリソグラフィおよび高性能EDAについては先端依存が残存している。これにより、大量生産のマチュアノードと制約を受ける先端ノードのスケーリングという二極構造が強化されている。
上流の材料および装置は依然として大きな制約点である。シリコンウェーハのエコシステムは、研磨ウェーハとエピタキシャルウェーハの間に構造的な不均衡を示しており、これが一部のデバイス開発ロードマップおよび化合物半導体のスケーリングを制約している。業界統合もこのチェーンを再構築しており、2026年に中国証券監督管理委員会(CSRC)が承認した取引には、製造子会社に対する支配力を強化し、生産能力計画、顧客資格審査、資金調達アクセスに関する資産ガバナンスを合理化するものが含まれる。全体として、これらの動向は、トレーサビリティおよび供給保証を求める設計会社、ファウンドリ、パッケージングプロバイダー、システムOEM間の統合を強化している。
競合状況
SMICとHuahongは合わせて国内ファウンドリー収益の20%未満を占めており、40社以上の独立ファブの中では中程度の集中度を示している。メモリ専門のYMTCとDRAMプレーヤーのCXMTを合わせると、中国半導体デバイス市場規模の比較的小さなシェアを占め、EDAサプライヤーのEmpyreanはXpeedc株式の取得により規模を拡大している。
戦略的取り組みとして、BYDのモジュールから車両へのスタックの垂直統合、およびSTMicroelectronicsとHuahongの40nm MCU供給に関する中国自動車OEM向けパートナーシップなどのエコシステムアライアンスが挙げられる。一方、プラットフォーム大手のアリババ、テンセント、およびファーウェイは、供給を確保し、システム最適化を改善し、潜在的な制裁に対するヘッジを図るため、自社チップのR&D取り組みを拡大している。
新アーキテクチャ(2D材料トランジスタ、RISC-Vコア)および先進パッケージング(チップレット、ハイブリッドボンディング)は、新規参入者にとってのホワイトスペースを提供している。Big Fund IIIがリソグラフィー、EDA、および人材開発に475億米ドルを投資するなか、統合の加速が見込まれる。したがって、市場は依然として分散しているものの、より緊密な寡占構造へと向かう明確な軌道上にある。
中国半導体デバイス産業のリーダー企業
Semiconductor Manufacturing International Corp (SMIC)
Taiwan Semiconductor Manufacturing Co (TSMC)
Hua Hong Group
Samsung Electronics Co Ltd
Yangtze Memory Technologies Co (YMTC)
- *免責事項:主要選手の並び順不同


市場機会と将来展望
中国における機会は、国内製造および資格審査サイクルがすでに確立されている高容量デバイスカテゴリーにおける輸入代替に集中しており、28nm以上のロジック、パワーマネジメント、マイクロコントローラー、および通信インフラに関連するRFフロントエンドコンポーネントが含まれる。需要側の投資は、アリババが発表した3800億人民元(2025年~2027年)のAI対応クラウド投資を含むハイパースケーラーのインフラ整備において顕在化しており、これがデータ主権および調達制約に適合する国内設計・国内製造のロジック、メモリ、ネットワーキング半導体への需要を後押ししている。
供給側では、政策支援による資本と統合が、NEVおよび充電インフラ向けのSiCおよびGaNパワー半導体を含む特殊・車載グレードデバイスの拡大の余地を生み出している。BYD Semiconductorなどの企業による垂直統合は、より迅速な設計組み込みおよびパッケージング資格審査を支えている。業界内の議論で言及されている第15次五カ年計画(2026年~2030年)の予備指針も、カテゴリー別に明確な自給率目標を設定し、国内のウェーハ、パッケージング、EDAエコシステムへの動機付けを強化している。先端ノード用装置が依然として制約されている中、注目はマチュアノードの効率化、先端パッケージング(チップレットおよびハイブリッドボンディング)、そして外部のライセンスおよび出荷規制への露出を減らす装置・ソフトウェア代替プログラムに集まっている。
最近の業界動向
- 2026年7月:Hua Hong Semiconductorが、Hua Li Microelectronicsの97.4988%株式取得についてCSRCの承認を取得。この取引は国内ファウンドリ生産能力を統合し、中国における製造の垂直統合と支配力を強化する。
- 2026年6月:Sine Integrated Circuitsが、Sine Advanced Integrated Circuits Manufacturing(紹興)の設立に向けた枠組み投資を発表し、12インチ車載グレードチップの生産(月間生産能力5万枚)を計画。この投資は車載グレードチップの生産能力を拡大し、地域における12インチファブの展開および車載半導体供給の安全性を促進する。
- 2026年5月:中芯国際集成電路製造有限公司(SMIC)が、SMIC Northの残り49%株式取得についてCSRCの承認を取得。この取引は中国の主要ファブ企業間の規模拡大および資産統合を加速し、国内ファウンドリの統合と資産管理を強化する。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
この方法論において、市場は中国向けに販売される半導体デバイスを対象とし、主要な用途分野における最終ユーザーおよびOEMに出荷されたデバイスから生じる収益として計上される。
範囲の除外事項:中古デバイス、同一企業グループ内での内部移転価格、および純粋な設計費、ソフトウェアライセンス、装置単体の収益などの非デバイスサービスは除外する。
セグメンテーション概要
- デバイスタイプ別(デバイスタイプの出荷量は補完的情報として提供)
- ディスクリート半導体
- ダイオード
- トランジスタ
- パワートランジスタ
- 整流器およびサイリスター
- その他のディスクリートデバイス
- オプトエレクトロニクス
- 発光ダイオード(LED)
- レーザーダイオード
- イメージセンサー
- オプトカプラー
- その他のデバイスタイプ
- センサーおよびMEMS
- 圧力
- 磁界
- アクチュエーター
- 加速度およびヨーレート
- 温度およびその他
- 集積回路
- 集積回路タイプ別
- アナログ
- マイクロ
- マイクロプロセッサー(MPU)
- マイクロコントローラー(MCU)
- デジタルシグナルプロセッサー
- ロジック
- メモリ
- テクノロジーノード別(出荷量は適用外)
- 3nm未満
- 3nm
- 5nm
- 7nm
- 16nm
- 28nm
- 28nm超
- 集積回路タイプ別
- ディスクリート半導体
- ビジネスモデル別
- IDM
- デザイン/ファブレスベンダー
- 最終用途産業別
- 自動車
- 通信(有線および無線)
- コンシューマー
- 産業
- コンピューティング/データストレージ
- データセンター
- AI
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチはモデルの基礎構造を設定し、前提条件を追加する前に中国の需要環境を固定するのに役立った。半導体カテゴリーに関する中国海関の貿易データ、産業生産指標に関する中国国家統計局、および中国半導体産業協会などの団体による発行物といった公式統計および公開トラッカーを確認した。
単一のデータセットへの依存を避けるため、企業の年次報告書や提出書類、監査済み財務諸表、投資家向け資料、および生産能力拡大や政策発表に関する信頼できる報道機関の記事などのソースも使用した。必要に応じて、企業財務およびインテリジェンス、特許検索、そして単位の動きを収益と照合するのに役立つ出荷レベルの輸出入データについて、有料サブスクリプションを選択的に利用した。上記の例はあくまで例示であり網羅的ではなく、データ収集、検証、確認のために他の多くのソースも参照した。
一次インタビューおよび調査
一次調査は、デスクソースでは十分に説明できない事項、特に価格変動、メモリ、ロジック、ディスクリートデバイス間のミックスシフト、および用途別の需要回復のタイミングを検証することに重点を置いた。デバイス製造、流通、および大手購買組織にわたる関係者と話し合い、その後、中国内の主要な生産・消費拠点を横断して情報を三角測量し、ギャップを解消し、合計数値の耐性を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:28% | 経営幹部(CXO):20% |
| ミドルティア:52% | 機能/部門リーダー:21% |
| 中小プレイヤー:20% | マネージャー:59% |
市場規模算定および予測
規模算定は、中国消費の視点を用いた中国デバイス需要のトップダウン再構築から始まり、輸出入の流れ、国内生産量、および可視的な在庫調整を用いて、年ごとに対象収益プールを再構築する。これらの合計は、その後、中国向けサプライヤー収益露出のサンプル調査、流通チャネルの確認、および数種類の高比重デバイスファミリーに対するASP×数量の妥当性確認といった選択的なボトムアップ推定と照合される。
モデルで使用される主要な入力には、ウェーハ生産能力の追加および稼働率の傾向、輸出規制に関連するノードミックスの変化、メモリ価格サイクルおよび契約価格の方向性、家電製品および新エネルギー車からの単位生産信号、そしてアクセラレーターおよび高帯域幅メモリの需要に影響を与えるデータセンター整備のペースが含まれる。予測は、政策、資本支出の実行、下流の出荷がどのように動くかについての専門家の意見に支えられたシナリオ分析に基づいており、指標が極端なケースを示していない場合には中間値が選択される。ボトムアップのカバレッジが不完全な場合、そのギャップは貿易カテゴリーに結びついた保守的な代替比率およびインタビューから得られた検証済みの範囲によって処理され、複数の指標が同じ方向に動いた場合にのみ調整が加えられる。
データ検証および更新サイクル
検証は複数回のパスを通じて行われ、単一ソースのノイズが結果を左右しないようにしている。市場合計を、輸入額、生産動向系列、および中国への露出が大きい大手デバイスサプライヤーの公開収益の方向性といった独立した指標と比較し、価格対数量など期待される関係を破る異常値を再確認する。
承認前に、前提条件および計算は別のアナリストによって確認され、主要な変数が急激に変化した場合(例えば、突発的なメモリ価格の変動や出荷に影響を与える政策変更)には、追加確認の連絡が行われる。レポートは年次で更新され、重大な事象が発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう、納品前に最終確認が完了する。
他の公表推計と比較したMordor Intelligenceの中国半導体デバイス市場規模
中国半導体デバイスに関して公表されている市場規模は、範囲の表示ラベルが似ていることが多いものの、計上される収益プールが異なるため、大きく異なって見えることがある。差異は通常、その推計が中国国内でのデバイス消費、デバイス製造収益、または隣接活動を含む広範な半導体経済全体の見方を反映しているかどうかによって生じる。
実務上、ギャップはコアとなるデバイス価値の周辺に何を含めるか、換算に使用される年および通貨のタイミング、そしてメモリ比重の高い期間における価格サイクルの扱い方によって生じる。一部のソースは政策発表後に一段階で急激な成長率を適用する一方、他のソースは、需要が実際に収益に変換される時期を示す出荷および稼働率の指標に基づいて曲線を平滑化している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 217.55 B (2025) | |
| 業界トラッカーA | USD 546.50 B (2026) | この数値は中国の全体的な半導体市場として提示されており、用途別支出の視点から構築されている可能性が高く、輸入デバイスに加えてより広範な半導体関連の価値を含んでいる可能性があり、デバイス収益を同等条件で単独に抽出していない可能性がある。 |
| 金融解説B | USD 224.00 B (2025) | この推計は半導体産業について示されており、デバイスに関して明確に示されたものではなく、まず人民元で報告されているため、換算タイミングのリスクが加わり、製造収益がその他の半導体活動と混在している可能性がある。 |
このばらつきは、主にその数値がデバイス消費収益を追跡しているのか、より広範な半導体産業または用途別支出の構成を追跡しているのかの違いを反映している。中国への出荷に関連するデバイス収益のみを計上し、それを貿易フローおよびメモリサイクルの価格確認と整合させることが、総額の比較可能性を維持する方法であり、これがMordor Intelligenceで採用されている手法である。


レポートで回答される主要な質問
2031年における中国半導体セクターの予測規模は?
市場は7.31%のCAGRにより、2031年までに3,321億7,000万米ドルに達すると予測されている。
中国のチップ収益を支配するデバイスカテゴリーはどれか?
集積回路は2025年収益の86.02%を占め、引き続きトップを維持している。
輸出規制は中国のファブにどのような影響を与えているか?
EUVスキャナーおよび高度なEDAをブロックする規制が10nm未満への移行を遅らせており、予測CAGRを推定1.6%程度押し下げている。
SiCが中国の電気自動車計画にとって重要な理由は?
炭化ケイ素(SiC)デバイスは駆動系の効率を向上させ、中国は2030年までに世界のSiCウェーハの40%を消費する見込みである。
設計・ファブレス活動をリードする省はどこか?
深圳を拠点とする広東省が、コンシューマーおよび通信OEMにサービスを提供するファブレス企業の最大クラスターを擁している。
競合状況はどのように見えるか?
当セクターは依然として分散しているが、SMIC、Huahong、YMTC、BYD Semiconductor、および台頭するファブレスリーダーを中心に統合が進んでいる。
最終更新日:



