
韓国半導体デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
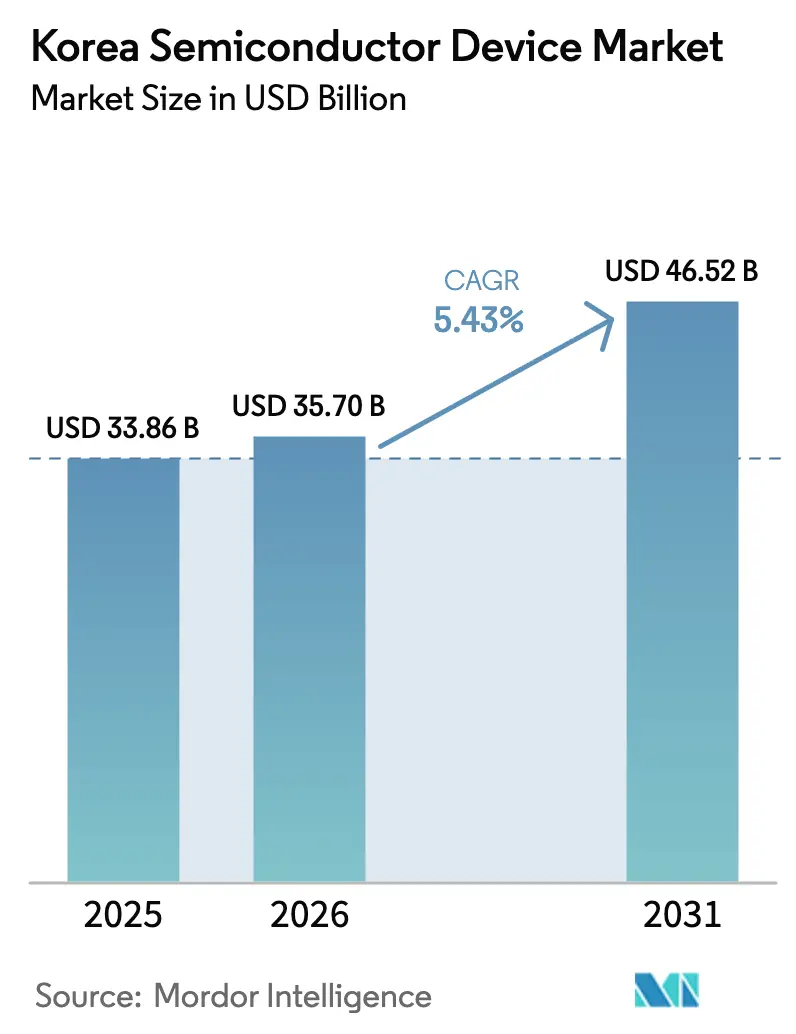
| 基準年の市場規模 (2025) | 33.86 十億米ドル |
| 市場規模 (2026) | 35.7 十億米ドル |
| 市場規模 (2031) | 46.52 十億米ドル |
| 成長率 (2026 - 2031) | 5.43 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国半導体デバイス市場分析
韓国半導体デバイス市場規模は、2025年のUSD 338.6億から2026年にはUSD 357億へと成長し、2026年〜2031年の年平均成長率(CAGR)5.43%で2031年にはUSD 465.2億に達すると予測されています。この拡大は、韓国半導体デバイス市場が同国の輸出主導型経済の要であることを示しており、政府のUSD 4,710億規模「K半導体ベルト」プログラムに成長の基盤が置かれています。[1]Korea.net、「国が2047年までに世界最大の半導体クラスターを構築へ」、korea.net 人工知能(AI)コンピューティング向け高帯域幅メモリ(HBM)への需要増大、Samsungの2nmプロセス生産ロードマップ、およびHyundai・Kia向けシリコンカーバイドパワーデバイスの普及推進が相まって、韓国半導体デバイス市場の回復力と上昇軌道を強固なものにしています。プレミアムAIメモリはグローバルな価格決定力を塗り替えつつあり、設計重視のファブレス新興企業はベンチャーキャピタルを獲得し、国内ファウンドリーとの連携を深めています。一方で、産業用電力料金の急騰、電子設計自動化(EDA)分野における人材不足、中国資産に対するCHIPSアクト上のガードレールは、ステークホルダーが対処すべきコスト面・コンプライアンス面の課題をもたらしています。
レポートの主要な知見
- デバイスタイプ別では、集積回路が2025年の韓国半導体デバイス市場シェアの85.72%を占め、ディスクリートデバイスが2031年までの年平均成長率(CAGR)6.74%で最速の成長を記録しました。
- ビジネスモデル別では、設計・ファブレスベンダーが2025年の韓国半導体デバイス市場規模の67.05%を占め、同セグメントは2031年までの年平均成長率(CAGR)7.1%で最高成長を記録する見込みです。
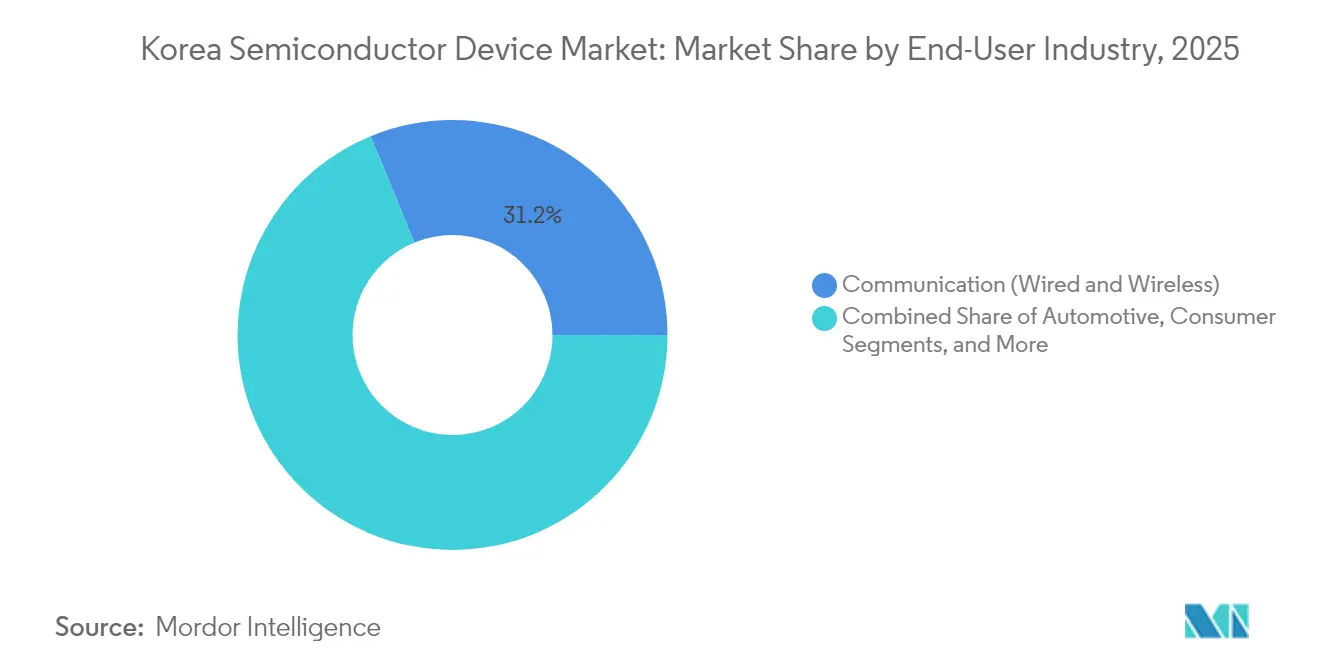
- 最終ユーザー産業別では、通信が2025年の韓国半導体デバイス市場シェアの31.22%を占め、AIアプリケーションが予測期間中に年平均成長率(CAGR)7.86%で拡大する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
韓国半導体デバイス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| K半導体ベルト・メガクラスター投資 | +1.2% | 国内全域、特に京畿道に集中 | 長期(4年以上) |
| 国内生産能力を牽引するハイパースケーラーのHBM3メモリ需要 | +0.9% | 韓国を生産拠点とするグローバル需要 | 中期(2〜4年) |
| 先端EUVツールを韓国に取り込むSamsungの3nm/2nmロードマップ | +0.7% | 国内全域、地域サプライチェーンへの波及効果あり | 中期(2〜4年) |
| シリコンカーバイドパワーデバイス採用を促進するHyundai・KiaのEV戦略 | +0.4% | 国内全域、輸出への影響あり | 中期(2〜4年) |
| 米中技術分断を背景とした製造回帰インセンティブが韓国IDMファブに恩恵をもたらしている | +0.6% | グローバル、特に米韓回廊 | 短期(2年以内) |
| 韓国のスマートファクトリー推進におけるAIエッジデバイスの台頭 | +0.3% | 国内全域、産業クラスターに重点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
K半導体ベルト・メガクラスター投資
USD 4,710億規模のK半導体ベルトは、2047年までに稼働予定の16の新ファブへ資本を集中的に投入しており、Samsungは龍仁の6拠点にKRW 36兆(USD 2,600億)を、SK Hynixは4つの先端施設にKRW 12兆2,000億(USD 870億)を充当しています。統合月間生産能力は2030年までに770万枚のウェーハに達するよう設計されており、密度主導のコスト効率化と隣接施設間の技術移転加速が見込まれています。電力・水・物流の統合インフラはより小規模なファブレス企業の参入障壁を引き下げ、イノベーションが韓国半導体デバイス市場全体に迅速に波及するエコシステムを育成しています。台湾からの地理的分散を求める西側顧客からの製造回帰インセンティブも稼働率見通しを下支えし、韓国を主要な代替生産ハブとして位置付けています。戦略技術に係る研究開発費に対する最大50%の政府税額控除は実効資本コストを低下させ、最先端ツールへの投資収益プロファイルを向上させています。
国内生産能力を牽引するハイパースケーラーのHBM3メモリ需要
SK HynixはHBM3Eの商業化を梃子にグローバルDRAMシェアでSamsungを追い抜き、ハイパースケーラーがコストよりも帯域幅を優先するなか2025年第1四半期に36%を達成しました。HBMデバイスは従来型DRAMの3〜4倍の平均販売単価を誇り、国内サプライヤーにビット成長に不釣り合いな収益上昇をもたらしています。2025年3月にNvidiaへHBM4のアーリーサンプリングを提供したことは、AIアクセラレーターのライフサイクルとのロードマップ整合性の高さを示しています。TSMCとの先端スタックアーキテクチャに関する共同開発協定は、AIメモリチェーンの中核における韓国の地位をさらに確固たるものにしています。ハイパースケーラーが供給を確保するために複数年契約を締結する動きが広がるなか、国内設備投資計画は具体的な需要シグナルによって裏付けられ、韓国半導体デバイス市場の上昇モメンタムを強化しています。
Samsung 3nm/2nmロードマップによる先端EUVツールの韓国への導入促進
Samsungは2024年後半にHigh-NA EUVリソグラフィーツールの設置を開始し、次世代スキャナーのアジア初導入を実現しました。この動きにより、2027年のSF2Z 2nmノードに予定されるバックサイド電力供給構造の採用が加速し、従来のレイアウトと比較してセル面積を17%縮小することが期待されています。EUV層数は30%増加し、国内で製造されるペリクル、フォトレジスト、精密光学部品への派生需要が生じます。[2]The Elec、「Samsungの2nmノードはEUV層が30%増加へ」、thelec.net Samsungのロードマップは2028年までにAIおよびハイパフォーマンスコンピューティング向けクライアントの受注を4倍にすることを目指しており、国内装置・材料サプライチェーン全体にポジティブなシグナルを発しています。この技術的な求心力は上流サプライヤーにとっての韓国の存在意義を確固たるものにし、韓国半導体デバイス市場の回復力を一層深めています。
シリコンカーバイドパワーデバイス採用を促進するHyundai・KiaのEV戦略
Hyundai Mobisはトラクションインバーターおよびランプ制御モジュール向けの半導体生産を内製化する計画を発表し、シリコンカーバイドMOSFETに重点を置いています。韓国製電気自動車における自動車用半導体コンテンツは2030年までに3倍になると予測されており、政府の450万台ゼロエミッション車目標と軌を一にしています。垂直統合によりHyundai・Kiaはプラットフォーム固有の効率要件に合わせたデバイスのカスタマイズが可能となり、設計サイクルの短縮と供給保証の強化が実現します。車載グレードASICを専門とするファブレスプレーヤーは、優先調達や共同開発協定の恩恵を受け、韓国半導体デバイス市場への参加拡大が進んでいます。欧州および東南アジアで韓国ブランドのEVがシェアを拡大し続けるなか、輸出見通しも向上し、国内パワーデバイスファブへの海外需要が高まっています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EDAおよびデザイン検証エンジニアの国内人材不足 | -0.8% | 国内全域、地域業務への波及効果あり | 中期(2〜4年) |
| ファブ運営費(OPEX)を押し上げるLNG連動型の高い電力料金 | -0.6% | 国内全域、全製造業務に影響 | 短期(2年以内) |
| 韓国所有の中国ファブに対する米CHIPSアクトのガードレール | -0.4% | グローバル、特に中国での業務に影響 | 中期(2〜4年) |
| 新規メガファブに対する水ストレス許認可リスク | -0.3% | 国内全域、半導体クラスターに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EDAおよび検証エンジニアの国内人材不足
韓国の設計エコシステムはEDAおよびフォーマル検証の職種の空席を埋めることに苦慮しており、韓国国際貿易協会はスタートアップの急速な拡大なしには設計競争力が損なわれる恐れがあると警告しています。AIチップのユニコーン企業が希少な専門人材を奪い合うなか賃金インフレが続いており、Rebellionsは30の求人に500件以上の応募を受けながらも人材パイプラインの不足を訴えています。政策当局は研究開発税額控除を50%に引き上げ、半導体教育にKRW 9兆(USD 65億)を充当しましたが、先端ノードの検証には長年にわたる実務経験が必要なため即時の改善は限定的だと業界リーダーは警告しています。韓国の週52時間労働制の適用除外は依然として議論を呼んでおり、労働改革とグローバル競争力の間の緊張を浮き彫りにしています。人材流入が加速しない限り、最先端設計のテープアウトスケジュールに遅延リスクが生じ、韓国半導体デバイス市場の短期的な上昇余地を抑制することになります。
ファブ運営費(OPEX)を押し上げるLNG連動型の高い電力料金
産業用電力料金は2022年から2024年にかけて約70%上昇し、長年にわたる補助金政策が転換され、韓国メーカーは家庭用ユーザーよりも高い料金を支払う状況となっています。最先端ファブは50〜100MWの連続電力を消費するため、1kWhあたりUSD 0.01の追加引き上げでも汎用ノードの利益率を大きく圧迫します。一部の生産者は再生可能エネルギーの直接購入契約を推進していますが、系統の間欠性が信頼性への懸念を引き起こしています。アナリストは、持続的なコスト上昇により汎用ロジックおよび成熟ノードのメモリ生産がオフショアに移転し、国内ファブの稼働率が低下する恐れがあると警告しています。低マージンセグメントは低料金管轄区域で操業するピアと比較してコスト競争力を失いかねず、韓国半導体デバイス市場の総合年平均成長率(CAGR)を下押しする要因となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:集積回路の優位性が成長を支える
集積回路は2025年の韓国半導体デバイス市場シェアの85.72%を占め、SK HynixおよびSamsungのDRAMおよびHBMにおけるリーダーシップに支えられ、2031年まで年平均成長率(CAGR)6.32%で成長する見通しです。HBMデバイスがAIワークロードに連動したプレミアム価格を確保することで、メモリ収益はビット成長を上回るペースで拡大し続けています。ロジック分野の産出高はSamsungの3nmの量産立ち上げの恩恵を受け、AIアクセラレーターおよびハイパフォーマンスコンピューティングで新たな設計受注を獲得しています。スマートファクトリーの設備投資が拡大するにつれ、マイクロコントローラーおよびDSPの需要は着実に増加しています。ディスクリート、オプトエレクトロニクス、センサーのカテゴリーは収益基盤は小さいものの、EV普及がシリコンカーバイドMOSFETおよびライダーグレードレーザーダイオードの需要を喚起することから、戦略的重要性が高まっています。
先端パッケージングの進展が集積回路の付加価値を増幅させており、国内サプライヤーはHBM4向けハイブリッドボンディングおよび2.5Dインターポーザーの商業化に向けて競い合っています。センサーリッチなAIエッジデバイス向けの韓国半導体デバイス市場規模は、スマートシティ展開と歩調を合わせて成長すると予測されており、スタートアップがMEMSを確立されたファウンドリーと共同設計して迅速なプロトタイピングを実現する動きを促しています。パワーデバイスへの投資はグリーンモビリティ刺激策による政策的支援を受けており、自動車の電動化が多様な半導体収益の流れを生み出すフィードバックループを形成しています。

注記: 全個別セグメントのシェアはレポート購入後に閲覧可能


ビジネスモデル別:設計重視の価値創造が加速
設計・ファブレスベンダーは2025年の韓国半導体デバイス市場規模の67.05%を占め、ベンチャー資金がハードウェア製造から知的財産活用へとシフトするなか、2031年までのセグメント最高年平均成長率(CAGR)7.1%を記録する見通しです。KRW 2兆規模のRebellions・Sapeon合併は、国内AIチッププラットフォームへの投資家の熱意を示しています。低利融資によるKRW 24兆の公的資金がテープアウトを加速させる一方、優先調達義務により2030年までに韓国データセンターにおけるAIアクセラレーターの80%を国内設計品にする目標が掲げられています。
IDMの巨人であるSamsungとSK Hynixは引き続き設計・製造・パッケージングを統合していますが、ファウンドリーおよびパッケージングサービスを通じて外部顧客への対応も強化しています。社内設計チームが外部EDAベンダーや地元スタートアップと連携して垂直統合ソリューションをカスタマイズするハイブリッド経営モデルが台頭しており、韓国半導体デバイス産業における市場投入までの時間を短縮しリスクを分散させ、フルコストの重複なしに迅速なイテレーションを可能にしています。
最終ユーザー産業別:AIワークロードが需要シフトを牽引
通信機器は2025年の韓国半導体デバイス市場シェアの31.22%を維持し、5G基地局の展開と産業団地における専用ネットワークがこれを支えています。一方、AIワークロードは最速の年平均成長率(CAGR)7.86%をもたらすと予測されており、ハイパースケーラーがGPUクラスター数を4倍に拡大し、エッジ推論デバイスがスマートファクトリーに普及しつつあります。自動車の電動化は、2030年までに450万台のゼロエミッション車を達成する国家目標と連動し、シリコンカーバイドパワーデバイスおよびADASビジョンプロセッサへの需要を触媒しています。
コンピューティングおよびデータストレージ用途はHBMの波に乗り、韓国のメモリサプライヤーが出荷ビット量に不釣り合いな価値を取り込むことを可能にしています。産業オートメーションはセンサーフュージョンおよびマイクロコントローラーの出荷を促進し、民生電子機器は成熟しているものの、イメージセンサーおよびNANDベースのストレージに対する安定した基礎需要を提供しています。防衛AIアクセラレーター向けの政府契約は新たな高信頼性設計要件を生み出し、それが商業分野にも波及することで韓国半導体デバイス市場をさらに拡大させています。
注記: 全個別セグメントのシェアはレポート購入後に閲覧可能
地理的分析
国内生産は依然として京畿道に高度に集中しており、K半導体ベルトが10棟以上のグリーンフィールドファブを展開し、ユーティリティおよび物流のスケールメリットを創出しています。2024年の輸出受取額はUSD 1,419億に達し、プレミアムAIメモリ出荷に牽引されて43.9%急増しました。中国は依然として最大の仕向先ですが、CHIPSアクトのガードレールおよび米国の輸出規制体制を受け、韓国企業は販売先の多様化を進めています。
米国はSamsungのテキサス州ファウンドリー向けUSD 64億のCHIPSアクト補助金に支えられ、韓国チップの輸入増加率で最速を記録しており、先端ノードのサプライチェーン連携が一層強固なものとなっています。欧州ではEV義務に沿ったパワーデバイスへの安定した需要が続いています。東南アジアおよびインドでは、韓国ベンダーがブランドエクイティとターンキー設計サービスを活かして民生電子機器・産業オートメーション向けの新たなチャネルを開拓しています。
日本とはメモリポートフォリオの競合があるものの、材料・装置分野において相互補完的な貿易関係が維持されています。韓国半導体デバイス産業協会による長期予測では、K半導体ベルトへの投資が成熟するにつれて韓国が2032年までに世界生産シェアの20%を獲得し、台湾をわずかに上回ると見込まれています。
規制環境
韓国は、2026年1月の「半導体産業競争力強化及び支援に関する特別法」により、半導体分野の統治体制を強化した。この法律は半導体クラスターに対するインフラ支援を効率化し、許認可手続きを迅速化するもので、大統領直属の半導体特別委員会が省庁間の実行を統括している。
政府はまた、国家先端戦略産業法に基づく首都圏外投資について、公正取引法の「孫会社規制」を緩和する改正も進めている。これは出資要件を軽減し、国家戦略プロジェクトが初期の事業性評価手続きを迂回できるようにすることを目的としており、半導体支援の財源確保のための専用の特別会計も新設されている。
バリューチェーン分析
韓国のバリューチェーンは、先端製造装置、EDAソフトウェア、AIチップに影響を及ぼす米国及び同盟国の技術規制の下で、地理的にも能力の面でも変化しつつある。メモリ製造はエコシステムの中核であり続け、サムスン電子とSKハイニックスが主導し、サムスン電機とデドック電子によるパッケージ基板、そしてネオセムやエクシコンといったテスト・検査エコシステムがこれを支えている。
高密度メモリと先端パッケージングを支えるため、専門的な下位分野が拡大している。メモリサブシステムIP(OpenEdges Technology)、基板検査(GigaVis)、テストソケット(LEENO Industrial、ISC)などがその例である。電力、水、廃水処理といったインフラ支援や人材の確保も国家戦略計画に組み込まれつつあり、2026年1月の半導体支援法によって、生産能力増強や近接するサプライヤーのための公共設備・許認可のスループット改善が後押しされている。
競合環境
韓国半導体デバイス市場はメモリ分野における高い集中度を示しており、SK HynixとSamsungは合計でグローバルDRAMシェアの約70%以上、HBMシェアの70%超を占めています。SK HynixのHBM優位は、競合他社に先行してNvidiaの仕様を満たす高速熱放散スタック設計に由来しています。一方Samsungは、2025年7月にTeslaからUSD 165億のシリコン受注を獲得し、[4]Korea Herald、「マスク氏がSamsungのAIチップ取引を支持」、koreaherald.com AIアクセラレーター向けファウンドリー事業を差別化するため先端2nmロジックを推進しています。
ファウンドリー競争は依然としてグローバルであり、SamsungのシェアはTSMCの62%に対して13%にとどまっていますが、オースティン工場の拡張とAppleの次世代イメージセンサー契約により、3nmおよび2nmチップの信頼できる第2調達先としての地位が再確立されつつあります。新興ファブレス企業のRebellions、DeepX、FuriosaAIは2024年以降合計でUSD 2億4,900万以上を調達し、処理内蔵メモリ(プロセシング・イン・メモリ)およびトランスフォーマー加速を統合したAI専用アーキテクチャへの投資を進めています。
先端パッケージングが次の主戦場を形成しており、SK Hynixは2025年に12段積みHBM4のサンプリングを行い、SamsungはバックサイドElectricity供給とハイブリッドボンディングへの投資を続けています。国内装置メーカーはペリクル、フォトレジスト、ウェーハレベルヒートスプレッダーの新たな需要を取り込み、垂直統合型エコシステムを完成させています。メモリにおける上位2社のシェアが80%を超える一方、ファウンドリーでは15%未満にとどまることから、市場全体の集中度は10段階中8と評価され、特定セグメントでの支配と他分野での分散が共存する構造を反映しています。
韓国半導体デバイス産業のリーダー企業
Intel Corporation
Toshiba Corporation
Samsung Electronics Co. Ltd
NXP Semiconductors NV
SK Hynix Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
政府の取り組みは、韓国のシステム半導体シェアを3%から10%に拡大し、材料・部品・装置の自給率を2030年までに30%から50%に高めることを目指している。この取り組みは、より広範なエコシステムへ資金を注ぎ込む4,710億米ドル規模のKセミコンダクターベルト・メガプロジェクトによって支えられている。
地域単位の取り組みも、生産能力がどこに追加されるかを再編している。ホナム地域戦略には、光州および全羅地域向けに複数の新規メモリファブを含む大規模クラスターが計画されており、サムスン電子とSKハイニックスは同地域のメモリファブおよび関連施設に800兆ウォンを投じると表明している。加えてSKハイニックスは、清州にNANDハブおよび先端パッケージング拠点を設ける計画を持つ。サムスングループは忠清地域のHBMおよびディスプレイ施設に140兆ウォンを投じることを約束しており、一方SKグループは2035年までに18.4ギガワット規模のAIデータセンター網を目指し、国内のAI向けメモリおよびAI対応チップのサプライチェーンを強化している。これらを総合すると、Kセミコンダクターベルトとこれらの地域投資は、メモリを中心とした拡大テーマを示しており、韓国の産業政策においてAIアクセラレーターと先端パッケージングへの重点がより強まっていることがわかる。
最近の業界動向
- 2026年7月:サムスン電子とSKハイニックスは、忠清中部にHBMファブおよびパッケージング施設を建設するため、392兆ウォンの投資計画を発表した。この計画は国内メモリ生産能力を拡大し、AIアクセラレーター供給網における韓国の役割を強化するもので、広範なクラスター型開発戦略を示している。
- 2026年6月:政府と産業界は、南西部の光州および全羅地域に新たな半導体クラスターを構築するため、800兆ウォン規模の企業投資計画を発表した。これには4基の新規メモリ製造工場が含まれる。この取り組みは地域の半導体能力を拡大し、統一された国家戦略の下でメモリ製造能力の構築を加速するものである。
- 2026年6月:SKハイニックスは、南西部地域における半導体クラスターへの投資計画を発表した。これには2基のメモリファブと1GW規模のAIデータセンターの新設が含まれる。このプロジェクトはメモリ供給エコシステムを支え、大規模なAIデータ処理を後押しし、地域開発の方針を強化するものである。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、韓国国内に供給される半導体デバイスの価値を対象とし、国内の主要な用途分野で使用されるチップおよび関連半導体部品について、製造業者段階の収益として算出している。
対象範囲外:半導体製造装置、ウェーハやガスなどの原材料、および半導体の組み立て・テストの外部委託サービスは市場価値から除外している。
セグメンテーション概要
- デバイスタイプ別
- ディスクリート半導体
- ダイオード
- トランジスタ
- パワートランジスタ
- 整流器およびサイリスター
- その他のディスクリート半導体
- オプトエレクトロニクス
- 発光ダイオード(LED)
- レーザーダイオード
- イメージセンサー
- オプトカプラー
- その他のオプトエレクトロニクス
- センサーおよびMEMS
- 圧力
- 磁場
- アクチュエーター
- 加速度およびヨーレートセンサー
- 温度・その他のセンサーおよびMEMS
- 集積回路
- 集積回路タイプ別
- アナログ
- マイクロ
- マイクロプロセッサー(MPU)
- マイクロコントローラー(MCU)
- デジタルシグナルプロセッサー
- ロジック
- メモリ
- テクノロジーノード別
- 3nm未満
- 3nm
- 5nm
- 7nm
- 16nm
- 28nm
- 28nm超
- 集積回路タイプ別
- ディスクリート半導体
- ビジネスモデル別
- IDM
- 設計/ファブレスベンダー
- 最終ユーザー産業別
- 自動車
- 通信(有線・無線)
- 民生
- 産業
- コンピューティング/データストレージ
- データセンター
- 人工知能(AI)
- 政府(航空宇宙・防衛)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、歴史的背景を構築し、需要変動を説明する外部要因を特定するために用いられた。韓国統計庁(KOSTAT)、韓国銀行、韓国関税庁の貿易統計、産業通商資源部の発表など、公的なデータ系列や公式刊行物に依拠し、電子機器生産、貿易フロー、産業活動を確認した。
これらの指標を実用的なモデルに変換するため、韓国貿易協会のダッシュボード、UN Comtradeの貿易系列、OECDのマクロ指標のほか、企業の開示資料や投資家向け説明資料も精査し、生産能力や製品構成に関する情報を確認した。必要に応じて、企業財務・インテリジェンス、特許データベース、出荷レベルの輸出入確認のための有料データベースの契約も利用し、小規模な製品分野における情報の欠落を減らした。このデスクリサーチのソース一覧は例示的なものであり、データ収集、検証、確認のために他の公的および有料の参考資料も利用された。
一次インタビューおよび調査
一次調査では、需要のどの部分が韓国国内で満たされているか、また集積回路、ディスクリート、センサー・MEMS、光電子デバイスにおいて価格および製品構成がどのように変化しているかを確認することに重点を置いた。デバイスメーカー、設計チーム、流通業者、下流の電子機器OEM、および分野専門家に取材し、その意見を用いて、利用率、最終用途による需要、輸出志向の生産動向に関する仮定を検証した。
本調査が国別市場を対象としていることから、国内供給と輸入経路の両方を広くカバーすることを重視し、公表されている貿易統計やマクロデータに見られる欠落を、最終的な総計を確定する前に補正できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:37% | 経営幹部(CXO):13% |
| ミドルティア:46% | 機能部門・事業部門責任者:27% |
| 中小プレイヤー:17% | マネージャー:60% |
市場規模算定と予測
規模算定のロジックは、生産・貿易指標を用いた韓国半導体デバイス需要のトップダウン再構築から始まり、続いて電子機器生産や投資サイクルに結び付く用途別配分を行う。この総計が形成された後、抽出したサプライヤーの集計、流通チャネルの確認、および視認性の高い一部のデバイス群における出荷量×ASPの計算といった選択的なボトムアップ確認を用いて検証し、二重計上やタイミングのずれを調整する。
モデルで用いられる主要な入力データには、半導体関連HSコードの輸出入動向、電子・ICT生産指標、ファブの生産能力増強と稼働率に関する情報、メモリ価格サイクルの方向性、自動車および通信分野の建設計画から得られる用途別需要指標が含まれる。予測にあたっては、価格や稼働率などのサイクル変数についてシナリオ分析を適用し、その後マクロおよび最終市場指標からの補助的なトレンドラインで平滑化することで、成長経路が非現実的に急変しないようにしている。小規模なデバイス分類でボトムアップの根拠が不足する場合は、貿易シェアや検証済みの構成比の仮定に基づく制御されたプロキシを適用し、その後独立した需要指標に対して総計を再確認する。
データ検証と更新サイクル
総計は、マクロ指標、貿易・生産系列、一次取材による専門家の検証という3つの層にわたる三角測量によって相互検証される。輸出動向、稼働率に関する議論、あるいは最終用途の生産動向で裏付けられない突然のシェア変動など、整合性を欠く結果が見られる場合は、入力データを再検証し、承認前に仮定を見直す。
二人目のアナリストによるレビューを実施し、単位の一貫性、通貨換算のタイミング、および過去期間にわたるトレンドの断絶を確認する。レポートは毎年更新され、価格、生産能力、需要に重大な影響を与える事象が発生した場合には中間更新も行われる。提供前には最終的なアナリストによる確認を行い、顧客が最新の見解を受け取れるようにしている。
他の公表推計値と比較したMordor Intelligenceの韓国半導体デバイス市場規模
韓国半導体デバイスの公表市場規模は、対象製品の範囲や集計時点が必ずしも同じでないこと、またサイクルに起因する価格変動が調査によって異なる扱いを受けることから、大きく異なる場合がある。差異はまた、輸出の扱い方にも起因する。韓国は主要な生産拠点であり、一部の推計は国内需要と国外向け出荷額を混在させている。
公表されている数値の中には、より広範な電子部品を含めているものや、メモリ価格が強い年には輸出総額に近い数値を報告しているものもある。Mordor Intelligenceのモデルは半導体デバイスに限定されており、生産・貿易の検証を通じて調整されているため、輸出が国内消費として二重に計上されることはない。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法の限界 |
|---|---|---|
| Mordor Intelligence | USD 33.86 B (2025) | |
| 業界専門誌A | USD 141.90 B (2024) | 半導体輸出額の主要な指標と一致することが多く、韓国のみのデバイス需要ではなく国外向け出荷とサイクルによって膨らんだメモリ価格を反映することで、韓国デバイス市場を過大評価する可能性がある。 |
| 政策研究機関B | USD 180.33 B (2024) | 複数の分類を統合し得る広範な半導体産業の貿易的視点を採用しており、用途別需要配分に結び付いたデバイス市場規模算定モデルとしては設計されていない。 |
この表からわかるように、輸出総額を市場価値の直接的な代替指標として用いた場合や、より広範な産業定義を適用した場合に、最も大きな差異が生じる傾向がある。対象範囲をデバイスに限定し、貿易、生産、および最終用途による需要指標に対してモデルを検証することで、毎年同じ手順で再現・更新可能な推計を提供している。


レポートで回答される主要な質問
2031年における韓国半導体市場の予測値はいくらですか?
市場は2031年までにUSD 465.2億に達し、2026〜2031年の年平均成長率(CAGR)5.43%を反映しています。
収益を支配しているデバイスカテゴリーはどれですか?
集積回路が2025年の収益の85.72%を生み出し、2031年を通じてリードを維持し続けています。
なぜHBMは韓国サプライヤーにとって重要ですか?
高帯域幅メモリ(HBM)はプレミアム価格を獲得し、AIアクセラレーターの電力を供給することで、SK HynixとSamsungが長期契約を確保するのに貢献しています。
設計重視のスタートアップを支援する政策はどのようなものですか?
ソウルのK半導体ベルトは研究開発費への最大50%の税額控除と、設計人材パイプラインを育成するKRW 9兆の教育プログラムを提供しています。
電力料金はファブにどのような影響を与えていますか?
産業用料金は2022〜2024年にかけて約70%上昇し、運営コストを増大させ、企業は再生可能エネルギーの直接調達を模索するようになっています。
最終更新日:



