
日本の決済市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.24 兆米ドル |
| 市場規模 (2026) | 2.35 兆米ドル |
| 市場規模 (2031) | 2.87 兆米ドル |
| 成長率 (2026 - 2031) | 4.08 % |
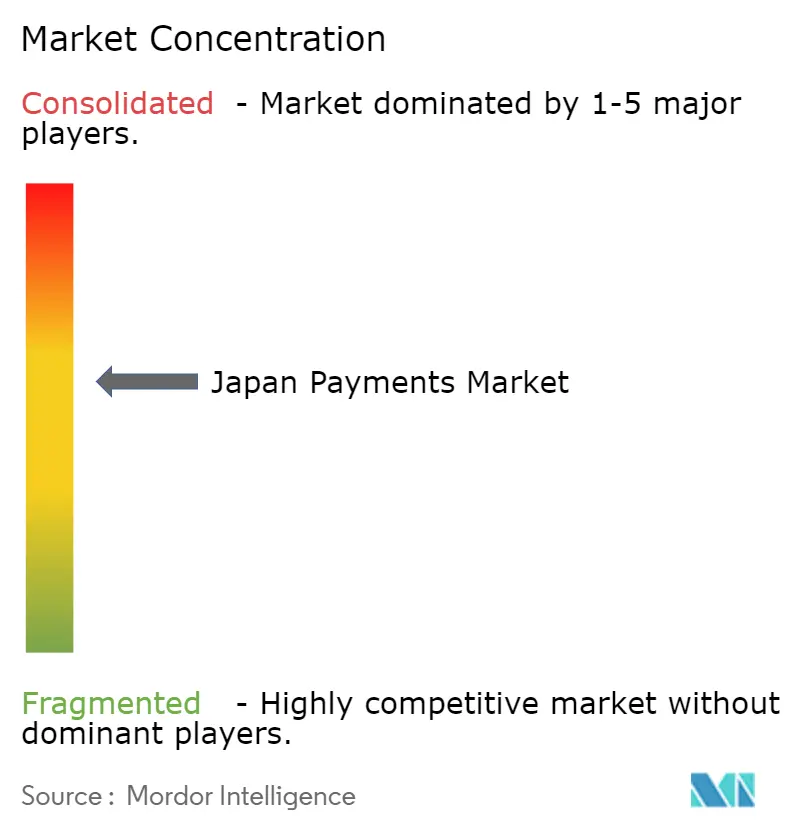
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本の決済市場分析
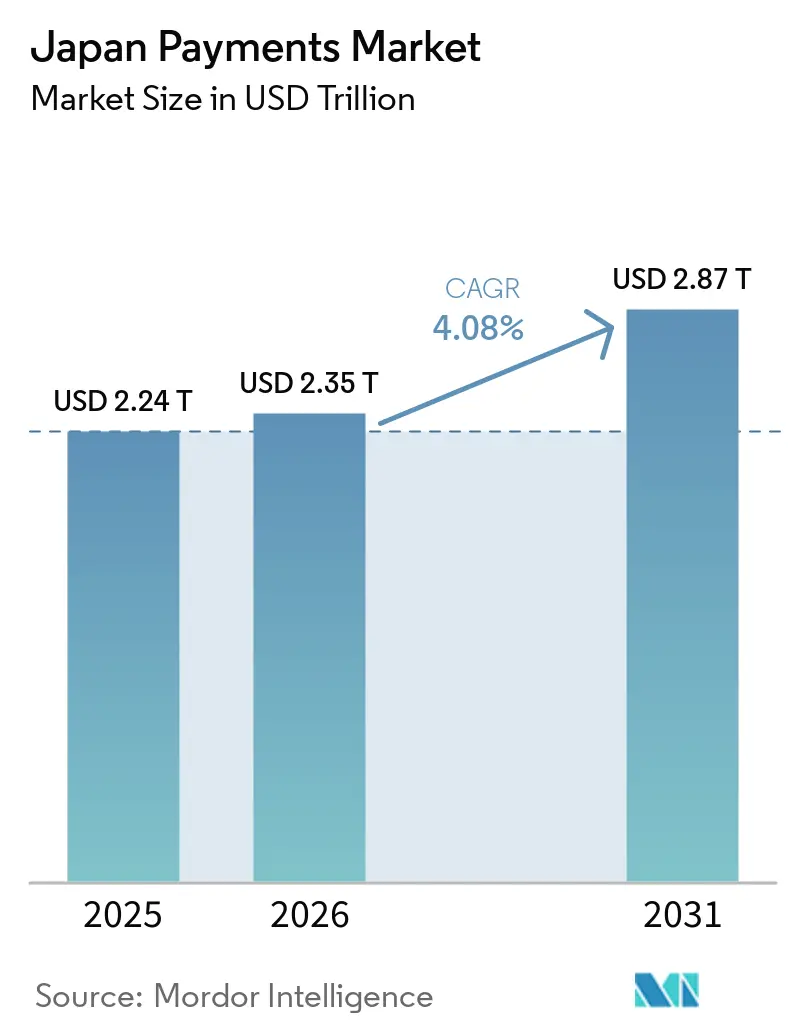
日本の決済市場規模は2025年に2.24 トリリオン 米ドルと評価され、2026年の2.35 トリリオン 米ドルから2031年には2.87 トリリオン 米ドルに達すると推定されており、予測期間(2026〜2031年)のCAGRは4.08%です。即時口座間送金レール、QRコードウォレット、アップグレードされたカードネットワークが統一されたアプリケーション・プログラミング・インターフェース(API)基盤に収束するなか、現金離れへの決定的な転換が進んでいます。デジタルウォレットの加盟店受け入れ端末数は全国で300万台を超え、96.3%の5Gカバレッジが認証レイテンシを大幅に削減し、無人キオスクでの生体認証チェックアウトを可能にしています。消費税付やマイナンバーカードのデジタル本人確認における役割拡大に代表される政策支援の強化が、小額コンタクトレスインフラの投資回収期間を引き続き短縮しています。一方、決済処理業者間の統合が加速しており、2022年以降に倍増した不正検知分析およびトークン化コストを賄うためのスケールが求められています。
主要レポートのポイント
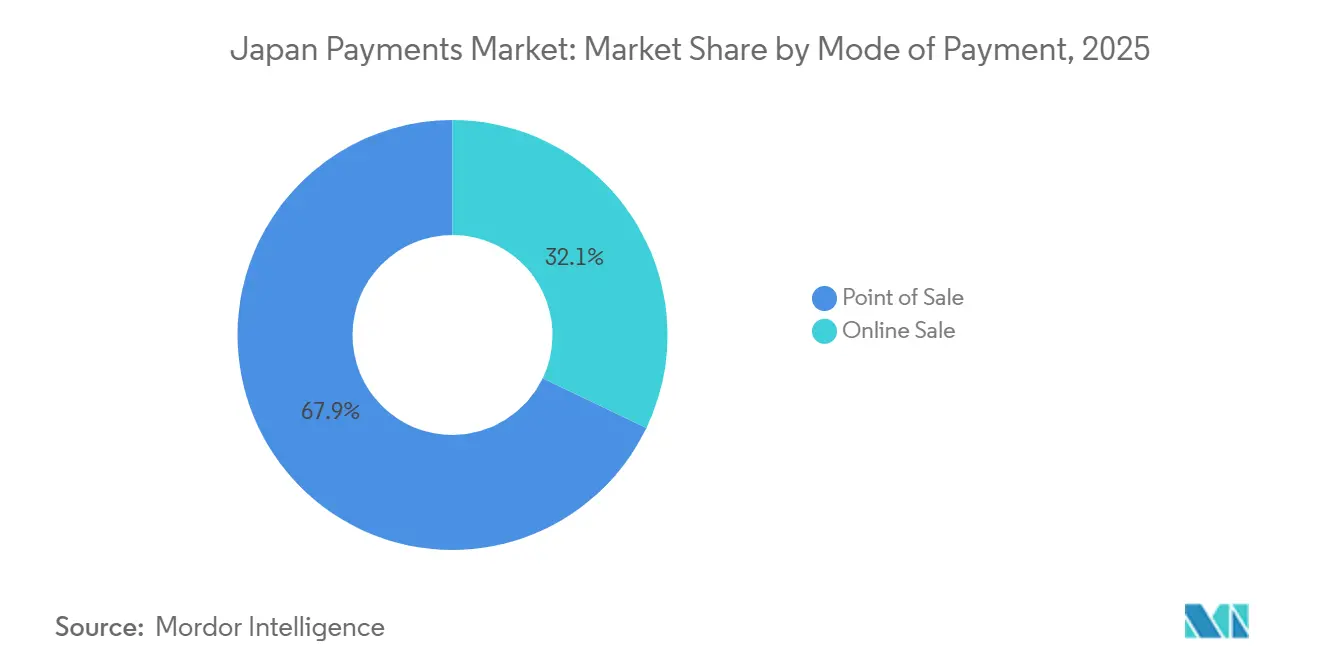
- 2025年の日本の決済市場シェアにおいて、販売時点情報管理(POS)取引が67.89%でトップとなり、オンライン販売は2031年にかけて年平均成長率(CAGR)5.43%で拡大する見込みです。
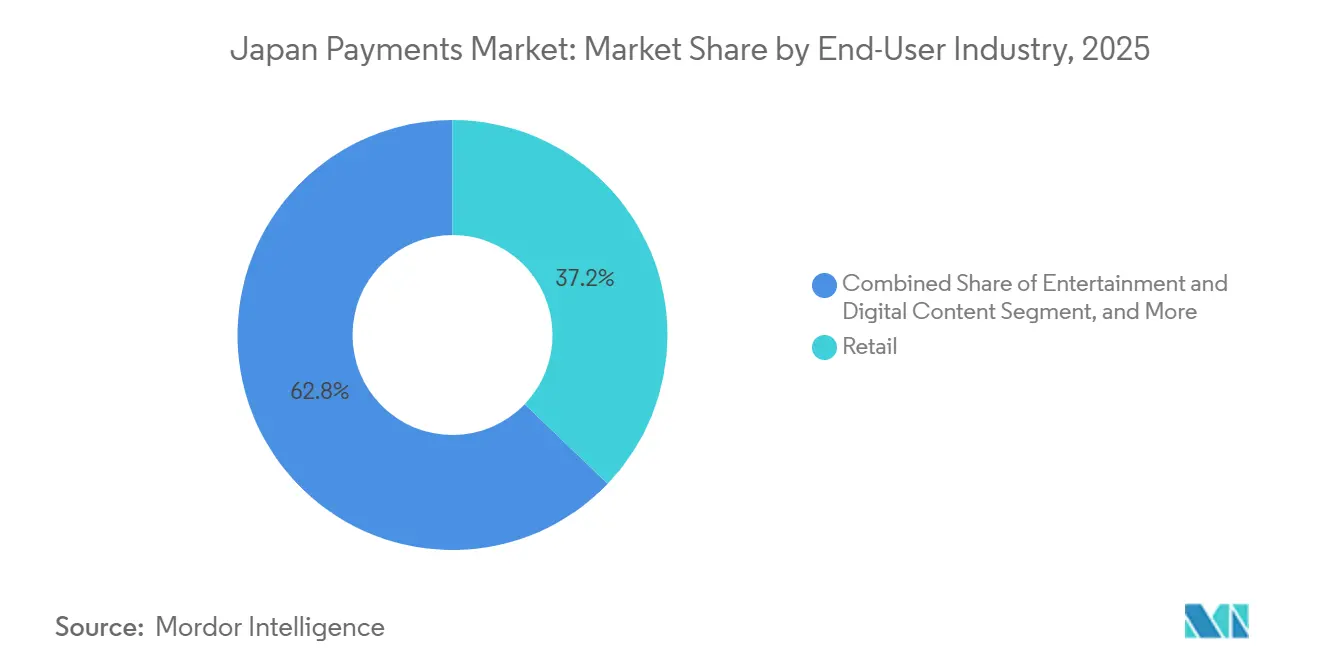
- 2025年の取引金額においては小売が37.17%を占め、医療決済は2031年にかけて年平均成長率(CAGR)6.24%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オンライン決済の普及 | +1.2% | 全国、関東・関西・中部に集中 | 中期(2〜4年) |
| 政府主導のキャッシュレス推進策 | +1.0% | 全国、都市部および観光地での普及率が高い | 短期(2年以内) |
| スマートフォンおよび5Gの普及 | +0.8% | 全国、5Gは主要都市から地方拠点へ拡大中 | 中期(2〜4年) |
| 交通系ICカードエコシステムへのモビリティ・アズ・ア・サービス(MaaS)運賃決済の統合 | +0.5% | 全国、東京・大阪・名古屋・福岡の交通ネットワークで先行導入 | 長期(4年以上) |
| 即時口座間送金レールを加速させる中央銀行デジタル通貨(CBDC)パイロット | +0.4% | 全国、一部自治体でパイロット実施中 | 長期(4年以上) |
| APIを活用した法人間(B2B)決済のデジタル化 | +0.3% | 全国、大企業および金融機関での先行導入 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
オンライン決済の普及
電子商取引の小売販売への浸透率は2024年に13.3%に達し、物流インフラの整備により翌日配送の対象世帯が88%に拡大したことを背景に、5年前の8.9%から上昇しました。[1]中高年層の転換が加速しており、50〜64歳の層は2019年から2024年にかけてオンライン支出を37%増加させました。[2]カードの優位性は低下しており、2025年のオンライン取引におけるクレジットカードの取扱比率は68%と前年比4ポイント低下しました。これはウォレットがワンクリックチェックアウトとポイント連携を通じてシェアを獲得したためです。楽天の市場は2024年度に5兆4,000億円(386億米ドル)の流通総額を処理し、ウォレット連携によりカート放棄率が14ポイント低下しました。ストリーミング、ゲーム、その他のデジタルコンテンツプラットフォームは物理的なPOSを完全に迂回しており、クラウドベースのアクワイアリングへの長期的な傾向を強化しています。
政府主導のキャッシュレス推進策
中央政府は2019年から2024年にかけて、端末補助金および還元プログラムに2,800億円(20億米ドル)を配分しました。マイナンバーカードの交付率は2025年12月時点で住民の78.3%に達し、税務・福祉、さらには将来的には民間決済における汎用ログイン手段としての位置づけが確立されつつあります。[3]大阪府が2025年4月に実施したQRコードを活用した市区町村請求パイロットでは、収納サイクルが14日から2日に短縮され、処理コストが23%削減されました。[4]ただし、補助金依存の実態も明らかになっており、2024年10月にポイント還元が終了すると、90日以内に加盟店の取引量が18%減少し、消費者ロイヤルティの脆弱性が示されました。次の政策の波は、APIを活用した請求書発行や即時給与支払いに対する法人税額控除と連動させる形で、バックオフィスの導入促進に重点を置いています。
スマートフォンおよび5Gの普及
2024年の成人のスマートフォン普及率は94.2%に達し、モバイルウォレットのための全国的なハードウェア基盤が整備されています。2025年3月までに、全国3大キャリアが人口の96.3%に5Gを提供し、近距離無線通信(NFC)取引における平均認証時間が200ミリ秒未満に短縮されました。[5]Seven Bankが2万6,000台のATMで提供するQRコードによる現金引き出しは、チャネル統合設計の好例であり、アプリユーザーがカードなしで出金できる仕組みを実現しています。低遅延ネットワークはリアルタイムの不正スコアリングも可能にし、主要アクワイアラーにおける偽造カードのチャージバックを11%削減しました。観光分野でも恩恵があり、2025年に訪日した3,690万人の外国人旅行者は、アプリ内メニューを翻訳しリアルタイムで動的通貨換算を実行するウォレットを活用しました。
交通系ICカードエコシステムへのモビリティ・アズ・ア・サービス(MaaS)運賃決済の統合
SuicaとPasmoは2024年に98億回の乗車を処理しましたが、JR東日本のWelcome Suica Mobileが2025年3月に海外ユーザーへのウォレットチャージを拡大したことで、モバイルトークンがプラスチックカードに取って代わりつつあります。2025年11月に締結された東京・大阪ネットワーク間での統一QRインターフェース共有に関する合意は、モビリティ・アズ・ア・サービス(MaaS)の定額サービスへの道を開くものです。動的運賃計算には、レガシー運賃エンジンがリアルタイムの乗車率データを取り込む必要がある一方、欧州一般データ保護規則(GDPR)に類似したプライバシー規制が外部共有前の匿名化を義務付けています。国土交通省は、完全展開が実現した場合の年間効率化効果を1兆2,000億円(86億米ドル)と試算しています。MaaSの成功は駐車場、マイクロモビリティ、イベントチケット販売の各分野にも波及し、非接触決済の関連性を日常の通勤を超えて広げることが期待されています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢者層の現金志向 | -0.6% | 全国、地方の都道府県および中小都市で最も顕著 | 長期(4年以上) |
| 消費者のデータプライバシーへの懸念 | -0.4% | 全国、デジタルリテラシーの高い都市部で高まっている | 中期(2〜4年) |
| 少額決済における加盟店マージンの薄さ | -0.3% | 全国、特に中小小売業者およびサービス提供者 | 短期(2年以内) |
| QRコード方式の相互運用性の欠如 | -0.2% | 全国、競争の激しい都市市場でフラグメンテーションが最も顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高齢者層の現金志向
2024年時点で65歳以上の住民は日本の人口の28.6%を占め、支払いの71%を現金で行っています。高齢者が35%を超える秋田県や島根県などの地方では、キャッシュレス比率が25%を下回り、端末の普及が停滞しています。Resonaは2024年9月に大きなフォントと音声コマンドに対応したウォレットを導入し、6か月以内に18万人のユーザーを獲得しました。それでも、高齢者の63%が「変える必要を感じない」と回答しており、変化は年金支給のデジタルレールへの移行といった政策的手段に依存することが示唆されています。現金へのアクセスが制限されない限り、現金需要がキャッシュレス普及率の上限を約80%に抑える要因となるでしょう。
消費者のデータプライバシーへの懸念
個人情報の保護に関する法律の改正により、2022年に同意および消去に関する権利が強化されましたが、執行は依然として不均一な状況です。2024年7月に中堅決済処理事業者で発生した情報漏洩では230万件の個人情報が流出し、翌四半期の新規ウォレット登録者数が14%減少しました。個人情報保護委員会が2025年3月に公表したガイダンスは、事業者にオプトアウトの提供を義務付けていますが、制裁金の上限は1億円(71万5,000米ドル)にとどまり、大手プラットフォームを抑止するには不十分な水準です。プライバシー擁護団体は、詳細な購買履歴、位置情報、行動スコアが明示的な同意なく広告ブローカーに販売されていると警告しています。監視の強化は、消費者向け無料サービスを支えるデータ収益化の収益源を脅かし、リスクベースのルーティングやロイヤルティパーソナライゼーションにおけるイノベーションを減速させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済手段別:
物理的優位性のなかでオンラインチャネルが加速2025年の取引金額において、販売時点情報管理(POS)が67.89%を占め、日本の決済市場における実店舗商取引の根強い存在感を示しています。カード商品が店舗内取引金額の48%を生み出し、デビットカードとプリペイドカードを合わせると21%となり、貸し倒れリスクのない決済手段への国内依存が反映されています。デジタルウォレットはPayPayと楽天ペイがコンビニエンスストアに広く展開したことで店舗内での18%のシェアを獲得しましたが、QRコードのフラグメンテーションにより、多くの店舗がレジに複数のステッカーを掲示せざるを得ない状況が続いています。規模の小さいオンラインセグメントは2025年に32.11%を占めましたが、2031年にかけて年平均成長率(CAGR)5.43%で拡大する軌道にあり、日本の決済市場において最も成長の速い分野となっています。トークン化されたワンクリック決済や分割払いウィジェットにより、主要プラットフォームでのチェックアウト放棄率は過去最低の68ベーシスポイントまで低下し、物流事業者が代金引換に割増料金を課すことで現金払いを抑制しています。後払い決済(バイ・ナウ・ペイ・レイター)は2025年のオンライン取引量の6%を占め、Z世代の薄い信用履歴に対応するとともに、チケット販売やアパレル加盟店のコンバージョンを改善しています。
オンライン取引の成長はオムニチャネルアクワイアリングへの需要を高め、アクワイアラーは各タッチポイントにわたる不正検知エンジンとポイント付与を統合することを迫られています。プリペイドカードは現金とデジタルの世界を橋渡しする役割を果たしており、特にプライバシーを重視するゲーマーの間で普及しています。JCBは2024年に8,900万枚のアクティブなプリペイドカードを発行し、そのうち34%は専らオンラインで使用されています。資金決済法のもとでの規制上の余地が実験を促進しており、発行者は浮動資金を信託口座で分別管理することが条件となっています。ウォレットが銀行主導の送金や即時支払いを追加するにつれ、完全デジタルチャネルを通じて処理される日本の決済市場全体の規模は、今後10年以内に物理的なカードレールを上回ると予測されています。
エンドユーザー産業別:
医療のデジタル化が小売の成熟を上回る2025年の取引金額において小売は37.17%を占めましたが、普及率が飽和に近づき平均購入単価が伸び悩むなか、成長は頭打ちになりつつあります。コンビニエンスチェーンは97%超の非接触決済対応を達成していますが、処理手数料収入は裁量的な小売支出の伸びと同じ速度でしか増加しません。エンターテインメントおよびデジタルコンテンツは、サブスクリプションのバンドルやアプリ内コスメティック販売に牽引されて18%のシェアを獲得しており、現金レジとは切り離された利用形態を示しています。ソニーは2024年度のPlayStation販売においてデジタルダウンロードが78%を占めたことを公表しており、クラウド購入への急速なシフトを示しています。
医療は例外的な存在であり、年平均成長率(CAGR)6.24%という最も急峻な上昇が見込まれています。2025年3月に施行された電子請求義務化により、すべての診療所が社会保険診療報酬支払基金の認定ゲートウェイとの統合を余儀なくされました。2024年に1,240万件のビデオ診療を処理したオンライン診療は、診療終了時の決済機能を組み込み、予約不履行を27%削減しました。この結果、当セグメントは2031年以前に日本の決済市場規模において二桁のシェアを占める可能性があります。ホスピタリティおよび旅行は取引量の14%を占めており、Alipay(アリペイ)やWeChat Pay(ウィーチャットペイ)に対応した多言語端末は、関西や北海道のホテルにとって今や必須の設備となっています。政府および公共事業は8%を占めており、マイナンバー連携ウォレットが税金や水道料金の支払いに対応するようになれば、この数値は上昇し、課税基盤の拡大と市区町村の財務における照合サイクルの短縮につながると見込まれています。

地域分析
関東(東京圏)は全国人口の約3分の1、日本の決済市場の40%超を占め、高密度な消費者トラフィック、主要ウォレット各社の本社所在地、そして乗車タッチ行動を定着させた24時間運行の鉄道路線に支えられています。JR東日本は2024年に52億回のSuicaタッチを処理し、同地域の5G飽和状態が主要スーパーマーケットでの生体認証チェックアウトパイロットプログラムを支えています。関西は10%台半ばのシェアで続いており、観光客向けウォレット対応では上回る実績を示しています。2025年に大阪が万博2025の開催を控えるなか、訪日外国人は非接触決済手段を通じて143億米ドルを支出しました。中部は製造業中心のB2B近代化を活用しており、トヨタ市の企業が全銀協のISO 20022 APIを早期導入し、仕入先への支払い処理を2日からほぼ1時間以内に短縮しました。
九州、特に福岡は韓国・中国向け送金を対象としたフィンテックを育成しており、2024年の国際送金取引額は8億9,000万米ドルに達しました。東北、北海道、中国、四国は遅れをとっており、その一因として高齢者が住民の32%を超えていること、モバイルブロードバンドの展開が大都市圏より4〜7年遅れていることが挙げられます。これらの地域のキャッシュレス比率は30%を下回っており、2022年〜2024年に実施された420億円の端末設置補助金が終了した後も状況は変わっていません。北海道のスキー経済は季節的なウォレット対応率を55%まで押し上げており、外国人カード保有者がピークシーズンの売上を支配する場合に観光が非接触決済の普及を加速させることを証明しています。
デジタル庁のロードマップは2028年までに全国的な認証レイヤーの整備を示していますが、自治体のIT能力の格差が地域間の不均衡を拡大させています。温泉地の加盟店は3種類のQRリーダーを維持しなければならず、PayPayと楽天ペイがJPQRへの準拠を保留しているため、ユーザー体験が分断されています。その結果、相互運用性とネットワークコストの曲線が収束するまでの間、日本の決済市場シェアにおける都市部の都道府県の比率は地方を犠牲にして上昇する可能性が高いと考えられます。
規制環境
日本では、決済に関する規制は複数の制度が重なり合う形で行われており、金融庁(FSA)が資金決済法(PSA)に基づき主導し、カードおよび信用関連の活動については銀行法および割賦販売法(経済産業省)が追加要件を課している。2026年6月には資金決済法の大幅な改正が施行され、暗号資産およびステーブルコイン関連サービスに対する新たな仲介業者登録制度が追加されるとともに、ステーブルコイン運用に関する要件が厳格化され、ノンバンク決済網が拡大する中で保管・消費者保護に関する監督上の期待が強化された。
プラットフォームおよびデジタル商取引に関する規則も、決済手段の選択性と透明性に関するより厳格な管理へと移行している。スマートフォンソフトウェア競争促進法(2025年12月施行)は、競争監督の下でアプリストアの運営行為や決済手段へのアクセスに関する義務を導入した一方、経済産業省は特定デジタルプラットフォームの透明性及び公正性の向上に関する法律を指定事業者に対して継続的に適用している(2026年には追加の指定が報告された)。これらの変化を総合すると、ウォレット系スーパーアプリやマーケットプラットフォームに対するコンプライアンス上の要求が増大する一方で、許容される範囲においては、代替的なアプリ内および外部チェックアウトの統合の余地も依然として残されている。
バリューチェーン分析
日本の決済バリューチェーンは、消費者や企業がカード、デジタルウォレット、銀行振込、QRコード決済、そして新興の暗号資産やステーブルコイン経路を利用することから始まる。供給側では、銀行およびカード発行会社がアカウントおよびカード製品を提供し、カードや交通系トークンのネットワーク運営会社および国内清算網が認証と決済処理を支えている。決済サービス提供事業者は、アクワイアラー、決済ゲートウェイ、アグリゲーター、そして資金決済法上の資金移動業者やプリペイド決済手段発行者などの専門分野を含め、加盟店と金融機関を結び付けている。
加盟店側では、POS端末、QRコード決済受付、アプリ内チェックアウト、API型の請求・インボイス処理を通じて決済受け入れが可能となっており、これらはプロセッサー、不正防止・本人確認事業者、通信インフラによって支えられている。統合およびプラットフォームの近代化は、プロセッサーおよびグループプラットフォームの構築において見られ、DGフィナンシャルテクノロジーとauフィナンシャルサービスが共同で次世代決済プラットフォーム「NESTA」を開発(2025年5月発表)し、KDDIエコシステム内でのセキュリティと業務効率を強化した例が挙げられる。QRコード決済方式間の相互運用性、不正利用対策やトークン化コストの上昇、そして複数免許にわたるコンプライアンス対応は、金融庁および経済産業省の管轄下で活動する事業者にとって依然として主要な摩擦要因となっている。
競争環境
競争はバーベル型の構造を示しています。一方の端では、PayPay、楽天ペイ、au PAY、d払いがユーザー規模の獲得競争を繰り広げており、2025年の合計還元額は推定10億米ドルに上ります。PayPayは2025年7月に7,000万ユーザーを突破し、人口の55%に相当する規模となり、ファミリーマートおよびユニクロとの独占キャッシュバック契約を締結しています。楽天ペイはエコシステムの好循環を活用し、スーパーポイントを手数料優遇と交換することでグループの電子商取引流通総額における取り込みシェアを拡大しています。通信系ウォレットは請求関係を活用して自動チャージをプリセットし、1億7,000万人のモバイル加入者の登録摩擦を最小化しています。
中堅決済処理事業者層では統合が進んでいます。GMO Payment Gatewayが2025年12月にEpsilonを買収したことで加盟店数が1万8,000件増加し、年間総取扱高は1,000億米ドルに近づき、独自のリスクスコアリングエンジンを正当化するスケールが実現しました。伝統的なメガバンクはカード発行と加盟店アクワイアリングにおける優位性を維持していますが、ウォレットブランドの認知度では侵食に直面しています。各行はフィンテックとの合弁事業(三菱UFJのモバイル台帳「むすびめ」への出資など)や、サードパーティのウォレットが預金資金を即時に引き出せるオープンバンキングAPIで対応しています。
ホワイトスペースには新規参入者を引き付ける余地があります。医療オーケストレーションには、請求、調剤、患者の自己負担を統合できる主導的プレーヤーが不在です。B2B決済、特に中小企業向けは、適格請求書保存方式のもとで紙の請求書が電子インボイスに移行するなか、1,800億米ドルの機会を提供しています。2024年に48億米ドルと評価された国際送金回廊は、手数料1%未満で決済可能なブロックチェーンレールによるコスト破壊に直面しており、既存の5%手数料と対照的です。資金決済法は交換手数料の上限を設けることなく健全性に関するガードレールを設定しており、30以上の通貨にわたる統合支払いを提供するStripeやAdyenなどのグローバルプラットフォームへの門戸を開いています。
日本の決済産業リーダー
-
Mitsubishi UFJ Financial Group
-
KDDI Corporation(AuPay)
-
Merpay, Inc.
-
Resona Holdings, Inc.
-
Japan Post Bank Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
日本の決済市場 このレポートでカバーされる企業
- Mitsubishi UFJ Financial Group, Inc.
- Resona Holdings, Inc.
- Japan Post Bank Co., Ltd.
- Rakuten Group, Inc.
- Sumitomo Mitsui Financial Group, Inc.
- Mizuho Financial Group, Inc.
- GMO Payment Gateway, Inc.
- SBI Holdings, Inc.
- Seven Bank, Ltd.
- Square K.K.
- SoftBank Group Corp. (SB Payment Service)
- Visa Inc.
- Mastercard Incorporated
- JCB Co., Ltd.
- Merpay, Inc.
- KDDI Corporation (au PAY)
- NTT DOCOMO, INC. (d Barai)
- PayPay Corporation
- LINE Pay Corporation
- Alipay Japan Co., Ltd.
- Stripe Japan K.K.
- Adyen N.V. - Japan Branch
- Apple Japan Inc. (Apple Pay)
- Google Japan G.K. (Google Pay)
市場機会と将来展望
キャッシュレス化の浸透度が明確に測定されていることは、日常的な支出カテゴリーや自動化が進んでいない業務プロセスにおいて、さらなるデジタル化の余地があることを示している。経済産業省は2025年のキャッシュレス決済比率を58.0%(162.7兆円)と報告しており、地域サービスやSMEにおいて受け入れ経済性や照合処理が導入を制約している中、依然として多くの現金利用や手作業のプロセスが電子的手段へ移行できる可能性を示している。また、政府・自治体のデジタル化は、マイナンバー関連認証を通じて既に拡大しているデジタルIDへの取り組みと連動した請求書発行・回収ツールの余地も支えている。
ステーブルコインおよび関連するデジタル資産決済機能は、試験的な取り組みから企業・ネットワークレベルでの実証へと移行しており、2026年6月の資金決済法の施行により、暗号資産およびステーブルコインサービスに対するより明確な仲介業者制度が整備された。企業のユースケースも、サプライヤー決済や財務管理の分野で登場しており、AZ-COM丸和ホールディングスが日本円建てステーブルコイン「JPYC」を用いて2,300のパートナーへの支払いを行う計画を発表(2026年7月)した例や、決済処理や国境を越えた効率化に関するカードネットワークの協業、例えばJCBとCircleが2026年7月に締結した、加盟店取引および国境を越えた決済へのUSDC利用を検討する覚書などが挙げられる。コンプライアンスに準拠した仲介業者、アクワイアラー、決済ゲートウェイにとって、これらの変化はプログラム可能な決済処理、より迅速な支払い、そして日本国内の商取引フローにおける低コストの国境を越えたルーティングを支援する機会につながる。
最近の産業開発事情 日本の決済市場
- 2026年7月:三菱UFJ銀行はJCBとASEANにおける戦略的決済提携に関する覚書を締結し、インドネシアにおける新たなプレミアムカード発行イニシアチブの計画を含んでいる。これにより三菱UFJの地域における発行・受け入れ基盤が強化され、日本の決済機能が急成長する国境を越えた商取引経路と結び付けられる。
- 2026年6月:KDDIは、以前に発表された資本・業務提携に続き、Coincheck Group N.V.への戦略的投資を完了した。この取引により、通信連携型決済エコシステムとデジタル資産サービスとの統合の可能性が深まり、日本国内で事業を展開するウォレット主導型プラットフォームの製品展開の自由度が広がる。
- 2025年7月:PayPayは登録利用者数が7,000万人を超えたと報告し、これは日本の人口のおよそ55%に相当する。この規模は、全国的な加盟店チェーンに対するPayPayの交渉力を強化し、競合するウォレットやアクワイアラーに対して、受け入れ体制、ロイヤルティ連携、不正防止対策の面で対抗する競争圧力を高めている。
日本の決済市場 レポートの範囲と調査方法論
市場の定義と対象範囲
日本の決済とは、日本国内において一般的に使用される決済手段を通じて、実店舗の販売時点および商品・サービスのオンラインチェックアウトで完了した消費者および企業の購買取引の価値と定義し、現金が取引フローの一部を構成する場合はこれを含みます。
対象外の範囲:自動車および不動産のオンライン購入、公共料金・ローン関連の支払い(クレジットカード請求を含む)、ならびに株式・債券などの有価証券購入は除外します。
セグメンテーション概要
- 決済手段別
- 販売時点情報管理(POS)
- カード決済
- デビットカード
- クレジットカード
- 銀行系プリペイドカード
- デジタルウォレット(モバイルウォレットを含む)
- その他の販売時点情報管理(POS)
- カード決済
- オンライン販売
- カード決済
- デビットカード
- クレジットカード
- 銀行系プリペイドカード
- デジタルウォレット
- その他のオンライン販売(代金引換、銀行振込、後払い決済(バイ・ナウ・ペイ・レイター)を含む)
- カード決済
- 販売時点情報管理(POS)
- エンドユーザー産業別
- 小売
- エンターテインメントおよびデジタルコンテンツ
- 医療
- ホスピタリティおよび旅行
- 政府および公共事業
- その他のエンドユーザー産業
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、同一取引が現金・カード・銀行振込にまたがって二重計上されないよう、日本における決済価値の報告方法をマッピングすることから始まります。日本銀行の決済・決済統計、経済産業省の商取引活動に関する公表資料、家計消費動向を把握するための国家統計ポータル、ならびに手段別の文脈把握のための日本資金決済業協会および日本クレジット協会など、公式かつ有料購読不要のソースを主に活用しています。
これらのシグナルをクリーンな市場境界に変換するため、大手決済エコシステム参加者の年次報告書や投資家向けプレゼンテーションなどの公開開示資料、ならびに規制・手数料変更・加盟店受け入れ動向に関する信頼性の高い報道も参照しています。クロスチェックが必要な場合は、企業財務・インテリジェンス、ニュース・財務情報、およびオンライン購買ミックスに影響する特定カテゴリーの輸出入貨物レベルデータベースの有料サブスクリプションを利用しています。これらのソースはあくまで例示であり、データ収集・検証・明確化のために他の多数の公開・有料購読ソースも参照しています。
一次インタビューおよびサーベイ
一次調査は、代金引換利用の変化、加盟店アクワイアリングの経済性、実店舗チェックアウトとeコマース間のチャネルミックスなど、公開統計では十分に説明できない事項を検証するために活用しています。取引ルーティング、テイクレートの方向性、および導入障壁に関する前提を確認するため、日本全国の決済業界オペレーター、加盟店側の決済担当者、ならびにソリューション・インフラ専門家と対話し、最終的なインプットを確定する前に相違点を調整しています。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 |
|---|---|
| 上位層:31% | 最高経営幹部(CXO):18% |
| 中位層:51% | 部門・ユニットリーダー:35% |
| 中小規模プレイヤー:18% | マネージャー:47% |
市場規模の算定と予測
市場規模の算定は、国内消費および商取引活動をチャネル別の決済価値に再構成し、決済手段の参加率および既知の除外項目でフィルタリングするトップダウンモデルを用いて構築されています。市場境界を一貫して維持することで、オンラインとPOSの値が同一の定義に整合された後、最終合計が算定の末尾に導出されます。
モデルを実用的に保つため、キャッシュレス決済比率の目標と進捗、カード決済額のトレンド、eコマース売上の成長とカテゴリーミックス、オンライン注文における代金引換の普及率、ならびに決済選択に影響する加盟店受け入れおよび処理手数料の変化など、毎年追跡・監査可能な少数のインプットを使用しています。合計値は、チャネル別のサンプル平均取引額、eコマース決済ミックスのチャネルチェック、および開示が入手可能な特定の決済受け入れフットプリントの積み上げを含む選択的なボトムアップ近似によって裏付けられています。ボトムアップのシグナルが不完全な場合、ギャップは最も近い代理コホート(例:類似の加盟店カテゴリー)からのスケーリングによって対処され、インタビューで再検証されます。
予測については、主にシナリオ分析と簡易的な多変量回帰レイヤーを組み合わせて使用しており、将来の経路はキャッシュレス普及の軌跡、小売・旅行予約のオンラインシェア、およびマクロ消費の方向性などの変数に基づいています。前提条件は、採用速度・規制タイミング・価格感応度に関する専門家のフィードバックが一貫した見解を示した場合にのみ調整されます。
データ検証と更新サイクル
検証は繰り返しのクロスチェックによって行われ、モデルのアウトプットを決済手段別の価値系列、商取引成長率、ならびに政策やプラットフォームの変化に伴う大きなステップ変化などの独立したシグナルと比較します。外れ値の動きが見られた場合は、定義・単位換算・年度タイミングを再確認し、承認前に別のアナリストが差異の背後にある主要な前提を検討します。
レポートは年次で更新され、規制変更・大幅な手数料改定・消費者支出への顕著なショックなどの重大なイベントが発生した場合には中間更新が実施されます。納品前に最新の公開資料を改めて確認し、主要変数が想定範囲を超えて変動した場合は選定した回答者に再連絡します。
Mordor Intelligenceの日本の決済市場推計と他の公表推計との比較
日本の決済に関する公表市場数値は、ラベルが類似して見えても基礎となる境界が同一でないため、しばしば一致しません。相違は通常、現金が計上されているか否か、対象範囲がカードのみかキャッシュレス手段のみか、および調査がPOSとeコマースの取引価値を追跡しているか隣接する金融フローを混在せているかによって生じます。
もう一つの一般的な要因は、請求書払い・ローンおよびカード請求の支払い・有価証券関連取引など、チェックアウトの流れに近接した除外項目の取り扱いであり、明確なルールなしに含まれると合計が膨らむ可能性があります。また、限られたバックチェックによる単年度の見出し数値を使用するか、新しい公式系列が公表されるたびに決済ミックス・代金引換・チャネル分割を再検証する複数年構築を使用するかによっても、市場は大きく見えたり小さく見えたりします。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 2.24 トリリオン 米ドル(2025年) | |
| 業界専門誌A | 866.8 ビリオン 米ドル(2024年) | この数値はカード決済額を対象としており、現金およびその他の決済手段が除外されているため、POSとeコマースの合計を含む完全な購買カテゴリー定義よりも狭い範囲を反映している可能性があります。 |
| グローバルコンサルタントB | 1.55 トリリオン 米ドル(2025年) | 対象範囲はカードおよび決済と思われますが、手段別の価値と広範な済活動が混在している可能性があり、請求書・ローン・有価証券などの除外項目の取り扱いが常に明確ではありません。 |
カード決済価値系列、eコマース購買シグナル、および明確な除外チェックが、Mordor Intelligenceを取引ベースの定義に結びつける根拠であり、合計をチェックアウト支出に整合させ、広範な資金移動とは区別するのに役立っています。表中のばらつきは主に対象範囲の選択を反映しており、POSとオンライン購買価値を規律ある形で分離することで、年度間の調整が容易になります。
レポートで回答される主要な質問
日本の決済市場規模はどのくらいですか?
日本の決済市場規模は2025年に2.24 トリリオン 米ドルと評価され、2026年の2.35 トリリオン 米ドルから2031年には2.87 トリリオン 米ドルに達すると推定されており、予測期間(2026〜2031年)のCAGRは4.08%です。
日本の決済市場においてシェアをリードするセグメントはどれですか?
2025年において、販売時点(POS)取引が67.89%のシェアで首位を占めました。
2031年までの日本のオンライン決済のCAGR予測はどのくらいですか?
オンラインチャネルは2026年から2031年にかけて5.43%のCAGRで成長すると予測されています。
PayPayのユーザー数はどのくらいですか?
PayPayは2025年7月に登録ユーザー数7,000万人を突破し、これは人口の約55%に相当します。
日本における中央銀行デジタル通貨(CBDC)はどのような役割を果たしますか?
日本銀行のパイロットプログラムはオフライン機能とプログラマビリティの改善を進めていますが、当局は発行を確約しておらず、その影響は中長期的なものにとどまります。
日本の高齢者における現金利用の規模はどのくらいですか?
65歳以上の個人は依然として支払いの71%を現金で決済しており、キャッシュレス化の勢いを妨げる主要な要因となっています。
なぜヘルスケアが最も成長の速いエンドユーザーセグメントなのですか?
全国的な電子請求義務化とオンライン診療の普及が、ヘルスケア決済を6.24%のCAGRへと押し上げています。