
ドイツモバイル決済市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
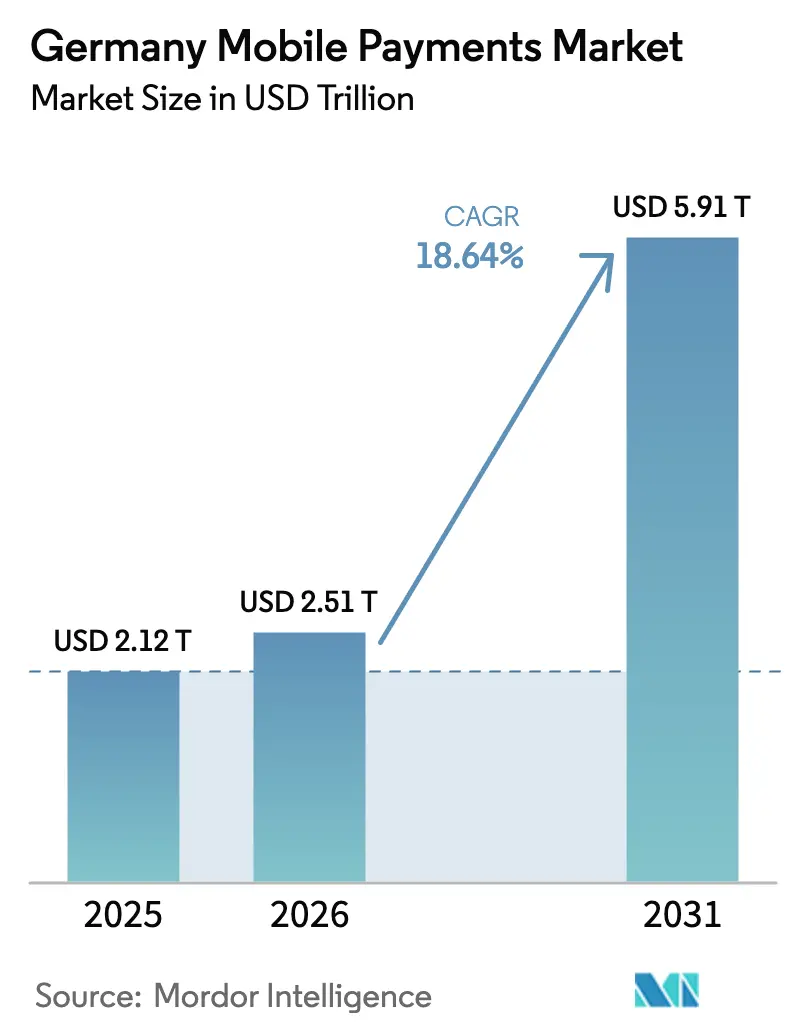
| 基準年の市場規模 (2025) | 2.12 兆米ドル |
| 市場規模 (2026) | 2.51 兆米ドル |
| 市場規模 (2031) | 5.91 兆米ドル |
| Growth Rate (2026 - 2031) | 18.64 % |
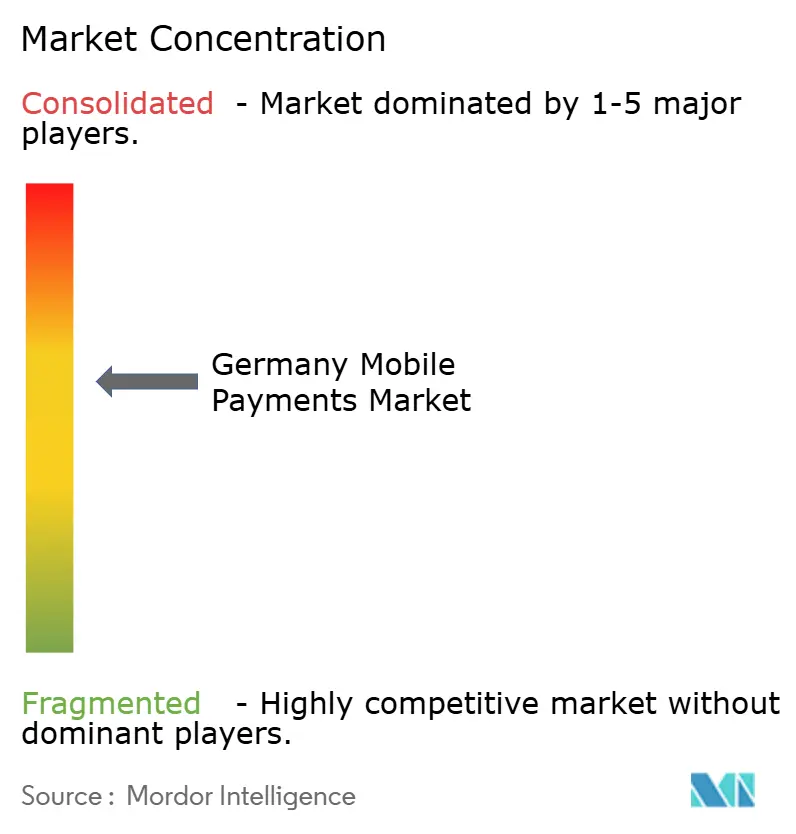
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツモバイル決済市場分析
2026年のドイツモバイル決済市場規模は2兆5,100億米ドルと推定され、2025年の2兆1,200億米ドルから成長し、2031年には5兆9,100億米ドルに達する見込みで、2026年〜2031年にかけてCAGR18.64%で成長しています。急速なインフラ整備、PSD3およびeIDAS 2.0のもとでの強力な規制の勢い、そして現金からデジタルチャネルへの消費者の決定的なシフトがこの成長を支えています。[1]欧州中央銀行、「決済統計:2024年上半期」、ecb.europa.eu リアルタイム決済要件、Giropayの全国的な廃止、および非接触端末への大規模な小売業者投資により、サービスの信頼性が単なる受け入れを主要な競争差別化要因として上回る環境が生まれています。銀行とフィンテックの協力強化、および決済スタートアップへの記録的なベンチャー資金調達が、インターチェンジ手数料上限による利益率圧力にもかかわらず製品革新を加速させています。[2]Global Payments Inc.、「Global PaymentsとCommerzbank、ドイツでの合弁事業を発表」、investors.globalpayments.com サイバーセキュリティ、高齢ユーザーの人口統計的抵抗、および米国モバイルOSエコシステムへの依存が上昇余地を抑制しているものの、全体的な勢いはドイツを欧州決済主権イニシアチブの中核的な試験場として位置づけています。3連邦刑事庁、「サイバー犯罪」、bka.de
主要レポートのポイント
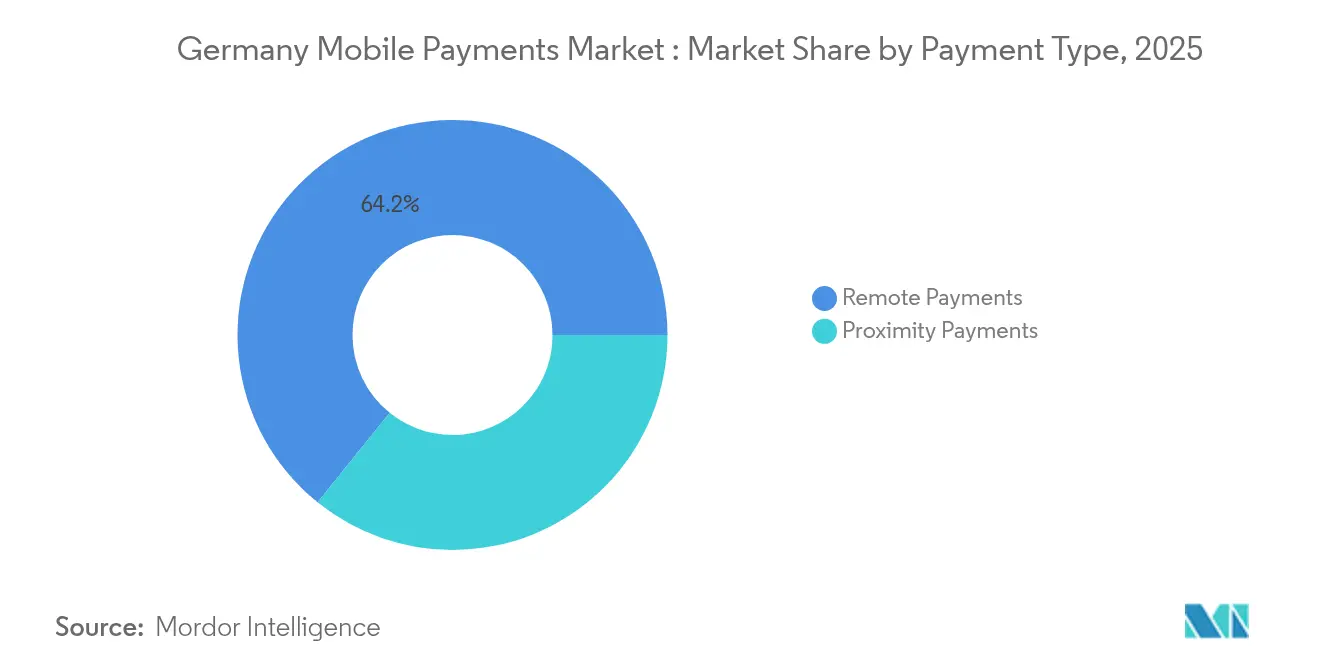
- 決済タイプ別では、遠隔決済が2025年のドイツモバイル決済市場シェアの64.20%をリードし、近接決済は2031年にかけてCAGR20.5%で拡大する見込みです。
- 取引タイプ別では、販売時点取引が2025年のドイツモバイル決済市場規模の45.40%を占め、その他の取引カテゴリーは2031年にかけてCAGR22.6%で成長すると予測されています。
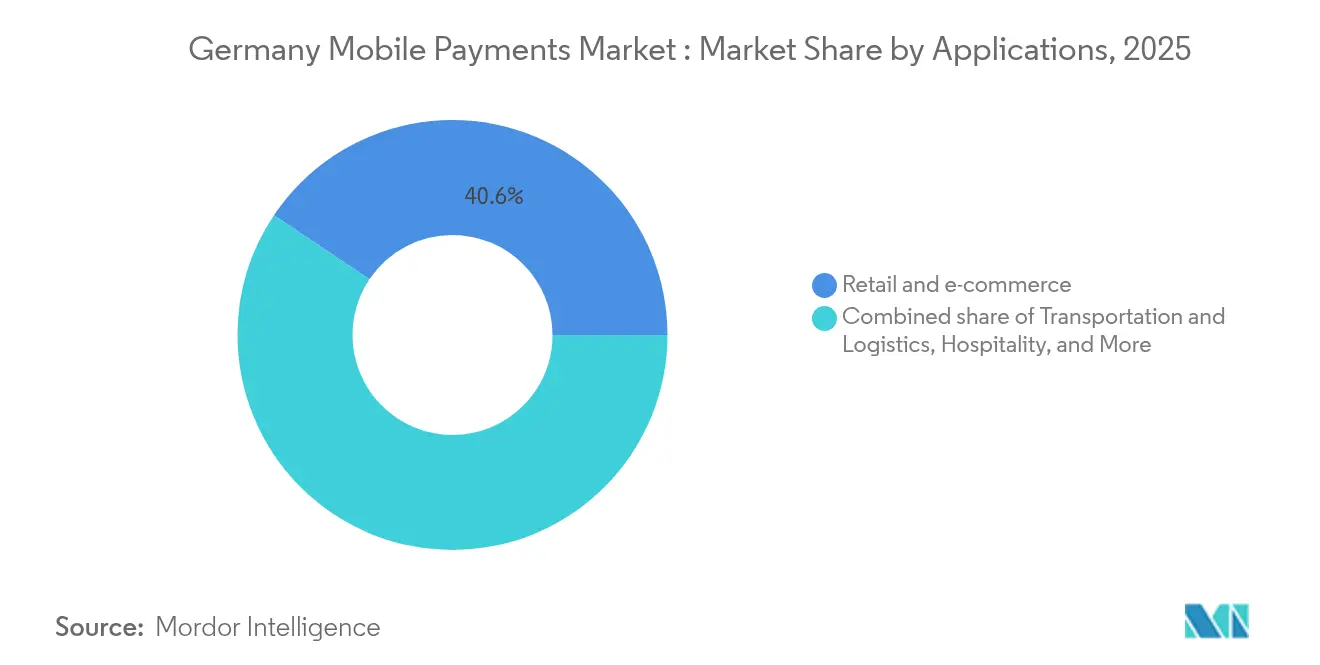
- アプリケーション別では、小売・電子商取引が2025年のドイツモバイル決済市場の40.60%のシェアを保持し、輸送・物流は2026年〜2031年にかけてCAGR23.9%で拡大しています。
- エンドユーザー別では、個人ユーザーが2025年のドイツモバイル決済市場の87.30%を占め、法人の採用はCAGR19.8%で2031年にかけて増加しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ドイツモバイル決済市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 非接触POSインフラ普及の急増 | +4.2% | 全国規模、都市部に集中 | 中期(2〜4年) |
| モバイルチェックアウトを採用する中小企業における電子商取引の拡大 | +3.8% | 全国規模、バイエルン州および北ライン・ヴェストファーレン州でより顕著 | 短期(2年以内) |
| モバイルウォレットへのリアルタイムTIPS統合 | +3.1% | EU全域、ドイツでの早期採用 | 中期(2〜4年) |
| デジタルIDおよびeIDAS 2.0ウォレットによる摩擦のないKYCの実現 | +2.9% | EU全域、ドイツでのパイロットプログラム | 長期(4年以上) |
| 小売業者主導のクローズドループウォレット(例:Lidl Pay) | +2.3% | 全国規模、小売集中地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
非接触POSインフラ普及の急増
全国的な端末密度は、可用性が近接決済を制限しなくなる水準に達しています。非接触カード取引は2024年上半期に前年比13.2%増加し、ドイツは記録された258億件の決済の中で注目すべきシェアを占めています。REWEなどの小売業者は、キャッシャーレスチェックアウトとモバイルアプリを組み合わせたコンピュータービジョン形式を採用し、競争をユーザーエクスペリエンスの最適化へとシフトさせています。[4]Retail Technology Innovation Hub、「生成AI、コンピュータービジョン、および新しいコマースプラットフォーム」、retailtechinnovationhub.com SparkasseのAlipay+統合は、既存の銀行が大型イベント時に越境フローを取り込むためにアップグレードされた端末を活用する方法を示しています。非接触の信頼性に対する信頼の高まりが加盟店のオンボーディングを加速させ、ドイツモバイル決済市場を強化しています。
モバイルチェックアウトを採用する中小企業における電子商取引の拡大
中小企業はドイツ企業の99%を占め、国内商取引のデジタル化の中心的存在です。政府の「デジタル化推進」補助金が採用障壁を下げ、StripeやCommerz Globalpayなどのプロバイダーが、ITリソースの限られた小規模加盟店向けに付加価値分析とモバイルチェックアウトをパッケージ化することを可能にしています。Commerzbank のデジタルカード発行に代表される既存銀行とフィンテックのパートナーシップは、コスト削減と運転資本の最適化を目指しています。ドイツモバイル決済市場は、これまで現金中心だったマイクロ加盟店からの増分取引量を取り込んでいます。
モバイルウォレットへのリアルタイムTIPS統合
10秒以内の即時ユーロ送金の義務化により、スピードとコストが恒久的な差別化要因となっています。WeroのマルチカントリーウォレットはTIPSレールを基盤として米国の競合他社に挑戦し、ドイツのデジタルアクティブな消費者の間でアーリーアダプターを引き付けています。ドイツ連邦銀行の調査では、居住者の80%がすでに即時送金にアクセスできることが示されており、ウォレット統合に向けた技術的な準備が整っていることが確認されています。レイテンシーに関する実行リスクが低下するにつれ、競争の焦点はウォレット内のロイヤルティ、予算管理ツール、および組み込み型融資へと移行しています。
デジタルIDおよびeIDAS 2.0ウォレットによる摩擦のないKYCの実現
EUデジタルアイデンティティのパイロットにより、公共サービスと民間サービス全体でクレデンシャルの共有が可能になります。ドイツの2025年連立協定は、銀行口座開設および決済承認確認のためのEUDIウォレット利用を支持しています。BaFinの改訂されたマネーロンダリング防止規則はオンボーディングの精査を強化し、デジタルIDをコスト削減のためのコンプライアンスツールとして位置づけています。摩擦のないKYCはウォレット登録時の離脱率を低下させ、ドイツモバイル決済市場におけるアクティブユーザーのコンバージョンを向上させます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PSD3のもとでのセキュリティおよびプライバシーへの懸念 | -2.8% | EU全域、ドイツで高まり | 短期(2年以内) |
| プロバイダーの利益率を圧迫するインターチェンジ手数料上限 | -2.1% | EU全域、ドイツの事業に影響 | 中期(2〜4年) |
| 高齢層の採用の遅れ | -1.7% | 全国規模、農村部でより顕著 | 長期(4年以上) |
| 米国モバイルOSベンダーへの依存 | -1.4% | 全国規模、戦略的懸念 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
PSD3のもとでのセキュリティおよびプライバシーへの懸念
実装が不十分な場合、より強力な認証ルールが摩擦を生じさせます。新興のソーシャルエンジニアリング攻撃は、特に払い戻しの枠組みが不十分な間、消費者の不安を生み出しています。連邦刑事庁はモバイルデバイスを標的としたマルウェアおよびフィッシングの増加を強調しており、プロバイダーはチェックアウト時間を延長する可能性のある生体認証保護機能を追加するよう促されています。すでに現金を好む高齢消費者の間では採用が鈍化する可能性がありますが、継続的な啓発キャンペーンがドイツモバイル決済市場への影響を和らげる可能性があります。
インターチェンジ手数料上限によるプロバイダーの利益率圧迫
手数料上限は加盟店のコストを削減しますが、非銀行系決済仲介業者の収益を圧縮します。Ecommerce Europeは、インターチェンジだけでなくネットワーク手数料もカバーするようインターチェンジ手数料規制の再検討を求めており、これによりプロバイダーの経済性がさらに悪化する可能性があります。規模の限られた小規模フィンテックは、不採算セグメントから撤退するか統合を追求する可能性があり、ドイツモバイル決済業界の加盟店向けサービスの多様性が制限される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済タイプ別:遠隔決済の優位性と近接決済の急増
遠隔決済は2025年のドイツモバイル決済市場シェアの64.20%を占め、定着した電子商取引行動と強力なデジタルバンキング普及に支えられています。近接取引は急速に追いつきつつあり、加盟店が全国的にNFC対応端末を展開するにつれてCAGR20.5%で拡大しています。若い世代はタップ決済の利便性を支持し、高齢層はオンラインショッピングのために遠隔チャネルを好む傾向があります。非接触の信頼性、QRコードの受け入れ、および低バッテリーNFC取引を可能にする特許主導のイノベーションが近接決済の普及を促進しています。国内プレーヤーは店舗内アプリにリワードスキームを統合し、グローバルウォレットはOSレベルの登録を活用して最小限の限界コストでスケールアップしています。二軌道の成長は、既存の遠隔取引量を侵食するのではなく、ドイツモバイル決済市場全体の容量を拡大させています。
近接決済の勢いは、高額の対面決済を受け入れる加盟店の知覚リスクを低減する即時決済の義務化によっても強化されています。小売業者はPOSでデジタルレシートの発行と後払いオプションをバンドルし、知覚価値をさらに高めています。遠隔チャネルでは、マーケットプレイスプラットフォームが顧客の信頼を維持するために保存済みクレデンシャルの最適化とチャージバック軽減に注力しています。両モダリティは、eIDAS 2.0ウォレットを基盤とした統一された顧客アイデンティティレイヤーに収束しており、長期的にはドイツモバイル決済市場内での区別が曖昧になる可能性があります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


取引タイプ別:多様化の中でのPOSリーダーシップ
店舗内販売時点は2025年のドイツモバイル決済市場規模の45.40%を維持し、実店舗小売の回復力を示しています。しかし、非POSカテゴリー(ピアツーピア、サブスクリプション、組み込み型金融フロー)は、消費者が送金、ロイヤルティ、マイクロ投資をパッケージ化したスーパーアプリを採用するにつれてCAGR22.6%で成長すると予測されています。リアルタイム決済インフラは、請求業者や公共事業者が即時リンク決済オプションを組み込むことを促進し、従来の口座振替の慣行を置き換えています。クイックサービス形式における「インビジブルチェックアウト」の台頭により、POSの定義はセンサーベースのウォークアウト決済を含むように拡大しています。
N26とRevolut のフィナンシャルスーパーアプリのロードマップは、給与前払いや予算管理を統合してより広いサービスフットプリントを目指しています。この増殖により、保険や小口信用などの隣接する垂直市場での競争が激化し、ドイツモバイル決済市場の取引ユニバースが拡大しています。既存のアクワイアラーは、カードインターチェンジを完全に回避して銀行口座から直接決済を開始できるAPIゲートウェイを公開することで対応しています。
アプリケーション別:輸送・物流の加速
小売・電子商取引は2025年のドイツモバイル決済市場の40.60%を占め、同セクターの成熟したウェブショップエコシステムを反映しています。輸送・物流は現在CAGR23.9%でトップの成長を示しており、月間1,120万人のライダーを保存価値サブスクリプションモデルに取り込むドイツ鉄道のドイツチケットが触媒となっています。公共交通機関の運営者は、定期券更新のためのリアルタイム不正検知とオープンバンキング認証を統合し、ユースケースを拡大しています。DSVなどの物流大手は越境請求書自動化を可能にする買収に156億米ドル(143億ユーロ)を割り当て、B2B決済量を増加させています。ホスピタリティ、飲食サービス、および政府サービスは、パンデミック時代の衛生優先事項と行政手数料のデジタルIDパイロットの恩恵を受けています。
チケット発行と自転車シェアクレジットを組み合わせた「モビリティ・アズ・ア・サービス」プラットフォームなどの都市集中型プログラムが、統合チェックアウトの採用を促進しています。小包配送のための組み込み型保険とオンデマンド倉庫保管が追加の決済イベントを生み出しています。これらの相乗効果により、消費者および企業の支出ストリーム全体でドイツモバイル決済市場規模が拡大しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:法人セグメントの勢い
個人ユーザーは2025年のドイツモバイル決済市場の87.30%を占め、消費者対加盟店およびP2Pフローからの取引量の優位性を反映しています。法人の利用は、中小企業がデジタルクレジットカード、ソフトPOS、および組み込み型金融請求書発行を採用するにつれてCAGR19.8%で成長しています。企業はAtradius調査で明らかになった支払い遅延リスクを軽減するために、照合効率、流動性の可視性、およびリアルタイム決済を求めています。フィンテックと銀行の合弁事業は、会計統合をバンドルしたクラウドベースのPOSプラットフォームを展開し、B2Bの登録を加速させています。
企業はまた、従業員の出張費や少額購入のためにモバイルウォレットを採用し、小口現金管理のオーバーヘッドを削減しています。サプライチェーンの参加者は、貨物保険の支払いや税関保証のためにトークン化された決済を活用しています。これらのエンタープライズグレードのユースケースは、純粋に消費者チャネルを超えてドイツモバイル決済業界の収益を多様化させています。
地理的分析
ドイツは、8,380万人の住民と欧州第3位の電子商取引基盤が継続的な取引スループットをもたらし、より広範な欧州変革の中核として位置づけられています。バイエルン州と北ライン・ヴェストファーレン州は、地域のインキュベーターと高い端末普及率に支えられ、中小企業のモバイルチェックアウト採用において全国平均を上回っています。ベルリンなどの都市中心部はフィンテックベンチャーキャピタルの人材集積地として機能し、2024年には決済特化型スタートアップを育成する11億米ドルの資金調達が行われました。農村地域は光ファイバー接続と高齢層の技術受容において遅れており、均一な近接決済の成長を妨げていますが、政府のブロードバンド目標は3年以内にこのギャップを縮小することを目指しています。
EU指令は技術的・コンプライアンス基準を統一し、ドイツのプロバイダーが最小限のローカライゼーションコストで地域的に拡大することを可能にしています。即時決済規制は加盟国全体に共通のサービス基準を課し、国内プラットフォームが越境加盟店契約を競争できる立場に置いています。ドイツの大規模な越境電子商取引量は、プロバイダーに多通貨・多言語チェックアウト体験の最適化を迫っています。ドイツ、フランス、ベルギーにまたがるWeroの立ち上げは、欧州決済主権を構築するための協調的な取り組みを示しており、長期的には米国ウォレットエコシステムへの依存を低減する可能性があります。
外部の地政学的緊張は、外国のモバイルOSベンダーへの依存における戦略的脆弱性を浮き彫りにしています。政策立案者は、国内取引データを保護するためにデジタルユーロの準備とセキュアエレメントへのアクセスを強調しています。全体として、地理的に推進される政策の調和と資金フローが、コンプライアンスの俊敏性に対するハードルを高めながら、ドイツモバイル決済市場のポテンシャルを集合的に拡大しています。
規制環境
ドイツのモバイル決済規制は、支払サービス監督法(Zahlungsdiensteaufsichtsgesetz、ZAG)を基盤としており、この法律のもとでBaFinが決済機関および電子マネー機関を監督し、ドイツ連邦銀行が監督業務および決済システムの運営を支援している。2026年3月、ZAGは(BRUBEG関連の改正を通じて)改正され、被監督機関の破産管財人の地位および破産申立て手続きが明確化され、決済プロバイダーおよびそのアウトソーシング体制に対するガバナンス上の要件が強化された。
EUレベルでは、決済に関するルールブックがPSD3およびPSRパッケージを通じて変化しており、2026年4月にEU妥協案テキストが最終確定した。これにより、より多くの要件が直接適用される規則へと移行し、各国による解釈の余地が縮小する。並行して、EU即時決済規則(EU)2024/886が、2025年10月からの受取人確認要件を含め、SEPAインスタント送金の運用管理を再構築しており、これによりドイツのモバイル決済における不正防止と顧客認証フローの基準が引き上げられている。
バリューチェーン分析
ドイツのモバイル決済バリューチェーンは、基盤インフラと標準規格から始まり、金融機関、決済処理業者、ウォレット、加盟店、そしてエンドユーザーへと続く。上流では、モバイル端末およびOSエコシステムがウォレットをホストし、POS端末ベンダーとアクワイアラーがNFCおよびQRの受け入れを可能にし、スキームおよび標準化団体(Die Deutsche Kreditwirtschaft(DK)やDINを含む)が相互運用性を推進している。DKが2025年1月に開始したgiroAPIスキームと、QRコード仕様に関するDIN EN 18184:2025-05(2025年4月発行)は、銀行水準の標準化されたモバイル発行の送金を支える注目すべき協調の要点である。
中流では、発行銀行および決済機関がSEPAおよび即時決済レールに接続し、処理業者およびアクワイアラーがカードレールおよび口座間経路を通じて取引を経路付けしている。この動きは、即時決済(SCT Inst)送信能力に関するユーロ圏の2025年10月の期限によってますます形作られている。下流では、加盟店(特に小売業およびeコマース)が、既存の国際的ウォレットと国内デビットインフラ(girocard)、さらにはWeroのような新興の欧州スキームを含む、ウォレットとチェックアウトオプションを統合している。主要なボトルネックは、複数レールにわたる統合の複雑さ、チャネル横断的な不正防止・認証ツール、およびBaFinの監督下でのコンプライアンスと報告義務に集中している。
競争環境
ドイツモバイル決済市場は、既存銀行、米国テック大手、欧州フィンテックチャレンジャーの三層構造の競争を特徴としています。Deutsche BankやCommerzBankなどの銀行は既存の預金関係を活用し、FiservやGlobal Paymentsなどのホワイトラベル決済プロセッサーを組み込んで中小企業向けサービスの市場投入を加速させています。これらの既存プレーヤーは規制上の信頼性と顧客の信頼を維持していますが、フィンテックのスピードに対応するためにレガシーITを近代化する必要があります。
Apple、Google、Samsungはオペレーティングシステムの統合を活用してデフォルトのウォレットポジションを確保していますが、トークン化とKYCのために地域の発行体に依存しています。デバイスエコシステムにおける彼らの優位性は、規制当局が競争の公平性を監視することを余儀なくさせるほどの近接取引量を確保しています。欧州フィンテック(Klarna、N26、Revolut)はアセットライトモデルを適用して迅速にスケールアップし、ユーザーを囲い込むために信用、投資、予算管理を追加しています。Adyen、Stripe、WorldlineなどのペイメントプロセッサーはAPIの柔軟性、不正分析、およびインターチェンジコストを最小化するマルチレールルーティングで競争しています。
エネルギー効率の高いNFCおよびバーコードベースの決済における特許出願は、不利なデバイス条件下での信頼性を目指した継続的なハードウェアとソフトウェアの共同イノベーションを示しています。競争優位性は、決済とロイヤルティ、アイデンティティ、データ分析を融合させるエコシステム設計にますます存在しています。銀行はフィンテックの俊敏性を必要とし、フィンテックはバランスシートのサポートとライセンスの幅を必要とするため、戦略的アジェンダでは完全な競争よりもパートナーシップが支配的です。その結果、ドイツモバイル決済市場は、相互の価値創造がゼロサムのポジショニングを上回る協調競争に傾いています。
ドイツモバイル決済業界のリーダー
Google LLC
Apple Pay
PayPal Holdings, Inc.
Samsung Electronics Co. Ltd
Visa Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
明確な空白地帯は、国内デビットおよび銀行口座決済のオンラインおよびアプリ内モバイルチェックオンへの移行であり、多くのウォレット実装を支配するカードベースのレールへの依存を減らすものである。Euro Kartensysteme GmbHは2026年5月に、girocardのアプリ内決済のパイロットフェーズに関する技術・プロセス文書を公開し、その後2026年6月に展開活動を発表した。これらの動きを合わせると、加盟店と銀行が強力な顧客認証のもとでネイティブなアプリ内girocardチェックアウトをテストするための具体的な道筋が生まれ、PSP、ゲートウェイプロバイダー、加盟店がアプリ内に国内デビットオプションを追加する機会を後押ししている。これらのフローが、モバイル向けにすでに最適化されているロイヤルティおよび返品ワークフローと組み合わされることで、アプリベースのコマースの価値提案が強化される可能性がある。
もう一つの機会分野は、標準化と並行して、即時決済インフラ上での口座間モバイル決済の拡大である。EU即時決済規則は2025年4月9日にドイツで発効し、2025年10月からの受取人確認などの要件を追加し、銀行およびPSPにチェックアウト時のリアルタイムリスク管理とユーザーへのメッセージングの改善を促している。消費者側の証拠も加盟店の投資判断を裏付けており、ドイツ連邦銀行の報告によれば、2025年にモバイル決済手段は全決済の10%を占め(2023年の6%から上昇)、モバイル端末は非現金決済の19.26%を占めた(2024年の12.85%から上昇)。これらの傾向は、eコマースおよびモビリティのユースケースにおいて、より円滑なウォレット導入、即時決済オプション、不正防止に配慮したペイバイリンク体験への需要を強めている。
最近の業界動向
- 2026年6月:ING Deutschlandが、eコマース決済向けにWeroを開始(2026年6月3日)し、当座預金口座保有者が銀行口座から直接オンラインで支払えるようにした。これにより、ドイツのeコマースにおける口座間チェックアウトが強化され、銀行発の決済開始を通じてカード資金型ウォレットへの競争圧力が高まる。
- 2026年5月:Euro Kartensysteme GmbHが、girocardのアプリ内決済のパイロットフェーズに関する技術・プロセス文書を公開し、小売業者および金融機関が統合テストを開始できるようにした。この動きにより、girocardが物理POSでの強みからモバイルアプリ内チェックオンへと拡張され、加盟店にアプリベースのコマース向けの国内デビットの代替手段が提供される。
- 2024年11月:ドイツの貯蓄銀行、協同組合銀行、商業銀行が2025年のWero統合を確認し、主要な銀行グループが欧州共通のウォレット方式に足並みを揃えた。この協調により、銀行主導のモバイル決済オプションの対象ユーザー基盤が拡大し、加盟店がチェックアウト時に追加のウォレット手段を導入する商業的根拠が向上した。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、ドイツのモバイル決済市場は、モバイル端末またはウェアラブルを通じて開始・確認される決済の価値として測定され、近接取引(NFCやQRなど)およびリモートモバイル取引(アプリ内やモバイルウェブなど)の両方をドイツ国内で対象としている。
対象範囲外:デスクトップ発のオンライン決済、およびドイツ国外で経路付けされ決済されるクロスボーダー送金は除外する。
セグメンテーション概要
- 決済タイプ別
- 近接決済
- 遠隔決済
- 取引タイプ別
- ピアツーピア(P2P)
- 店舗内販売時点(POS)
- 個人対加盟店(P2M/チェックアウト)
- その他の取引タイプ
- アプリケーション別
- 小売・電子商取引
- 輸送・物流
- ホスピタリティ・飲食サービス
- 政府・公共部門
- その他のアプリケーション(教育、医療)
- エンドユーザー別
- 個人
- 法人
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ドイツにおけるモバイル決済の利用状況、およびその利用形態を形作るレールとルールをマッピングすることから始まる。ドイツ連邦銀行の決済統計、ECBの決済およびカードデータ、小売およびeコマースの背景情報についてはドイツ連邦統計局(Destatis)、決済規制と認証慣行に関する欧州委員会およびEBAのガイダンスなど、公的な情報源を活用した。利用可能な場合には、決済手段に関する用語の整合性を保ち、長期的な成長パターンの妥当性を確認するために、BIS(国際決済銀行)の刊行物も参照した。
この基盤を踏まえた上で、企業の開示資料、投資家向けプレゼンテーション、信頼性の高い経済紙を用いて内容を相互確認し、ウォレットの受け入れ状況、加盟店展開のペース、消費者行動の変化に焦点を当てた。企業財務およびニュースの有料購読を利用することで、有料の市場レポートに頼ることなく主要な発表や財務動向を追跡することができ、特にモバイル認証およびトークン化関連の出願を中心に、活発な開発が行われている分野を特定するために特許データベースを使用した。ここに挙げたデスクソースはあくまで例示であり、データポイントの収集、前提条件の検証、定義の明確化のために、他にも多数の公開文書が精査された。
一次インタビューおよび調査
一次調査は、日々の業務において実際にモバイル決済として何が計上されているか、また近接利用とリモート利用の間でどのような区分が必要かを確認するために用いられた。発行機関、アクワイアラー、処理業者、加盟店、エコシステムの専門家など、決済チェーン全体にわたる関係者に話を聞き、平均取引額、手数料の転嫁、成長制約といった入力値を検証するため、ドイツ全体でバランスの取れた調査対象を確保した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:33% | CXO:19% |
| ミドルティア:47% | 機能・部門リーダー:25% |
| 小規模事業者:20% | マネージャー:56% |
市場規模算定と予測
規模算定は、ドイツ固有の決済手段の合計値を用いてモバイル発行の決済価値プールを再構築するトップダウン方式から始まり、その後、インタビューと照合されたモバイルシェアおよびチャネルシェアの前提を適用する。このモデルは、サンプル抽出した加盟店の受け入れ集計、大手加盟店グループのウォレット利用ベンチマーク、現実的な利用率を用いたアクティブユーザー当たりの推定価値など、選択的なボトムアップ検証によって裏付けられており、乖離が生じた場合には合計値を調整できるようになっている。
モデルで使用される主要な入力値には、スマートフォンおよびモバイルインターネットの普及率、実店舗におけるコンタクトレスおよびウォレット対応取引の割合、実店舗とeコマースm-コマースの間の構成変化、チャネル別の平均取引額、NFCおよびQRの加盟店受け入れの成長が含まれる。また、強力な顧客認証の施行状況やデジタルIDの進展といった、普及速度を変化させ得る政策・インフラ上のシグナルも追跡している。これらは完了率および消費者の受容度に影響するためである。直接的な区分が得られない場合、一次回答からの範囲を用いてギャップを処理し、既知の合計値と整合させることで、最終数値の再現性を確保している。
予測については、規制のタイミング、加盟店の展開、消費者習慣の変化によって市場が動き得るため、主にシナリオ分析に依拠している。各シナリオの前提は、過去データ構築で用いたものと同じ推進要因に固定した上で、受け入れ、利用頻度、取引額が予測期間中にどの程度速く変化し得るかについての専門家の見解を用いて精緻化される。
データ検証と更新サイクル
算出結果は、より広範な電子決済価値の動向、コンタクトレス取引の成長、小売およびeコマース活動の方向性を含む独立したシグナルとの相互確認を通じて検証される。ある指標が既知の普及制約と整合しない場合、例えば受け入れの成長が加盟店からのフィードバックと一致しない場合には、フラグを立てて再検討し、承認前に再度見直しを行う。
前提、計算式、単位の整合性について別のアナリストが確認する複数段階の内部チェックを実施し、その後、外れ値や年次ごとの急変に焦点を当てた最終確認を行う。レポートは年次で更新され、主要な規制変更や受け入れインフラの目に見える変化など、重大な事象が発生した場合には随時更新が行われる。納品直前には最新のニュースおよびデータ発表を再確認し、クライアントが定められた範囲と定義に沿った最新の見解を受け取れるようにしている。
Mordor Intelligenceによるドイツのモバイル決済市場規模算定と他の公表推計との比較
ドイツのモバイル決済に関する公表市場数値は、著者が異なる取引種別を混同したり、価値の計上方法が異なったり、異なる基準年や通貨のタイミングを用いたりするため、大きく異なる場合がある。また、ある推計が小売加盟店決済に焦点を当てる一方で、別の推計が携帯電話上で開始されるより広範な送金を用いる場合にも差異が生じる。
ドイツ国外で経路付けされる国際送金はMordor Intelligenceの対象範囲外であり、この単一の除外事項だけでも、他の推計がクロスボーダーのウォレット送金をモバイル決済の一部として扱っている場合には合計値が大きく変動し得る。その他のギャップは通常、ウォレットへの入金や処理手数料が価値に含まれているかどうか、モバイルウェブでのチェックアウトがアプリでのチェックアウトとどのように扱われているか、そして成長が受け入れおよび利用制約に基づく推進要因主導のシナリオではなく、積極的な普及曲線で予測されているかどうかに起因する。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 2.12兆米ドル(2025年) | |
| 業界誌A | 1.65兆米ドル(2025年) | 通常、実店舗でのウォレットおよびコンタクトレス決済に焦点を当てており、リモートのアプリ内およびモバイルウェブ決済を除外している場合があり、計上される価値プールを減少させる。また、カード対面取引のみに焦点を当てることで、特定の取引区分を除外する場合もある。 |
| 業界団体B | 2.85兆米ドル(2025年) | 多くの場合、モバイルを全体的なeコマースおよび口座間の成長から推計する、より広範なデジタル決済の視点を用いており、これによりクロスボーダーのウォレット送金や、後にモバイルで完了する一部のデスクトップ主導のチェックアウトが含まれる可能性がある。通貨換算のタイミングおよび手数料の総額計上により、見出しの数値がさらに引き上げられることもある。 |
表における差異は、主に何がモバイル発行の価値として計上されるか、そしてどの送金が国内決済プールの一部として扱われるかによって説明される。入力値を受け入れ、利用頻度、チャネル構成、平均取引額に結び付けることで、各ステップを説明し、新たなデータポイントが得られた際には規模算定のロジックを再現することができる。


レポートで回答される主要な質問
ドイツモバイル決済市場の現在の規模は?
市場は2026年に2兆5,100億米ドルと評価されており、2031年までに5兆9,100億米ドルに達すると予測されています。
ドイツモバイル決済市場をリードする決済タイプは何ですか?
遠隔決済が現在64.20%の市場シェアでリードしていますが、近接決済はCAGR20.5%で最も急成長しているセグメントです。
即時決済規制はプロバイダーにどのような影響を与えますか?
2025年以降、すべてのユーロ送金は追加手数料なしで10秒以内に決済される必要があり、プロバイダーはリアルタイムインフラへの投資と価格設定の再評価を迫られています。
輸送が最も急成長しているアプリケーションである理由は何ですか?
ドイツ鉄道のドイツチケットの成功と、より広範なモビリティ・アズ・ア・サービスイニシアチブが、デジタルパスとシームレスなモバイル決済を統合し、セグメントのCAGR23.9%を牽引しています。
ドイツモバイル決済業界の主要なリスクは何ですか?
高まるサイバーセキュリティの脅威、インターチェンジ利益率の圧縮、および高齢層の採用の遅れが主要な課題として残っています。
最終更新日:



