
日本のモバイル決済市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
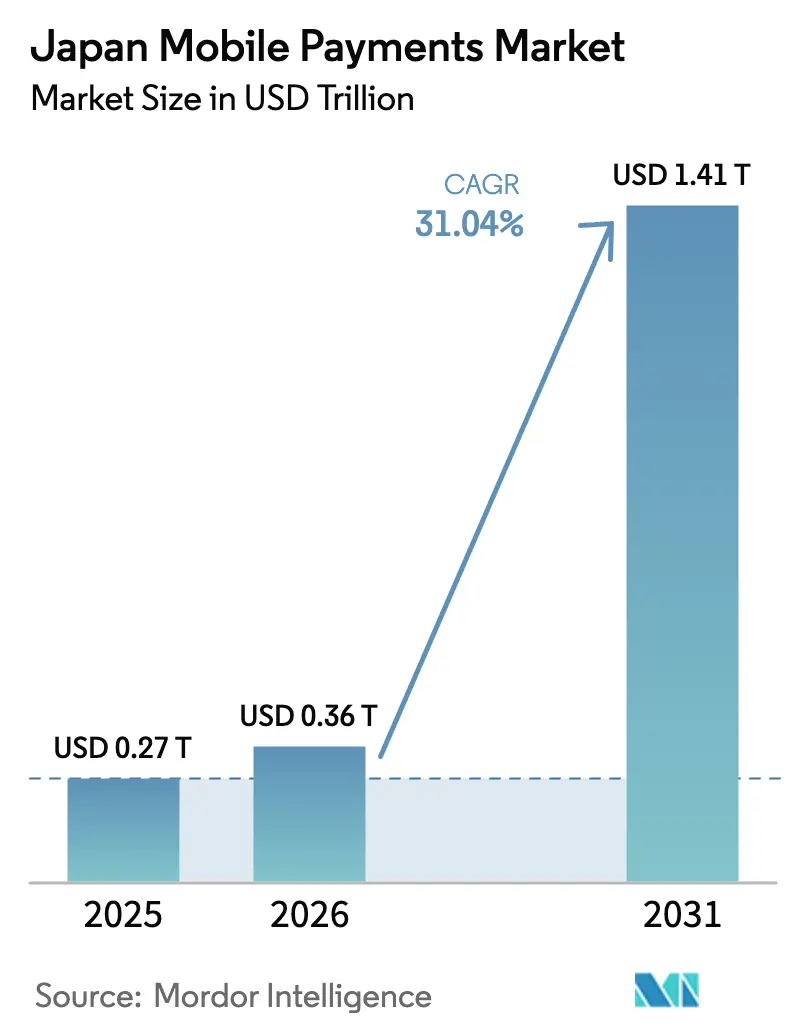
| 基準年の市場規模 (2025) | 0.27 兆米ドル |
| 市場規模 (2026) | 0.36 兆米ドル |
| 市場規模 (2031) | 1.41 兆米ドル |
| Growth Rate (2026 - 2031) | 31.04 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本のモバイル決済市場分析
日本のモバイル決済市場規模は2026年に3,600億米ドルとなり、2031年までに1兆4,100億米ドルに達すると予測されており、年平均成長率31.04%を記録する見込みです。この拡大は、2024年の42.8%から2030年までにキャッシュレス比率80%を目指す政府の「キャッシュレスビジョン」と軌を一にしています。モバイルウォレットの普及、急速なEコマースの浸透、5G対応スマートフォンの普及が、デジタル取引への構造的転換を支えています。国内銀行振込インフラと新興リアルタイム決済レールが主導するリアルタイム決済に加え、デジタル円に向けた動きが決済の遅延をさらに短縮する一方、インバウンド観光の回復が小売・ホスピタリティ・交通分野での新たな取引量をもたらしています。通信系ウォレット、Eコマースエコシステム、決済ゲートウェイが日本の残存するキャッシュ依存層の取り込みを競う中、競争環境は流動的な状態が続いています。
レポートの主要ポイント
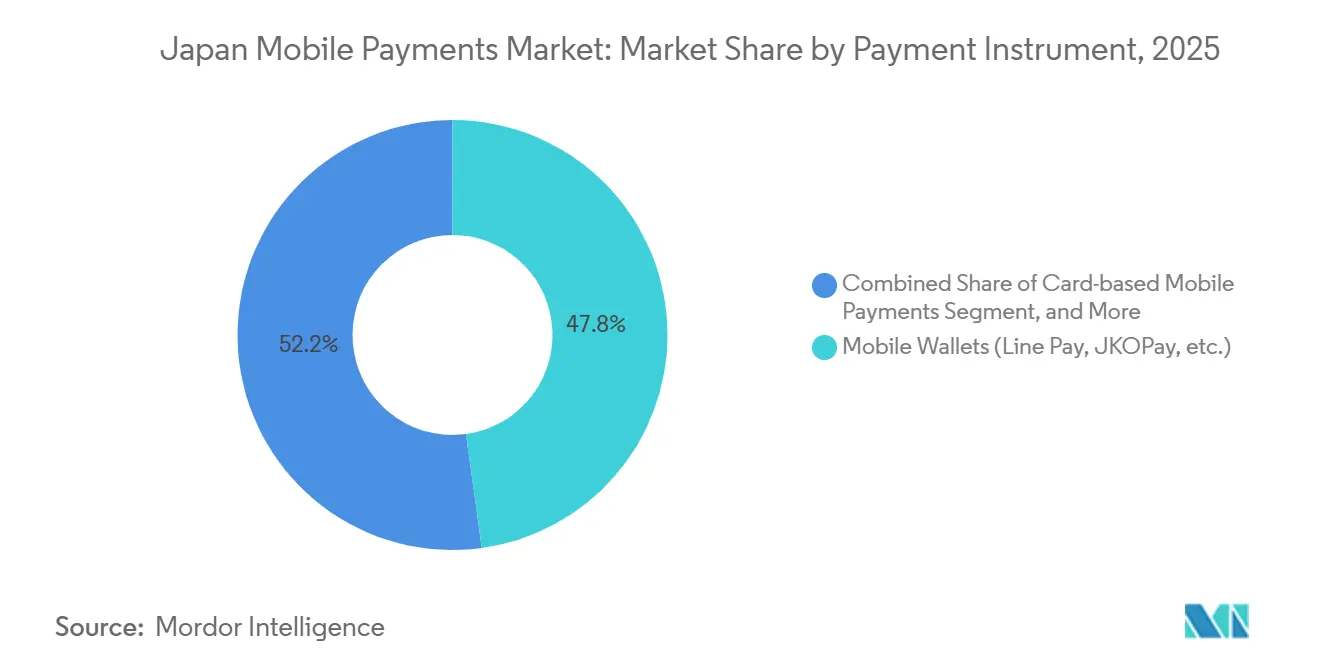
- 決済手段別では、モバイルウォレットが2025年の決済手段シェアの47.83%を占め、リアルタイム送金は2031年にかけて年平均成長率31.76%で拡大する見込みです。
- 取引チャネル別では、Eコマースチャネルが2025年の取引量の47.83%を占め、越境・観光客向け決済は2031年にかけて年平均成長率31.83%で拡大すると予測されています。
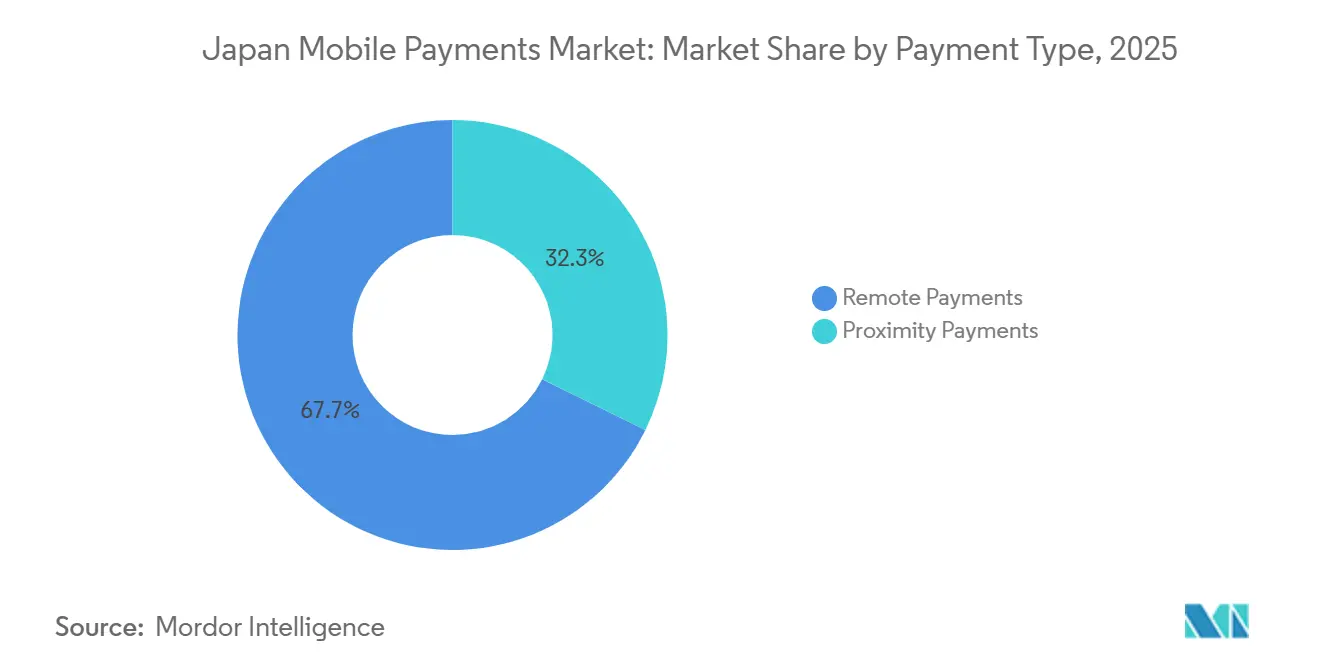
- 決済タイプ別では、リモート決済が2025年の取引タイプの67.72%を占め、2031年にかけて年平均成長率32.03%で成長すると予測されています。
- エンドユーザー産業別では、小売・日用消費財が2025年のエンドユーザー産業収益の34.72%を占め、ホスピタリティ・観光が年平均成長率31.98%で最も速い成長軌道を示しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
日本のモバイル決済市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 2030年までのキャッシュレス比率80%を目指す政府のキャッシュレスビジョン | +8.2% | 全国 – 東京、大阪、名古屋 | 中期(2〜4年) |
| EコマースおよびMコマースの急成長 | +7.5% | 全国 – 都市部および物流拠点 | 短期(2年以内) |
| 中小企業向けQRコード普及の全国的インセンティブ | +5.8% | 全国 – 地方都市、農村クラスター | 中期(2〜4年) |
| 高いスマートフォンおよび5G普及率 | +4.9% | 全国 – 5Gコリドー | 長期(4年以上) |
| デジタル円パイロットの統合経路 | +2.6% | 全国 – 金融街 | 長期(4年以上) |
| 労働基準法改正後の給与デジタル化 | +2.0% | 全国 – 大企業 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
2030年までのキャッシュレス比率80%を目指す政府のキャッシュレスビジョン
経済産業省は、予定より2年早く40%を超えたことを受け、2030年までの全国キャッシュレス比率目標を80%に引き上げました。補助金は現在、中小企業の端末コストの最大3分の2を補填しており、2024年時点でキャッシュのみの対応にとどまっていた約60%の加盟店にとって決定的なインセンティブとなっています。クレジットカードが依然としてデジタル取引の大半を占めているものの、QR決済はすでに2桁のシェアに達しており、スマートフォン中心の取引へと世代的な転換が進んでいることを示しています。東京・大阪・名古屋では50%を超えるキャッシュレス比率が勢いを示す一方、地方の都道府県は遅れており、ウォレット事業者にとっての拡大余地が生まれています。JPQRの標準化は、2025年の大阪・関西万博に向けてアジア8ネットワーク間でコードを統一することを目指しており、相互運用性の主要な障壁を取り除こうとしています。[1]経済産業省、「キャッシュレス決済の推進」、meti.go.jp
小売・サービス全般におけるEコマースおよびMコマースの急成長
日本のEコマース市場は2024年に1,129億米ドルに達し、モバイルコマースはすでにオンライン取引全体の半数を超えています。楽天などのエコシステムリーダーは、ショッピング・決済・クレジット・ポイントをシームレスに連携させ、リピート購入頻度の向上とチェックアウト時の摩擦低減を実現しています。メルカリのようなピアツーピアプラットフォームはメルペイを組み込み、閲覧フローに決済をネイティブに統合することで、デスクトップ比15〜20%のコンバージョン向上を実現しています。モバイルファーストのデザインはファッション・家電・フードデリバリーで幅広い支持を得ており、インバウンド客はUnionPayやAlipay Plusを活用して国内外の取引の境界を曖昧にしています。
中小企業向けQRコード加盟店受け入れインセンティブの全国展開
2〜4%のアクワイアラー手数料と500〜2,000米ドルのレガシーハードウェアコストが長らく中小加盟店の参入を阻んできました。政府の補助金制度が初期投資コストを削減する一方、PayPayの無料QRステッカーとキャッシュバックキャンペーンはキャンペーン期間中の実質手数料を1.5%未満に抑えています。JPQRにより、店舗はPayPay・楽天ペイ・d払い・au PAY・地域銀行ウォレットに対応した単一コードを掲示できるようになり、統合の手間が大幅に削減されました。かつて都市部より18〜24ヶ月遅れていた地方での普及は、地域銀行が研修とインセンティブを共同で提供することで加速しています。この収束は日本のデジタルデバイドを縮小しながら、日本のモバイル決済市場への取引量増加を促進しています。
高いスマートフォンおよび5G普及率によるウォレット普及の促進
スマートフォンの接続数は2025年に1億9,400万件に達し、人口の157%に相当し、5Gはすでに人口の37%をカバーしています。低遅延ネットワークは即時確認・拡張現実クーポン・生体認証をサポートし、物理カードと比較してチェックアウト時間をほぼ半減させます。通信系ウォレットはキャリア課金を活用してユーザーを事前認証し、電話料金請求を通じてマイクロクレジットを提供することで、学生やギグワーカーにとっての従来の審査ハードルを回避しています。Apple PayとGoogle Payがプレミアムデバイスで優位を占める一方、国内ウォレットはマスマーケットのAndroid端末でのポジションを維持しており、モバイル決済アライアンスはシームレスな体験に向けた相互運用性の深化を推進しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中小企業の老朽化したPOSハードウェアと高い手数料 | -3.8% | 全国 – 農村・郊外クラスター | 短期(2年以内) |
| 断片化したウォレットエコシステム | -2.9% | 全国 – マルチブランド小売 | 中期(2〜4年) |
| サイバー詐欺とカード非提示チャージバック | -1.7% | 全国 – Eコマース、ピアツーピア | 短期(2年以内) |
| QR越境相互運用性の遅れ | -1.2% | 中国、韓国、台湾、ASEANコリドー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中小企業の老朽化したPOSハードウェアと高いアクワイアラー手数料
中小加盟店の約60%が依然として旧式の端末を使用しているか、またはキャッシュのみの対応であり、すでに薄い利益率をさらに圧迫する手数料を懸念しています。補助金があっても、残存するハードウェアコストとメンテナンス費用が低取引量の農村サイトの事業者を躊躇させています。ウォレット事業者はゼロ初期投資のQRデカールや定期的な手数料免除で対応していますが、こうしたプロモーションは都市部の支出からの内部補助がなければ持続困難です。その結果生じる二層構造のエコシステムが、日本のモバイル決済市場の全国的な普及を遅らせています。
ユーザーと加盟店を混乱させる断片化したウォレットエコシステム
PayPay・楽天ペイ・d払い・au PAY・メルペイ、および多数の地域ウォレットがそれぞれ独自のコード・ポイントプログラム・プロモーションを展開しています。最大8枚のデカールを管理する店舗は運営上の煩雑さに直面し、マルチウォレット対応の統合端末は1,000〜1,500米ドルの初期費用を要します。JPQRの統合は2024年時点で15,000店舗にとどまり、10万店舗の目標には程遠く、各事業者がブランド差別化を手放すことを躊躇していることが一因です。LINE Payの2025年サービス終了は必然的な淘汰を示唆していますが、ネットワーク効果によるスケールはまだ先の話です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済手段別:ウォレットシェアが基盤を固める一方でリアルタイム送金が加速
日本のモバイル決済市場において、ウォレットは2025年の決済手段取引量の47.83%を占めました。PayPay単独で2024年度に7兆8,000億円(830億米ドル)相当の78億件の取引を処理し、通信系バックアップとキャッシュバックインセンティブを活用して7,000万ユーザーを獲得しています。楽天ペイはエコシステムポイントを決済手段に転換し、3年連続で満足度調査トップを維持する一方、d払いとau PAYはキャリア課金を活用してマイクロクレジットを提供しています。このリードにもかかわらず、リアルタイム送金は日本銀行の決済インフラ高度化とデジタル円に関する決定を控え、年平均成長率31.76%を記録すると予測されています。リアルタイムレールに紐づく日本のモバイル決済市場規模は、他のいかなる決済手段カテゴリーよりも速く拡大しています。大手銀行による銀行間APIと円担保ステーブルコインのパイロットは、レガシーカードネットワークを迂回するプログラマブルマネーへの道筋を示しています。
Apple PayとGoogle Payを通じたカードトークン化は、プレミアムiOSおよびAndroidユーザーを近距離無線通信エコシステム内に留めていますが、これらのセグメントはQR主導のウォレットより規模が小さいままです。キャリア課金はニッチなデジタルコンテンツ購入やプリペイドチャージをサポートしていますが、信用リスクに関する規制上の制限に直面しています。一方、2024年に導入されたPCI DSS(Payment Card Industry Data Security Standard)要件はコンプライアンスコストを引き上げ、小規模発行体をゲートウェイパートナーシップへと傾かせています。これらの要因が総じてウォレットを基盤として維持しながら、リアルタイム決済と中央銀行デジタル通貨ソリューションが日本のモバイル決済産業内で段階的なシェアを獲得する舞台を整えています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


取引チャネル別:Eコマースが踊り場を迎える中で越境取引量が急増
Eコマースは2025年の全取引量の47.83%を占め、カート放棄率を最大5分の1削減するワンクリックウォレット統合に支えられています。オンライン支出に占めるモバイルコマースの58.2%のシェアは、携帯端末での生体認証チェックアウトに対する消費者の慣れを示しています。しかし最も高い成長は越境・観光客チャネルにあり、年平均成長率31.83%を記録する見込みで、この変化が日本のモバイル決済市場を再形成するでしょう。訪日外客数は2024年に3,687万人まで回復し、6,000万人目標に向かって進んでおり、Alipay PlusとUnionPayネットワークを通じた追加支出が流入しています。
交通系電子マネー、すなわちSuicaとPASMOは、鉄道改札を超えた店舗での利用を拡大し、デジタルと物理が融合したハイブリッドコマースを強化しています。ピアツーピア送金もPayPayのゼロ手数料モデルに牽引されて増加しており、即時・銀行不要の送金に対する消費者の需要を浮き彫りにしています。これらのトレンドが合わさることで、日本のモバイル決済市場内の静的なEコマースチャネルへの競争圧力を高めながら、収益源を多様化しています。
決済タイプ別:リモート取引が優位を占める中でハイブリッドモデルが台頭
リモート取引は2025年の決済活動の67.72%を占め、堅調なEコマース・請求書払い・ピアツーピアのユースケースに牽引されています。このセグメントの年平均成長率32.03%は、日本のモバイル決済市場規模の持続的な勢いを示しています。しかし、カード非提示詐欺の増加は3Dセキュア2.0の必要性を浮き彫りにし、同規格は現在、誤承認を最大40%削減しています。
近接決済は依然として店舗小売・ホスピタリティ・交通の基盤となっています。2026年秋に予定されているSuicaのリニューアルでは、1億5,500万枚の鉄道系電子マネーユーザー向けにQR機能を追加し、オフラインとオンラインの体験の差を縮める計画です。ウォレットが拡張現実オファーを重ね合わせるにつれ、リモート決済と近接決済の境界が縮まり、日本のモバイル決済市場は両モードをシームレスに管理する統合アプリアーキテクチャへと向かっています。
エンドユーザー産業別:観光復活の中でホスピタリティが小売を上回る成長
小売・日用消費財は2025年の支出の34.72%を占め、Nanaco・WAON・汎用QRコードに対応したコンビニエンスストアネットワークに支えられています。百貨店はプライベートブランドの電子マネーとロイヤルティ分析を組み合わせていますが、オンラインネイティブ業態は決済を閲覧フローに深く統合することでより速く成長しています。年平均成長率31.98%での拡大が予測されるホスピタリティ・観光は、即時免税還付とマルチウォレット対応から恩恵を受け、高額な観光客購買を取り込んでいます。この勢いがホテル・レストラン・エンターテインメントに紐づく日本のモバイル決済市場シェアを拡大し、従来の小売成長を上回っています。
交通は現在小売チェックアウトにも拡大している非接触交通系カードを通じて引き続き重要性を保ち、公共事業・通信はキャリア課金を活用して家庭の支払いを集約しています。医療・教育は潜在的な需要を示しているものの、より明確な規制の道筋を待っている状況です。全体として、産業間の異なる成長軌道は、ウォレット事業者が広範な日本のモバイル決済産業の中で業種固有の課題に合わせた提案を行う理由を改めて示しています。
地域分析
東京・大阪・名古屋は、密度の高い加盟店ネットワーク・高いスマートフォン利用率・頻繁なプロモーションキャンペーンにより、2025年の取引量の大半を占めました。これらの都市でのキャッシュレス比率の高さは急速な普及を示す一方、北海道や九州などの地方の都道府県は、老朽化した加盟店基盤とブロードバンド整備の遅れにより依然として大きな差があります。地域銀行は2025年に全国ウォレットと提携してローカライズされたインセンティブを提供しましたが、農村部の普及は都市部に最大2年遅れています。全国キャッシュレス目標の大部分を達成するには、このデジタルデバイドの解消が鍵となります。
JPQRの相互運用性がアジア8ネットワークに拡大するにつれ、中国・韓国・台湾・ASEAN市場との越境コリドーが重要性を増しています。Alipay Plusは日本国内100万か所以上での加盟店受け入れを誇り、UnionPayは200万か所をカバーし、銀座・道頓堀・祇園地区を摩擦のない観光客消費ゾーンに変えています。日本銀行のデジタル円パイロットにはリアルタイム外国為替が含まれており、2026年までに手数料ゼロの越境機能が実現する可能性を示唆しています。[2]日本銀行、「デジタル円パイロットの概要」、boj.or.jp
埼玉・千葉・神奈川の郊外物流拠点では、アプリベースのチェックアウトを優先する当日配送モデルに牽引され、2025年にモバイルコマースが急増しました。5Gカバレッジが2030年までに92%に向けて加速するにつれ、拡張現実プロモーションと生体認証セキュリティが地方都市にも普及し、日本のモバイル決済市場に新たなノードが加わるでしょう。
規制環境
日本のモバイル決済は、主に金融庁(FSA)が資金決済法(PSA)に基づいて規制しており、後払い・クレジット構造に関連する監督は経済産業省(METI)が管轄する枠組みを通じて行われている。重要な規制上の節目として、2025年6月6日に施行された資金決済法改正法(2025年法律第66号)があり、デジタル化された決済サービスに関する規則を導入・明確化し、ステーブルコインを電子決済手段として扱う枠組みや、資金移動業その他関連決済サービスの改善を含んでいる。
2026年には実施が急速に進んだ。内閣は2026年5月19日に必要な政令および内閣府令を承認し、改正後のPSA条項は2026年6月13日に完全に発効した。これには、ステーブルコインの仲介事業者に影響する要件や、より厳格なAML/CFTコンプライアンス要求が含まれる。相互運用性の標準化も継続して運用環境を形づくっており、Payments Japan Associationが統一QRコード決済の受け入れをモバイル決済事業者間で支援するため、JPQR仕様(MPMおよびCPM)を維持している。
バリューチェーン分析
日本のモバイル決済のバリューチェーンは、銀行や銀行間振込インフラなどの資金調達・口座基盤から始まり、資金移動業者やプリペイド決済手段発行者などの認可された決済事業者を経由する。その後、加盟店受け入れの段階に進み、アクワイアラー、決済ゲートウェイ、POS/QR受け入れツールが消費者の決済開始と加盟店側の処理をつなぐ。これらの層の上には、通信事業者系ウォレットやEコマースマーケットプレイスを含むプラットフォーム運営者・エコシステムがあり、オンボーディング、ロイヤルティ、繰り返し利用の頻度を牽引している。
小売、運輸、ホスピタリティ分野の加盟店は、ウォレット、カード、代替決済手段を束ねるゲートウェイAPIやマルチ決済受け入れソリューションを通じてつながっている。このチェーン全体において、規制と標準が価値の獲得場所や製品設計の方法に影響を与えており、特にFSAが管轄するPSAや、預り金型決済、BNPL、資金移動、ステーブルコイン連動型決済提案に関するMETI関連の分割払い・クレジット規則がその例である。主な摩擦点はラストマイルにある傾向があり、断片化したQRネットワークや、中小加盟店における現金依存の旧来型受け入れ方式が統合を遅らせている。JPQRや、ウォレット、ゲートウェイ、金融機関間の連携は、統合作業の負担を減らし、越境・観光関連の流れを含むチャネル間の相互運用性を改善することを目指している。
競争環境
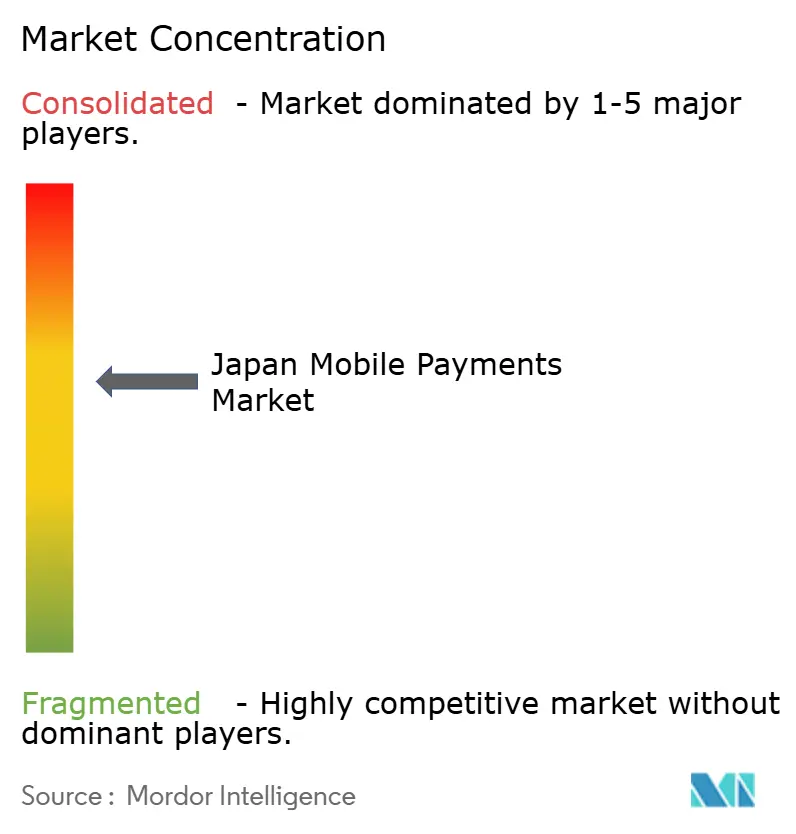
市場は中程度に断片化しています。PayPayはQR決済の大半を占め、キャッシュレス取引全体の5分の1を獲得していますが、すべての決済手段やチャネルを支配する単一プレーヤーは存在しません。GMO Payment Gateway Inc.は15万の加盟店に対して年間21兆円(1,400億米ドル)を処理し、複数のウォレットに対して中立的なインフラとして機能しています。[3]GMO Payment Gateway、「コーポレートファクトブック2025」、gmo-pg.com 通信系サービスはキャリア課金データを活用してマイクロクレジットを引き受ける一方、楽天はショッピング・銀行・証券を結びつけるエコシステムの視点を通じて顧客の囲い込みを構築しています。
製品ロードマップは生体認証、拡張現実コマース、サーバー管理型ウォレットを軸に展開しています。JR東日本のSuicaリニューアルは、交通系事業者が膨大なカード保有者基盤を活用して交通以外の分野に拡大できることを示しています。一方、大手銀行は2025年11月に円担保ステーブルコインをテストし、デジタル円が公式に採用された場合にプログラマブルマネーセグメントに参入する準備が整っていることを示しました。LINE Payの2025年撤退とPayPayによるBinance Japanの40%株式取得に続き、ウォレットの統合は引き続き進む見込みです。この動きは暗号資産取引を主流の消費者ウォレットに統合するものです。
金融庁が2024年に施行したPCI DSS(Payment Card Industry Data Security Standard)コンプライアンス義務化によりセキュリティの基準が引き上げられましたが、2024年のカード非提示詐欺被害額が541億円(3億6,000万米ドル)に上ることは、3Dセキュア認証と行動分析への継続的な投資の必要性を示しています。
日本のモバイル決済産業リーダー
GMO Payment Gateway Inc.
SB Payment Service Corp.
PayPay Corporation
Rakuten Payment, Inc.
LY Corporation (Line Pay)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
明確な機会の一つは、日本が導入件数の追求から取引頻度の向上へと移行する中で、加盟店の受け入れを簡素化し、セキュリティ主導のアップグレードを進めることにある。METIが2026年3月31日に発表した国内指標のもとで2025年のキャッシュレス比率を58.0%と報告する改訂版の追跡手法は、単なる普及率のヘッドライン数値よりも、日常的な消費カテゴリーや加盟店カバレッジを重視している。この枠組みは、事業者が低摩擦のQR受け入れや、請求、ロイヤルティ、消込などの統合ツールを用いて、現金依存度の高い中小企業をオンボーディングし維持する余地を生み出している。
第二の機会は、規制対象のデジタル資産関連決済や、2026年6月13日の改正資金決済法の運用開始に結びついたプログラム可能な決済のユースケースである。この改正は、電子決済手段およびその関連仲介事業者に関する要件を明文化するものである。並行して、日本銀行は2026年3月、トークン化された中央銀行マネーポイントを用いた決済および銀行預金の実験を行うサンドボックスを通じて実証を拡大しており、これはウォレット、ゲートウェイ、加盟店をより迅速で自動化された決済・トレジャリー業務へと結びつける製品ロードマップの形成に影響している。これは特にEコマースや、ホスピタリティ・観光業など越境取引の比重が大きい分野で重要性が高い。
最近の業界動向
- 2026年7月:GMOペイメントゲートウェイは、求人メディアのギガバイトとPayPayお給料をつなぐ「アルバイト採用・定着プラン」を開始し、デジタル給与支払いを支援した。このプランは決済を人事業務プロセスに組み込み、モバイル決済に紐づく価値をチェックアウトの範囲を超えて拡張し、労働集約的な加盟店セグメントにおける取引の定着度を高めるものである。
- 2025年6月:GMOペイメントゲートウェイは、三井住友カードおよびGMOペイメントサービスとの協業により、BNPLサービス「atokara」をPGマルチペイメントサービスに追加した。これにより、同ゲートウェイを利用する加盟店の決済手段の選択肢が拡大し、モバイル主導のEコマースの流れの中で後払い提案が強化された。
- 2024年11月:GMOペイメントゲートウェイは、PayPayアプリへの移行を必要とせずにPayPay決済を可能にするよう、PGマルチペイメントサービスSDKを更新した。この簡素化されたアプリ内決済は加盟店にとっての決済の摩擦を減らし、モバイルコマースにおけるコンバージョン率の向上を支えている。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本レポートでは、日本のモバイル決済市場を、モバイル端末上で開始され、認可された決済手段を通じて完了する決済の価値と定義し、日本国内における消費者および加盟店の両方の利用形態を対象とし、該当年についてUSDで測定するものとする。
範囲の除外事項:現金による支払い、および決済取引を伴わない非決済型モバイルバンキング活動(残高確認など)は除外する。
セグメンテーション概要
- 決済手段別
- PromptPay / RTP送金
- モバイルウォレット(例:PayPay、楽天ペイ、d払い)
- カードベースのモバイル決済
- キャリア課金 / その他
- 取引チャネル別
- 店舗内POS
- Eコマース
- P2P送金
- 請求書・行政支払い
- 越境 / 観光客
- 決済タイプ別
- 近接決済
- リモート決済
- エンドユーザー産業別
- 小売・日用消費財
- 交通・モビリティ
- ホスピタリティ・観光
- 公共事業・通信
- 医療・教育
- その他エンドユーザー産業
データソース、市場規模算定、および検証
文献調査
文献調査は、まず日本におけるモバイル決済とみなされる範囲を明確に定め、次にその範囲を、取引価値を時系列で一貫して追跡できるチャネルに対応づけることから始まる。日本銀行、経済産業省、総務省統計局などの公的な決済統計およびキャッシュレス関連の最新情報、さらに国際決済銀行(BIS)による広範な決済フレームワークを参照した。
推定値の裏付けを取るため、業界団体の発行物、カードスキームおよびアクワイアラーの開示情報、企業の提出資料、投資家向け説明資料など、加盟店および消費者の決済行動に関する情報源も確認した。一部では、企業財務、ニュース、特許動向をまとめた有料サブスクリプションサービスを利用したが、これは最終的な市場総額を決定するためではなく、ギャップの補完やタイムラインの相互確認のためにのみ用いた。ここに記載した情報源は例示であり、データの収集、検証、明確化のために、その他の公的および独自の参照資料も使用した。
一次インタビューおよび調査
一次調査は、対面決済と非対面決済の間で取引価値がどのように流れるか、また決済手段の構成比が想定される平均決済単価にどのように影響するかを確認することに重点を置いた。決済受け入れ、ウォレットエコシステム、加盟店セクター、そしてそれを支えるインフラに関わる関係者に聞き取りを行った。その上で、これらの情報を用いて、日本国内の主要な都市圏および地方の需要拠点における普及の前提を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | 経営幹部(CXO):16% |
| 中位層:50% | 機能部門・部門責任者:39% |
| 中小プレイヤー:16% | マネージャー:45% |
市場規模算定と予測
当社の中核モデルはトップダウン方式を採用し、国全体のキャッシュレス決済価値、チャネル別内訳(店舗POS、Eコマース、P2P、請求・行政向け支払い)、およびモバイルの比率に関する前提を用いて、日本におけるモバイル決済市場全体を再構築している。公表された内訳が十分に把握できない場合に結果の妥当性を保つため、加盟店受け入れの抽出調査やウォレット主導の取引量シグナルなど、選択的なボトムアップ手法によって出力結果を裏付けている。
モデル構築における主要な入力データには、対象ユーザーの実用的な代理指標としてのスマートフォン利用状況、QRおよびコンタクトレス決済の加盟店受け入れ拡大、Eコマース支出の方向性、ウォレット、カードベースのモバイル決済、口座間振込の間の構成比の変化、そして利用が小規模な日常的購入からより高額なカテゴリーへ移行するにつれて想定される平均取引価値の変化が含まれる。予測については、普及速度、加盟店向けインセンティブ、規制主導のキャッシュレス目標に関する専門家の見解に基づくシナリオ分析を用い、最終的な成長経路を確定する前に各変数のストレステストを行った。ボトムアップ検証にチャネル別のカバレッジの空白がある場合は、慎重な範囲を適用し、その後、インタビュー対象者への追加確認を経て範囲を狭めた。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、最終的な数値が単一のデータストリームのみに依拠しないようにしている。モデル化された合計値を、キャッシュレス比率の進展、チャネル別成長、決済手段構成比の変化といった独立したシグナルと比較し、平均決済単価の急激な変化や、あるチャネルが全体の支出規模を上回るペースで成長するといった異常値を調査している。
最終承認の前に、モデルと前提は複数段階のアナリストレビューを経て、主要な入力値が想定範囲を外れた場合は専門家に再確認を行う。レポートは年1回更新され、大規模な規則変更、大幅な価格変動、普及の段階的な変化など重要な出来事が発生した場合には、随時更新を行う。提出直前には、最新の公開情報や重要な市場動向が反映されているかを確認する最終チェックを実施する。
Mordor Intelligenceによる日本のモバイル決済市場規模と他の公表推定値との比較
日本のモバイル決済に関する公表市場規模は、対象とする決済手段やチャネルが調査ごとに一致しないため、しばしば異なる値となる。一部の数値は取引価値を表しているのに対し、他の数値は収益プールに近い形で示されている。年末の通貨換算、使用される基準年、平均取引価値の変化の仕方によっても比較可能性が変わるため、タイミングも大きなUSD総額の差に影響する。
主な差異の要因は、口座間振込や請求・行政向け支払いが含まれているかどうか、また越境および観光関連支出が同じ区分に含まれているかどうかに起因することが多い。もう一つの共通する差異は更新の挙動であり、キャッシュレス統計の新しい発表によって直近2年分が大きく変化し、それが予測に反映されることがある。Mordor Intelligenceは通常、定義された通貨換算期間、検証チェック、そして最終確定日を用いており、これにより、より古いFXタイミングや単純化された決済単価の前提に依拠する推定値と比較して、2025年の値が異なる結果となる場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 0.27兆米ドル(2025年) | |
| 業界出版社A | 1.73兆米ドル(2024年) | この数値は、隣接するデジタル決済フローを取り込む可能性のある、より広範な取引価値プールを使用しているように見え、異なるFX換算期間を適用している可能性もあり、それがモバイル起点の決済に限定した厳密な定義と比較してUSD値を増大させている。 |
| 業界ポータルB | 0.16兆米ドル(2024年) | この推定値はモバイルマネー的な枠組みに近く、POSでのカードベースのモバイル決済や、より高額な非対面商取引を過小に計上している可能性があり、その結果、完全なモバイル決済チャネル群と比較すると総額が低くなっている。 |
この表からわかるように、差異の大部分は、範囲の選択(どの決済手段・チャネルをモバイル決済として扱うか)と、当該年の価値をどのようにUSDへ換算するかによって説明できる。範囲の規則を明示し、決済単価の推移をチャネルの動向と照合し、入力データのタイミングを整合させることで、明確な要因にまで遡ることができ、新たな統計が発表された際に再検討可能な実用的な数値を導き出している。


レポートで回答される主要な質問
日本のモバイル決済市場の現在の規模はどのくらいですか?
市場は2026年に3,600億米ドルとなり、2031年までに1兆4,100億米ドルに達すると予測されています。
最大のシェアを持つ決済手段はどれですか?
モバイルウォレットが2025年の決済手段取引量の47.83%でトップです。
2031年にかけて最も速く成長しているセグメントはどれですか?
リアルタイム決済送金が年平均成長率31.76%で拡大すると予測されています。
インバウンド観光は決済量にどのような影響を与えますか?
越境・観光客チャネルは、政府の6,000万人訪問者目標に向けて年平均成長率31.83%で成長すると予測されています。
中小加盟店がキャッシュレスソリューションを導入する際の障壁は何ですか?
補助金プログラムにもかかわらず、高いアクワイアラー手数料と旧式の販売時点管理ハードウェアが依然として最も顕著な障壁となっています。
最終更新日:



