
Mordor Intelligenceによるインドの決済ゲートウェイ市場分析
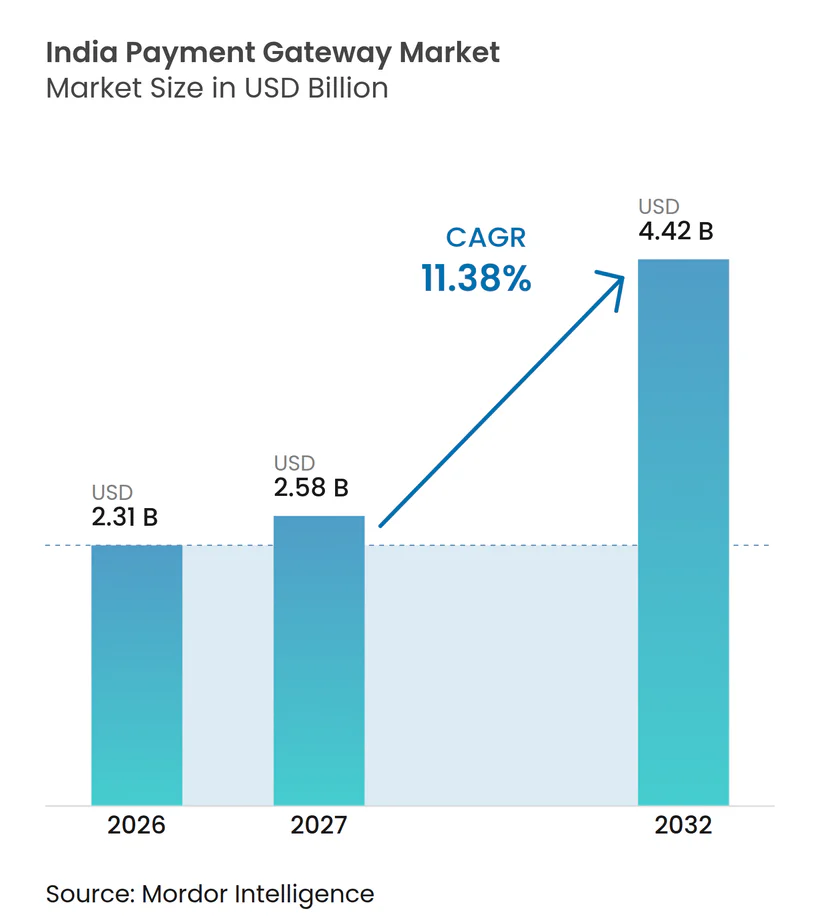
インド ペイメント ゲートウェイ 市場規模は、2026年の23.1億米ドルから2027年には25.8億米ドルに増加し、2027年から2032年にかけて11.38%のCAGRで成長して2032年には44.2億米ドルに達すると見込まれています。
インドのオンラインコマースの拡大とUPIの普及が統合型チェックアウトサービスへの需要を高める一方、より広範な銀行参加が受け入れリーチを支えています。小規模UPI加盟店決済および適格な小規模加盟店受領に対するゼロMDRは、指定された大規模取引への手数料賦課にもかかわらず、直接的な収益化を制限しています。定期収納およびマーケットプレイス決済ツールは供給者のサービス範囲を広げますが、継続的な保証義務が運営上の責任を加えます。また、統合・規制された運営アクセスも、加盟店へのサービス提供において供給者がリーチ・技術・説明責任をどのように組み合わせるかを左右します。対象フローでは基本的な受け入れだけでは割引率収入を得られず、それらの義務を果たすための個別価格設定による収納・決済サービスの必要性が高まっています。
レポートの主要な知見
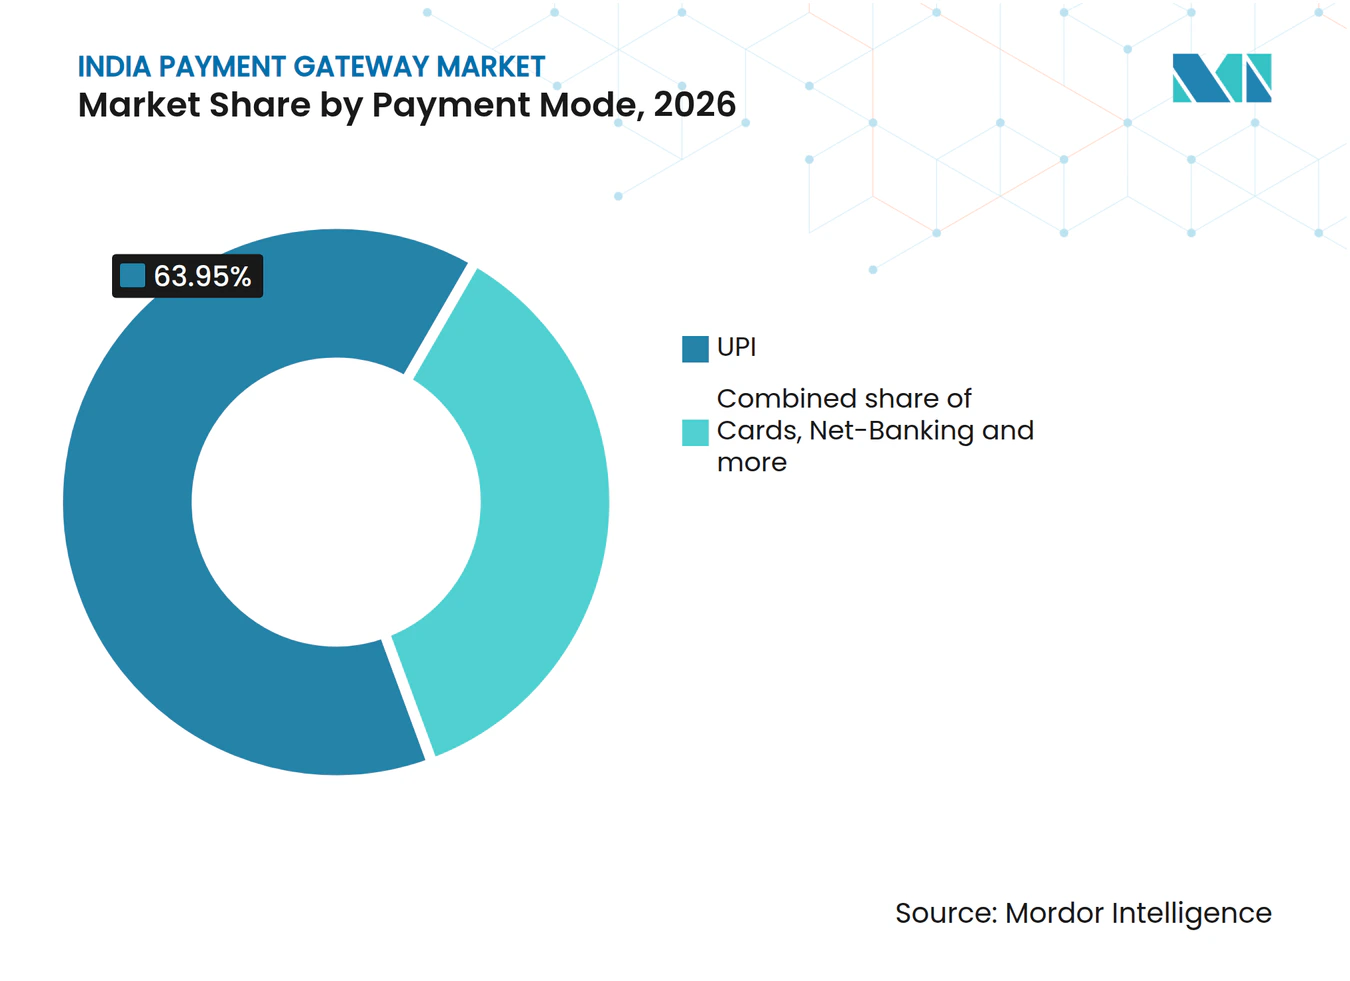
- 決済モード別では、UPIが2026年のインド ペイメント ゲートウェイ 市場シェアの63.95%を占め、BNPLは2027年から2032年にかけて11.7%のCAGRで最も速く成長すると予測されています。
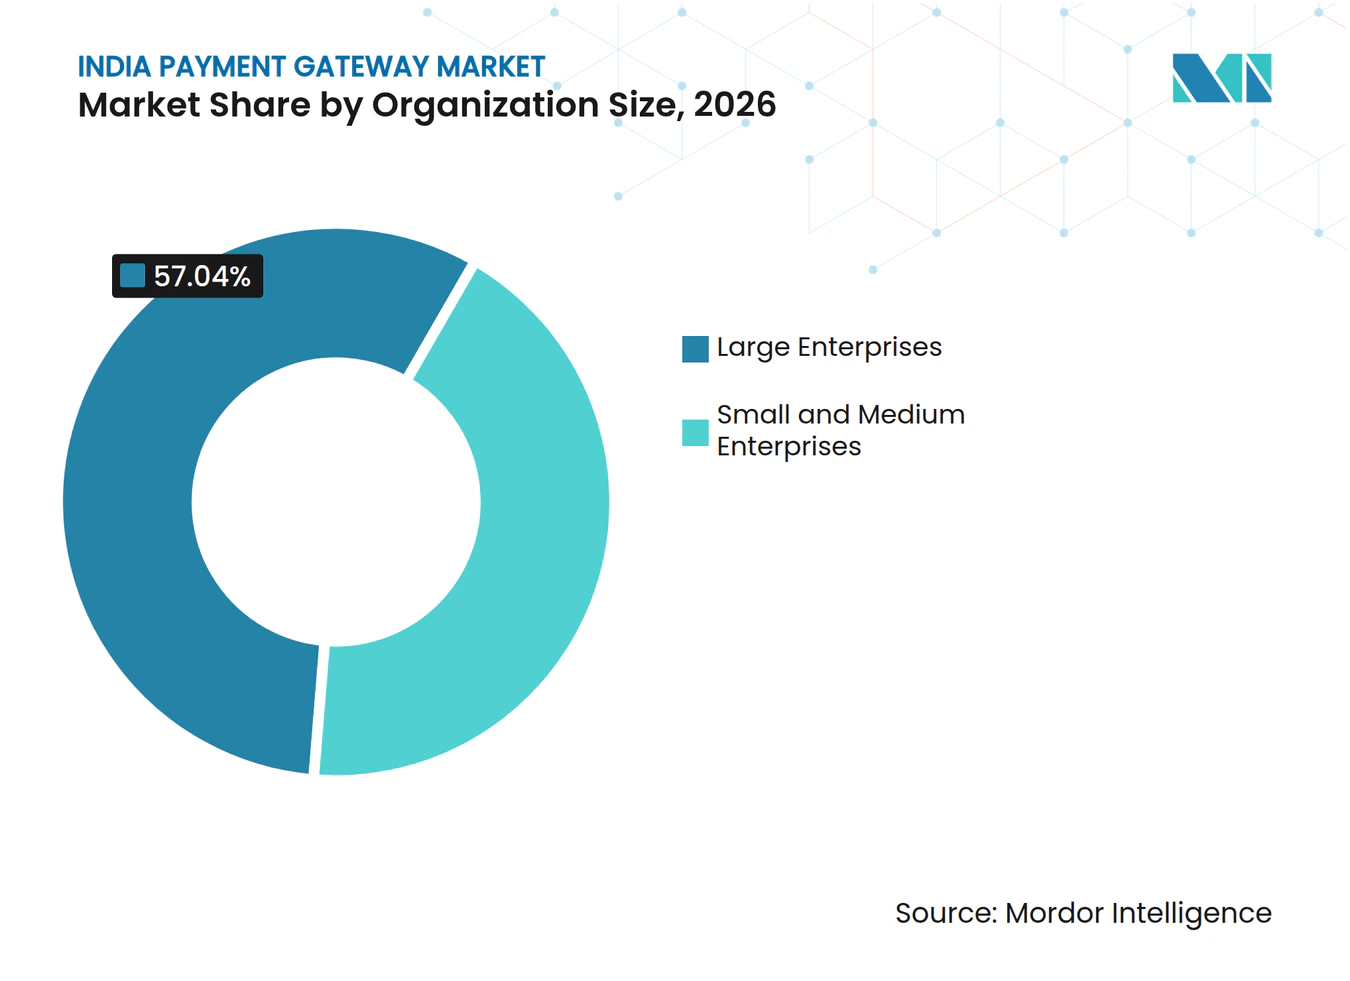
- 大企業が2026年インド ペイメント ゲートウェイ 市場規模の57.04%のシェアで組織規模別需要をリードし、中小企業は2027年から2032年にかけて12.35%のCAGRで最も速く成長すると予測されています。
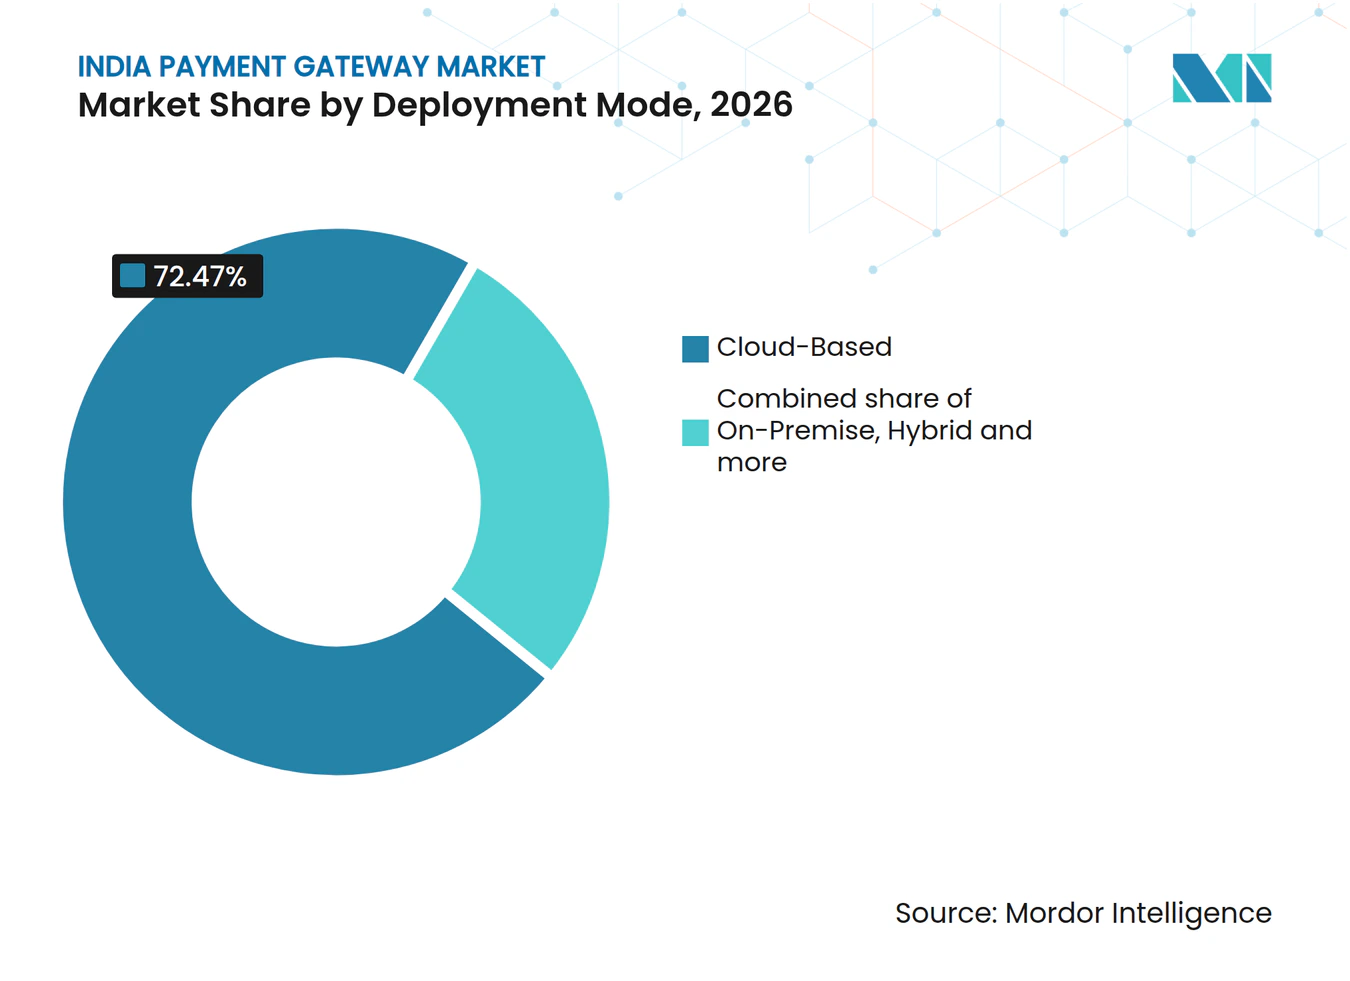
- クラウドベースの展開が2026年の市場収益の72.47%を占め、2027年から2032年にかけて11.85%のCAGRで最も速く成長する展開セグメントでもあります。
- エンドユーザー産業の中では、Eコマースおよびマーケットプレイスが2026年の市場収益の43.46%でリードし、医療・製薬は2027年から2032年にかけて11.6%のCAGRで最も速く成長すると予測されています。
- 地域別では、西インドが2026年の市場収益の31.56%を占め、東インドおよび北東インドのセグメントは2027年から2032年にかけて11.7%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| Eコマースおよびダイレクト・トゥ・コンシューマー取引の急増 | +4.2% | 全国規模 | 短期(2年以内) |
| UPI採用の爆発的拡大と国際展開 | +3.7% | 全国規模 | 短期(2年以内) |
| 政府主導のデジタル公共インフラ | +3% | 全国規模 | 中期(2~4年) |
| MSMEデジタルオンボーディング奨励策(2025年までのPIDF、ONDC) | +2.6% | 北東部各州、ジャンムー・カシミール、ラダック | 中期(2〜4年) |
| APIファーストのオープンファイナンスと組み込み型決済 | +1.8% | 全国規模 | 中期(2〜4年) |
| クレジット・オン・UPIおよびBNPLの急速な成長 | +1.5% | 全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースおよびダイレクト・トゥ・コンシューマー取引の急増
オンライン販売業者は、増加するデジタル購入の流れを支えられる決済処理を必要としています。インドにおけるオンラインカード決済量は2024年比28%増加し、2025年には43.4億件の取引に達しました。[1]この増加により、カード受け入れはオンライン販売業者の処理要件における重要な要素となっています。自社のストアフロントを通じてチェックアウトを提供するダイレクト・トゥ・コンシューマー事業者にとって、その活動のサポートはゲートウェイのカード処理能力販売インフラの一部とする可能性があります。この取引量は、他の決済オプションが追加される中でも、ゲートウェイのサービス提供においてカード処理を維持する根拠を支えています。
UPI普及の爆発的成長と国際展開
UPIの普及は、個人間送金にも機能する決済レール内に加盟店向けの実質的なユースケースを生み出しています。UPIはインドで2025年度(FY2025-26)に2,416億件の取引を処理し、取引量は前年比30%増加しました。加盟店への個人決済はUPI取引量の63%を占め、2025年上半期にはUPIが1,063.6億件の取引を処理しました。この加盟店向け部分は、個人送金における役割と並行して、販売業者の受け入れニーズにとってレールを重要なものにしています。ゲートウェイにとって、有償ビジネス関係はしたがって、チェックアウトを通じて資金を受け取る加盟店を中心に構成される可能性があります。
政府支援のデジタル公共インフラ
共有決済ネットワークの制度的な広がりは、加盟店受け入れのより有用な基盤となります。インドにおけるUPIに接続する銀行数は、2016年度(FY2016-17)の44行ら2025年度(FY2025-26)には703行に増加しました。これらの参加銀行は、送金側決済サービスプロバイダー、受取側決済サービスプロバイダー、またはその両方として機能しています。この制度的なリーチにより、ゲートウェイ供給者は、異なる参加銀行を利用する顧客を持つ加盟店にサービスを提供するための共通基盤を得られます。加盟店側の統合は、したがって共通カバレッジを中心に組織化でき、各顧客との個別の銀行関係を再構築するのではなく、そのリーチをチェックアウト時に使いやすくする方法で競争することが可能となります。
MSMEデジタルオンボーディング奨励策(2025年までのPIDF、ONDC)
デジタルオンボーディングは、小規模販売業者が登録から取引開始へ進んだ場合にゲートウェイ供給者にとって商業的に有意義となります。2025年12月31日時点で、3,127のMSMEが2025年度(FY2025-26)にMSME貿易支援・マーケティング制度(MSME Trade Enablement and Marketing Scheme)を利用して100,000件以上の取引を生成しました。この制度はMSMEのデジタルコマース向けオープンネットワーク(ONDC)への参加を促進しす。この活動は、加盟店の登録のみよりも具体的な入り口を供給者に提供します。参加企業が決済手配を必要とする注文を生成し始めているためです。インド準備銀行(RBI)のPIDFのもと、制度の延長終了日である2025年12月31日までに約5,800万のデジタル決済タッチポイントが展開されました。ゲートウェイ供給者にとって、参加加盟店がデジタル販売を加える際にオンライン収納へ受け入れを拡大する機会があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(約)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゲートウェイへのゼロMDR経済的圧力 | -2.2% | 全国規模 | 短期(2年以内) |
| RBIコンプライアンス強化および決済代行業者(PA)ライセンスコスト | -1.5% | 全国規模 | 中期(2~4年) |
| 不正行為・サイバーリスク・障害インシデントの増加 | -0.9% | 全国規模 | 短期(2年以内) |
| 上位UPIアプリへの加盟店集中 | -0.8% | 全国規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ゲートウェイへのゼロMDR経済的圧力
加盟店割引率(MDR)がゼロである場合、高い決済活動でも直接的な収益化は限られます。2026年9月、財務省は2,000ルピー(20.85ドル)以下の加盟店決済および適格な小規模加盟店受領についてゼロMDRを維持するUPIフレームワークを発表しました。MDRは指定された大規模加盟店取引に適用され、加盟店取引の約96%には影響しません。[2]小規模加盟店の適格要件は、個人対加盟店カテゴリのUPI QRコードを通じた月間100,000ルピー(1,042.5米ドル)以下の受領をカバーします。この広範なカバレッジは、対象フローで得られる割引率収益を制限し、受け入れ量だけでゲートウェイ事業が賄えるものを狭めます。
RBIコンプライアンス強化および決済代行業者(PA)ライセンスコスト
定期的な保証義務は、加盟店受け入れサービスを提供する決済集約業者に継続的なオーバーヘッドをもたらします。2025年9月15日に発効したRBIの指示のもと、決済集約業者はCERT-In認定監査人によるサイバーセキュリティを含む年次システム監査を受け、該当するRBI地域事務所に報告を提出しなければなりません。この年次要件により、保証は一度限りのライセンスマイルストーンではなく、繰り返される運営上のコミットメントとなります。小規模な集約業者にとって、外部審査および規制提出の準備は、加盟店統合やサービス開発に使えるリソースと競合します。加盟店サービスが拡大するにつれ、小規模な集約業者は技術的な提供と並行して年次監査・提出サイクルのための対応力を維持しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済モード別:
UPIリーチが受け入れを支え、BNPLがチェックアウトの選択肢を拡大UPIは2026年のインド ペイメント ゲートウェイ 市場規模の63.95%のシェアを占め、最大のセグメントとなっています。UPIプラットフォームは2026年6月時点でインドに5億5,490万人のオンボード済みユーザーを有していました。この登録数は、各販売業者が自社顧客を確保する必要があるものの、銀行連携チェックアウトを検討する加盟店にとっての潜在的な受け手を形成します。消費者側がその規模ですでに登録されているため、ゲートウェイの提案は加盟店統合とチェックアウトの信頼性に集中します。
BNPLは2027年から2032年にかけて11.7%のCAGRで成長し、最も速く成長するセグメントとなる見込みです。2026年7月30日、Flipkartグループはフリップカート、Myntra、Flipkart MinutesにおいてPayU Financeとの提携でペイレーターを開始しました。このサービスは、高価格カテゴリに対して30日以内の返済、3回払い、または3~12ヶ月のEMIを提供します。PayU Financeがライセンスを受けた貸し手であり、Flipkart Financeが顧客関係と信用情報を管理します。ゲートウェイの機会は、加盟店のチェックアウトをこれらの定義された返済選択肢と結びつけることにあり、供給者は受け入れと貸し手関係の調整が必要です。



組織規模別:
大企業の決済プログラムと小規模販売業者のサービスニーズの違い大企業は2026年のインド ペイメント ゲートウェイ 市場シェアの57.04%を占め、最大のセグメントとなっています。IRCTCの自社開発のiPayゲートウェイは2026年4月時点でチケット販売プラットフォームの総商品価値の約20%を処理していると報告されています。この例は、加盟店自身がゲートウェイを運営するという大規模な決済プログラムを示しています。自社ゲートウェイを持つ購買者にアプローチする外部プロバイダーは、すべての処理がアウトソースされると想定するのではなく、内部決済業務の傍らで役割を獲得しなければなりません。商業的な課題は、大規模な企業プログラム内で定義された受け入れ役割を勝ち取ることであり、加盟店接続数よりもアカウントの深さが重要となります。
中小企業は2027年から2032年にかけて12.35%のCAGRで成長し、最も速く成長するセグメントとなる見込みです。インドSMEフォーラムの2024年から2025年にかけての任意調査は、便宜標本抽出を用いて7,835のMSMEをカバーしました。デジタル化した回答者のうち70.4%がEコマースプラットフォームを使用しており、これは調査からの示唆的な知見です。デジタルに積極的な小規模販売業者にとって、実際の要件は既存のオンライン販売ワークフローに合う決済サービスです。これにより、加盟店の獲得と決済統合既存のデジタル販売関係に結び付け、販売業者のコマース環境を通じたゲートウェイ配布が有利となります。

注記: 全個別セグメントのシェアはレポート購入時に入手可能
展開モード別:
クラウド提供はサービスプロバイダーに運営責任をもたらすクラウドベースのサービスは2026年の市場収益の72.47%を占め、2027年から2032年にかけて11.85%のCAGRで成長すると予測されており、最大かつ最も速く成長するセグメントです。オンライン加盟店にとって、クラウド提供はチェックアウト統合を決済処理が実行されるサーバー環境から切り離します。プロバイダーのサービス境界はその環境をカバーできる一方、加盟店はチェックアウトが自社の販売ワークフローにどのように適合するかを決定します。この分担により、共有処理インフラへのアクセスだけでは障害発生時にが復旧するかを定義しないため、インシデント対応とメンテナンスがサービス提供の中心となります。
別の成長メカニズムとして、加盟店がデジタル販売チャネルを追加する際の決済統合の再利用があります。ウェブチェックアウトをモバイルアプリケーションに拡張する企業にとって、クラウドゲートウェイはチャネルごとに個別の処理環境を必要とせずに共通の処理エンドポイントを提供できます。コスト優位性は既存の統合ロジックがどれだけ再利用できるかに依存します。チャネル固有の認証とチェックアウト設計には依然として開発作業が必要な場合があるためです。新しい販売チャネルが基盤となる処理インストールを複製せずにチェックアウト実装作業を追加する場合、拡張は商業的に魅力的となります。
エンドユーザー産業別:
オンライン小売規模とリモート医療収納の交点Eコマースおよびマーケットプレイスは2026年の市場収益の43.46%で大のセグメントとなっています。インドのオンライン小売市場は2025年に900億米ドルに拡大し、2019年以降約1億1,000万人の新規オンラインショッパーが加わりました。[3]ショッパーの追加はオンライン販売業者の背後にある潜在顧客の層を広げ、新しい取引関係に伴う受け入れサービスを支えます。マーケットプレイス運営者にとって、関連する商業的要件はプラットフォームの参加販売業者全体の取引をサポートできるゲートウェイサービスです。同じオンライン小売層の加盟店数は2019年から2025年にかけて倍増し、マーケットプレイスがオンボーディングと決済を調整しなければならない販売業者基盤が拡大しました。
医療・製薬は2027年から2032年にかけて11.6%のCAGRで成長し、最も速く成長するセグメントとなる見込みです。2025年12月、ジャムシェドプールのタタ・メイン病院(Tata Main Hospital)がデビットカード、クレジットカード、ネットバンキング、UPIを受け付ける入院患者とその家族向けのリモートオンライン決済システムを開始しました。これにより家族が入院中の患者の医療費をリモートから支払えるようになり、デジタル収納と対面サービスを結びつけました。病院の購買者にとって、リモートの支払者が異なる決済方法を使用できることが収納サービス要件の一部となります。すでに対面で収納を行っている病院はリモート収納の候補となり、オンラインで販売する企業を超えてゲートウェイ需要が拡大します。
地域分析
西インド ペイメント ゲートウェイ 市場
西インドは2026年のインド ペイメント ゲートウェイ 市場規模の31.56%のシェアを占め、最大の地域となっています。PhonePeの2026年第2四半期データは、累計登録加盟店数の上位10地区のうち4地区が西インドに位置することを示しており、具体的にはプネー、ムンバイ・サバーバン、ターネー、アフマダーバードです。同プラットフォームは同四半期のマハーラーシトラ州における累計登録加盟店数として611万を記録しました。複数の主要地区にわたるフットプリントは、ゲートウェイ供給者に加盟店営業と統合サポートを組織するための複数の都市中心地を提供します。
東インドおよび北東インド ペイメント ゲートウェイ 市場
東インドおよび北東インドは2027年から2032年にかけて11.7%のCAGRで成長し、最も速く成長する地域となる見込みです。共通サービスセンター(CSC)は2025年度(FY2025-26)にアッサム州で、市民、ビジネス、金融、銀行、請求書支払い、保険、年金サービスにわたって1,182万件のデジタル取引を記録しました。このサービスチャネルは、市民と企業がサービスセンターを通じてすでにデジタルで交流する場を提供します。ゲートウェイサービスは、そのミックスの中で決済関連取引に適用され、収納設計は支払われるサービスを中心に組織されます。請求書支払い、銀行、年金サービスのミックスは、ゲートウェイ供給者をアッサム州における個々のオンラインストアフロントよりも機関収納に向かわせます。
北インドのPhonePeオンボーィングフットプリントにはウッタル・プラデーシュ州が含まれ、同プラットフォームは2026年第2四半期に累計登録加盟店数787万を記録しており、これら3州の例の中で最大です。南インドのフットプリントにはカルナータカ州が含まれ、同プラットフォームで2026年第2四半期の累計登録加盟店数は331万です。ベンガルール・アーバン地区は同四半期に152万の累計ユニーク登録加盟店を占め、PhonePeの掲載上位10地区の中で最高でした。中央インドの例はマディヤ・プラデーシュ州で、2026年第2四半期のPhonePe累計登録加盟店数は314万と、カルナータカ州の州レベルの規模に近いです。ベンガルール・アーバンはカルナータカ州の登録数の約半数を占めていましたが、ウッタル・プラデーシュ州にはPhonePeの掲載上位10地区に入る地区がなく、大都市集中と分散した州フットプリントとの対比を示しています。
規制の枠組みと見通し
新規非銀行プロバイダーの観点から、国家体制が決済集約業者の参入条件のこの評価を枠組みしています。非銀行決済集約業者は、2025年の指示のもとでRBIの認可を求め、参入要件および継続的な純資産要件を満たす必要があります。この指示は、テクノロジーのみのゲートウェイを資金取り扱いに関与しないルーティングおよび処理プロバイダーとして別途定義しています。プロバイダーの運営上の役割は、したがって加盟店受け入れサービスを構築する際にどの参入コミットメントが重要かを決定します。
規制表
| 意思決定要因 | インド | マハーラーシュトラ州 |
|---|---|---|
| 主要機関 | インド準備銀行(RBI) | 国家PA条件に対するインド準備銀行(RBI) |
| 主要文書または指示 | 2025年決済集約業者指示 | 対象PA活動に対する2025年国家決済集約業者指示 |
| 商業的影響 | 非銀行集約業者に対する認可および継続的純資産コミットメント | 対象集約業者業務に国家認可および資本条件が適用 |
| 現在の政策魅力度 | 中程度 | 中程度 |
| 政策魅力度の今後の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドの「中程度」評価は、新規非銀行集約業者に対する継続的な資本コミットメントと組み合わさった明確な認可ルートを反映しています。「変化なし」の判断は、現行の指示のもとで確立さた認可・資本経路の継続性を反映しています。2025年決済集約業者指示は、申請時の最低純資産と認可後3事業年度末までのより高い最低純資産を要求しています。この段階的引き上げは、個別の政策変更ではなく既存の資本コミットメントであり、後の基準値を満たす能力に参入を結びつけています。
バリューチェーンの段階
加盟店統合、決済処理、決済管理はオンライン受け入れにそれぞれ異なる能力をもたらします。RBIはゲートウェイを資金を取り扱わずに決済処理をルーティング・促進するテクノロジープロバイダーと定義しています。HDFCバンクは2024年度(FY2025)にSmartHub Payment Gatewayを150以上の決済手段と統合されたオンライン収納プラットフォームとして開始しました。チェックアウトアクセス、手段処理、加盟店収益の管理はバンドルサービス内でそれぞれ異なる責任を生み出すため、この運営上の区分は重要です。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 加盟店統合 | RazorpayやCashfree Paymentsなどのゲートウェイ統合プロバイダー | 統合後の取引連動収益 | 加盟店固有のチェックアウト実装 | 既存のコマースプラットフォーム統合とホスト型チェックアウトの提供 |
| 取引ルーティングと処理 | HDFCバンクなどの銀行ゲートウェイ運営者;Cashfree Paymentsなどの決済処理業者 | 決済処理手数料 | 決済手段全体での受け入れ調整 | サポートする各決済方法に適した処理経路の維持 |
| 決済配分と照合 | Cashfree Paymentsなどのマーケットプレイス決済・照合プロバイダー | 継続的なマーケットプレイス利用に支えられたゲートウェイサービス収益 | ベンダー間の収益配分と記録照合 | スケジュール配分とベンダーレベルの照合の使用 |
| 情報源: Mordor Intelligence | ||||
Razorpayは、標準ゲートウェイが成功した決済に対して2%の取引手数料を課し、設定費用や年次維持費用はないと述べています。このモデルは成功した決済実行後に価値獲得を置くため、統合作業は設定費用を生み出さずに商業的に重要となり得ます。ベンダーレベルの照合は、サービスのエンドポイントを購買者の決済を承認することから各販売業者の収益を計上することへとシフトさせ、チェックアウト後のデータ処理を提供の独自の部分とします。
競争環境
市場集中度
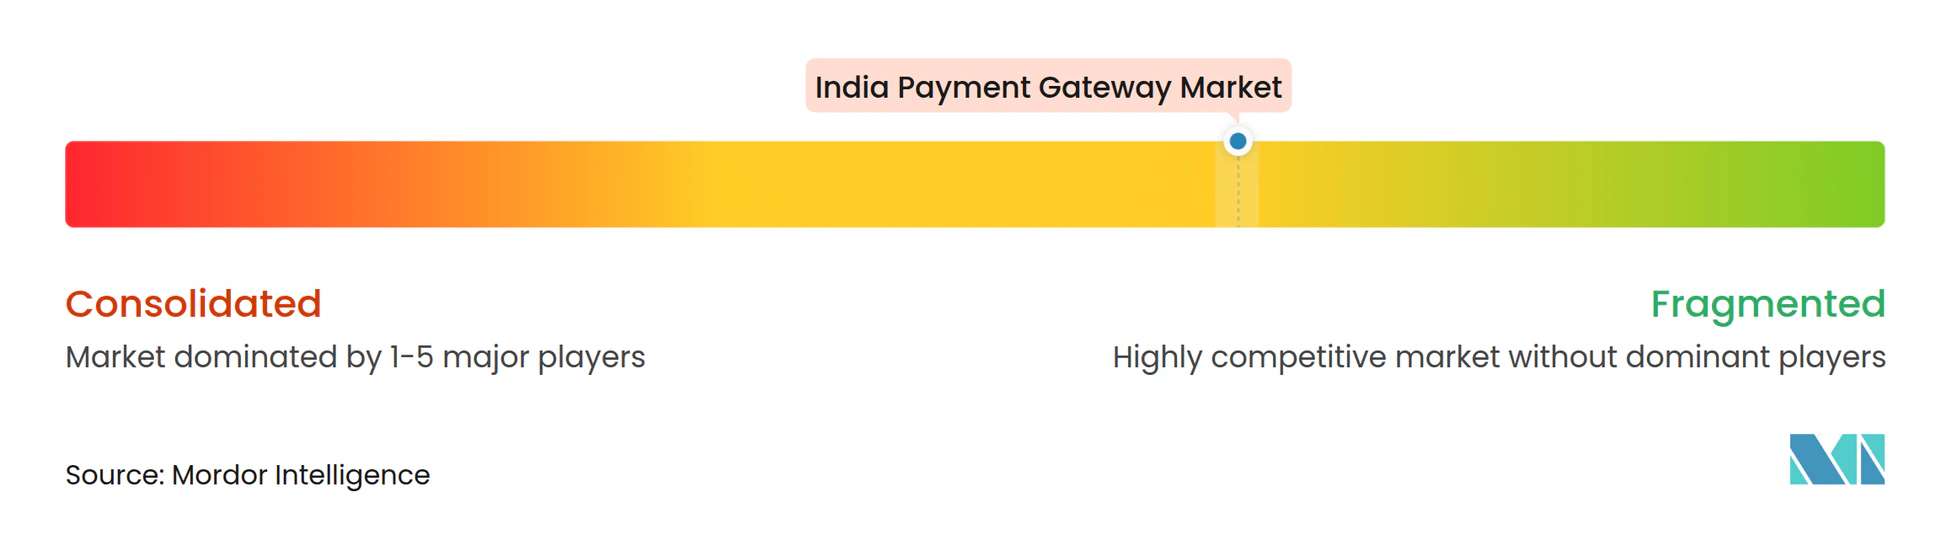
中程度に断片化したこの産業には、PayU Payments Private Limited、Razorpay Software Private Limited、Paytm Payments Services Limited(Paytm Payments Gateway)、CCAvenue - AvenuesAI Limited、IndiaIdeas.com Limited(BillDesk)が含まれます。Razorpayの集約サービスは、RBI認可のRazorpay Payments Private Limitedが提供しています。2026年8月3日、WorldlineはインドのPayment活動のBillDeskへの売却を完了し、同購買者と長期的な技術・ソフトウェア契約を締結しました。BillDeskによるWorldlineソフトウェアの長期利用により、取得したインド活動は確立したテクノロジーサプライヤーと結びついており、所有権とソフトウェア提供が加盟店サービス手配の個別の部分となっています。
Prosusは、PayUが2025年度(FY2026)にインドで合計約900億米ドルの決済処理量を処理したと報告しました。PayU Indiaは同年度(2026年3月31日終了)に決済収益として5億7,700万米ドルを稼ぎました。Paytmの2025年度第1四半期(Q1 FY2026)の企業向けオフライン戦略は、決済集約、料率交渉、ハードウェア、技術を組み合わせたフルスタクゲートウェイモデルと、POSプロバイダーモデルのもとでのブランド統合および銀行提携を強調しました。2025年10月8日、CCAvenueは加盟店、開発者、AIエコシステムを決済インフラと接続するよう設計されたCommerceAIを発表しました。これらの動きは、プロバイダーが処理量だけでなく処理周辺で何をバンドルするかで競争していることを示しています。
2025年11月26日、RBIはOne 97 Communications Limited(ワン97コミュニケーションズ・リミテッド)の完全子会社であるPaytm Payments Services Limitedにオンライン決済集約業者としての最終認可を付与しました。2025年11月30日付で、One 97 Communications LimitedはオフラインのPayment business(加盟店決済業務)をPaytm Payments Services Limitedに移管しました。この移管は、RBIの2025年9月15日付「決済集約業者の規制に関するマスター指示」への準拠と、より大きな運営効率の実現のために行われました。CCAvenueは2025年11月に、その親会社(現AvenuesAI Limited、旧Infibeam Avenues Limited)が既存のオンラインライセンスに加えて、主にPOS端末を通じたオフライン決済集約についてRBI認可を取得したと報告ました。したがって、認可範囲がオンラインとオフラインのチャネルをまたいで加盟店にサービスを提供できるプロバイダーを形成しています。
インドの決済ゲートウェイ業界リーダー
-
PayU Payments Private Limited
-
Razorpay Software Private Limited
-
Paytm Payments Services Limited(Paytm Payments Gateway)
-
CCAvenue - AvenuesAI Limited
-
IndiaIdeas.com Limited(BillDesk)
- 注:主要企業の掲載順は順位を示すものではありません。
インド ペイメント ゲートウェイ 市場 このレポートでカバーされる企業
- PayU Payments Private Limited
- Razorpay Software Private Limited
- Paytm Payments Services Limited (Paytm Payments Gateway)
- CCAvenue - AvenuesAI Limited
- IndiaIdeas.com Limited (BillDesk)
- PayPal Payments Private Limited
- Instamojo Technologies Private Limited
- One MobiKwik Systems Limited
- Cashfree Payments India Private Limited
- Pine Labs Limited (Plural by Pine Labs)
- Stripe India Private Limited
- Worldline ePayments India Private Limited
- Google India Digital Services Private Limited (Google Pay for Merchants)
- Amazon Pay (India) Private Limited
- BharatPe (Resilient Innovations Private Limited)
- Juspay Technologies Private Limited
- PayG Solutions Private Limited
- Fiserv Merchant Solutions Private Limited (IMSL-Fiserv)
- Adyen India Technology Services Private Limited
- Payoneer India Private Limited
市場参加者にとっての主要な機会
これらの機会は、サブスクリプション業務の各段階にある加盟店向けの定期収納サービスを比較します。NPCIのデータによると、UPI AutoPayの取引量は2024年1月の5,800万件から2025年1月には1億7,500万件に達しました。この拡大は、単一のチェックアウトイベントではなく繰り返し収納を中心に構築されたゲートウェイサービスの需要背景を提供します。商業的な区分は、供給者が定期収納業務の何を加盟店にとって使いやすくできるかです。
市場機会表
| 機会 | 今なぜか | 購買者/リードセグメント | 推奨アプローチ | 主要障壁 | 恩恵を受ける可能性が高い主体 |
|---|---|---|---|---|---|
| 初回定期収納統合 | UPI AutoPay活動の拡大 | サブスクリプション請求に移行する加盟店 | 定期収納ともに口座振替設定をパッケージ化 | 最初の定期請求フローの実装 | Cashfree Paymentsなどの定期収納ゲートウェイプロバイダー |
| 複数の決済レールを通じた収納 | 利用可能なマルチレール収納ツールとともにAutoPayの利用拡大 | 収納レールを追加するサブスクリプション加盟店 | 1つの加盟店サービスを通じた収納の調整 | 決済レールをまたいだ収納記録の照合 | Cashfree Paymentsなどのマルチレールゲートウェイプロバイダー |
| 更新サイクル管理 | 繰り返されるUPI収納が継続的なサービス機会を創出 | 確立したサブスクリプション加盟店 | 収納ステータスと更新サービス記録の連携 | 請求サイクルと決済記録の一貫性維持 | Cashfree Paymentsなどの定期収納プロバイダー |
| 情報源: Mordor Intelligence | |||||
中心となる機会は、2024年1月から2025年1月の間にUPI AutoPay量が3倍に増加した後の定期収納管理です。Cashfree PaymentsはUPI AutoPay、カード、eNACHにわたる定期収納を加盟店に提供しています。それらのレール全体で収納記録を一貫して保つことが更新管理の実際的な基盤であり、照合が実装上の拘束タスクとなります。
最近の産業開発事情 インド ペイメント ゲートウェイ 市場
- 2026年9月:務省は、低額加盟店決済および適格な小規模加盟店についてゼロMDRを維持し、指定された大規模取引にMDRを適用し、加盟店取引の約96%には影響しないUPIフレームワークを発表しました。
- 2026年8月:WorldlineはインドのPayment活動のBillDeskへの売却を完了し、購買者と長期的な技術・ソフトウェア契約を締結しました。
- 2026年4月:Razorpayはインドの企業向けに自社ペイメント ゲートウェイでの国際取引においてGoogle Payカード決済を有効化しました。
インド ペイメント ゲートウェイ 市場 レポートの範囲と調査方法論
市場定義とカバレッジ
インド ペイメント ゲートウェイ 市場は、インドの加盟店に提供されるオンライン決済受け入れおよび取引処理サービスからの年間収益を測定します。デジタル決済を決済モード全体で可能にするゲートウェイソフトウェアとサービスをカバーします。
調査範囲の除外事項:純粋な消費者向け決済アプリ、ペイメント ゲートウェイサービスを持たない銀行間決済レール、無関係なコアバンキングインフラ、および別途販売されるPOS端末は除外されます。
セグメンテーション概要
- 支払いモード別
- UPI
- カード
- ネットバンキング
- ウォレット
- BNPL
- 組織規模別
- 中小企業
- 大企業
- 展開モード別
- クラウドベース
- オンプレミス
- ハイブリッド
- エンドユーザー産業別
- Eコマースおよびマーケットプレイス
- 小売およびFMCG
- BFSIおよびフィンテックプラットフォーム
- ヘルスケアおよび医薬品
- 教育およびエドテック
- 旅行およびホスピタリティ
- 地域別
- インド北部
- インド西部
- インド南部
- インド東部・北東部
- インド中部
データソース、市場規模算定、および検証
デスクリサーチ
インド準備銀行(RBI)のペイメント ゲートウェイおよびペイメント アグリゲーターに関するガイドラインのディスカッションペーパーなどの公開ソースは、加盟店向けのルーティングおよび処理の役割を明確にし、その決済システムインジケーターは決済活動と受け入れインフラの独立した指標を提供します。インド報道局(PIB)のUPI10周年リリースは、国家決済公社(NPCI)の取引、銀行参加、加盟店決済インジケーターを再掲し、財務省のUPIフレームワークリリースは加盟店手数料条件の評価に情報を提供します。
企業の開示書類、年次報告書、投資家向け資料、および信頼性の高いインドの金融・テクノロジー系報道は、プロバイダーの収益開示、製品リリース、規制変更、加盟店採用のクロスチェックに役立てることができます。公開の運営統計が、活動をプロバイダーの収益と結びつけることなく記述している場合、アナリストは決済活動をゲートウェイ売上として扱わずに需要トレンドの評価に使用します。これらの指定ソースは網羅的ではなく、収集、検証、明確化にはさなるソースが活用されます。
一次インタビューおよびサーベイ
インタビューはインドの ペイメント ゲートウェイ プロバイダー、加盟店獲得業者、決済テクノロジーサプライヤー、およびレポートの決済モード、組織規模、展開モデル、エンドユーザー産業全体の加盟店をカバーする必要があります。上級、機能、運営の各回答者は、ゲートウェイ固有のサービス収益がどのように認識され、加盟店・モード・地域別の分割がどのように割り当てられるかを明確にできます。アナリストは回答を使用して二次ソースの解釈を検証し、代替指標でギャップを調査し、独立した企業・規制・取引証拠を通じて相反する陳述を照合する必要があります。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:50% | 機能・ユニットリーダー:30% | |
| 小規模プレーヤー:20% | マネージャー:50% |
市場規模算定と予測
このモデルはトップダウンで、オンライン加盟店活動をゲートウェイサービスを通じてルーティングされる割合とプロバイダーが保持する手数料に関連付けることでインドの年間ゲートウェイサービス収益を推定し、選択された合計をプロバイダー収益の積み上げとサンプリングされた加盟店サービス支出でチェックします。主要指標には、オンラインコマース活動、加盟店のオンボーディングと有効な受け入れ、UPIおよびその他の決済モードミックス、ゲートウェイ取引活動、取引・プラットフォーム・サブスクリプション手数料水準が含まれます。これらは、アドレス可能な利用と収益獲得の両方を推定するのに役立ちます。セグメントシェアは、加盟店の決済モード使用、組織規模、展開、産業、加盟店所在地に関する証拠から構築され、各分割は合計と同じ収益基準で配分されます。活動データが決済元本を測定する場合は、決済価値をゲートウェイ収益として計上せずに、モードミックスと採用の評価に指標を使用します。
シナリオ分析は、決済元本をゲートウェイ収益として延長するのではなく、加盟店活動、モードミックス、採用、プロバイダー手数料獲得を一緒に変化させることで2032年までの年間価値を予測しま。アナリストは各入力パスを関連する過去の決済指標と比較し、変数レベルの予測の方向性と商業的妥当性を確認するよう一次回答者に依頼する必要があります。選択的なサプライヤーの積み上げやサンプリングされたサービス支出確認が不完全な場合、アナリストはトップダウン推定を維持し、文書化された公開指標をクロスチェックとして使用し、未解決の矛盾をレビュー用に記録する必要があります。
データ検証と更新サイクル
アナリストはプロバイダーの開示、規制・決済システム指標、加盟店活動指標、インタビュー証拠を三角測量し、年度、定義、カバレッジの差異を調査します。合計、セグメントシェア、成長パス、独立した活動シグナルの異常を確認し、各差異の理由を文書化し、承認前に第2のアナリストによるレビューを完了します。重大な仮定が曖昧なままであるか、新しい開示・規則・企業イベントが証拠を変更する場合に再連絡が発動されます。モデルは年次更新され、重大なイベントについてはサイクル間にレビューされ、納品前に最新の証拠に対して再確認されます。
Mordor Intelligenceのインド ペイメント ゲートウェイ 市場規模と他の公表推計との比較
公表されている推計は、計上する取引・製品および需要モデル化に使用するインプットが異なる場合があります。インド ペイメント ゲートウェイ 市場は、インドの加盟店に提供されるオンライン決済受け入れおよび取引処理サービスからの年間収益を測定します。
主要なギャップ要因には、本調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。主要指標には、オンラインコマース活動、加盟店のオンボーディングと有効な受け入れ、UPIおよびその他の決済モードミックス、ゲートウェイ取引活動、取引・プラットフォーム・サブスクリプション手数料水準が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 25.8億米ドル(2027年) | |
| グローバル市場調査会社A | 19.7億米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2年後の2027年値25.8億米ドルを23.6%下回っています。その公表推計は2025年の収益ベースを使用し、2026年から2034年にかけて成長を予測しています。 |
| 市場調査会社B | 13.5億米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2年後の2027年値25.8億米ドルを47.7%下回っています。その公表推計は2025年の収益ベースを使用し、2026年から2033年にかけての成長を予測しています。 |
Mordor Intelligenceのアナリストはプロバイダーの開示、規制・決済システム指標、加盟店活動指標、インタビュー証拠を三角測量し、年度、定義、カバレッジの差異を調査します。
レポートで回答される主要な質問
インド ペイメント ゲートウェイ 市場の規模と成長見通しは?
市場は2027年の25.8億米ドルから2032年には44.2億米ドルに成長し、2027年から2032年にかけてのCAGRは11.38%と見込まれます。
インドの ペイメント ゲートウェイ サービスへの需要を牽引する要因は何ですか?
オンラインコマースとUPIの普及が受け入れの機会を拡大しています。UPIはインドで2025年度(FY2025-26)に2,416億件の取引を処理しました。
インドの加盟店ゲートウェイサービスでリードしている決済方法はどれですか?
UPIが最大の決済モードセグメントとして、2026年の市場収益の63.95%を占めました。
インドの ペイメント ゲートウェイ 産業をリードしている企業はどこですか?
PayU Payments Private Limited、Razorpay Software Private Limited、Paytm Payments Services Limited、CCAvenue - AvenuesAI Limited、IndiaIdeas.com Limited(BillDesk)が主要プロバイダーです。
インドの ペイメント ゲートウェイ プロバイダーにとっての主要な課題は何ですか?
ゼロMDRバレッジが収益化を制約しており、財務省は2026年9月に2,000ルピー(20.85米ドル)を超える指定された加盟店取引にのみMDRが適用され、加盟店取引の約96%には影響しないと発表しました。
インドのどの地域がゲートウェイ収益をリードし、どの地域が最も速く成長していますか?
西インドが2026年の市場収益の31.56%を占め、東インドおよび北東インドのセグメントは2027年から2032年にかけて11.7%のCAGRで最も速く成長すると予測されています。