
メディアゲートウェイ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.11 十億米ドル |
| 市場規模 (2031) | 3.88 十億米ドル |
| 成長率 (2026 - 2031) | 4.55 % |
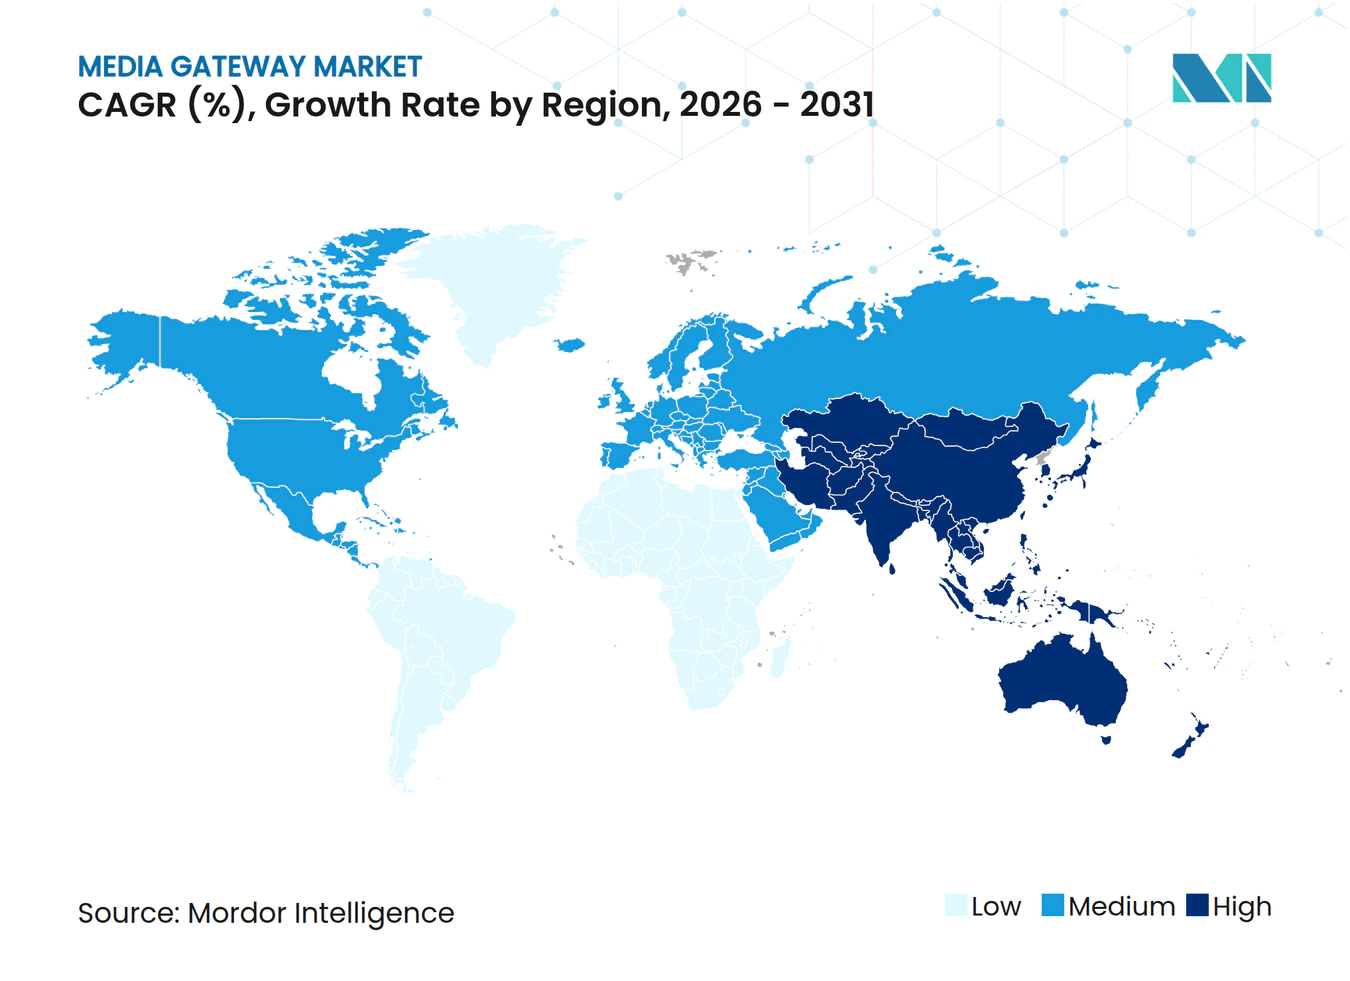
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
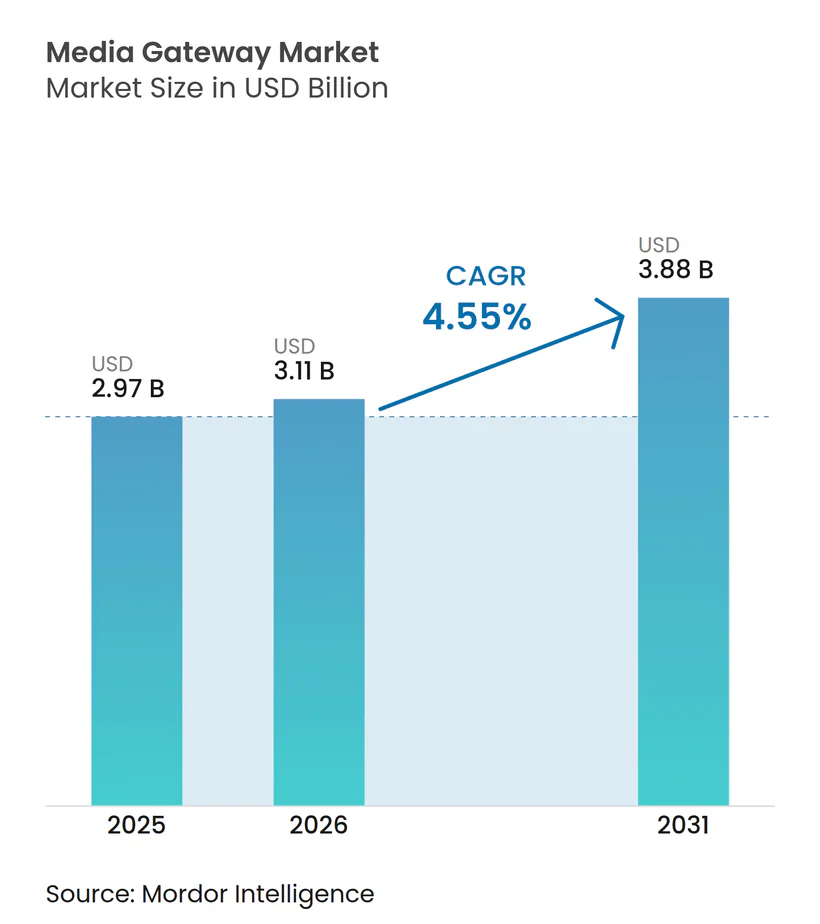
Mordor Intelligenceによるメディアゲートウェイ市場分析
メディアゲートウェイ市場規模は、2025年の29億7,000万米ドルから2026年の31億1,000万米ドルへと成長し、2026年から2031年にかけての年平均成長率4.55%で2031年までに38億8,000万米ドルに達すると予測されています。持続的な成長は、時分割多重化からインターネットプロトコルインフラへの世界的な移行、次世代911サービスに対する需要の高まり、および高度なインターワーキングゲートウェイを必要とする5G展開を反映しています。ユニファイドコミュニケーションプラットフォームの採用がゲートウェイの仮想化を加速させており、工場や輸送システムにおけるプライベート5Gネットワークは低遅延プロトコル変換を必要としています。主要オペレーターが設定したエネルギー効率目標は、電力消費を削減するクラウドネイティブゲートウェイの展開に向けた圧力を高めており、安全で暗号化された音声への関心の高まりが高度なメディア処理への投資を促進しています。
主要レポートのポイント
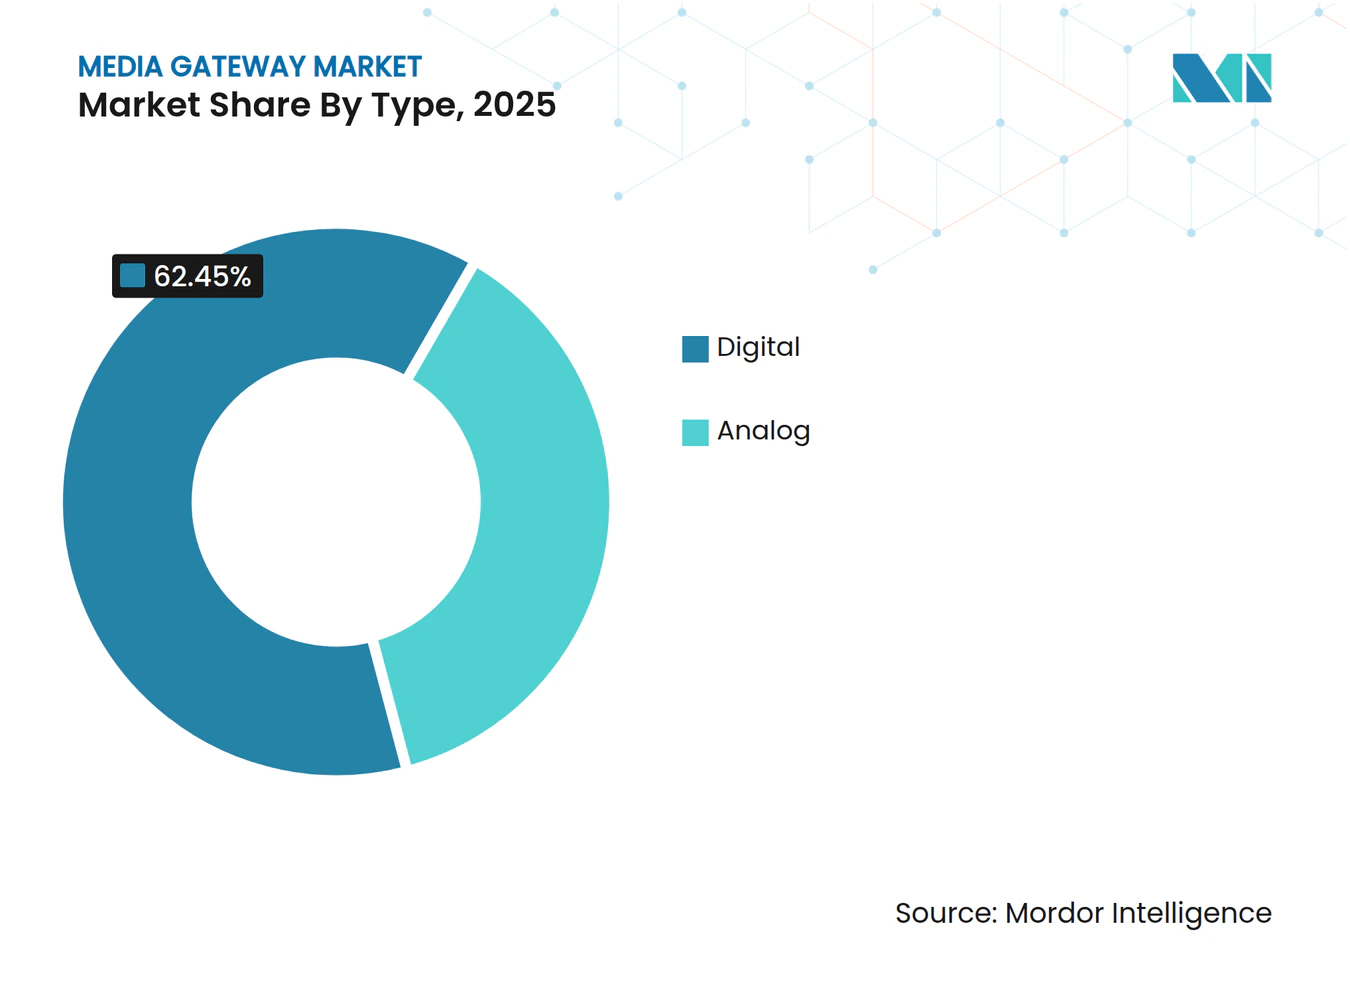
- タイプ別では、デジタルゲートウェイが2025年の収益の62.45%をリードし、2031年にかけて年平均成長率4.74%で前進すると予測されています。
- 技術別では、有線プラットフォームが2025年の収益の47.20%を占め、一方ハイブリッド展開は2031年に向けて最も速い年平均成長率6.52%を記録する見込みです。
- 展開モデル別では、ハードウェアアプライアンスが2025年のメディアゲートウェイ市場規模の67.10%を占め、バーチャル/クラウドネイティブソリューションは2031年にかけて年平均成長率7.61%で成長すると予測されています。
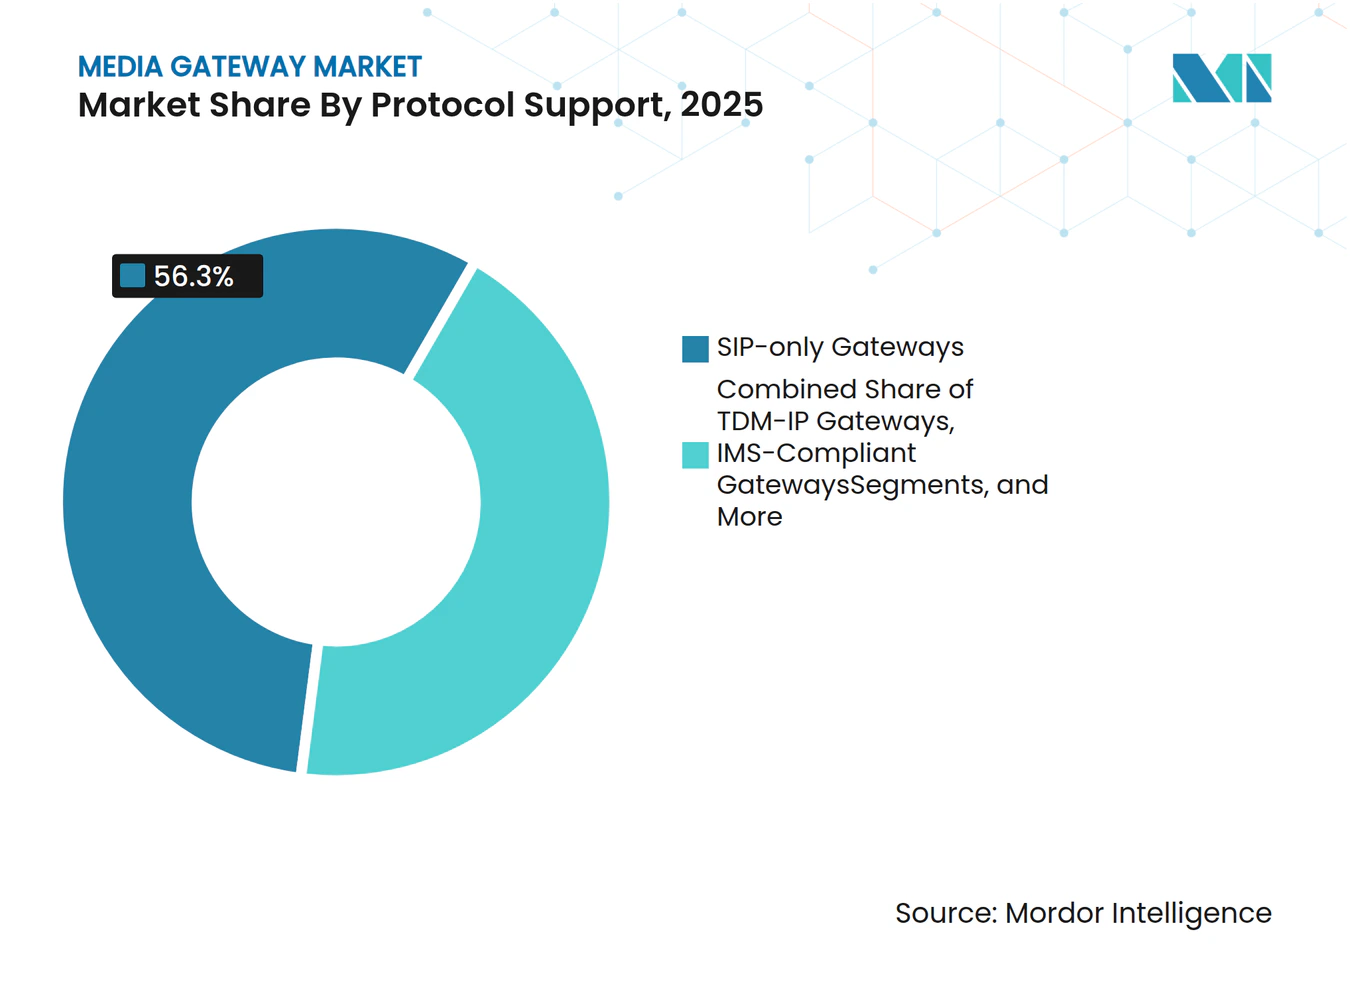
- プロトコルサポート別では、SIPのみのゲートウェイが2025年の収益の56.30%を占め、一方マルチプロトコル製品は同期間に年平均成長率8.28%を記録すると予想されています。
- エンドユーザー別では、通信オペレーターが2025年の収益の33.65%を生み出し、輸送セグメントは2031年にかけて年平均成長率5.24%を記録すると予測されています。
- 地域別では、アジア太平洋が2025年のメディアゲートウェイ市場シェアの41.70%を占め、2031年にかけて年平均成長率5.82%で進展しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因のインパクト分析*
| 推進要因 | (~)年平均成長率予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| TDMからVoIP/IPネットワークへの移行 | +1.2% | 北米、欧州 | 中期(2〜4年) |
| インターワーキングゲートウェイを必要とする5GおよびLTEの拡大 | +0.9% | アジア太平洋、グローバルへの波及 | 長期(4年以上) |
| 企業におけるユニファイドコミュニケーションの需要増大 | +0.8% | 北米、欧州 | 短期(2年以内) |
| 超低遅延トランスコーディングを必要とするエッジコンピューティングの展開 | +0.6% | アジア太平洋の製造拠点 | 中期(2〜4年) |
| NG911/112 IP緊急サービスに関する規制上の義務 | +0.7% | 北米、欧州連合 | 短期(2年以内) |
| プロトコル変換を必要とする産業用プライベート5Gネットワーク | +0.5% | 世界の産業地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
TDMからVoIP/IPネットワークへの移行が近代化を加速させる
レガシー回線交換資産は、通信事業者がオールIPコアへ移行するにつれて廃止されつつあります。BT Groupは、2027年に英国の公衆交換電話網を切断し、2,500万世帯にギガビットブロードバンドを提供する計画を立てています。[1]ネットワーク設計者は、移行期間中もサービスを継続するために、回線エミュレーション機能を備えたキャリアグレードのイーサネットスイッチに依存しています。マルチプロトコルラベルスイッチングアグリゲーションは、資産を無駄にすることなく段階的な移行を支援し、ベンダーはゲートウェイポートフォリオにソフトウェアベースの回線エミュレーションを追加して変換を円滑に進めています。
5Gネットワークの拡大がインターワーキングゲートウェイ要件を牽引する
中国聯通北京とHuawei Technologiesは、4,000基以上の基地局を通じて北京の四環路の70%をカバーする5.5G三波長キャリアアグリゲーションネットワークを開通させ、没入型ビデオおよびクラウドゲーミングをサポートしています。[2]インターワーキングゲートウェイはレガシー4G機器と5Gスタンドアローンコア間のシグナリングを処理し、EricssonはRapid Standalone展開を可能にしながら4Gノードを保持するハイブリッドコアを提供しています。[3]L1/L2トリガードモビリティなどの3GPPリリース18の機能はハンドオーバー遅延を30ミリ秒に削減し、リアルタイムトランスコーディングの必要性を強調しています。
エンタープライズユニファイドコミュニケーションの採用が音声インフラを変革する
Microsoft Teamsのダイレクトルーティングおよびオペレーターコネクトサービスにより、ソフトウェアベースの音声の二桁台の採用が進んでいます。AudioCodesは2024年第4四半期にMicrosoft連携サービスから13%の収益成長を記録し、3,420万米ドルに達しました。[4]クラウドでホストされるセッションボーダーコントローラーがアプライアンスゲートウェイを置き換え、ベンダーはハードウェアの更新サイクルではなく継続的なソフトウェアライセンスで収益を得ています。Ribbonのクラウド間接続は、既存のPBXトランク上のPSTN通話を維持しながら段階的にユーザーをTeamsに移行させており、プロトコル仲介のためにメディアゲートウェイに依存する混在トポロジーを示しています。
エッジコンピューティング統合が超低遅延処理を要求する
IntelのCore Ultraプロセッサーは、CES 2025においてメディア性能が5.8倍速いことを実証し、2026年までに全エッジワークロードの半分が機械学習を組み込むという予測を支持しています。ウィスコンシン大学ミルウォーキー校は、Ericssonのプライベート5Gと製造システムを統合し、汎用ルーティングカプセル化トンネルを使用して工場フロアのスタンドアローン5G機器を処理しています。マルチアクセスエッジコンピューティング制御APIがトラフィックを最寄りのメディアノードに誘導し、コンピュータービジョン品質検査の遅延を20ミリ秒以下に維持しています。
抑制要因のインパクト分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| ソフトスイッチおよびSBCへのシフトがハードウェア需要を抑制 | –0.8% | 北米、欧州 | 短期(2年以内) |
| 熟練した統合人材の不足 | –0.6% | グローバル | 中期(2〜4年) |
| 半導体サプライチェーンの変動性 | –0.5% | 製造地域 | 短期(2年以内) |
| エネルギー効率コンプライアンスコストの増大 | –0.4% | 欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ソフトスイッチおよびSBCへの移行が従来のハードウェアモデルに挑戦する
ネットワーク機能仮想化により、通信事業者は商用サーバー上に音声制御を展開でき、アプライアンスの出荷台数が縮小しています。AudioCodesは、クラウド展開を好むエンタープライズ向けに五ナイン可用性を備えたキャリアグレードのバーチャルSBCを提供しています。RibbonはMicrosoft Teams向けのオペレーターコネクトを統合し、オンプレミスのハードウェアなしにSIPトランクを提供しています。アプライアンスメーカーは、コンテナとマイクロサービスを中心にポートフォリオを再編する必要があります。さもなければ、オペレーターが予算をソフトウェアに振り向けるにつれて収益が侵食されるリスクがあります。
熟練人材の不足が統合能力を制約する
業界団体は、2030年までに8,500万人規模のグローバルスキルギャップが生じ、8兆5,000億米ドルの未実現収益が失われる可能性があると警告しています(weforum.org)。複雑なメディアゲートウェイの展開には、VoIPシグナリング、5Gトラフィックフロー、暗号化、およびコンテナオーケストレーションに関する専門知識が必要です。小規模オペレーターはマネージドサービス契約またはパブリッククラウドソリューションを活用して人材不足を補い、ターンキーホステッドゲートウェイの採用増加に寄与しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
デジタルの優位性がプロトコルの進化を牽引するデジタルソリューションは2025年の収益の62.45%を生み出し、企業が回線交換トランクをSIPおよびWebRTCに切り替えるにつれて2031年にかけて年平均成長率4.74%で成長すると予測されています。デジタルシェアは2025年のメディアゲートウェイ市場規模の18億6,000万米ドルに相当します。アナログユニットはニッチな産業用エンドポイントに引き続き関連性を持ちますが、通信事業者が銅線アクセスを撤廃するにつれて縮小していくでしょう。Nokia CorporationはAT&Tとの音声コア契約を更新し、米国全土で5G音声を伝送するクラウドネイティブIMSコアへの移行を進めています。
3GPPの没入型音声・音響サービスへの準備を進めるオペレーターは、メタデータ支援型空間オーディオをサポートするゲートウェイを必要としており、この機能はNokia Corporation、Vodafone、およびRingCentralが共同開発中です。このアップグレードにより、デジタルゲートウェイは単純なプロトコル仲介を超えた完全なメディアエンリッチメントへと進化し、メディアゲートウェイ市場における中心的な役割を強化しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
ハイブリッドソリューションがレガシーネットワークと現代ネットワークをつなぐ有線プラットフォームは2025年も収益の47.20%を維持していますが、有線の信頼性と無線の柔軟性を組み合わせたハイブリッドアプローチは年平均成長率6.52%で上昇しています。T-MobileはNokia CorporationのマルチアクセスゲートウェイをLTE、5G非スタンドアローン、および5Gスタンドアローンにまたがる高速インターネットトラフィックのルーティングのために選択し、一つのプラットフォームが複数のアクセスモードをカバーできることを実証しました。ハイブリッド構成は通信事業者がレガシーノードを顧客を中断させることなく段階的に廃止するのを支援し、メディアゲートウェイ市場の需要の柱となっています。
無線ゲートウェイはプライベート5GおよびFWAにサービスを提供します。日本および韓国の工場展開は、モバイルロボット、カメラ、およびレガシー生産ラインが単一の5Gコアに収束する際に堅牢なプロトコル仲介の必要性を浮き彫りにしています。柔軟なフォームファクターは設備投資を低く抑え、インダストリー4.0に参入する製造業者にとって重要な購買基準となっています。
展開モデル別:
クラウドネイティブアーキテクチャが市場ダイナミクスを再構築するハードウェアアプライアンスは依然として2025年の収益の67.10%、メディアゲートウェイ市場規模の19億9,000万米ドルに相当する分を占めています。しかし、クラウドネイティブゲートウェイは、オペレーターが弾力的なスケーリングと使用量ベースの料金体系を追求するにつれて年平均成長率7.61%で拡大しています。EricssonとGoogle Cloudのオンデマンドプラットフォームはキャリアがメディアプロセッシングを含む完全な5Gコアを数時間以内に立ち上げることを可能にし、リードタイムを数ヶ月から数日に短縮します。
コンテナ化されたメディア機能は、ワークロードの急増が予測不能なエッジシナリオに魅力的です。パンデミック混乱後にライブコンテンツをクラウドに移行する放送事業者は、クラウドネイティブな経路が品質を維持しながら放送までの時間を短縮する方法を示しています。ハイブリッド展開は、オペレーターが仮想側の同等性を確認するまで、ミッションクリティカルなトラフィックを物理ハードウェア上に留めることを可能にします。
プロトコルサポート別:
マルチプロトコルゲートウェイが相互運用性の複雑さに対応するSIPのみのモデルは2025年の収益の56.30%をリードしました。しかし、SIP、H.323、およびメディアゲートウェイコントロールプロトコルをサポートするマルチプロトコル製品は年平均成長率8.28%で上昇しています。これは、大企業が移行段階において混在インフラを維持することが多いためです。Cisco Systemsのサービス管理フレームワークは、5Gセッション管理が課金およびポリシー制御と相互作用する際の通話フローの複雑さを示しています。
エンドツーエンドの安全な暗号化が可能なIMS準拠ゲートウェイは、金融サービスにおいて注目を集めています。NG911に関する連邦規則は、緊急通報が位置データを埋め込んだSIPで公共安全応答拠点に届かなければならないと定めており、新しい標準を満たしながら古いトランクを変換できるゲートウェイの採用を促進しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
通信セクターがリードし、輸送セクターが加速するオペレーターは全国規模の5Gアップグレードと音声コアの近代化により2025年の収益の33.65%を生み出しました。輸送は、コネクテッドビークルシステムが超高信頼音声リンクに依存するにつれて最も速い年平均成長率5.24%で拡大すると予測されています。米国国土安全保障省は5Gが車両自動化と道路調整を変革し、安全なプロトコル変換に依存する新たな通信インフラ層を生み出すと期待しています。
銀行、製造業、および政府部門がこれに続きます。銀行は規制コンプライアンスのために暗号化SIPトランキングの早期採用者であり、工場は産業用ロボットをサポートするためにプライベート5Gネットワークを展開しています。公共機関はNG911移行に投資しており、メディアゲートウェイ市場を長期的な公共安全資金調達サイクルにしっかりと根付かせています。
地域分析
アジア太平洋地域メディアゲートウェイ市場
アジア太平洋地域は2025年に41.70%の収益シェアで首位を占めており、積極的な5Gスタンドアロン展開およびプライベートネットワーク投資によって牽引されてる。China Unicomが北京の四環路周辺で展開する都市規模の5.5Gカバレッジは、プロトコル変換需要の規模の大きさを示している。日本の自動車メーカーはスマートファクトリー内でプライベート5G回線を運用しており、次世代通信における同地域のリーダーシップを強化している。
北米メディアゲートウェイ市場
北米は、NG911義務化およびエンタープライズクラウドコラボレーションの普及により、引き続き重要な市場である。連邦通信委員会は緊急サービス全体における完全IP接続に向けたマイルストーンを設定しており、SIPメッセージに位置情報を挿入するゲートウェイの安定した調達を確保している。NokiaによるInfineraの2.3 ビリオン 米ドルの買収は、音声コアの更新サイクルに連動した光トランスポートアップグレードを取り込む戦略と一致している。
欧州メディアゲートウェイ市場
欧州は、PSTNスイッチオフの期限および厳格な炭素削減目標を背景に前進している。BTによる銅線アクセスネットワーク廃止のタイムラインはハイブリッドゲートウェイ需要を持続させており、一方でEUの気規制は通信事業者にエネルギー効率の高いメディアハードウェアの選択を促している。近代化と持続可能性の組み合わせにより、欧州は2030年まで安定した中一桁台の成長率を維持している。
競合状況
市場集中度
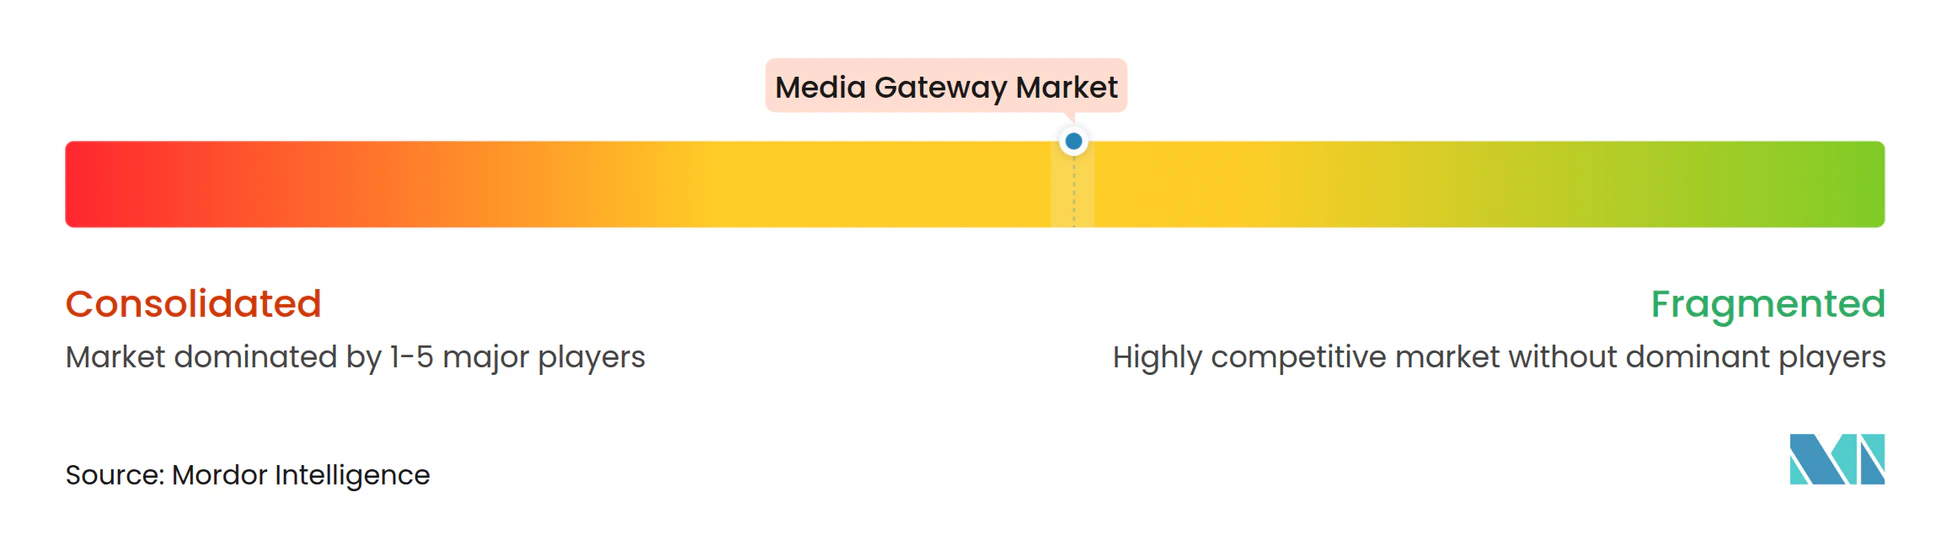
メディアゲートウェイ市場は適度に分散しています。Nokia CorporationによるInfinera買収計画は光ネットワークシェアを20%に引き上げ、北米でのプレゼンスを深めることを目指しており、機器サプライヤー間の統合トレンドを示しています。EricssonとGoogle Cloudがキャリアグレードのコア・アズ・ア・サービスを提供するために提携したことは、伝統的なベンダーが弾力性と人工知能自動化のためにハイパースケーラーを活用する方法を示しています。
ティア2の専門企業はソフトウェアニッチで成功を収めています。AudioCodesはMicrosoft中心のユニファイドコミュニケーションに注力し、2024年第4四半期のサービス収益で3,420万米ドルを報告しました。Ribbon Communicationsは、PBXとTeamsの混在環境を持つ企業をターゲットにクラウド間SIPトランキングを重視しています。ベンダーはAI支援音声分析、ネットワークエネルギー使用量をモデル化するデジタルツイン、およびプログラマブルなメディア機能を公開するオープンAPIによって差別化を図っています。
独自のプロトコルが残存する工場、鉱山、および港湾向けプライベート5GにはホワイトスペースThの機会があります。低遅延メディア変換と産業グレードの堅牢化を組み合わせるサプライヤーは防御可能なポジションを構築できます。長期的な成功は、高可用性と精緻なソフトウェア制御の融合に依存しており、メディアゲートウェイ市場は継続的なライセンスとマネージドサービス契約でこのバランスを評価しています。
メディアゲートウェイ産業のリーダー企業
-
Nokia Corporation
-
AudioCodes Ltd.
-
Ribbon Communications Operating Company, Inc.
-
Avaya Inc.
-
Telefonaktiebolaget LM Ericsson
- 注:主要企業の掲載順は順位を示すものではありません。
メディアゲートウェイ市場 このレポートでカバーされる企業
- Nokia Corporation
- Huawei Technologies Co. Ltd.
- Telefonaktiebolaget LM Ericsson
- Cisco Systems Inc.
- Ribbon Communications Operating Company Inc.
- AudioCodes Ltd.
- Avaya Inc.
- ZTE Corporation
- Mitel Networks Corporation
- Dialogic Corp.
- Synway Information Engineering Co. Ltd.
- Grandstream Networks
- Squire Technologies Ltd.
- Shenzhen Dinstar Co. Ltd.
- Sangoma Technologies
- Patton Electronics
- Alcatel-Lucent Enterprise
- TelcoBridges Inc.
- Edgewater Networks
- ADTRAN Inc.
最近の産業開発事情 メディアゲートウェイ市場
- 2025年6月:EricssonとGoogle Cloudは、弾力的なスケーリングと従量課金制を提供するSaaS 5GコアであるEricsson On-Demandを発表しました。
- 2025年3月:ブリッジアライアンスとEricssonはAdunaを設立し、加盟オペレーター全体でCAMARAネットワークAPIの採用を加速させました。
- 2025年2月:AT&TはNokia CorporationとのクラウドネイティブIMS音声コア契約を延長し、AzureからRed Hatプラットフォームへ移行しました。
- 2025年6月:Nokia CorporationはInfineraを23億米ドルで買収することに合意し、光トランスポート能力を強化しました。
メディアゲートウェイ市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査では、メディアゲートウェイ市場を、回線交換(PSTN/TDM)とパケットベース(IP、LTE、5G)ネットワーク間で音声・映像・データストリームを変換する物理または仮想アプライアンスら生じるグローバル収益と定義しており、通信キャリア、エンタープライズ、および公共安全分野に展開されるアナログおよびデジタルフォームファクターを含みます。Mordor Intelligenceによると、ベースイヤーの市場規模は2025年に2.97 ビリオン 米ドルであり、2031年までに3.88 ビリオン 米ドルに達する見込みです。
スコープ除外:セッションボーダーコントローラーおよび純粋なソフトスイッチソフトウェアは集計対象外とします。
セグメンテーション概要
- タイプ別
- アナログ
- デジタル
- 技術別
- 有線
- 無線
- ハイブリッド
- 展開モデル別
- ハードウェア/アプライアンス型
- バーチャル/クラウドネイティブ
- クラウドネイティブ/コンテナ化
- ハイブリッド展開
- プロトコルサポート別
- SIPのみのゲートウェイ
- マルチプロトコル(SIP + H.323 + MGCP)
- TDM-IPゲートウェイ
- IMS準拠ゲートウェイ
- セキュア/暗号化プロトコルゲートウェイ
- エンドユーザー別
- BFSI
- 製造業
- 政府
- 医療
- 通信
- 輸送
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- イスラエル
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋
- 北米
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、北米、欧州、アジア太平洋、中南米、および中東にわたる大手通信事業者のネットワーク計画エンジニア、調達責任者、およびチャネルパートナーにインタビューを実施しました。これらの協議により、ライフサイクル交換率、仮想化の採用ペース、および平均販売価格が検証され、二次資料で示唆された地域間の差異が調整されました。
デスクリサーチ
国際電気通信連合、GSMA モバイルエコノミー、FCC 音声トラフィック統計、Eurostat デジタルインフラシリーズ、およびゲートウェイボー向け国連コムトレード輸送コードなど、第一次情報源の公開データを起点としました。企業の有価証券報告書(10-K)、投資家向け資料、および信頼性の高い業界専門誌から、直近のユニット出荷数および価格動向を収集しました。有料データストリームとして、主にDow Jones Factiva(取引フロー)およびD&B Hoovers(ベンダー財務情報)を活用し、事実基盤を補完しました。これらの情報源はデータ収集、クロスチェック、および確認作業において参照した文献の一部を例示するものであり、網羅的なものではありません。
市場規模推計と予測
トップダウンアプローチでは、設置済みPSTN回線数、VoIP加入者数、および5G基地局の展開状況を年間需要プールに変換し、サンプリングされたサプライヤーの売上高およびASP×出荷量のスナップショットと照合することで、選択的なボトムアップの視点として妥当性を検証します。レガシー回線の廃止率、ユニファイドコミュニケーションのシート普及率、ゲートウェイ仮想化シェア、地域別設備投資動向、およびNG911/112に関する規制上の期限などの主要変数が多変回帰予測モデルに組み込まれ、2031年まで延長されます。
ベンダーの集計データにギャップが生じた場合、地域補間においてFTTH(ファイバー・トゥ・ザ・ホーム)カバレッジやモバイルデータトラフィックの成長率などの代理指標を用いて推計値を調整しました。
データ検証と更新サイクル
アウトプットは過去比率からの乖離を検出する分散フィルターを通過した後、シニアアナリストが一次調査チームと前提条件を確認します。モデルは毎年更新され、大規模なスペクトラムオークションや主要ベンダーの撤退など、ベースラインに影響を与える重大なイベントが発生した場合には中間更新を実施します。
Mordorのメディアゲートウェイ基準値が確固たる根拠を持つ理由
公表数値が頻繁に乖離するのは、調査会社によって集計範囲、通貨基準、および更新頻度の選択が異なるためです。当社のアナリストはすべての前提条件を文書化しているため、クライアントはトラフィックパターンがゲートウェイ収益にどのように変換されるかを正確に把握できます。
主要なギャップ要因は通常、スコープ(例えば、仮想ゲートウェイを除外する調査が存在する)、古い価格データ、または積極的なシナリオを膨らませる単発のシナリオ操作に起因します。予測を検証可能な通信指標に基づかせ、毎年更新することにより、Mordor Intelligenceはこうした乖離を低減しています。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 2.97 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 2.47 ビリオン 米ドル(2024年) | グローバルコンサルタンシーA | クラウドネイティブ展開を除外;旧来の為替平均を使用 |
| 2.83 ビリオン 米ドル(2024年) | マーケットデータベースB | ハードウェアのみを集計し、ソフトウェア収益を除外 |
| 3.13 ビリオン 米ドル(2025年) | インダストリージャーナルC | セッションボーダーコントローラーをスコープに混入 |
この比較が示すように、他社が定義を狭めるか過度に拡張するかのいずれかである一方、当社の均衡かつ透明性の高い基準値は明確に列挙された変数と再現可能な手順に基づいており、意思決定者が追跡・検証できる信頼性の高い数値を提供しています。
レポートで回答される主な質問
メディアゲートウェイ市場の現在の規模と期待される成長はどのくらいですか?
市場は2026年に30億1,100万米ドルと評価されており、2031年までに38億8,000万米ドルに達すると予測され、2026年から2031年にかけての年平均成長率は4.55%となっています。
どの地域がメディアゲートウェイ市場をリードしており、その理由は何ですか?
アジア太平洋がグローバル収益の41.70%を占めており、製造業および輸送全体にわたる積極的な5Gスタンドアローン展開とプライベートネットワーク投資が牽引しています。
最も速く成長している展開モデルはどれですか?
バーチャルまたはクラウドネイティブゲートウェイは、通信事業者と企業が弾力的な従量課金型音声インフラに移行するにつれて年平均成長率7.61%で拡大しています。
5Gの拡大はメディアゲートウェイ投資にどのような影響を与えますか?
5Gはレガシー4Gコアと新しい5Gスタンドアローンネットワーク間のシグナリングを仲介するインターワーキングゲートウェイを必要とし、高性能なトランスコーディングおよびプロトコル変換の需要を持続させています。
ユニファイドコミュニケーション採用が従来のゲートウェイハードウェアに与える影響は何ですか?
Microsoft Teamsや類似プラットフォームの広範な採用により、クラウドベースのセッションボーダーコントローラーへの支出が移行し、アプライアンスゲートウェイへの依存が低下する一方で継続的なソフトウェア収益が増加しています。
市場を減速させる可能性のある主なリスクは何ですか?
継続的な半導体サプライチェーンの変動性、統合エンジニアリングにおけるスキルギャップの拡大、およびエネルギー効率コンプライアンスコストの上昇はいずれも短期的なハードウェア展開を抑制する可能性があります。