
IoTゲートウェイ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
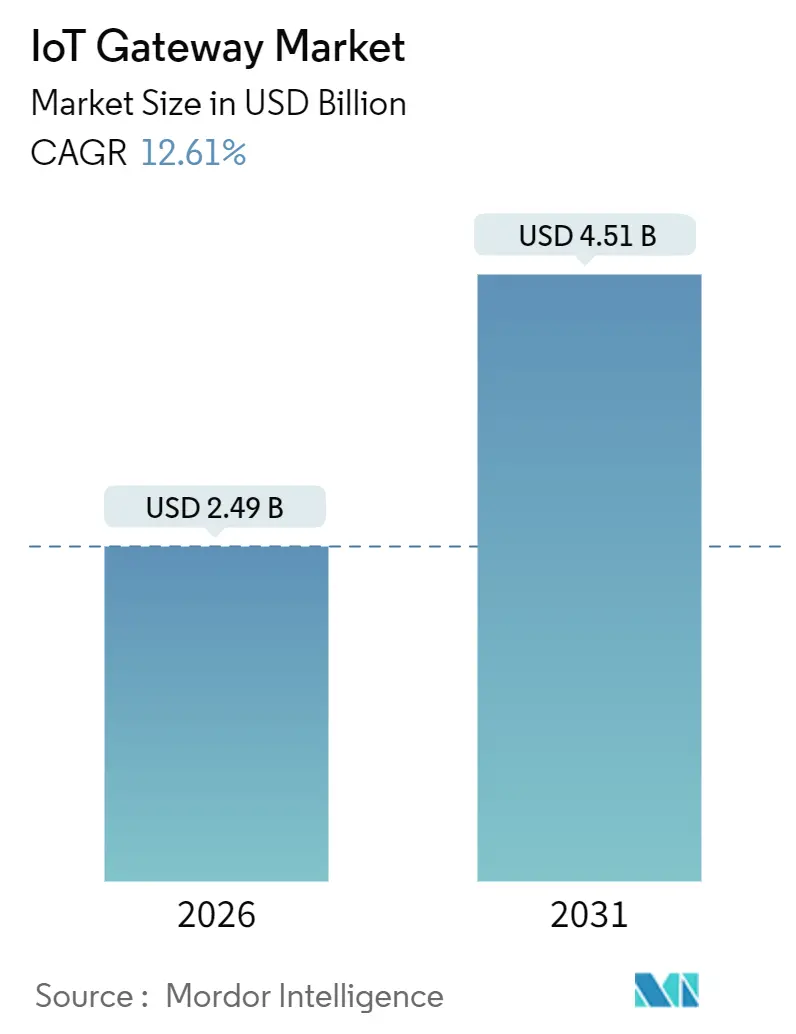
| 市場規模 (2026) | 2.49 十億米ドル |
| 市場規模 (2031) | 4.51 十億米ドル |
| Growth Rate (2026 - 2031) | 12.61 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるIoTゲートウェイ市場分析
IoTゲートウェイ市場規模は2026年に24億9,000万USDに達し、2031年までに45億1,000万USDに拡大すると予測されており、予測期間中の年平均成長率(CAGR)は12.61%となっています。この拡大は、分散コンピューティングにおける構造的な再設計を反映しており、ゲートウェイがネットワークエッジでコンテナ化されたAIワークロードを実行し、産業オートメーションおよび臨床モニタリング向けにラウンドトリップレイテンシを10ミリ秒以下に抑えています。5Gスタンドアローンの早期展開、Wi-Fi 7バックホールの登場、およびゲートウェイSoC内へのニューラルプロセッシングユニットの搭載が、導入コストを圧縮しパフォーマンスの余裕を拡大しています。同時に、プライベートネットワークスライシングは企業が運用トラフィックをパブリックルートから分離するのを支援し、決定論的スループットを必要とする製造業者の間での採用を促進しています。eSIMアクティベーションおよびハードウェアルートオブトラストを中心としたサイバーセキュリティライフサイクル管理は、脅威アクターが運用技術(OT)資産への攻撃を強化する中で、購買における必須要件となりつつあります。
主要レポートのポイント
- コンポーネント別では、プロセッサが2025年のIoTゲートウェイ市場シェアの32.75%を占め、コネクティビティICは2031年にかけて13.11%のCAGRで拡大する見通しです。
- エンドユーザー産業別では、産業・製造が2025年のIoTゲートウェイ市場規模の29.84%を占め、ヘルスケアは2026年から2031年にかけて12.98%のCAGRで進展しています。
- 導入環境別では、DINレールゲートウェイが2025年に34.74%のシェアを占め、堅牢な屋外ユニットは13.33%のCAGRで拡大すると予測されています。
- 用途別では、予知保全が2025年のIoTゲートウェイ市場規模の35.73%のシェアでトップとなり、エッジAIは13.55%のCAGRで成長する見込みです。
- 地域別では、北米が2025年に38.74%のシェアを獲得し、アジア太平洋地域は2031年にかけて13.66%のCAGRが見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 5G対応低遅延エッジコネクティビティの展開 | +2.8% | グローバル、特に韓国、UAE、米国の主要都市圏で早期に高密度展開 | 短期(2年以内) |
| インダストリー4.0の採用と工場エッジアナリティクス | +2.4% | 欧州およびアジア太平洋地域の製造回廊、メキシコおよびベトナムへの波及 | 中期(2年~4年) |
| スマートシティLPWANゲートウェイの急速な展開 | +1.9% | アジア太平洋地域の都市部、欧州連合(EU)の一部スマートシティ施策 | 中期(2年~4年) |
| AI・機械学習推論のクラウドからゲートウェイシリコンへの移行 | +2.6% | 北米およびアジア太平洋地域、コスト重視の中東・アフリカ(MEA)市場では採用が限定的 | 長期(4年以上) |
| セキュアなIoTバックホール向けテレコムプライベートネットワークスライシング | +1.7% | 北米、欧州、オーストラリアのエンタープライズキャンパス | 中期(2年~4年) |
| eSIMベースのセキュアライフサイクル管理に対するOEM需要の増大 | +1.3% | グローバル、EUの規制追い風(eIDAS 2.0)および米国(CMMC 2.0) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5G対応低遅延エッジコネクティビティの展開
企業は20ミリ秒以下のレイテンシを保証する5Gスタンドアローンコアを採用し、協働ロボットおよび拡張現実(AR)サービスツールをリアルタイムで制御できるようにゲートウェイを活用しています。QualcommのQCS8550プロセッサは5G RedCapモデムと12 TOPSのAIエンジンを組み合わせており、工場のオペレーターが高スループットのビジョン推論をオンプレミスで維持しながら、モデル再トレーニングジョブをクラウドに送信することを可能にしています。[1]Qualcomm、「Qualcomm QCS8550 IoTプロセッサ」、qualcomm.com プライベート5Gサイトは前年比140%増加し、自動車工場向けゲートウェイ出荷がその出来高の38%を占めました。[2]Ericsson、「エリクソンモビリティレポート2025」、ericsson.com RedCapは2025年半ばに商用利用可能となりましたが、バッテリー駆動センサーの大部分は依然としてLTE-Mに依存しており、高帯域幅リンクと低消費電力リンクによる二層アーキテクチャが生じています。早期採用者によると、決定論的レイテンシによりマイクロ秒レベルの機械協調が実現し、計画外の生産停止が削減されています。
インダストリー4.0の採用と工場エッジアナリティクス
製造業者はCNC機械やコンベヤーにIoTゲートウェイを組み込み、軸受の故障を72時間前に検知して稼働停止時間をほぼ3分の1削減する予知保全モデルを稼働させています。Siemensは2024年に5万台以上のIndustrial Edgeゲートウェイを出荷し、それぞれにコンテナ化されたアナリティクスアプリのマーケットプレイスが付属しています。[3]Siemens、「Industrial Edge」、siemens.com ABBのAbility Edgeniusプラットフォームは2025年3月に発表され、保守チームがドラッグアンドドロップインターフェースを通じてTensorFlow Liteモデルを展開できるようにし、データサイエンス担当者の必要性を排除しています。[4]ABB、「ABB Ability Edgenius」、abb.com 投資収益率は実証されている一方で、エアギャップされた運用ネットワークは無線パッチ適用を妨げており、多くの施設では依然としてファームウェア更新にUSBキーを使用しているため、重要なパッチの平均復旧時間が延びています。
スマートシティLPWANゲートウェイの急速な展開
中国、インド、および湾岸諸国の都市当局は、大気質、駐車、廃棄物収集を監視するためにLoRaWANおよびNB-IoTゲートウェイを街路施設に設置しています。China Mobileは2024年12月までにNB-IoTエンドポイントが3億台を超え、超狭帯域シリコンのボリュームエコノミクスを確立しました。自治体管理者によると、センサーのバッテリー寿命は5年以上であり、保守のためのトラックの出動回数が削減されています。リヨンなどの欧州都市は、LPWANクラスターにWi-Fi 7バックホールを重ね、トラフィックをエッジノードに集約して基本的なアナリティクスを実行した後にサマリーをクラウドに転送しています。持続可能性目標に関連した政府資金が展開を加速させていますが、新しいゲートウェイごとに進化するサイバーセキュリティ規則への準拠が求められるため、調達サイクルは依然として長期にわたっています。
AI・機械学習推論のクラウドからゲートウェイシリコンへの移行
チップメーカーは現在、ニューラルプロセッシングユニットをゲートウェイSoCに直接統合しており、10ワット以下の消費電力で1~8 TOPSのINT8推論を実現しています。IntelのAtom x6000Eシリーズは1.5 TOPSのアクセラレーターと決定論的スケジューリングのためのTime-Coordinated Computingを搭載して出荷されています。NXPのAra-1デバイスは8 TOPSを達成しながらISO 26262 ASIL-B要件を満たし、自動車V2Xゲートウェイにおける機能安全ユースケースを解放しています。ローカル推論は、カメラが豊富な工場では7桁に達する可能性のある繰り返しクラウド費用を回避できますが、デバイスフリートは運用条件の変化に伴って精度を維持するためのオーケストレーションされたモデル展開が必要になっています。A-Bパーティションと暗号化ペイロードを備えたブートローダーは、アップデートが誤動作した場合のロールバックを保証するため、採用が進んでいます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 断片化されたプロトコル標準とレガシー統合コスト | -1.8% | グローバル、稼働年数20年以上の装置を持つブラウンフィールド産業サイトで特に深刻 | 短期(2年以内) |
| 分散ゲートウェイにおけるサイバー攻撃対象領域の拡大 | -2.1% | 2023年以降にOTネットワークを標的としたランサムウェアが激化した北米および欧州 | 短期(2年以内) |
| 短い更新サイクルによる設備投資(CAPEX)と電子廃棄物への懸念 | -1.4% | 欧州および北米、EU WEEE指令および循環経済義務による規制圧力 | 中期(2年~4年) |
| 高度なユースケースを制限する不均一なグローバル5Gカバレッジ | -1.6% | 5G普及率が15%未満のアフリカ、南米、およびアジア太平洋地域の農村部などの新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化されたプロトコル標準とレガシー統合コスト
ゲートウェイはModbus RTU、OPC UA、MQTT、CoAP、ベンダー固有のフィールドバスを処理しなければならず、個別のソフトウェアスタックが必要となり、ファームウェアイメージが肥大化して品質保証が複雑になります。IEEEの調査によると、変換バグがゲートウェイ停止時間のほぼ半分を引き起こしており、ModbusとMQTT間のデータ型の不一致がその最上位にあります。Matterプロトコルはスマートホームで勢いを増していますが、2025年に出荷された産業用ゲートウェイのうちそれをサポートするものは少数にとどまり、工場は無期限に並列スタックを維持しなければなりません。10年前のPLCをEthernet/IPに改修するコストはコントローラーを交換するよりも高くなることがあり、資金に制約のある工場での改修プロジェクトが停滞しています。OEMはモジュール式ゲートウェイメザニンカードを出荷することで対応していますが、これにより部品表(BOM)コストが増加し認証サイクルが長くなっています。
分散ゲートウェイにおけるサイバー攻撃対象領域の拡大
導入されたゲートウェイはそれぞれ、攻撃者が特権昇格のために探索するウェブサービス、メッセージブローカー、またはSSHコンソールを公開しています。2024年の米国サイバーセキュリティ・インフラストラクチャセキュリティ庁(CISA)の勧告では、デフォルト管理ダッシュボードのリモートコード実行(RCE)の欠陥を含む主要なゲートウェイブランド全体にわたる14件の重大な脆弱性がリストアップされました。Digi Internationalの年次セキュリティ監査では、設置済みベースの22%が18ヶ月以上前のファームウェアを稼働させており、パッチ適用の遅さが浮き彫りになりました。IEC 62443認証はセキュアブートと署名済みアップデートを義務付けていますが、継続的なランタイムモニタリングの義務付けには至っておらず、センサーペイロードを乗っ取る侵入の余地が残っています。ポネモン研究所は、IoT関連の侵害の平均コストを420万USDと見積もっており、インシデントの約3分の1でゲートウェイが最初の侵害ポイントとなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
コネクティビティICが混合無線設計でプロセッサを上回る成長コネクティビティIC収益は、マルチ無線ボードがWi-Fi 7、Bluetooth LE、5G RedCap向けの個別RFフロントエンドを必要とするため、2026年から2031年にかけて13.11%のCAGRで拡大すると予測されています。Qualcommのトライバンドおよびbi-バンドWi-Fi 7チップセットは5.8 Gbpsのピークスループットを生成し、生産ラインから4K映像をストリームするビジョン検査ワークロードを満たします。プロセッサはコンピューティングとセキュリティの核であるため依然として最大の費目ですが、OEMが研究開発(R&D)投資を回収するためにライフサイクルを延長することで成長が鈍化しています。コネクティビティIC向けのIoTゲートウェイ市場規模は、ユニット予測が維持されれば2031年までに10億USDを超えると見込まれています。
エッジAIの変曲点がプロセッサの選定基準を再形成しています。IntelとNXPは1~8 TOPSのアクセラレーターと決定論的クロックをバンドル提供し、OEMが推論レイテンシで差別化するために喜んで支払う23%の価格プレミアムを獲得しています。メモリとストレージはコモディティ化していますが、セキュアブートに不可欠なためExecute-in-Place(XiP)機能を持つNORフラッシュは利益率を維持しています。電力管理ICはより広い入力電圧範囲に対応するよう設計されており、グローバルな認証規格に整合しています。
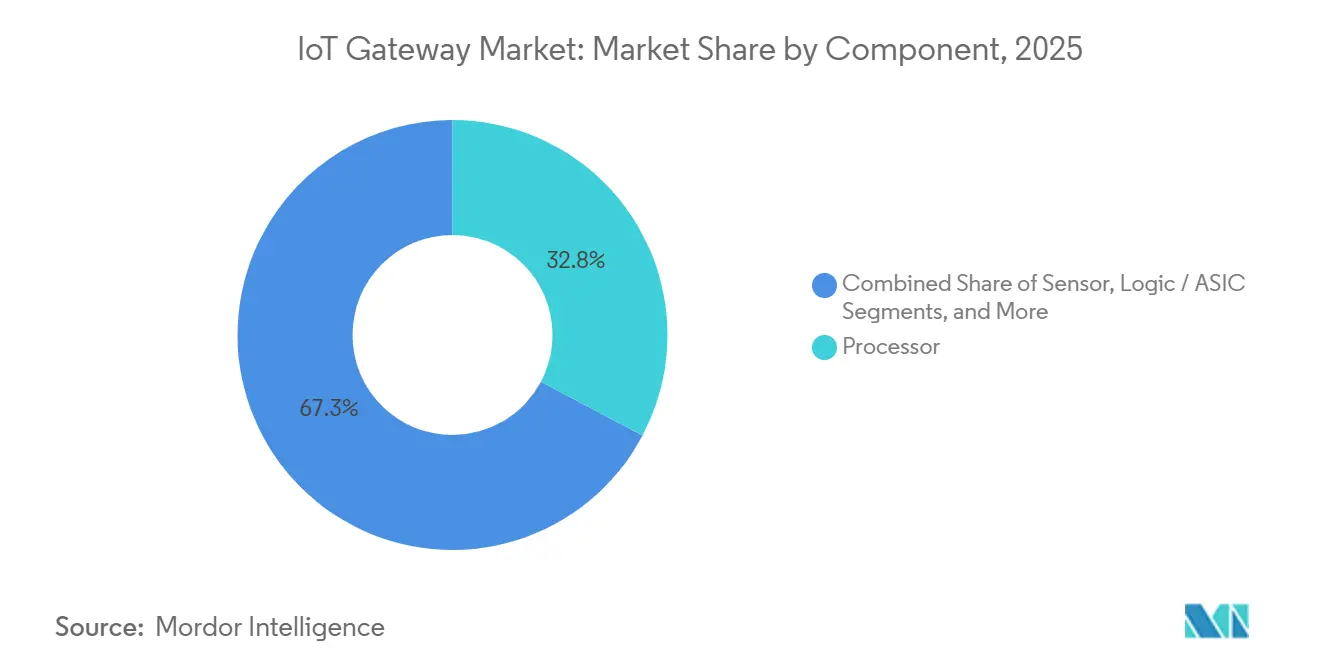
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー産業別:
ヘルスケアが急増、製造業は地位を維持産業・製造は2025年のIoTゲートウェイ市場規模の29.84%を占め、リアルタイムのフェイルセーフ信号を必要とする予知保全と協働ロボットに支えられています。Siemens、ABB、Schneider ElectricはゲートウェイをPLCキャビネットに統合して調達を簡素化しています。ヘルスケアは、バイタルサイン、輸液ポンプデータ、人工呼吸器のメトリクスを集約するリモート患者モニタリングデバイスをカバーする診療報酬体系により12.98%のCAGRで成長しています。米国医師会雑誌(JAMA)の研究では、病院のゲートウェイが敗血症の検出時間を6時間短縮し、重症治療ベッドを救出したと報告されています。
自動車および輸送セクターはフリートテレメトリーにV2Xゲートウェイを活用していますが、EUでのスペクトル割り当ての遅延により大規模な展開は2026年にずれ込んでいます。エネルギーおよびユーティリティはグリッドバランシングのために変電所にIP67ゲートウェイを採用し、小売チェーンは来客数を追跡するためにカメラ対応ゲートウェイを設置していますが、2年以内に回収を実現するのは全体の3分の1にとどまっています。
用途別:
エッジAIが新たな価値創出を牽引予知保全は2025年のIoTゲートウェイ市場規模の35.73%のシェアを占め、振動および熱入力を活用して計画外の停止を削減しています。エッジAIおよびアナリティクスはTensorFlow LiteまたはONNXをローカルで実行することでハードウェアコストの数倍に達する可能性のあるクラウド推論費用を回避できるため、13.55%のCAGRで最速の成長セグメントとなっています。IntelのOpenVINOツールキットにより、エンジニアは最小限のコード変更でビジョンモデルをゲートウェイに移植でき、パイロットから本番稼働までの期間を数週間短縮できます。
企業が静的なVPNからソフトウェア定義のゼロトラストオーバーレイに移行するにつれて、セキュアコネクティビティ管理が勢いを増しています。プロトコル変換ゲートウェイは、MQTTをネイティブに採用するグリーンフィールドプロジェクトでは緩やかな成長にとどまっていますが、Modbusデバイスが数十年にわたって稼働を続けるブラウンフィールド工場では依然として不可欠な存在です。
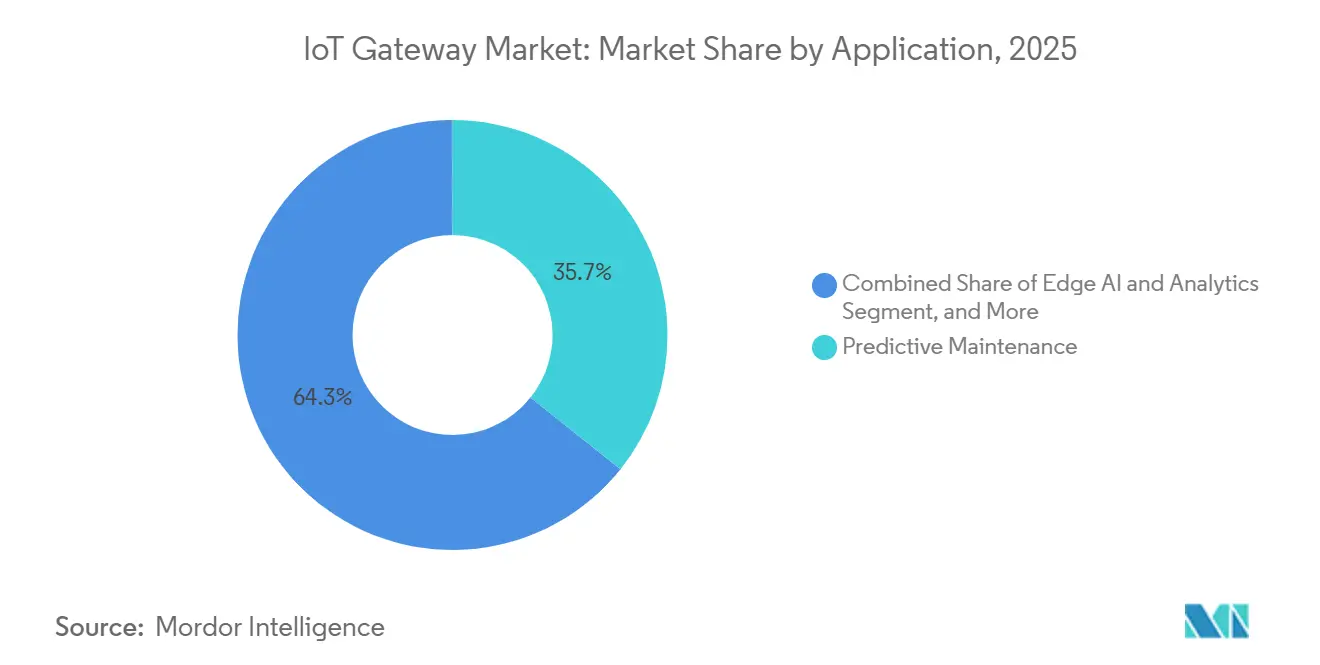
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
導入環境別:
堅牢な屋外ユニットがエッジを過酷な環境へ拡大DINレールゲートウェイは2025年に34.74%のシェアを維持し、工場パネルとの機械的互換性から恩恵を受けています。IP67シーリングを施した堅牢な屋外モデルは、ユーティリティがモニタリングを遠隔変電所へ移行するにつれて、IoTゲートウェイ市場全体を13.33%のCAGRで上回る成長を見せるでしょう。ポータブルゲートウェイは、資本支出よりも短期間のコネクティビティが優先される建設現場やイベント会場に対応していますが、ユニット価格が採用をニッチにとどめています。
熱制約がエンクロージャの設計を左右します。屋外ハウジングはプロセッサのTDPを25ワットに制限しており、ベンダーが高度なヒートパイプアセンブリを採用しない限りAIスループットが制限されます。太陽光充電と5日間のバッテリーバッファーは、特にアフリカや南米の一部など、信頼性の低いグリッドを持つ地域で必須となりつつあります。
地域分析
北米 IoT ゲートウェイ市場
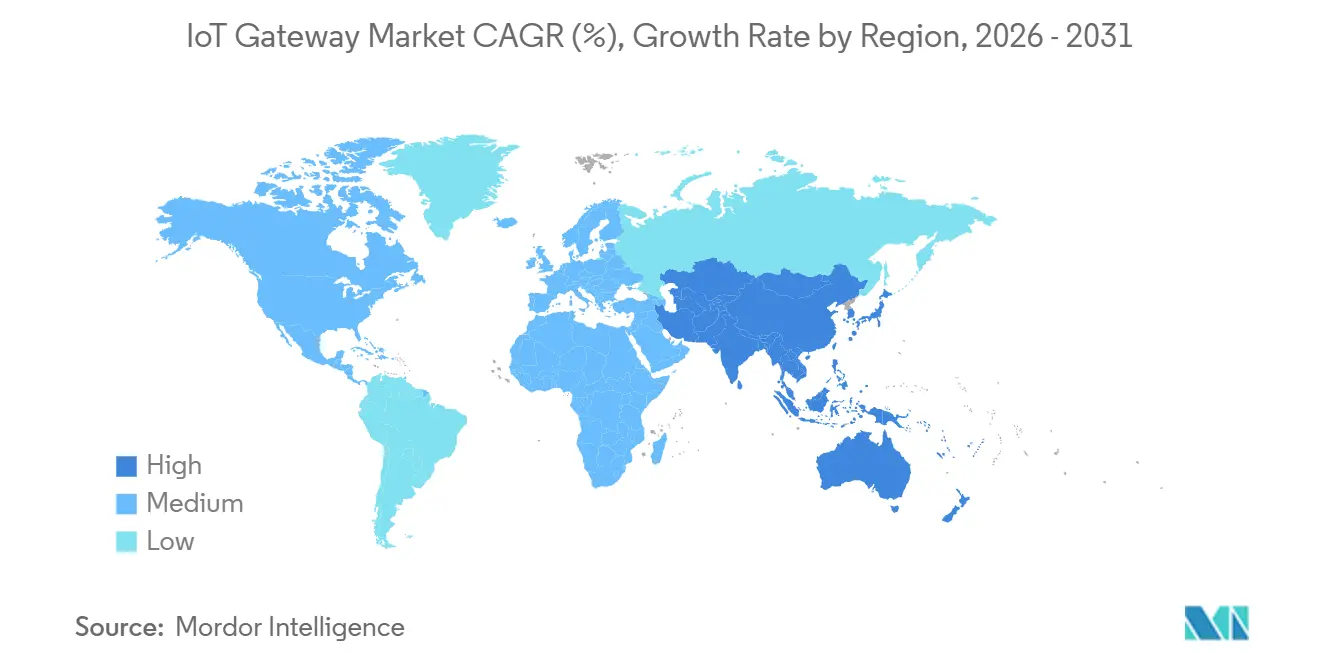
北米は2025年にIoT ゲートウェイ市場シェアの38.74%を獲得し、5Gスタンドアローン早期展開と、資産追跡にプライベートLTEを活用するロジスティクスハブによって支えられています。Cisco Systems, Inc.は2025年度に18万台の産業用ゲートウェイを出荷し、Splunkアナリティクスをバンドルして差別化を図りました。カナダは、氷点下の冬季に耐える堅牢なユニットを用いた鉱業・林業に注力しており、メキシコのニアショアリング波は、自動車サプライヤー向けのグリーンフィールドIIoTラインを新設しています。
アジア太平洋 IoT ゲートウェイ市場
アジア太平洋地域は年平均成長率13.66%で成長しており、世界最速のペースを誇ります。国は大規模なスマートメーター向けにNB-IoTゲートウェイを展開し、インドは農業物流回廊にLoRaWANハブを導入しています。日本と韓国は自律移動ロボット向け5Gプライベートネットワークの先駆者であり、オーストラリアは広大な牧場での農作物・家畜管理にLPWANを活用しています。インドのデバイスセキュリティ認証の審査待ちなど、規制の断片化により、製品ローンチが最大1年遅延する可能性があります。
欧州 IoT ゲートウェイ市場
欧州は2025年に22%のシェアを保有しています。ドイツはインダストリー4.0プログラムのもとに多額の投資を行い、フランスはスマートシティの試験導入を推進し、英国はブレグジット後の政策を5Gキャンパスネットワークへと方向付けています。NIS2指令はIEC 62443準拠を義務付けており、ゲートウェイの請求コストに15〜20%を上乗せする一方で、ベースラインセキュリティを強化しています。南欧では自動化の強度が低いため普及が遅れており、東欧では自動車サプライヤーの近代化に伴い成長しています。
中東・アフリカおよび南米 IoT ゲートウェイ市場
中東・アフリカは合計7%のシェアを保有しています。アラブ首長国連邦およびサウジアラビアは、数千台のゲートウェイが自律モビリティとエネルギー管理を支える大型プロジェクトに資金を投じています。南米は灌漑およびスマートメーター向けにLoRaWANを採用していますが、経済的な逆風が広範な普及を妨げています。

規制環境
IoTゲートウェイのコンプライアンスは、無線およびEMC規則に加えて、サイバーセキュリティの基本要件によってますます形作られている。米国では、CISAが2026年2月に連邦文民機関向けに拘束的運用指令26-02を発行し、資産インベントリ、パッチ適用の頻度、およびゲートウェイを含むことが多いサポート終了エッジデバイスの廃止に関する要求を強化した。NISTも2026年4月にIR 8259r1でIoT製品メーカー向けガイダンスを更新し、安全な開発、脆弱性対応、およびライフサイクルサポートの実践を強化し、これがゲートウェイベンダー要件に反映されている。
地域別では、規格および適合性制度が市場投入までの時間やBOMの決定に影響を与え続けている。インドの電気通信工学センター(TEC)は2026年6月に改訂版IoTゲートウェイ規格(TEC 24492607)を通知し、FCC Part 15(米国)やEU RED(2014/53/EU)といった既存要件に加えて、ゲートウェイ認証のための特定の国内基準を追加した。欧州では、EUサイバーレジリエンス法(CRA)が、コネクテッド製品に対するセキュア・バイ・デザインおよびセキュア・バイ・デフォルトの要求水準を高めており、ゲートウェイサプライヤーは、規制対象の企業および公共部門の調達へのアクセスを維持するために、セキュアブート、署名付きアップデート、脆弱性開示プロセスの強化を進めている。
バリューチェーン分析
IoTゲートウェイのバリューチェーンは、半導体ベンダーが供給するシリコンおよび接続性の構成要素(プロセッサ、接続性IC、セルラーモジュール、セキュリティエレメント)から始まり、次にコンピュート、マルチ無線接続性、および強化されたエンクロージャをDINレール、組み込み、堅牢な屋外向けフォームファクターに統合するゲートウェイOEMおよび産業用コンピュータメーカーへと移行する。エッジオーケストレーションおよびデバイス管理スタックを含むプラットフォームおよびソフトウェア層は並行したバリューストリームを形成し、展開は一般にクラウド隣接ランタイム(例えば、産業エッジ環境でのAWS IoT Greengrass)およびセキュア・バイ・デザインの要求に合わせたセキュリティコンポーネントを中心に標準化されている。
市場参入の方法は通常、直接企業販売(大規模製造業、公共事業、医療ネットワーク)、チャネルパートナーおよびディストリビューター、そしてゲートウェイをセクター別プロトコル(Modbus、OPC UA、MQTT)およびコンプライアンス制約に適合させるシステムインテグレーターを組み合わせる。展開後は、ライフサイクル管理、OTAパッチ適用、およびセキュリティ監視が調達判断にますます影響を与えている。これは、米国連邦指令および2026年に更新されたNISTガイダンスに反映されたより厳格なパッチおよびサポート終了管理に対応するため、政府機関や規制対象産業がこれらの要素を重視するようになっているためである。これにより、複数年サイクルにわたりフリートを認証、更新、サポートしつつ、マルチ無線コンポーネントスタック全体で供給の継続性を維持できるベンダーの立場が強化される。
競合状況
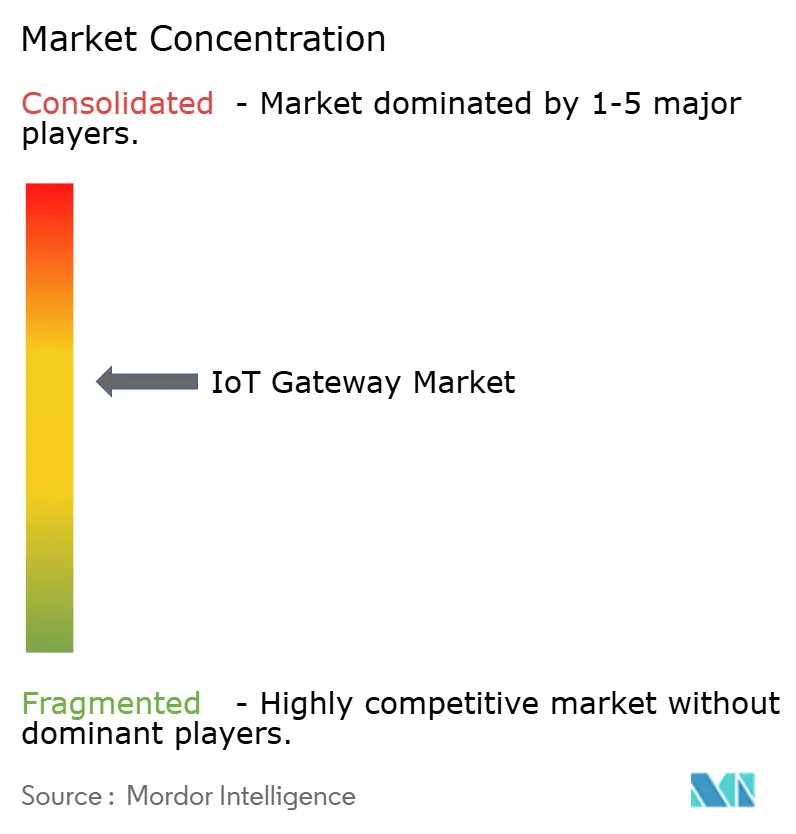
IoTゲートウェイ市場は、上位10社のサプライヤーが合算収益の大部分を支配しており、適度に断片化しています。Cisco、Advantech、Dell Technologiesは既存のネットワーキングポートフォリオを活用してエッジハードウェアをアップセルし、Intel、Qualcomm、NXPはOEMの市場投入期間を短縮するリファレンスデザインを提供することで垂直統合を進めています。SiemensやABBなどの産業オートメーションの老舗企業はゲートウェイロジックをPLCに組み込み、IoTを独立したSKUではなく機能として位置付けています。Huawei、Nokia、Ericssonはゲートウェイを5Gインフラ案件に結びつけ、無線、コア、エッジを単一契約でバンドル提供しています。
ヘルスケアは米国食品医薬品局(FDA)承認のデータパスを必要とするため、Digi Internationalは4億USDのリモート患者モニタリングニッチをターゲットとした医療保険の相互運用性と説明責任に関する法律(HIPAA)準拠のゲートウェイを発売しました。石油・ガスはATEX認定エンクロージャを要求するため、競合は堅牢専門業者に限定されています。Samsaraのようなスタートアップはミドルウェアをハードウェアから切り離し、顧客がコンテナ化されたワークロードを無線で読み込めるようにしています。IEC 62443義務付けは、セキュアブートやランタイム整合性チェックを欠くサプライヤーを排除し、新規参入者の参入障壁を高めています。
IoTゲートウェイ産業リーダー
Cisco Systems, Inc.
Advantech Co., Ltd.
Microchip Technology Inc.
Huawei Technologies Co., Ltd.
Dell Technologies Inc.
- *免責事項:主要選手の並び順不同
IoT ゲートウェイ市場
- Cisco Systems, Inc.
- Advantech Co., Ltd.
- Dell Technologies Inc.
- Microchip Technology Inc.
- Huawei Technologies Co., Ltd.
- Hewlett Packard Enterprise Development LP
- Samsara Inc.
- Eurotech S.p.A.
- ADLINK Technology Inc.
- Kontron AG
- Intel Corporation
- Siemens AG
- NXP Semiconductors N.V.
- Texas Instruments Incorporated
- Sierra Wireless, Inc.
- AAEON Technology Inc.
- Moxa Inc.
- Digi International Inc.
- Schneider Electric SE
- ABB Ltd.
- Qualcomm Incorporated
- Thales Group
- Telit Cinterion Ltd.
- Red Hat, Inc.
- Nokia Corporation
- Ericsson AB
- Cradlepoint, Inc.

市場機会と将来展望
セキュア・バイ・デザインのゲートウェイポートフォリオは、購入者がEU CRAの要求事項および産業用IEC 62443主導のセキュリティ要件を具体的な調達基準に変えつつあるため、目に見えるホワイトスペア領域となっている。これにより、CRA対応として位置付けられ、セキュアブート、署名付きアップデート、および制御された脆弱性対応を中心に構築された製品に余地が生まれている。Advantechが2026年に発表した、NVIDIA JetsonにSecEdgeテクノロジーを搭載したCRA対応のセキュアエッジAI構成も、差別化が接続性を超えて、コンプライアンスに整合したセキュリティアーキテクチャおよび管理されたライフサイクルツールへと移行していることを示している。
エコシステム主導のスケーリングは、もう一つの機会である。展開プログラムには通信事業者、デバイスメーカー、アプリケーションパートナーが関与し、特に地域の分断がロールアウトを遅らせるLPWANおよびセルラーバックホールの用途において顕著である。Netmoreのパルス・パートナー・プログラム(2026年2月開始)やSequansパートナーネットワークといった活発なパートナープログラムは、ベンダーが構造化されたエコシステムを使ってソリューションの認定を加速し、認証済みモデムオプション、eSIMプロビジョニング、マルチプロトコル相互運用性を必要とするゲートウェイの統合の摩擦を減らしていることを示している。同時に、インドのTEC IoTゲートウェイ改訂(2026年6月)のような国内規格の更新は、地域固有の準拠SKUおよび現地認証サポートの需要を生み出し、確立されたテスト、ラベリング、文書化のワークフローを持つサプライヤーおよびインテグレーターに有利に働く。
Recent Industry Developments in IoT ゲートウェイ市場
- 2026年7月:Microchip Technology Inc.は、産業用IoT展開の効率化を目的とした新しい90WパワーオーバーイーサネットPoEソリューションを発表した。このPoEアップグレードにより、ゲートウェイおよび周辺機器へのエッジ電力供給が強化され、エッジでのより高密度なセンサー展開やカメラ配置が可能になる。
- 2026年2月:Cisco Systems Inc.は、AT&TのSAコアとCiscoのMobility Services Platformを統合した、5Gスタンドアロンネイティブ対応のIoTプラットフォームの商用化を発表した。これにより、5G SAがIoTゲートウェイ管理と直接統合され、産業用ゲートウェイに対して確定的でキャリアグレードの接続性が実現される。
- 2026年2月:Cisco Systems Inc.は、eSIMおよび5G対応ソリューションによるIoT接続性の強化に向けて、AT&Tとの協業を発表した。この取り決めにより、大規模展開におけるゲートウェイの安全なプロビジョニングおよびスケーラブルな管理が強化される。


IoT ゲートウェイ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、IoTゲートウェイ市場は、IoTデバイスおよびセンサーをネットワークまたはクラウドに接続し、データルーティング、プロトコル変換、エッジ処理、およびデバイス接続管理をサポートするハードウェアおよびソフトウェアから生じる収益として定義される。
対象範囲の除外事項:本市場規模には、IoTゲートウェイ機能を果たさない汎用エンタープライズルーターおよびスイッチ、ならびにゲートウェイ製品として出荷されない純粋なクラウドIoTプラットフォームは含まれない。
セグメンテーション概要
- コンポーネント別
- プロセッサ
- センサー
- メモリおよびストレージデバイス
- コネクティビティIC
- ロジック・ASIC
- 電力管理およびその他のコンポーネント
- エンドユーザー産業別
- 産業・製造
- 自動車および輸送
- ヘルスケアおよびライフサイエンス
- コンシューマーエレクトロニクスおよびスマートホーム
- エネルギーおよびユーティリティ
- 銀行・金融サービス・保険(BFSI)
- 石油・ガス
- 小売・ホスピタリティ
- 航空宇宙・防衛
- 農業・スマートファーミング
- 用途別
- エッジAIおよびアナリティクス
- リモートモニタリングおよびテレメトリー
- 予知保全
- セキュアコネクティビティ管理
- プロトコル変換ゲートウェイ
- 導入環境(フォームファクター)別
- DINレール・ガイドレール
- 壁掛け・キャビネット
- 組み込み・ボードレベル
- 堅牢な屋外
- ポータブル・モバイル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦(UAE)
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模、および検証
デスクリサーチ
デスクリサーチは、市場の外枠を設定し、設置ベースの成長および新規展開に関する想定の初版を構築するために使用される。主に、ITUの接続性指標、OECDのデジタル経済統計、NISTのサイバーセキュリティガイダンス(共通セキュリティ要件について)、およびIEEEやIETFなどの標準化団体といった、ゲートウェイ導入に影響するプロトコルおよびネットワーキングの方向性を理解するための公的および公式な情報源に依拠している。
また、企業の開示資料、決算説明会でのコメント、および製品ドキュメントを確認し、典型的な価格設定ロジックおよびゲートウェイ機能のバンドル方法を把握している。貿易および製造の指標を照合するために、UN Comtradeや税関発表などの情報源、および産業オートメーション、エネルギー、スマートビルディング展開に関する報道および業界団体の最新情報を使用している。必要に応じて、企業財務情報、出荷および貿易の可視性、特許データベースの有償サブスクリプションを使用し、技術の方向性を検証している。これらのデスクリサーチ資料は網羅的なものではなく、データポイントの収集、検証、明確化のために他にも多くの公的情報源が使用されている。
一次インタビューおよび調査
一次調査は、デスクモデルでは明確に示せない事項、特にどのゲートウェイ機能に対して費用が支払われているか、典型的なユニット対プロジェクトの比率がどのようになっているか、および展開環境によって価格がどのように変動するかを確認するために使用される。主要な需要地域全体で、プロダクトリーダー、ソリューションおよびチャネル担当者、および運用管理者を混合したグループに聞き取りを行い、市場総計を確定する前に、導入、更新サイクル、およびエッジコンピューティングニーズに関する想定を確認し調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | CXO:13% | APAC:51% |
| ミドルティア:49% | 機能/事業部門リーダー:32% | EMEA:31% |
| 中小プレイヤー:17% | マネージャー:55% | 米州:18% |
市場規模および予測
市場規模の算出は、トップダウンの需要プールから始まり、接続エンドポイントの成長およびネットワーク近代化の指標が、用途および環境別の予想されるゲートウェイ展開に変換される。そこから、予想されるユニット数量が混合価格帯と組み合わされ、総計は構成の組み合わせ、セキュリティ機能、およびエッジコンピューティング要件に関するインタビューからの入力を用いて調整される。
モデルの精度を保つため、ゲートウェイ製品の収益開示のサンプリング、プロジェクト規模に関するチャネルからのフィードバックの使用、および用途別のASP(平均販売価格)×数量のクロスチェックの実施といった、選択的なボトムアップチェックによってこれを裏付けている。特に重要な入力要素には、エンタープライズエッジコンピューティングの普及、産業オートメーションの投資サイクル、遠隔拠点でのセルラーおよびイーサネットの普及、施設タイプ別の典型的なデバイス対ゲートウェイ比率、およびセキュリティアップデートや接続性アップグレードに関連する更新サイクルが含まれる。直接的な値が欠落している場合は、代替指標(拠点数や機器密度など)を使用してギャップを埋め、それを一次調査回答者と再検証して妥当性を確認している。
予測は、デバイス成長、エッジ分析の導入、および接続性アップグレードに関するトレンドラインに支えられたシナリオ分析を用いて構築され、その後、インタビュー対象者が言及したマクロ支出の指標に対してストレステストされる。予測が短期的な展開タイミングの変化に対応できるよう、いくつかのシナリオが維持されている。
データ検証および更新サイクル
検証は、モデル化された総計を、出荷指標、プロジェクトパイプラインに関するコメント、およびインタビューから得られた導入基準といった独立したチェックと三角検証することによって行われる。外れ値はフラグが立てられ、実際の需要要因では説明できない急上昇を示す地域、産業、または展開環境については、想定が再検討される。
承認前に、モデルは複数段階のアナリストレビューを経る。これには、数量、価格、成長率にわたる内部整合性チェック、および主要パラメータに変動が見られた場合の対象を絞った再接触プロセスが含まれる。レポートは毎年更新され、主要な出来事が導入または価格に大きな影響を与える場合には中間更新が行われる。提供直前には最終レビューが行われ、クライアントには入手可能な最新の見解が提供される。
Mordor IntelligenceのIoTゲートウェイ市場規模と他の公表推定値との比較
IoTゲートウェイ市場規模に関する公表数値は、同じものを測定しているように見えても、大きく異なることがある。この違いは通常、何がゲートウェイとしてカウントされるか、ソフトウェアおよびサービスが含まれるかどうか、および基準年のタイミングと通貨換算がどのように処理されるかに起因する。
一部の外部推定値は、IoTノード、モジュール、またはより広範なネットワーキング機器といった隣接カテゴリーを総計に組み込んでおり、これが値を急速に押し上げることがある。Mordor Intelligenceの推定では、専用のIoTゲートウェイ製品およびゲートウェイ機能に関連するソフトウェア収益のみがカウントされ、公表される総計は最新の検証パスにより2026年基準に更新されている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.49 B (2026) | |
| 業界誌A | USD 1.99 B (2024) | より早い基準年を使用し、通常はハードウェアのみのゲートウェイ販売を重視しているため、ソフトウェアが有効化するエッジ機能や、より新しいセキュリティ主導のアップグレードを過小に計上する可能性がある。 |
| 業界調査概要B | USD 10.48 B (2024) | より広範な製品範囲を適用しているように見え、カテゴリーが明確に分離されていない場合に総計を膨らませる、IoTゲートウェイ以外の隣接するエッジ接続製品を含んでいる可能性がある。 |
表に見られるばらつきは、主に対象範囲およびタイミングの選択によって説明され、次いで産業用途と商業用途の展開にわたって価格がどのように混合されるかによる。対象範囲を明確なゲートウェイ機能に限定し、実際の購入者およびチャネルからのフィードバックを用いて導入および価格を検証することで、最終的な数値は毎年見直すことができる実用的な入力に追跡可能な状態を保っている。


レポートで回答される主要な質問
2031年のIoTゲートウェイ市場の予測値は?
IoTゲートウェイ市場は2031年までに45億1,000万USDに達すると予測されており、2026年から2031年にかけて12.61%のCAGRを反映しています。
2031年に向けてIoTゲートウェイが最も急速に成長する地域はどこですか?
アジア太平洋地域は13.66%のCAGRが予測されトップとなっており、大規模なNB-IoTスマートメータープログラムと5Gプライベートネットワークの急速な採用が牽引しています。
IoTゲートウェイにおいて最も高い成長勢いを示す産業セクターはどれですか?
ヘルスケアは12.98%のCAGRで進展しており、病院および在宅ケア環境で償還可能なリモート患者モニタリングが拡大しています。
5G RedCapはゲートウェイ採用にどのような影響を与えますか?
5G RedCapは完全5Gよりも低消費電力で150 Mbpsのスループットを実現し、ロジスティクスや製造業における中帯域幅ゲートウェイ向けのセルラーバックホールを経済的に実現します。
堅牢な屋外ゲートウェイが注目される理由は何ですか?
ユーティリティ、石油・ガス、輸送機関は−40°C~+75°Cに耐えるIP67定格エンクロージャを必要とするため、堅牢なモデルの13.33%のCAGRが見込まれています。
最終更新日:



