
インドバッテリー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
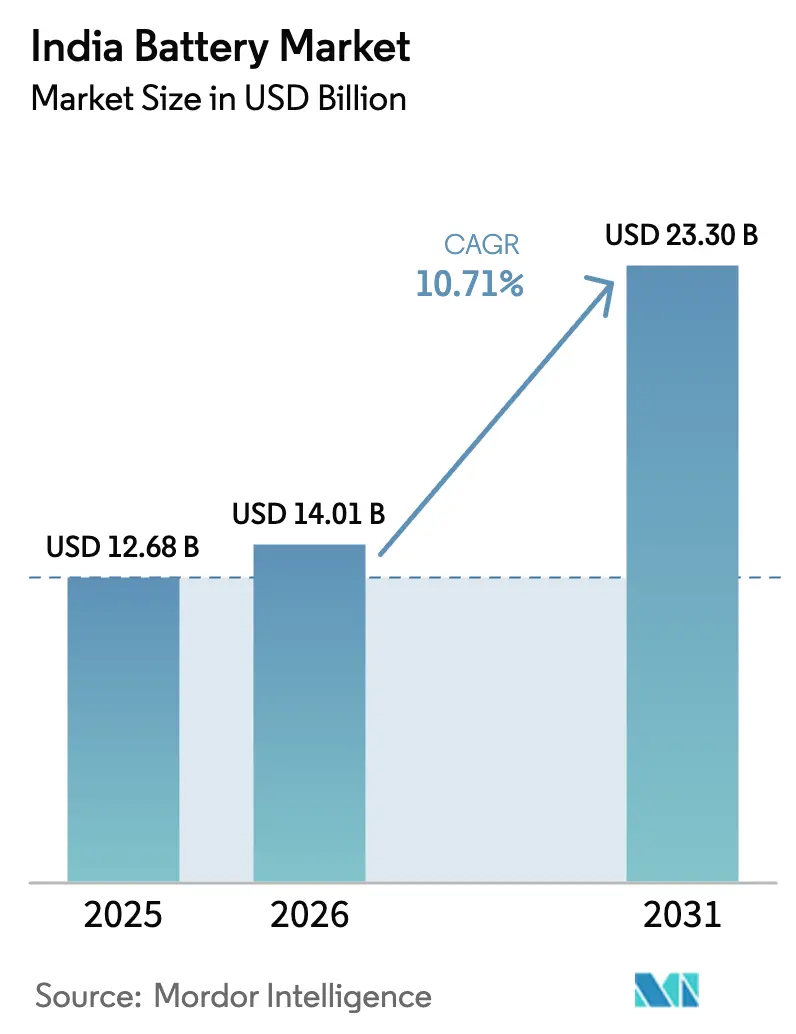
| 基準年の市場規模 (2025) | 12.68 十億米ドル |
| 市場規模 (2026) | 14.01 十億米ドル |
| 市場規模 (2031) | 23.30 十億米ドル |
| Growth Rate (2026 - 2031) | 10.71 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドバッテリー市場分析
インドバッテリー市場規模は、2025年の126億8,000万米ドルおよび2026年の140億1,000万米ドルから2031年までに233億米ドルへと拡大し、2026年から2031年にかけて年平均成長率10.71%を記録する見込みです。
成長は、二輪車および三輪車の急速な電動化、先進化学電池(ACC)向け生産連動型インセンティブ(PLI)制度の下でのギガファクトリー投資、ならびに通信および データセンターのバックアップセグメントからの需要急増によって牽引されています。世界的なリチウムイオンパック価格の低下、州レベルの財政的インセンティブ、および鉛酸からリチウムイオンへの技術移行が回収期間を短縮し、国内セルサプライヤーにとって対応可能なユースケースを拡大しています。一方、インドバッテリー市場は化学ポートフォリオを多様化しており、固体電池、ナトリウムイオン、およびLFPラインがパイロットから商業規模へと移行し、重要鉱物へのエクスポージャーを軽減し熱安全性を向上させています。Ola Electricが自社製4680円筒形セル生産を稼働させ、レガシーリーダーのExide IndustriesおよびAmara Rajaがリチウムイオンユニットへの設備投資を振り向けるなど、競争の激しさは垂直統合に向けてシフトしています。
主要レポートのポイント
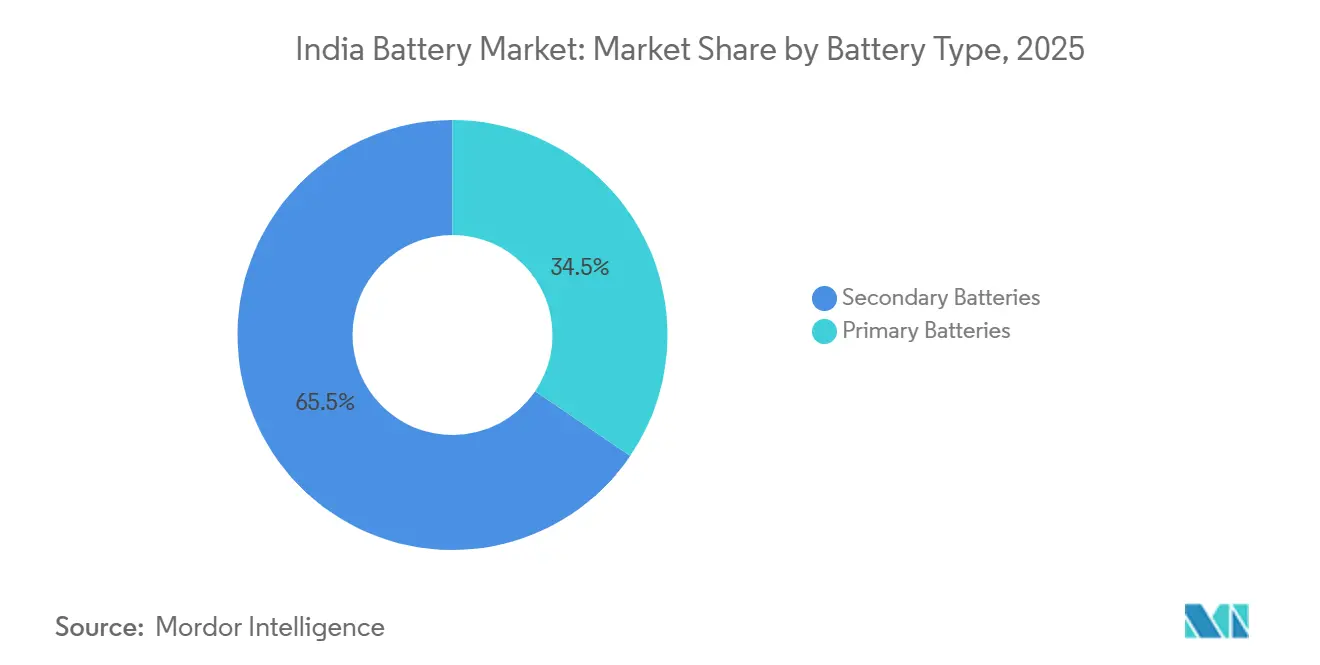
- バッテリータイプ別では、二次電池が2025年に65.5%の収益シェアをリードし、一次電池を上回る年平均成長率15.9%で2031年まで成長する見込みです。
- 技術別では、鉛酸が2025年のインドバッテリー市場規模の53.2%のシェアを維持し、固体電池は2031年まで年平均成長率33.5%で拡大すると予測されています。
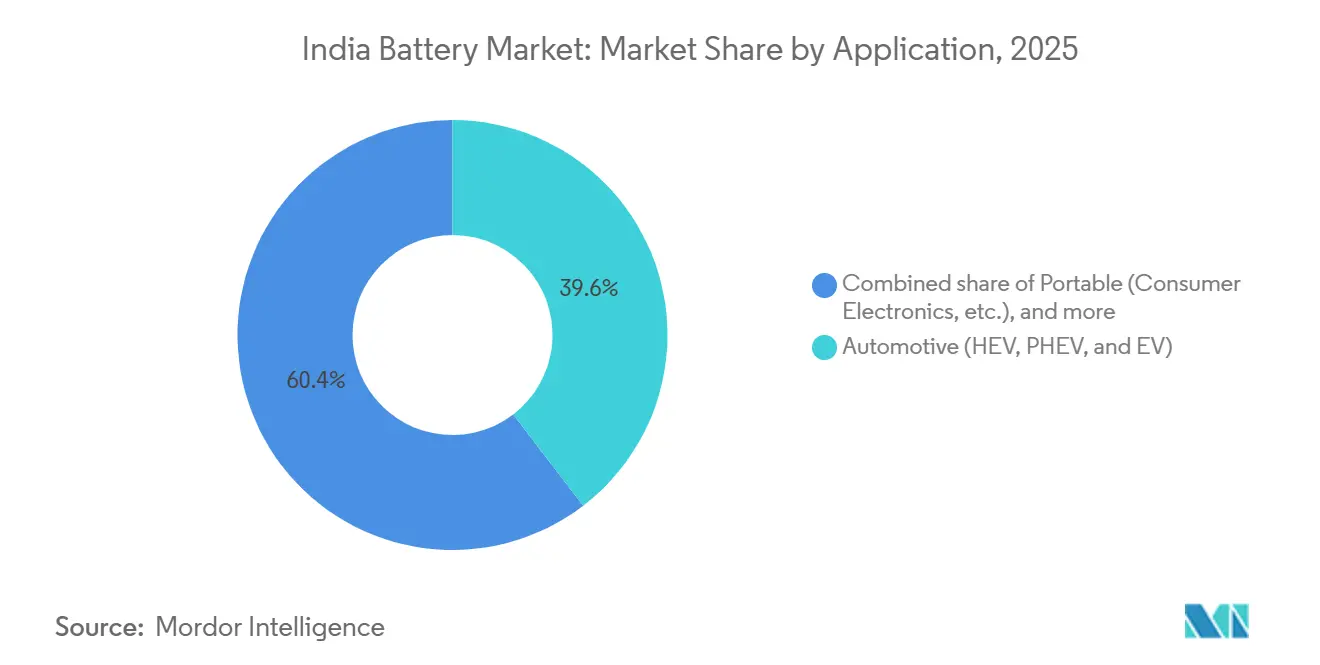
- 用途別では、自動車が2025年のインドバッテリー市場シェアの39.6%を占め、同セグメントは2031年まで年平均成長率15.2%で拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドバッテリー市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府の支援的インセンティブおよび政策 | +2.8% | 全国規模、グジャラート州・マハラシュトラ州・タミル・ナードゥ州での早期効果 | 中期(2〜4年) |
| リチウムイオン電池価格の低下 | +1.9% | 全国規模 | 短期(2年以内) |
| 二輪車・三輪車における急速なEV普及 | +3.2% | 全国規模、バンガロール・デリー・プネーの都市クラスター | 短期(2年以内) |
| 通信・データセンターのバックアップ需要の拡大 | +1.5% | 全国規模、主要都市ハブ | 中期(2〜4年) |
| 国内ギガファクトリーを触媒とするPLI-ACC制度 | +2.1% | グジャラート州、カルナータカ州、タミル・ナードゥ州 | 長期(4年以上) |
| ナトリウムイオンおよび代替化学の台頭 | +0.9% | 全国規模、グジャラート州のパイロットクラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府の支援的インセンティブおよび政策
多層的な財政措置がインドバッテリー市場全体の参入障壁を低下させています。2024年に1兆900億ルピー(13億米ドル)の資金を伴って開始されたPM E-DRIVE制度は、電動救急車および電動トラックへの需要インセンティブを拡大し、以前に160万台の電気自動車を支援したFAME-IIを超えた補助金の地平を広げています。[1]報道情報局、「内閣が先進化学電池(ACC)蓄電池向けPLI制度を承認」、pib.gov.in マハラシュトラ州の2025年EV政策は充電ステーション1基あたり最大10万ルピーの資本補助金を追加し、タミル・ナードゥ州は2030年まで車両税および登録料を免除してフリート転換を加速しています。[2]重工業省、「FAME-II制度パフォーマンスレポート 2024〜25年度」、mhi.gov.in これらのインセンティブはOEMの回収サイクルを短縮し、連邦補助金に州の優遇措置を重ねる州でのギガファクトリー立地を促進しています。その結果、国内の設備容量コミットメントは2025年に68GWhに達し、2024年の発表比40%増となりました。
リチウムイオン電池価格の低下
世界のパック価格は2024年に1kWhあたり115米ドルまで低下し、2026年までに1kWhあたり80米ドルに向かって推移しており、インドのバッテリー市場浸透を歴史的に制約してきたコスト障壁を緩和しています。[3]BloombergNEF、「バッテリーパック価格が1kWhあたり139米ドルに低下」、about.bnef.com Ola Electricは2023年平均比18%低いスポット価格で正極前駆体を調達し、S1スクーターのパックを4万5,000ルピーで小売販売することで、10年間のライフサイクルにわたって鉛酸代替品を下回る価格を実現しています。Exide IndustriesおよびAmara Rajaは2026年後半までに三輪車向けに5万ルピー未満のパックを目標としており、商業フリートにとっての価格変曲点が間近に迫っていることを示しています。投入コストの低下は需要側のインセンティブを強化し、インドバッテリー市場に供給と需要の両面での二重の勢いをもたらしています。
二輪車・三輪車における急速なEV普及
電動二輪車の販売台数は2024〜25年度に114万9,000台に達し、前年比21%増となった一方、電動三輪車は57%急増して15万9,235台となりました。低い初期価格、100キロメートル未満の都市内走行距離、ならびにバンガロール・デリー・プネーにおける充電ネットワークの高密度化が、乗用車を上回るこのアウトパフォーマンスを支えています。Ather Energyの3.7kWh交換可能パックエコシステムは100都市にわたる1,800基の急速充電器に広がり、インフラ密度が航続距離への不安を解消できることを証明しています。デリーのフリート事業者は年間転換率が40%を超え、圧縮天然ガスのオートリキシャと比較して5年間で車両1台あたり12万ルピーの総保有コスト削減を実現しています。二輪車1台あたり2〜4kWh、三輪車は8〜10kWhを必要とし、ギガファクトリーの稼働率を支える予測可能な調達パイプラインを生み出しています。
通信・データセンターのバックアップ需要の拡大
50万基を超える通信タワーが、サイクル寿命が3〜5倍で生涯コストが40%低いリチウムイオンモジュールへとディーゼル発電機から移行しています。Bharti AirtelおよびReliance Jioは2024年に各5kWh定格のリチウムタワーバックアップユニットを8万台発注しました。並行して、AWS、マイクロソフト、およびグーグルがインドでの展開を深めるにつれ、ハイパースケールデータセンター容量は2025年までに2,070MWに達する見込みであり、サイトあたり10〜20MWhのUPS要件をもたらします。産業顧客は熱安定性のためにLFP電池を好み、化学の多様化を広げ、EV特有の需要変動からメーカーを緩衝しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 重要鉱物供給の脆弱性 | -1.4% | 全国規模 | 中期(2〜4年) |
| 未発達なバッテリーリサイクルエコシステム | -0.8% | 全国規模 | 長期(4年以上) |
| BESSの実行可能性を妨げるピーク時間帯の料金上限 | -1.1% | 全国規模、州電力網 | 短期(2年以内) |
| 次世代化学に対するグローバル特許障壁 | -0.6% | 全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
重要鉱物供給の脆弱性
インドバッテリー市場はリチウムおよびコバルトを完全に輸入に依存しており、国内生産者を地政学的ショックにさらしています。炭酸リチウム価格は2024年に1トンあたり1万2,000米ドルまで冷却したものの、長期契約は依然として戦略的備蓄の影響を受ける中国のベンチマークを追跡しています。ジャンムー・カシミールおよびラジャスタン州でのリチウム鉱区の政府入札では、2031年の稼働率での予測需要のわずか3〜4年分に相当する埋蔵量が明らかになりました。コバルトのリスクはより深刻であり、世界供給の70%がコンゴ民主共和国から産出され、手工業的採掘が社会的・供給上の不確実性を高めています。OEMはコバルトフリーのLFP正極へと転換していますが、プレミアムNMC電池は依然として長距離車両に不可欠であり、サプライチェーンの脆弱性が引き続き注目されています。
未発達なバッテリーリサイクルエコシステム
2024年に回収された使用済みリチウムイオンパックはわずか10%にとどまり、2030年に向けた拡大生産者責任(EPR)ガイドライン草案が設定した70%の目標を大きく下回っています。Attero Recyclingの1万2,000トンの湿式製錬施設は、廃棄パックの60%が東南アジアへの輸出のために非公式のスクラップ経路に流れるため、原料不足に悩まされています。非標準化されたパック設計が分解コストを1キログラムあたり22ルピーに押し上げており、これは実行可能な閾値の2倍です。二次利用電池に関する明確な責任規則の欠如が、循環型サプライチェーンへの投資をさらに停滞させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリータイプ別:充電式電池が数量と価値を牽引
二次電池は2025年のインドバッテリー市場シェアの65.5%を占め、自動車の電動化が加速し定置型蓄電が拡大するにつれ、2031年まで年平均成長率15.9%で拡大する見込みです。二次電池のインドバッテリー市場規模は2025年の83億米ドルから2031年までにほぼ180億米ドルへと上昇し、その優位性を確固たるものにすると予測されています。リチウムイオン化学は二次電池収益の42%を占め、鉛酸スターター・ライティング・イグニッションユニットから2,000〜5,000充電サイクルを実現するトラクションパックへのOEM移行によって牽引されています。Ola Electricの5GWhブロックおよびExideの7,000億ルピーのリチウムラインは、充電式電池に向かう資本の流れを体現しています。
一次電池は依然として遠隔センサーおよび医療機器に使用されていますが、ポータブル電子機器メーカーが統合型リチウムポリマーモジュールを採用するにつれ、年率3.2%の成長にとどまる見込みです。ニッケル水素パックは優れた高温耐性のため、トヨタのカムリなど一部のハイブリッド車に引き続き使用されています。[4]Toyota Kirloskar Motor、「ハイブリッド車技術概要」、toyotabharat.com インド標準局がカドミウム制限を強化した後、ニッケルカドミウムの使用は縮小しています。フローおよびナトリウム硫黄技術は系統プロジェクトでパイロット段階にありますが、高い資本コストがニッチな位置づけに留めています。
注記: 各セグメントのシェアはレポート購入後に入手可能です


技術別:鉛酸の既存優位性と固体電池の破壊的革新
鉛酸は2025年に53.2%のシェアを維持しており、これはExideおよびAmara Rajaの全国ディーラーネットワークによってサービスされる自動車SLIおよびUPS用途への定着によるものです。しかし、2022年から2024年の間に熱暴走に関連した47件のEV火災という安全インシデントが、先進化学への消費者の選好を高めています。エネルギー密度が400Wh/kgを超え不燃性電解質を持つ固体電池は、低い基盤からではあるものの年平均成長率33.5%で成長すると予測されています。Log9のグラフェン強化準固体プロトタイプはフリート事業者向けに15分充電を可能にし、Reliance New Energyは固体電池コストが1kWhあたり8,000ルピーを下回るまでの過渡的ステップとしてナトリウムイオンを位置づけています。
リチウムイオンは2025年に38%のシェアを保持し、航続距離重視のスクーター向けNMC 811正極とコスト重視の二輪車および定置型蓄電向けLFPに分かれています。Ola Electricの4680円筒形セルアーキテクチャは260Wh/kgを達成し、S1 Proスクーターで181キロメートルの航続距離を実現しています。アルミニウム空気やリチウム硫黄などの新興化学は合計で1.8%のシェアを保有していますが、商業化前検証に5億ルピーを充当した変革的モビリティおよびバッテリー蓄電に関する国家ミッションの下で不均衡に多くの研究開発資金を集めています。
用途別:自動車の電動化が需要を支える
自動車用電池は2025年の価値の39.6%を占め、主に二輪車および三輪車の電動化によって牽引され、2031年まで年平均成長率15.2%で進展すると予測されています。自動車用途のインドバッテリー市場規模は予測期間中にほぼ3倍になる見込みであり、PM E-DRIVEの下での強固な補助金支援を反映しています。電動スクーター1台あたり最大4kWh、三輪車は8〜10kWhを必要とし、乗用車の普及に関わらずセル需要を支えています。
産業セグメント(動力用、通信バックアップ、データセンターUPS)は2025年に34%のシェアを保持しました。AirtelおよびJioなどの事業者は2024年に8万台のタワーバックアップ電池を交換し、交換サイクルを10年に一度に短縮しました。ポータブル電子機器が18%を追加し、電動工具およびSLI電池が残りを占めました。多様化した需要の流れはサプライヤーを単一用途の低迷から守り、インドバッテリー市場における主要な回復力要因となっています。
注記: 各セグメントのシェアはレポート購入後に入手可能です
地域分析
グジャラート州、マハラシュトラ州、カルナータカ州、およびタミル・ナードゥ州が2025年の設備容量の72%を集中させており、これは輸入炭酸リチウムへの港湾アクセスおよび資本集約型ギガファクトリーへの州補助金を反映しています。グジャラート州はReliance社のジャムナガル複合施設を擁し、2028年までに10GWhのナトリウムイオンおよびリチウムイオンラインを統合する予定です。タミル・ナードゥ州は電力税免除および15%の資本補助金を背景に、Ola Electricの最初の5GWh施設およびHyundai Global MotorsのPLI配分を確保しました。カルナータカ州のバンガロール・マイソール回廊は、高度技術労働力への近接性を活かしてLog9、Ather Energy、およびTata AutoCompの研究開発ハブとなっています。
マハラシュトラ州のEV政策は州購入における電気自動車比率25%を義務付け、ExideのプネーラインおよびAmara Rajaのチャカンプロジェクトへの需要を固定しています。北部州(ウッタル・プラデーシュ州、ハリヤーナー州、デリー)は、AmazonおよびFlipkartが4万5,000台の電動配送車両を使用するeコマースのラストマイルフリートに支えられ、消費の18%を占めています。東部および北東部地域は、充電インフラの希薄さと低い可処分所得のため、普及率が6%にとどまっています。ジャンムー・カシミールおよびラジャスタン州の潜在的埋蔵量は2028年以降に採掘関連クラスターを生み出す可能性がありますが、商業的実行可能性は資源確認を待っています。
規制環境
インドの電池規制は、電池廃棄物管理規則(Battery Waste Management Rules)およびその後の改正のもとで、中央汚染防止委員会(CPCB)のEPRポータルを通じて運用される拡大生産者責任(EPR)を基盤としている。2024年の電池廃棄物管理(改正)規則では、EPR証書(環境補償に連動)に対するCPCB設定の価格下限・上限が導入された。続く2025年の電池廃棄物管理(改正)規則では、生産者登録およびトレーサビリティのためのバーコードまたはQRコードに基づく識別を認めることで、コンプライアンスの仕組みが精緻化された。
製品の安全性および性能に関するコンプライアンスも、インド規格局(BIS)を通じて強化されている。BISはIS 16270:2023(太陽光発電用二次電池・蓄電池)の改正第1号の実施に関するガイダンスを発行し、既存ライセンス保有者に対して2025年12月8日を義務的実施期限とした。これは屋上太陽光、通信バックアップ、定置型蓄電の各チャネルに供給するサプライヤーに影響する。並行して、BIS ETD 52のもとでの規格開発には、再利用電池を使用した電池エネルギー貯蔵システム(BESS)を対象とするIS 19143(第4部/第4節):2025が含まれる。MNREの政策対応としては、BESS向け実行可能性ギャップ資金(VGF)枠組みの2025年更新、および再生可能エネルギー電池と太陽光発電における循環性に焦点を当てたMNREイノベーションチャレンジ公募(2025年6月16日)が挙げられる。
競争環境
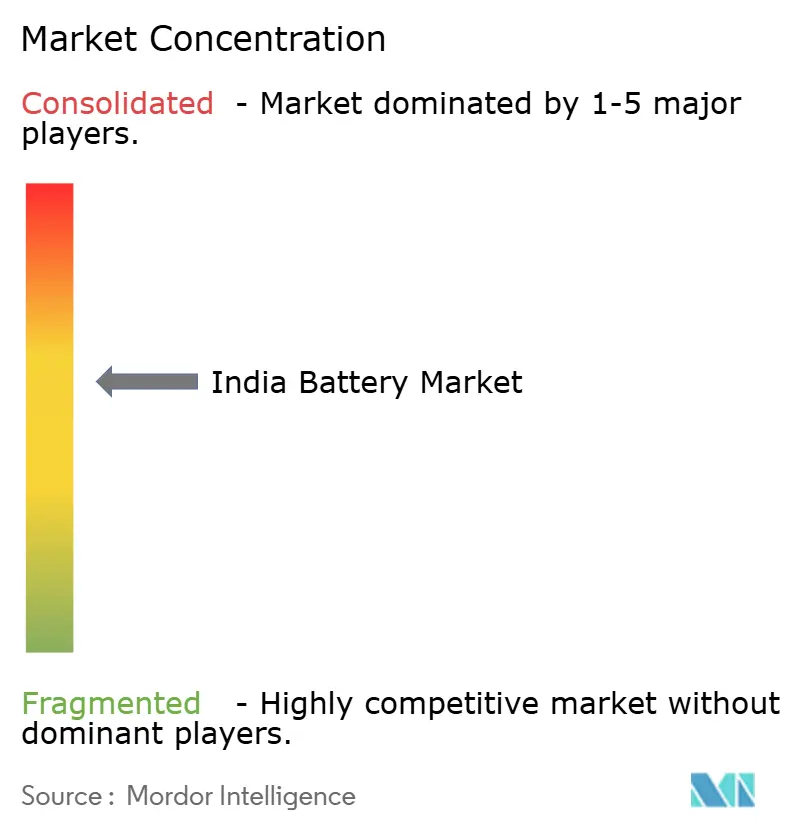
上位5社(Exide Industries、Amara Raja Energy & Mobility、Luminous Power Technologies、Ola Electric、およびReliance New Energy)が2025年収益の約58%を保持しており、インドバッテリー市場は中程度の集中プロファイルを示しています。ExideおよびAmara Rajaは1万2,000社のディーラーネットワークを通じて鉛酸マージンを守りながら、設備投資の25〜35%をリチウムイオン拡張(それぞれ2028年までに12GWhおよび16GWh)に充当しています。Ola Electricの垂直統合はパックコストを12〜15%削減し、新型スクーターモデルの開発リードタイムを短縮しています。
Reliance New EnergyはFaradion社の知的財産を活用してナトリウムイオン定置型システムへと多様化し、親会社のキャッシュフローを活用して再生可能エネルギー投資と連動してジャムナガルの生産を拡大しています。Luminous PowerおよびSu-Vastikaは住宅用蓄電に注力しており、これは第2層都市での屋上太陽光普及が進むにつれて新たなホワイトスペースとなっています。リサイクル専門企業のLohum社およびAttero社は、EPR規則が施行可能になった際に鉱物クレジットを獲得すべく位置づけを進め、OEMと提携してクローズドループソリューションを提供しています。
戦略的には、各プレーヤーがサービスとしての電池モデルを試験しています。Ather Energyのバンガロール交換ネットワークは1日8,000件のトランザクションを処理し、2026年までに200ステーションを目指しており、製品販売からエネルギー供給モデルへの転換を示しています。特許出願は2024年に34%増加し、Log9およびReliance主導で、組み立てから国内知的財産創出へのシフトを示しています。
インドバッテリー産業リーダー
Exide Industries Ltd
Luminous Power Technologies Pvt. Ltd.
HBL Power Systems Ltd
TATA AutoComp GY Batteries Pvt. Ltd.
Amara Raja Energy & Mobility Limited
- *免責事項:主要選手の並び順不同

市場機会と将来展望
国内セル・パック製造の拡大は、急速に進展するモビリティの電動化と並んで、政策に支えられた需要基盤によって推進されている。すなわち、先進化学電池(ACC)蓄電に関する国家プログラムと、グリッド規模蓄電への中央政府の支援である。重工業省が運営するACCプログラムは、1,810億ルピーの奨励予算を持ち、50GWhのACC製造と5GWhのニッチACC技術をカバーする。また、現地化要件(2年以内に国内付加価値25%、5年以内に60%)と、確約された生産能力1GWhあたり最低22.5億ルピーの投資基準を設定している。この構造は、部材(電極、セパレーター、電解液、BMS、パック筐体)の現地化、およびOEMやシステムインテグレーターが付加価値基準を満たすのを支援する受託製造モデルにおいて、空白領域を生み出している。
定置型分野では、インド政府が2つの実行可能性ギャップ資金(VGF)制度(2024年3月分および2025年6月分)を運用しており、約43GWhのBESSを支援し、グリッドおよび商業用UPS用途で使われるLFPその他の熱的安定性の高い化学組成の調達計画を整合させている。企業の動向は、この機会が生産能力の確約や拠点選定に転化していることを示している。Waaree Energiesは、アンドラ・プラデーシュ州ランビリにおいて統合型16GWhリチウムイオンギガファクトリー計画を発表し(2026年2月)、Tata Group(Agratas)はグジャラート州サナンドにおける第一期20GWhの建設進捗を確認した(2026年4月)。Reliance Industriesもまた、電池・セル製造の目標を120GWhに引き上げており、ジャムナガルのBESS・セルギガファクトリーの第一期40GWhは2026年内の商業運転開始に結び付けられている。これは再生可能エネルギー拠点周辺での集積を強化し、ギガファクトリーの立ち上げに関わるEPC、試験、認証、現地サプライチェーンパートナーに対する近期的な需要を支えている。
最近の業界動向
- 2026年5月:Exide Industriesは、インドにおけるリチウムイオンセル製造プログラムのため、Exide Energy Solutions Limited(EESL)への投資コミットメントを増額した。この追加資金は、国内セル製造の規模拡大に向けた構築と体制整備を支援し、EVおよび定置用途における輸入セルへの依存からの重要な転換を意味する。
- 2025年5月:Amara Raja Energy & Mobilityは、テランガーナ州の産業パーク内でGiga Factory-1の建設を開始した。現地での実行開始により、同社は計画段階から生産能力構築段階へ移行し、EV OEMおよび定置型蓄電インテグレーター向けのインド国内供給の選択肢を強化する。
- 2024年8月:Amara Raja Energy & Mobilityは、テランガーナ州ディヴィティパリーに建設予定のギガファクトリーからNMCおよびLFPリチウムイオンセルを開発・供給するため、Ather Energyと覚書(MoU)を締結した。この提携により、確立された電池メーカーと大手二輪車EV企業が結びつき、長期的な引き取りと化学組成の多様化に必要な需要のつながりが強化される。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査手法において、インドの電池市場は、モビリティ、産業用電源、家庭用機器などの一般的な最終用途にわたり、一次・二次の化学組成を含め、インド国内で供給される電池から得られる収益を対象とする。
対象範囲の除外事項:電池充電器、パワーエレクトロニクス(インバーターおよびコンバーター)、および完成ソリューションとして価格設定・販売される独立型エネルギー貯蔵システムは、電池自体に明確に帰属する価値がない限り除外される。
セグメンテーション概要
- バッテリータイプ別
- 一次電池
- 二次電池
- 技術別
- 鉛酸
- リチウムイオン
- ニッケル水素
- ニッケルカドミウム
- ナトリウム硫黄
- 固体電池
- フロー電池
- 新興化学
- 用途別
- 自動車(HEV、PHEV、およびEV)
- 産業用(動力用、定置型(通信、UPS、ESSなど))
- ポータブル(民生用電子機器など)
- 電動工具
- SLI
- その他の用途
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要シグナルと価格背景に関する簡潔な事実基盤の構築から始まる。車両電動化に関する重工業省の発表、NITI Aayogおよび政府の政策文書、グリッドおよび蓄電関連の背景を示す中央電力庁および電力省の発行物、産業・消費需要に影響を与える中央統計局のマクロ指標といった公的資料を参照する。
輸入、国内製造、コスト要因の実情を把握するため、貿易・関税統計や通知、該当する場合のBIS規格および更新情報、化学組成の変化や安全要件を論じる技術論文・雑誌も確認する。企業の年次報告書、投資家向け資料、信頼性のある経済紙は、生産能力計画や製品構成に関する説明を相互確認するために用いられる。一部の工程では、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、出荷単位の輸出入データを用いて、方向性のある傾向を検証する。これらのデスクソースは例示に過ぎず、データ収集および内容確認のために他多数の公的資料や参考文献が参照された。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは明確に判断できない前提、特に実現価格、製品構成の変化、調達サイクルを検証するために用いられる。モビリティ、産業用バックアップ、機器エコシステムにわたるメーカー、流通業者、OEM・インテグレーター側関係者、大口購買者と対話を行い、インド国内で回答に大きなばらつきが見られた点について再確認を行った。
一次調査フィールドワーク回答者の分布
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| 上位層:30% | 経営幹部(CXO):14% |
| 中位層:53% | 機能・事業部門リーダー:42% |
| 中小規模企業:17% | マネージャー:44% |
市場規模算定と予測
規模算定は、主要な電池使用分野におけるインド特有の導入・買い替えシグナルから需要プールを再構築し、価格および構成の前提を用いて収益に変換するトップダウン手法から始まる。実務上、このモデルは車両電動化の勢い、SLIの買い替えサイクル、稼働率要件に紐づく産業用バックアップ需要、機器出荷動向、鉛蓄電池とリチウムイオン(および規模の小さい新興化学組成)との構成比の変化といった指標に依拠している。
マクロ的な見通しを設定した後、チャネルからのフィードバックによるサンプルベースの平均販売価格×数量チェック、サプライヤー収益の妥当性確認、特定の化学組成における輸入依存パターンに対する抜き取り確認など、選択的なボトムアップ推計を用いて総額を裏付ける。予測にあたっては、政策の方向性と製造発表を反映したベースケースを用いたシナリオ分析を行い、タイミングリスク、価格正常化、代替動向に関する一次調査のフィードバックを踏まえて調整する。ボトムアップの検証経路が不完全な場合は、類似の用途に基づく保守的な充足率を用いてギャップを処理し、その後、全体的な需要指標と照合して最終的な曲線が現実的な範囲に収まるようにする。
データ検証と更新サイクル
検証は複数回のパスを通じて行われ、モデルの出力結果は、導入速度、買い替え強度、化学組成ごとの単位あたり想定価格といった独立したシグナルと比較される。異常値は特定され、その背後にある前提が見直された後、モデルは再実行され、承認前に再度レビューされる。
レポートは年次で更新され、主要な政策変更、急激な原材料価格の変動、大規模な生産能力の立ち上げなど、需要、貿易フロー、価格に重大な影響を与える事象が発生した場合には、臨時の更新が行われる。提供に先立ち、最新の入手可能な情報とフィードバックを反映するための最終更新パスが完了される。
Mordor Intelligenceによるインド電池市場規模と他の公表推計との比較
インドの電池に関する公表された市場価値は、各発行元が電池収益として何を含めるかについて異なる境界を設定し、また価格や通貨換算の基準年も異なるため、大きく異なって見えることがある。もう一つの一般的な理由は価格曲線の扱い方であり、電池の平均販売価格は、化学組成の構成、原材料の変動、輸入依存度によって急速に変化する可能性がある。
モデルを更新する際には、四半期に相当する価格チェックポイントとINRからUSDへの換算タイミングを、チャネルとの議論や貿易・企業開示との相互確認を通じて再検証し、その後、Mordor Intelligenceが採用する更新主導型の手順として市場総額を再計算する。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法における差異 |
|---|---|---|
| Mordor Intelligence | USD 12.68 B (2025) | |
| 業界誌A | USD 7.20 B (2024) | より早い基準年を用いており、用途全体にわたってより広範な平均価格を適用しているように見受けられる。これは、高付加価値の化学組成が単位需要よりも速く伸びる場合、収益を過小評価する可能性がある。 |
| 業界出版社B | USD 9.29 B (2025) | より高い成長プロファイルを示しており、これはより速い平均販売価格の拡大とより積極的な数量増加を前提としている可能性が高い。一方で、近期の導入・買い替えサイクルとの照合は、インドの需要シグナルとの結びつきがより不明確である。 |
全体として、この差異は主に基準年の選択、化学組成・用途別の価格変動速度に関する前提、近期需要の検証がどの程度厳密に行われているかによって生じている。当社のアプローチは、規模を少数の再現可能な変数に追跡可能な形で結び付け、数値を確定する前に価格および換算タイミングを再確認することで、予期しない大きな変動を抑えている。


レポートで回答される主要な質問
2026年のインドバッテリー市場の規模はどのくらいですか?
インドバッテリー市場は2026年に140億1,000万米ドルと評価されており、2031年までに233億米ドルに向けて年平均成長率10.71%で推移しています。
どのバッテリータイプが需要を支配していますか?
二次電池(充電式電池)が2025年に65.5%の収益シェアをリードし、年率約16%で拡大しています。
モビリティにおける急速な普及を促進しているものは何ですか?
PM E-DRIVEの補助金とリチウムイオン価格の低下が、電動二輪車および三輪車の販売を130万台超に押し上げ、自動車用電池需要を支えています。
ほとんどのギガファクトリーはどこに立地していますか?
グジャラート州、タミル・ナードゥ州、カルナータカ州、およびマハラシュトラ州が、港湾アクセスと州のインセンティブを背景に、設置済みおよび発表済み容量の72%を擁しています。
代替化学は普及しつつありますか?
はい、ナトリウムイオンおよび固体電池のパイロットが進行中であり、Reliance New Energyは2026年に定置型蓄電向けに2GWhのナトリウムイオン容量を稼働させています。
成長を脅かす課題は何ですか?
鉱物輸入依存、限定的なリサイクル、料金上限による蓄電経済性の制約、および国際特許障壁が未解決のままであれば、予測年平均成長率から4%を削減する可能性があります。
最終更新日:


