
Mordor Intelligenceによるインド持続血糖モニタリング(CGM)市場分析
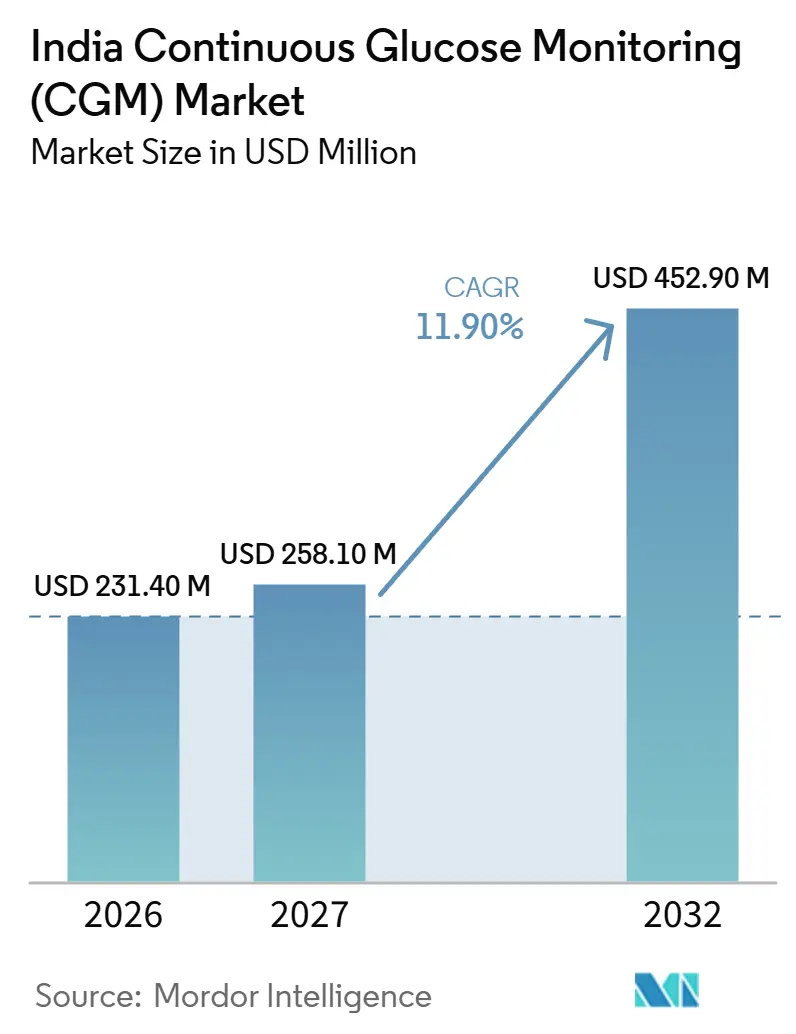
インド持続血糖モニタリング(CGM)市場規模は、2026年の2億3,140万米ドルから2027年には2億5,810万米ドルに増加し、2032年までに4億5,290万米ドルに達すると予想され、2027年〜2032年にかけてCAGR 11.9%で成長します。
インドの診断済み糖尿病患者数とスクリーニングの普及は、外来ケアにおけるセンサーベースの血糖モニタリングの臨床的根拠を裏付けています。デジタルケアプログラムはセンサー由来の情報を継続的な糖尿病管理と連携させ、サプライヤーに患者へのもう一つのルートを提供しています。デバイスコストと限定的な制度的補償は、臨床的ニーズが有償モニタリングにどこまで広がるかを制約しています。センサーの交換コストは、たとえ患者が初めてデバイスを入手した後でも、インドのスクリーニングおよび治療の普及が継続的な有償モニタリングへとどこまで転換できるかを制限しています。
主要レポートのポイント
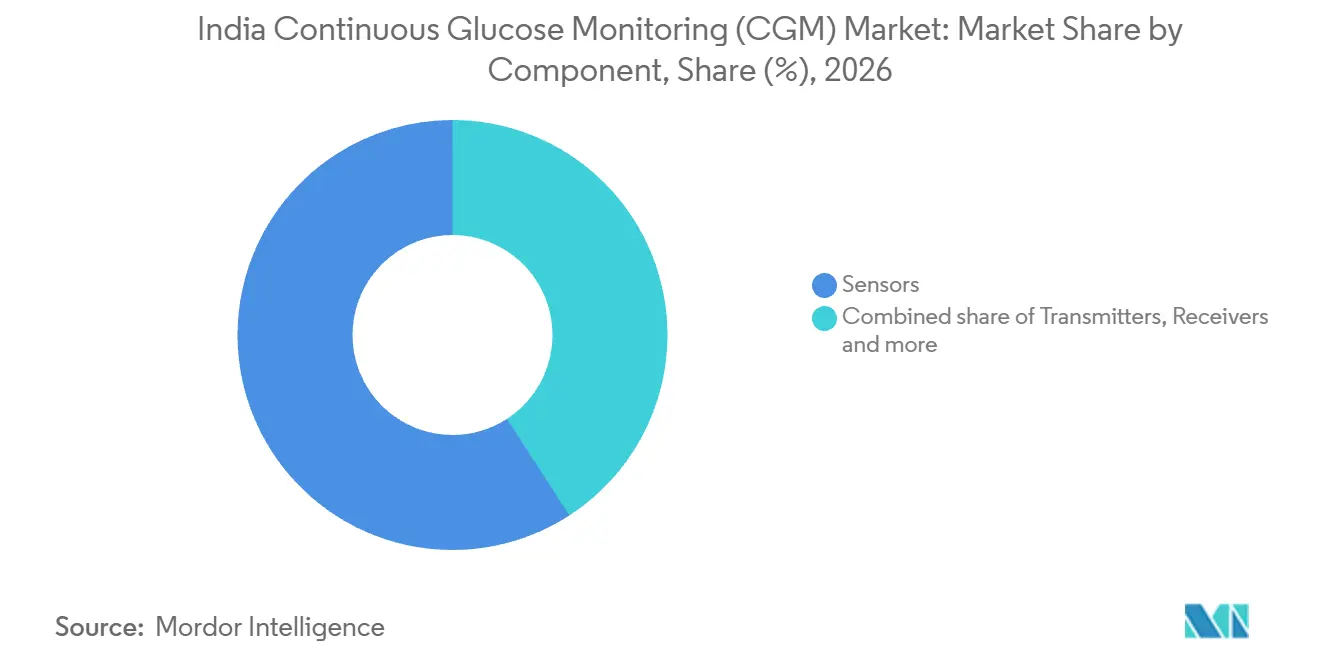
- コンポーネント別では、センサーが2026年のインド持続血糖モニタリング(CGM)市場シェアの59.16%をリードし、レシーバーは2027年〜2032年にかけてCAGR 12.7%で最も速く成長すると予測されています。
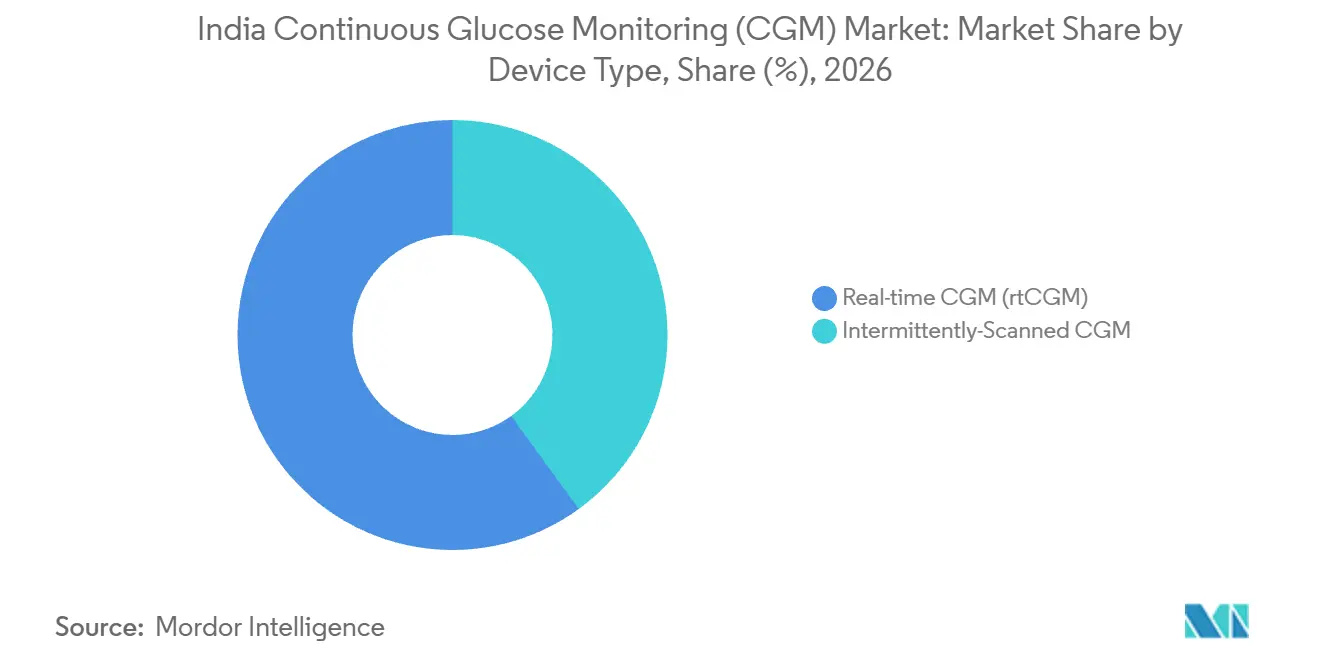
- デバイスタイプ別では、リアルタイムCGM(rtCGM)が2026年のインド持続血糖モニタリング(CGM)市場規模の59.99%を占め、間欠スキャンCGMは2027年〜2032年にかけてCAGR 12.5%で最も速く成長するセグメントです。
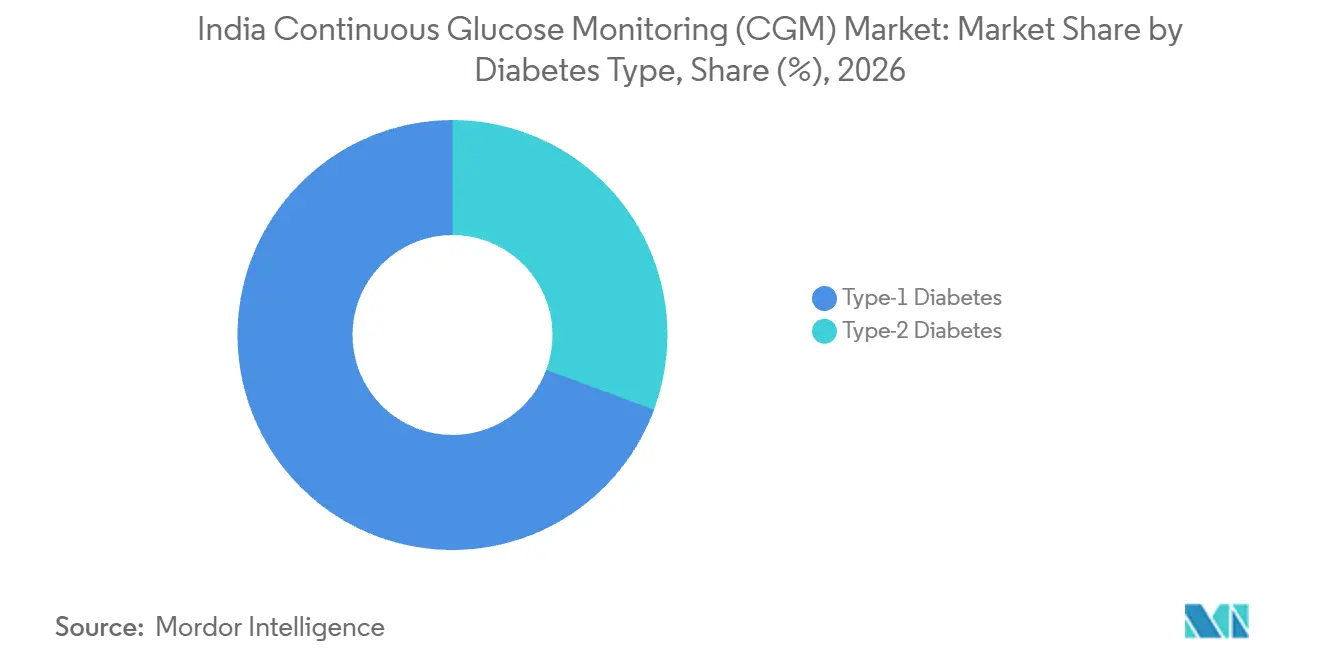
- 糖尿病タイプ別では、1型糖尿病が2026年の収益の69.35%をリードし、2型糖尿病は2027年〜2032年にかけてCAGR 13.9%で最も速く成長すると予測されています。
- 年齢層別では、成人が2026年の収益の66.4%を占め、小児は2027年〜2032年にかけてCAGR 14.7%で最も速く成長すると予測されています。
- エンドユーザー別では、在宅ケア施設が2026年の収益の61.12%を保持し、スポーツ・フィットネスセンターは2027年〜2032年にかけてCAGR 15.8%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 糖尿病有病率の急増と早期診断 | +6.2% | 農村部・都市部を含む全国規模 | 長期(4年以上) |
| 遠隔診療・デジタルヘルスプログラムの急速な拡大 | +5% | 農村部へのアウトリーチを含む全国規模 | 中期(2〜4年) |
| 保険主導のRPM契約の普及拡大 | +2.4% | 全国規模 | 長期(4年以上) |
| 国内センサー組み立てによるASP低下 | +2.1% | 全国規模 | 長期(4年以上) |
| 国内ウェルネス・スーパーアプリとの統合 | +1.1% | 全国規模 | 中期(2〜4年) |
| 2型糖尿病CGM有効性に関する臨床エビデンスの増大 | +1% | 全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
糖尿病有病率の急増と早期診断
診断済み糖尿病患者数はCGMサプライヤーに相当規模の臨床対象者を提供し、スクリーニングの普及は評価の機会を拡大しています。インドの非感染性疾患予防・管理国家プログラム(NP-NCD)は、2025年1月〜6月に641万人の糖尿病患者が治療を継続中と報告し、同数が診断済みとして記録されました。[1] また、農村部・都市部のサブヘルスセンターおよびプライマリヘルスセンター(アーユシュマン・アロギャ・マンディルを含む)において、2025年10月31日時点で累計3億6,050万件の糖尿病スクリーニングが実施されたと記録しています。スクリーニングはモニタリングニーズを検討する機会を生み出す一方、治療件数は確立された臨床集団を示しています。登録患者はすでに継続的な治療を受けているため、繰り返しモニタリングはスクリーニング件数のみと比べてより直接的な商業的見込みとなっています。
遠隔診療・デジタルヘルスプログラムの急速な拡大
デジタル糖尿病プログラムは、CGMデータが継続的なケアサービスの一部となるためのルートを生み出しています。2025年12月までに、PBヘルスの部門であるFitterlyは、同社のテクノロジーが100万件を超えるCGM測定値を活用し、累計4万人超に達する糖尿病ケアプログラムを支援したと報告しました。インド糖尿病研究学会(RSSDI)も2026年8月15日に農村部スクリーニング、治療フォローアップ、デジタルヘルスアウトリーチを開始しました。これらの活動は、データに基づくケアを、専門医受診を超えて患者にリーチするための広範な取り組みと結びつけています。商業的な機会は、デジタルケアプログラム内における選択的なセンサー供給であり、そこでは血糖パーンの評価がより広範な糖尿病患者へのサービス提供を支援できます。
保険主導型遠隔患者モニタリング契約の普及拡大
保険主導のリモート患者モニタリングは、資金調達の判断を定義されたケア給付に組み込むことで、CGM需要を拡大できます。保険会社にとって、この商業設計はセンサーを受け取る患者を特定し、その測定値をカバーされたフォローアップと結びつける必要があります。患者グループを繰り返しのデバイス提供と連携させることで、継続的なモニタリングを契約サービスの一部にできます。対象となるデバイスの機会は、補償期間と保険会社、ケア提供者、サプライヤーに割り当てられた責任に依存します。センサー提供なしの臨床接触に資金を提供する契約では、直接的なハードウェア需要は限定的となり、明示的なデバイス補償が決定的になります。
国内センサー組立による平均販売価格の低下
国内センサー組み立ては、生産コスト削減が販売価格の低下に転換される場合、潜在的な購入しやすさの仕組みを提供します。地場組み立てを検討するサプライヤーは、一貫したセンサー生産を維持するために必要なスループットとユニットコストのバランスを取る必要があります。継続的なモニタリングにとって、購入者にとって関連する利益は繰り返しのセンサー支出の持続的な削減となります。価格設定の判断が、組み立てコスト削減がどれだけ患者に届き、どれだけサプライヤーに留まるかを決定します。組み立てコスト削減は、結果として生じる価格低下により患者がさらなるモニタリング期間を購入できるようになる場合に、最も強い需要効果をもたらします。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 血糖自己測定(SMBG)に対する高いデバイス初期費用 | -2.7% | 都市部および準都市部 | 短期(2年以下) |
| ティア1都市以外における断片的な償還 | -2% | 全国規模 | 中期(2〜4年) |
| 個人データ保護法2023年(DPDP法)に基づくデータプライバシー遵守負担 | -0.7% | 全国規模 | 短期(2年以下) |
| 大都市圏以外における内分泌専門医ネットワークの限界 | -0.5% | 農村部およびリソース不足地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自己血糖測定に対する高い初期デバイスコスト
デバイスの高コストは、インドにおける継続的モニタリングへの関心から持続的な使用への移行を制約しています。2025年9月までの文を対象とした2026年2月のナラティブレビューは、高コスト、センサー寿命の短さ、限られた選択肢、主に都市部・準都市部に限られた入手可能性を購入しやすさの障壁として特定しました。[2] これらの制約を合わせると、商業的なハードルは最初のデバイス入手価格よりも広くなります。繰り返しモニタリングを検討する世帯にとって、センサーの使用可能寿命が短いと、最初の購入判断において交換コミットメントが重要になります。したがってサプライヤーは、継続使用に結びついた購入しやすさの閾値に直面しており、残存費用が持続的な購入者の対象プールを制限しています。
第1層都市外での断片的な償還
償還は、臨床的適合性が個々の世帯支出を超えた有償デバイス購入に転換できるかどうかを決定します。2026年のレビューは、インドにはCGMの国家償還経路がなく、アーユシュマン・バーラト、ESI、または大半の州保険制度の下での補償もないと報告しまた。これは、利益を受ける可能性のある患者の特定と、その患者のモニタリングの支払者の特定との間に商業的な区別を生じさせます。したがって、より広範な機関的アクセスには、臨床的根拠に加えて資金調達のルートが必要です。デバイス価格が許容範囲であっても、制度からの除外は有償使用への独立した障壁となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
価格変動がコアコンポーネントへのアクセスを形成センサーは2026年のインド持続血糖モニタリング(CGM)市場規模の59.16%を占め、最大のセグメントとなっています。Abbott Healthcare Private Limitedは、通知番号09/2025-中央税(税率)に基づきGST税率が18%から5%に引き下げられたことを受け、2025年9月22日付でインドにおけるFreeStyle Libreセンサーの表示MRPを引き下げました。この価格改定により、モニタリングエピソード開始の表示コストが低下します。センサーは繰り返しの装着サイクルで交換される消耗品であるため、表示MRPの低下は交換購入ごとにも適用されます。
レシーバーは最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 12.7%と予測されています。AbbottのFreeStyle Libreリーダーの表示MRPは、2025年9月21日までの5,774インドルピー(65.57米ドル)から、2025年9月22日付で5,413インドルピー(61.47米ドル)に引き下げられました。リーダーの表示GST税率は12%から5%に変更されました。専用リーダーは初期機器購入を生み出すため、表示MRPの低下はモニタリングへの参入に対応する一方、交換センサーの支出が継続的なコミットメントを決定します。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
デバイスタイプ別:
読み取りアクセスがデバイス提案を形成リアルタイムCGM(rtCGM)は2026年のインド持続血糖モニタリング(CGM)市場シェアの59.99%を占め、最大のセグメントとなっています。インド医学研究評議会(ICMR)の2022年1型糖尿病ガイドラインは、個人用・非マスクリアルタイムCGMにより、患者またはケアギバーが血糖変動を評価し是正措置を取ることができると説明しています。同ガイドラインは、センサーが5〜15分ごとに血糖を記録し間質液血糖が血液血糖から約7〜15分遅延するため、「継続的」および「リアルタイム」という用語は比較的不正確であると注意しています。臨床的な使用例は、変動するパターンへの対応を促す読み取り値への患者のアクセスです。これらのタイミング上の限界は、患者またはケアギバーが是正措置を検討する際に、血糖変化のパターンを読み取り値の解釈の中心に置きます。
間欠スキャンCGMは最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 12.5%と予測されています。その商業的な主張は、ユーザーが開始する測定と定義されたモニタリング期間を中心に整理でき、デバイスの提案を患者が行いたいレビューに合わせることができます。サプライヤーはスキャンを特定の食事、活動、または治療の質問に結びつけ、使用に明確な目的を与えることができます。採用は、そのインタラクションが患者のケアルーティンおよび血糖データをレビューする臨床医の期待に適しているかどうかに依存します。評価期間全体を通じて患者がスキャンを選択することに繰り返しセンサー使用が依存する場、持続的なインタラクションが商業的な機会を制約します。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
糖尿病タイプ別:
臨床的判断が異なるモニタリングニーズを定義1型糖尿病は最大のセグメントであり、2026年の収益の69.35%を占めていました。RSSIDの2025年小児・青少年・若年成人向けコンセンサスは、CGMパターンおよび変動性データがインスリン調整と反応評価に有用であると説明しています。これによりモニタリングに治療関連の役割が与えられ、デバイスの有用性は単なる測定値収集ではなく血糖変化の解釈と結びついています。センサー提供は、インスリン調整に対する患者の反応を繰り返し評価することを中心に整理できます。診断時からCGMを利用可能にするという勧告、インスリン反応の再評価が必要な場合に繰り返しセンサー供給が続く開始提案を支持します。
2型糖尿病は最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 13.9%と予測されています。研究者らは、2024年7月から2025年6月に記録されたインドの2型糖尿病患者362人のAbbott FreeStyle Libreレポートを遡及的に分析しました。平均血糖値は170.2 mg/dLであり、ほとんどの血糖管理指標カテゴリで午前10時から深夜0時にかけて血糖が200 mg/dLを超えていました(p<0.0001)。これらの長時間にわたる上昇は、ケアチームにモニタリングが食事関連または治療上の判断にいつ活かされるかを検討する理由を与えます。商業的な機会は、コントロール不良の期間を中心とした構造的なCGM使用であり、そこでのデータは臨床的注意が必要な日々の時間帯を特定できます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
年齢層別:
成人ケアと小児の適格性が需要を形成成人は最大のセグメントであり、2026年の収益の66.4%を占めていました。2025年に北インドから発表された症例報告は、慢性肝疾患を持つ46歳男性がCGMを使用した事例を説明しており、血糖情報を患者のより広範なケアと合わせて解釈する必要がある複雑な臨床状況と成人モニタリングを結びつけています。この状況は、定義された臨床問題と測定値をレビューする専門家を中心に整理された提案に適しています。
小児は最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 14.7%と予測されています。Abbottは2025年8月21日にインドでFreeStyle Libre 2 Plusを発売し、2歳以上の成人および小児にCGMセンサーを提供しました。[3] この適格性により、ケアチームに幼児期から青年期にわたる選択肢が与えられ、年齢カバレッジが長期的なモニタリングアプローチの開発の一部となります。商業的な課題は、適格性をケアに支援されたモニタリングルーティンに転換し、最初のセンサーアクセスが臨床的に有用な継続使用のパターンにつながるようにすることです。
エンドユーザー別:
セルフマネジメントがデバイス使用の基盤在宅ケア施設は最大のセグメントであり、2026年の収益の61.12%を占めていました。RSSIDのインド固有のコンセンサスは、個人用CGMがリアルタイムの血糖値を表示し、インスリン調整を指導し、極端な血糖値の変動についての警告を患者に発することを説明しています。この患者向け機能は、臨床医によるレビューとともに、セルフマネジメントに運用上の役割を与えます。在宅ケアデバイスの提案は、診察の間に測定値を有用なものにすることを中心に置き、その情報に対応するための明確な経路を持つことができます。患者向けアラートがモニタリング対応の一部をユーザーに移行させるため、定値とエスカレーションに関する明確な指示が有用な在宅ケア提案の一部となります。
スポーツ・フィットネスセンターは最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 15.8%と予測されています。そのデバイスの機会は、血糖情報を定義されたトレーニングまたは栄養の質問に結びつけ、モニタリングを特定のプログラムコンポーネントとして提供することに依存します。病院・クリニックは異なる専門的レビューの役割を持ち、ICMRの1型糖尿病ガイダンスは、遡及的な専門家CGMデータがダウンロードされクリニックで事後的にレビューされることを説明しています。これらの環境は、選択的な活動に特化したサービスを中心としたものと、臨床医主導の患者血糖記録の評価を中心としたものという異なるサプライヤーの提案を生み出します。
地域分析
北インドでは、四次医療機関の例が臨床能力と患者リソースを結びつけています。北インドの一つの四次医療機関からの2025年の症例シリーズは、2024年の観察を含む臨床状況を持つ4人の患者へのCGM使用を説明しており、ほとんどの患者がよ高い社会経済的地位と十分なリテラシーを有していました。このような環境では、臨床的複雑さと測定値の活用能力を合わせて対応する必要があるため、デバイスの提案に解釈サポートを含めることが適切です。専門医主導の導入はこの環境に適していますが、センサー提供が患者の状況に適したサポートとともに行われることが条件です。
南インドでは、チェンナイでの提供例が血糖情報と臨床的アドバイスへのアクセスを組み合わせています。2025年6月、Kauvery Hospitalはタミル・ナードゥ州全域の患者にサービスを提供するチェンナイ糖尿病ヘルプラインが、妊娠糖尿病を持つ妊婦をリアルタイムのインスリンおよび食事指導を伴うCGMプログラムに登録したと報告しました。この運営上のつながりはヘルプラインと臨床指導の間にあり、デバイス使用に定義された管理コンテキストを与えました。2021年4月21日に開設され、1,500日間の途切れない24時間サービスとして報告されたこのヘルプラインは、CGM登録に確立されたアドバイスサービスを背景として提供しています。
ラクナウは、ウッタル・ラデーシュ州における外来評価内での専門家CGMの独自の例を提供しています。2024年9月から2025年8月にかけて、ラクナウのプラサド医科大学は、14日間の専門家CGMを使用して血糖変動性を評価する前向き外来コホートに2型糖尿病を持つ50人の成人を登録しました。定義されたモニタリング期間は、構造化された臨床エピソード内にデバイスを位置づけます。同様のサービス提案は、センサー提供を特定の評価の質問とその後の臨床レビューに結びつけることができます。これにより、定義された評価期間がセンサー需要の潜在的な単位となり、繰り返しの供給がさらなる臨床ニーズに結びつきます。
規制の枠組みと見通し
この比較は、CGMデバイスの販売者および流通業者の観点から選択された法域をカバーし、インドの国家的枠組みをウッタル・プラデーシュ州での適用と並べています。規則87(1)の販売ライセンスを持たず医療機器のみを取り扱う販売者は、MD-41申請ルートを使用して州ライセンス当局からMD-42登録を取得する必要があります。ウッタル・プラデーシュ州の医薬品管理官は、食品安全医薬品局内の州ライセンス当局として特定されています。商業的なタスクは、デバイス販売開始前に該当するライセンスルートと担当当局を確立することです。
規制テーブル
| 判断要素 | インド | ウッタル・プラデーシュ州 |
|---|---|---|
| 主要当局 | 州ライセンス当局 | 食品安全医薬品局内の州ライセンス当局、医薬品管理官 |
| 主要法令または指針 | 2017年医療機器規則、2022年販売者登録改正および2026年MD-42定義 | 国家MD-41/MD-42販売者登録ルート |
| 商業的効果 | 対象販売者は、既存の販売ライセンスルートおよび規則の範囲に従い登録が必要 | 州のライセンス当局が管理する国家対象販売者登録要件 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドでは、2026年8月の改正によるMD-42の認定が文書審査を伴う正式な登録ルートを維持し、中程度の評価を支持しています。ウッタル・プラデーシュ州もInvest UPが医療機器販売登録を州食品安全医薬品局の事業前サービスとして特定し、国家販売者登録ルートと一致しているため中程度に値します。2026年8の改正はまた、滅菌を認可施設に外注するメーカーにその施設のライセンス番号をラベルに表示することを義務づけており、2026年8月14日から6ヶ月後に遵守が義務化されます。改正は流通業者の販売者登録申請要件とMD-41/MD-42ルートを変更せず、両欄において変化なしを支持しています。
バリューチェーンのステージ
この比較は、インドにおけるサプライヤー供給から輸入、流通、小売履行に至るCGMシステムを追います。システム供給段階では、DrStore Healthcare ServicesのヘルステックブランドであるTrackyが、2025年6月5日にインドでBluetoothを搭載したCGM(センサー、トランスミッター、モバイルアプリを含む)を発売しました。Abbott Healthcare Private Limitedはインドでのインポートおよびマーケティングを担当するFreeStyle Libreについて、輸入段階の販売収益をブランドデバイス供給と結びつけています。Bizcura Analytics LLPはインドにおけるGlucoRx Healthcare Pvt. Ltd.の公認流通業者であり、川下のデバイス販売を流通段階に位置づけています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 接続システム供給 | TrackyによるDrStore Healthcare Servicesなどのシステムサプライヤー | システムおよびコンポーネントの販売 | 完全なシステムサポートの調整 | システム問題の解決に対する責任の定義 |
| 輸入と市場参入 | Abbott Healthcare Private Limitedなどの輸入業者およびマーケター | 輸入デバイスの販売 | 国境を越えた補充への依存 | 補充を段階的に行い輸入準備を維持 |
| 流通 | GlucoRx Healthcare Pvt. Ltd.向けのBizcura Analytics LLPなどの公認流通業者 | 川下デバイスの販売 | チャネルカバレッジの維持 | チャネルサービスコミットメントの確立 |
| 小売および履行 | Collateral Medical Pvt. Ltd.の完全子会社であるColMed Innovations Pvt. Ltd.などのオンライン小売業者 | 小売デバイスおよび交換販売 | 配送および販売後問題の解決 | 履行とアフターセールスサポートの連携 |
| 情報源: Mordor Intelligence | ||||
ColMed Innovationsの小売責任には請求書発行、発送、販売後サポートが含まれ、顧客向けの複数の引き渡しを一つの販売者内に集約しています。この組み合わせにより、輸入業者が製品マーケティング役割を維持する場合でも、川下の実行が商業的に重要となります。したがって、将来のチャネル開発は、接続システム自体に対する明確な責任を維持しながら、交換供給と問題解決を調整することで価値を獲得できます。
競合環境
市場集中度
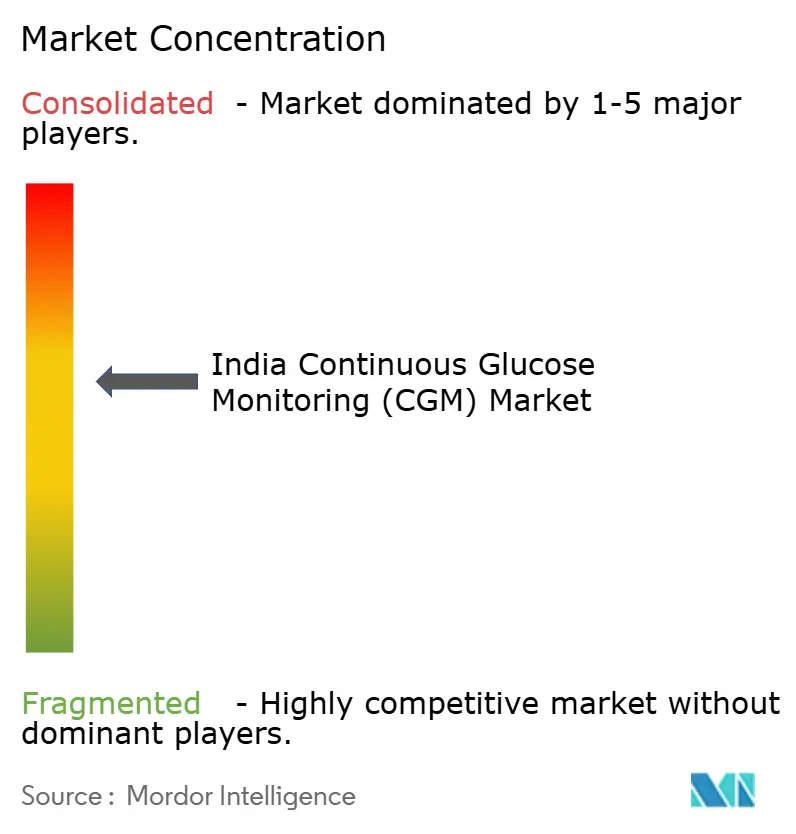
競争は比較的集中したデバイス企業グループを中心に展開しており、企業構造とソフトウェア統合が購買者へのさまざまなルートを生み出しています。Dexcom Inc.、MedtronicプルクのMiniMed(糖尿病事業の後継)、Ascensia Diabetes Care、Roche DiagnosticsおよびAbbott Diabetes Care Inc.が主要な競争分野を形成しています。Dexcomは2025年の世界全体の企業収益を46億6,200万米ドルと報告し、報告ベースで2024年比16%増加しました。Abbott Healthcare Private Limitedはインドでのインポートおよびマーケティングを担当するFreeStyle Libreについて、インドでのマーケティングを行っています。インド糖尿病研究学会(RSSDI)の2025年コンセンサスは、FreeStyle Libre 2 Plus、LinX、Tracky、Guardian 4 Smart CGMシステムをインド全土で利用可能として挙げており、Trackyを確立した国際製品ラインと並べています。
ソフトウェア統合は血糖センシングからモニタリング測定値が糖尿病ケアで使用される方法へと競争の基盤を拡大しています。Rocheは2025年にAccu-Chek SmartGuideを30ヶ国以上に拡大し、mySugrとの統合についてCEマークを取得しました。インドの2025年RSSIDコンセンサスは、SmartGuide PredictがCGMデータとインスリン用量や炭水化物摂取量などのインプットを組み合わせたアルゴリズムを使用していると説明しています。SmartGuide Predictアプリケーションは、臨床チームとユーザーにセンサー情報を治療および栄養コンテキストと結びつける方法を提供しています。CEマークは欧州規則に基づく別個のmySugr統合をカバーし、そのソフトウェアリンクをRocheの規制対象センサー提供の一部としています。
MiniMedは2026年10月15日にMedtronicからの分離を完了し、完全独立企業となりました。AscensiaのEversense米国商業事業は2026年1月1日からSenseonicsに移管され、研究、製造、商業活動がSenseonics内に統合されました。2025年のRSSIDコンセンサスは、分離前にMedtronicのGuardian 4 Smart CGMシステムをインド全土で利用可能なモデルに挙げていました。DrStore Healthcare Services2026年9月にインドでTracky 16Dを発売しました。これは最大16日間の継続的な血糖インサイトを提供する統合CGMシステムです。この発売により、インドの購買者は確立された製品ラインと並んでモニタリング期間を比較できるチャレンジャーを得ました。
インド持続血糖モニタリング(CGM)産業リーダー
-
Dexcom Inc.
-
Medtronic plc
-
Ascensia Diabetes Care
-
Roche Diagnostics
-
Abbott Diabetes Care Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
インドの持続血糖モニタリング(CGM)市場 このレポートでカバーされる企業
- Abbott Laboratories
- Ascensia
- BeatO (Health Arx)
- Dexcom
- HealthifyMe
- iSprit MedTech (ImageriCGM)
- Medtronic
- Roche
- Terumo India Pvt Ltd
- Truworth Wellness
市場参加者にとっての主要機会
この比較は、インドで糖尿病ケアを受ける小児、青少年、若年成人のためのCGMデバイスの機会を特定しています。RSSIDの2025年コンセンサスは、血糖パターンならびに食事、運動、ストレスの影響を追跡するために、理想的には1型糖尿病診断時からCGMが利用可能であるべきと述べています。また、食物反応、活動、夜間血糖パターンを栄養および活動計画へのインプットとして特定しています。これらの推奨事項は、サプライヤーが採用提案を開発する際の具体的な臨床的使用例を提供します。
市場機会テーブル
| 機会 | なぜ今か | 購買者・主要セグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 診断時のCGM開始 | 2025年コンセンサスにおける診断に連動した推奨事項 | 2歳以上の新規診断1型患者(青少年・若年成人を含む) | 糖尿病ケアチームを通じたセンサー開始を提供 | 患者および家族教育とのデバイス開始の調整 | AbbottなどのCGMサプライヤーとそのデバイスチャネル |
| 栄養に連動したモニタリング | 2025年ガイダンスがCGMフィードバックを食物反応と結びつける | 2歳以上の小児、青少年、若年成人(家族サポートを伴う糖尿病患者) | 栄養カウンセリングにセンサー提供を連携させる | 小児糖尿病栄養専門知識への依存 | AbbottなどのCGMサプライヤーおよび栄養連携ケア提供者 |
| 活動・夜間パターンレビュー | 2025年ガイダンスが活動および夜間血糖パターンを有用なインプットとして特定 | 2歳以上から若年成人にかけての患者をサポートする糖尿病ケアチーム | 臨床医主導の活動・夜間レビューにCGMを供給 | 血糖パターンを個別化された活動指導に転換すること | AbbottなどのCGMサプライヤーおよび臨床ケアチーム |
| 情報源: Mordor Intelligence | |||||
最も強い機会は、若い患者とその家族の日々の意思決定を中心に組織さたCGM採用です。RSSIDは小児糖尿病の経験を持つ資格のある栄養士による栄養教育を推奨し、オンラインの専門家の支援を求めることができると述べています。センサー提供をその専門知識と合わせることで、若い患者と家族が食事および活動のフィードバックに基づいて行動するルートを提供します。
最近の産業開発事情 インドの持続血糖モニタリング(CGM)市場
- 2026年10月:MiniMedは10月15日にMedtronicからの分離を完了し、旧Medtronic糖尿病事業を引き継ぐ独立企業となりました。
- 2026年9月:DrStore Healthcare ServicesがインドでTracky 16Dを発売しました。これは最大16日間の継続的な血糖インサイトを提供する統合CGMシステムです。
- 2026年3月:DrStore Healthcare Services IndiaがTatvaCareのGoodFlipアプリとのパートナーシップを発表し、TRACKY CGMテクノロジーを統合し、デジタルケアプログラムおよび臨床経路全体への展開を計画していると説明しました。
インドの持続血糖モニタリング(CGM)市場 レポートの範囲と調査方法論
市場定義とカバレッジ
インド持続血糖モニタリング(CGM)市場は、インドでの使用のために販売されるCGMシステムおよびそのコアデバイスコンポーネントからの年間収益を測定します。収益は、コンポーネント、デバイスタイプ、糖尿病タイプ、年齢層、エンドユーザー設定によって分類されます。
範囲の除外:CGMデバイスキット以外の通常の指穿刺血糖モニタリング製品、糖尿病薬および物品、CGMシステムとは別に販売されるインスリンポンプ、スタンドアロンの糖尿病データ管理ソフトウェア、遠隔診療およびデジタルヘルスサブスクリプション、インド以外での使用のために販売されるCGM製品は除外されます。
セグメンテーション概要
-
コンポーネント別
- センサー
- トランスミッター
- レシーバー
-
デバイスタイプ別
- リアルタイムCGM(rtCGM)
- 間欠スキャンCGM
-
糖尿病タイプ別
- 1型糖尿病
- 2型糖尿病
-
年齢層別
- 小児
- 成人
- 高齢者
-
エンドユーザー別
- 病院・クリニック
- 在宅ケア施設
- スポーツ・フィットネスセンター
データソース、市場規模測定、および検証
デスクリサーチ
国際糖尿病連合のインドプロフィールおよびDiabetes Atlasなどの公開情報源は、潜在的な臨床対象者を規模測定するための国別の糖尿病有病率と人口推計を提供します。連合が糖尿病を持つ成人を推計する一方、保健家族福祉省の議会回答はNP-NCDプログラで診断・治療された患者数を集計しています。インド糖尿病研究学会(RSSDI)のコンセンサスおよびインド医学研究評議会(ICMR)の1型糖尿病ガイダンスは、個人および専門家CGMの使用、患者グループ、デバイス採用の前提に情報を与えるモニタリングの判断を説明しています。中央医薬品標準管理機構(CDSCO)はインドの医療機器規則とリスクベースの枠組みを説明し、アナリストが製品参入と規制変更を追跡するのに役立てています。
企業の年次報告書、証券取引所への提出書類、投資家向け資料、製品発表、信頼できるインドのビジネス報道は、それらの公開情報源とともに発売、表示価格、流通の変化、商業状況をクロスチェックできます。挙げられた情報源は網羅的ではなく、収集、検証、明確化にはさらに多くの情報源が活用されます。
一次インタビューおよびサーベイ
インドを拠点とする内分泌専門医、糖尿病ケアチーム、CGM流通業者、デバイスサプライヤーへのインタビューは、患者の適格性、デバイスの選択、センサー交換、実現販売価格、購買チャネルに関する二次調査の結を検証できます。回答者は各自の役割から変数レベルの予測とセグメントエビデンスをレビューでき、関連するインドのケア提供者やチャネル参加者を対象とした構造化サーベイはそれらの観察のリーチと一貫性を確認できます。情報源や回答者がギャップを解消しない場合、アナリストは範囲を維持し、二つ目の独立した指標を求め、三角測量を通じて市場推計を調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部(CXO):20% | |
| 中位層:45% | 機能・事業部門リーダー:35% | |
| 中小規模事業者:25% | マネージャー:45% |
市場規模測定と予測
アナリストは糖尿病ケア需要を基点とするトップダウンモデルでインドの年間CGMデバイス収益を推計し、次にサプライヤーのロールアップ、チャネルチェック、および推計デバイスまたは交換量を乗じたサンプル平均販売価格で選択された合計を確認します。モデルは診断・治療済み糖尿病患者数、糖尿病タイプおよび年齢別のCGM採用率、センサーの装着期間と交換頻度、デバイスおび交換の価格、リアルタイムと間欠スキャンシステムの構成を追跡します。これらの指標は、適格ユーザーベースを新規デバイス購入と繰り返しのコンポーネント販売に結びつけます。セグメントシェアは、報告された製品・チャネルミックス、入手可能な企業・規制エビデンス、ケア設定パターンから構築され、コンポーネント、デバイス、糖尿病、年齢、エンドユーザーの観点が同じ収益プールを記述するように合計内で調整されます。多変量回帰は、同等の時系列が利用可能な場合に収益と採用をこれらの需要・価格指標に関連付けることができ、センサー価格の低下、償還アクセス、または安定した歴史的シリーズがない採用率の変化などの変動をシナリオ分析が処理します。アナリストはスパースなサプライヤーまたはチャネル観察に対して明示的な範囲を維持し、インドを拠点とする臨床・商業回答者で変数レベルの予測を確認し、選択的なボトムアップ推計を総市場モデルの補完として使用します。
データ検証と更新サイクル
アナリストはサプライヤーおよびチャネルのエビデンスを糖病患者データ、製品の入手可能性、規制記録、観察された価格または交換シグナルと照合し、サインオフ前に独立した指標間の重大な相違を調査します。二回目のレビューでは、単位、年、セグメント合計、情報源の範囲、および異常な変化を過去のパターンと照合して確認します。異常は、乖離が推計を変える可能性がある場合に入力を再確認し、関連する情報源または回答者に連絡することで解決されます。エビデンスと前提は毎年更新され、重大な規制、価格、償還、または製品イベントが市場に変化をもたらす際にはサイクル間でも再検討され、新鮮な納品前レビューで確認されます。
Mordor Intelligenceのインド持続血糖モニタリング市場規模と他の公開推計との比較
公開推計は、カウントする取引・製品や需要をモデル化するために使用するインプットが異なる場合があります。インド持続血糖モニタリング(CGM)市場は、インドでの使用のために販売されるCGMシステムおよびそのコアデバイスコンポーネントからの年間収益を測定します。
主要なギャップ要因には、本調査の定義されたバレッジと市場固有のモデリング上の選択が含まれます。モデルは診断・治療済み糖尿病患者数、糖尿病タイプおよび年齢別のCGM採用率、センサーの装着期間と交換頻度、デバイスおよび交換の価格、リアルタイムと間欠スキャンシステムの構成を追跡します。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2億5,810万米ドル(2027年) | |
| 市場調査会社A | 2億4,060万米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値2億5,810万米ドルを2年後の時点で6.8%下回っています。報告された過去のベースは2027年比較年の2年前です。 |
| 市場調査出版社B | 1億6,500万米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値2億5,810万米ドルを2年後の時点で36.1%下回っています。2025年推計と報告された2026年推計はいずれも2027年比較年より前です。 |
Mordor Intelligenceのアナリストはサプライヤーおよびチャネルのエビデンスを糖尿病患者データ、製品の入手可能性、規制記録、観察された価格または交換シグナルと照合し、サインオフ前に独立した指標間の重大な相を調査します。
レポートで回答される主要な質問
インド持続血糖モニタリング(CGM)市場の規模と成長見通しは?
規模は2027年の2億5,810万米ドルから2032年までに4億5,290万米ドルに増加し、2027年〜2032年にかけてCAGR 11.9%で成長する見込みです。
インドでのCGMデバイスの需要を支えるものは何ですか?
インドの診断済み糖尿病患者数とデジタルケアプログラムが臨床関心を支えています。Fitterlyは2025年12月までに累計プログラムリーチが4万人を超えたと報告しました。
インドで最大シェアを持つCGMコンポーネントはどれですか?
センサーが2026年の収益の59.16%を占め、レシーバーは2027年〜2032年にかけてCAGR 12.7%で成長すると予測されています。
インドのCGM競争ランドスケープを形成する企業はどこですか?
主要企業にはDexcom Inc.、MiniMed、Ascensia Diabetes Care、Roche Diagnostics、Abbott Diabetes Care Inc.が含まれます。MiniMedは2026年10月15日にMedtronicからの分離を完了しました。
インドでのCGMの広範な使用を制約するものは何ですか?
購入しやすさと補償が有償使用を制約しています。2026年のレビューは、アーユシュマン・バーラト、ESI、または大半の州保険制度の下でCGMの補償がないことを報告しました。
CGMが臨床指導と組み合わされた南インドの例はどれですか?
2025年6月、Kauvery Hospitalはタミル・ナードゥ州全域の患者にサービスを提供するチェンナイ糖尿病ヘルプラインが、妊娠糖尿病を持つ妊婦をリアルタイムのインスリンおよび食事指導を伴うCGMプログラに登録したと報告しました。