
インド患者モニタリング市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 3.21 十億米ドル |
| 市場規模 (2027) | 3.47 十億米ドル |
| 市場規模 (2032) | 5.13 十億米ドル |
| 成長率 (2027 - 2032) | 8.12 % |
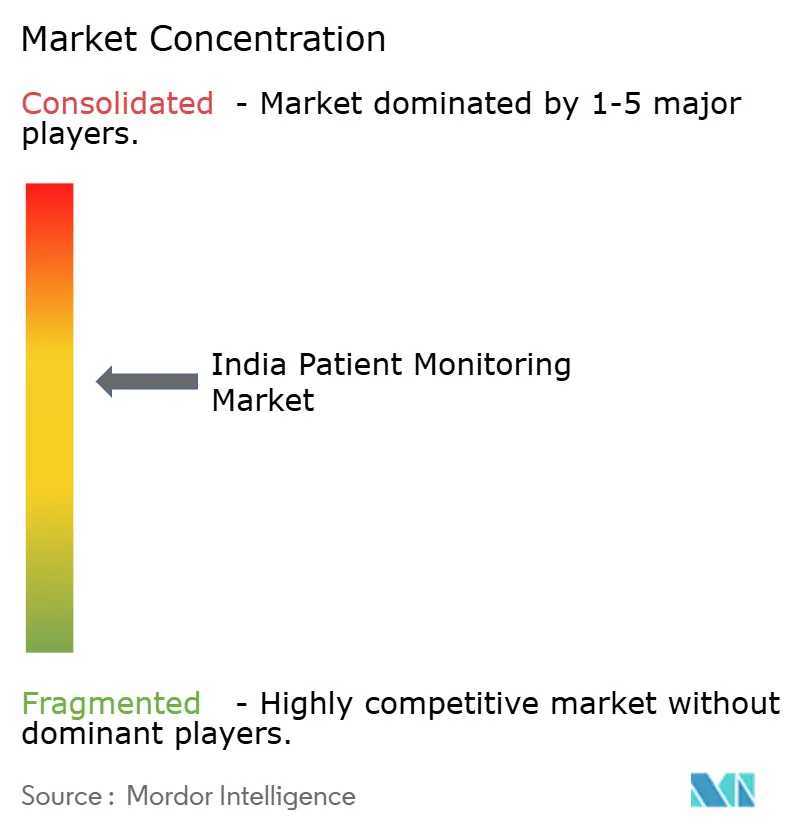
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド患者モニタリング市場分析
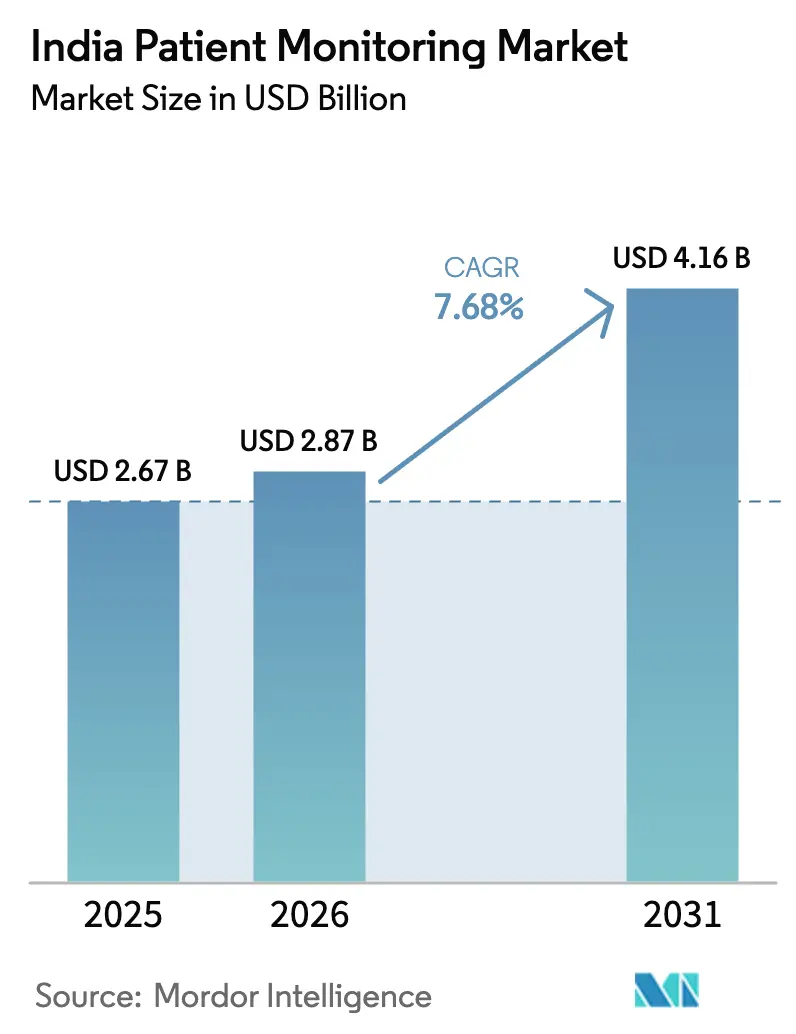
インド患者モニタリング市場規模は、2026年に3.21 ビリオン 米ドル、2027年に3.47 ビリオン 米ドルと予測され、2032年までに5.13 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 8.12%で成長する見込みです。
成長は慢性疾患の有病率の上昇によって支えられており、1億人を超える成人が糖尿病を抱え、非常に多くの高血圧患者が病院および在宅環境において定期的なバイタルサイン監視に依存しています。生産連動型インセンティブ(PLI)制度やアーユシュマン・バーラト・デジタル・ミッションなどの政策手段が、現地製造と相互運用性を促進し、コストを低減するとともに、プラットフォーム間のデータ交換を容易にしています。
レポートの主要ポイント
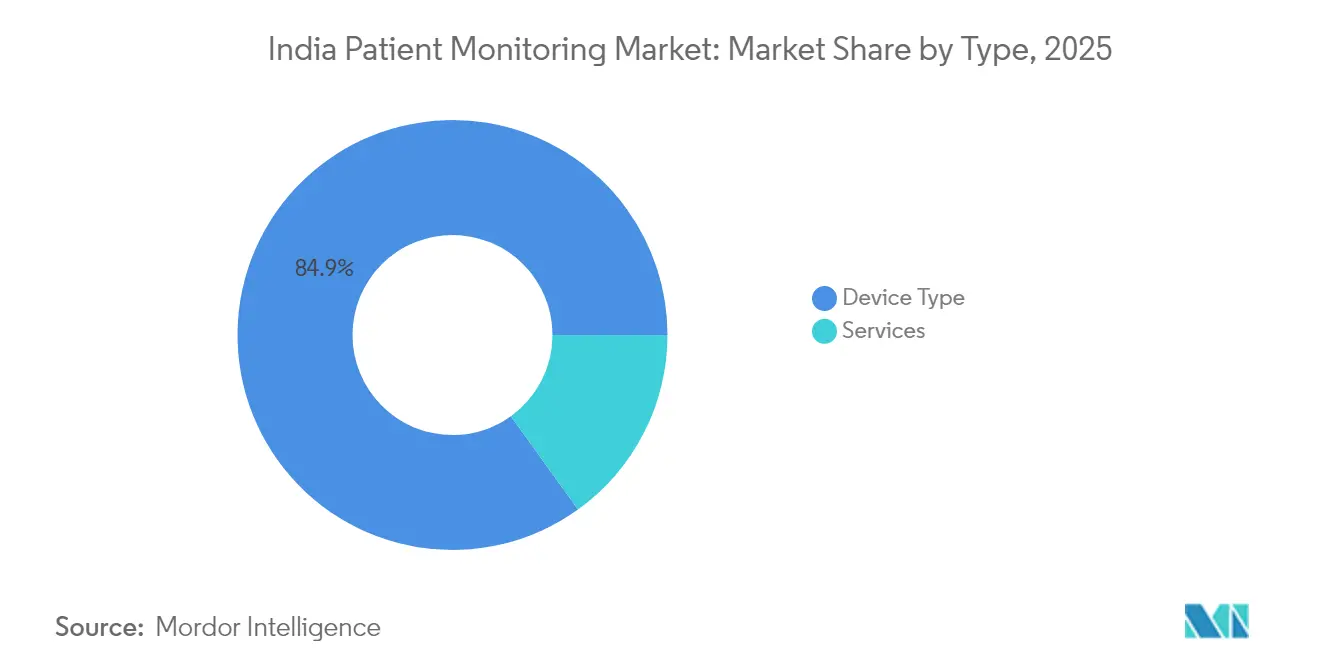
- タイプ別では、デバイスが2026年に84.92%の収益シェアをリードしました。サービスは2032年にかけてCAGR 9.21%で拡大する見込みです。
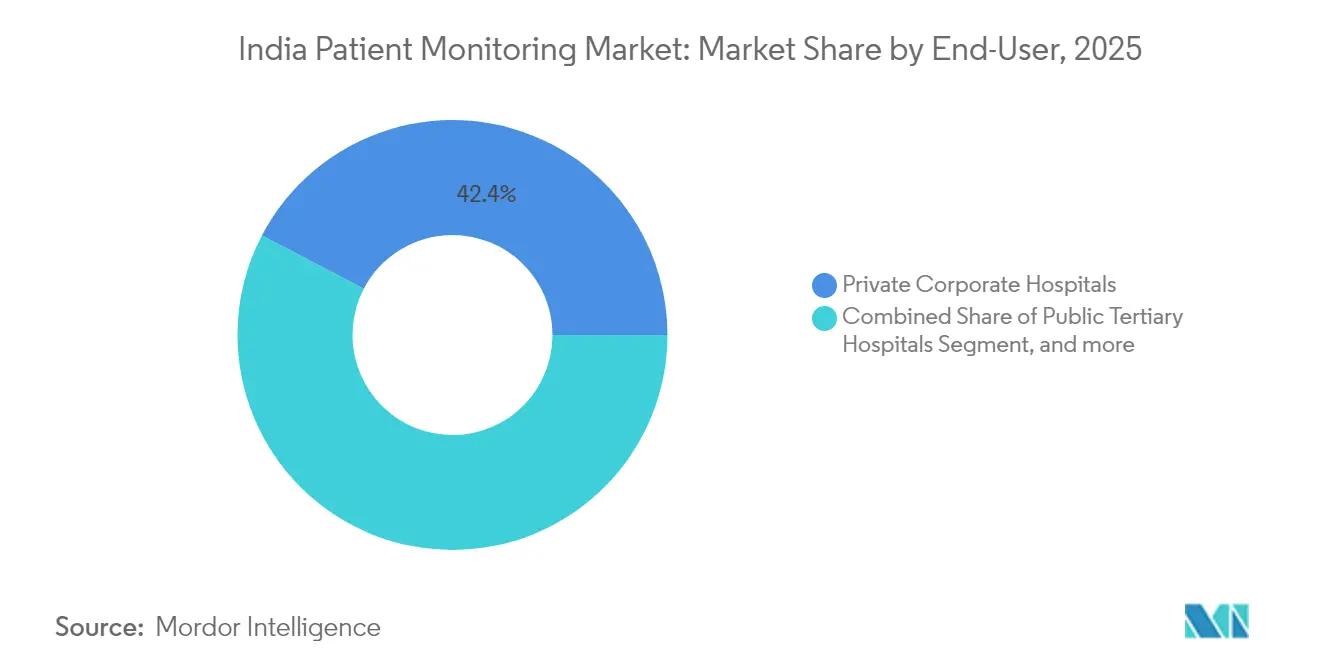
- エンドユーザー別では、民間企業病院が2026年に42.35%のシェアを保有しました。在宅医療プロバイダーは2032年にかけてCAGR 9.44%と最高の成長率を記録する見込みです。
- 用途別では、循環器科が2026年に28.74%のシェアを占めました。神経学的モニタリングは2032年にかけてCAGR 9.08%と最も急成長する用途となる見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 慢性疾患負担の増大 | +2.1% | インド全土、都市部および第1層都市に集中 | 長期(4年以上) |
| テレヘルスプログラムおよび償還試験事業の拡大 | +1.8% | 全国規模、カルナータカ州・テランガーナ州・マハーラーシュトラ州での早期成果 | 中期(2年~4年) |
| 政府のPLIおよびメドテッククラスターによる国内製造の加速 | +1.5% | タミル・ナードゥ州・カルナータカ州・アーンドラ・プラデーシュ州の製造拠点 | 中期(2年~4年) |
| 民間チェーンにおける在宅病院・バーチャルICU・コネクテッドベッドへのシフト | +1.3% | 主要都市、デリーNCR、ムンバイ、バンガロール、ハイデラバード | 短期(2年以内) |
| モニタリングワークフローにおけるAI搭載アナリティクスの採用拡大 | +0.9% | 第1層都市の民間企業病院、一部の公立三次センター | 中期(2年~4年) |
| 低コストウェアラブルおよびインド向けセンサーの急速な普及によるRPMの大規模展開 | +1.2% | インド全土、半都市部および農村部での普及が最も強い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
慢性疾患負担の増大
インドの糖尿病および高血圧の有病率は、在宅および病院での継続的モニタリングへとエピソード的ケアをシフトさせています。1億人を超える成人が糖尿病を抱え、非常に多くの高血圧患者が未治療のままであり、家庭用血圧計とセンサーベースの血糖追跡への需要が持続しています。心血管疾患は国内死亡率の相当な割合を占めており、三次病院は手動巡回を超えた監視を拡張するマルチパラメータモニターへのアップグレードを促進しています。民間企業病院は、ECG・パルスオキシメトリー・体重計をダッシュボードに統合したコネクテッドベッドを導入し、チームが早期に介入できるよう支援しています。退院後の循環器科および糖尿病パスウェイは、不整脈や血糖逸脱をリアルタイムで検知するためにリモート患者モニタリングキットへの依存度を高めています。これらのパターンは、慢性疾患が都市部および都市周辺部の人口で深刻化するにつれ、インド患者モニタリング市場を支える常時稼働型アプローチを強化しています。
テレヘルスプログラムおよび償還試験事業の拡大
アーユシュマン・バーラト・デジタル・ミッションは国家規模でデジタルIDと同意基盤を構築しており、複数の州が公的保険のもとでRPM償還の試験事業を実施しています[1]。カルナータカ州、テランガーナ州、マハーラーシュトラ州は、デバイスから送信されたバイタルサインに連動したバーチャル受診を償還する試験事業を運営しており、2024年以前には存在しなかった資金調達経路を創出しています。国家保健機構は、プライマリケアクリニック向けにBluetooth対応血圧カフと血糖計を含む慢性ケアの包括的支払いを評価しています。デバイスとオンライン診療ワークフローを統合するプラットフォーム企業は、アドヒアランスとケアの継続性を向上させるためにサブスクリプション型RPMパッケージを提供しています。州ごとの料金体系は異なりますが、新たな支払いモデルは中期的にインド患者モニタリング市場を後押しし、より広範な定期モニタリングへの道を開いています。
政府のPLIおよびメドテッククラスターによる国内製造の加速
医療機器向けPLIプログラムは2024年に拡充され、患者モニターも対象に含まれており、承認を受けたメーカーが国内生産能力の拡大に向けて3,420クロールINR(409 ミリオン 米ドル)の投資を約束している。タミル・ナードゥ州、カルナータカ州、アーンドラ・プラデーシュ州のメドテッククラスターは、インド国内および輸出市場向けにマルチパラメーターモニターを組み立てる受託製造業者を引き付けており、完全輸入品と比較して輸入コストを低減している。国内企業はメイク・イン・インディア調達規範に沿った国内調達比率の高い製品を優先する公共入札に対応するため、生産量を増加させている[2]。資本補助金により、ISO 13485およびIEC 60601の品質・安全基準を満たすための校正ラインおよび適合生産環境への投資が可能となっている。リードタイムの短縮とサービス性の向上は医療提供者の信頼を高め、ライフサイクルコストを軽減することで、インド患者モニタリング市場における継続的な普及を支えている。
民間チェーンにおける在宅病院・バーチャルICU・コネクテッドベッドへのシフト
大手民間チェーンは2024年および2025年に在宅病院およびバーチャルICUプログラムを拡大し、リアルタイムのバイタルサインを集中型コマンドセンターにルーティングしてトリアージを行っています。Apolloは主要都市圏全体で術後および慢性患者のリモートモニタリングを拡大し、Manipalはキャンパス間で複数のモニタリングベッドの集中監視を試験的に導入しました。Fortisは、手動データ入力を削減しケアの監査可能性を向上させるため、バイタルサインをHIMSに直接書き込むコネクテッドモニターを導入しました。これらのモデルは、臨床的監視を維持しながら安定した症例を在宅に移すことでベッド容量を解放しますが、堅牢な接続性と24時間365日の技術サポートが必要です。第1層都市での採用が広がるにつれ、これらのワークフローはICU外での継続的モニタリングを標準化し、インド患者モニタリング市場全体でサービス収益の継続的な創出を支援しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 電子機器・部品の高い輸入依存度と外国為替変動 | -0.8% | 全国規模、半導体輸入に依存するメーカーにとって深刻 | 短期(2年以内) |
| 州ごとの調達の断片化と入札の複雑性 | -0.6% | インド全土、ウッタル・プラデーシュ州・ビハール州・ラジャスタン州などの分権化された州で最も深刻 | 中期(2年~4年) |
| プライマリケアにおける家庭用血圧計・RPMプロトコルの医師採用率の低さ | -0.5% | 第2層・第3層都市、農村部のプライマリヘルスセンター | 長期(4年以上) |
| データプライバシーおよびデバイスとEHR・HIMSの統合ギャップとABDM同意基盤との乖離 | -0.4% | 全国規模、レガシーHIMSを持つ民間病院で最も顕著 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
電子機器・部品の高い輸入依存度と外国為替変動
政策支援にもかかわらず、ほとんどのモニターは依然として輸入半導体、センサーモジュール、ディスプレイに依存しており、通貨変動と供給リスクへのエクスポージャーが高まっています。2025年に1米ドルあたり83インドルピー近辺にあるルピーは、重要部品の陸揚げコストを引き上げ、ヘッジや長期価格確保ができない中小メーカーのマージンを圧迫しています[3]。特殊アナログフロントエンドおよび高解像度TFT部品は東アジアのサプライチェーンに集中しており、国内メーカーは外部サプライヤーへの依存が続いています。最低価格を優先する公共調達は、特にボラティリティを吸収するスケールを持たないベンダーにとって、コスト増加の転嫁を複雑にしています。国内半導体生産能力の計画は進展していますが、患者モニタリングの上流供給を安定させる商業規模の生産には時間がかかります。
州ごとの調達の断片化と入札の複雑性
調達は28州および複数の連邦直轄領にわたって管理されており、それぞれ異なる入札規則、コンテンツ要件、入札評価プロセスを持っています。ベンダーは異なる州のポータルで個別の入札を準備することが多く、コンプライアンス作業と法的審査コストが増大します。地域コンテンツ閾値の相違により、州をまたいで資格を得るために複数の部品表構成が必要になります。評価タイムラインが長く不一致であるため、受注が遅延し、中小イノベーターの運転資金が圧迫されます。非標準的な仕様により、事前に明示されていない機能について一方の州では承認され、他方の州では失格となる場合があり、市場参入の不確実性が高まります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
機器が支配、サービスはマネージドモニタリング需要で急増デバイスは2026年に収益の84.92%を占め、サービスは2032年にかけてCAGR 9.21%で拡大しており、管理業務および分析への移行が進んでいることを示しています。マルチパラメータバイタルサインモニターは、ICUおよび手術室における主力機器であり続けており、交換サイクルは接続性と集中アラーム管理を重視する方向に向かっています。ホルターおよびイベントレコーダーを含む心臓モニタリングは、迅速な判読に支援された外来不整脈検査のために都市部の循環器専門医の間で拡大しています。パルスオキシメーター、カプノグラフ、スパイロメーターなどの呼吸器デバイスは、持続的なCOPDおよび喘息の負担と周術期安全性への重点から、引き続き高い使用率を維持しています。胎児・新生児モニタリングは三次産科センターで引き続き拡大しており、第2層都市における新生児ICU能力の増強が設置台数を増加させています。神経モニタリングおよび血行動態センサーは外傷・集中治療において普及が進んでおり、ウェアラブルパッチおよび非接触センサーは、臨床グレードのコンシューマーウェアラブルがケア提供と融合するにつれて最も急成長するフォームファクターとなっています。
病院がオンサイトの人員を増やすことなく継続的な監視を追求し、プロバイダーが相互運用性、分析、稼働時間を優先するにつれて、サービスはシェアを拡大しています。遠隔モニタリングおよびテレヘルスサービスは、デバイスと臨床医によるレビューを会員ごとの支払いにパッケージ化した償還パイロットの恩恵を受けています。データ統合・相互運用性サービスは、デバイスプロトコルをABDM準拠の交換システムおよび病院HIMSと橋渡しするために不可欠であり、カスタムミドルウェアの開発が必要です。看護師および呼吸療法士が配置された管理型モニタリング業務は、複数施設にわたってアラームをトリアージし、応答時間を改善してワークフローを標準化します。トレーニングサービスは依然として普及が不十分であり、アラーム管理とアーティファクト認識に関する体系的なプログラムは、インド患者モニタリング業界全体で誤警報を減らし、現場の信頼性を向上させる可能性があります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
民間企業病院がリード、在宅医療提供者が加速民間企業病院は、複数病院ネットワーク、標準化されたプラットフォーム、および接続されたICUエコシステムへの投資に支えられ、2026年に42.35%を保有しました。チェーンは、モニター、輸液デバイス、人工呼吸器を中央ダッシュボードに連携させた統合プラットフォームを標準化し、ICU在院日数を削減しています。公立三次病院は集中調達と能力増強を通じて相当量を牽引していますが、予算の制約により高度な分析機能の採用が遅れる場合があります。専門クリニックは、透析、循環器科、睡眠医療向けの標的型モニタリングを導入しており、価格感応度が高い傾向があります。外来手術センターは、退院準備が整うまでの継続的な監視を重視する認定・安全基準を満たすために、モニタリング付き回復ベイを拡充しています。
在宅医療プロバイダーは、高齢化人口とテレヘルスの普及に後押しされ、2032年にかけてCAGR 9.44%が見込まれる最も急成長するエンドユーザーです。プロバイダーはフィールドチームにポタブルモニターを装備させ、24時間365日のトリアージセンターに支援された退院後ケアおよび長期慢性疾患プログラム向けにRPMキットを配布しています。公的制度の下での償還パイロットは、デバイスとモニタリングをバンドルした会員ごとの支払いをテストしており、純粋な自己負担モデルを超えた拡大が進んでいます。デバイスライセンスとプロバイダー流通に関する政策の明確化はCDSCOの下で引き続き進化しており、小規模都市におけるブロードバンドの格差は依然として採用の制約となっています。ワークフローが成熟するにつれて、管理型RPM業務と明確なエスカレーションプロトコルがインド患者モニタリング業界の標準となりつつあります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
アプリケーション別:
循環器科が支配、神経科モニタリングは外傷ケアのアップグレードで急増循環器科は2026年に28.74%をリードし、虚血性心疾患と脳卒中の重い負担、および継続的なECGテレメトリーと処置後監視の必要性を反映ています。ホルターおよびイベントレコーダーを使用した外来診断は、大都市圏および第2層都市における不整脈分析へのアクセスを拡大し、治療判断を迅速化しています。12誘導心電図ストリップを専門医に送信する遠隔ECGサービスは、主要センター以外での専門的判読へのアクセスを拡大しています。呼吸器モニタリングの需要は、COPD、喘息、および酸素化と換気の監視を義務付ける周術期安全プロトコルにより安定的に推移しています。集中治療の用途は、血行動態監視の標準的なケアとしてのマルチパラメータモニタリングを中心に、複数の臓器系にわたっています。
神経学的モニタリングは、外傷センターが頭蓋内圧モニタリング、EEG、および脳酸素測定を追加するにつれて、2032年にかけてCAGR 9.08%が見込まれる最も急成長する用途です。国家交通安全イニシアチブは迅速な外傷対応を重視しており、頭部外傷を迅速に管理するために主要道路沿いへの設置が進んでいます。継続的EEGにおけるAI支援発作検出は、偽陽性を減らし介入を迅速化するためにてんかんユニットでパイロット導入されいます。糖尿病および代謝モニタリングはセンサーベースのケアパスウェイとともに成長していますが、普及は支払い意欲の高い都市部患者に集中しています。母体・新生児モニタリングは、母体・乳児死亡率を低減するための国家プログラムの支援を受けており、地区病院における分娩室およびNICUモニタリングが増加しています。
地理的分析
大規模な都市医療エコシステムからの需要により、マハーラーシュトラ州、カルナータカ州、タミル・ナードゥ州が2026年における主要な収益創出州として位置づけられ、合計で市場の半分以上を占めている。この集中は、広範な民間病院ネットワークと先進医療技術の早期導入に対する強い意欲を反映している。ベンガルールのテクノロジーエコシステムは、企業病院チェーン全体でアルゴリズムを検証するAIスタートアップを支援しており、チェンナイの医療観光セクターはジョイント・コミッション基準への準拠に向けてICUのアップグレードに投資している。グジャラート州は製造能力と生産連動型インセンティブ(PLI)の指定を活用して、地域全体のバイヤーに対する地元生産の強化、納期の短縮、輸入コストの削減を図っている。
ジャイプール、ラクナウ、コインバトールなどのティア2都市では、保険会社が中間所得層向けにキャッシュレス保険のアクセスを拡大するにつれ、二桁成長が記録されている。これらの地域の医療提供者は、病棟全体やアウトリーチキャンプで使用できるポータブルモニタリング機器をますます選択するようになっており、堅固なフィールドサービスネットワークを持つサプライヤーへの選好が生まれている。農村クラスターはインド患者モニタリング市場において比較的小さなシェアを占めるにとどまるが、戦略的な重要性は依然として高い。国家スクリーニングイニシアチブのもと、コミュニティ保健担当者がタブレット接続型パルスオキシメーターを使用しており、その後の機器アップグレードサイクルの基盤構築に貢献している。
州間のデジタルインフラの格差は、引き続き普及ペースを左右している。信頼性の高い光ファイバー接続を持つ州はクラウドベースのモニタリングダッシュボードを比較的容易に導入できる一方、帯域幅が限られた地区はストア・アンド・フォワード方式のデータ伝送に依存している。アスピレーショナル地区における4Gタワー展開を支援する中央政府のイニシアチブにより、このギャップは徐々に縮小されつつある。これらのトレンドが相まって、南インドおよび西インドにおけるインド患者モニタリング市場の早期拡大を支え、その後、10年の終わりに向けて北部内陸地域全体での成長へとつながっていく。
競合環境
インド患者モニタリング市場は、GE HealthCare、Philips、Medtronic、Dräger、Nihon Kohdenなどの多国籍企業がインド発のイノベーターと競合する中程度の集中度を示しています。多国籍企業は、アップグレードパスを形成するセントラルステーションと相互運用性レイヤーを通じたブランドエクイティと設置ベースのロックインから恩恵を受けています。国内企業は、現地コンテンツ規範を満たし、公共調達要件に沿ったトレーニングと複数年保守サービスをバンドルすることで入札を獲得しています。スタートアップは、リソースが限られた環境に適した非接触センサーやポータブルキオスクなどのフォームファクターで差別化し、パイロットから契約へのモデルを通じてスケールアップしてます。
新興の破壊的企業は、デバイス、遠隔診療、AIコーチングをサブスクリプションモデルにバンドルし、保険会社や雇用主とのパートナーシップを通じて継続的な収益を構築しています。データと分析能力は、ベンダーがハードウェアマージンを超えた早期警告とトレンド予測を収益化しようとする中で競争の焦点となっています。戦略的な動きには、ベッドサイドから在宅環境を橋渡しするプラットフォームの立ち上げ、PLIの下での能力拡大、および第2層・第3層病院向けのオープンアーキテクチャを対象とした共同開発パートナーシップが含まれます。多国籍企業は2024年にインド患者モニタリング市場シェアの約50%を保有していましたが、そのプレミアム価格は、フルーガルエンジニアリングと短いサービスサイクルを活用する現地代替品からの圧力に直面しています。
医療機器としてのソフトウェアおよびAIモデルが規制当局の監督の下でインドの環境における明確な検証を求める中、エビデンスの創出が重要性を増しています。プロバイダーは、誤警報を減らし臨床医の作業負荷を軽減しながら、ABDMの同意フローおよびHIMSとの統合が実証されたソリューションを好みます。サプライチェーンが現地化し分析が成熟するにつれて、競争はボックス販売からアウトカムと稼働時間へとシフトしており、インド患者モニタリング市場における差別化要因として管理サービスとライフサイクルサポートが強化されています。
インド患者モニタリング業界リーダー
-
BPL Group
-
Koninklijke Philips N.V.
-
GE Healthcare
-
Nihon Kohden Corporation
-
Mindray Medical International Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インド患者モニタリング市場 このレポートでカバーされる企業
- Abbott Laboratories
- Baxter International Inc. (Hillrom/Welch Allyn)
- Beckton Dickinson
- BPL
- Dexcom
- Dozee (TurtleShell Technologies)
- Dragerwerk
- Edward Lifesciences
- F. Hoffmann La Roche AG
- GE HealthCare Technologies Inc.
- HealthCube India
- ICU Medical
- Koninklijke Philips
- LifeSigns (Re’bu Health)
- Masimo
- Medtronic
- Mindray Bio Medical Electronics Co., Ltd.
- Nihon Kohden
- Omron Healthcare Co., Ltd. (India)
- Schiller
- Siemens Healthineers
- Skanray Technologies Ltd.
- Spacelabs Healthcare (OSI Systems)
- Stasis Health
- Ten3T Healthcare Pvt. Ltd.
- Tracky (DrStore Healthcare)
最近の産業開発事情 インド患者モニタリング市場
- 2025年8月:アブダビ投資庁がMeril Life Sciencesの3%株式取得に2億米ドルを投じ、同社を66億米ドルと評価し、インドのメドテックへの世界的な信頼を示した
- 2024年3月:マンダビヤ保健大臣がPLI制度のもとで集中治療モニター、画像診断、体内埋め込み型機器に特化した13の医療機器工場を開所した
インド患者モニタリング市場レポートの調査範囲
本レポートの調査範囲として、患者モニタリングは、医療モニターを使用して患者のバイタルパラメータを継続的に監視し、医療データおよびその他の健康データを収集するために使用される機器および装置で構成されます。
インド患者モニタリング市場は、タイプ別(機器、サービス)、エンドユーザー別(公立三次病院、民間企業病院、専門・単科クリニック、在宅医療提供者、外来手術センター)、アプリケーション別(循環器科、呼吸器科、神経科、集中治療(ICU/CCU)、糖尿病・代謝疾患、母体・新生児)でセグメント化されています。レポートは上記セグメントの金額(百万米ドル)を提供します。
セグメンテーション概要
| 機器タイプ | マルチパラメータバイタルサインモニター |
| 心臓モニタリング機器 | |
| 呼吸器モニタリング機器 | |
| 胎児・新生児モニタリング機器 | |
| 神経モニタリング機器 | |
| 血行動態・圧力モニタリング機器 | |
| リモート患者モニタリングキット | |
| ウェアラブルセンサー・パッチ | |
| サービス・オファリング別 | 設置・保守サービス |
| トレーニング・教育サービス | |
| リモートモニタリング・テレヘルスサービス | |
| データ統合・相互運用性サービス | |
| アナリティクス・レポーティングサービス | |
| マネージドモニタリングオペレーション・トリアージサービス |
| 公立三次病院 |
| 民間企業病院 |
| 専門・単科クリニック |
| 在宅医療提供者 |
| 外来手術センター |
| 循環器科 |
| 呼吸器科 |
| 神経科 |
| 集中治療(ICU/CCU) |
| 糖尿病・代謝疾患 |
| 母体・新生児 |
| タイプ別 | 機器タイプ | マルチパラメータバイタルサインモニター |
| 心臓モニタリング機器 | ||
| 呼吸器モニタリング機器 | ||
| 胎児・新生児モニタリング機器 | ||
| 神経モニタリング機器 | ||
| 血行動態・圧力モニタリング機器 | ||
| リモート患者モニタリングキット | ||
| ウェアラブルセンサー・パッチ | ||
| サービス・オファリング別 | 設置・保守サービス | |
| トレーニング・教育サービス | ||
| リモートモニタリング・テレヘルスサービス | ||
| データ統合・相互運用性サービス | ||
| アナリティクス・レポーティングサービス | ||
| マネージドモニタリングオペレーション・トリアージサービス | ||
| エンドユーザー別 | 公立三次病院 | |
| 民間企業病院 | ||
| 専門・単科クリニック | ||
| 在宅医療提供者 | ||
| 外来手術センター | ||
| アプリケーション別 | 循環器科 | |
| 呼吸器科 | ||
| 神経科 | ||
| 集中治療(ICU/CCU) | ||
| 糖尿病・代謝疾患 | ||
| 母体・新生児 | ||
レポートで回答される主要な質問
インド患者モニタリング市場の現在の規模と予測成長はどのくらいですか?
インド患者モニタリング市場規模は2027年に3.47 ビリオン 米ドルであり、2032年までに5.13 ビリオン 米ドルに達すると予測されており、CAGRは8.12%です。
インド患者モニタリング市場内で採用をリードするセグメントはどれですか?
デバイスは2026年に84.92%の収益シェアをリードし、プロバイダーが管理型モニタリングおよび統合サービスを採用するにつれて、サービスはCAGR 9.21%で成長する見込みです。
インドの患者モニタリングにおいて最も急成長しているエンドユーザーは誰ですか?
在宅医療提供者は、テレヘルス償還試験事業とセンサーコストの低下に支えられ、9.44%のCAGR見通しを持つ最も急成長するエンドユーザーです。
インドの患者モニタリングで最も急速に拡大している臨床アプリケーションはどれですか?
神経科モニタリングは、外傷センターが頭蓋内圧モニタリング、EEG、脳酸素測定容量を追加するにつれ、9.08%のCAGRで最も急成長するアプリケーションです。
インド患者モニタリング市場に最も影響を与える政策フレームワークは何ですか?
CDSCOの医療機器規則2017、ABDMの同意ベースのデータ交換、BIS認証規範、および医療機器向けPLIインセンティブが、コンプライアンス、相互運用性、地域化を形成しています。
インドの患者モニタリングにおけるベンダー間の競争集中度はどの程度ですか?
競争は中程度であり、多国籍企業が2026年のインド患者モニタリング市場シェアの約50%を占める一方、国内プレーヤーは国内コンテンツおよびサービスのバンドルをじてシェアを拡大している。