
コンテナ監視市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
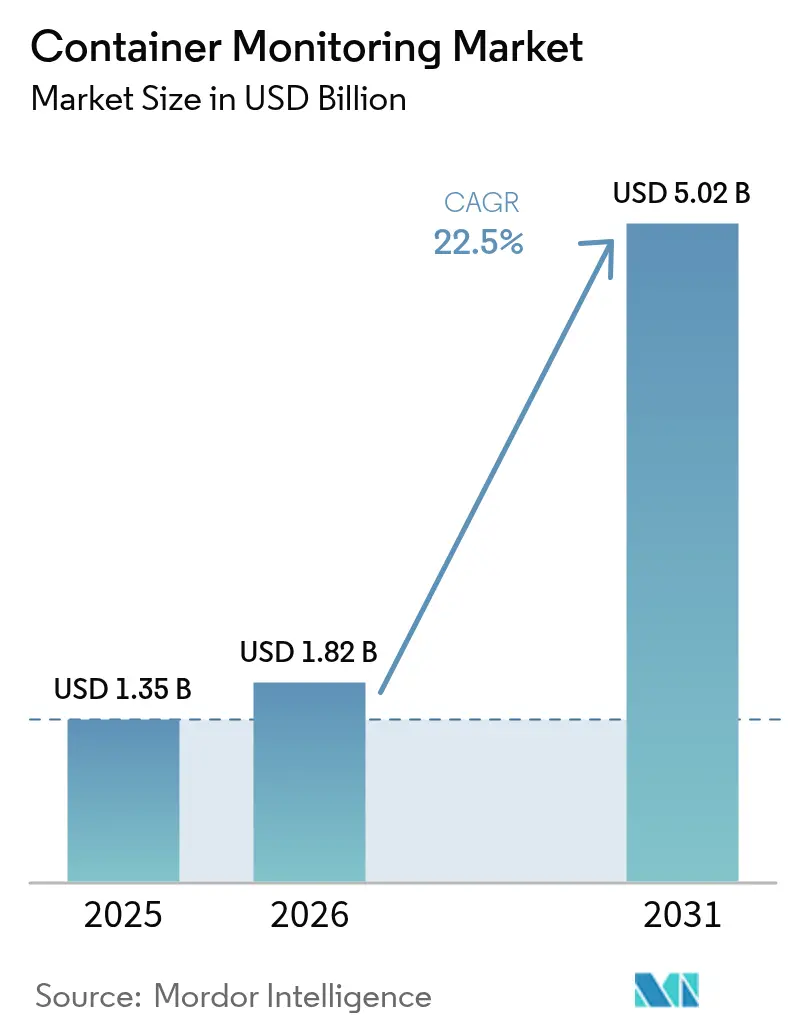
| 市場規模 (2026) | 1.82 十億米ドル |
| 市場規模 (2031) | 5.02 十億米ドル |
| Growth Rate (2026 - 2031) | 22.50 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
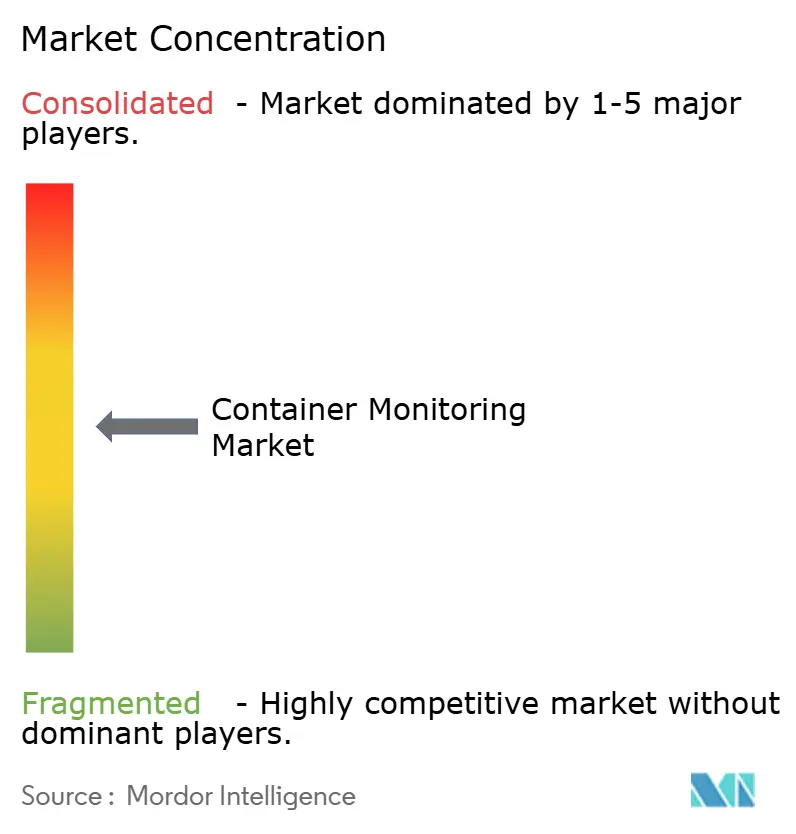
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンテナ監視市場分析
コンテナ監視市場規模は、2025年の13億5,000万米ドルおよび2026年の18億2,000万米ドルから、2031年までに50億2,000万米ドルへと拡大する見込みであり、2026年から2031年にかけて22.5%のCAGRを記録すると予測されます。仮想マシンからコンテナ化されたマイクロサービスへの急速な移行により、テレメトリのボリューム、速度、および多様性が増大し、メトリクス、ログ、およびトレースをほぼリアルタイムで相関させるプラットフォームへの緊急需要が生まれています。eBPFを活用したインストルメンテーションは、CPU負荷をほぼゼロに抑えながらカーネルレベルのイベントをキャプチャし、短命なポッド全体でサブ秒のレイテンシ可視性を実現しつつ、データ取り込みコストを削減します。FinOpsチームはコンテナ層でコストメトリクスのタグ付けを積極的に行い、未使用リソースを発見して自動的な適正サイジングを推進しています。デジタル・オペレーショナル・レジリエンス法やHIPAAなどのコンプライアンスフレームワークは、継続的なワークロード監視を義務付け始めており、ツール導入をさらに加速させています。競争はAI支援による根本原因分析、オープン標準のテレメトリパイプライン、およびベンダー収益を顧客消費量に連動させる価格モデルを中心に展開されています。
主要レポートの要点
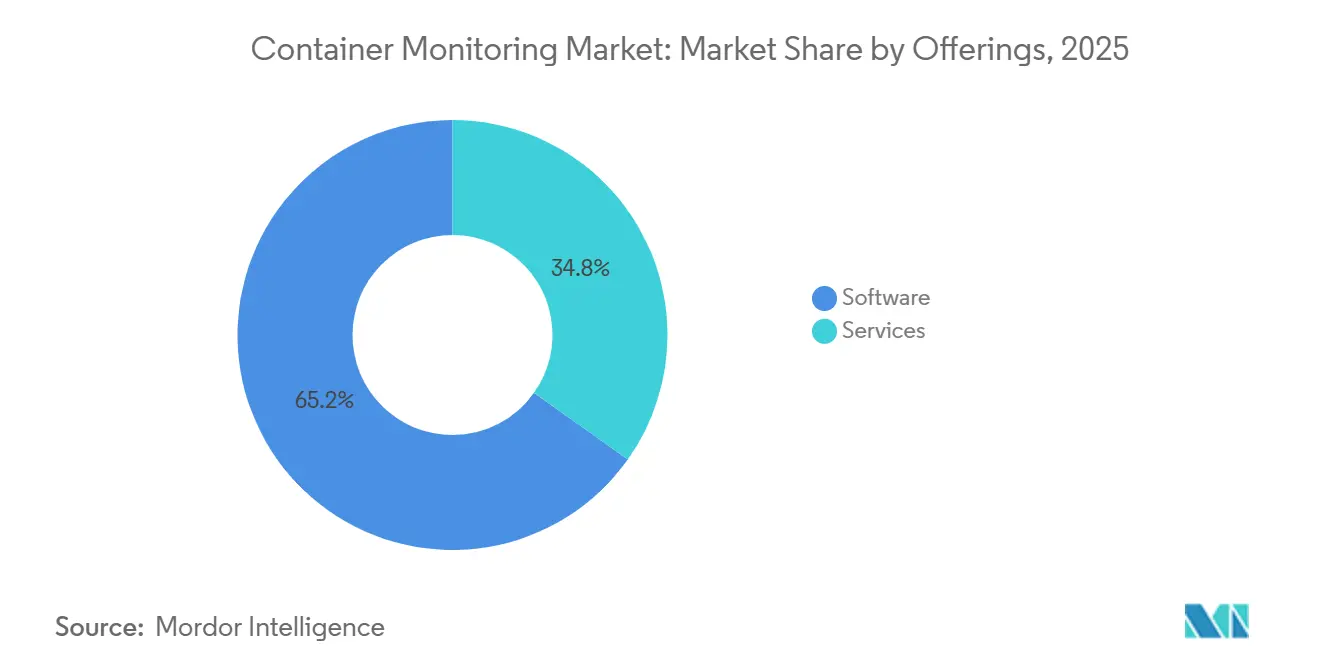
- 提供内容別では、ソフトウェアが2025年のコンテナ監視市場シェアの65.18%を占め、サービスは2031年にかけて22.83%のCAGRで他のすべての提供内容を上回る成長が予測されます。
- 展開モデル別では、クラウドベースのソリューションが2025年のコンテナ監視市場規模の57.83%を占め、ハイブリッドアーキテクチャは2026〜2031年にかけて22.58%のCAGRで進展しています。
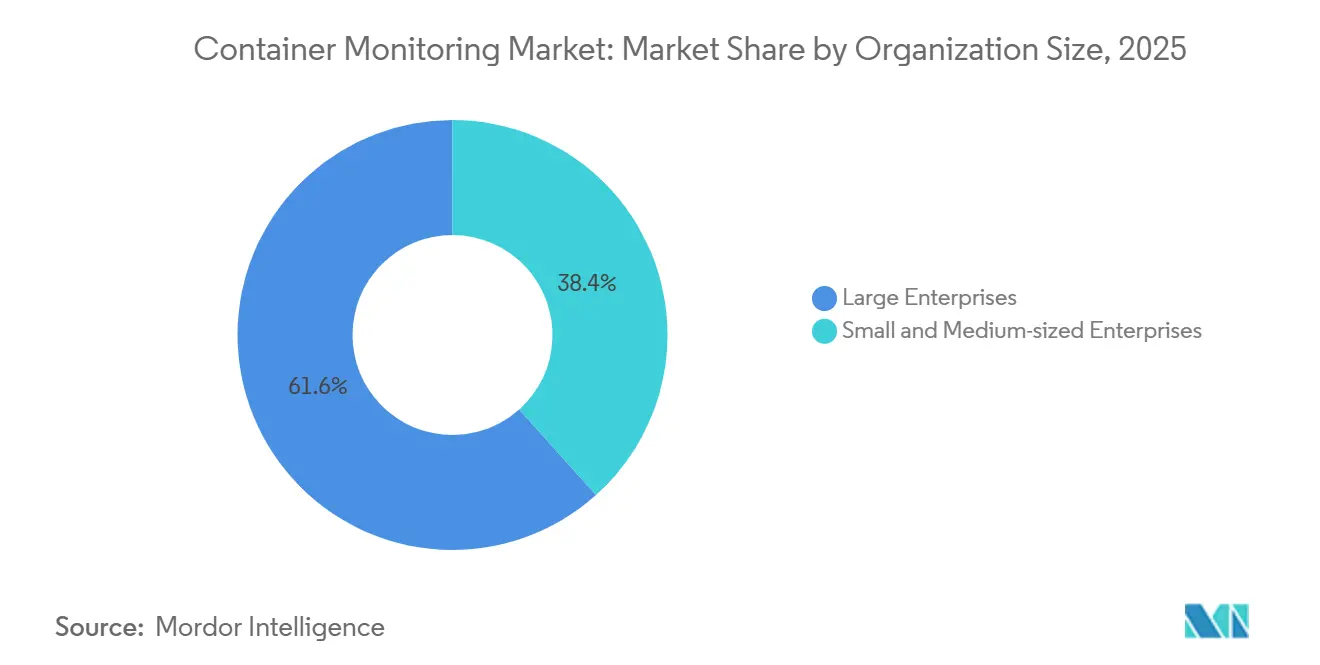
- 組織規模別では、大企業が2025年の支出の61.64%を占め、中小企業は予測期間中に22.91%で拡大しています。
- コンテナプラットフォーム別では、Kubernetesが2025年のコンテナ監視市場シェアの72.93%をリードしていますが、HashiCorp Nomadは2031年にかけて22.52%のCAGRで成長すると予測されます。
- クラウドタイプ別では、パブリッククラウドの展開が2025年の収益の58.74%を占め、ハイブリッドマルチクラウドは2031年にかけて23.02%のCAGRで最も成長の速いサブセグメントとなっています。
- エンドユーザー産業別では、ITおよび通信が2025年の収益の31.68%を提供し、ヘルスケアおよびライフサイエンスは2031年にかけて最高の23.16%のCAGRが見込まれます。
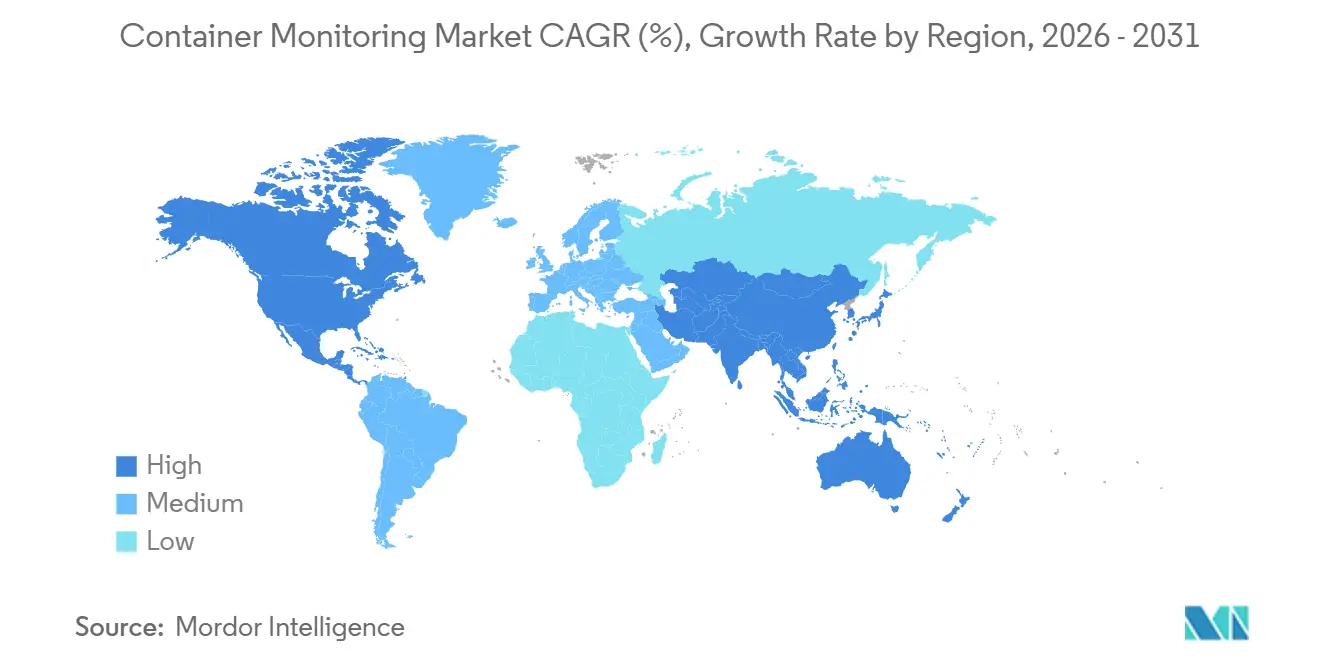
- 地域別では、北米が2025年のコンテナ監視市場の31.94%を占め、アジア太平洋は予測期間中に23.61%のCAGRで進展すると予測されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドベースサービスの採用拡大 | +4.2% | 北米、アジア太平洋 | 中期(2〜4年) |
| マイクロサービスアーキテクチャの普及 | +3.8% | グローバル(ITおよび通信、小売) | 中期(2〜4年) |
| 継続的監視を推進するDevOpsシフトレフト文化 | +3.5% | 北米、欧州 | 短期(2年以内) |
| コンプライアンスおよびコンテナセキュリティ義務の強化 | +3.1% | 欧州、北米 | 長期(4年以上) |
| eBPFによる深度・低負荷オブザーバビリティ | +2.9% | グローバル(米国での早期採用) | 短期(2年以内) |
| コンテナレベルでのFinOpsコスト最適化圧力 | +2.7% | 北米、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クラウドベースサービスの採用拡大
マネージドKubernetesサービス(Amazon EKS、Azure AKS、Google GKE)はコントロールプレーンの管理負担を排除しますが、従来のエージェントでは追跡できない高度に短命なワークロードをもたらします。OpenTelemetryをベースとしたクラウドネイティブコレクターはポッドを自動的に検出し、再コンパイルなしにトレースコンテキストをアタッチすることで、クラスターがオートスケールする中でもエンドツーエンドの可視性をチームに提供します。マルチクラウド展開はリスクと交渉力を分散させますが、テレメトリフォーマットを断片化させるため、スキーマ正規化レイヤーを備えた統合ダッシュボードへの需要を促進します。消費ベースの価格設定はさらに参入障壁を下げ、組織が実際のリソース使用量に連動してオブザーバビリティ支出を計測できるようにします。
マイクロサービスアーキテクチャの普及
モノリスを数十の疎結合サービスに分割することで、ネットワークホップと障害ポイントが増加します。単一のeコマースチェックアウトは、在庫、決済、配送、通知のマイクロサービスを横断し、すべてが別々のポッドでオーケストレーションされる場合があります。分散トレーシングはすべてのリクエストに一意の識別子を注入し、Istioなどのサービスメッシュサイドカーがそのコンテキストを言語をまたいで伝播します。クラウドネイティブコンピューティング財団は、企業の61%が本番環境でコンテナを稼働させており、2年前の49%から増加していると記録しており、マイクロサービスへの不可逆的な移行を裏付けています。[1]クラウドネイティブコンピューティング財団、「CNCFアニュアルサーベイ2024」、cncf.io
継続的監視を推進するDevOpsシフトレフト文化
継続的インテグレーションパイプラインは、機能テストと同様に厳格にパフォーマンスバジェットに基づいて本番デプロイメントをゲートするようになりました。ステージング環境での合成トラフィックリプレイはテレメトリのリグレッションを早期に検出し、平均解決時間を短縮します。NIST SP 800-190は、脆弱性スキャンとランタイムポリシー適用をビルドワークフローに組み込むことを推奨しており、DevOpsチームはオブザーバビリティ設定をバージョン管理されたコードとして扱うようになっています。[2]米国国立標準技術研究所、「SP 800-190:アプリケーションコンテナセキュリティガイド」、nist.gov このアプローチは本番後の障害対応を削減し、監視をリアクティブな保険からプロアクティブな品質管理へと昇華させます。
eBPFによる深度・低負荷オブザーバビリティ
拡張バークレーパケットフィルタープログラムはLinuxカーネル内で動作し、CPU負荷1%未満でシステムコール、ネットワークパケット、ファイルI/Oをキャプチャします。Grafana LabsやDatadogなどのベンダーはeBPFを活用してクローズドソースのバイナリも自動インストルメント化し、展開の摩擦を大幅に削減しています。[3]Grafana Labs、「Grafana Beylaの紹介」、grafana.com セキュリティチームは同じフックを活用して、ペイロードを復号化することなくソケット層でゼロトラストエグレスポリシーを適用し、金融およびヘルスケアにおけるプライバシー規制を満たします。カーネルレベルのインサイトは、インフラストラクチャとアプリケーションのテレメトリを統一されたクロック上で統合し、根本原因の相関を鋭くします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ツールチェーンの複雑性とスキルギャップ | –2.8% | グローバル(新興市場で深刻) | 中期(2〜4年) |
| テレメトリストレージおよびライセンスコストの増大 | –2.3% | グローバル(中小企業が最も影響を受ける) | 短期(2年以内) |
| コンテナオブザーバビリティ人材の不足 | –1.9% | 北米、欧州 | 長期(4年以上) |
| 国境を越えたテレメトリフローに対するデータ主権の制限 | –1.6% | 欧州、中東、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ツールチェーンの複雑性とスキルギャップ
多くの企業は、APIバージョンが変わるたびに壊れるカスタムパイプラインでPrometheusメトリクス、Elasticsearchログ、Jaegerトレースを管理しています。Kubernetes自体が急峻な学習曲線を課しており(ネットワークポリシー、永続ボリューム、サイドカープロキシ)、高カーディナリティダッシュボードを微調整できるエンジニアはほとんどいません。複数のユーザーインターフェースへの依存はインシデント対応を断片化させ、障害を長引かせ、より広範な展開への意欲を削ぎます。
テレメトリストレージおよびライセンスコストの増大
pod_name、customer_id、git_shaなどの高カーディナリティラベルは時系列のカーディナリティを爆発的に増加させ、大規模クラスターでは1日あたりテラバイト単位のデータを生成します。ISPはエグレス料金を請求し、ベンダーは取り込みバイト数を課金し、監査担当者は複数年の保持を要求するため、オブザーバビリティのコストがインフラストラクチャ予算を超えることがあります。ダウンサンプリングはコストを軽減しますが、根本原因の手がかりが外れ値トレースに隠れているまさにその時に粒度を失います。この緊張関係により、チームはミッションクリティカルなワークロードを優先せざるを得なくなり、目立たないサービスにブラインドスポットが生じます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
複雑性がDIYスキルを上回るにつれてサービスが拡大サービスは2031年にかけて22.83%のCAGRで拡大すると予測されており、2025年のソフトウェアの収益リード65.18%にもかかわらず、コンテナ監視市場規模全体の軌跡をわずかに上回っています。組織は展開のアウトソーシング、異常検知モデルの調整、アラート疲労の管理を増やしており、開発者が機能開発の速度に集中できるようにしています。eBPFベースのエージェントはソフトウェアのフットプリントを削減しますが、それを運用化するノウハウは依然としてプレミアムなコンサルティング料金を要求します。
年次更新により、サービスレベル目標が改善されると顧客はマネージドエンゲージメントを継続することが明らかになっており、ベンダーが24時間365日のランブックを担当するとチャーンが急激に低下します。インテグレーターはGitにオブザーバビリティ・アズ・コードテンプレートをバンドルし、ダッシュボードの変更をアプリケーションリリースを管理するのと同じピアレビューゲートに合わせます。このガバナンスのベストプラクティスは、当初はサービスパートナーによって導入されますが、しばしば制度化され、プロバイダーの参入障壁を広げます。


展開モデル別:
ハイブリッドがコンプライアンスとクラウド経済性を橋渡しハイブリッド環境は22.58%のCAGRで進展しており、2025年に57.83%のシェアを保持したクラウドネイティブモードとの差を縮めています。デジタル・オペレーショナル・レジリエンス法に規制される金融企業は、生の決済トレースをオンプレミスに保持しながら、集計されたメトリクスを予測スケーリングのためにクラウドAIエンジンにバーストさせます。エッジプロキシは、防衛および重要インフラにおけるエアギャップ規則を満たすためにローカルダウンサンプリングを実行します。
パブリッククラウドは、メンテナンス不要のコントロールプレーンと詳細なコストタグ付けにより、グリーンフィールドプロジェクトで優位を保っています。しかし、エグレス料金の上昇と主権法により、特に月次クラウド請求書にコンピュート支出に匹敵するテレメトリストレージの明細が現れると、スタートアップでさえハイブリッド設定に向かうようになっています。ベンダーは階層型ストレージで対応しており、ホットデータはインメモリ、ウォームデータはオブジェクトストア、コールドデータはより安価なアーカイブ層に圧縮して保存します。
組織規模別:
中小企業がマネージドKubernetesを活用して競争条件を均等化中小企業は22.91%のCAGRを記録しており、2025年の支出の38.36%しか占めていないにもかかわらず、大企業の成長をわずかに上回っています。ウェブコンソールからプロビジョニングされ、ノード時間単位で課金されるターンキーKubernetesクラスターにより、少人数のチームがプラットフォームエンジニアを採用せずに展開できます。消費価格のオブザーバビリティはシームレスに組み合わさり、無料で1分あたり10,000スパンのクォータを含むエントリーティアを提供します。
しかし、大企業は依然として絶対的な金額を牽引しており、災害復旧のために複数のクラスターを地域をまたいで接続しています。大企業はシングルペインのロールベースアクセス制御とチケットシステムとの統合を要求しており、これらの機能がR&Dロードマップをエンタープライズ向けSKUに傾けています。ベンダーはカタログをセグメント化しており、クリックして接続するウィザードを備えた中小企業向けSaaSプランと、ハードウェアセキュリティモジュールサポートを備えたエンタープライズオンプレミス製品を提供しています。
コンテナプラットフォーム別:
Kubernetesの覇権がエッジ中心のNomadの台頭に直面Kubernetesは2025年のワークロードの72.93%を占め、デフォルトのオーケストレーターとしての地位を確固たるものにしています。しかし、HashiCorp Nomadの軽量バイナリとConsul/Vault統合は、マルチコンポーネントのコントロールプレーンのリソースが不足するエアギャップ状態の油田プラットフォームや小売キオスクなどのエッジで22.52%のCAGRを促進しています。Docker Swarmは、組織がHelmチャートの移植性のためにレガシースタックを書き直すにつれて緩やかな減少を続けています。
監視ベンダーはKubernetesオペレーター(コレクター用のDaemonSetを展開し自動アップグレードを管理するカスタムリソース定義)を優先しており、ロックインを深めています。Nomadファーストのプロバイダーはコンパクトなバイナリとオフラインフレンドリーなライセンスサーバーでニッチを開拓しています。Apache Mesosは混合ビッグデータとコンテナスケジューリングの専門的なオプションとして残っていますが、純増の新規採用はほとんど見られません。
クラウドタイプ別:
ハイブリッドマルチクラウドの複雑性がシングルビューダッシュボードを向上パブリッククラウドは、マネージドサービスとグローバルネットワークリーチに牽引され、2025年の支出の58.74%を維持しました。ハイブリッドマルチクラウドは明るい展望を示しており、企業がベンダーの影響力を抑制し管轄規則を満たすためにAmazon、Microsoft、Googleにワークロードを分散させることで23.02%で進展しています。プライベートクラウドは防衛および国家重要セクターで継続していますが、ほとんどのロードマップ議論は分析レイヤーの最終的なクラウド隣接性を前提としています。
統合オブザーバビリティはクラウドの異質性を見えなくします。OpenTelemetryコレクターはAmazon CloudWatchログ、Google Cloudオペレーションメトリクス、Azure Monitorトレースを正規化してから中央レイクに転送します。この抽象化はプロバイダーの切り替えを緩和し、コスト帰属を明確にして、スポットインスタンスの裁定取引に従ってワークロードを再バランスするFinOpsダッシュボードに情報を提供します。
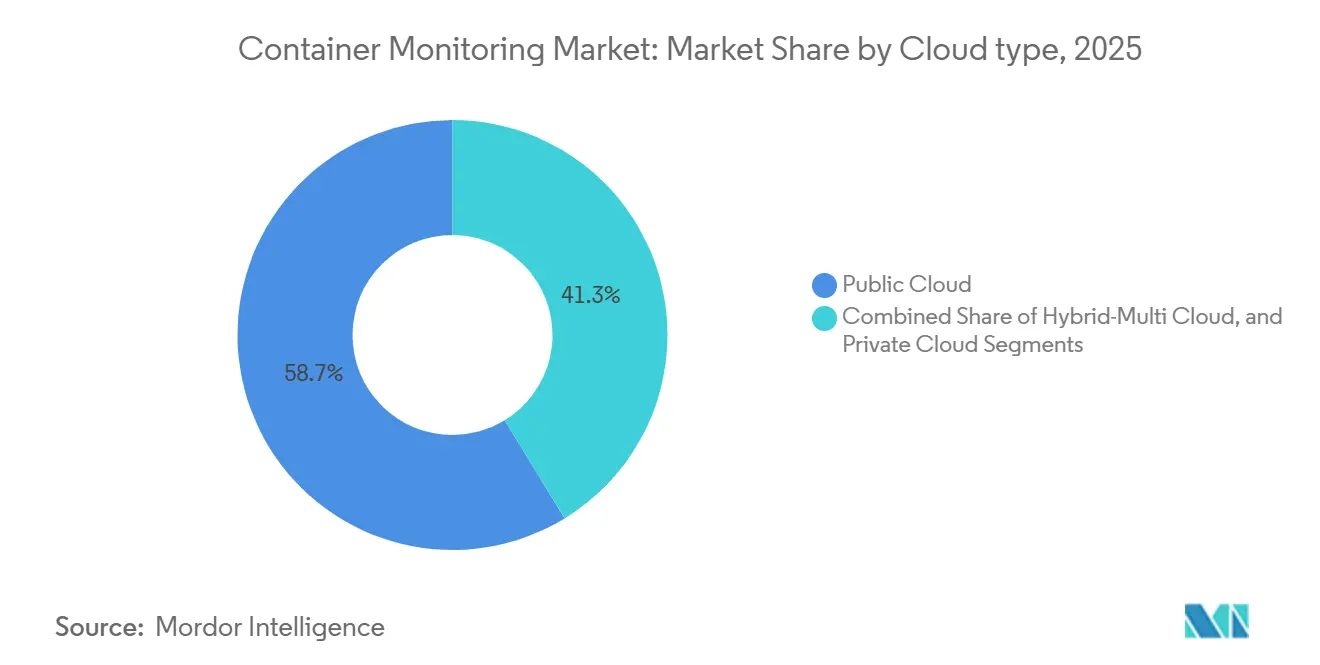
注記: 個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー産業別:
コンプライアンス主導のヘルスケアがハイテク先駆者を上回るヘルスケアおよびライフサイエンスは、患者データフローの不変の監査証跡に対するHIPAA義務に後押しされ、23.16%のCAGRで成長チャートのトップに立っています。コンテナ化された電子健康記録モジュールは現在、構造化されたトレースを発行し、平文の識別子ではなく保護された健康情報のハッシュを書き込むことで、プライバシー監査を満たしながら根本原因のトリアージを可能にしています。
ITおよび通信は2025年の収益の31.68%を占めてリードしており、ストリーミングメディアの急激な需要増加とSaaSプラットフォームの普及を反映しています。金融機関は決済ゲートウェイにレイテンシサービスレベル目標を組み込んでおり、エンドツーエンドで100ミリ秒未満の時間はもはや目標ではなく公表された規制閾値となっています。小売・eコマースはブラックフライデーの急増に対応するためにオートスケーリングに依存しており、オブザーバビリティは過剰プロビジョニングされたノードで数百万ドルを節約する容量の適正サイジングを推進しています。製造業は工場フロアに堅牢なクラスターを展開し、OTセンサーフィードとITアナリティクスを統合して、時間単位ではなく秒単位で設備故障を予測しています。
地域分析
北米コンテナ監視市場
北米は2025年の収益の31.94%を占め、複数のアベイラビリティゾーンにわたって数千のクラスターを運用するシリコンバレーのクラウドネイティブ企業やウォール街のフィンテック企業がその中核を担っています。米国連邦機関は2025年にKubernetesセキュリティベンチマークを採用し、主要請負業者はプロジェクト入札にリアルタイム監視を含めることが義務付けられました。カナダの主要銀行はこれらの管理策を踏襲する一方、メキシコの自動車工場では断続的な接続中にトレースをバッファリングし、夜間に帯域幅が確保され次第アップロードするエッジコレクターを導入しています。
アジア太平洋コンテナ監視市場
アジア太平洋地域は2031年に向けて23.61%のCAGRで急速な成長を遂げています。中国の主権クラウドに関する規制により、国内プロバイダーはオブザーバビリティエージェントをデフォルトのアドオンとして組み込むことを余儀なくされ、監視機能はアップセル商品ではなくバンドルされたユーティリティへと変化しました。インドの個人データ保護法はメトリクスの国外送信を制限しているため、ハイパースケーラーは国内ストレージ層を備えたリージョナルゾーンを開設し、バンガロールおよびハイデラバードにおけるコンテナ監視市場規模を即座に拡大させました。日本のインダストリー4.0工場改修ではロボットセルのレイテンシダッシュボードが必要とされており、韓国の通信事業者は5Gスライシング契約に監視SLAを組み込んでいます。
欧州・中東・アフリカコンテナ監視市場
欧州の軌跡は純粋な技術的熱意よりも規制の進展と歩調を合わせています。2025年1月に施行されたデジタル運用レジリエンス法は、金融機関に対して本番稼働中の負荷下でITシステムのストレステストを義務付け、詳細なテレメトリーに対する強制的な要件を生み出しました。ドイツの大手自動車メーカーは数百万台の車両に対するOTAソフトウェアアップデートを監視しており、ペタバイト規模のトレースストアを必要としています。フランスおよび英国はデータレジデンシーを重視し、テレメトリーレイクのホスティングにISO 27001認定を取得したリージョナルクラウドリセラーを活用しています。中東およびアフリカは絶対的な支出では遅れをとっているものの、リヤドおよびアブダビにおける政府系ファンドによるハイパースケール構築が認定済みオブザーバビリティスタックを必要とする地域では二桁成長を記録しています。

規制環境
コンテナ監視の導入は、コンテナ化されたワークロードへの継続的な可視性を求めるセキュリティおよびレジリエンス関連の規則によって、ますます形作られています。米国では、NIST SP 800-190(アプリケーションコンテナセキュリティガイド)が、DevSecOpsパイプラインにおけるイメージコンプライアンスの一元的な監視やランタイム制御を含む、コンテナセキュリティ実践のベースラインとして広く利用されています。欧州では、EUサイバーレジリエンス法(規則2024/2847)がデジタル要素を含む製品に対する横断的なサイバーセキュリティ要件を定めており、2026年9月11日から脆弱性報告義務を導入し、2027年12月11日に完全施行されます。このスケジュールにより、コンテナ環境における自動検知、証跡の取得、監査可能な対応ワークフローの重要性が高まっています。
コンプライアンス要件はまた、テレメトリが国境や規制対象セクターを越えてどのように収集、保存、共有されるかにも影響を与えます。ETSI EN 304 635は、仮想化およびコンテナ実行スタックに対してCRAに整合した任意の適合性標準を提供しており、データレジデンシーおよび主権上の制約下で運用する組織は、リージョン内ストレージと制御されたテレメトリパイプラインに依存する傾向があります。コンテナの追跡・監視システムに関するISO/TS 18625:2017のような世界的に認知された標準は、標準化された監視データモデルへのより広範な移行を後押しし、分散環境全体でのオープンスキーマと再現可能な制御をサポートしています。
バリューチェーン分析
バリューチェーンは、オーケストレーターおよびランタイム(特にKubernetes)、アプリケーションフレームワーク、サービスメッシュ、Linuxカーネル全体にわたるデータ生成から始まり、次にOpenTelemetryやPrometheusの規約にますます標準化されつつある収集・正規化層へと移行します。計装にはエージェント、eBPFベースのセンサー、サイドカー、マネージド型コレクターが含まれ、テレメトリパイプラインはフィルタリング、サンプリング、エンリッチメント(タグ、コスト属性、所有権)、ストレージおよび分析へのルーティングを処理します。ストレージおよびクエリ層はメトリクス(時系列)、ログ(インデックス化され検索可能)、トレース(分散トレーシング)にまたがり、高カーディナリティデータを管理するために階層化された保持、集約、ダウンサンプリングによるコスト制御が実施されます。
下流では、分析とワークフロー統合により、DevOpsツールチェーンおよびクラウドコンソールに統合されたアラート、SLO管理、インシデント対応、修復自動化を通じて、テレメトリが運用上の成果へと変換されます。ハイパースケーラーのマーケットプレイスとマネージドKubernetesサービスは主要な流通チャネルとして機能し、調達の摩擦を軽減してクラウドベースの展開を支援する一方、システムインテグレーターおよびマネージドサービスプロバイダーは、スキル格差の解消に役立つ導入、チューニング、24時間365日の運用を提供します。AWSがAmazon EKS向けにOpenTelemetryベースのContainer Insights(2026年6月)を追加し、Amazon ECS Management Consoleにリアルタイムのデプロイメント可観測性(2026年7月)を追加するといった最近のプラットフォームの動きは、クラウドプロバイダーが可観測性を自社のコントロールプレーンにより深く取り込んでいることを示しており、サードパーティベンダーが高度な分析、ハイブリッドマルチクラウド全体での統合ビュー、AI支援による調査を通じて差別化する方法を再構築しています。
競合環境
既存のAPMベンダー、クラウドネイティブの新興企業、オープンソースの守護者が戦場を共有しています。Datadog、Dynatrace、Splunk、New Relic、およびCiscoのAppDynamicsは、カスタムクエリなしに異常なゴールデンシグナル(レイテンシ、トラフィック、エラー、飽和)を表面化するAIアシスタントをバンドルしています。Grafana LabsとElasticはオープンダッシュボードとクエリ言語を中心にコミュニティを管理し、エンタープライズサポートを備えたホスト型SaaSティアを通じて収益化しています。SysdigとAquaはコンテナセキュリティからランタイム可視性にピボットし、セキュリティとパフォーマンスの両方のイベントをストリーミングする単一エージェントを提供しています。
パートナーエコシステムは機能チェックリストと同様に重要です。ハイパースケーラーはマーケットプレイスにサードパーティコレクターをリストし、長いベンダーリスクレビューを回避するクリックスルー調達を可能にしています。OpenTelemetryはデータフォーマットのロックインを解消し、ベンダーが独自プロトコルではなく分析の洗練度とワークフロー統合で差別化することを強いています。コスト対価値の傾向は、新興スタートアップが「常時無料」の取り込み閾値とスパン単位の課金でコスト意識の高い中小企業を獲得するにつれて下降しています。
統合は避けられません。大手企業はマルチクラウドのギャップを埋めるためにニッチな圧縮エンジンやエッジコレクタースタートアップを買収しています。しかし、オープンソースは依然として強力な対抗力であり、CNCFは昨日のプレミアム機能を商品化するプロジェクトをインキュベートしています。人材不足はマネージドサービスの収益を堅調に保っており、SREの時間を1分節約するたびに新しい顧客向けリリースに変換されるため、企業は喜んで24時間365日のテレメトリ配管を専門家にアウトソーシングしています。
コンテナ監視産業リーダー
Datadog, Inc.
Dynatrace, LLC
Splunk Inc.
New Relic, Inc.
Sysdig, Inc.
- *免責事項:主要選手の並び順不同
コンテナ監視市場
- Datadog, Inc.
- Dynatrace, LLC
- Splunk Inc.
- New Relic, Inc.
- Sysdig, Inc.
- SolarWinds Worldwide, LLC
- Broadcom Inc. (CA APM)
- AppDynamics LLC
- ScienceLogic, Inc.
- LogicMonitor, Inc.
- Grafana Labs, Inc.
- Red Hat, Inc.
- Instana Inc.
- ManageEngine (Zoho Corp. Pvt Ltd.)
- OpsRamp, Inc.
- Netdata Inc.
- StackState B.V.
- Fairwinds Ops, Inc.
- Elastic N.V.
- Zenoss, Inc.

市場機会と将来展望
明確なホワイトスペースは、断片化された可観測性スタックを統一された標準ベースの展開へと統合することです。多くの組織は依然として、メトリクス、ログ、トレースにわたって複数の並行ツールチェーンを運用しているためです。CNCFは2026年にこの運用実態を指摘し、実務者調査データによれば、組織の46.7%が2〜3つの可観測性スタックを運用している一方、統一された体験を報告しているのはわずか7.4%にとどまっています。この断片化は、Kubernetesを多用するハイブリッドマルチクラウド環境全体で、OpenTelemetryネイティブなパイプライン、スキーマ正規化、ガバナンスパターン(コードとしての可観測性、RBAC、監査可能性)を提供できるベンダーおよびサービスパートナーにとっての機会を後押ししています。
標準の成熟とコンプライアンスの推進要因もまた、購買要件を可搬性のあるテレメトリと監査可能なセキュリティ制御へとシフトさせています。OpenTelemetryは2026年7月にCNCF卒業を達成し、AWS、Azure、Google Cloud全体でのコンテナ監視のための事実上の相互運用性レイヤーとしての地位を強化するとともに、差別化された下流分析を伴うベンダー中立の収集のより広範な採用を後押ししています。並行して、EUサイバーレジリエンス法のような規制は2026年9月11日から期限付きの脆弱性報告義務を導入しており、ランタイムシグナルを脆弱性管理の証跡やインシデントワークフローに結び付ける監視への需要を押し上げています。これらの力が相まって、調査機能、一時的なワークロード向けのeBPFベースの低オーバーヘッド収集、日々のエンジニアリング判断のためにコストとパフォーマンスの帰属をコンテナおよび名前空間レベルに結び付けるFinOps整合型テレメトリへの関心が高まっています。
Recent Industry Developments in コンテナ監視市場
- 2026年7月:AWSは、デプロイメントの健全性、失敗、タスクステータスを追跡するために、Amazon ECS Management Consoleにリアルタイムのデプロイメント可観測性機能を追加しました。デプロイメントテレメトリを主要な運用画面に組み込むことで、この動きは第一段階のトリアージにおける個別ツールへの依存を減らし、大規模にコンテナ化されたサービスを運用するチームのフィードバックループを引き締めます。
- 2026年4月:DynatraceはBindplaneを買収し、ログとメトリクス全体にわたるオープン標準テレメトリパイプライン機能を強化しました。この追加により、OpenTelemetry中心のデータルーティングと制御がサポートされ、企業がハイブリッドおよびマルチクラウド環境全体でインジェストコストを管理し、コンテナテレメトリを正規化するのに役立ちます。
- 2025年11月:Grafana Labsは、一般的な障害モード向けの構築済みダッシュボードを備えたPrometheus互換のマネージドサービス、Grafana Cloud Kubernetes Monitoringを発表しました。このリリースにより、Kubernetes可観測性のマネージドオプションが拡大し、プラットフォームチームの運用負荷を軽減するホスト型監視バンドルへのシフトが強化されました。


コンテナ監視市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、コンテナ監視市場は、クラウド、オンプレミス、ハイブリッド環境全体にわたり、コンテナ化されたアプリケーションおよびその基盤層(クラスター、ノード、コンテナランタイムなど)の健全性、パフォーマンス、可用性を追跡するソフトウェアおよび関連サービスを対象としています。
対象範囲外:コンテナセキュリティ、CI/CDビルドツール、およびコンテナレベルの可視性を提供しない汎用インフラ監視は対象範囲から除外されます。
セグメンテーション概要
- 提供内容別
- ソフトウェア
- サービス
- 展開モデル別
- クラウドベース
- オンプレミス
- ハイブリッド
- 組織規模別
- 中小企業
- 大企業
- コンテナプラットフォーム別
- Kubernetes
- Docker Swarm
- Apache Mesos
- HashiCorp Nomad
- その他のランタイム
- クラウドタイプ別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドマルチクラウド
- エンドユーザー産業別
- ITおよび通信
- BFSI
- 小売・eコマース
- 製造・産業
- ヘルスケアおよびライフサイエンス
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 北米
データソース、市場規模算出、および検証
デスクリサーチ
デスクワークは、コンテナ化されたワークロードおよびクラウドネイティブ採用に関する需要背景の構築から始まり、その需要を組織が実際にコンテナ監視ソフトウェアおよびサービスとして購入するものへとマッピングしていきます。私たちは、企業ソフトウェア支出に影響を与えるマクロおよびデジタル化シグナルを基礎付けるために、米国労働統計局、米国国勢調査局、Eurostat、OECDのICT指標、ITU統計などの公的機関・公式情報源を参照しています。
前提条件を確実なものとするため、パッケージングの変化、サービス付帯パターン、地域による需要の違いを理解するために、企業の開示資料、決算説明会の書き起こし、投資家向けプレゼンテーション、信頼できる報道も精査しています。必要に応じて、単一の見解に依存せずに製品ポジショニングや価格動向を確認するために、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、ニュースおよび財務情報を利用します。これらの情報源は網羅的なものではなく、データ収集、検証、明確化のためにその他の公開情報も使用しました。
一次インタビューおよび調査
一次調査は、典型的な契約構造、導入時期、プラットフォームエンジニアリングと中央ITの間での予算配分など、デスクリサーチでは明確に把握できない事項を検証するために実施されました。私たちはAPAC、EMEA、アメリカ大陸にまたがるソリューションプロバイダー、チャネルパートナー、システムインテグレーター、企業ユーザーの混合グループに話を聞き、業界や導入方式の選好によって回答が異なる場合には主要な前提を再確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:26% | CXO:14% | APAC:50% |
| 中堅層:58% | 機能/部門リーダー:30% | EMEA:31% |
| 小規模プレイヤー:16% | マネージャー:56% | アメリカ大陸:19% |
市場規模算出と予測
市場規模算出には、企業ソフトウェアおよびクラウド支出のシグナルを、採用および利用指標を用いて対象となるコンテナ監視プールへとフィルタリングするトップダウンモデルを使用しています。追跡している入力要素には、Kubernetesおよびその他のランタイムの採用状況、コンテナで展開されているアプリケーションの割合、クラウド対オンプレミスの比率、組織規模別の典型的な監視ツール浸透度、ソフトウェアサブスクリプションとサービス間での支出のシフトが含まれます。
これらの合計は、サンプリングされたベンダー収益の手がかり、チャネルチェック、データが入手可能な場合のASP×展開ワークロードのロジックなど、選択的なボトムアップ近似を用いて検証されます。ボトムアップの見解が小規模地域や新しいユースケースについて不完全な場合、検証済みの導入比率からスケーリングし、ギャップが結果を膨らませないようにインタビューフィードバックで再検証します。
予測については、採用率、価格設定、クラウド移行速度が急速に変化しうるため、シナリオ分析を使用しています。シナリオは、コンテナワークロードの成長、プラットフォーム標準化サイクル、マネージドサービスの拡大といった実務的な推進要因に結び付けられ、最終予測は専門家が現在の購買行動に最も合致すると判断したシナリオセットに従います。
データ検証と更新サイクル
検証は、ソフトウェア支出動向、クラウド採用指標、プラットフォームツール優先順位における観測された変化を含む独立したシグナルと結果を比較することで行われます。外れ値は地域および提供物のレベルでフラグ付けされ、モデリング上の産物ではなく実際の市場推進要因によって差異が説明できるようになるまで前提が見直されます。
承認前に、モデルとストーリーは複数段階の社内レビューを経て、主要な計算が確認され、エッジケースについてロジックが検証されます。価格設定、採用状況、または規制関連支出に重大な変化をもたらす新情報がある場合、専門家に再度連絡を取り、影響を受ける部分を再計算します。レポートは毎年更新され、重大な出来事があった場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう納品前の最終確認が完了します。
他の公開推計値と比較したMordor Intelligenceのコンテナ監視市場規模
コンテナ監視市場について公開されている市場価値は、対象範囲が必ずしも一貫していないことが多く、基準年および通貨のタイミングによって出発点が変わり得るため、しばしば異なります。差異はまた、各社がサービスをどのように扱うか、ハイブリッド展開をどのようにカウントするか、そしてコンテナワークロードの成長からか、より広範な可観測性支出からかで需要をモデル化するかによっても生じます。
コンテナ固有ではないコンテナセキュリティおよびより広範なアプリケーションパフォーマンス監視スイートは、Mordor Intelligenceのコンテナ監視の対象範囲外にあり、これにより隣接する可観測性カテゴリーを混合する調査とは数値が乖離することがあります。差異はまた、発行元がKubernetes主導の採用についてより積極的なシナリオを使用する場合、より速いASPの進展を適用する場合、または積み上げの中でソフトウェアとサービスを明確に分離していない場合にも現れます。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.35 B (2025) | |
| グローバルコンサルティング企業A | USD 0.89 B (2024) | より早い基準年を使用しており、市場の一部をより狭いツールカテゴリーとして扱っているように見受けられ、これによりサービス収益やマルチクラウドハイブリッド展開が過小評価される可能性があります。 |
| 業界出版社B | USD 0.33 B (2025) | より長い予測期間を採用しつつ、より厳密な定義とカウントされる購買グループの数が少ないため、成長率自体は健全に見えても、通常は出発点となる市場規模が小さくなります。 |
この表は、乖離の大部分が対象範囲と基準年の違いに起因し、次いでハイブリッド環境におけるソフトウェアとサービスのカウント方法に起因することを示しています。市場規模を観測可能なワークロード採用の入力要素に基づかせ、その上でインタビューから得られる実務的な支出シグナルと突き合わせることで、最終的な推計は意思決定に対して説明可能かつ再現可能なものにとどまります。


レポートで回答される主要な質問
2031年までにコンテナ監視市場はどのくらいの規模になりますか?
コンテナ監視市場規模は2031年までに50億2,000万米ドルに達すると予測されています。
コンテナオブザーバビリティ内で最も成長が速いセグメントはどれですか?
サービスは22.83%のCAGRで拡大すると予測されており、すべての提供内容の中で最高です。
ヘルスケア企業がコンテナ監視に多額の投資をしているのはなぜですか?
HIPAA監査証跡義務は患者データフローへの不変のリアルタイム可視性を要求しており、ヘルスケアおよびライフサイエンスのワークロードに対して23.16%のCAGRが予測される要因となっています。
現代のオブザーバビリティにおいてeBPFはどのような役割を果たしていますか?
eBPFはLinuxカーネル内で動作し、CPU負荷1%未満で低レベルのイベントをキャプチャし、深度かつ効率的なコンテナ可視性を実現します。
ハイブリッドマルチクラウド戦略は監視ツールの選択にどのような影響を与えていますか?
ハイブリッドマルチクラウドの23.02%のCAGRは、規制対象データを地域内に保持しながらAWS、Azure、Google Cloud全体でテレメトリを正規化するプラットフォームへの需要を促進しています。
最終更新日:



