
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 20.89 十億米ドル |
| 市場規模 (2032) | 42.18 十億米ドル |
| 成長率 (2027 - 2032) | 15.09 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる持続血糖モニタリング(CGM)市場分析
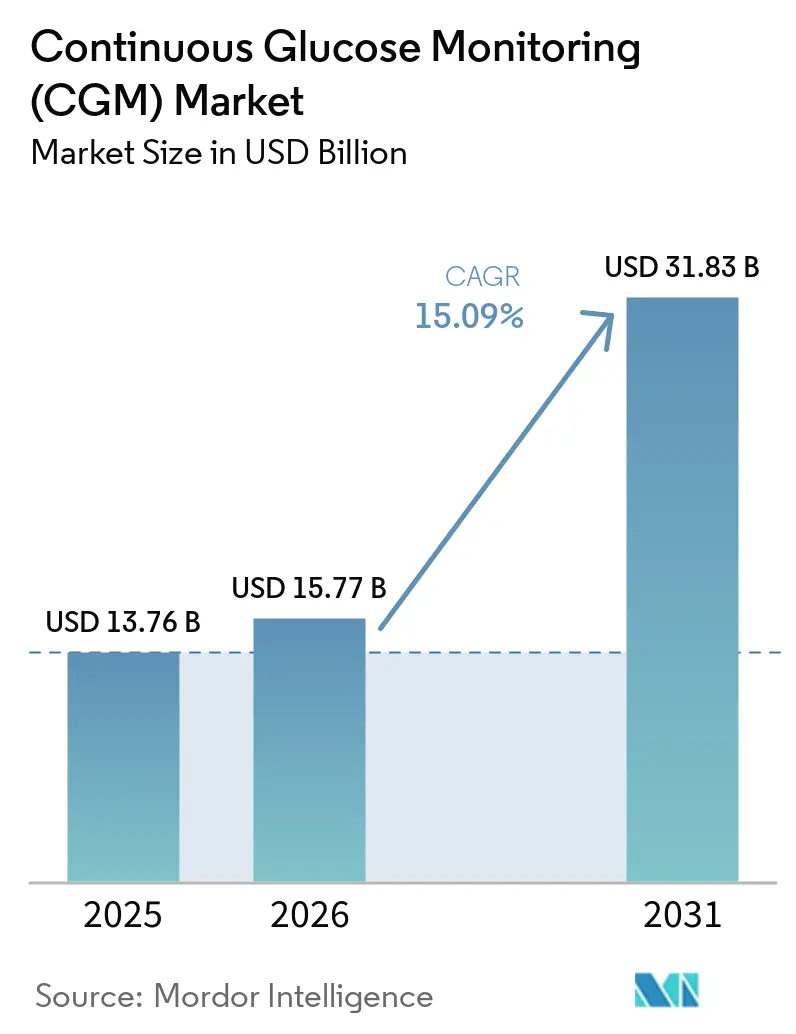
連続血糖モニタリング市場の規模は2026年に18.15 ビリオン 米ドルと評価され、2027年の20.89 ビリオン 米ドルから2032年には42.16 ビリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)中のCAGRは15.09%となっています。
堅調な成長は、センサーの小型化、支持的な償還制度、そして消費者向けウェルネスと医療上の必要性の融合から生まている。北米が収益創出をリードしているが、スマートフォンの普及率と糖尿病の有病率が重なるアジア太平洋地域が最も急速な普及を記録している。デバイスとソフトウェアの継続的な融合により、既存企業がハードウェアと分析サブスクリプションをバンドルすることを促す継続的な収益ストリームが生まれている。一方、埋め込み型および非侵襲型のプロトタイプは、連続血糖モニタリング市場が予防およびウェルネス志向のユースケースへと拡大するという期待を高めている。
主要レポートのポイント
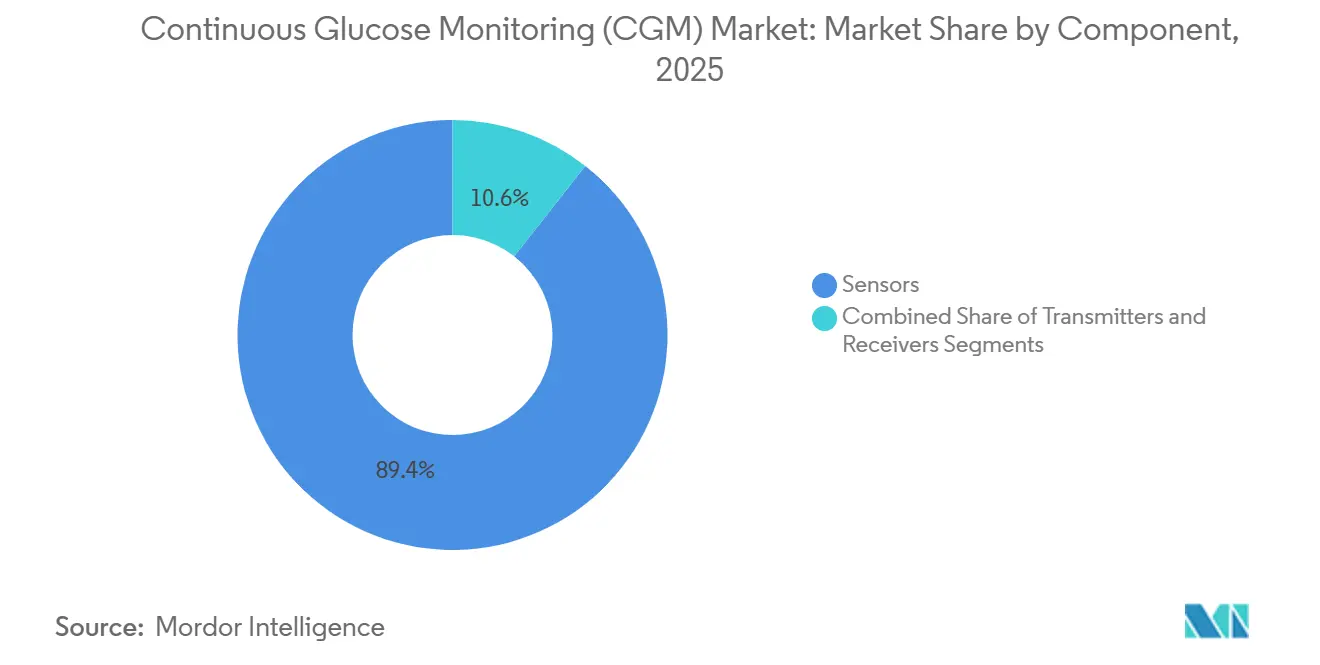
- コンポーネント別では、センサーが2026年の持続血糖モニタリング市場シェアの89.35%を占め、トランスミッターは最も急速な単位コスト低下を示したものの、2032年までのCAGRは5.98%にとどまりました。
- エンドユーザー別では、在宅・個人使用が2026年の持続血糖モニタリング市場の73.62%のシェアを占め、病院での採用は2032年までに18.05%のCAGRで拡大すると予測されています。
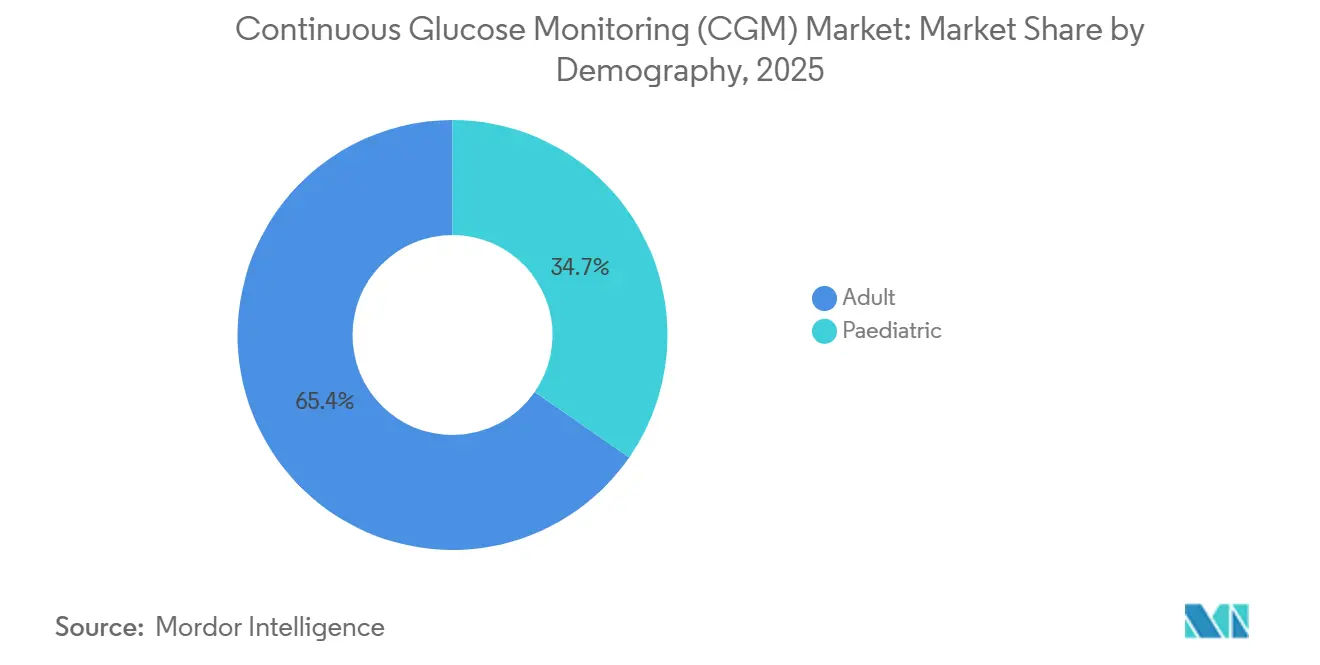
- 人口統計別では、小児ユーザーが2026年の収益の34.65%を占め、2032年までに17.85%のCAGRで成長しています。
- 地域別では、北米が2026年に50.55%の収益シェアを維持し、アジア太平洋地域は2032年までに15.78%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 糖尿病の有病率上昇と早期診断の増加 | +3.5% | グローバル;アジア太平洋および北米で最も強い | 長期(4年以上) |
| 遠隔モニタリングおよびテレヘルス統合の急速な普及 | +2.8% | 北米とEUがリード;アジア太平洋が追随 | 中期(2〜4年) |
| センサーの小型化と精度のブレークスルー | +2.2% | グローバル;北米と欧州に研究開発拠点 | 中期(2〜4年) |
| OECD諸国および中国における有利な償還制度の拡大 | +2.0% | OECD諸国および中国;一部の新興市場へ拡大中 | 短期(2年以内) |
| 診断済み糖尿病を超えた消費者向けウェルネスへの拡大 | +1.8% | 北米と欧州がファーストムーバー;グローバルへの普及進行中 | 長期(4年以上) |
| サブスクリプション価格設定による低・中所得国の参入障壁低下 | +1.2% | 低・中所得国地域、特にアジア太平洋およびラテンアメリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
糖尿病の有病率上昇と早期診断の増加
加速する罹患率が構造的需要を支えています。2型糖尿病が症例の96%を占め、アジア太平洋地域では若年層での発症が増加しており、発症中央値が45歳を下回るようになっています。これにより数十年にわたるモニタリング期間が生まれています(IDF)。人工知能を活用した強化されたスクリーニングにより、リスクのあるコホートが早期に特定され、予防的なセンサー使用が促進されています。2024年のメディケアの政策により、低血糖エピソードを有する2型糖尿病患者へのアクセスが開放され、被保険者基盤が即座に拡大しました。すでに18.41%のCAGRで成長している小児の採用は、介護者が学校やスポーツ環境における安全網として継続的なモニタリングを捉えるようになっているため、この波に乗っています。
遠隔モニタリングおよびテレヘルス統合の急速な普及
リアルタイムのデータストリームにより、臨床医は追加スタッフなしでより多くの患者を管理できるようになり、米国のCPTコード償還制度は遠隔患者モニタリングキットを導入する医療提供者に報酬を与えています。米国および欧州全域の農村部の患者は、長距離移動なしに専門家の監督を受けられるようになり、アドヒアランスと血糖コントロールが改善されています。スマートフォンネイティブのアプリが専用レシーバーのコストを削減し、若くてテクノロジーに精通したユーザーの障壁を下げています。
センサーの小型化と精度のブレークスルー
電気化学設計における段階的な進歩により、平均絶対相対誤差の測定値が最大30%低下し、臨床的信頼性が向上するとともに、キャリブレーションスケジュールが緩和された。Senseonicsの365日間埋め込み型センサーは、使い捨てウェアラブルから耐久性の高い低メンテナンスソリューションへの移行を示している [1]。有機電気化学トランジスタのプロトタイプは現在コインサイズとなっており、将来的には皮下埋め込み型、あるいは完全な非侵襲的血糖モニタリングデバイスを含む非侵襲的なフォームファクターへの展開が見込まれており、持続血糖モニタリング市場を糖尿病以外の領域にまで拡大することが期待されている。
OECD諸国および中国における有利な償還制度の拡大
2024年4月に新しいHCPCS供給コードが導入されたことで、米国の医療提供者は90日サイクルで請求できるようになり、補充ロジスティクスが円滑化され、患者の脱落が減少しました。中国では、省レベルの支払者がセンサーを慢性疾患給付カタログに組み込み始めており、日本やドイツで以前に取られた措置を反映しています。欧州連合の市販前審査に関する統一された期待により、国境を越えた製品発売が簡素化され、コンプライアンスコストが削減されています。全体として、政策の動向が自己負担額を削減し、被保険者集団全体での数量成長を促進しています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デバイスおよび消耗品の高コスト | -1.5% | グローバル;低・中所得国および無保険コホートで最も強い | 短期(2年以内) |
| キャリブレーション・データ過負荷によるユーザビリティの懸念 | -0.8% | グローバル;高齢者およびテクノロジー忌避ユーザーが最も影響を受ける | 中期(2〜4年) |
| GLP-1体重減少薬による検査頻度の低下 | -0.6% | 北米と欧州 | 長期(4年以上) |
| サイバーセキュリティおよびデータプライバシーの脆弱性 | -0.4% | グローバル;高規制市場はより厳格な義務を課す | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
支払者および患者にとってのデバイスおよび消耗品の高コスト
10〜14日ごとに交換が必要なセンサーは、共同保険後の米国メディケア受給者にとって月額100〜200米ドルのコストがかかり、固定収入を圧迫しています[2]。低・中所得国では、補助金なしの小売価格が平均月収を超えています。サブスクリプションモデルは参入コストを下げますが、多くの人にとってはまだ手の届かない水準にあります。利用量に応じた支払いや成果ベースの契約が財務的なハードルを軽減できる可能性がありますが、広範な実施はまだ初期段階にあります。
GLP-1体重減少薬による血糖検査頻度の低下
ブロックバスターのGLP-1受容体作動薬は血糖変動を改善し、継続的なモニタリングの必要性に対する認識を低下させる可能性があります。しかし初期のエビデンスは、CGMデータと漸増的なGLP-1投与量の組み合わせがアドヒアランスと体重管理の成果を向上させることを示唆しています。医療提供者は現在、血糖曲線を活用して薬物療法を個別化しており、見かけ上の代替品を補完的な需要ドライバーに転換しています。それでも、血糖値が良好にコントロールされている一部の患者はセンサーのアップグレードを先送りする可能性があり、2030年までの持続血糖モニタリング市場の成長をわずかに抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
センサーがデータリッチインターフェースへの価値移行をリードしながら市場を支配センサーは2026年に89.35%の収益をもたらし、不可欠な生理的接触点としての役割を反映した15.36%のCAGRを支えています。継続的な素材革新により、主流の使捨て製品の装着期間が10日から14日に延長され、埋め込み型バリアントは年次交換間隔を実現しつつあります。装着期間の延長長寿命化は生涯所有コストを直接引き下げ、センサー向け持続血糖モニタリング市場規模をトップライン拡大の主要エンジンとしています。一方、トランスミッターハードウェアはBluetooth Low Energyモジュールおよびスマートフォン直接接続アーキテクチャがその層を汎用化したため、CAGRはわずか5.98%にとどまりました。プラットフォームベンダーはトランスミッター機能をセンサーハウジングやスマートフォンアプリに統合し、単位マージンを圧迫しながらも、簡素化されたセットアップを通じて消費者を引きつけています。
第二世代センサー化学は酵素安定化とポリマー膜を活用してドリフトを抑制し、より積極的なインスリン投与アルゴリズムおよび自動インスリン投与との統合を可能にしています。GlucotrackおよびSenseonicsの埋め込み型ソリューションは、これまで十分にサービスが提供されていなかった職業的・運動的ニッチを開拓できる低プロファイルかつメンテナンスの少ないデバイスへの移行を示しています。センサーが半埋め込み型資産へと進化するにつれ、ソフトウェア分析およびクラウドサブスクリプションがウォレットシェアを増大させ、価値創造をハードウェアから長期データサービスへとシフトさせています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
在宅ケアが自己管理文化を構築在宅・個人ユーザーはすでに2026年収益の73.62%を占め、2032年までに15.25%のCAGRで推移しています。米国食品医薬品局(FDA)が処方箋なしのセンサー購入を認める動きにより処方の障壁が解消され、消費者は新機能が登場した際に直接アップグレードできるようになっています。遠隔患者モニタリングの償還も、臨床医が危機対応ではなく予防的ケアのためにセンサーを処方する動機となり、持続血糖モニタリング市場規模がバーチャルケアインフラと連動して拡大することを確実にしています。病院環境は26.38%のシェアと小規模ながら、高血糖が入院期間を延長する周術期および集中治療ワークフローで継続的な測定値が受け入れられるにつれ、18.05%のCAGRというより速い金額的勢いを示しています。
在宅での採用は、目標をゲーム化しリアルタイムで介護者に通知する直感的なアプリに依存しています。クラウドAPIがデータをテレ糖尿病コーチングサービスに供給し、断片的な指先穿刺チャートを動的な行動インサイトへと変換しています。入院患者側では、人員不足により継続的なフィードが魅力的となっています。なぜなら、手動検査ラウンドを大幅に削減できるからです。両環境を合わせると、ユーザーは統合データクラウドに集約され、スイッチングコストが上昇し、AbbottおよびDexcomが運営する複占的ソフトウェアエコシステムが強化されています。
人口統計別:
小児が高成長コホートをリード小児科は2026年の売上高の34.65%を占めながら、17.85%のCAGRで成長し、成人セグメントの15.10%の軌跡を上回っています。学校、スポーツチーム、および保護者向けモニタリングアプリは、小児ワークフローが成人規範とどのよに異なるかを示しており、拡張されたBluetooth範囲や目立たないプロファイルなどの専用製品機能を推進しています。早期診断を推進する公衆衛生キャンペーンは、疾患発症後まもなく生涯モニタリングニーズが始まるため、このコホート内での持続血糖モニタリング市場規模をさらに拡大しています。成人の採用は依然として重要ですが、新たに診断された新興市場患者や、低血糖リスクを高める多剤併用療法を受けている高齢者へのウェイトが増しています。
小児科の進展は規制上の認識も反映しており、例えば米国FDAが2歳以上の患者向けに工場校正済みセンサーを承認し、従来の年齢ベースの処方制限を撤廃しました。欧州では、CEマーク取得済みシステムがインスリンポンプと統合して基礎投与量の自動調整を行い、介護者の負担を軽減しています。学校の健康保険適用範囲の拡大がこれらの動きを補完し、早期アクセスを確保するとともに、長期的なブランドロイヤルティへと転換するCGMへの親しみを根付かせています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米連続血糖モニタリング(CGM)市場
北米は2026年に50.55%のシェアを維持し、確立された保険制度と高いデバイスリテラシーに支えられています。2024年4月のメディケア政策は、低血糖が記録された2型糖尿病患者への適用拡大を実現し、潜在的な成人コホートを解放して持続的な単位成長を確保しました。カナダの単一支払者制度は全国的に処方集を統一し、州間の格差を平準化する一方、メキシコの社会保障改革は都市部でのデバイス償還を拡大しています。
アジア太平洋連続血糖モニタリング(CGM)市場
アジア太平洋地域は15.78%という最も急峻なCAGRを記録しています。中国の国家医療保険薬品リストは2025年にセンサーの収載試験を開始し、国内メーカーは第2層都市の需要に対応するために規模を拡大しています。インドの高いスマートフォン普及率と従量制保険アプリの組み合わせが、家庭への参入障壁を低下させています。日本と韓国は、消費者電子機器大手が多目的ウェアラブルにグルコースモジュールを組み込んでいるため、一人当たりの採用率が高く維持されており、この傾向は東南アジア全体に波及する可能性が高いです。
欧州連続血糖モニタリング(CGM)市場
欧州は普遍的な医療保障と協調的な調達体制に支えられ、中一桁台の成長を示している。ドイツは1型患者に対するケアの標準としてCGMを推進しており、英国のNHS長期計画は工場校正済みモデルへのハードウェアアップグレードに対する補助金を提供している。東欧市場はホワイトスペースとして台頭しており、チェコとポーランドは2025年にパイロット資金を導入し、EU構造基金を活用して糖尿病ケアの近代化を図っている。
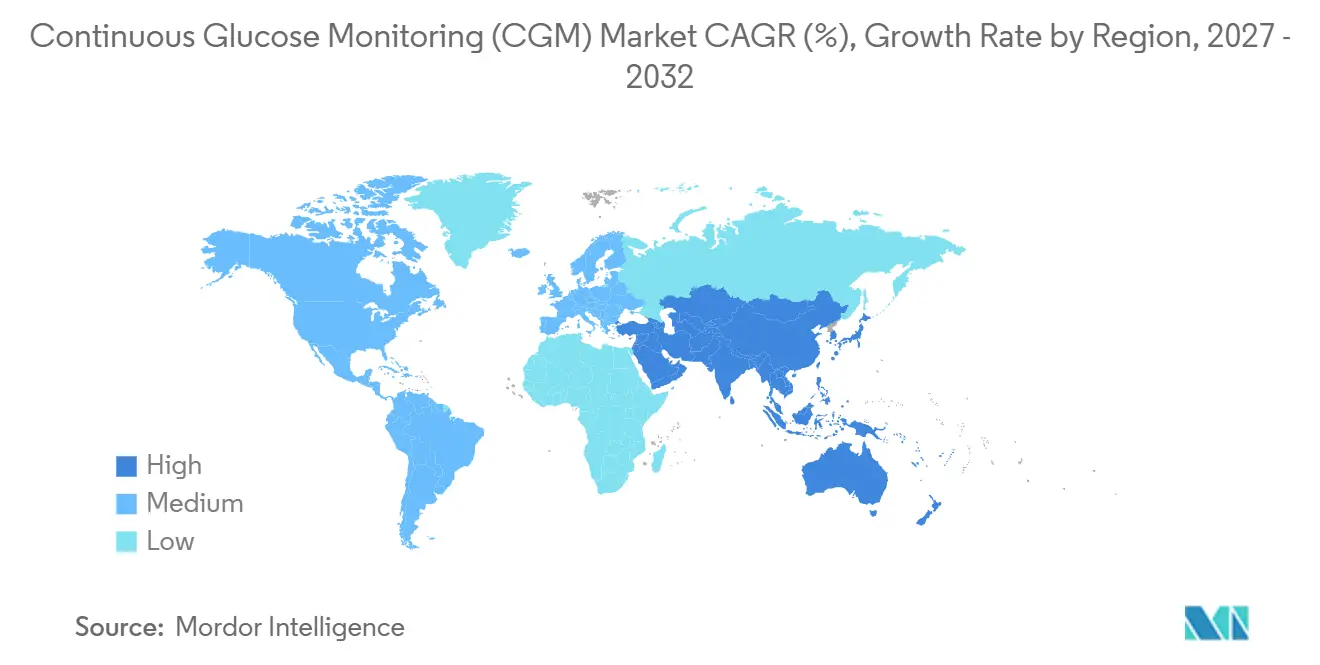
地域版
すべての地域
競争環境
市場集中度
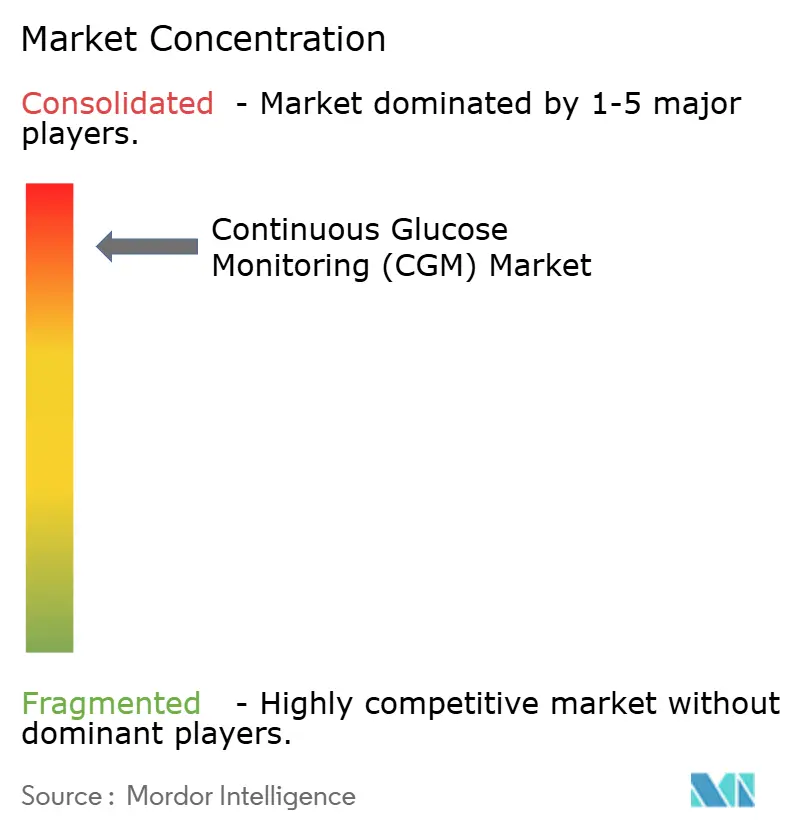
持続血糖モニタリング市場は高度に集中しています。このような支配的地位は大規模な研究開発資金を生み出しており、2025年6月に発表されたAbbottによるケトン値統合読み取り機能を備えた第4世代センサーの発売にそれが表れています。Dexcomは、生の血糖曲線に予測分析を重ね合わせて臨床医のワークフローを強化する垂直統合型クラウドエコシステムで対抗しています。
戦略的提携が既存企業の優位性を強化しています。AbbottとMedtronicは2024年8月にグローバルなデータ共有およびポンプ統合契約を締結し、LibreセンサーがMedtronicのクローズドループシステムを駆動できるようにしました。同時に、Tandem DiabetesはAbbottと提携し、包括的な代謝管理のためにグルコースとケトンをカバーするデュアル分析物センサーを共同開発しています。2025年初頭のAbbottとDexcom間の特許和解は訴訟を抑制し、小型化および装着時間目標を加速するクロスライセンスを開放しました。
新興の破壊的企業は技術的なホワイトスペースを標的にしています。Senseonicsは1年間使用可能な埋め込み型センサーのCEマークを取得し、RSP Systemsはその光学式GlucoBeamのピアレビュー済み検証結果をNature Scientific Reportsに発表し、指先穿刺基準と同等の精度を報告しました。Glucotrackはインピーダンス分光法を使用する低侵襲埋め込み型デバイスを進展させ、2025年5月にその主要試験についてオーストラリアのHREC承認を取得しました。それでも、厳しい規制上の障壁と臨床的エビデンスの要求が広範な競争を制限し続け、主要複占企業のプレミアム価格設定と高い粗利益率を維持しています。
持続血糖モニタリング(CGM)産業リーダー
-
Medtronic Plc
-
Dexcom, Inc.
-
Abbott Laboratories
-
Senseonics Holdings, Inc.
-
F. Hoffmann-La Roche AG
- 注:主要企業の掲載順は順位を示すものではありません。
持続血糖モニタリング(CGM)市場 このレポートでカバーされる企業
- Abbott Laboratories
- Medtronic
- Dexcom
- Senseonics
- Roche
- A. Menarini Diagnostics S.r.l.
- I-Sens
- Medtrum Technologies Inc.
- Nemaura Medical Inc.
- Zhejiang POCTech Co.,Ltd.
- MicroTech Medical
最近の産業開発事情 持続血糖モニタリング(CGM)市場
- 2025年6月:Tandem DiabetesとAbbottが糖尿病性ケトアシドーシスリスクの軽減を目的としたグルコース・ケトンセンサープラットフォームの共同開発を開始しました。
- 2025年5月:Glucotrackが埋め込み型持続血糖モニターの臨床試験開始に向けてオーストラリアHREC承認を取得しました。
- 2025年4月:RSP Systemsの光学式GlucoBeamがネイチャー・サイエンティフィック・レポーツで査読済み検証を取得し、毛細血管サンプリングと同等の非侵襲的精度を証明しました。
- 2024年8月:AbbottとMedtronicが自動療法のためにFreeStyle Libreセンサーとmedtronicのインスリンポンプを連携させる提携を正式化しました。
- 2024年2月:米国FDAがDexcomのサンディエゴ工場での製造上の欠陥を指摘する警告書を発行し、品質改善ロードマップの策定を促しました。
グローバル持続血糖モニタリング(CGM)市場レポートの範囲
レポートの範囲によると、患者は持続血糖モニタリング(CGM)デバイスを使用することで、指先穿刺検査の回数を減らしながら1型または2型糖尿病を管理できます。血糖値は皮膚のすぐ下に位置するセンサーによって継続的にモニタリングされます。結果はトランスミッターを介して携帯電話またはウェアラブル技術に送信されます。持続血糖モニタリング市場はコンポーネント、エンドユーザー、地域別にセグメント化されています。コンポーネント別では、市場はセンサーと耐久品にセグメント化されています。エンドユーザーセグメントはさらに病院・クリニックと在宅・個人に分けられています。レポートはまた、異なる地域の主要国の市場規模と予測もカバーしています。市場規模は各セグメントについて金額(米ドル)ベースで提供されています。
セグメンテーション概要
コンポーネント別
| センサー |
| トランスミッター |
| レシーバー |
エンドユーザー別
| 病院・クリニック |
| 在宅・個人 |
人口統計別
| 成人 |
| 小児 |
地域別
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 日本 |
| 韓国 | |
| 中国 | |
| インド | |
| オーストラリア | |
| ベトナム | |
| マレーシア | |
| インドネシア | |
| フィリピン | |
| タイ | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| イラン | |
| エジプト | |
| オマーン | |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| コンポーネント別 | センサー | |
| トランスミッター | ||
| レシーバー | ||
| エンドユーザー別 | 病院・クリニック | |
| 在宅・個人 | ||
| 人口統計別 | 成人 | |
| 小児 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 日本 | |
| 韓国 | ||
| 中国 | ||
| インド | ||
| オーストラリア | ||
| ベトナム | ||
| マレーシア | ||
| インドネシア | ||
| フィリピン | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| イラン | ||
| エジプト | ||
| オマーン | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
持続血糖モニタリング市場の現在の価値はいくらですか?
持続血糖モニタリング市場規模は2027年に20.89 ビリオン 米ドルであり、2032年までに15.09%のCAGRが見込まれています。
どのコンポーネントセグメントが最も速く成長していますか?
すでに89.35%のシェアを保有するセンサーは、装着寿命の延長と精度の向上により15.36%のCAGRで拡大している。
なぜ北米が最大の地域市場なのですか?
メディケアの適用範囲の拡大、高い技術採用率、確立された償還制度が50.55%の収益シェアと15.05%のCAGR見通しを支えています。
GLP-1体重減少薬はCGM需要にどのような影響を与えますか?
血糖コントロールの改善により検査頻度が低下する可能性がありますが、医療提供者はCGMとGLP-1療法を精密な用量調整のために組み合わせることが増えており、マイナスの影響を軽減しています。
2032年までにCGM技術にはどのような進歩が期待されますか?
365日間埋め込み型センサーと検証済みの非侵襲型光学モニターが後期開発段階にあり、より高い快適性と幅広いウェルネス応用が期待されています。