
ヘッドアップディスプレイ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.83 十億米ドル |
| 市場規模 (2031) | 10 十億米ドル |
| 成長率 (2026 - 2031) | 21.16 % |
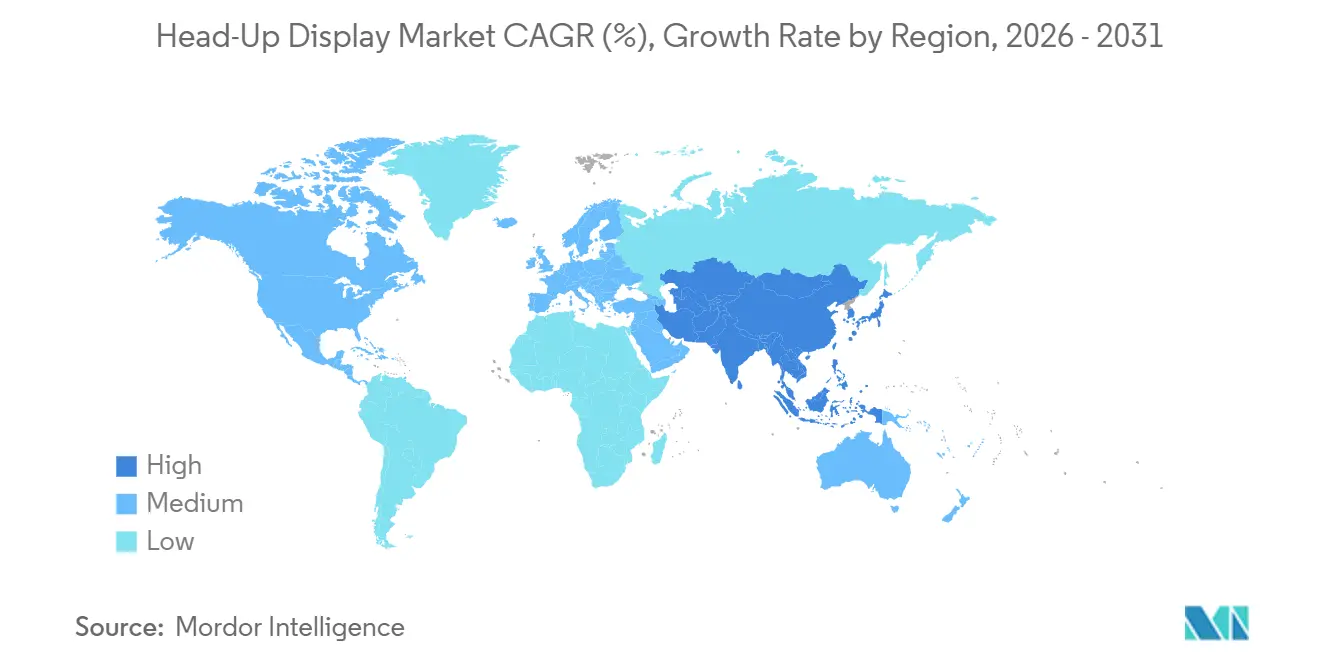
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘッドアップディスプレイ市場分析
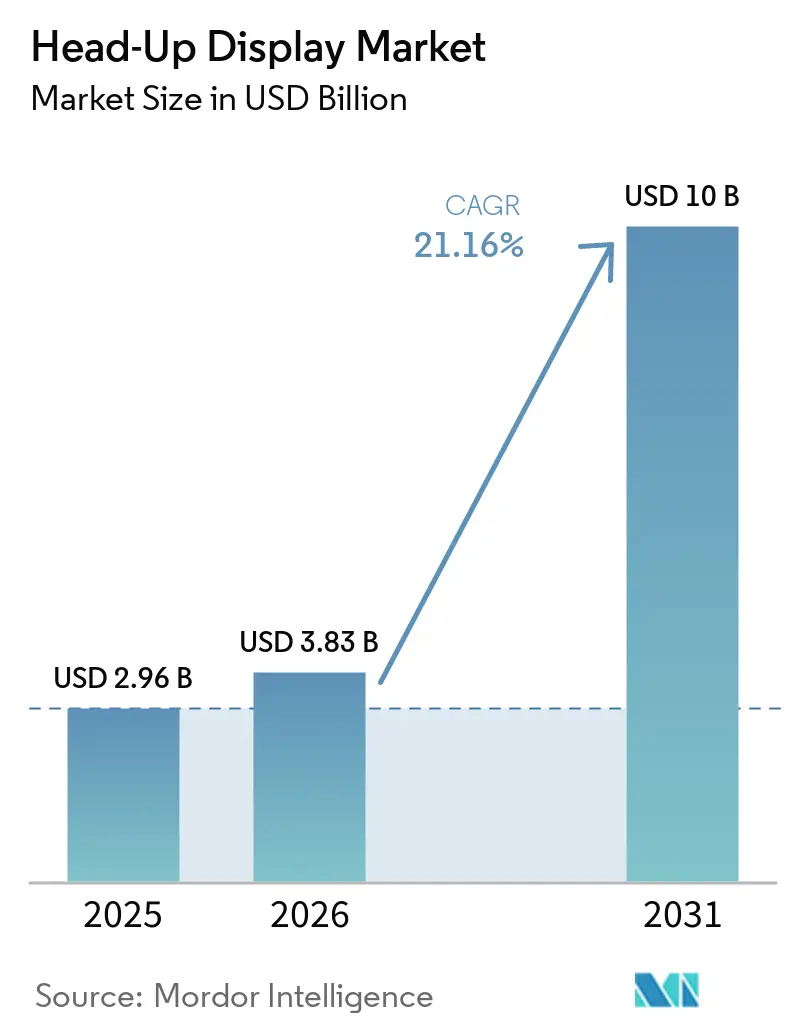
ヘッドアップディスプレイ市場規模は、2025年の29億6,000万米ドルから2026年には38億3,000万米ドルへと成長し、2026年〜2031年の年平均成長率(CAGR)21.16%で2031年までに100億米ドルに達すると予測されており、このコックピット技術の急激な拡大曲線を示しています。この勢いは、安全規制の強化、電気自動車およびソフトウェア定義型車両プラットフォームの普及、そして車内可視化に依存するサブスクリプションベースの収益モデルへの急速な転換から生まれています。自動車メーカーは今や、ウィンドシールド統合型プロジェクションを高級オプションではなく競争上の必須要件と見なしており、ティア1サプライヤーはシリコン共同設計を通じて開発サイクルを短縮し、高度なディスプレイをプレミアムセグメントから中間セグメントのトリムへと展開しようと競い合っています。アジア太平洋地域は中国の新エネルギー車の急増を背景にユニット出荷量でリードしていますが、北米と欧州は規制牽引力とソフトウェアマネタイゼーションのペースを主導しています。ホログラフィック光学の専門企業や半導体ベンダーが従来の自動車サプライヤーに設計受注の主導権を挑む中、競争圧力が加速しており、ソフトウェアの開発速度が光学性能と同様に重要なエコシステムが形成されています。
主要レポートのポイント
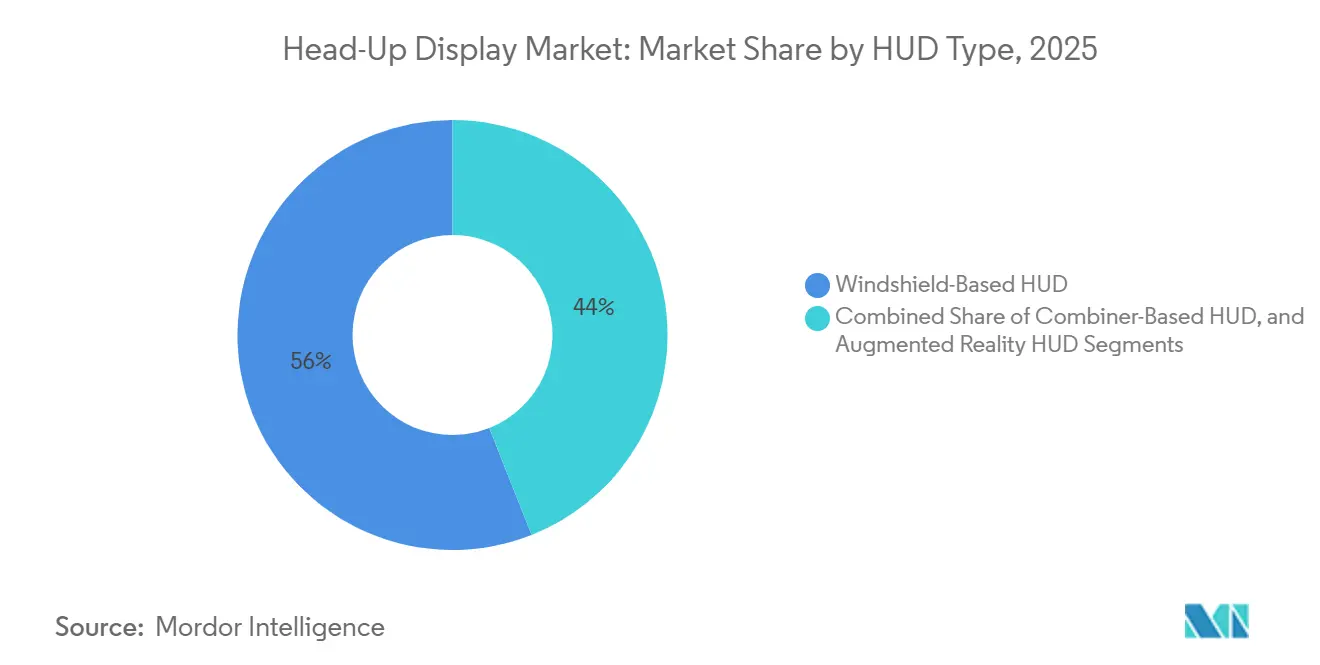
- HUDタイプ別では、ウィンドシールドシステムが2025年に56.00%の収益シェアをリードし、拡張現実構成は2031年までに22.40%のCAGRで進展すると予測されています。
- 次元別では、2次元ユニットが2025年のヘッドアップディスプレイ市場規模の61.50%を占めましたが、3Dシステムは2026年から2031年にかけて22.30%のCAGRを記録すると予想されています。
- 車両クラス別では、乗用車が2025年に52.70%の販売シェアを獲得し、乗用車は2031年までに22.10%のCAGRで最も速い成長を示しています。
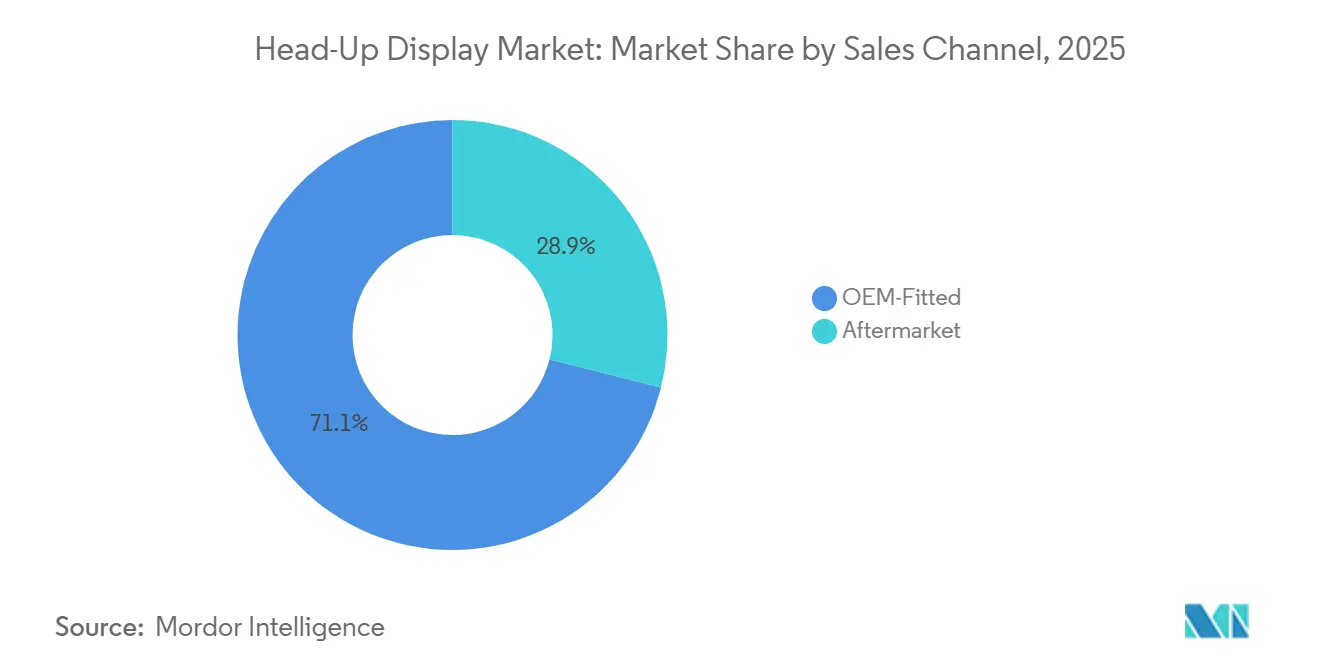
- 販売チャネル別では、OEM装着インストールが2025年に71.20%のシェアで優位を占め、予測期間中に22.70%のCAGRで拡大する見込みです。
- 用途別では、自動車セクターが43.23%の最大シェアを保有し、その他セグメントは22.44%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2025年のヘッドアップディスプレイ市場シェアの38.90%を維持し、同地域は2031年までに22.30%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 中価格帯車両への拡張現実HUDの統合拡大 | +4.5% | 中国、 ドイツ、米国 | 中期 (2〜4年) |
| ドライバー情報システムを義務付ける厳格な安全規制 | +3.8% | 欧州 および北米、アジア太平洋への波及 | 短期 (2年以内) |
| 電気自動車およびソフトウェア定義型車両の採用加速 | +4.2% | グローバル、 中国、欧州、米国が主導 | 中期 (2〜4年) |
| 導波路およびマイクロLED光学によるコンポーネントコスト削減 | +3.5% | 製造は アジア太平洋に集中 | 長期 (4年以上) |
| サブスクリプションベースの機能アンロックによるHUDソフトウェアのマネタイゼーション | +2.1% | 北米 および欧州 | 中期 (2〜4年) |
| 自動車ティア1および半導体共同設計パートナーシップによるHUD開発サイクルの短縮 | +2.3% | ドイツ、 米国、日本 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
中価格帯車両への拡張現実HUDの統合拡大
中国および欧州の自動車メーカーは、3万〜5万米ドルの価格帯の車両に拡張現実プロジェクションを高級ラインから展開し、ヘッドアップディスプレイ市場における購買者の期待値をリセットしています。導波路光学はプロジェクターの体積を1リットル未満に縮小し、ダッシュボードスペースを確保するとともに、マスマーケット採用を可能にする300米ドル以下の価格ポイントへと材料コストを引き下げています。2025年6月に発売されたXpengのG7は、ファーウェイの拡張現実HUDを使用し、12,000ニット以上の輝度で87インチの仮想画像を投影しており、プレミアム仕様が中間セグメントのクロスオーバーに早期に到達できることを証明しています。ヒョンデとツァイスは、主力のTucsonおよびSanta Feモデル向けにフルウィンドシールドホログラフィックHUDを開発中であり、2027年の生産を目指しており、技術曲線が量産プラットフォームに向けて引き続き傾いていくことを示しています。装着率が上昇するにつれ、ヘッドアップディスプレイ市場のティア1サプライヤーは、複数の価格帯にわたるプログラム受注を確保するために、光学革新と積極的なコストエンジニアリングのバランスを取る必要があります。
ドライバー情報システムを義務付ける厳格な安全規制
国連規則第171号は、視線に合わせた視覚的アラートから恩恵を受ける引き渡しプロンプトおよびドライバー可用性確認を規定しており、レベル2およびレベル3の自動化プログラムにおいてHUDをコンプライアンス促進要因としています。[1] 米国では、連邦自動車安全基準(FMVSS)第127号が衝突警告シンボルを狭い視線範囲内に配置することを要求しており、これはウィンドシールドプロジェクションによって自然に満たされる目標です。[2] 2025年3月に発表されたユーロNCAP(欧州新車アセスメントプログラム)のドライバーエンゲージメントプロトコルは、拡張現実オーバーレイで自動化ステータスを表示する車両に高い評価を与えており、安全スコアリングを競争上のマーケティングレバーとしています。[3] これらの義務は急速に到来しており、OEMはオプションの後付けとしてではなく、ベースプラットフォーム開発中にHUDハードウェアを統合することを余儀なくされています。ISO/TS 21957に基づいて輝度、ゴースト画像、アイボックスパラメータを認証できるサプライヤーは、HUD市場において3大陸にわたる新モデルプログラムで優先ベンダーステータスを獲得しています。
電気自動車およびソフトウェア定義型車両の採用加速
自動車メーカーがより長い航続距離を追求する中、エネルギー効率の高いコックピット電子機器は不可欠であり、低消費電力のホログラフィックプロジェクションはバッテリー電気自動車ラインナップの実現要因となっています。PanasonicのAR HUDは、デジタルライトプロセッシングを使用して、厳格な電気自動車の電力予算内に収まりながら、10メートルの仮想距離で12°×5°の視野角を実現しています。Envisicsは、自社のホログラフィック導波路が従来の光学と比較して消費電力を半分に削減すると主張しており、この数値は充電ごとの追加航続距離に直接換算されます。GMのNVIDIA搭載コンピュートドメインなどのソフトウェア定義型車両アーキテクチャは、無線でAR(拡張現実)グラフィックスを更新し、単一ボードでセンサーデータを融合させ、車両のライフサイクル全体にわたってHUDコンテンツを継続的に進化させることを可能にしています。HEREなどの地図・位置情報プロバイダーは、ライブ交通情報や充電器ステータスをHUDレイヤーにオーバーレイするSDKを販売しており、OEMに継続的なサブスクリプション収益の機会を開いています。総じて、電動化とコネクティビティは、ヘッドアップディスプレイ市場をエネルギー管理とデジタルサービスのマネタイゼーションの両面における最前線に変えています。
導波路およびマイクロLED光学によるコンポーネントコスト削減
導波路コンバイナーとマイクロLED光源は、輝度と寿命を向上させながら部品表コストを削減し、HUD採用を拡大しようとするOEMにとっての2つの歴史的な課題に対処しています。Texas InstrumentsのDLP5534-Q1チップセットは、自動車認定フォームファクターにAR(拡張現実)プロジェクション向けに最適化されたマイクロミラーアレイをパッケージ化しており、サプライヤーがプロジェクターサイズを50%削減することを可能にしています。マイクロLEDエミッターは高輝度での光学効率を向上させ、熱負荷を低減し、以前はコンパクトなキャビンへの統合を制限していた大型冷却ダクトを不要にしています。アジアのパネルメーカーはウェーハレベル導波路の量産を拡大しており、そのスケールにより今後4年間でユニットコストがさらに低下し、ヘッドアップディスプレイ市場の長期的なCAGR上昇を支えると予想されています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| フルウィンドシールドAR HUDの持続的な高システムコスト | -2.8% | グローバル、 インド、南米、中東で最も深刻 | 中期 (2〜4年) |
| 視野角の制限とウィンドシールド互換性の制約 | -1.5% | グローバル、 特にレトロフィット市場 | 長期 (4年以上) |
| 北米における関税主導の光学部品およびIC供給リスク | -1.2% | 米国 およびカナダ | 短期 (2年以内) |
| スマートグラスおよび複合現実ヘッドセットからの競争激化 | -0.9% | 北米 および欧州 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
フルウィンドシールドAR HUDの持続的な高システムコスト
フルウィンドシールドプロジェクションは、ホログラフィック光学素子、レーザーダイオードアレイ、および継続的なドライバーアイトラッキングを必要とし、部品表コストを1,000米ドル以上に押し上げ、採用を超高級モデルに限定しています。BMWのパノラミックビジョンは、ウィンドシールド全体に投影フィルムとして適用されていますが、標準装備ではなく追加コストオプションのままであり、これらのコストを吸収することへのOEMの慎重さを示しています。導波路を使用しても、量産ウィンドシールドは厳格な歪み制限を満たす必要があり、ガラス調達コストが上昇し、検証スケジュールが延長されます。価格障壁は、2025年初頭のADAS(先進運転支援システム)普及率がわずか8.3%であったインドで特に深刻であり、プレミアムコックピット機能のための予算的余裕がほとんどありません。コンポーネント価格が大幅に低下するまで、マスマーケット車両は引き続き小型ウィンドシールドゾーンまたはコンバイナーベースのソリューションに依存するでしょう。
スマートグラスおよび複合現実ヘッドセットからの競争激化
AppleのVision ProとMetaのQuest 3は、永続的な車両ハードウェアなしにナビゲーションや診断情報をオーバーレイできるポータブルAR(拡張現実)代替品を導入しており、テクノロジーに精通したドライバーに評価されるクロスコンテキスト体験を提供しています。安全規則は現在、運転中のヘッドセット使用を制限していますが、北米と欧州のアーリーアダプターは助手席側や停車中のシナリオで実験しており、HUDの独自性を侵食しています。ウェアラブルはまた、購買者がホーム、職場、モビリティのコンテキストにわたってコストを償却することを可能にし、工場出荷時HUDの単一目的の価値提案に挑戦しています。したがって、サプライヤーはHUD市場をこの新興代替技術から守るために、シームレスなセンサーフュージョン、規制コンプライアンス、およびユーザーコンフォートを強調する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
HUDタイプ別:
ウィンドシールドシステムが出荷量を支え、AR構成が成長をリードウィンドシールド一体型プロジェクションは、ヘッドアップディスプレイ市場において2025年の収益シェアの56.00%を占めました。これはOEMが、より大きな仮想イメージとすっきりしたダッシュボードレイアウトを好んだためす。この優位性は継続しますが、拡張現実サブセットは2031年までに22.40%のCAGRを記録すると予測されており、センサー連動の矢印、危険物フレーミング、車線案内など状況認識を高める機能が追加されます。ウィンドシールドユニットのヘッドアップディスプレイ市場規模は、ARがミックスを拡大する中でも絶対値として上昇し、従来型とホログラフィック設計の両方に対する二重の需要流を生み出します。
AR HUDの需要は、BMWが2025年末までにすべてのノイエ・クラッセ車両に3Dオーバーレイオプションを装備する計画によって強化されており、プレミアムインテリアの事実上の標準を設定しています。ティア1サプライヤーは現在、ウェーブガイド設計に対して300 ミリオン 米ドル未満の部品表目標を提示しており、マージンを犠牲にすることなくミッドセグメントへの採用を可能にしています。コンバイナー型アドオンは価格感応度の高い地域に残存しますが、OEMが無線更新可能でADASセンサーに校正可能な統合ソリューションを推進するにつれて、そのシェアは侵食されるでしょう。


注記: 個別セグメントのシェアはレポート購入後に入手可能です
寸法タイプ別:
3D HUDシステムがADAS搭載車両で普及2次元イメージングは2025年のヘッドアップディスプレイ市場において61.50%のシェアを維持しましたが、レベル2およびレベル3の自動化が拡大するにつれて、3D HUDは年率22.30%で複利成長すると予測されています。深度分離レイヤーは、バッテリー残量、速度、自動化モードをドライバーの近くに表示し、一方で方向矢印や障害物ボックスは10〜20メートル先に表示され、再焦点調整時間を短縮します。
BMWの3Dヘッドアップディスプレイは、デュアルプレーンホログラフィーが量産においてどのように機能するかを示しており、頭部位置の変化に応じて映像を適応させるドライバーモニタリングカメラと統合されています。したがって、サプライヤーは光学専門知識とリアルタイム視線追跡およびGPUベースのレンダリングを組み合わせる必要があります。EVの電力予算内でそれを実現できるサプライヤーは、今後のモデル受注におい不均衡に大きなシェアを獲得し、予測期間中に3Dソリューションのヘッドアップディスプレイ市場シェアを押し上げるでしょう。
車両クラス別:
乗用車が出荷量成長を牽引、高級車はプレミアム機能を維持車両クラス別では、乗用車が2025年に52.70%の販売シェアを獲得し、中国および韓国のOEMが5万 米ドル未満のクロスオーバーやセダンにウェーブガイドARユニットを搭載するにつれて、乗用車は2031年までに22.10%のCAGRで最も速い成長を示しています。このメインストリーム化は、ミッドセグメントのプールがはるかに大きいため、ヘッドアップディスプレイ市場をパーセンテージポイントではなく桁違いに拡大させます。
ヒュンダイがツーソンとサンタフェにフィルムベースのホログラフィックHUDを導入するためにツァイスと協力していることは、民主化の流れを示しており、一方でプレミアムブランドは差別化を維持するためにフルウィンドシールドイマーシブ体験を試みています。商用車は隣接する機会を示しており、特にフリートマネージャーがHUD安全オーバーレイを保険節約と結びつける場合に顕著ですが、価格感応度と長い交換サイクルが近期の数量を抑制ています。
販売チャネル別:
OEM統合が支配的、アフターマーケットは較正の複雑さにより制約OEMは2025年の収益の71.20%を占め、ADASの校正とソフトウェア更新要件が強化されるにつれて22.70%のCAGRで上昇するでしょう。集中型コンピューティングアーキテクチャにより、ウィンドシールドプロジェクションはボルトオンアクセサリーではなくネイティブ機能となり、ユーザーエクスペリエンスとデータパスウェイに対するOEMの制御が確立されます。
アフターマーケットサプライヤーは依然としてコンパクトなコンバイナーユニットで旧型車両フリートにサービスを提供していますが、工場センサーデータへのアクセスがなく、広視野ARの機能に匹敵することができないため、数量は横ばいのままです。フリートオペレーターはドライバーコーチング用にテレマティクスボックスに接続するポータブルシステムを採用する可能性がありますが、ヘッドアップディスプレイ市場規模の全体的な成長は、保証、規制、ライフサイクルサポートが収束するOEMの生産ラインに依然として固定されています。

用途別では、自動車セクターが2025年の市場を支配
用途別では、自動車セクターが43.23%の最大シェアを保有し、その他セグメントは22.44%のCAGRで拡大すると予測されています。自動車セクターでは、ヘッドアップディスプレイ(HUD)が市場を支配しており、これは主にドライバーと乗客の安全性への高まる重視と、先進運転支援システム(ADAS)の統合によるものです。このトレンドは、より没入感があり、接続され、安全な運転体験に対する消費者の要望によって促進されています。ナビゲーションや速度警告などの機能がウィンドシールドに直接投影され、ドライバーの注意散漫を軽減することを目的としています。特に、市場はプレミアム車両からミッドセグメントへの移行が進んでおり、乗用車と商用車の両方で大幅な成長が見られます。
当初、HUD技術は軍事および航空セクターで主要な用途を見出しました。これらのセグメントは依然として役割を果たしていますが、全体市場においてより小さなシェアを占めてます。軍用航空機では、HUDは重要な役割を果たし、パイロットに視線上に必要なフライトデータを提示します。この機能は状況認識と運用効率を大幅に向上させます。防衛予算の増加と継続的な近代化プログラムにより、これらの特殊な高精度システムへの持続的な投資が行われています。さらに、「その他(含む)」カテゴリーは、コンシューマーエレクトロニクス(ゲームや産業用途向けのウェアラブルHUDなど)や医療分野での外科支援など、技術の拡大する足跡を示しています。
地域分析
アジア太平洋地域ヘッドアップディスプレイ市場
アジア太平洋は2025年の世界収益の38.90%を占め、中国の電気自動車生産ブームと光電子工学における日本の輸出力に支えられ、2031年までに22.30%のCAGRで成長すると予測されています。シャオペン、NIO、リー・オートなどの地元ブランドは、超競争的な国内市場で差別化するために大型ARイメージを搭載し、価格帯の下方への機能普及を加速させています。韓国のディスプレイエコシステムはウェーブガイドとマイクロLEDを大規模に供給し、地域の自動車メーカーのコスト曲線を圧縮しています。
北米、欧州およびアジア太平洋地域ヘッドアップディスプレイ市場
北米は高級車の高い普及率とソフトウェア定義アーキテクチャの早期導入という恩恵を受けているが、中国製光学部品に対するセクション301関税により着地コストが25%増加しており、欧州および東南アジアからのデュアルソーシング促している。米国連邦政府の衝突警告可視化に関する規制は、HUDに適した視線配置を義務付けており、OEMを統合投影方式へと誘導している。カナダの部品サプライヤーは、関税の混乱にもかかわらず組立工場の稼働率を維持するため、これらのプログラムに沿って対応している。
欧州・中東・アフリカ地域ヘッドアップディスプレイ市場
欧州は厳格な安全評価基準と、コックピットのデジタル化を象徴と捉えるプレステージブランドを融合させている。ユーロNCAP2025年エンゲージメントプロトコルはARオーバーレイを評価対象とし、フォルクスワーゲン、メルセデス・ベンツ、BMWがフルウィンドシールドロードマップを加速させている。しかし同地域は、高度な光学部品に対する高い型式認証コストという課題にも直面している。中東およびアフリカの新興市場では自律走行シャトルの試験運用にヘッドアップディスプレイの活用が模索されているが、厳しい気候条件と価格感度の高さにより、現時点では普及は緩やかにとどまっている。
規制環境
HUDの導入は、運転者の視認性、照度、投影画像の試験方法を規定するUNECE規則、米国のFMVSS要件、およびISO技術仕様の組み合わせによって形作られている。ISO TS 21957:2023は、HUDの定義と測定方法(画像の幾何学的特性、人間工学、試験手順)に関する専用の枠組みを提供し、サプライヤーはこれを用いて乗用車および商用車プログラム全体にわたる輝度、アイボックス、光学的アーティファクトを検証している。
欧州では、EU規則2025/891に反映されているUN規則第125号の02シリーズ改正が、前方視野内に表示される視野アシスト情報に関する要件を正式化している。これには、走行中は表示内容が運転関連情報にとどまるという制約や、輝度調整、手動オフ機能、故障時のフェイルセーフ停止機能が含まれる。米国では、FMVSS 101および関連する解釈が車両ディスプレイの視認性と照度を規定しており、周囲環境条件全体でHUDが準拠できるよう、調光/可変照度アプローチを支えている。メーカーは適合の自己認証を担う責任を負う。
競合環境
市場集中度
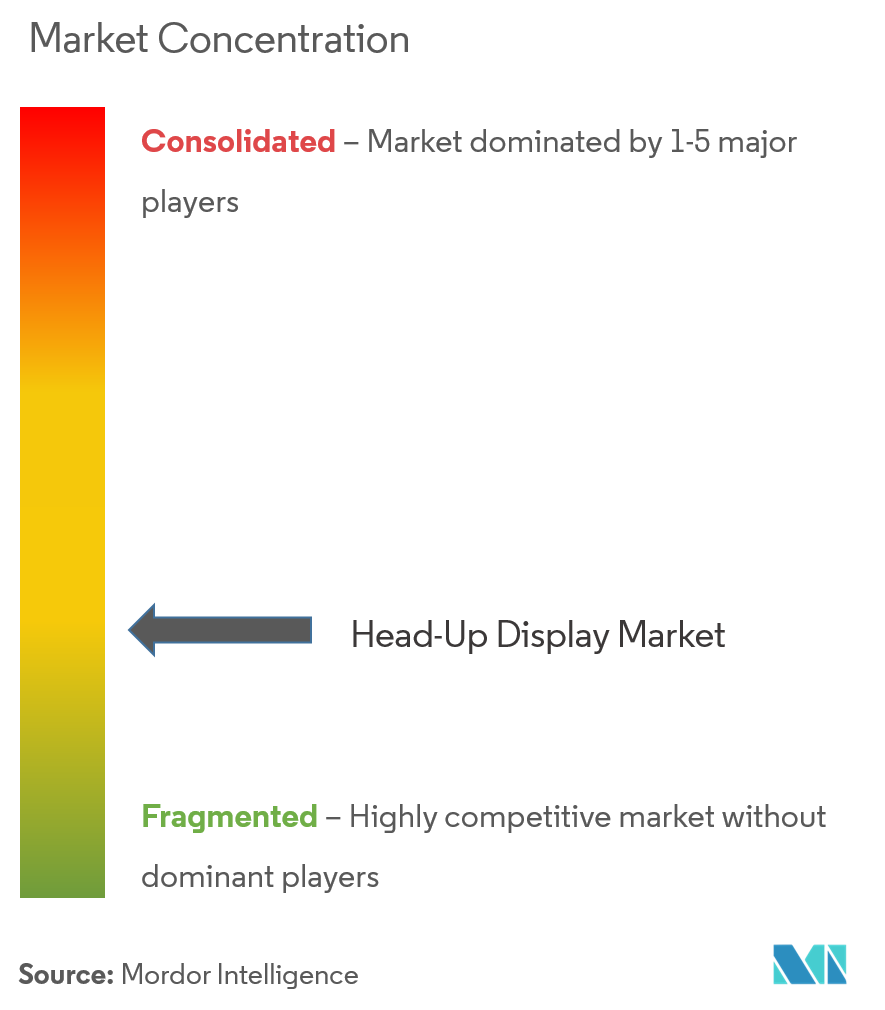
競合分野は、規模とOEM関係を活用する少数の定着したティア1サプライヤーに偏っていますが、破壊的な新規参入者はホログラフィックIP、ソフトウェアプラットフォーム、またはシリコン統合を武器に新規受注を獲得しています。Envisicsは、Hyundai Mobisが主導する5,000万米ドルのシリーズC資金調達を確保しており、消費電力を50%削減しパッケージングを40%縮小する導波路ソリューションに対するOEMの需要を示しています。Visteonの2025年9月のFUTURUSとの提携は、単一プラットフォームでウィンドシールド、助手席、ARモジュールを提供し、フォームファクターの多様性に対するリスクヘッジを可能にします。
Bosch Venturesの4screenへの2,100万米ドルの投資は、サードパーティアプリとサブスクリプション層がHUDの表示領域を占有できるソフトウェアマネタイゼーションへのシフトを示しており、静的なハードウェアを収益キャンバスに変えています。Texas InstrumentsなどのSemiconductorベンダーは、Qualcommコンピュートと組み合わせるとターンキーARソリューションを生み出すDLP5534-Q1チップセットでアップストリームに移動し、ハードウェアのみのサプライヤーに圧力をかけています。
従来のリーダーは供給セキュリティ、検証ラボ、複数年の調達契約において優位性を維持していますが、関連性を保つために無線機能パイプラインを加速させる必要があります。光学、コンピュート、コンテンツを融合するパートナーシップが標準となりつつあり、ソフトウェアイテレーションの速度が長期的な勝者の地位を決定するヘッドアップディスプレイ産業のダイナミクスを形成しています。
ヘッドアップディスプレイ産業リーダー
-
Continental AG
-
Nippon Seiki Co. Ltd.
-
Denso Corporation
-
Visteon Corporation
-
Robert Bosch GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
ヘッドアップディスプレイ市場 このレポートでカバーされる企業
- Denso Corporation
- Nippon Seiki Co., Ltd.
- Panasonic Automotive Systems
- Visteon Corporation
- Continental AG
- Robert Bosch GmbH
- Valeo SE
- BAE Systems PLC
- Thales Group
- Garmin Ltd.
- Elbit Systems Ltd.
- Pioneer Corporation
- SaaB AB
- Hudway LLC
- Collins Aerospace
- LG Display Co., Ltd.
- Harman International
- WayRay AG
- Envisics Ltd.
- Texas Instruments Incorporated
市場機会と将来展望
近い将来の空白領域として、ナビゲーション、ADASの通知、車両状態の可視化を集中コンピューティング上で融合させる、ソフトウェア主導のAR-HUDコンテンツスタックが開かれつつあり、これはOEMがソフトウェア・デファインド・ビークルやサブスクリプション型機能解放へ推進する動きと一致している。プラットフォーム化の証拠として、BasemarkとLucid Motorsが、Lucid GravityにおけるAR-HUD統合パートナーシップを発表したこと(2026年3月)が挙げられ、コア光学系を再設計せずにトリム全体で更新・調整可能なリアルタイム・グラフィックス・パイプラインへの需要の高まりを示している。
もう一つの機会領域は、従来の運転者専用HUD領域を超えて拡大する、パノラマ型およびピラー・ツー・ピラー型の可視化コンセプトの出現であり、これには新しい光学アーキテクチャのコンセプトから量産までの道筋が含まれる。Distance TechnologiesとKiaによるパノラマ・ライトフィールドHUDコンセプトの協業(2026年4月)は、より広いフォーマットの投影アプローチの試みを示している。一方、中国はGB/T 46926-2025(対象アイコンに対する0.45度といった空間的整合しきい値を含む)を通じて、視覚アシスト・オーバーレイに関する技術要件を強化している。これらの動きが合わさることで、規格に準拠したキャリブレーション・ツールチェーン(ISO/TS 21957の方法および各国固有の要件を満たすもの)と、中価格帯車両の部品構成コスト制約に適合するコスト最適化された光学エンジン(DLP、LCoS、レーザースキャニング、MicroLED、コンピューター生成ホログラフィー)を提供できるサプライヤーにとっての余地が生まれている。
最近の産業開発事情 ヘッドアップディスプレイ市場
- 2026年6月:Visteonは、12.3インチのナローボーダー・ドライバー・ディスプレイが新型レクサスESに採用されたことを発表し、生産はタイのVisteon拠点によって支えられている。HUDの発表ではないものの、この採用は、コスト競争力のある拠点で大量生産可能な統合コックピット・ディスプレイ・プラットフォームに対するOEMの需要継続を示しており、クラスター、インフォテインメント、HUDプログラムをまとめて提供する際のVisteonの交渉力を強化している。
- 2025年9月:VisteonとFUTURUSは、世界のOEM向けにAR-HUD、フロントガラスHUD、パノラマHUDソリューションを共同開発する戦略的パートナーシップを発表した。この協業により、VisteonのHUDポートフォリオの幅が拡大し、共有アーキテクチャによって統合期間と検証サイクルを短縮できる複数ディスプレイ搭載コックピットの受注獲得に向け、両社の立場が強化される。
- 2024年12月:大手自動車部品サプライヤーが、大手自動車メーカーとの大規模コックピット・プログラムを発表し、複数モデルにAR-HUDを統合することとなった。
ヘッドアップディスプレイ市場 レポートの範囲と調査方法論
市場定義と対象範囲
ヘッドアップディスプレイ市場は、主にウィンドシールドまたはコンバイナー光学系を通じて、道路上の車両および航空機の使用事例において、ユーザーの前方視野に重要な情報を投影するシステムから生成される収益として定義されます。
範囲の除外事項:このサイジングは、標準的なインストルメントクラスター、センターインフォテインメントスクリーン、リアシートディスプレイなど、前方視野に投影しない関連性のない車内ディスプレイを除外しています。
セグメンテーション概要
- HUDタイプ別
- ウィンドシールドベースHUD
- コンバイナーベースHUD
- 拡張現実HUD
- 寸法タイプ別
- 2D HUD
- 3D HUD
- 車両クラス別
- 商用車
- 乗用車
- 販売チャネル別
- OEM装着
- アフターマーケット
- 用途別
- 自動車
- 軍事・民間航空
- その他(産業用、ウェアラブル、その他ディスプレイ)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- アジア太平洋その他
- 中東
- 湾岸協力会議(GCC)
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、HUD装着の需要プールと生コンテキストを説明する公開ベースラインから始まりました。国際自動車工業会(OICA)の生産統計、米国道路交通安全局(NHTSA)の安全出版物、国連欧州経済委員会(UNECE)の車両規制テキスト、および航空運航と安全に関する国際民間航空機関(ICAO)の参考資料などのソースを検討しました。
これらのシグナルを市場インプットに変換するために、製品ロードマップと価格の経時的な動きを理解するため、企業の年次報告書、投資家向けプレゼンテーション、決算説明会のトランスクリプト、および信頼性の高いプレス報道も使用しました。特許データベースは、光学およびAR HUDイノベーションが集中している場所を確認するために調査され、関連コンポーネントの貿易フローを健全性チェックするために輸出入の出荷レベルデータベースが選択的に参照されました。これらのデスクソースは網羅的ではなく、データ収集、検証、および明確化のために他の公開文書も使用されました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、OEM装着およびアフターマーケットHUDわたる採用タイムラインと価格帯を検証し、AR HUDコンテンツと光学複雑性が経時的に部品表をどのように変化させるかを確認するために使用されました。南北アメリカ、欧州・中東・アフリカ、アジア太平洋にわたるメーカー、コンポーネントエコシステム参加者、インテグレーター、および下流ユーザーと対話し、異なる車両ミックスと航空機活動レベルにわたって仮定をストレステストできるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | 最高経営幹部:20% | アジア太平洋:43% |
| 中位層:41% | 機能・ユニットリーダー:37% | 欧州・中東・アフリカ:36% |
| 小規模プレイヤー:21% | マネージャー:43% | 南北アメリカ:21% |
市場規模算定と予測
モデルは、車両生産、航空機活動、および推定HUD装着率を使用してアドレス可能なユニット需要を再構築し、HUDタイプと販売チャネル別の価格ラダーを使用して価値に変換するトップダウンアプローチを使用して構築されました。これらの合計は、チャネルチェックとサプライヤー側の生産能力に関する会話からのサンプリングされた平均販売価格に示唆される数量などの選択的なボトムアップ近似と相互チェックされ、2つの見解が一致しない場合に調整されました。
サイジングに使用された主要インプットには、乗用車および商用車の生産量、OEM装着HUDとアフターマーケット設置の普及率、コンバイナーからウィンドシールドベースシステムへのミックスシフト、新規設置におけるAR HUDのシェア、および光学とソフトウェアコンテンツのスケールに伴う観察された平均販売価格の推移が含まれました。小規模市場で一次インプットが不完全な場合、車両トリムミックスや安全機能バンドリング率などのプロキシ指標を使用し、インタビューによる調整で正規化しました。
予測については、AR HUDの採用と規制または安全主導の機能バンドリングに関するシナリオ分析が適用され、インタビュー対象者が現在のサプライおよびプラットフォームサイクルの下で達成可能と考えるものに基づいて最終パスが選択されました。予測を延長する際には、まず主要ドライバーを更新し、その後にのみ価格とミックスの仮定を前進させ、報告された計画と一致した出力を維持しました。
データ検証と更新サイクル
出力は、生産トレンド、設置ミックスシフト、および観察された価格方向性などの独立したシグナルと照合され、市場価値がバイヤーとサプライヤーが報告する内容から乖離しないようにしました。地域または用途ラインが異常な急上昇を示した場合、基礎となる普及率と平均販売価格インプットを再検討し、実際の変化が発生したかどうかを確認するために選択した回答者に再連絡しました。
承認前に、データセットと計算は多段階のアナリストレビューを経て、地域と期間にわたる分散チェックで不整合を検出します。レポートは年次で更新され、主要なプラットフォームローンチや需要ショックなどの重要なイベントが発生した場合には中間更新が行われます。納品直前に最終レビューパスが実施され、クライアントが最新の更新されたビューを受け取れるようにします。
Mordor Intelligenceのヘッドアップディスプレイ市場推定値と他の公表推定値との比較
ヘッドアップディスプレイの公表市場価値は、ソースが常に同じ用途を計上しているわけではなく、AR HUDを価格上昇として扱うか別カテゴリーとして扱うかでも異なるため、大きく乖離して見える場合があります。基準年、外国為替換算タイミング、およびアフターマーケット設置を計上するかどうかの違いも、ストーリーラインが類似していても数値を変動させる可能性があります。
主な差異は販売チャネルカバレッジと出発点として選択された年から生じており、Mordor IntelligenceはOEM装着とアフターマーケット需要を明示的にモデル化することで2026年を38.3 ビリオン 米ドルと算定し、自動車および航空用途にわたる従来型対AR HUDの別々の平均販売価格ラダーを適用しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 38.3 ビリオン 米ドル(2026年) | |
| グローバルパブリッシャーA | 16.0 ビリオン 米ドル(2024年) | より早い開始年を使用しており、一般的にはより狭い近期収益プールに焦点を当てていると解釈され、AR主導の平均販売価格上昇と後期サイクルのOEMプラットフォームロールアウトを過小評価する可能性があります。 |
| 業界パブリッシャーB | 19.0 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、より保守的な普及率と価格ステップを適用している可能性があり、AR HUDの採用とチャネルミックスがまだ発展途上の段階では示唆される価値が低下します。 |
総合すると、この差異は主に時間的整合性と価格およびチャネルミックスの処理方法によって説明され、HUD需要が存在するという点での意見の相違によるものではありません。インプットを生産、装着、および現実的な平均販売価格ステップに追跡可能な状態に保つことで、各変化を説明し、仮定が更新された際に最終市場価値を再現可能な状態に維持できます。
レポートで回答される主要な質問
2026年のヘッドアップディスプレイ市場の規模はどのくらいですか?
2026年に38億3,000万米ドルとなり、2031年まで急速に拡大すると予測されています。
2031年までのヘッドアップディスプレイのCAGR予測はどのくらいですか?
複合年間成長率は2026年〜2031年の期間において22.16%と予測されています。
2025年のヘッドアップディスプレイの収益でどの地域がリードしていますか?
アジア太平洋地域が2025年のグローバル収益の38.90%でリードしています。
拡張現実HUDが普及している理由は何ですか?
ナビゲーションと安全の手がかりを道路上の物体に直接固定し、新しい安全プロトコルを満たし、ドライバーの状況認識を向上させるためです。
現在、フルウィンドシールドHUDの採用を制限しているものは何ですか?
車両あたり1,000米ドル以上のシステムコスト、ウィンドシールド製造の複雑さ、および電力要件が展開を超高級モデルに制限しています。