
スマートディスプレイ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
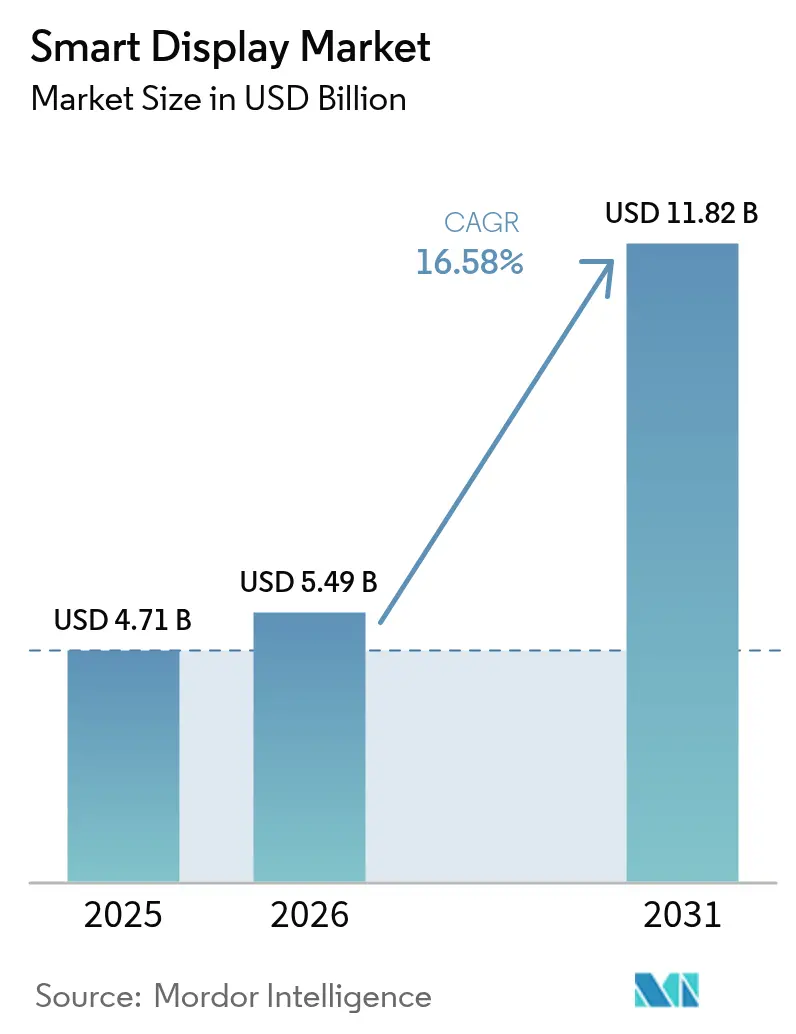
| 市場規模 (2026) | 5.49 十億米ドル |
| 市場規模 (2031) | 11.82 十億米ドル |
| Growth Rate (2026 - 2031) | 16.58 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートディスプレイ市場分析
2026年のスマートディスプレイ市場規模は49億米ドルと推定され、2025年の47億1,000万米ドルから成長し、2031年には118億2,000万米ドルに達する見通しで、2026〜2031年にかけて年平均成長率16.58%で成長します。音声のみの画面からAI駆動のマルチモーダルハブへのアップグレードサイクルが平均販売価格を引き上げる一方、設置台数も拡大しています。Matterプロトコルの採用がプラットフォームのロックインを解消し、競争はエコシステムの独占性よりもハードウェアイノベーションへとシフトしています。[1]Qorvo、「スマートホームの簡素化:Matter、Thread、Wi-FiがIoT接続をどのように革新しているかを学ぶ」、qorvo.com 自動車コックピット、OLEDの普及、AIを活用した10インチ超モデルが収益の上振れを強めています。垂直統合型パネルメーカーは、8〜10インチLCDの不足にもかかわらずマージンを維持しています。[2]TCL CSOT、「TCL CSOTが先進スマートコックピットディスプレイソリューションを発表」、en.tclcsot.com 一方、企業バイヤーは常時オンマイクロフォンのリスクを理由に調達サイクルを延長しており、短期的な出荷勢いを抑制しています。
主要レポートのポイント
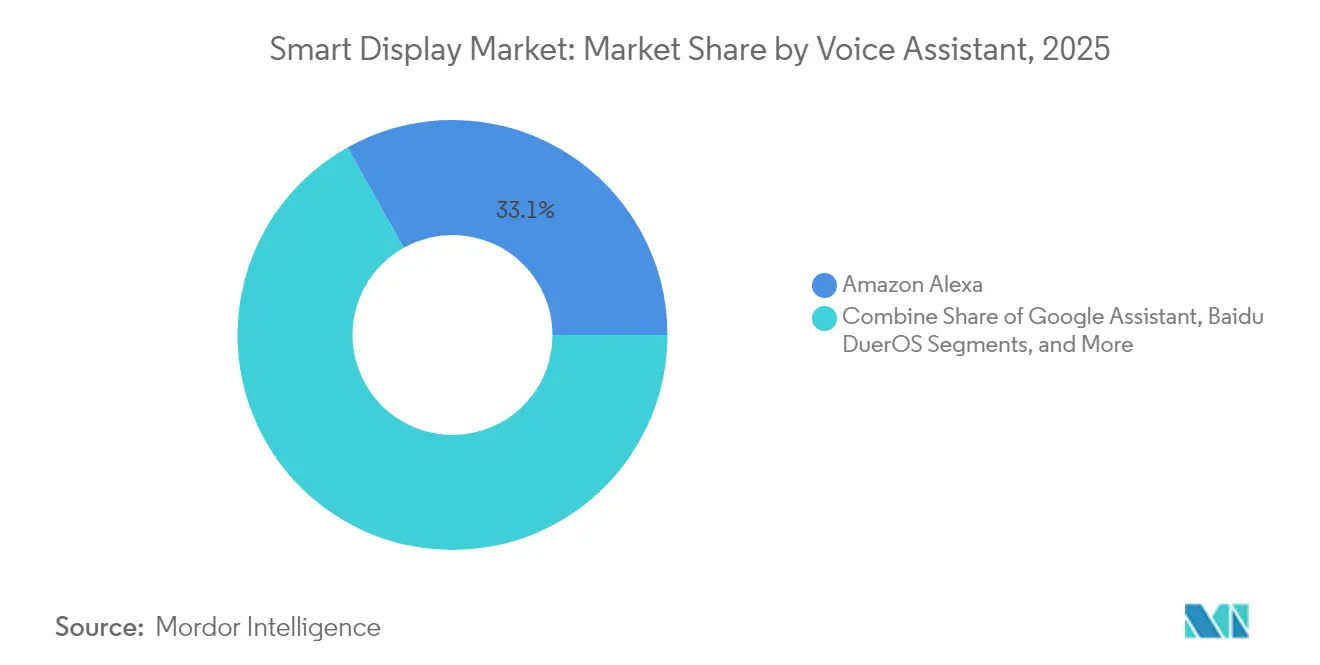
- 音声アシスタント別では、Amazon Alexaが2025年に33.12%の収益シェアでトップとなり、Alibaba TmallGenieは2031年にかけて年平均成長率18.38%で成長すると予測されています。
- 画面サイズ別では、5〜10インチカテゴリーが2025年のスマートディスプレイ市場規模の52.10%のシェアを占め、10インチ超の画面は2031年にかけて年平均成長率18.92%で拡大すると予測されています。
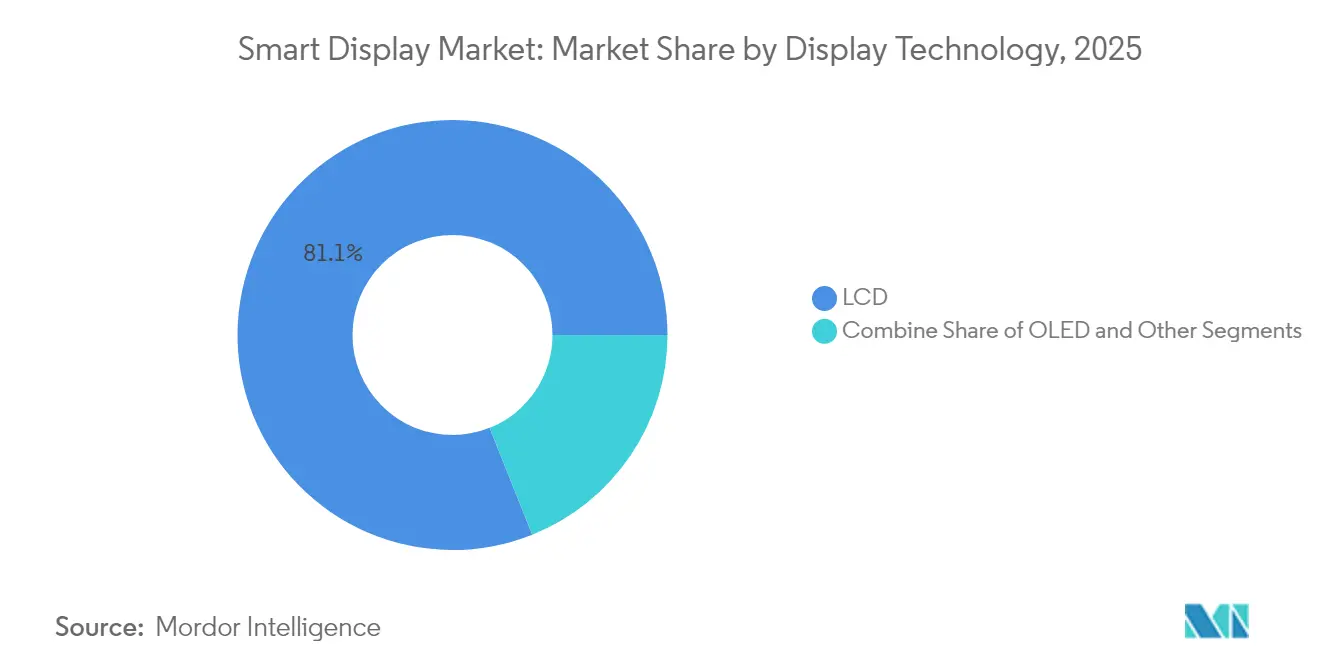
- ディスプレイ技術別では、LCDが2025年のスマートディスプレイ市場シェアの81.05%を保持し、OLEDは2031年にかけて年平均成長率21.35%で成長する見込みです。
- 解像度別では、フルHD画面が2025年に56.05%のシェアを占め、4K以上のパネルは年平均成長率22.98%で成長すると予想されています。
- 設置タイプ別では、スタンドアロンユニットが2025年に90.10%のシェアで支配的であり、スマートミラーなどの統合型フォーマットは年平均成長率25.74%で成長します。
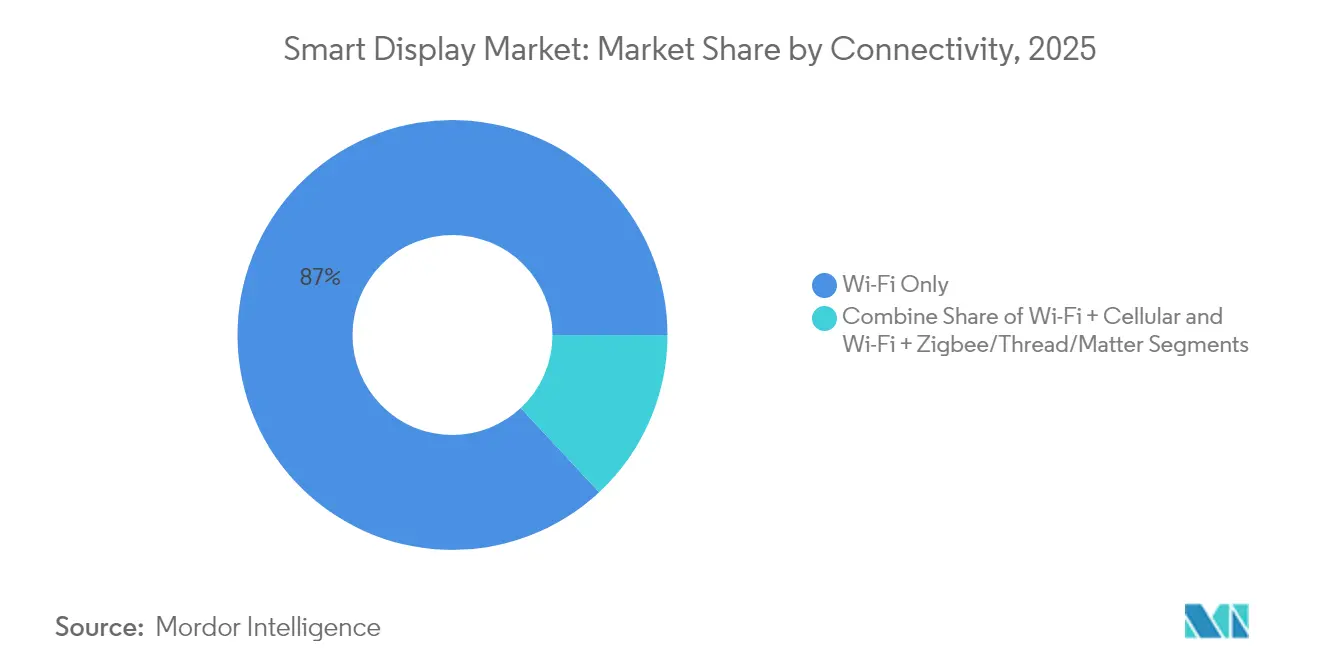
- 接続性別では、Wi-Fiのみのデバイスが2025年の出荷台数の86.95%を占め、Wi-Fi+Matterモデルは最速の年平均成長率22.41%の見通しを示しています。
- エンドユーザー産業別では、住宅スマートホームアプリケーションが2025年に73.95%の収益シェアでトップとなり、自動車ダッシュボードは年平均成長率23.62%で成長する見込みです。
- 地域別では、アジア太平洋が2025年の世界販売の37.42%を占め、2031年にかけて最高の年平均成長率17.05%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチモーダル音声優先スマートホームハブの採用拡大 | +3.5% | 北米、欧州への波及 | 中期(2〜4年) |
| プラットフォーム相互運用性を加速するMatter準拠デバイスの普及 | +1.9% | グローバル、北米・欧州での早期普及 | 中期(2〜4年) |
| スマートミラーおよびピラー間コックピットディスプレイの自動車OEM統合 | +2.1% | 欧州および東アジアがリード | 長期(4年以上) |
| 10インチ超カテゴリーでプレミアム価格ミックスを牽引するAI搭載コンテキストUI、アジア主導 | +3.2% | アジア太平洋、北米への波及 | 中期(2〜4年) |
| 摩擦のないチェックアウトと動的棚端サイネージに対する小売需要 | +1.8% | 北米・欧州、アジア太平洋での新興採用 | 中期(2〜4年) |
| 患者エンゲージメントとHCAHPSスコアを向上させる病院ベッドサイドスマート端末 | +1.0% | 北米、欧州での採用拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
北米におけるマルチモーダル音声優先スマートホームハブの採用拡大
スマートディスプレイは、単一のインターフェースから照明、セキュリティ、エンターテインメントシステムを統括するビジュアル・音声ハイブリッドへと進化しています。音声アシスタントの普及は2026年までに米国ユーザー1億5,710万人に達すると予想されており、より豊かなコマンドを処理しコンテキストビジュアルを提供するデバイスのアップグレードを支えています。[3]Samsung Electronics、「Samsung ElectronicsがVision AIを搭載した最先端のテレビとサウンドバーを発表」、news.samsung.com 生成AIは、通勤データに基づくサーモスタットの事前加温など、プロアクティブな提案を可能にし、知覚価値を高めています。SamsungのVision AI搭載ディスプレイは、同社が2024年にプレミアムカテゴリー出荷台数の28.3%を獲得するのに貢献しました。小売業者はディスプレイをサブスクリプションサービスとバンドルし、継続的な収益と粘着性を高めています。Appleが初のスマートホームディスプレイを準備する中、競争の激化によりエコシステムプレイヤーは毎年ラインナップを刷新しています。
プラットフォーム相互運用性を加速するMatter準拠デバイスの普及
Matter 1.4は、Wi-FiとThreadを統合し、オンボーディングの失敗を削減してインストール時間を短縮する認定ホームルーターを導入しました。[4]Granite River Labs、「CSAがMatter 1.4を発表:スマートホームの新たな地平」、graniteriverlabs.com 2025年半ばまでに1,000以上のMatter認定製品が見込まれており、消費者はロックインを恐れることなくブランドを混在させる自信を持てるようになります。企業はプロトコルのセキュアなコミッショニングをゼロトラスト要件を満たすステップとして捉え、より広範な商業展開を促進しています。電力会社はデマンドレスポンスプログラムを支援するMatterベースのエネルギーダッシュボードを検討しています。この標準は、既存のWi-Fiインフラが再配線なしにThreadボーダールーターをホストできるホスピタリティ分野での改修機会も開きます。
スマートミラーおよびピラー間コックピットディスプレイの自動車OEM統合
自動車メーカーは、インストゥルメントクラスター、インフォテインメント、乗客エンターテインメントを統合した26インチ以上のパノラマディスプレイを搭載しています。音声アシスタントが車両をホームエコシステムと連携させ、ドライバーが移動中にガレージドアを閉めたり空調を調整したりできるようにしています。高コントラストのLTPS LCDが依然として主流ですが、高級グレードではOLEDの採用が増加しています。無線アップデートによりコックピットUIが常に最新の状態に保たれ、継続的なソフトウェア収益ストリームが生まれています。共有EVプラットフォームがディスプレイのフットプリントを標準化し、ユニットあたりのコスト曲線を低下させ、2020年代後半には中価格帯の車両への採用を広げています。
10インチ超カテゴリーでプレミアム価格ミックスを牽引するAI搭載コンテキストUI
中国ブランドは大型画面に教育コンテンツ、ライブショッピング、遠隔医療をパッケージ化し、平均販売価格を18〜22%高く設定しています。[5] コンテキストAIはユーザーのジェスチャーと周囲のデータを解釈し、音声プロンプトなしに関連ウィジェットを表示します。小売では、顔認識対応ディスプレイがオファーをパーソナライズし、バスケットサイズの向上を促進しています。病院はリアルタイムでケア指示を翻訳し患者フィードバックを収集するベッドサイド端末を導入し、HCAHPSスコアを向上させています。広いキャンバスによりマルチウィンドウ体験が可能となり、プレミアム層をさらに差別化し、ディスプレイサプライヤーをより大型の基板へと誘導しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 常時オンマイクロフォンのセキュリティ脆弱性によるB2B調達遅延 | -2.4% | 欧州・北米 | 短期(2年以内) |
| 8〜10インチLCDファブの継続的なパネル不足による供給弾力性の制限 | -1.7% | アジア拠点の製造ハブ、グローバルな下流への影響 | 短期(2年以内) |
| 地域ごとに断片化したデータプライバシー規制によるローカライゼーションコストの増加 | -1.2% | 欧州、北米・アジア太平洋の一部での影響拡大 | 中期(2〜4年) |
| 音声アシスタントの言語サポートの不足による北欧・カリブ海地域での普及抑制 | -0.8% | 北欧、カリブ海地域、新興市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
常時オンマイクロフォンのセキュリティ脆弱性によるB2B調達遅延
金融機関や病院は、ベンダーがデータ経路を文書化し、デバイス上での処理の十分性を証明するまで導入を一時停止しています。CISOがISO 27001要件に沿った侵入テストを要求するため、調達サイクルは最大45日延長されています。Matterのオプションオフラインモードは一部の懸念を緩和しますが、中央デバイス管理を複雑にし、コストと統合の複雑さを増すハイブリッドアーキテクチャの要求を生んでいます。FedRAMP相当の認証を取得したベンダーは契約を迅速に獲得しており、先行者優位を確立しています。
8〜10インチLCDファブの継続的なパネル不足による供給弾力性の制限
割り当て制約によりリードタイムが16週間に延び、ブランドは中価格帯の設計を10.1インチガラスにシフトするか、7インチのフットプリントに縮小することを余儀なくされています。自社ファブを持つ垂直統合型サプライヤーはバッファを維持してマージンを保護する一方、他社は最大120ベーシスポイントのコスト上昇を吸収しています。投資はレガシーLCDではなくOLEDおよびマイクロLEDラインに向かっており、2026年半ばまで逼迫が続くことが示唆されています。チャネル在庫は少なく、ホリデーピーク時の小売在庫切れリスクが高まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
音声アシスタント別:
中国勢の台頭の中でAlexaがリード音声アシスタントデバイスのスマートディスプレイ市場規模は2025年に41億8,000万米ドルに達しました。Amazon Alexaは2025年に33.12%の市場シェアを保持し、Fire TVとRingからのクロスセル勢いに乗っています。Googleアシスタントはネストハブを通じて続き、AlibabaのTmallGenieは中国語方言向けにコンテンツをローカライズするAIチャットボット統合に支えられ、年平均成長率18.38%で成長しました。音声アシスタントデバイスのスマートディスプレイ市場規模は2025年に41億8,000万米ドルに達し、生成モデルが過去の会話の記憶を可能にするにつれて買い替え需要が強まっています。Appleの2025年3月の6インチホームディスプレイ発表は、iOSユーザーをHomeKitエコシステムに引き込む可能性のある新たな競争の到来を示しています。
北京語に最適化された大規模言語モデルの継続的な拡大が中国でのAlexaの優位性を侵食しており、Baidu DuerOSはモバイルスマートスクリーンの41.1%を支配していましたが、10.3パーセントポイント低下しました。ブランドはビジュアル検索、子供向けセーフモード、QRベースのチェックアウトを連携するマルチモーダルショッピングカートで差別化を図っています。これらの動きは、Matterが接続性の調和を試みる中でも、スマートディスプレイ市場が地域固有の体験レイヤーに断片化していることを示しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


画面サイズ別:
大型ディスプレイがプレミアムセグメントを獲得5〜10インチカテゴリーは2025年に52.10%の収益でトップとなりました。これはカウンタースペースと視聴快適性のバランスが取れているためです。キッチンのレシピ、寝室のアラーム、デスクでのビデオ通話はほとんどこの対角線に収まり、部品表コストを低く抑えています。しかし、10インチ超のコホートは、小売業者、病院、車両ダッシュボードがより豊かなビジュアルを求めるにつれ、年平均成長率18.92%で拡大しています。広いパネルは同時ビデオチャットとスマートホームダッシュボードのための分割画面モードを可能にし、ユーザーエンゲージメント指標を向上させています。
対角線が10インチを超えると平均販売価格が上昇し、メーカーのマージンが改善されます。このティアではOLEDの普及率が高く、スマートディスプレイ市場がプレミアム価格帯を維持するのに役立っています。パネルメーカーは大型フォーマットの需要に応えるため、第8.6世代ガラス基板への生産能力シフトを進めています。一方、5インチ未満のデバイスは予算ニッチやベッドサイドコンパニオンとして残っていますが、小型画面の通知役割をすでに担うウェアラブルとの競争でスマートディスプレイ市場におけるシェアは縮小しています。
ディスプレイ技術別:
LCD優位の中でOLEDが勢いを増すLCDは2025年に81.05%のシェアを維持しました。これは成熟したサプライチェーンと競争力のある価格設定によるものです。自動車のインストゥルメントクラスターは熱安定性と輝度のためにLTPS LCDを好む傾向があります。しかし、OLEDの年平均成長率21.35%は加速しており、ベンダーが深い黒色と柔軟性を活かして曲面またはロール可能なフォームファクターを作り出しているためです。高級ホテルのスマートミラーはOLEDラミネートを使用して非アクティブ時のディスプレイを反射ガラスの後ろに隠し、より高いARPUを実現しています。
OLEDベースユニットのスマートディスプレイ市場規模は、韓国と中国の第6世代フレキシブルファブに支えられ、2031年までに34億2,000万米ドルを超えると予測されています。マイクロLED研究はさらに高い輝度と寿命を約束しており、印刷転写技術がコスト目標に近づいています。メーカーは特許のクロスライセンスとパネルポートフォリオの混合によって単一技術リスクを回避するヘッジ戦略を取っています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
解像度別:
プレミアムセグメントで4K採用が加速フルHDパネルは2025年の出荷台数シェアの56.05%を占め、日常的な視聴とビデオ会議の明瞭さとコストのバランスを取っています。4Kデバイスは小型対角線でも年平均成長率22.98%で急速に拡大しており、ナビゲーション、エンターテインメント、ADAS可視化を組み合わせた自動車ダッシュボードに牽引されています。SoCに組み込まれたアップスケーリングアルゴリズムがネイティブコンテンツ不足を緩和し、高解像度をより早く魅力的にしています。
スマートミラーや店内キオスクは4Kを活用して精細な製品画像とARオーバーレイを表示しています。8Kはニッチにとどまっていますが、2025年までに330万台の出荷が見込まれており、消費者の期待を引き上げるハロー製品として機能しています。ベンダーは特にファンレスのカウンタートップモデルにおいて、ピクセル密度の上昇に伴う熱設計を最適化する必要があります。
設置タイプ別:
統合型ディスプレイが従来モデルを破壊スタンドアロンデバイスは設置と交換が容易なため、2025年の出荷台数の90.10%を依然として占めています。しかし、統合型スマートミラー、キオスク、棚端ラベルは年平均成長率25.74%で拡大しており、ディスプレイを家具や店舗什器に直接組み込んでいます。KrogerのEDGEシェルフは紙の廃棄物を削減しながらリアルタイム価格設定を可能にしており、企業のエネルギー節約がスマートディスプレイの展開を資金調達できることを証明しています。
組み込み画面付きのバスルームミラーは朝のブリーフィングを提供しながら、搭載カメラでウェルネス指標を監視します。フィットネススタジオはこれらのコンセプトを拡張してフォームコーチングを提供しています。組み込み型フォーマットが普及するにつれ、チャネル戦略は家電から建設・什器流通へとシフトし、OEMパートナーシップのホワイトスペースが開かれています。
接続性別:
Matterプロトコルがマルチスタンダード採用を促進Wi-Fiのみのデバイスは2025年の出荷台数の86.95%を占め、ホームルーターの普及を反映しています。MatterによるThreadとイーサネットの追加は、Wi-Fiスループットを維持しながら信頼性を高め、低消費電力メッシュアプリケーションをサポートします。Wi-Fi+Matterの出荷台数は、ブランドがフラッグシップモデルにThreadボーダールーターをバンドルすることで、スマートディスプレイ市場全体を年平均成長率22.41%で上回る勢いです。
Threadの自己修復メッシュは照明とセンサー応答のレイテンシを低下させ、128ビットAES暗号化は企業の監査担当者を満足させます。セルラーモジュールは自動販売機や車両フリートなどブロードバンドが不安定な場所での特殊オプションとして残っていますが、モジュールコストの高さがシェア成長を抑制しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:
住宅の優位性が自動車の挑戦に直面住宅バイヤーは2025年の収益の73.95%を占め、このカテゴリーの消費者としての基盤を確固たるものにしています。音声アシスタントのルーティン採用(消灯、ドアロック、天気ブリーフィング)によりチャーンが低く保たれています。自動車チャネルは現在一桁台のシェアにとどまっていますが、EVダッシュボードの拡大とドライバーがホームライクなインターフェースを期待するにつれ、年平均成長率23.62%で急成長しています。
医療機関は電子健康記録とエンターテインメントを同期するベッドサイド端末を導入し、ナースコールの頻度を削減して患者満足度を向上させています。小売業者は商品発見とセルフチェックアウトフローのためにエンドキャップにディスプレイを統合しています。企業・教育ユーザーはハイブリッド会議とデジタルホワイトボーディングのためにインタラクティブパネルに依存しており、スマートディスプレイ市場のアドレス可能なベースを家庭を超えて広げています。
地域分析
アジア太平洋スマートディスプレイ市場
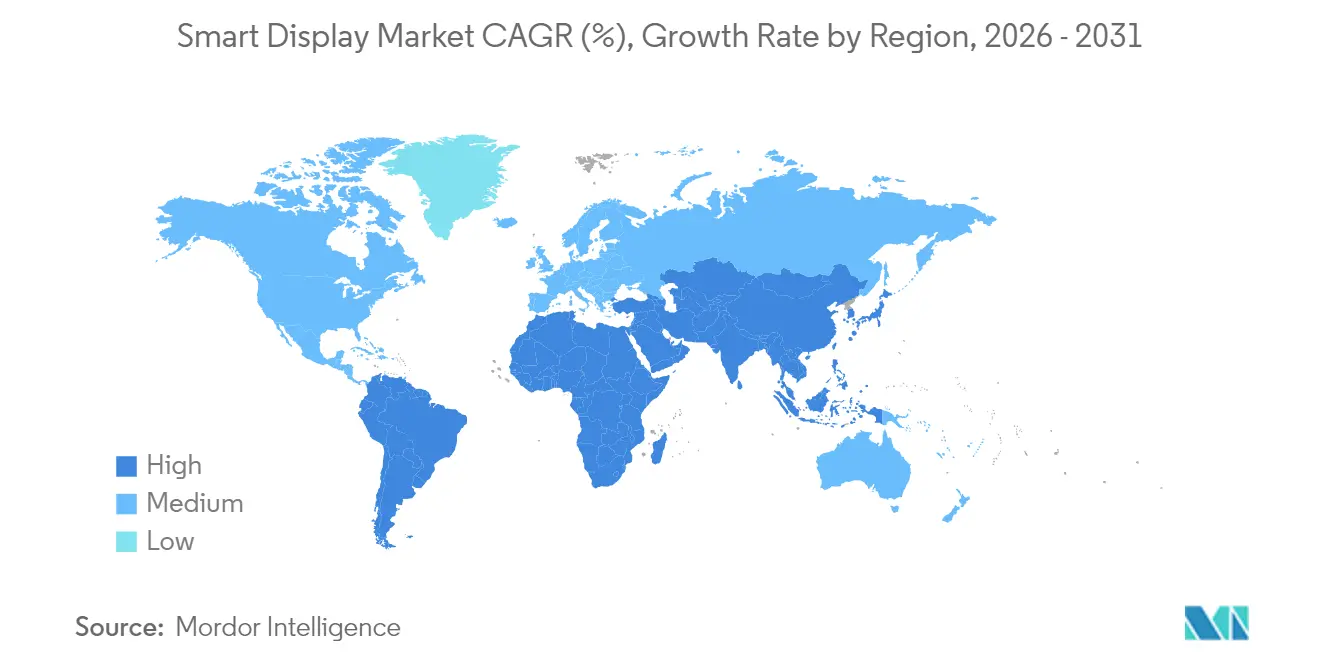
アジア太平洋地域は2025年のスマートディスプレイ市場において37.42%の収益シェアでリードしており、2031年にかけて17.05%のCAGRで成長する見込みです。Baiduおよびアリババなどの中国ベンダーは、2024年のスマートスピーカー出荷台数が25.6%落ち込んだことを受け、ディスプレイに大規模言語モデルを組み込むことで価値提案を刷新しました。政府主導のAIチップ推進施策がBOMコストを低下させ、100 ミリオン 米ドル未満の大画面モデルを実現することで農村部への普及を拡大しています。韓国ブランドはOLEDイノベーションに注力し、国内パネルエコシステムを活用して地域全体にプレミアムモデルを輸出しています。
北米スマートディスプレイ市場
北米はほぼ全域でブロードバンドが普及し、音声アシスタントの利用率も高く、テクノロジーのトレンドセッターとしての地位を維持しています。優れたマイクとエッジAIを搭載したMatter対応モデルへの買い替えが成長を牽引しています。Amazon.com Inc.は米国のスマートスピーカーユニットの29%を維持し、Alexaに生成AI機能をアップグレードすることで、より大型のEcho Showモデルへのアップセルを促進しています。Apple Inc.の2025年参入により、富裕層のiOSユーザー層の一部を取り込み、ベンダーランキングが再編される可能性があります。
欧州・中東・アフリカおよび南米スマートディスプレイ市場
欧州はプライバシーと持続可能性を重視しており、オンデバイス処理とリサイクル素材を採用したデバイスへの需要を喚起しています。欧州スマートホーム市場は2024年に22.11 ビリオン 米ドルに達し、今後施行されるエコデザイン規制によって義務付けられるエネルギー管理機能が、消費量を監視するMatter認証ハブへの調達を促しています。北欧では音声シスタントの言語対応の遅れから普及が滞っていますが、規制の明確化とエネルギー改修向け補助金により潜在需要が解放されると期待されています。南米、中東、アフリカの新興地域では、スマートフォンOEMがエコシステムの定着を図るために小型スクリーンをバンドル販売することで緩やかな普及が進んでいますが、価格感度と通信インフラの不均一さが出荷台数を抑制しています。

バリューチェーン分析
スマートディスプレイのバリューチェーンは、上流の材料と主要部品から始まる。これには、ガラス基板、バックライト、タッチセンサー、マイクとカメラ、Matter対応設計をサポートする接続チップセット(Wi-FiおよびThread)が含まれる。パネル供給(LCDおよびOLED)は依然として主要なコストとリードタイムの要因であり、業界の動向はOEMとパネルメーカーのより緊密な協調設計、および半導体拠点のより地域化された配置に注目が集まっている。例えば、2025年3月、Tata Electronics、Himax Technologies、PSMCは、設計、製造、パッケージングにまたがるディスプレイおよび超低消費電力AIセンシング半導体エコシステムをインドで構築する覚書に署名した。別途、2025年4月にはOmdiaが、米国関税の可能性をめぐる不確実性の中で、ディスプレイメーカーが稼働率を80%未満に引き下げたと報告した。
中間層の参加者には、ディスプレイメーカー(パネル工場およびモジュール統合業者)、SoCとセンサーを統合するOEMおよびODMアセンブラー、そしてプラットフォームおよびソフトウェア層(音声アシスタント、マルチモーダルUI、デバイス管理およびセキュリティスタック)が含まれる。AI機能の強化や差別化されたフォームファクターの実現を加速するために、提携がますます活用されている。LG ElectronicsとMicrosoftは、2025年1月にスマートホームデバイスやディスプレイを含む民生用電子機器にAIエージェントを統合する提携を発表した。SmartKemとAUOは、2025年1月に台湾のITRIのパイロットラインで巻き取り可能かつ透明なMicroLEDディスプレイを開発する共同プロジェクトを開始した。下流では、単体デバイスは民生用電子機器の小売業やeコマースを通じて流通する一方、統合フォーマット(スマートミラー、キオスク、棚端ディスプレイ)は、システムインテグレーター、装備サプライヤー、企業調達などのB2Bチャネルへの依存度が高まっている。これらの商業ワークフローでは、セキュリティ文書やプライバシー要件が販売サイクルを延ばすことがある。
競合環境
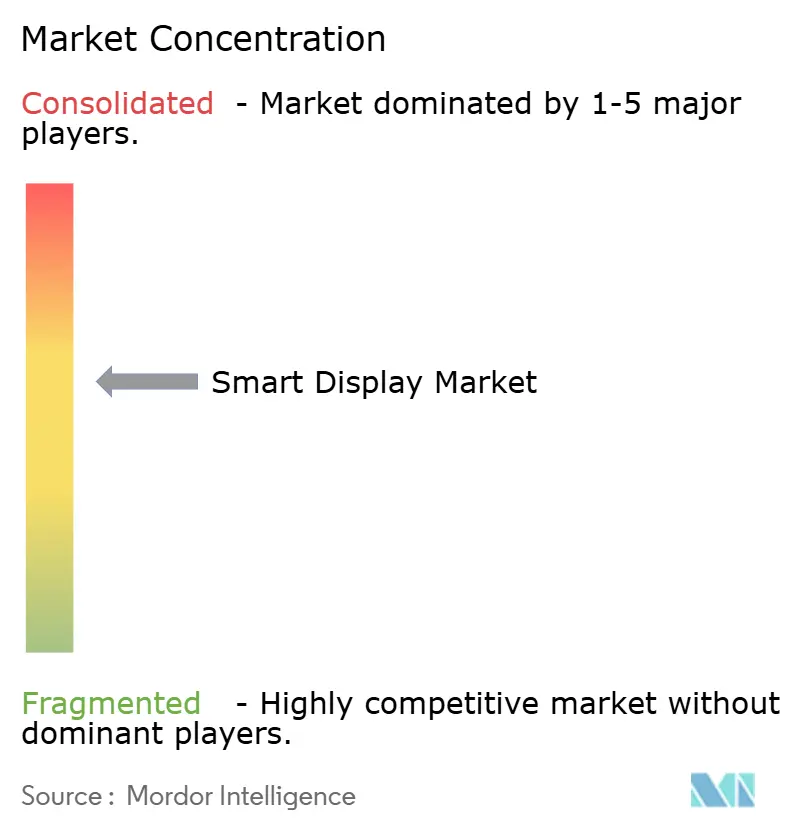
上位5社(Amazon、Google、Samsung、Baidu、Alibaba)が2024年のグローバル出荷台数の約65%を支配しており、中程度の集中度を示しています。エコシステムオーナーはクラウドプラットフォームとコンテンツライブラリを活用して継続的な収益を促進し、ハードウェア中心の企業はディスプレイ品質と工業デザインを重視しています。Matterは消費者がブランドを混在させることを可能にすることでロックインを侵食し、競争の場をAI機能とフォームファクターイノベーションへとシフトさせています。SamsungやLGなどの垂直統合型パネルメーカーはOLEDおよび新興マイクロLEDパネルの安定供給から恩恵を受け、LCD不足時に価格決定力を獲得しています。
戦略的な動きは多様化を示しています:
- SamsungはCES 2025で3D AR-HUDと26.45インチコックピット画面を披露し、自動車ティア1契約を狙っています。
- Amazonは大型ディスプレイとデバイス上AIを搭載したAlexa+デバイスを発表し、14万のスマートホーム製品への制御を拡張しました。
- Appleは2025年にFaceTimeカメラとMatter準拠を備えた6インチスマートホームディスプレイを発売し、HomeKitファブリック内でタップ・トゥ・ペイとUWBベースの近接自動化を統合します。
ニッチ参入企業はバーティカルに注力しています:抗菌コーティングを施した医療グレードユニット、電子ペーパーを活用した小売棚端ラベル、堅牢な交通機関キオスクなどです。チップセットメーカーがデバイス上推論を最適化するためのソフトウェア専門知識を求めるにつれ、M&A活動が活発化すると予想されています。
スマートディスプレイ産業リーダー
Amazon.com, Inc.
Google LLC (Alphabet Inc.)
Baidu Inc.
Alibaba Group Holding Ltd.
Xiaomi Corp.
- *免責事項:主要選手の並び順不同
スマートディスプレイ市場
- Amazon.com Inc.
- Google LLC
- Baidu Inc.
- Alibaba Group Holding Ltd.
- Xiaomi Corp.
- Lenovo Group Ltd.
- LG Electronics Inc.
- Samsung Electronics Co., Ltd.
- Meta Platforms Inc. (Portal)
- Sony Corp.
- TCL Tech. Group
- Hisense Group
- Sharp Corp.
- Koninklijke Philips N.V.
- Panasonic Holdings Corp.
- Huawei Tech. Co. Ltd.
- BOE Technology Group Co. Ltd.
- Vizio Inc.
- JBL (Harman Int’l)
- Apple Inc.

市場機会と将来展望
Matterによる相互運用性の向上は、単一エコシステムのエンドポイントではなく、マルチ管理者ハブとして機能するスマートディスプレイに対するアップグレードおよび買い替えの余地を生み出している。2025年11月にリリースされたMatter 1.5では、セキュリティカメラやエネルギー管理などのデバイスサポートが追加され、2026年6月のMatter 1.6では、混合ブランド展開を制限してきたマルチ管理者間の摩擦に対応するJoint Fabric機能が導入された。これにより、マルチブランド家庭や企業のパイロット導入においても、差別化されたハードウェア(より大きな画面、より優れたマイクとセンサー)やデバイス上での体験をめぐるベンダー間の競争が支えられる。
2つ目の機会は、コンプライアンス主導の製品再設計であり、特に商業的な導入において、規制対象の展開先でプライバシーとセキュリティを購入基準とするものである。2026年6月、英国情報コミッショナー事務局は、プライバシー・バイ・デザイン、保護的なデフォルト設定、継続的なセキュリティ義務を重視した消費者向けIoT製品の最終ガイダンスを公表した。EUサイバーレジリエンス法もまた、コネクテッド消費者向けIoT製品に対して2026年9月のコンプライアンス期限を導入している。デバイス上での処理、より明確なデータパス制御、セキュリティ更新機構をプラットフォームに組み込むスマートディスプレイサプライヤーは、グローバルSKU全体でコンプライアンス機能を標準化し、ローカライズの負担を軽減できるため、医療、金融、公共部門のパイロット導入におけるより広範な採用を支援できる。
Recent Industry Developments in スマートディスプレイ市場
- 2026年7月:Googleは、既存のNest Hubスマートディスプレイ向けにGeminiのインターフェース再設計を展開し、天気予報や知識ベースのクエリ体験の更新を含めた。この変更により、既に導入済みのデバイスの価値が向上し、ハードウェアの更新サイクルと並んでソフトウェア主導の差別化が浮き立った。
- 2025年1月:LG ElectronicsとMicrosoftは、スマートホームデバイスやディスプレイを含む民生用電子機器にAIエージェントを統合する提携を発表した。この協業により、消費者向けエコシステム全体でAI対応機能が拡大し、ブランドやプラットフォームを超えて、より統合されたAI支援型のユーザー体験への動きが示されている。
- 2024年11月:Amazonは、Wi-Fi 6EとMatterに準拠した内蔵スマートホームハブサポートを備えたEcho Show 21と、アップグレードされたEcho Show 15を発表した。この発売は、大型フォーマットのスマートディスプレイが家庭の中央ダッシュボードや接続の橋渡しとして機能する方向への動きを強化し、より広範なマルチデバイスの連携を支えている。


スマートディスプレイ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、デジタルスクリーンと組み込みのスマート機能を組み合わせたスマートディスプレイデバイスから生じる収益として定義される。実務上、これには通常、家庭や一部の商業環境で使用される音声アシスタント対応かつ接続型のディスプレイが含まれる。
対象範囲の除外:スマートディスプレイの用途を主要機能として支持しない、標準的なテレビ、基本モニター、タブレットは除外する。
セグメンテーション概要
- 音声アシスタント別
- Amazon Alexa
- Googleアシスタント
- Baidu DuerOS
- Alibaba TmallGenie
- Apple Siri
- その他
- 画面サイズ別
- 5インチ未満
- 5〜10インチ
- 10インチ超
- ディスプレイ技術別
- LCD
- OLED
- その他(マイクロLED、電子ペーパー)
- 解像度別
- HD(720p以下)
- フルHD(1080p)
- 4K以上
- 設置タイプ別
- スタンドアロンスマートディスプレイ
- 統合型スマートディスプレイ(スマートミラー、キオスク、棚端)
- 接続性別
- Wi-Fiのみ
- Wi-Fi+セルラー
- Wi-Fi+Zigbee/Thread/Matter
- エンドユーザー産業別
- 住宅スマートホーム
- 自動車
- 小売・ホスピタリティ
- 医療
- 企業・教育
- その他(交通ハブ、公共部門)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧(デンマーク、スウェーデン、ノルウェー、フィンランド)
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東
- 湾岸協力会議諸国
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 北米
データソース、市場規模算出、および検証
デスクリサーチ
デスク作業は、スマートディスプレイと見なされるものの境界を設定し、実際に需要が形成されている場所を特定するために、公開データから開始した。米国国際貿易委員会の輸入統計、UN Comtrade、および接続デバイスの普及率とブロードバンドの成長を示す各国の通信・ICT関連発表などの資料を参照した。
前提を現実的なものに保つため、企業の年次報告書や投資家向け資料、製品発売に関連するプレスリリース、および機能の変化や買い替えサイクルを示す標準化団体(例えばMatter関連の発表)からの記録も確認した。一部では、企業財務や特許データベースについて承認済みの有料サブスクリプションを利用し、どのデバイスカテゴリーが実際に開発・商業化されているかを確認した。これらのデスクリサーチ資料は網羅的なものではなく、作業中のデータ収集、検証、明確化のために他の公開文書も使用された。
一次インタビューおよび調査
一次調査は、デバイスメーカー、部品・モジュールサプライヤー、流通パートナー、および家庭・商業環境でディスプレイを導入する大手購買者を含め、エコシステム全体で実施された。これは世界的な市場であるため、採用ペース、価格動向、そして日常の報告においてどのフォームファクターがスマートディスプレイとして扱われているかを確認するために、APAC、EMEA、南北アメリカにわたって入力内容のバランスを取った。
table_heading: 一次調査フィールドワーク回答者の分布
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:30% | CXO:12% | APAC:39% |
| ミドルティア:56% | 機能/事業部門リーダー:40% | EMEA:35% |
| 小規模プレーヤー:14% | マネージャー:48% | 南北アメリカ:26% |
市場規模算出と予測
規模算出のロジックはトップダウン方式を用い、地域ごとに接続デバイスの需要プールを再構築した後、スマートディスプレイの採用状況と買い替え行動を通じてフィルタリングし、その上で価値を算出する。その後、画面サイズ別の平均販売価格(ASP)のサンプル抽出、ユニット動向のチャネルチェック、主要サプライヤーの露出状況の限定的な集計など、選択的なボトムアップ方式の近似値と総計を照合し、外れ値の調整に役立てる。
モデルで使用される主要な入力には、スマートホームの普及率、家庭のブロードバンド普及率、平均画面サイズの構成(例えば5~10インチとより大型フォーマットの比較)、接続性とプラットフォームの採用パターン(音声アシスタントの搭載状況やWi-Fi利用状況)、地域別・フォームファクター別に観測されたASPの推移が含まれる。小規模な地域でデータが不足している場合は、隣接する接続ホームデバイスの成長率や輸入動向などの代替指標を用いて補完し、その前提を専門家との協議で検証する。
予測に関しては、成長がスマートホームの普及率や価格下落に敏感であるため、基本シナリオを中心にシナリオ分析を用いる。将来の見通しは、買い替えサイクル、機能のアップグレード(相互運用性標準を含む)、家庭用ディスプレイと他のスマートディスプレイ用途との間で予想される構成の変化に関する専門家の見解と照合して検証される。
データ検証と更新サイクル
成果物は、地域の接続デバイスの動向、関連デバイスカテゴリーの貿易フロー、暗示的なASPが長期にわたり現実的な範囲内にあるかどうかなど、独立した指標と照合して検証される。差異が大きすぎる場合は、要因の前提を見直し、ソースの経路を再確認し、必要であれば業界関係者に再度連絡を取り、何が変化したかを確認する。
最終承認の前に、結果は複数段階のアナリストレビューを経る。これには地域間の整合性チェックと、前年比のロジックに関する最終確認が含まれる。レポートは年次で更新され、主要なプラットフォームの変更、政策の変化、明確な需要の断絶などの重大な出来事が発生した場合には、中間更新が行われる。納品直前には、アナリストが最新のレビューを完了し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceのスマートディスプレイ市場規模と他の公表推定値との比較
スマートディスプレイの公表市場規模が大きく異なって見えることがあるのは、製品の境界が常に同じように扱われているわけではないこと、また各社が異なる基準年と成長期間を選択していることによる。価格の扱い方によっても差異が生じ、特に画面サイズの構成と地域別ASPの下落が同時に変動する場合に顕著である。
ベンチマーク表は、主に対象範囲の選択と各モデルがユニットを価値に変換する方法によって説明される広い分散を示している。Mordor Intelligenceのモデルでは、集計は組み込みのスマート機能を持つスマートディスプレイデバイス(スマートミラーなどの単体および統合フォーマットを含む)に焦点を当て、需要プールを膨らませる標準的なテレビや汎用モニターの取り込みを避けている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 5.49億米ドル(2026年) | |
| 業界出版社A | 12.39億米ドル(2026年) | スマートサイネージや複数の商業用ディスプレイカテゴリーを同じ総計にグループ化するより広範な定義を用いており、デバイス中心の対象範囲と比較して2026年の値を高くしている。 |
| 地域コンサルタント会社B | 11.17億米ドル(2025年) | 異なる基準年と、スマートホームディスプレイ、スマートサイネージ、ミラーを混在させたより広範なタイプリストを用いており、画面サイズやASPに関する同様のクロスチェックを行わずに、より速い成長の前提を適用することがある。 |
3つの値を合わせて見ると、主な結論は、明確なデバイスの境界と再現可能な数量あたり価格のロジックが、スマートディスプレイがサイネージや他のスクリーンと重複する場合の混乱を減らすということである。当社のアプローチは、入力データが採用状況、接続性、画面サイズの構成、現実的なASPの変動に結び付けられており、数値が外部の市場シグナルと一致しない場合には再度見直されるため、追跡可能性を維持している。


レポートで回答される主要な質問
2031年のスマートディスプレイ市場規模の予測は?
スマートディスプレイ市場規模は2031年までに118億2,000万米ドルに達し、年平均成長率16.58%で成長すると予測されています。
現在最も高いスマートディスプレイ市場シェアを持つ音声アシスタントはどれですか?
Amazon Alexaは2025年に33.12%のスマートディスプレイ市場シェアでトップとなりました。
Matterプロトコルがスマートディスプレイ産業にとって重要とされる理由は何ですか?
Matterは相互運用性の障壁を取り除き、異なるブランドのデバイスが連携して動作することを可能にし、スマートディスプレイ産業全体でのマルチベンダー採用を加速させます。
2026〜2031年にかけて最も速く拡大するセグメントはどれですか?
10インチ超の画面は自動車、小売、医療の需要に牽引され、年平均成長率18.92%で成長します。
自動車コックピットにおける機会の規模はどのくらいですか?
自動車バーティカルは最も成長の速いエンドユーザーセグメントであり、年平均成長率23.62%を記録し、2031年までにスマートディスプレイ市場規模全体に占める割合が増加すると予想されています。
現在この分野の市場集中度はどの程度ですか?
上位5社が2024年の出荷台数の約65%を支配しており、スマートディスプレイ市場は中程度の集中度プロファイルを持っています。
最終更新日:



