
複合現実市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
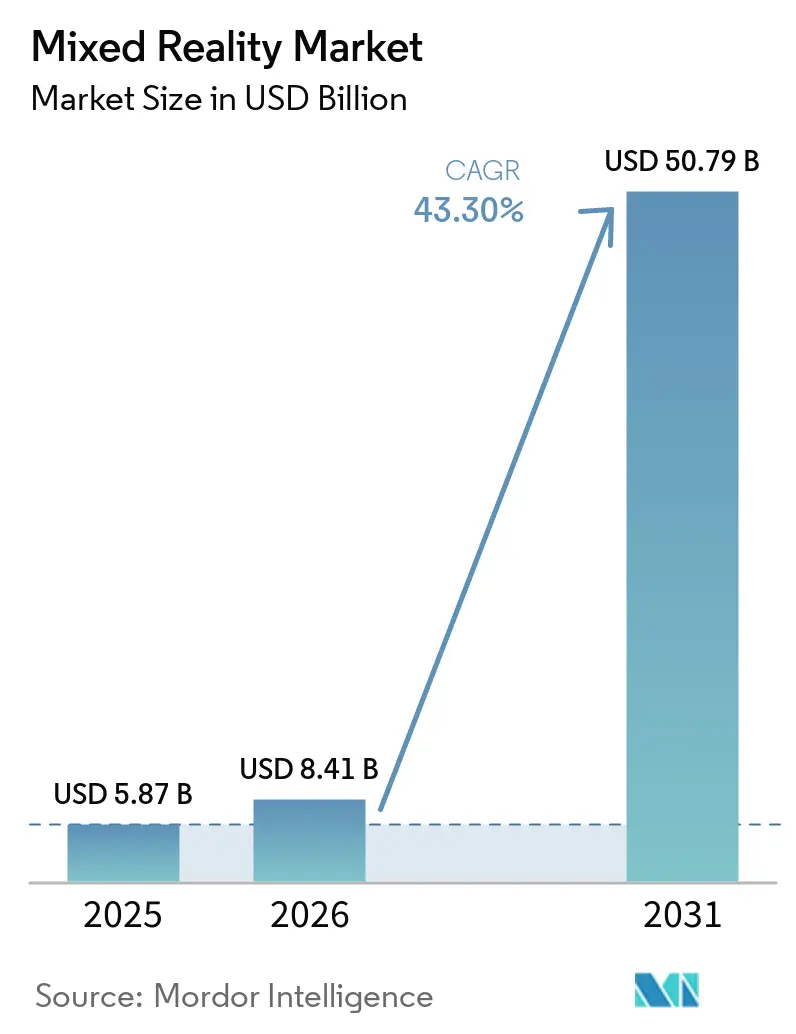
| 市場規模 (2026) | 8.41 十億米ドル |
| 市場規模 (2031) | 50.79 十億米ドル |
| 成長率 (2026 - 2031) | 43.30 % |
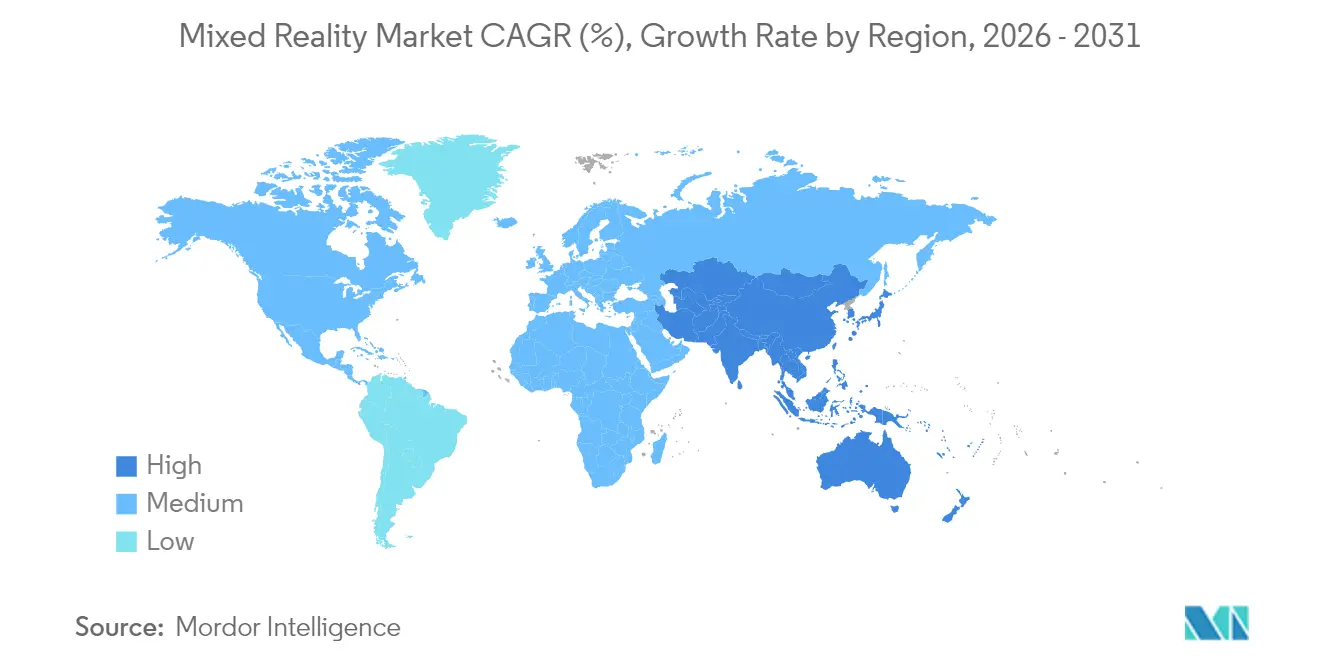
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
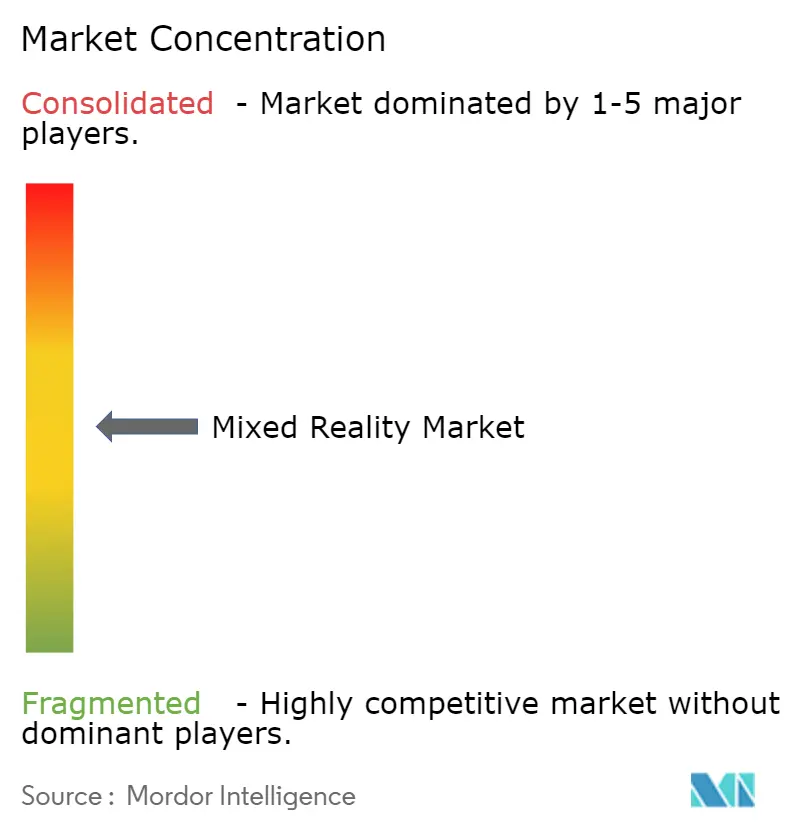
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる複合現実市場分析
複合現実市場規模は、2025年の58億7,000万米ドルから2026年には84億1,000万米ドルへと成長し、2026年~2031年にかけて43.3%のCAGRで2031年には507億9,000万米ドルに達すると予測されています。没入型トレーニングプラットフォームの企業導入加速、医療可視化システムに対する規制承認、および5G対応エッジネットワークの展開がこの急成長の軌跡を支えています。企業プロジェクトでは、従来の座学方式と比較してトレーニングコストを最大90%削減したことが記録されています。ハードウェアベンダーは自己完結型ヘッドセットへの需要を活用している一方、ソフトウェアメーカーはオブジェクト操作タスクを合理化する大規模言語モデルの組み込みを進めています。複合現実市場は引き続き広範な資本流入の恩恵を受けており、2025年1月のInfinite Realityによる30億米ドルの資金調達ラウンドは投資家の信頼感の高まりを象徴しています。[1]OpenTools.ai、「Infinite RealityがInfinite Realityが30億ドルの資金調達ラウンドで大きな注目を集める」、opentools.ai 勢いがある一方で、高いデバイス価格とバッテリー寿命の制約が依然として屋外でのワークフローを制限していますが、パススルーファーストアーキテクチャはサイバーシックネスを44%削減し、主要な導入障壁を緩和しています。
主要レポートのポイント
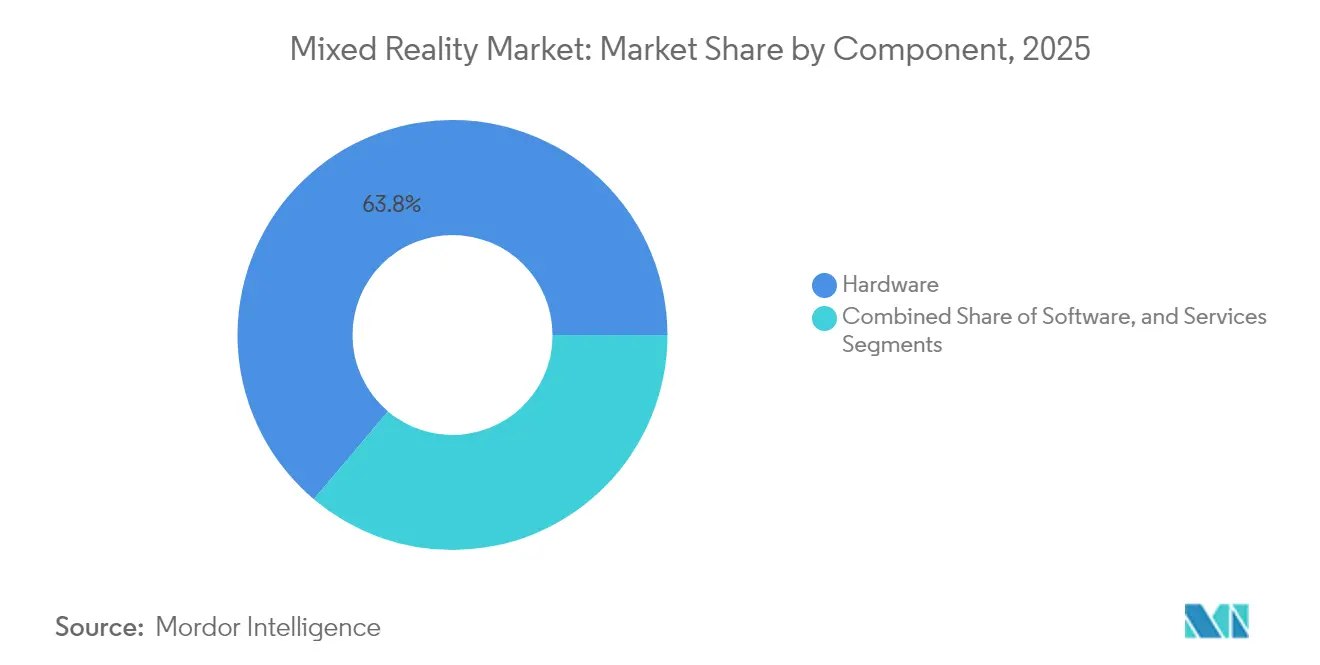
- コンポーネント別では、ハードウェアが2025年の複合現実市場シェアの63.84%を占めてリードしており、サービスは2031年にかけて44.57%のCAGRを記録する見込みです。
- デバイスタイプ別では、スタンドアロンヘッドセットが2025年の複合現実市場において収益シェアの52.10%を獲得し、同カテゴリーは2031年にかけて44.25%のCAGRで成長すると予測されています。
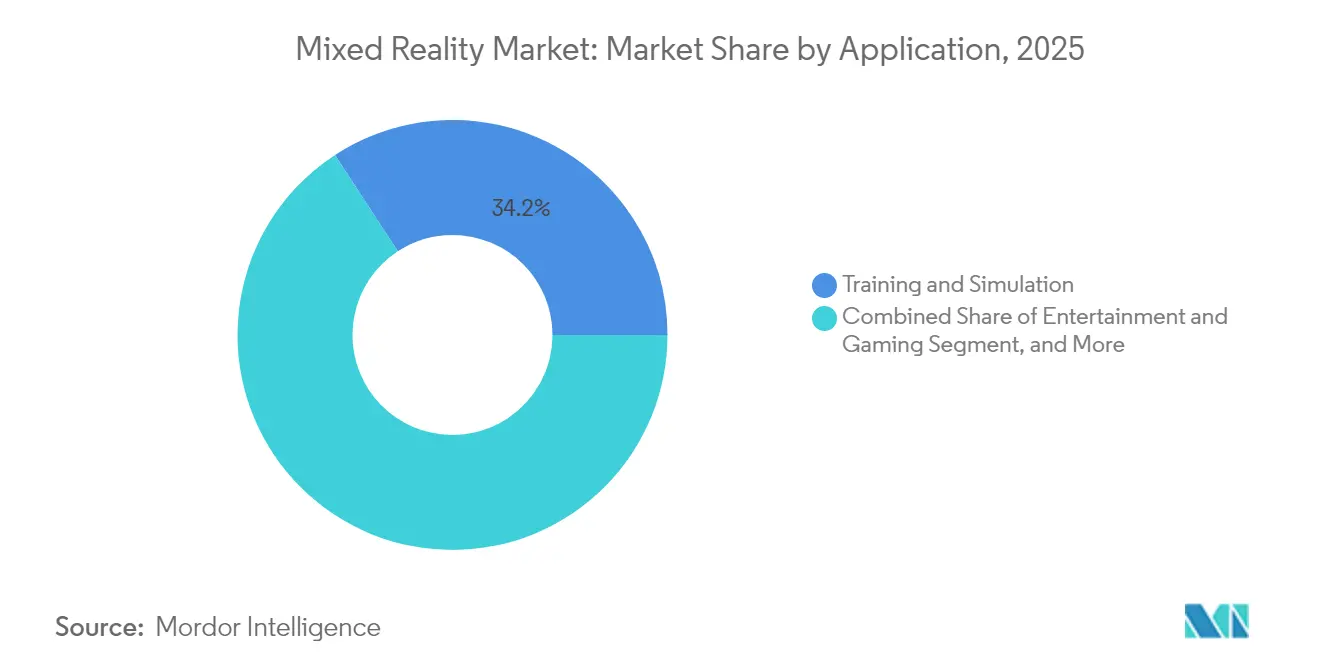
- アプリケーション別では、トレーニングおよびシミュレーションが2025年の複合現実市場収益の34.20%を占め、外科計画および可視化は2031年にかけて44.10%のCAGRで進展すると予測されています。
- エンドユーザー産業別では、製造業が2025年の複合現実市場において28.10%のシェアを占め、ヘルスケアは今後5年間で最速の43.95%のCAGRとなる見通しです。
- 地域別では、北米が2025年の複合現実市場支出の38.05%を占め、アジア太平洋地域は2031年にかけて44.80%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル複合現実市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRの予測への影響(〜%) | 地域的な関連性 | 影響のタイムライン |
|---|---|---|---|
| 企業トレーニングおよびコラボレーション需要の急増 | +12.8% | 北米と欧州での早期拡大を伴うグローバル | 中期(2〜4年) |
| 5Gおよびエッジコンピューティングによる低遅延複合現実 | +10.5% | APACが中核、北米へのスピルオーバー | 短期(2年以内) |
| 大手テクノロジー企業の複合現実エコシステムへの投資ウェーブ | +8.7% | グローバル、米国および中国に集中 | 長期(4年以上) |
| 高齢化労働力による空間的専門家指導の推進 | +6.9% | 北米とEU、APACへ拡大 | 中期(2〜4年) |
| 複合現実支援手術に対する規制承認 | +4.2% | 主に北米とEU | 短期(2年以内) |
| パススルーファーストのコンシューマーデバイスがサイバーシックネスを軽減 | +3.1% | グローバルコンシューマー市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
企業トレーニングおよびコラボレーション需要の急増
複合現実トレーニングプログラムは、Boeingなどの企業において指導時間を75%削減し、知識定着率を90%に引き上げており、取締役レベルのスポンサーシップを促進する具体的なコスト削減効果を実証しています。ハイブリッドワークへの継続的な移行は、3Dモデルの共同編集、リアルタイムアノテーション、空間ホワイトボーディングを可能にする没入型マルチユーザーデジタルワークスペースの価値を高めています。産業用組み立て業者は、高齢技術者向けのヘッドセットベースのガイダンスを組み込み、組み立てエラーを削減しながら組織的な専門知識を保持しています。これらの展開はセキュアなクラウドリンクを通じて運用されるため、企業は移動の遅延や費用を発生させることなくグローバルに専門家の知識を共有できます。人工知能モジュールはトレーニング受講者のパフォーマンスに応じてタスクの難易度を動的に調整し、習熟までの時間を短縮する個別化された学習曲線を促進します。
5Gおよびエッジコンピューティングによる低遅延複合現実
商用5Gの展開と高密度エッジノードにより、ラウンドトリップ遅延が20ミリ秒未満に抑えられ、フォトリアリスティックな3Dアセットとのリアルタイムなインタラクションが可能になっています。[2]IEEE、「サッカー選手のパフォーマンス向上のための複合現実ベースの屋外トレーニングシステム」、ieeexplore.ieee.org フィールドエンジニアは現地の映像をリモートの専門家にライブ配信し、専門家はリアルタイムで修理を誘導する空間アノテーションをオーバーレイします。ネットワークエッジへのコンピュート負荷軽減により、ヘッドセットのフォームファクターが軽量に保たれ、バッテリーサイクルが延長されます。これはシフト長の産業用途において重要なメリットです。APAC通信事業者は、ピークトラフィック時でも高優先度の複合現実セッションのための帯域幅を保証するネットワークスライシングのパイロットを先導しています。製造拠点全体にカバレッジが広がるにつれ、ロボットの遠隔操作や外科的遠隔メンタリングなど遅延に敏感なタスクが技術的に実現可能となります。
大手テクノロジー企業の複合現実エコシステムへの投資ウェーブ
大規模な資金調達の急増がプラットフォームの成熟を加速させており、Magic Leapは2024年に5.90 ビリオン 米ドル(590 ミリオン 米ドル)を調達し、Infinite Realityは2025年にAI駆動の空間コンピューティング研究を資金援助するために30 ビリオン 米ドル(3 ビリオン 米ドル)の資金調達を完了しました。資本流入は、網膜クラスのディスプレイ、マルチモーダルな手と目のトラッキング、超低消費電力チップセットにおける技術革新を支えています。クラウドハイパースケーラーはヘッドセットAPIをエンタープライズ向けコラボレーションスイートに統合し、ハードウェア・ソフトウェア・インフラを統合ライセンスバンドルへと集約しており、拡張現実およびミックスドリアリティ市場は拡大を続けています。大手テクノロジー企業と専門スタートアップ間の競争が、視線ベースのメニューナビゲーションや触覚フィードバックなどの機能の迅速な展開を促進しています。OpenXR 1.1標準を推進する業界横断コンソーシアムが開発者の参入障壁をさらに低下させ、アプリケーションの移植性を広げています。
高齢化労働力による空間的専門家指導の推進
先進国経済における退職の波は数十年分の暗黙知を消去するリスクをはらんでおり、工場はオンデマンドでアクセスできる空間的ウォークスルーとしてベストプラクティス手順をアーカイブすることを余儀なくされています。複合現実リモートアシストプラットフォームにより、ベテラン技術者は物理的な機械の上にあるライブ映像フィードにアノテーションを付け、出張費や安全リスクなしに専門知識を移転できます。キャプチャされたセッションは、若手スタッフの研修を加速する再利用可能な3Dチュートリアルになります。これらのシステムを導入した企業は、新入社員がステップバイステップのホログラフィックキューに従うことで、生産停止の減少とプロセス一貫性の向上を報告しています。このアプローチは、一度キャプチャされた知識を無期限に利用可能にする、より広範な企業デジタル化推進と整合しています。
抑制要因の影響分析*
| 抑制要因 | CAGRの予測への影響(〜%) | 地域的な関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期ハードウェアコスト | -8.4% | グローバル、特に価格に敏感な市場 | 短期(2年以内) |
| データプライバシーとセキュリティの懸念 | -5.7% | 主にEUと北米 | 中期(2〜4年) |
| 屋外ワークフロー向けの限られたバッテリー寿命 | -4.1% | グローバルフィールドオペレーション | 短期(2年以内) |
| 断片化した手・目追跡標準 | -2.8% | グローバル開発エコシステム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期ハードウェアコスト
エンタープライズグレードのヘッドマウントディスプレイの定価は3,299米ドルから4,999米ドルに及び、特にマージンの狭いセクターではIT予算を圧迫しています。コンシューマーの採用も同様の問題を反映しており、調査では見込み顧客の65%が価格を主要な阻害要因として挙げています。ベンダーはキャッシュ負担を軽減するためにリースモデルやシートごとのサブスクリプションを試みていますが、光学グレードの導波路とカスタムシリコンが部品表コストを高く保っています。プレミアムな画質と低遅延への需要がメーカーを特殊なサプライチェーンに縛り付けているため、コンポーネントのコモディティ化は遅れています。XREAL Beam Proなど200米ドル未満のコンパニオンデバイスが低コストへの入り口を示唆していますが、より広い複合現実市場はまだ価格への抵抗と戦っています。
屋外ワークフロー向けの限られたバッテリー寿命
屋外のフィールド技術者はフルシフトでの稼働を必要としますが、ほとんどのオールインワンヘッドセットは連続使用で3〜4時間しか提供できず、最適な条件下でのみ8〜12時間に延長されます。[3]Argenie.ai、「2025年の製造・保守・オペレーション向け産業用ARグラス」、argenie.ai 補助バッテリーパックは重量を増加させ、機動性を低下させます。エッジオフロードと新しい低消費電力ディスプレイは稼働時間をわずかに延長しますが、熱制約は依然として残ります。開発中のエネルギー密度の高い固体電池は解決策をもたらすことが期待されますが、商業化にはまだ数年かかります。現時点では、交換式バッテリー設計と大容量ベルトホルスターがダウンタイムをある程度緩和しますが、人間工学的な考慮が複雑になります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:サービスが統合の複雑性を牽引
サービスセグメントは44.57%のCAGRで成長すると予測されており、企業が展開規模を拡大するにつれてシステム設計、アプリケーション開発、ライフサイクルサポートへの需要の高まりを反映しています。ハードウェアは依然として2025年の複合現実市場規模の63.84%を構成し、基盤となる収益ドライバーとしての役割を確固たるものにしています。ベンダーはマネージドサービスを複数年契約にバンドルし、一度限りのデバイス販売を超えた収益ストリームを安定させています。ファームウェアのアップデート、空間マップの管理、セキュリティパッチがフリートのコンプライアンスとパフォーマンスを維持するために必要とされるため、導入後のサポートが重要になっています。
プロフェッショナルサービスチームは現在、ヘッドセットのテレメトリーをMES、ERP、またはPACSプラットフォームに接続する複雑なミドルウェア統合に取り組んでいます。この付加価値はプレミアムな時間単価を正当化し、顧客のロックインを深めます。クラウドネイティブデリバリーモデルはパッチ配布と分析ダッシュボードを簡素化しますが、消費ベースの料金に対応した新たな予算枠を確保するよう組織に迫ります。プラットフォームが成熟するにつれ、ローコードオーサリングツールへの移行がサービス成長をいずれ抑制する可能性がありますが、専門コンサルタントが相当な市場シェアを獲得できる時間的余地は少なくとも3年間は残っています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


デバイスタイプ別:スタンドアロンシステムが市場リーダーシップを獲得
スタンドアロン型ヘッドセットは2025年の複合現実市場シェアの52.10%を占め、2031年にかけて44.25%のCAGRで成長すると予測されています。外科手術および術中ガイダンスアプリケーションは、2025年のヘルスケアにおける複合現実市場規模の37.25%を占めており、センチメートル単位の精度がヘッドセットコストを上回る高度急性期ケースを基盤としています。ケーブルレスの動作が安全性と生産性を向上させる製造ラインおよびヘルスケア病棟では、非拘束型フォームファクターが支持を集めています。統合型SnapdragonおよびAppleシリコンチップセットは、持続可能な熱管理のもとでコンソール級のグラフィックスを実現し、バックパック型PCの必要性を排除しています。将来を見据えたロードマップでは、メタサーフェスアンテナを追加することで、嵩張らずに5G受信性能を向上させることが計画されています。
拘束型リグは、高ポリゴンプロトタイプのワークステーション級レンダリングを必要とする設計エンジニアの間でニッチな地位を維持しています。一方、スマートフォン対応キットは、世界的なハンドセット普及率を背景に、コスト重視の消費者セグメントを開拓しています。プロジェクション型ソリューションは、ゴーグルなしでルームスケールの可視化を重視する建築スタジオをターゲットとしています。デバイスメーカーはインサイドアウト方式の6自由度トラッキングへの収束を進めており、セットアップの手間を削減し、公共施設をはじめとする幅広いユースケースへの対応を拡大しています。
アプリケーション別:ヘルスケアが外科的革新を牽引
トレーニングおよびシミュレーションは2025年最大の34.20%の収益スライスを生み出し、最も強い初期段階のプロダクトマーケットフィットを実証しています。外科計画および可視化は、臨床検証に支えられた44.10%のCAGRで成長の最前線に位置しています。病院はCTおよびMRIスキャンをホログラムとして患者に直接オーバーレイし、切開の精度と確信を高めています。リモートアシスタンスシナリオにより、オフサイトの専門家が処置中にリアルタイムで相談できるようになり、希少な専門知識へのアクセスが拡大しています。
製品設計およびプロトタイピングは、複合現実を活用して反復サイクルを短縮しています。3Dコンセプトをフルスケールで操作することで、物理的なモックアップコストが削減されます。エンターテインメントは周期的ながら、ブロックバスタータイトルがこのメディア独自のストーリーテリングの語彙を披露すれば、より高いマージンが期待されます。教育機関はヘッドセットを統合して、具体的で空間的な問題解決を通じて学生を引き込む没入型ラボを作成しています。適応型AIチューターが視線とジェスチャーパターンを分析し、タスクの複雑さをリアルタイムで調節します。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー産業別:製造業が企業導入をリード
製造業は2025年収益の28.10%を占め、組み立てガイダンス、インライン品質検査、予知保全にヘッドセットを活用しています。技術者の視野に表示されたデジタル作業指示がダウンタイムを削減し、標準作業手順を適用します。対照的に、ヘルスケアは複合現実が規制・臨床両面での支持を得るにつれ、最も急峻な43.95%のCAGRが見込まれています。解剖学的可視化ツールが医学カリキュラムを豊かにし、術中オーバーレイが外科医の精度を向上させます。
建築・エンジニアリング・建設の専門家は、手直しとコスト超過を削減するクラッシュ検出とサイト可視化の恩恵を受けています。防衛機関はセキュアなシミュレーションドーム内で現実的なミッションリハーサルを展開し、実弾訓練の支出を最小化しています。小売業者はバーチャル試着キオスクを試験的に導入し、コンバージョン率を高め、返品物流を削減しています。より多くの業種が専門的なコンテンツライブラリを構築するにつれ、アプリケーションの幅の累積がベンダーの交渉力を強化しています。
地域分析
北米は2025年支出の38.05%をリードし、初期の企業パイロットと高密度な5Gカバレッジグリッドに支えられています。この地域には最上位のプラットフォームベンダーの大半が集積しており、より迅速な概念実証サイクルを促進しています。しかし、アジア太平洋地域は堅固なコンシューマー電子機器のサプライチェーンと野心的な国家主導のデジタルアジェンダに触媒されて、44.80%のCAGRで全地域を凌駕する勢いです。中国の国内出荷台数は2023年にAR機器が26万2,000台に達し、年間154.4%増という需要成熟のシグナルを示しました。
インドの拡張現実への支出は2020年の20億米ドル以下から2022年には65億米ドル超へと急増し、エンタープライズおよびエンターテインメントプラットフォームに対する旺盛な需要を示しています。欧州では、厳格なデータプライバシー規制がベンダーを産業企業向けにカスタマイズされたセキュアなオンプレミス展開に向かわせることで着実な成長が見られます。ラテンアメリカおよび中東では、主にカペックスの柔軟性を持つ石油・ガスおよびテレコムセクターで断続的な採用が見られます。アフリカは遅れをとっていますが、手頃なデバイスの普及によりモバイルファーストのソリューションを通じてリープフロッグする可能性があります。

規制環境
複合現実のハードウェアおよびソフトウェアの導入は、地域ごとに異なる安全性、AI、相互運用性の要件によって形作られるようになっている。インドでは、拡張現実製品(AR/VR/MR)が、MeitYが2026年5月1日に併行運用期間を終了した後、IS/IEC 62368-1:2023に要件を整合させたことで、より厳格な準拠対応が求められるようになった。これにより、市場にヘッドセットやアクセサリーを出荷するOEM各社に対する基準が高まっている。
欧州連合では、規則(EU)2024/1689(AI法)が2026年8月2日に完全適用となる。同規則には、AI生成またはAI改変コンテンツを用いるMR体験に影響する透明性義務が含まれており、提供者や導入者にMRワークフローにおけるラベリングおよびトレーサビリティの実践を促している。標準規格の層では、ISO/IECの活動が、イマーシブシステムの技術的基盤の策定を継続しており、イマーシブディスプレイやメタバース型アプリケーションで使用されるシーンベースメディア交換のためのISO/IEC 23090-28:2026(2026年2月発行)や、イマーシブ感やベクション効果といったユーザーリスクに対応するISO/IEC 5927:2024の安全指針が含まれている。
競合環境
複合現実市場は中程度の断片化を示しており、出荷台数の3分の1以上を支配する単一ベンダーはいません。Meta、Apple、Samsungは、過酷な環境向けに堅牢化モデルを提供するRealWearやVuzixなどのニッチスペシャリストと競合しています。2025年に発売されたAppleのVision Proは、高精度のハンドトラッキングとエンタープライズAPIエクステンションを統合し、商業ユーザーの獲得を目指しています。Metaのクエスト プロのダウンシフトは、コンシューマー採用の低迷を受けて企業向けコラボレーションに再ポジショニングされました。
MicrosoftのHoloLens製造からの撤退は、長期サポートロードマップを約束する新興ハードウェアプロバイダーのためのホワイトスペースを生み出しています。Qualcommは垂直統合を活用し、SamsungおよびGoogleとのコラボレーションでチップセットとリファレンスデザインを整合させています。ByteDanceのPico 4 Ultraなどの中国勢は急速に繰り返し開発を行い、製品サイクルを18ヶ月未満に短縮し、価格帯を圧縮しています。OpenXRによる標準化がロックインを侵食し、競争がディスプレイ光学系、バッテリー寿命、AI駆動のインタラクションモデルへとシフトしています。
戦略的な動きはますます垂直特化に集中しています。RealWearのナビゲーターシリーズは騒がしい工場フロア向けにノイズキャンセリングマイクを統合し、外科機器メーカーはFDA承認のナビゲーションスイートのためにソフトウェア独立系ソフトウェアベンダー(ISV)とパートナーシップを結んでいます。クラウドプロバイダーは消費ベースのGPUティアで空間コンピューティングリソースをバンドルし、顧客をより広範なサービスとしてのインフラストラクチャー(IaaS)エコシステムに結びつけています。導波路とマイクロLED製造に関する知的財産が成熟するにつれ、規模の経済が最終的に少数の支配的なハードウェアベンダーに優位性をもたらす可能性があります。
複合現実産業リーダー
Microsoft Corporation
Meta Platforms, Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise Company
AsusTek Computer Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
開発者向けツールおよびチップセットのリファレンスプログラムは、より軽量でAI対応の複合現実デバイスやエンタープライズ向けアプリケーションスタックの設計対象空間を拡大している。2026年6月、QualcommはSnapdragon Reality Elite platformとそのSTARTホワイトラベルプログラムを発表し、OEMおよびソリューションプロバイダーにグラス型MRハードウェアをAI対応構成でパッケージ化する道を提供した。NVIDIAも2026年6月にXR AI開発者ライブラリをパブリックベータとして公開し、ソフトウェアの機会領域を拡大した。これにより、ARグラスやXRデバイス上でマルチモーダルAIエージェントが可能となり、MRアプリケーションにおける自然言語およびマルチモーダル操作への需要を支えている。
政策に支えられたエコシステム構築や投資インセンティブも、ローカルコンテンツ制作、産業パイロット、サービス主導型導入のための余地を生み出している。タミル・ナードゥ州は2026年3月にAVGC-XR Policy 2026を承認し、5億インドルピーのCentre of Excellence(ELCOT Viyan)を含む取り組みにより、MRコンテンツおよび統合需要を支えるスタジオ、研修、スタートアップのパイプラインを支援している。欧州では、イタリアが2026年1月から2028年9月まで有効な180%の超加速償却インセンティブ(イタリア予算法、法律第199号)の対象に複合現実を拡張現実の一部として明文化し、ヘッドセットやエンタープライズ向けMRシステムの取得コストを実質的に下げ、製造業や研修分野における調達主導の導入を支えている。相互運用性は依然として実務上の機会分野であり、OpenXRや3Dコンテンツ標準化などの業界の取り組み、2025年12月に発表されたAlliance for OpenUSD Core Specification 1.0を含め、コンテンツのロックインを減らし、デバイス間でのMR導入を支援している。
最近の業界動向
- 2026年7月:Metaは、AI搭載スマートグラスに関する潜在的な提携についてSamsung Electronicsと予備的な協議を行ったと報じられた。この協議は、複合現実とオンデバイスAIの戦略的融合を浮き立たせ、主要な民生電子機器サプライチェーンとプラットフォームエコシステムが共同での市場参入経路を模索していることを示した。
- 2025年12月:Metaは、複合現実グラスPhoenixの発売を、当初の2026年後半という目標から2027年に延期した。この延期は、プレミアムMRハードウェアの近未来的な競争タイミングを再形成し、複数年にわたる導入計画を進める開発者やエンタープライズバイヤーにとってロードマップの明確さの重要性を強調した。
- 2025年2月:Anduril IndustriesとMicrosoftは、米陸軍の統合視覚増強システム(IVAS)プログラムを進めるために提携し、Andurilが生産と開発の監督を担い、Microsoft Azureが優先ハイパースケールクラウドとして指名された。この協業は、国防グレードの複合現実におけるソフトウェアおよびクラウド活用への注力をMicrosoftが強めたことを示す一方、ハードウェア実行を防衛技術専門サプライヤーに移行させた。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、ミックスドリアリティ市場は、デジタルコンテンツが物理世界に固定されリアルタイムで操作可能なミックスドリアリティ体験から生じる収益を対象とし、コンシューマー用途およびエンタープライズ用途の双方を含みます。
対象外の範囲:実際の環境とのミックスドインタラクションをサポートしない純粋なバーチャルリアリティおよび純粋な拡張現実のオファリングは除外します。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ヘッドマウントディスプレイ
- 光学シースルーHMD
- ビデオシースルーHMD
- センサーおよびトラッキングシステム
- プロセッサーおよびメモリ
- ヘッドマウントディスプレイ
- ソフトウェア
- ソフトウェア開発キット(SDK)およびプラットフォーム
- 可視化ソフトウェア
- サービス
- 統合および展開
- サポートおよびメンテナンス
- ハードウェア
- デバイスタイプ別
- スタンドアロン複合現実ヘッドセット
- テザード複合現実ヘッドセット
- スマートフォン対応複合現実デバイス
- プロジェクションベース複合現実システム
- アプリケーション別
- トレーニングおよびシミュレーション
- 製品設計およびプロトタイピング
- リモートアシスタンスおよびコラボレーション
- 外科計画および可視化
- エンターテインメントおよびゲーム
- 教育および文化体験
- その他のアプリケーション
- エンドユーザー産業別
- ヘルスケア
- 製造・産業
- 建築・エンジニアリング・建設
- 教育
- メディアおよびエンターテインメント
- 防衛・宇宙航空
- 小売・電子商取引
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース・市場規模算定・検証
デスクリサーチ
デスクリサーチは、初期需要プールの設定および非現実的な普及曲線の回避を目的として実施しました。米国国勢調査局および労働統計局の公開資料、OECDおよび世界銀行のデジタル指標、ITUの接続統計、ならびに空間コンピューィングおよびディスプレイシステムに関する特許データベースの出願動向を精査しました。並行して、関連する規制・標準化の動向、公共調達の公示、ならびに普及を左右する教育・医療のデジタル化プログラムも確認しました。
これらのシグナルをモデルの入力値に変換するにあたり、企業の開示資料、投資家向けプレゼンテーション、製品発表資料、および信頼性の高いテクノロジー専門メディアの報道も参照し、デバイス出荷の方向性、価格帯、およびエンタープライズ展開パターンを追跡しました。利用可能な場合には、企業財務・インテリジェンス、ニュース・財務情報、および特許カバレッジに関するサブスクリプションデータアクセスを活用し、地域間の一貫性向上および欠損データポイントの削減を図りました。これらのデスクリサーチソースは例示的なものであり、データ収集・検証・明確化のために他の多数の公開資料も使用しています。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、デバイス・プラットフォームのステークホルダー、アプリケーション開発者、システムインテグレーター、および主要エンドユーザー産業のエンタープライズバイヤーを対象に実施し、普及タイムラインと価格前提の確認を行いました。本市場はグローバル市場であるため、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域の意見をバランスよく収集し、デスクリサーチの指標とフィールドフィードバックが一致しない場合はフォローアップの対話を実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部(CXO):14% | アジア太平洋地域(APAC):42% |
| 中位層:54% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ地域(EMEA):37% |
| 小規模プレイヤー:15% | マネージャー:46% | 南北アメリカ地域:21% |
市場規模算定と予測
規模算定はトップダウンとボトムアップの両ロジックを用いて構築し、一貫した単一のビューに統合しました。トップダウンでは、主要エンドユーザー環境におけるデバイスおよびソフトウェアの普及率を組み合わせて応可能な支出を再構築し、ミックスドリアリティが実際に使用されている箇所に現実的なアタッチ率と交換サイクルを適用しました。これらの合計値は、ヘッドマウントデバイスのサンプリングされた平均販売価格(ASP)×出荷台数、エンタープライズ展開のロールアウト件数と標準的なシート数などのボトムアップによる近似値と照合し、過大または過小な合計値を調整しました。
モデルを形成した実務的なインプットには、ヘッドセット出荷のモメンタム、デバイスクラス別の平均販売価格の推移、エンタープライズのパイロットからロールアウトへの転換率、ソフトウェアおよびサービスのアタッチ率、ならびにトレーニング・遠隔支援・医療ビジュアライゼーション・教育ラボにおける産業別の普及状況が含まれます。特に小規模市場や初期段階のユースケースでデータのギャップが生じた場合は、保守的な普及率の前提を適用し、確定前にインタビューフィードバックとの照合を行いました。予測は主に、接続性・ハードウェアの可用性・エンタープライズ支出サイクルなどの普及ドライバーに支えられたシナリオ分析に依拠しており、アクセス困難なデータセットに依存せずにモデルを繰り返し更新できるよう、前提条件を透明に保っています。
データ検証と更新サイクル
アウトプットは、デバイス出荷の方向性、価格帯、エンタープライズ展開の発表、およびITおよびデジタル支出に影響するマクロ指標などの独立したシグナルと照合して確認しました。説明できないほど大きな乖離が生じた場合は、インプット系列と変換ステップを再確認し、フォローアップの専門家コールを通じて関連する前提条件を再検証しました。
承認前に、モデルとロジックは複数のアナリストレビューを経て、単位計算・通貨処理・成長ドライバーが地域および年度をまたいで一貫していることを確認します。レポートは年次で更新され、価格・供給・普及に重大な影響を与える事象が発生した場合は中間更新を実施します。納品直前には最終確認を行い、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceのミックスドリアリティ市場規模と他の公表推計値との比較
ミックスドリアリティの公表市場規模は、同じ見出し用語が使用されていても大きく乖離して見える場合があります。これは、基礎となる対象範囲と計上ルールが必ずしも一致していないためです。差異は通常、隣接技術がバンドルされているか否か、どの収益ストリームが計上されているか、そしてパイロットから大規模展開への普及がどの程度の速さで進むと仮定されているかによって生じます。
純粋なVRヘッドセットおよびコンテンツ収益はMordor Intelligenceの本市場の対象範囲外であり、この単一の包含・除外の違いが、より広範なXRスタイルの推計値との乖離の大部分を説明することが多いです。対象範囲の違いに加え、ASP下落のモデル化方法、ソフトウェアおよびサービスのアタッチ率が業種別に現実的に保たれているか、そして予測が安定した供給とエンタープライズ予算を前提とするか、より積極的な拡大を前提とするかによっても差異が生じます。通貨換算のタイミングと更新頻度も、特にデバイス価格が急速に変化する場合に、現在年度の公表値をずらす可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 8.41 ビリオン 米ドル(2026年) | |
| グローバルリサーチパブリッシャーA | 6.77 ビリオン 米ドル(2024年) | より早い基準年と異なる普及タイミングを使用しており、基準年以降のエンタープライズ展開とASP変化が十分に反映されていない場合、近期規模を過小評価する可能性があります。 |
| リサーチパブリッシャーB | 5.05 ビリオン 米ドル(2024年) | 計上される収益ストリームに関する公開詳細が限られており、ミックスドリアリティ展開におけるソフトウェアおよびサービスのアタッチに関する対象範囲の明確さが合計値を大きく左右する可能性があります。 |
全体として、公表値の乖離は主に対象範囲の整合性、基準年のタイミング、および価格と普及が予測期間にどのように繰り越されるかによって説明されます。インプットドライバーを観察可能な展開シグナルと繰り返し可能な変換ステップに結びつけることで、推計値は年度をまたいで監査・更新しやすい状態を維持しています。


レポートで回答される主要な質問
複合現実への支出は2031年にかけてどのくらいの速度で成長すると予測されますか?
グローバルの支出は2025年の58億7,000万米ドルから2031年には507億9,000万米ドルへと増加すると予測されており、43.3%のCAGRに相当します。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は強力な電子機器サプライチェーンと積極的な5G展開に支えられ、44.80%のCAGRを達成する見通しです。
現在の主要な企業ユースケースは何ですか?
トレーニングおよびシミュレーションは、生産性と定着率における測定可能な向上を理由に、現在の支出の34.20%を占めています。
なぜサービスはハードウェアの成長を上回っているのですか?
組織は統合、カスタマイズ、継続的なサポートを必要としており、2031年にかけてサービスの44.57%のCAGRを牽引しています。
どのエンドユーザーセクターが最も高い上昇余地を示していますか?
外科的可視化プラットフォームが規制承認と臨床的支持を受けるにつれ、ヘルスケアは43.95%のCAGRと予測されています。
最終更新日:



