
データセンター自動化市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
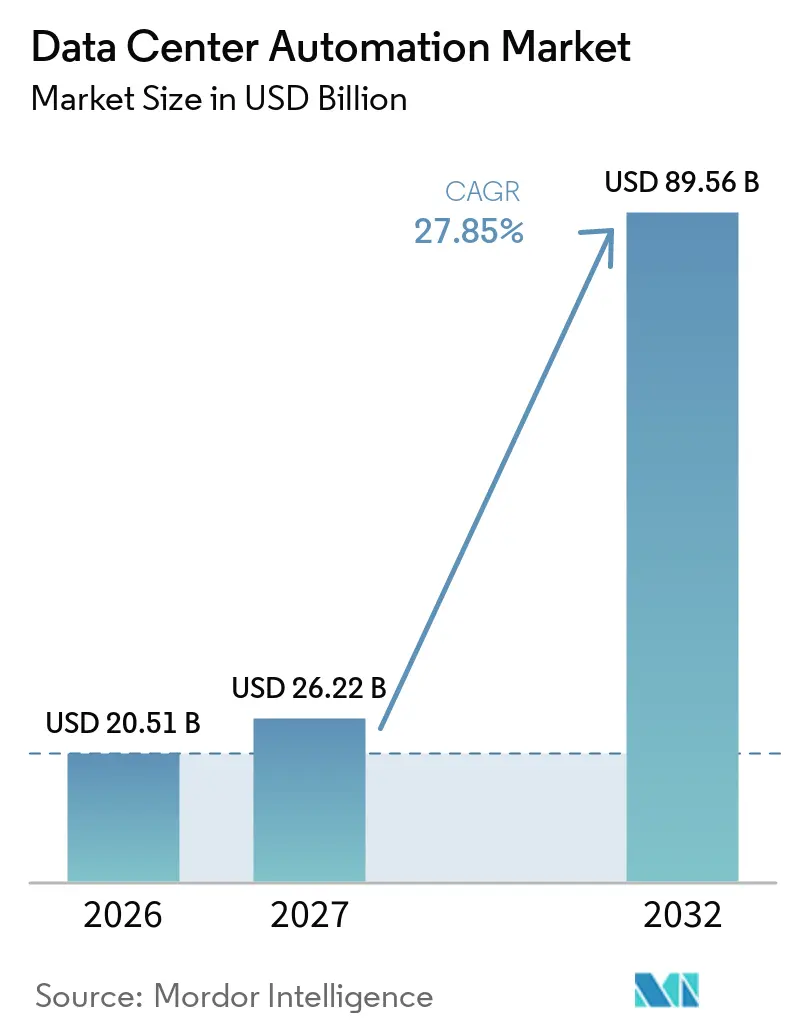
| 市場規模 (2027) | 26.22 十億米ドル |
| 市場規模 (2032) | 89.56 十億米ドル |
| 成長率 (2027 - 2032) | 27.85 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター自動化市場分析
データセンター自動化場の規模は、2026年の20.51 ビリオン 米ドルから2032年までに89.56 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 27.85%を記録する見込みです。AIおよびハイパフォーマンスコンピューティングのワークロードは、重要インフラの計画・運用・拡張を行うオペレーターへのデータセンター自動化市場のサービス提供方法を変革しています。大手クラウドプロバイダーはキャパシティおよびAIインフラへの投資を拡大しており、新規機器ブロックを迅速かつ確実に接続できる自動化ソリューションへの需要が高まっています。データセンター自動化市場はまた、施設制御、電力監視、ソフトウェアベースの運用を統合したシステムへの移行も進んでいます。エネルギー規制と効率化目標により、データセンター自動化市場全体で自動化監視の重要性が高まっています。導入スケジュールが短縮される中、検証済みのモジュール設計と統合制御プラットフォームを提供できるベンダーがより強固な地位を築いています。
主要レポートのポイント
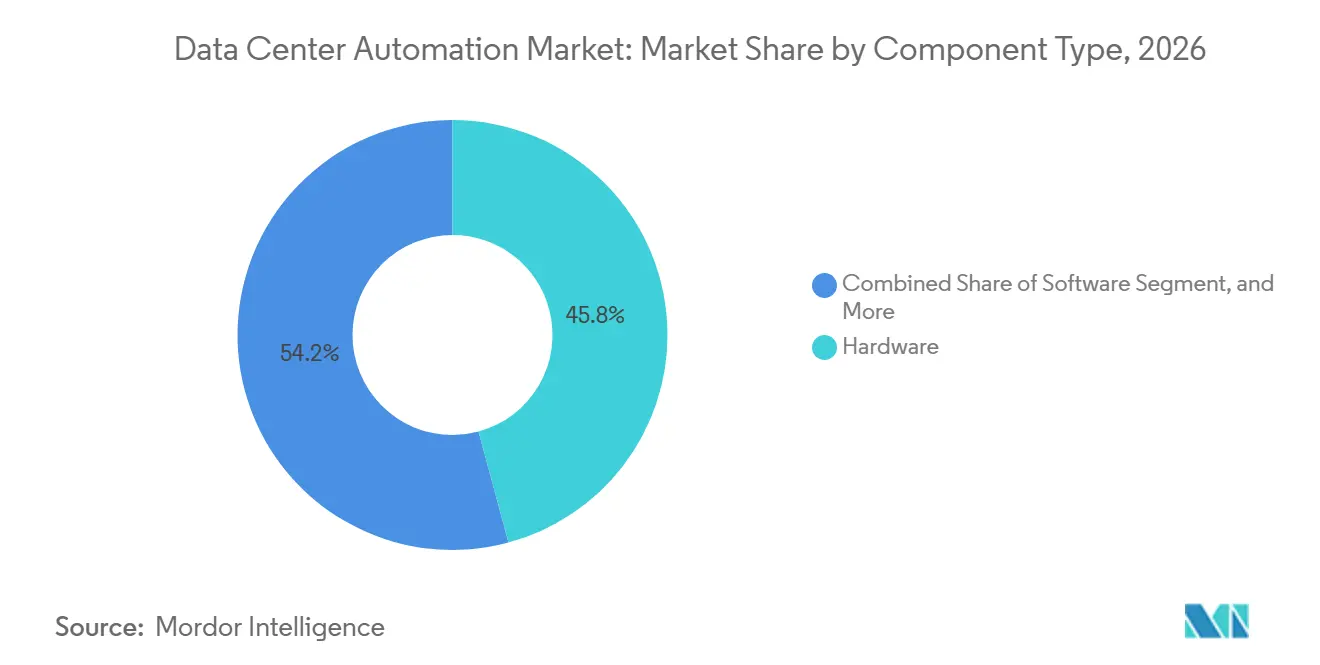
- コンポーネントタイプ別では、ハードウェアが2026年の収益の41.08%を占め、ソフトウェアは2032年にかけてCAGR 32.79%で拡大する見込みです。
- データセンター規模別では、ハイパースケール施設が2032年にかけて最高のCAGR 34.52%を記録する見込みであり、同セグメントは2026年に39.43%のシェアを生み出しました。
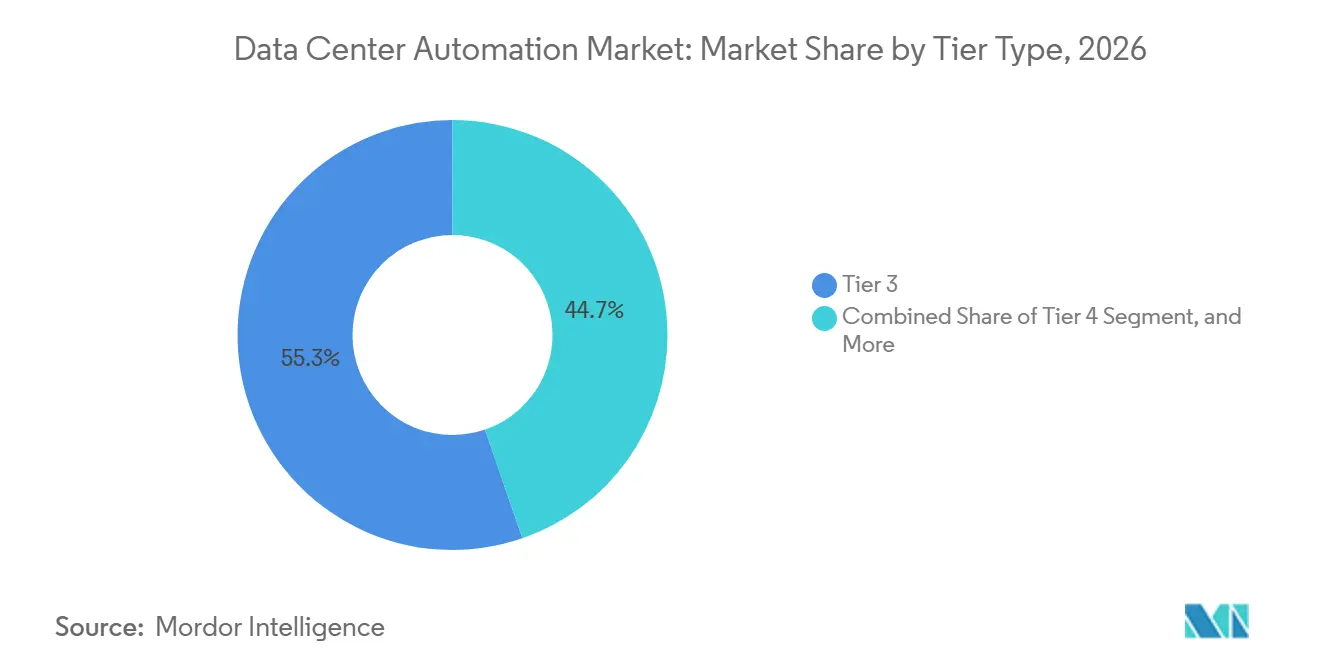
- ティアタイプ別では、ティア3が2026年の収益の55.27%を占め、ティア4は2032年にかけてCAGR 34.01%で成長する見込みです。
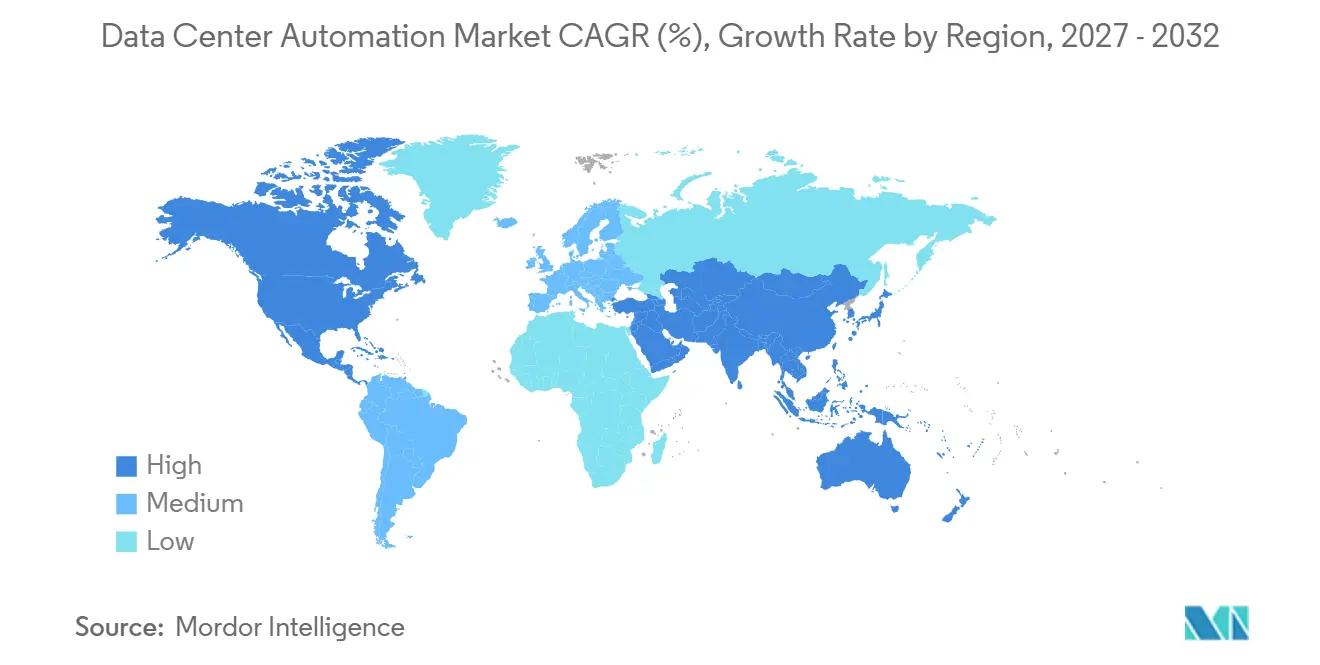
- 地域別では、北米が2026年の収益の39.24%を占め、アジア太平洋は2032年にかけてCAGR 33.37%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびHPCワークロードの急増による自動化信頼性の向上 | +7.5% | グローバル、特に北米・アジア太平洋・欧州のデータセンターハブに集中 | 中期(2〜4年) |
| ハイパースケールデータセンターにおける自動化・監視需要の拡大 | +6.5% | グローバル、北米とアジア太平洋がハイパースケール建設をリード | 短期(2年以内) |
| ティア3およびティア4施設におけるエネルギー効率・持続可能性目標 | +4.0% | グローバル、欧州・ドイツ・日本で規制圧力が最も強い | 長期(4年以) |
| HVAC・電力・冷却システムへのPLCおよびBMSの統合拡大 | +3.5% | グローバル、ハイパースケールおよびコロケーション施設での急速な普及 | 短期(2年以内) |
| レガシービルディングオートメーションおよび制御インフラの近代化 | +2.5% | 北米および欧州、老朽化した企業・コロケーションポートフォリオが最大規模 | 中期(2〜4年) |
| コロケーションおよびリテールオペレーターによる制御システムへの投資拡大 | +2.0% | グローバル、南米・中東・アフリカ・東南アジアで加速 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AIおよびHPCワークロードの急増による自動化信頼性の向上
データセンター自動化市場は、電力・冷却・制御の条件をより厳しくするAIワークロードから恩恵を受けています。ラックあたり1MWを超えるGPUクラスターは、電力需要においてサブ秒単位の変動を生じさせる可能性があります。こうした変動には、冷却・電力分配・無停電電源装置システム全体にわたる協調制御が必要です。Metaは2026年5月、グローバルなハイパースケールインフラ全体での自律的なキャパシティ効率化のために統合AIエージェントを展開し、オレーターがクローズドループ制御を信頼性ニーズに適用する方法を示しました。国際エネルギー機関は、世界のデータセンターの電力使用量が2030年までに945 TWh に達し、加速型サーバーが純増需要のほぼ半分を占めると予測しています。[1] ティア3施設でAI推論をホスティングするコロケーションオペレーターは、ハイパースケールキャンパスと並んで、こうしたニーズをデータセンター自動化市場にもたらしています。
ハイパースケールデータセンターにおける自動化・監視需要の拡大
データセンター自動化市場は、モジュール式の事前検証済み自動化ブロックを中心に構築されたハイパースケールキャンパスによって形成されています。このアプローチにより、各サイトでの個別エンジニアリングへの依存が軽減され、段階的なキャパシティ追加可能になります。Siemens、NVIDIA、Fluenceは2026年6月、100MWのITロードを持つ136MW施設の参照アーキテクチャを公開しました。この設計は工場検証済みの中・低電圧スキッドを使用し、NVIDIA DSX Vera Rubinとの整合性を確保しています。ハイパースケーラーのコンピュートシステム向けに検証済み設計を提供できるベンダーは、より長期的な調達関係を構築できます。このモデルはまた、実証済みの相互運用性と検証済みの参照設計を持たないサプライヤーが大規模プロジェクトで競争することを困難にしています。
ティア3およびティア4施設におけるエネルギー効率・持続可能性目標
データセンター自動化市場は、自動化制御をコンプライアンス要件とするエネルギー効率規制によって牽引されています。ドイツは2026年7月以降に稼働する新規データセンターに対し、電力使用効率(PUE)値1.2以下を義務付けています。既存のドイツ施設は2027年7月までに1.5、2030年7月までに1.3の基準を満たす必要があり、違反には最大100,000ユーロ(112.87 千 米ドル)の罰金が科されます。日本は2029年度以降に設立される新規施設対してPUE 1.3以下を義務付け、報告義務をクラウドテナントオペレーターにも拡大することを発表しました。これらの要件により、エネルギー性能の監視・報告に対する需要が施設所有者からインフラ利用者へと広がっています。ASHRAE 90.4-2025もその適用範囲に温室効果ガス排出量と水消費量を加え、環境指標を追跡する制御システムの重要性が高まっています。
HVAC・電力・冷却システムへのPLCおよびBMSの統合拡大
データセンター自動化市場は、プログラマブルロジックコントローラーとビルディングマネジメントシステムの統合から恩恵を受けています。AI時代の施設では、冷却・HVAC・電力システムが協調制御レイヤーとして機能する必要があります。Emersonは2026年8月3日、データセンター向けDeltaVオートメーションプラットフォームを発表し、分散制御システムとプログラマブルロジックコントローラーを単一アーキテクチャに統合しました。オペレーターはRedfish、BACnet、Modbus、OPC UA、SNMP、REST APIをネイティブサポートするシステムをますます求めています。データセンター自動化市場において、こサポートはプロトコルコンバーターの必要性を低減し、管理プラットフォームとの直接統合を容易にします。統合制御システムはまた、電力・機械・熱機器全体に展開する際の設置時間を短縮することができます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと統合コスト | -3.5% | グローバル、特に中小規模データセンターおよび新興市場で顕著 | 中期(2~4年) |
| マルチベンダーシステム間の複雑な相互運用性 | -2.5% | グローバル、混在ベンダー環境を持つ企業・コロケーション施設で最も摩擦が大きい | 長期(4年以上) |
| 接続された自動化ネットワークに関連するサイバーセキュリティリスク | -1.5% | グローバル、OTとITの融合が最も進んだ北米と欧州で最も深刻 | 中期(2~4年) |
| 自動化・制御の熟練人材の不足 | -1.0% | グローバル、特にアジア太平洋の新興市場および中東・アフリカで制約が大きい | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストと統合コスト
高い資本コストと統合コストは、特にハイパースケールおよびティア3以上の施設以外において、データセンター自動化市場の制約要因であり続けています。フルデプロイメントでは、プログラマブルロジックコントローラー、ダイレクトデジルコントローラー、センサー、SCADA、データセンターインフラ管理ソフトウェアをレガシー機器と組み合わせる場合があります。マルチベンダーシステムにカスタムプロトコルブリッジが必要な場合、統合コストはハードウェア調達額の15〜25%に相当することがあります。ドイツのオペレーターは2025年に建物・技術設備に35 億ユーロ(3.95 ビリオン 米ドル)を投資し、そのうち25 億ユーロ(2.82 ビリオン 米ドル)が冷却・電力供給・その他建物システムに充てられました。データセンター自動化市場において、小規模オペレーターはこの支出を非常に大規模なキャンパスに分散させる機会が少ない状況です。この制約により、定期的な監視・保守・サポートサービスへの需要が高まり、顧客が近代化作業を段階的に進めることが可能になっています。
マルチベンダーシステム間の複雑な相互運用性
データセンター自動化市場は、大規模施設が多数のサプライヤーの機器を使用しているため、相互運用性の課題に直面しています。典型的なサイトでは、5社以上のメーカーのチラー、CRAHユニット、スイッギア、無停電電源装置、発電機パネルが稼働している場合があります。これらのシステムは独自プロトコルや、BACnet、Modbus、SNMP、OPC UAなどの標準規格を使用している場合があります。データセンター自動化市場が施設全体にわたる監視制御を実現するには、共通の統合レイヤーが必要です。100MWキャンパスでは、数千のエンドポイントがファームウェアおよびプロトコルの互換性問題を引き起こす可能性があり、課題はさらに大きくなります。ISACAが2025年に発表した調査では、従来は分離していたITと運用技術システム間の接続が追加のセキュリティリスク面を生じさせることが指摘されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネントタイプ別:
ソフトウェアが調達においてより大きな役割を担うハードウェアは2026年のデータセンター自動化市場シェアの41.08%を占めました。プログラマブルロジックコントローラー、ダイレクトデジタルコントローラー、センサー、ヒューマンマシンインターフェースパネルは、新規施設の物理的制御基盤であり続けています。ハードウェア需要は現在のハイパースケール建設サイクルに動しています。ソフトウェアは2027年から2032年にかけてCAGR 32.79%で拡大する見込みです。データセンター自動化ソフトウェア市場の規模は、定期ライセンス、アナリティクスサブスクリプション、AI最適化サービスによって牽引されています。
ビルディングマネジメント、SCADA、データセンターインフラ管理、デジタルツイン機能は、クラウド接続型の統合スイートとして提供されるケースが増えています。Vertivは2026年6月、NVIDIA Omniverse DSXフレームワーク内にSmartRunデジタルツインを導入しました。[2] このローンチは、デジタルツインが通常の調達要件の一部になりつつあることを示しています。サービスには、設計、コンサルティング、システムインテグレーション、設置、レトロフィット、近代化が含まれます。データセンター自動化産業はまた、プロバイダーが新しいソフトウェアをレガシー制御と接続する際にも恩恵を受けます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンター規模別:
ハイパースケール施設がペースを設定ハイパースケール施設は2027年から2032年にかけてCAGR 34.52%を記録する見込みです。クラウドプロバイダーがAIキャパシティを拡大するにつれ、これらのキャンパスは許認可から建設・試運転へと移行しています。データホールあたり5,000台以上のサーバーを持つ施設は、電力・熱・ワークロードの要件が相互に連動しています。そのため、クローズドループ自動化が運用上の要件となっています。ハイパースケール施設向けデータセンター自動化市場の規模は、スケーラブルな制御システムを必要とする数百メガワット規模のプロジェクトに連動しています。
ITロード10MW〜100MWの大規模データセンターは、コロケーションキャンパスおよびエンタープライズプライベートクラウドのアップグレードにおけるもう一つの需要基盤です。これらは6〜12ヶ月のプロジェクトスケジュールに適した、プレファブリケーション型の電力・制御モジュールを求めています。中小規模施設は、ネイティブ管理統合を備えたより手頃なオールインワンコントローラープラットフォームの活用を始めています。国際金融公社の分析では、2026年にマレーシア、インドネシア、ブラジル、メキシコへの投資増加が確認されました。これらの新規サイトは、既設の旧式機器に接続するのではなく、試運転時に最新の制御システムを適用することができます。
ティアタイプ別:
信頼性要件の高まりとともにティア4需要が上昇ティア3は2026年の収益の55.27%を占めました。その同時保守性基準は、ハイパースケールキャンパスおよび主要コロケーション施設の一般的な仕様となっています。この基準では、サービを中断することなく保守を実施できるよう、高度なビルディングマネジメントおよびSCADA機能が必要です。ティア4は2027年から2032年にかけてCAGR 34.01%で拡大する見込みです。ティア4施設向けデータセンター自動化市場の規模は、フォールトトレラントアーキテクチャを必要とする金融サービス、政府、ソブリンAIオペレーターによって支えられています。
これらのオペレーターは99.995%以上の稼働率を求めています。CtrlS Datacentersは2026年6月、インドにおけるハイパースケールキャンパス開発のためにCPP Investmentsから7,000 クロール インドルピー(742 ミリオン 米ドル)を確保しました。ティア1およびティア2施設は新規自動化購入に占める割合が低下していますが、レトロフィット需要を引き続き支えています。北米と欧州における大規模な既設ベースは、段階的なアップグレードの必要性を生み出しています。この作業により、オペレーターが機能するレガシー機器を維持しながら運用の可視性を向上させることができます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米データセンター自動化市場
北米は2026年のデータセンター自動化市場シェアの39.24%を占めました。同地域は、ノーザンバージニア、フェニックス、太平洋岸北西部、カンザスシティ、アトランタにおけるハイパースケール開発を基盤としています。大手クラウドプロバイダーが導入スケジュールの短縮を求める中、データセンター自動化市場は恩恵を受けています。認定済みのモジュール設計と事前検証済みのビルドを提供できるベンダーは、現地試運転にかかる時間を短縮できます。Equinixは2025年に高度な冷却システムやインテリジェント監視を含む効率改善に3,600 万 米ドルを投資し、グローバルの年間平均電力使用効率を前年比5.3%改善しました。
欧州は強力な規制需要を持ち、フランクフルト、アムステルダム、ロンドン、ダブリンに主要キャンパスクラスターがあります。スウェーデン、ルウェー、フィンランドへの拡大は再生可能エネルギーへのアクセスを求める動きを反映しています。ドイツは2026年7月以降に稼働する新規施設に対してPUE値1.2以下を義務付けています。ドイツのオペレーターは2025年に建物・技術設備に35 億ユーロ(3.95 ビリオン 米ドル)を投資し、設置済みキャパシティは2,980MWに達しました。
アジア太平洋は2027年から2032年にかけてCAGR 33.37%で拡大する見込みです。インド、日本、マレーシア、インドネシア、オーストラリアにおけるソブリンAIプログラムおよびキャンパス試運転が同地域の需要を支えています。日本は既存施設に対して2030年度までにPUE 1.4以下、新規データセンターに対して2029年度以降にPUE 1.3以下を義務付けています。JERA、Dell Technologies、RHAELMは2026年10月、JERAの千葉発電所サイトに400,000kWのAIデータセンターを建設する計画を発表しました。[3] 南米はブラジルとメキシコを通じて国際インフラ投資を呼び込んでおり、UAEは中東・アフリカにおける活動の主要拠点となっています。
競合ランドスケープ
市場集中度
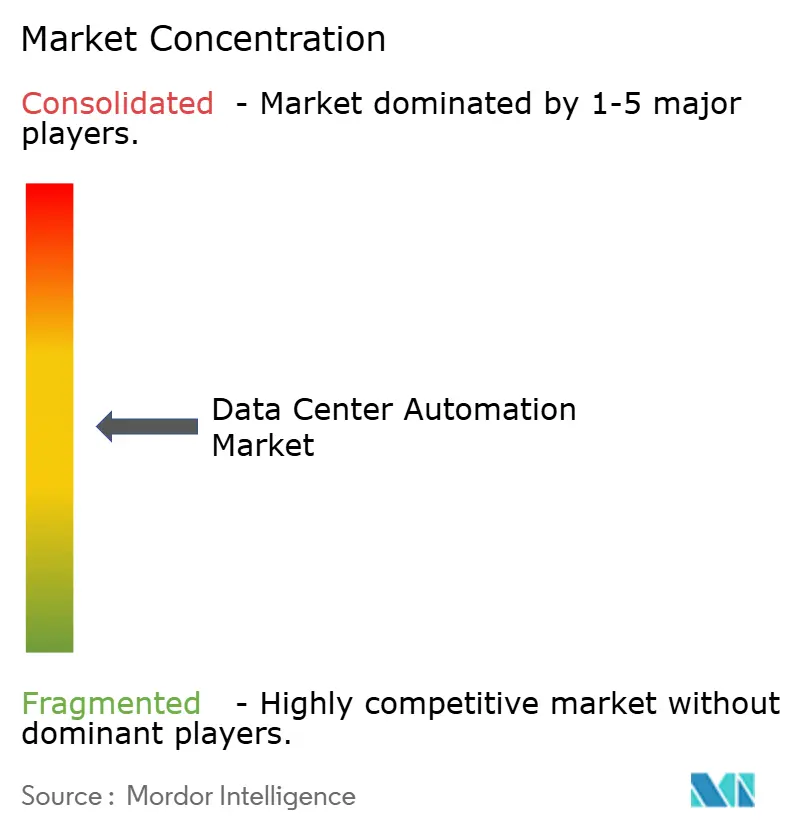
データセンター自動化市場は、プラットフォームレベルでは中程度の集約度にあります。Siemens AG、Schneider Electric SE、ABB Ltd.、Emerson Electric Co.、Honeywell International、Johnson Controls Internationalは、ハードウェア・ソフトウェア・サービスのポートフォリオを通じて競争しています。各社の地位は、ハイパースケーラーの機器および運用モデルとの整合性に依存しています。Schneider ElectricとHon Hai Technology Group(Foxconnとしても知られる)は2026年に戦略的協業を発表しました。[4] この協業により、Foxconnのコンピューティング能力とSchneider Electricの電力・冷却・エネルギー管理システムが統合されました。
ABBは2026年のData Center World Washingtonで、HiPerGuard 34.5kVシステムを発表しました。この製品はUL 9540認証を取得し、98%の動作効率を実現しながら電圧変換段を1段削減します。ABBは、100MW施設において効率が1ポイント向上するごとに年間880,000 米ドルの節約につながると述べています。Schneider Electricも2026年9月にソフトウェア定義型中電圧スイッチギアを発表し、Equinixと共同で展開しました。これらの取り組みにより、従来はハードウェアとして主に購入されていた機器にソフトウェアによる差別化がもたらされています。
データセンター自動化市場には、アジア太平洋の中堅市場、特に日本、インド、マレーシア、インドネシアにおいてオープンな機会があります。北米と欧州のレトロフィットプロジェクトも、老朽化した機器の需要を提供しています。Netrisは2026年6月、GPUクラスター配下のネットワークプロビジョニングを自動化するためにシリーズAで1,500 万 米ドルを調達しました。スペシャリストは特定分野で競争できますが、顧客が実証済みのマルチシステム統合を必要とする場合、プラットフォームベンダーが優位性を持ちます。
データセンター自動化産業のリーダー企業
-
VMware Inc.
-
Cisco Systems Inc.
-
IBM Corporation
-
Microsoft Corporation
-
Hewlett Packard Enterprise Company
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター自動化市場 このレポートでカバーされる企業
- Siemens AG
- Schneider Electric SE
- Rockwell Automation, INC.
- ABB LTD.
- Mitsubishi Electric Corporation
- Honeywell International INC.
- Emerson Electric Co.
- Omron Corporation
- Delta Electronics, INC.
- Johnson Controls International PLC
- Phoenix Contact
- Eaton Corporation PLC
- WAGO
- Beckhoff Automation GmbH & Co. KG
- B&R Industrial Automation GmbH (ABB LTD.)
データセンター自動化産業のリーダー企業
データセンター自動化市場は適度に集中しており、Cisco、VMware(Broadcom)、Microsoftなどのレガシーインフラ大手が専門特化企業と競合しています。統合が業界を再編しており、既存プロバイダーはコードとしてのインフラ機能、クローズドループテレメトリ、またはAIパフォーマンスエンジンを追加する買収を追求しています。自動化ソフトウェアベンダーとハイパースケールオーナーとのコラボレーションに代表される戦略的パートナーシップは、顧客の展開サイクルを短縮する検証済みスタックを提供しています。
新興企業はインテントベースネットワーキング、コンプライアンス自動化、エネルギー最適化などの高成長ニッチを標的にしています。ハイパースケールクラウドプロバイダーはIaaSポートフォリオ内に独自の自動化レイヤーを組み込み、コンピューティングおよびストレージサービスの本質的な部分としてオーケストレーションをバンドルしており、これによりスタンドアロンソフトウェアベンダーはマルチクラウドリーチとオンプレミス相互運用性での差別化を迫られています。技術ロードマップは、コンポーネント障害を予測し、キャパシティボトルネックを予測し、エネルギーを考慮したワークロードスケジューリングを推奨する機械学習アルゴリズムを重視しています。これらのインサイトを実証可能な運用コスト削減と持続可能性指標に変換できるベンダーは、シェアを拡大する立場にあります。
競争はまた人材不足によっても形成されており、ターンキーマネージドオートメーションサービスまたはサービスとしての自動化の提案を提供するサプライヤーは、顧客の採用負担を軽減し、価値実現までの時間を加速させます。ハードウェアメーカーはスマートテレメトリチップをバンドルするようになり、機器を「プラグアンドオートメート」対応にし、エコシステムのロックインを深めています。今後数年間は、フルスタックオーケストレーションプラットフォームと高度にモジュール化されたツールチェーンの二極化が見られる可能性が高く、購入者は組織の成熟度とコンプライアンス姿勢に最も適したアーキテクチャを選択することになります。
グローバルデータセンター自動化市場レポートの調査範囲
エネルーおよび水の透明性義務、AIラック密度の上昇、マルチサイト運用モデルにより、ITオーケストレーションと施設制御・コンプライアンス報告を統合する自動化プラットフォームのホワイトスペースが拡大しています。EUでは、欧州委員会委任規則(EU)2024/1364に基づく報告要件により、常時監視、自動化されたデータ品質チェック、コロケーションオペレーター向けのテナント対応報告の価値が高まっており、DCIMスタイルのテレメトリーをインフラストラクチャー・アズ・コード、ポリシー適用、監査証跡と橋渡しできるソフトウェアへの需要が生まれています。標準化はまた、マルチベンダー環境における統合の摩擦を低減しており、ISO/IEC TS 8236-1:2025およびISO/IEC TS 8236-2:2025がプロビジョニングとキャパシティ計画のKPIバックボーンを提供し、ISO/IEC TS 22237-31:2026が自動化されたランブックおよびサービスレベルガバナンスに組み込み可能なレジリエンスKPIを定義しています。
第二の機会領域は、物理的運用における自律性の向上への移行であり、制御ループが基本的な閾値ベースのアラームから冷却・電・気流にわたるモデル予測最適化へと拡大しています。2026年の実世界パイロットおよび製品ローンチがこの方向性を裏付けています。UAEエネルギー・インフラ省、Khazna Data Centers、Agility、Phaidraは、選定されたKhaznaキャンパスにAI制御を展開するAI効率化パイロットを開始し、ベンダーは継続的な施設運用向けの自律性重視プラットフォームを発表しました。これにはPassiveLogic Level 3 Autonomyおよびビルディング運用向けNodaエージェント型自動化が含まれます。同時に、エンタープライズおよびハイパースケールのバイヤーは、プログラマブルインフラインターフェース(DMTF Redfishなど)と品質管理イニシアチブ(TIAによるデータセンターエクセレンス、DCE 9000標準に関する取り組み)に収束しており、個別統合を削減し、コンピュート・ネットワーク・ストレージ・施設レイヤー全体にわたるAPIファースト型クローズドループ自動化への広範な移行を支援しています。
市場機会と将来展望
エネルギーおよび水の透明性義務、AIラック密度の上昇、マルチサイト運用モデルは、IT オーケストレーションと施設制御およびコンプライアンス報告を統合する自動化プラットフォームにホワイトスペースを生み出している。EUでは、欧州委員会委任規則(EU) 2024/1364に基づく報告要件により、常時監視、自動化されたデータ品質チェック、コロケーション事業者向けのテナント対応型報告の価値が高まり、DCIM型テレメトリをインフラストラクチャー・アズ・コード、ポリシー適用、監査証跡と橋渡しできるソフトウェアへの需要が生まれている。標準化はまた、マルチベンダー環境における統合の摩擦を減らし、ISO/IEC TS 8236-1:2025とISO/IEC TS 8236-2:2025がプロビジョニングと容量計画のKPI基盤を提供し、ISO/IEC TS 22237-31:2026が自動化されたランブックとサービスレベルガバナンスに組み込めるレジリエンスKPIを定義している。
第二の機会領域は、物理運用における自律性の高度化への移行であり、制御ループは基本的な閾値ベースのアラームから、冷却、電力、気流にわたるモデル予測最適化へと拡大している。2026年の実世界パイロットおよび製品発表がこの方向性を強化している。UAEエネルギー・インフラ省、Khazna Data Centers、Agility、Phaidraは、選定されたKhaznaキャンパスにAI制御を展開するAI効率化パイロットを開始し、ベンダーはPassiveLogic Level 3 Autonomyや Noda のエージェント型ビルディングオペレーション自動化など、施設の継続運用を重視した自律型プラットフォームを発表した。同時に、エンタープライズおよびハイパースケールの購入者は、DMTF Redfishなどのプログラム可能なインフラインターフェースや、TIAによるData Center Excellence(DCE 9000標準)などの品質管理イニシアチブに収束しつつあり、独自統合を減らし、コンピュート、ネットワーク、ストレージ、施設層にわたるAPIファーストのクローズドループ自動化への広範な動きを支えている。
最近の産業開発事情 データセンター自動化市場
- 2026年6月:CiscoはCisco Liveにおいて、人間とAIエージェントがITインフラを管理・自動化するための統一プラットフォームとしてCisco Cloud Controlを発表した。統合はAWSやMicrosoftなど主要クラウドエコシステムにまで及ぶ。この発表は、タスクレベルの自動化から、単一の制御プレーンを通じてクロスドメインのワークフロー(ネットワーキング、セキュリティ、可観測性)を調整できるエージェント型運用への移行を裏付けている。
- 2026年5月:Broadcomは、本番環境のAIに向けて位置づけられたVMware Cloud Foundation 9.1を発表し、最大5,000ホストまで拡張する自動化フリート運用を強調した。これは、多くの企業が既に使用しているコア仮想化プラットフォームにライフサイクル管理、ポリシー制御、運用の一貫性を組み込むことで、AI展開におけるプライベートクラウド自動化の役割を強化するものである。
- 2024年4月:IBMは、HashiCorpのインフラストラクチャー・アズ・コードのワークフローをIBMのハイブリッドクラウドおよび自動化機能と組み合わせるため、HashiCorpの買収計画を発表した。この買収計画は、自動化ツールチェーンを中心とした統合を深化させ、ハイブリッド環境全体で統合されたプロビジョニング、ガバナンス、コンプライアンス制御を提供するベンダーの取り組みを加速させる。
データセンター自動化市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、データセンター自動化市場は、データセンター内のコンピュート、ストレージ、およびネットワーキング全体にわたるプロビジョニング、モニタリング、オーケストレーション、およびポリシーベースの運用を自動化するソフトウェアおよび関連サービスから得られる収益を対象としています。
対象外の範囲:データセンターの建設およびフィットアウト、施設ハードウェアの販売、ならびに自動化ソフトウェアの使用に紐付いていない純粋なマネージドホスティングまたはコロケーションのレンタル料は除外しています。
セグメンテーション概要
- ソリューション別
- サーバー自動化
- ネットワーク自動化
- ストレージ/データベース自動化
- オーケストレーションおよび設定管理
- パフォーマンスおよびコンプライアンス管理
- データセンタータイプ別
- ティア1および2
- ティア3
- ティア4
- 展開モード別
- オンプレミス
- クラウド
- データセンター種別
- ハイパースケーラー/クラウドサーバープロバイダー
- コロケーションプロバイダー
- エンタープライズおよびエッジ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- シンガポール
- オーストラリア
- マレーシア
- その他のアジア太平洋
- 南米
- ブラジル
- チリ
- アルゼンチン
- その他の南米
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、明確な定義を設定し、市場モデル構築に使用するベースライン指標を収集するために活用しました。電力需要の背景については国際エネルギー機関、エネルギー価格の方向性については米国エネルギー情報局、インターネットおよびトラフィック指標については国際電気通信連合、データセンター建設活動に影響を与えるマクロおよび投資指標については世界銀行など、有料購読を必要としない公開情報源を参照しました。
また、データセンター機器の流通に関連する高水準の輸出入シグナルを得るための税関・貿易統計ポータル、自動化および運用のベストプラクティスに関する査読済み学術誌、用語および導入テーマに関するデータセンター協会のウェブサイトも活用しました。サプライヤーの方向性を確認するため、SEC提出書類、年次報告書、および投資家向けプレゼンテーションをレビューし、企業財務・インテリジェンス、ニュース・財務情報、および特許データベースに関する有料購読で補完しました。ここに記載されているソースはあくまで例示であり、データ収集、検証、および明確化のために追加の公開・有料情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、購買担当者が自動化をどのように定義しているか、どのモジュールが一般的に導入されているか、そして価格がスケール、デプロイメントモード、およびサポートニズに応じてどのように変化するかを確認することに重点を置きました。デスクリサーチのギャップを埋め、合計値を確定する前に前提条件を再確認するため、APAC、EMEA、およびアメリカ大陸のオペレーター、インテグレーター、およびソリューションスペシャリストと対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:12% | APAC:44% |
| 中位層:59% | 部門・ユニットリーダー:31% | EMEA:29% |
| 中小規模プレイヤー:15% | マネージャー:57% | アメリカ大陸:27% |
市場規模算定と予測
規模算定は、エンタープライズ、コロケーション、ハイパースケール、およびエッジ環境全体にわたる自動化ソフトウェアおよびサービスの導入に対するデータセンター運用ニーズを結び付けることで、対応可能な支出を再構築するトップダウンアプローチから開始しました。需要プールは、データセンターのキャパシティ追加、クラウドおよびコロケーションにおける拡張活動、ワークロードの仮想化およびコンテナ使用状況、施設タイプ別の典型的なソフトウェア支出強度、ならびにオンプレミスとクラウド提供型自動化の比率などの実用的な指標を用いて形成しました。
合計値の現実性を維持するため、選択的なボトムアップ検証によって結果を裏付けました。これには、サンプリングされたサプライヤーの収益分割、インテグレーターとのチャネルチェック、および一般的な自動化機能に対するシンプルなモジュール数量と平均販売価格(ASP)の確認が含まれます。直接的な分割が入手できない場合は、類似する自動化モジュールのピアベンチマークを通じてギャップを補完し、インタビューでレビューした保守的なキャプチャー比率を適用しました。
予測は、キャパシティおよびワークロードの見通しに基づくシナリオ分析を用いて作成し、その後、予想される価格およびパッケージングの変化に合わせて調整しました。AIOps導入、運用チームにおける人員制約、エネルギー効率化プログラム、およびオーケストレーションプラットフォームのリフレッシュサイクルなどのインプットを方向性のレバーとして使用し、最終的な予測パスは回答者が実行可能な予算として説明した内容に整合させました。
データ検証と更新サイクル
アウトプットは、データセンターのキャパシティ成長ペース、主要なクラウドおよびコロケーションの拡張発表、および関連する公開提出書類からの報告済みソフトウェア収益の方向性を含む独立したシグナルと照合して確認しました。これらのシグナルによる裏付けなしに急激な上昇または下落が見られた場合は、基礎となる前提条件を再検討し、その変化が一時的なものか構造的なものかを確認するためのターゲットを絞ったフォローアップを実施しました。
承認前に、モデルは多段階のアナリストレビューを経て、単位の前提条件、通貨処理、および地域別集計が年度を通じて一貫性を保つようにしています。レポートは年次で更新され、価格変動、規制主導の報告変更、またはデプロイメントパターンの段階的変化などの重要なイベントによって中間更新がトリガーされます。納品直前に、アナリストが最終チェックを行い、最新の更新済みビューが反映されていることを確認します。
Mordor Intelligenceのグローバルデータセンター自動化市場の市場規模と他の公表推計値との比較
データセンター自動化の市場規模は、トピック名が類似して見える場合でも、異なる数値が公表されることがよくあります。その差異は通常、各出版社による自動化の定義の違い、基準年、および導入・価格の前提条件が予測にどのように反映されているかの違いから生じます。
一部の公表数値には、ソフトウェアに隣接するマネージドサービスや施設関連カテゴリーを含む、より広範な運用支出が含まれています。Mordor Intelligenceでは、コンピュート、ストレージ、およびネットワークリソースのプロビジョニング、モニタリング、および最適化に使用される自動化ソフトウェアおよび統合オーケストレーションに紐付いている場合にのみ収益を計上しています。施設建設、スタンドアロンハードウェア、およびラックレンタル料は対象外です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 20.51 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 11.61 ビリオン 米ドル(2025年) | 数値はより早い年度のものであり、公開されているスコープの説明が概括的であるため、どのモジュールおよびサービス要素が計上されるか、またASPの進行がどのように適用されるかが変動する可能性があります。 |
| 業界出版社B | 12.09 ビリオン 米ドル(2025年) | 規模算定はソリューションバケット(ストレージ、ネットワーク、サーバー)に基づいており、プラットフォームがバンドルされている場合に重複するオーケストレーションレイヤーが二重計上される可能性があり、また通貨および導入前提条件に異なる基準年を使用しています。 |
この比較は、基準年の選択およびバンドルプラットフォームと隣接サービスに対するスコープの取り扱いが、差異の大部分を説明していることを示しています。明確な包含ルールとキャパシティ成長および導入シグナルに対する反復可能なチェックにより、最終的な数値は地域全体および時系列にわたって追跡可能な状態を維持しています。
レポートで回答される主要な質問
データセンター自動化市場の規模はどのくらいですか?
同セクターは2026年に20.51 ビリオン 米ドルであり、2032年までに89.56 ビリオン 米ドルに達する見込みです。
データセンター自動化の需要を牽引しているものは何ですか?
AIおよびハイパフォーマンスコンピューティングのワークロードが、協調的な電力・冷却・制御システムへの需要を高めています。エネルギー効率要件も採用を後押ししています。
最大のシェアを持つコンポーネントはどれですか?
ハードウェアは2026年の収益の41.08%を占めました。プログラマブルロジックコントローラー、コントローラー、センサー、インタフェースパネルが施設の必須機器であり続けているためです。
最も急速に拡大している施設タイプはどれですか?
ハイパースケール施設は、大規模なAI重視キャンパスが建設・試運転段階に移行するにつれ、2032年にかけてCAGR 34.52%で拡大する見込みです。
データセンター自動化セクターをリードしている地域はどこですか?
北米は2026年の収益の39.24%を占め、アジア太平洋は2032年にかけてCAGR 33.37%で拡大する見込みです。
ティア4施設に高度な自動化が必要な理由は何ですか?
ティア4サイトはフォールトトレラントで完全冗長な運用が必要であり、協調されたビルディング
- 人工知能(AI)データセンター市場 世界市場のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンターサーバー市場 ティア、施設規模、施設タイプ別に分類した世界のサーバー市場。
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した全地域の建設市場。
- データセンターサービス市場 グローバル市場全体のマネージドサービスを、サービス、ティア、エンドユーザー業界別に網羅。
- 韓国のAIデータセンター市場 韓国のAI施設市場を、施設タイプ、コンポーネント、Tier別に分類。
- データセンターマネージドサービス市場 世界市場全体のマネージドサービス、サービスタイプ、導入モデルおよび施設タイプ別。
- スペインの人工知能(AI)データセンター市場 スペインにおけるAI施設需要、施設タイプ、コンポーネントおよびティア別。
- イタリアのデータセンター建設市場 イタリアにおける建設市場を、ティア、施設タイプ、インフラ別に分析。
- イタリア データセンターネットワーキング市場 イタリアにおけるネットワーキング需要(コンポーネント、エンドユーザーおよびデータセンタータイプ別)。
- スペイン ハイパースケールデータセンター市場 スペインのハイパースケール拠点を、施設タイプ、コンポーネント、階層別に分類。
- イタリア ハイパースケールデータセンター市場 イタリアのハイパースケール拠点(施設タイプ、コンポーネント、ティア別)
- ドイツの人工知能(AI)データセンター市場 ドイツのAI施設市場、施設タイプ、コンポーネントおよびティア別。
- 韓国 データセンターネットワーキング市場 韓国におけるネットワーキング需要、コンポーネント別。