
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.76 十億米ドル |
| 市場規模 (2031) | 6.83 十億米ドル |
| 成長率 (2026 - 2031) | 7.49 % |
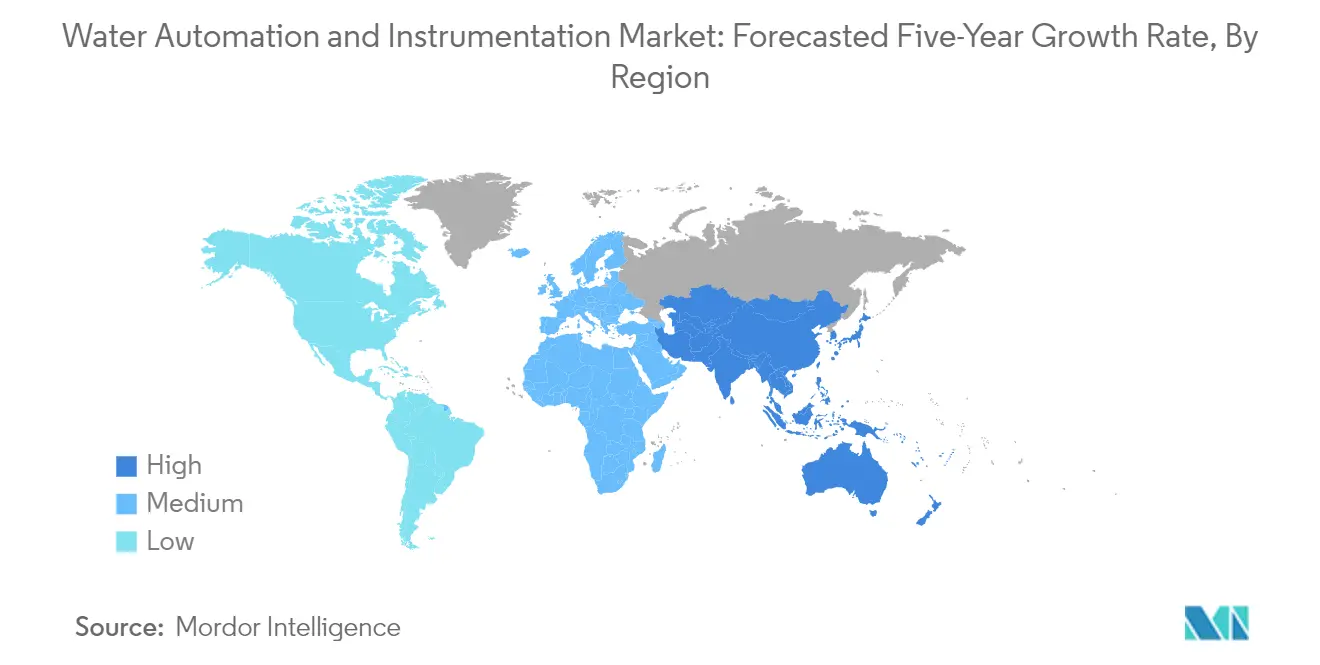
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水自動化・計装市場分析
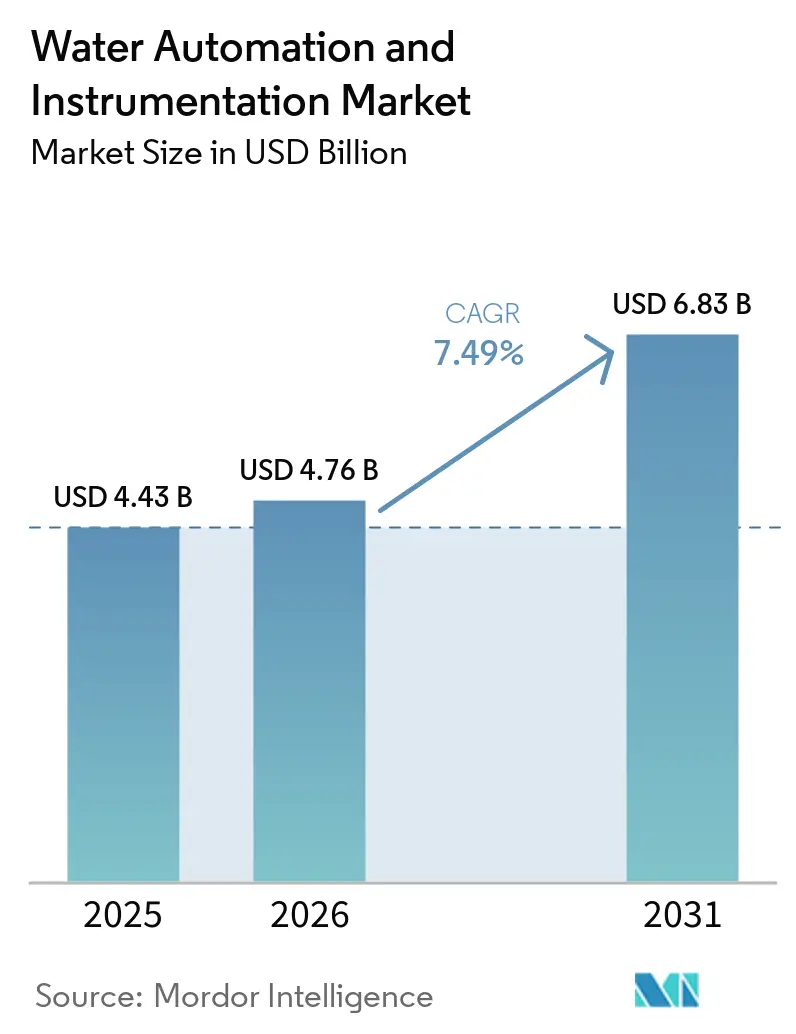
水自動化および計装市場の規模は、2025年の4.43 ビリオン 米ドルおよび2026年の4.76 ビリオン 米ドルから、2031年までに6.83 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年の間にCAGR 7.49%を記録すると予測されています。水自動化および計装産業は、世界的な水インフラ課題への対応という喫緊のニーズに牽引され、大きな変革を遂げています。アメリカ水道協会によると、水サービスの修繕・維持管理・拡張には、今後25年間で約1 トリリオン 米ドルの投資が必要になると予測されています。この多大な投資需要は、老朽化したインフラと現代的な水管理システムソリューションへの需要拡大を反映しています。アメリカ土木学会(ASCE)は2030年までに廃水処理需要が23%増加すると予測しており、EPAは潜在的な廃水需要への対応に271 ビリオン 米ドルの投資が必要と見込んでいます。
この産業では、デジタル能力とサービス提供の強化を目的とした戦略的パートナーシップおよび買収が急増しています。2023年3月、SUEZとSchneider Electricはスマート水管理向けの革新的なデジタルソリューション開発に特化した合弁会社の設立を発表し、業界が統合デジタルソリューションへとシフトしていることを示しました。このコラボレーションは、インフラ計画・維持管理・最適化のための包括的なソフトウェアソリューションを提供することでデジタルトランスフォーメーションを加速することを目的としています。同様に、AutodeskによるInnovyzeの1 ビリオン 米ドルでの買収は、エンドツーエンドの水計装ソリューションとデジタルトランスフォーメーションに向けた重要な動きを示しています。
無収水(NRW)は業界が直面する重大な課題であり続けており、世界銀行は水道事業者への世界的なコストを年間約141 ビリオン 米ドルと推定しています。水管理システムの効率性は地域によって大きく異なり、オランダのように水損失を4%に抑えている国がある一方で、供給水の最大50%を損失している国もあります。この格差により、特に水ストレスの高い地域において高度な水モニタリングシステムの導入が進んでいます。
技術革新は、スマートモニタリング技術と高度なアナリティクスの統合を通じて水自動化の状況を再形成しています。超音波技術は液体レベル要件における業界標準となっており、水および廃水用途において優れた性能と機能を提供しています。業界では、圧力センサーおよび音響センサーと無線モニタリングシステムを組み合わせた新たなソリューションが登場しており、予知保全とリアルタイムの漏水検知を可能にしています。これらの進歩は、追跡データと科学的理解が継続的に向上し、廃水処理とリサイクル能力の最適化につながっていることから、特に重要です。
市場動向とインサイト
水資源とエネルギーを守るための政府規制
米国環境保護庁(EPA)は、水質監視に悪影響を与える可能性のある未処理下水の不法排出を防止しながら、自治体に対して汚染物質の削減と雨水流出量の削減を義務付ける厳格な規制を実施しています。これらの規制はますます厳しくなっており、処理施設は以前は月に複数回の越流が許可されていたのに対し、現在は年間の特定の越流許容量に制限されています。これにより、水処理施設は容量の増加、維持管理の改善、規制遵守の確保のために、強化されたデータインサイトと報告機能を備えた包括的な制御システムを導入することを余儀なくされています。欧州では、水管理は水枠組み指令、都市廃水処理指令、地下水指令、環境品質基準指令など複数の指令によって規制されており、これらが産業廃水の発生と管理慣行を包括的に規定しています。
米国水道協会は、水道サービスインフラの修繕、維持管理、拡張には今後25年間で約1兆米ドルの投資が必要と予測しています。さらに、米国土木学会(ASCE)は2030年までに廃水処理需要が23%増加すると予測しており、EPAは潜在的な廃水需要に対応するために2,710億米ドルの投資が必要と推計しています。これらの規制上の圧力とインフラニーズにより、水処理施設はより優れたデータインサイト、遠隔アクセス機能、改善された報告機能を通じて将来に備えた運営を支援できる自動監視システムの採用を余儀なくされています。また、規制は自然水源への越流などの分野における革新を促進しており、プラントは遠隔監視システムと堅牢な制御システムのアップグレードを通じて効率を大幅に改善することが求められています。水センサー技術の統合は、これらの改善を達成する上で極めて重要です。
スマート水技術の採用増加
さまざまな地域におけるIoTとスマートシティの普及は、高度な計装・通信ソリューションの統合を通じて水管理能力を変革しました。世界上位40の水市場に関するグローバル・ウォーター・インテリジェンスの調査によると、オランダ、デンマーク、日本がスマート技術によって水損失をそれぞれ4%、6%、7%に効果的に管理している一方で、インドなどの地域では総供給水量の約50%もの水損失という課題に引き続き直面しています。この顕著な対比が、水不足、水質監視、消費管理に関する重大な課題に対処するためのスマート水管理ネットワークの開発を通じた、水SCADAシステムやIoT戦略などの自動化技術の採用増加を促しています。
水管理エコシステムは、意思決定者のために双方向通信を可能にする高度な機器、通信インフラ、支援ソフトウェアを組み込むように進化しました。インターネット・オブ・ウォーターなどの組織は、意思決定者のための水データの発見可能性、アクセス可能性、使いやすさを向上させるツールを提供することで、水データインフラの近代化を支援するために登場しました。IoTベースの遠隔監視の導入は、センサーを通じて手動介入なしにリアルタイム情報を提供し、現場での効果的な監視・管理だけでなく、オペレーターへのリアルタイムの可視性も実現します。この技術的変革は、運営効率、コスト削減、苦情対応、自然水資産の管理における透明性において大きな成果をもたらし、強化されたデータ活用能力を通じた配送システムの改善を促進しています。水管理システムの採用はこれらの進歩を達成する上で極めて重要です。
セグメント分析
水自動化・計装市場におけるPLCセグメント
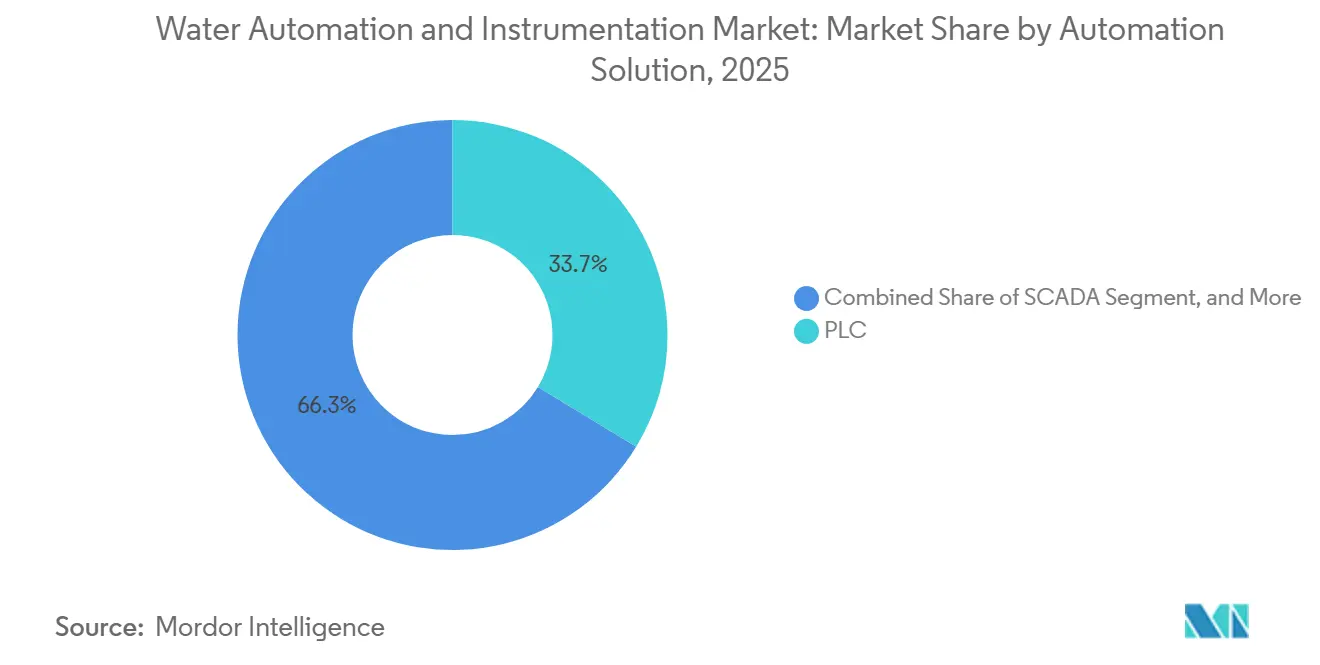
プログラマブルロジックコントローラー(PLC)セグメントは水自動化および計装市場を支配しており、2025年において約30%の市場シェアを占めています。PLCは制御業務の軟性を高め複雑さを軽減することで水制御システムの簡素化において重要な役割を果たしています。これらのマイクロプロセッサーベースのデバイスは産業プロセスや機械の制御に広く活用されており、ネットワーク上でデータを共有するためのモニタリングおよび通信機能を含む高度な機能を提供しています。PLCの機能拡張は運用効率の向上にますます活用されており、オペレーターはより包括的なデータにアクセスできるようになっています。その汎用性により、ポンプステーションのモーターコンタクターや撹拌機モーターの制御から水システムにおける圧力トランスミッターの計測まで、さまざまな用途に対応できます。PLCとSCADAシステムとの統合能力はその価値提案をさらに高め、現代の水自動化インフラにおいて不可欠なコンポーネントとなっています。



水自動化・計装市場におけるHMIセグメント
ヒューマンマシンインターフェース(HMI)セグメントは水自動化および計装市場において最も成長の速いセグメントとして台頭しており、2026年から2031年にかけて約10%のCAGRで成長すると予測されています。この顕著な成長は、水処理プロセスを効果的にモニタリングおよび制御できる直感的なユーザーインターフェースへの需要増大によって牽引されています。現代のHMIソリューションは、リモートモニタリング機能、タッチスクリーンインターフェース、モバイルデバイス対応などの高度な機能を取り込んでおり、効率的なプラント運用においてますます不可欠な存在となっています。このセグメントの成長は、IoT機能、クラウド接続、リアルタイムデータ可視化機能の統合によってさらに促進されており、オペレーターはより情報に基づいた意思決定を行い、運用変化に迅に対応できるようになっています。高性能HMIの採用により、プラントの可視化能力が大幅に向上し、オペレーターは履歴情報と強化されたナビゲーションメニューを備えた包括的なプラントビューにアクセスできるようになっています。
水自動化ソリューションにおける残余セグメント
水自動化ソリューション市場は、分散型制御システム(DCS)、監視制御・データ収集(SCADA)、その他の自動化ソリューションを含む他のいくつかの重要なセグメントを包含しています。DCSシステムは、産業プロセスにおける複雑で大規模かつ地理的に分散したアプリケーションを制御する能力において特に高く評価されており、SCADAシステムは水配水ネットワークの包括的な監視・制御機能の提供に優れています。これらのセグメントは市場の堅牢なエコシステムに総合的に貢献しており、それぞれが水処理・配水プロセスにおける特定の運営ニーズに対応しています。その他の自動化ソリューションセグメントには、水処理運営における追加的な制御・最適化レイヤーを提供する実験室情報管理システムや製造実行システムなどの専門技術が含まれています。
セグメント分析:水計装ソリューション別
水自動化・計装市場における流量センサー・トランスミッターセグメント
フローセンサー・トランスミッターセグメントは水自動化および計装市場において引き続き支配的な地位を占めており、2025年において市場シェアの約49%を占めています。この重要な市場ポジションは、さまざまな水処理・配水用途における流量計測技術の採用拡大によって牽引されています。このセグメントの優位性は特に廃水モニタリングおよび下水管理システムにおいて顕著であり、これらの水センサーは閉塞や堆積の防止において重要な役割を果たしています。スマートモニタリング技術への需要拡大と主要経済圏における水インフラプロジェクトの実施が、このセグメントの市場リーダーシップをさらに強化しています。さらに、水道事業者における無収水損失の削減と運用効率の改善への注目の高まりが、流量計測ソリューションの導入拡大につながっていす。
水自動化・計装市場における漏水検知システムセグメント
漏水検知システムセグメントは水自動化および計装市場において最も成長の速いカテゴリーとして台頭しており、2026年から2031年の間に約7%のCAGRで成長すると予測されています。この顕著な成長は主に、水保全への注目の高まりと配水ネットワークにおける水損失を最小化する必要性の増大に起因しています。このセグメントの成長は、早期漏水検知のための音響センサー、圧力モニタリングシステム、スマートアナリティクスなどの先進技術の統合によってさらに加速されています。水道事業者および産業施設は、インフラの信頼性向上と運用コスト削減のためにこれらのシステムへの投資を増やしています。デジタル技術およびIoT対応の漏水検知ソリューションの採用も、組織が水インフラのモニタリングと維持管理においてより効率的な方法を求める中でセグメントの急速な拡大に貢献しています。
水自動化・計装市場における残余セグメント
水自動化・計装市場は、レベルトランスミッター、圧力トランスミッター、温度トランスミッター、液体分析計、ガス分析計を含む他のいくつかの重要なセグメントを包含しています。レベルトランスミッターはさまざまな容器やタンクの液体レベルの監視・制御において重要な役割を果たし、圧力トランスミッターは水配水ネットワーク全体で正確な圧力計測を確保します。温度トランスミッターは水プロセス制御アプリケーションに重要な温度監視機能を提供します。液体・ガス分析計は水質基準の維持と規制遵守の確保に貢献します。これらのセグメントは包括的な水管理ソリューションの不可欠な部分を形成しており、それぞれが水処理、配水、監視アプリケーションにおける特定の機能を担っています。
セグメント分析:エンドユーザー産業別
水自動化・計装市場における公益事業セグメント
ユーティリティセグメントは2025年の水自動化および計装市場において最大のシェアを占めており、発電・配電施設における水管理の重要な役割によって牽引されています。デジタル技術世界中でユーティリティシステムをより効率的で、接続性が高く、インテリジェントで、持続可能かつ信頼性の高いものにしています。水は蒸気発生における温度変動のモニタリングからパイプラインの水スケーラビリティ管理および熱伝達まで、ユーティリティ運用において重要な役割を果たしています。SCADAシステムなどの高度な自動化ソリューションの導入により、ユーティリティは広範な水パイプラインネットワークのリアルタイムモニタリングを実現しながらエネルギー消費を最適化できます。ユーティリティにおける現代の分散制御システム(DCS)には、アセット診断、パフォーマンスモニタリング、フリート管理、高度なアラーム処理などの強化された機能が含まれており、プラントを停止させることなくオンラインアップデートが可能です。
水自動化・計装市場における製造セグメント
製造セグメントは2026年から2031年にかけて最も高い成長率を示しており、インダストリー4.0技術とスマート製造プラクティスの採用拡大によって推進されています。このセクターの拡大は、製造プロセスにおける水管理の重要なニーズによって牽引れており、工業用水は製造、洗浄、冷却、加熱、衛生管理の目的で不可欠です。製造施設は、環境規制への準拠を維持しながら処理・労働・廃棄コストを削減するために、自動化された廃水処理システムの導入を増やしています。製造プロセス全体にわたるインライン水質検査モニター、アナライザー、コントローラー、トランスミッターの統合により、効率的なデータ収集とリアルタイムモニタリングが可能になります。このトレンドは、持続可能な製造プラクティスへの関心の高まりと業務全体での水使用量最適化の必要性によってさらに加速されています。
エンドユーザー産業における残余セグメント
化学産業セグメントは、有害な排水の処理と厳格な品質基準の維持における精密な水管理の必要性を特徴としています。食品・飲料セクターは製品品質と運営信頼性の確保のために水自動化を重視しており、紙・パルプ産業は温度と化学成分の厳密な監視を必要とするさまざまなプロセスに水自動化を大きく依存しています。これらのセグメントは、プロセス制御、品質監視、コンプライアンス管理などの分野における水自動化技術の革新を総合的に促進しています。各産業は固有の要件と課題をもたらし、高度な分析計器から高度な制御システムまで、専門的な自動化ソリューションの開発を継続的に形成しています。
地域分析
北米の水自動化・計装市場
北米は、厳な環境規制および老朽化した水インフラのアップグレードの必要性に牽引された、成熟した水自動化および計装市場を形成している。米国とカナダはこの地域における主要市場であり、両国とも先進的な水自動化技術の強力な普及を示している。この地域の成長は、スマート水管理システムへの投資増加、および産業・自治体セクター全体にわたる効率的な水資源管理の必要性によって支えられている。
米国は北米の水自動化および計装市場を主導しており、2024年における同地域の市場シェアの約82%を占めている。同国の市場は広範な上下水道インフラを特徴としており、州間高速道路1マイルあたり約26マイルの水道本管および120万マイルの給水本管を有している。この成長は、EPA規制への準拠の必要性、スマート水モニタリングシステムの普及拡大、および様々な産業における先進的な水制御システムの導入によって牽引されている。
カナダは北米において最も成長の速い市場として台頭しており、2024年から2029年にかけて約6%の予測成長率を示している。同国の市場は、製造業総売上高の17%を占める堅調な食品・飲料加工産業によって牽引されている。カナダが世界第4位の水力発電国であることから、水力発電プロジェクトへの関心の高まりが水自動化ソリューションへの需要をさらに押し上げている。政府による上下水道インフラ近代化プロジェクトへの積極的な投資が、市場成長に向けた新たな機会を創出している。
欧州の水自動化・計装市場
欧州は水自動化・計装ソリューションの重要な市場を代表しており、高度な水処理技術と厳格な環境規制を特徴としています。地域の市場はドイツ、英国、フランス、イタリアなどの国々によって牽引されており、それぞれが市場全体の成長に大きく貢献しています。欧州連合の水枠組み指令とさまざまな水質基準が市場の状況を形成し続けており、高度な自動化ソリューションの採用を促進しています。
ドイツは欧州市場をリードしており、2024年における同地域の市場シェアの約28%を占めている。同国のリーダーシップは、卓越した飲料水品質基準および先進的な廃水処理インフラに起因している。ドイツの産業界は水計装システムにおけるデジタル技術およびインダストリー4.0ソリューションの採用を急速に進めており、高度な自動化および計装ソリューションへの需要を牽引している。
フランスは欧州地域において最も高い成長ポテンシャルを示しており、2024年から2029年にかけて約8%の予測成長率が見込まれている。同国の市場は、水管理システムにおけるデジタルトランスフォーメーション推進の拡大、および技術プロバイダーと水道事業者間のパートナーシッの増加によって牽引されている。自動化を通じた無収水損失の削減および運用効率の改善への注力が、市場拡大に向けた重要な機会を創出している。
アジア太平洋地域における水自動化および計装市場
アジア太平洋地域は、先進国と発展途上国にわたる多様なニーズを持つダイナミックな水自動化・計装市場を代表しています。中国、日本、インド、オーストラリアなどの国々が、節水と水管理に関するさまざまなイニシアチブを通じて市場成長を牽引しています。地域の急速な工業化、都市化、水質と節水への注目の高まりが市場拡大の実質的な機会を創出しています。
中国はアジア太平洋市場を支配しており、水インフラへの多大な投資と高度な水管理システムの導入によって牽引されています。南水北調プロジェクトなどのプロジェクトを通じた水不足への対応と廃水処理施設の急速な拡大への同国の注力は、水自動化へのコミットメントを示しています。スマート水技術の採用とIoTベースの監視システムの統合が市場成長をさらに加速させています。
インドはアジア太平洋地域において最も急成長する市場として台頭しており、水処理インフラへの投資増加と自動化ソリューションの採用によって牽引されています。同国の水損失削減、運営効率の向上、増大する産業用水需要への対応への注力が重要な機会を創出しています。水処理プラントにおける高度な監視・制御システムの導入と、節水に向けた政府のイニシアチブが市場拡大を促進しています。
ラテンアメリカの水自動化・計装市場
ラテンアメリカの水自動化・計装市場は、産業用途の拡大と節水への注目の高まりを特徴としています。地域の市場成長は、特に製造と食品加工セクターにおけるさまざまな産業にわたる効率的な水管理ソリューションへの需要によって牽引されています。インフラ開発における課題に直面しながらも、地域はデジタルソリューションと自動化技術の採用増加を通じて有望な成長ポテンシャルを示しています。市場では、産業用水処理・管理システムに注力する国々において重要な発展が見られます。
中東・アフリカ地域における水自動化および計装市場
中東・アフリカ地域は、水不足の課題と水管理インフラへの投資増加によって牽引される水自動化・計装市場において独自の機会を提示しています。サウジアラビアが地域市場をリードしており、アラブ首長国連邦が最も急速な成長ポテンシャルを示しています。節水、海水淡水化プロジェクト、産業用水管理への地域の注力が高度な自動化ソリューションの採用を促進しています。スマート水技術の導入と水インフラの近代化が市場拡大の新たな機会を創出し続けています。
競合状況
市場集中度
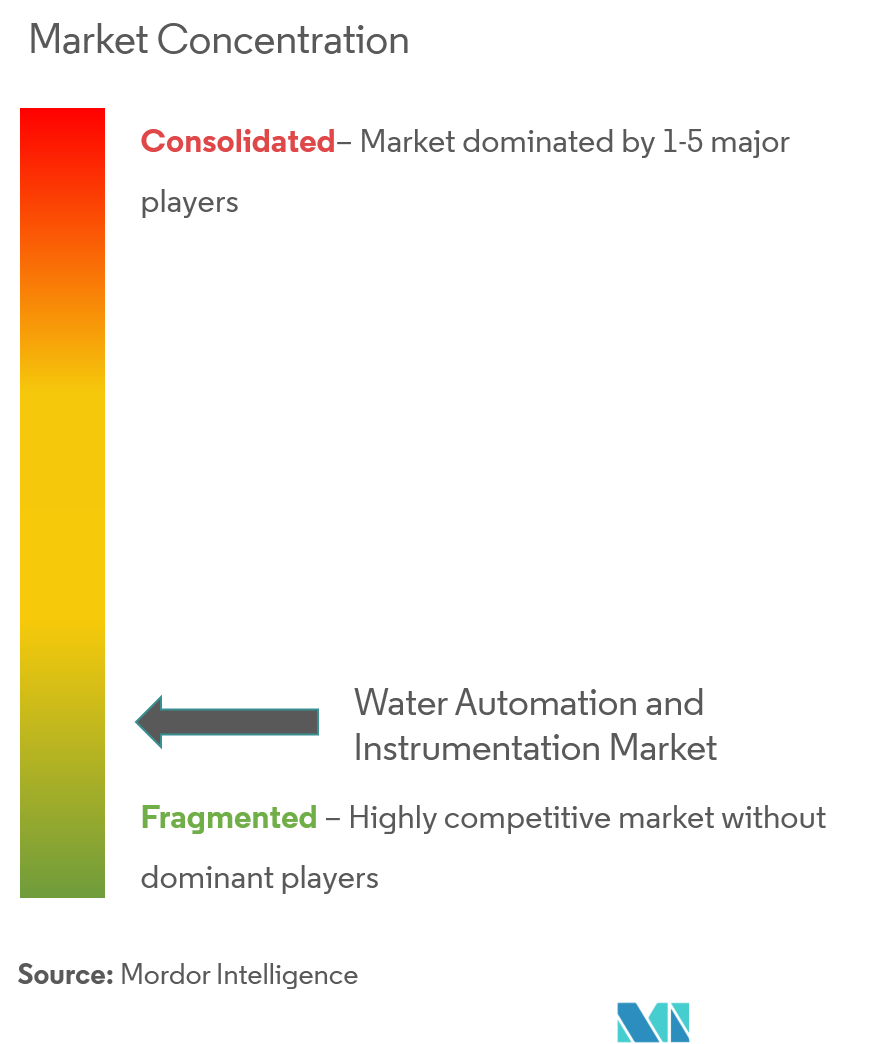
水自動化・計装市場のトップ企業
水自動化・計装市場は、ハードウェアとソフトウェアソリューションの両方にわたる継続的な製品革新を特徴としています。主要企業は、IoTとAI機能を製品に組み込みながら、高度なSCADAシステム、分散型制御システム、スマートセンサーの開発に多大な投資を行っています。遠隔監視、予知保全、データ駆動型意思決定を可能にする統合ソリューションの開発に強い注力がなされています。企業は製品ポートフォリオとサービス提供モデルの急速なデジタル化を通じて運営上の俊敏性を示しています。特にデジタルトランスフォーメーションイニシアチブにおける戦略的パートナーシップは、企業が技術能力の強化を求める中でますます一般的になっています。特にアジア太平洋と中東の新興市場における地理的拡大は、企業が現地製造施設を設立し流通ネットワークを強化する中で、引き続き主要な成長戦略となっています。
多角化した産業コングロマリットが市場を支配
競合状況は主に、ABB、Siemens、Schneider Electric、Rockwell Automationなどの企業を含む、包括的な自動化ポートフォリオを持つ大規模な産業コングロマリットによって支配されています。これらのプレーヤーは、広範なR&D能力、グローバルプレゼンス、深い業界専門知識を活用して市場ポジションを維持しています。市場構造は中程度の集中を示しており、主要プレーヤーが大きな市場シェアを支配する一方で、多数の専門的な地域プレーヤーが特定の地理的市場またはニッチなアプリケーションにサービスを提供しています。グローバルリーダーと地域スペシャリストの両方の存在が、企業が技術革新、サービス品質、地域市場理解において競争するダイナミックな競争環境を生み出しています。
市場では、企業が技術能力と地理的リーチの拡大を求める中で、重要な合併・買収活動が見られています。主要プレーヤーは、デジタル提供を強化しスマート水管理ソリューションを充実させるために、専門技術企業の積極的な買収を行っています。自動化企業と水道事業スペシャリスト間の戦略的パートナーシップはますます一般的になり、統合ソリューションの提供を可能にしています。地域プレーヤーはグローバルリーダーとの提携を形成して市場アクセスと技術能力を強化しており、グローバルプレーヤーは新興市場でのプレゼンスを強化するために現地企業とパートナーシップを結んでいます。
革新と顧客重視が成功を促進
水自動化・計装市場における成功は、特定の産業課題に対応する包括的な統合ソリューションを提供する企業の能力にますます依存しています。既存プレーヤーは、価値提案を強化するためにデジタル能力に投資しながら、ハードウェア、ソフトウェア、サービスを組み合わせたエンドツーエンドのソリューション開発に注力しています。顧客関係管理と地域市場プレゼンスが重要な差別化要因となっており、成功企業は強力なサービスネットワークと技術サポート能力を確立しています。コスト競争力を維持しながらカスタマイズされたソリューションを提供する能力が、特に価格に敏感な市場において重要な成功要因として浮上しています。
市場シェアの獲得を目指す競合企業にとって、特定のアプリケーションまたは地域市場への特化が実行可能な参入戦略を提供します。企業は、地域の水道事業者や産業顧客との強固な関係を構築しながら、特定の産業課題に対する革新的なソリューションの開発に注力しています。特に節水と水質監視に関する規制環境が市場ダイナミクスを形成し続け、準拠したソリューションを持つ企業に機会を創出しています。水自動化ソリューションの専門的な性質により代替リスクは比較的低いものの、企業は競争上の優位性を維持し進化する顧客ニーズに対応するために継続的に革新しなければなりません。
水自動化・計装産業のリーダー企業
-
ABB Group
-
Siemens AG
-
Schneider Electric SE
-
GE Corporation
-
Rockwell Automation Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
水自動化および計装市場 このレポートでカバーされる企業
- ABB Group
- Siemens AG
- Schneider Electric SE
- GE Corporation
- Rockwell Automation Inc.
- Mitsubishi Motors Corporation
- Emerson Electric
- Yokogawa Electric Corporation
- Endress + Hauser Pvt. Ltd
- Eurotek India
- Phoenix Contact
- NALCO
- MJK Automation
- KROHNE LTD
最近の産業開発事情 水自動化および計装市場
- 2021年5月:Schneider ElectricはRoca Groupと提携、脱炭素化を加速しました。製品の設計・生産・商業化における世界的リーダーであるRoca Groupは、グループ全体で単一のグローバル戦略を確立し、脱炭素化に向けた新たなロードマップを策定しました。
- 2021年3月:General Electric Companyは、オペレーターの効率向上を支援する重要な意思決定サポートを提供するCIMPLICITYおよびTrackerソフトウェアの機能強化を発表しました。CIMPLICITYは、複数拠点を持つ電力・水道ユーティリティを含む、リモートオペレーションセンターを構築する産業企業にとって理想的なソリューションです。新リリースでは、Proficy Operations HubおよびProficy Historianとの統合が強化され、集中型ウェブベースの可視化、制御、およびコンテキスト内データが提供されます。
世界の水自動化・計装市場レポートの範囲
水自動化システムと計装は、リアルタイム運用システムとプログラミングツールキットに基づいており、飲料水不足、水質の低下、高い処理監視コスト、エネルギー節約、供給コストなどの現在の世界的な問題を解決します。本調査は、DCS、SCADA、PLCなどの複数の水自動化ソリューションと、圧力トランスミッター、レベルトランスミッター、液体・ガス分析計などの水計装のダイナミクスを対象としています。
セグメンテーション概要
水自動化ソリューション
| DCS |
| SCADA |
| PLC |
| IAM |
| HMI |
| その他の水自動化ソリューション |
水計装ソリューション
| 圧力トランスミッター |
| レベルトランスミッター |
| 温度トランスミッター |
| 液体分析計 |
| ガス分析計 |
| 漏水検知システム |
| 流量センサー・トランスミッター |
| その他の水計装ソリューション |
エンドユーザー産業
| 化学 |
| 製造 |
| 食品・飲料 |
| 公益事業 |
| 紙・パルプ |
| その他のエンドユーザー産業 |
地域
| 北米 | 米国 |
| カナダ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| アジア太平洋 | オーストラリア |
| 中国 | |
| 日本 | |
| インド | |
| アジア太平洋その他 | |
| ラテンアメリカ | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 中東・アフリカその他 |
| 水自動化ソリューション | DCS | |
| SCADA | ||
| PLC | ||
| IAM | ||
| HMI | ||
| その他の水自動化ソリューション | ||
| 水計装ソリューション | 圧力トランスミッター | |
| レベルトランスミッター | ||
| 温度トランスミッター | ||
| 液体分析計 | ||
| ガス分析計 | ||
| 漏水検知システム | ||
| 流量センサー・トランスミッター | ||
| その他の水計装ソリューション | ||
| エンドユーザー産業 | 化学 | |
| 製造 | ||
| 食品・飲料 | ||
| 公益事業 | ||
| 紙・パルプ | ||
| その他のエンドユーザー産業 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋 | オーストラリア | |
| 中国 | ||
| 日本 | ||
| インド | ||
| アジア太平洋その他 | ||
| ラテンアメリカ | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
水自動化・計装市場の規模はどのくらいですか?
水自動化および計装市場の規模は2025年に4.43 ビリオン 米ドルに達し、CAGRが7.49%で成長して2031年までに6.83 ビリオン 米ドルに達する見込みです。
現在の水自動化・計装市場の規模はどのくらいですか?
2026年、水自動化および計装市場の規模は4.76 ビリオン 米ドルに達する見込みです。
水自動化・計装市場の主要プレーヤーは誰ですか?
ABB Group、Siemens AG、Schneider Electric SE、GE Corporation、Rockwell Automation Inc.が水自動化・計装市場で事業を展開する主要企業です。
水自動化・計装市場において最も急成長している地域はどこですか?
アジア太平洋は予測期間(2026年~2031年)において最も高いCAGRで成長すると定されています。
水自動化・計装市場において最大のシェアを持つ地域はどこですか?
2025年において、北米が水自動化・計装市場で最大の市場シェアを占めています。
この水自動化および計装市場レポートはどの年を対象としており、2025年の市場規模はどのくらいでしたか?
2025年、水自動化および計装市場の規模は4.43 ビリオン 米ドルと推定されました。本レポートは2020年から2031年にかけての水自動化および計装市場の過去の市場規模を対象としています。また、2026年から2031年にかけての水自動化および計装市場規模の予測も提供しています。