
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 411.99 十億米ドル |
| 市場規模 (2032) | 814.73 十億米ドル |
| 成長率 (2027 - 2032) | 14.61 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグリーンデータセンター市場分析
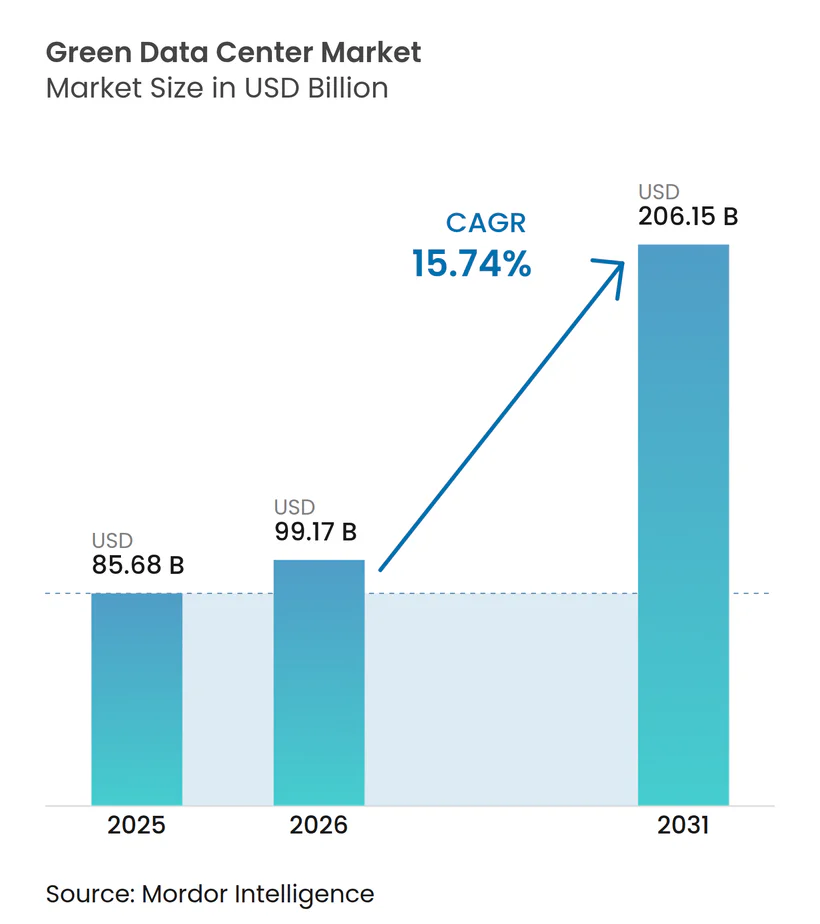
グリーンデータセンター市場規模は、2026年に103.35 ビリオン 米ドル、2027年に411.99 ビリオン 米ドルと予測され、2032年までに814.73 ビリオン 米ドルに達し、2027年から2032年にかけて14.61%のCAGRで成長する見込みです。
AIワークロードの増大により、効率的な電力配分、液体冷却、および低炭素電力調達の重要性が高まっています。大規模事業者は、長期クリーンエネルギー契約とグリーンファイナンスを活用して、新規キャパシティの確保とアップグレードを支援しています。市場はまた、施設レベルの報告へと移行しており、検証可能なエネルギー・水・炭素パフォーマンスへの評価が高まっています。電力の利用可能性とグリッド接続時間は依然として実務上の制約となっているため、事業者は利用可能なクリーンパワーとネットワーク容量に基づいてサイトを選定するケースが増えていますこうした状況は、高密度コンピューティング能力と文書化されたサステナビリティパフォーマンスを組み合わせることができるプロバイダーに有利に働きます。
主要レポートのポイント
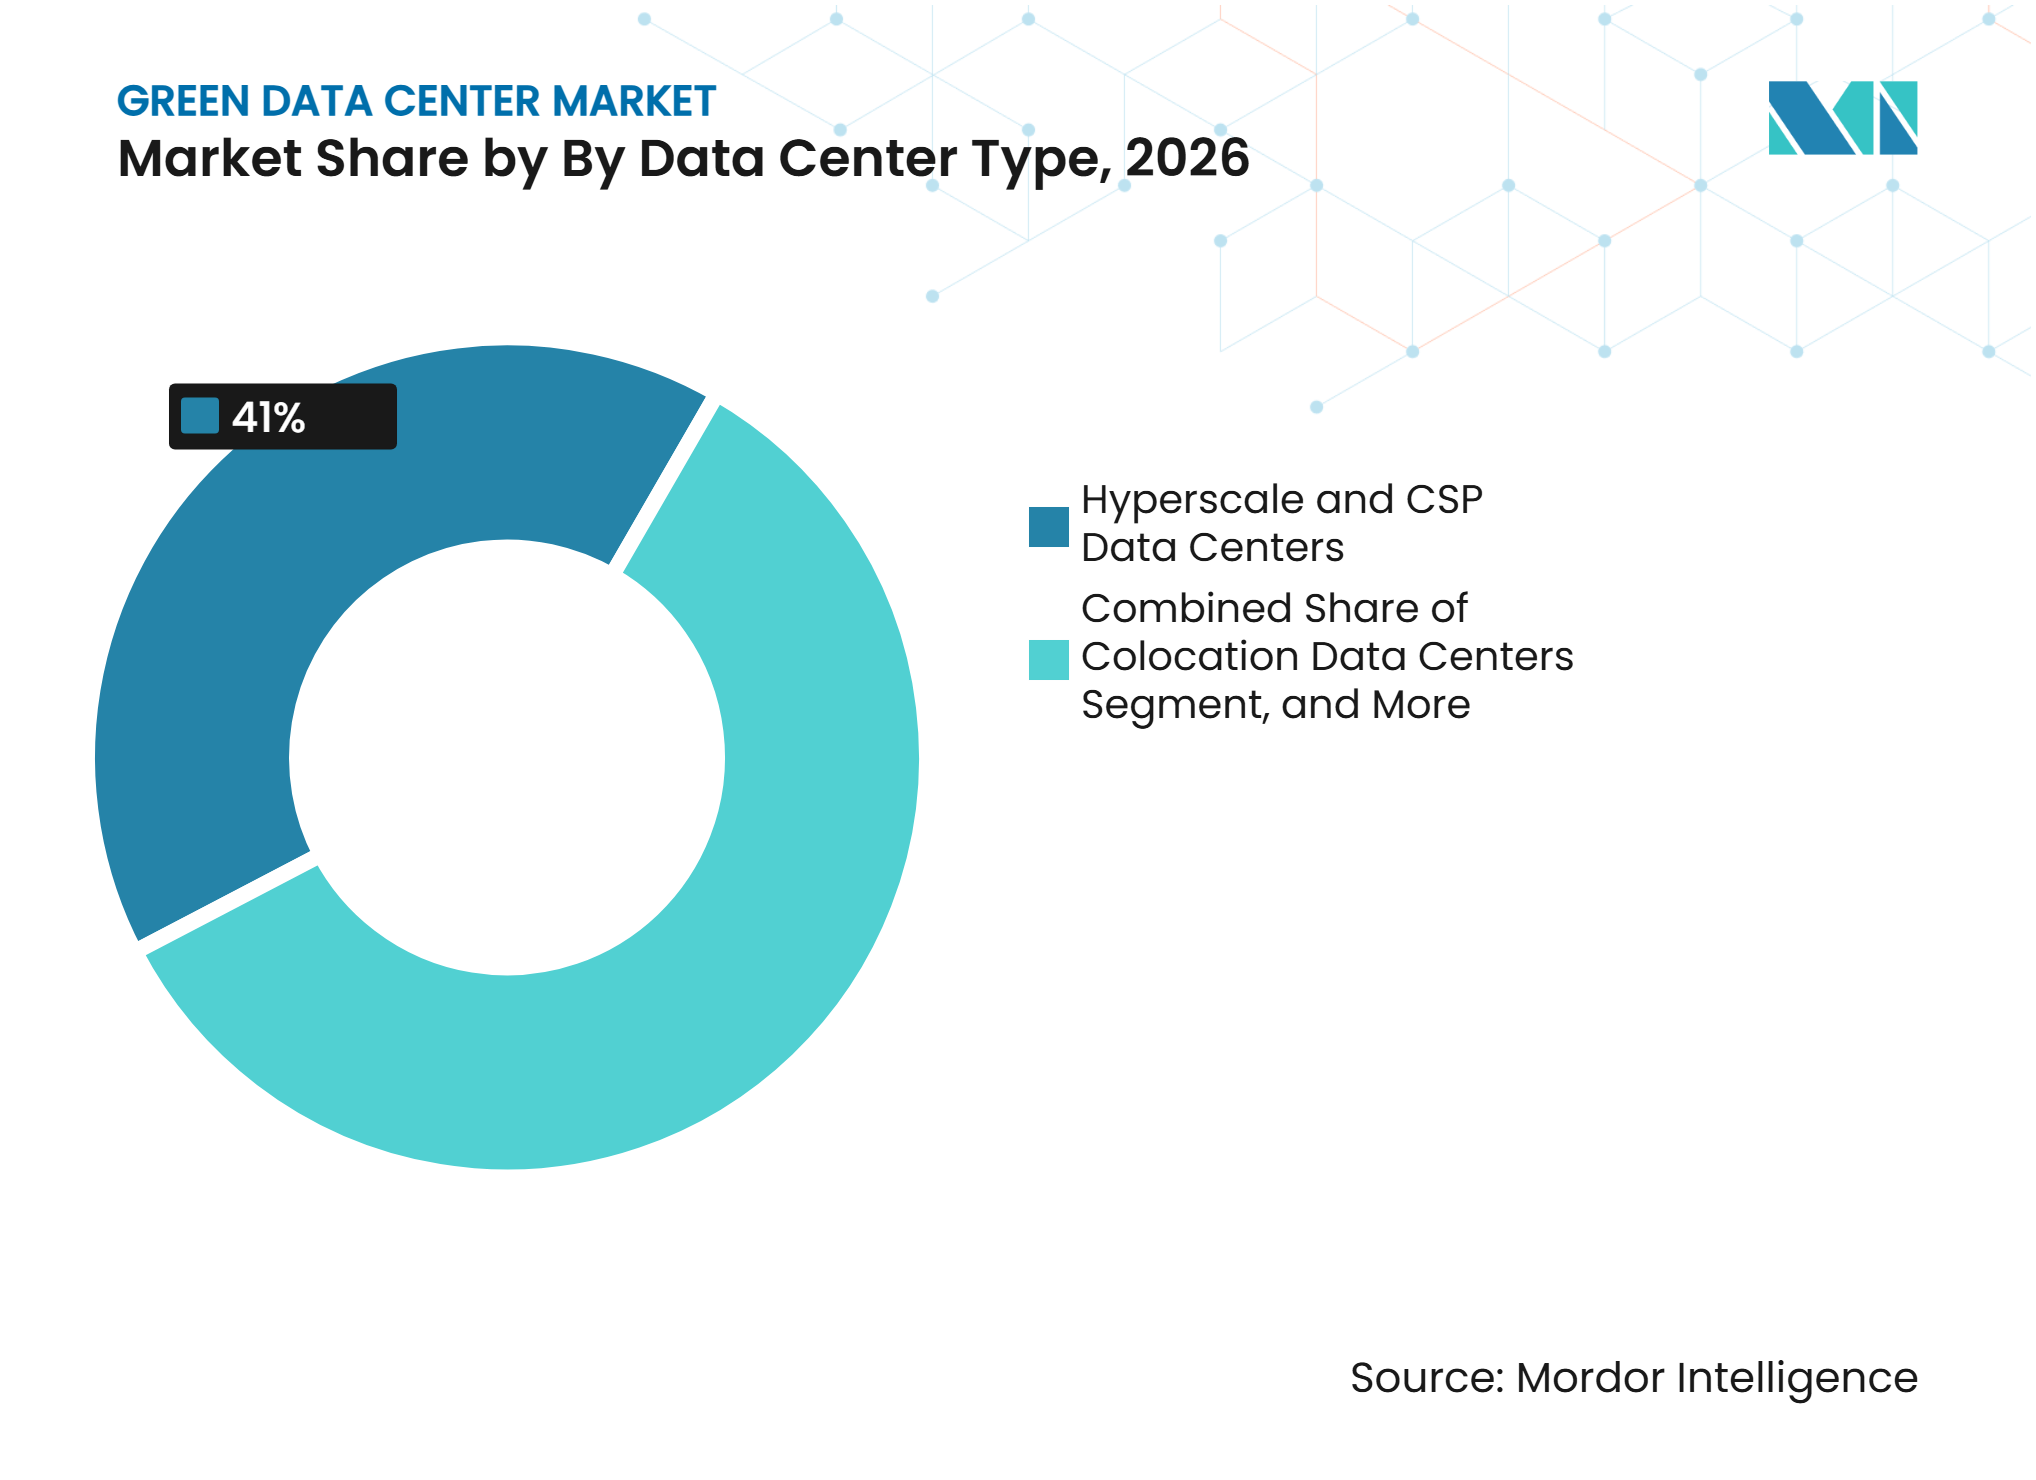
- データセンタータイプ別では、ハイパースケールおよびクラウドサービスプロバイダー施設が2026年に41.00%の収益シェアを占め、2032年にかけて17.80%のCAGRで拡大する見込みです。
- グリーンサステナビリティ成熟度レベル別では、グリーン効率型施設が2026年に48.00%の収益シェアを占め、ネットゼロ整合型およびカーボンネガティブ施設は2032年にかけて27.50%のCAGRで拡大する見込みです。
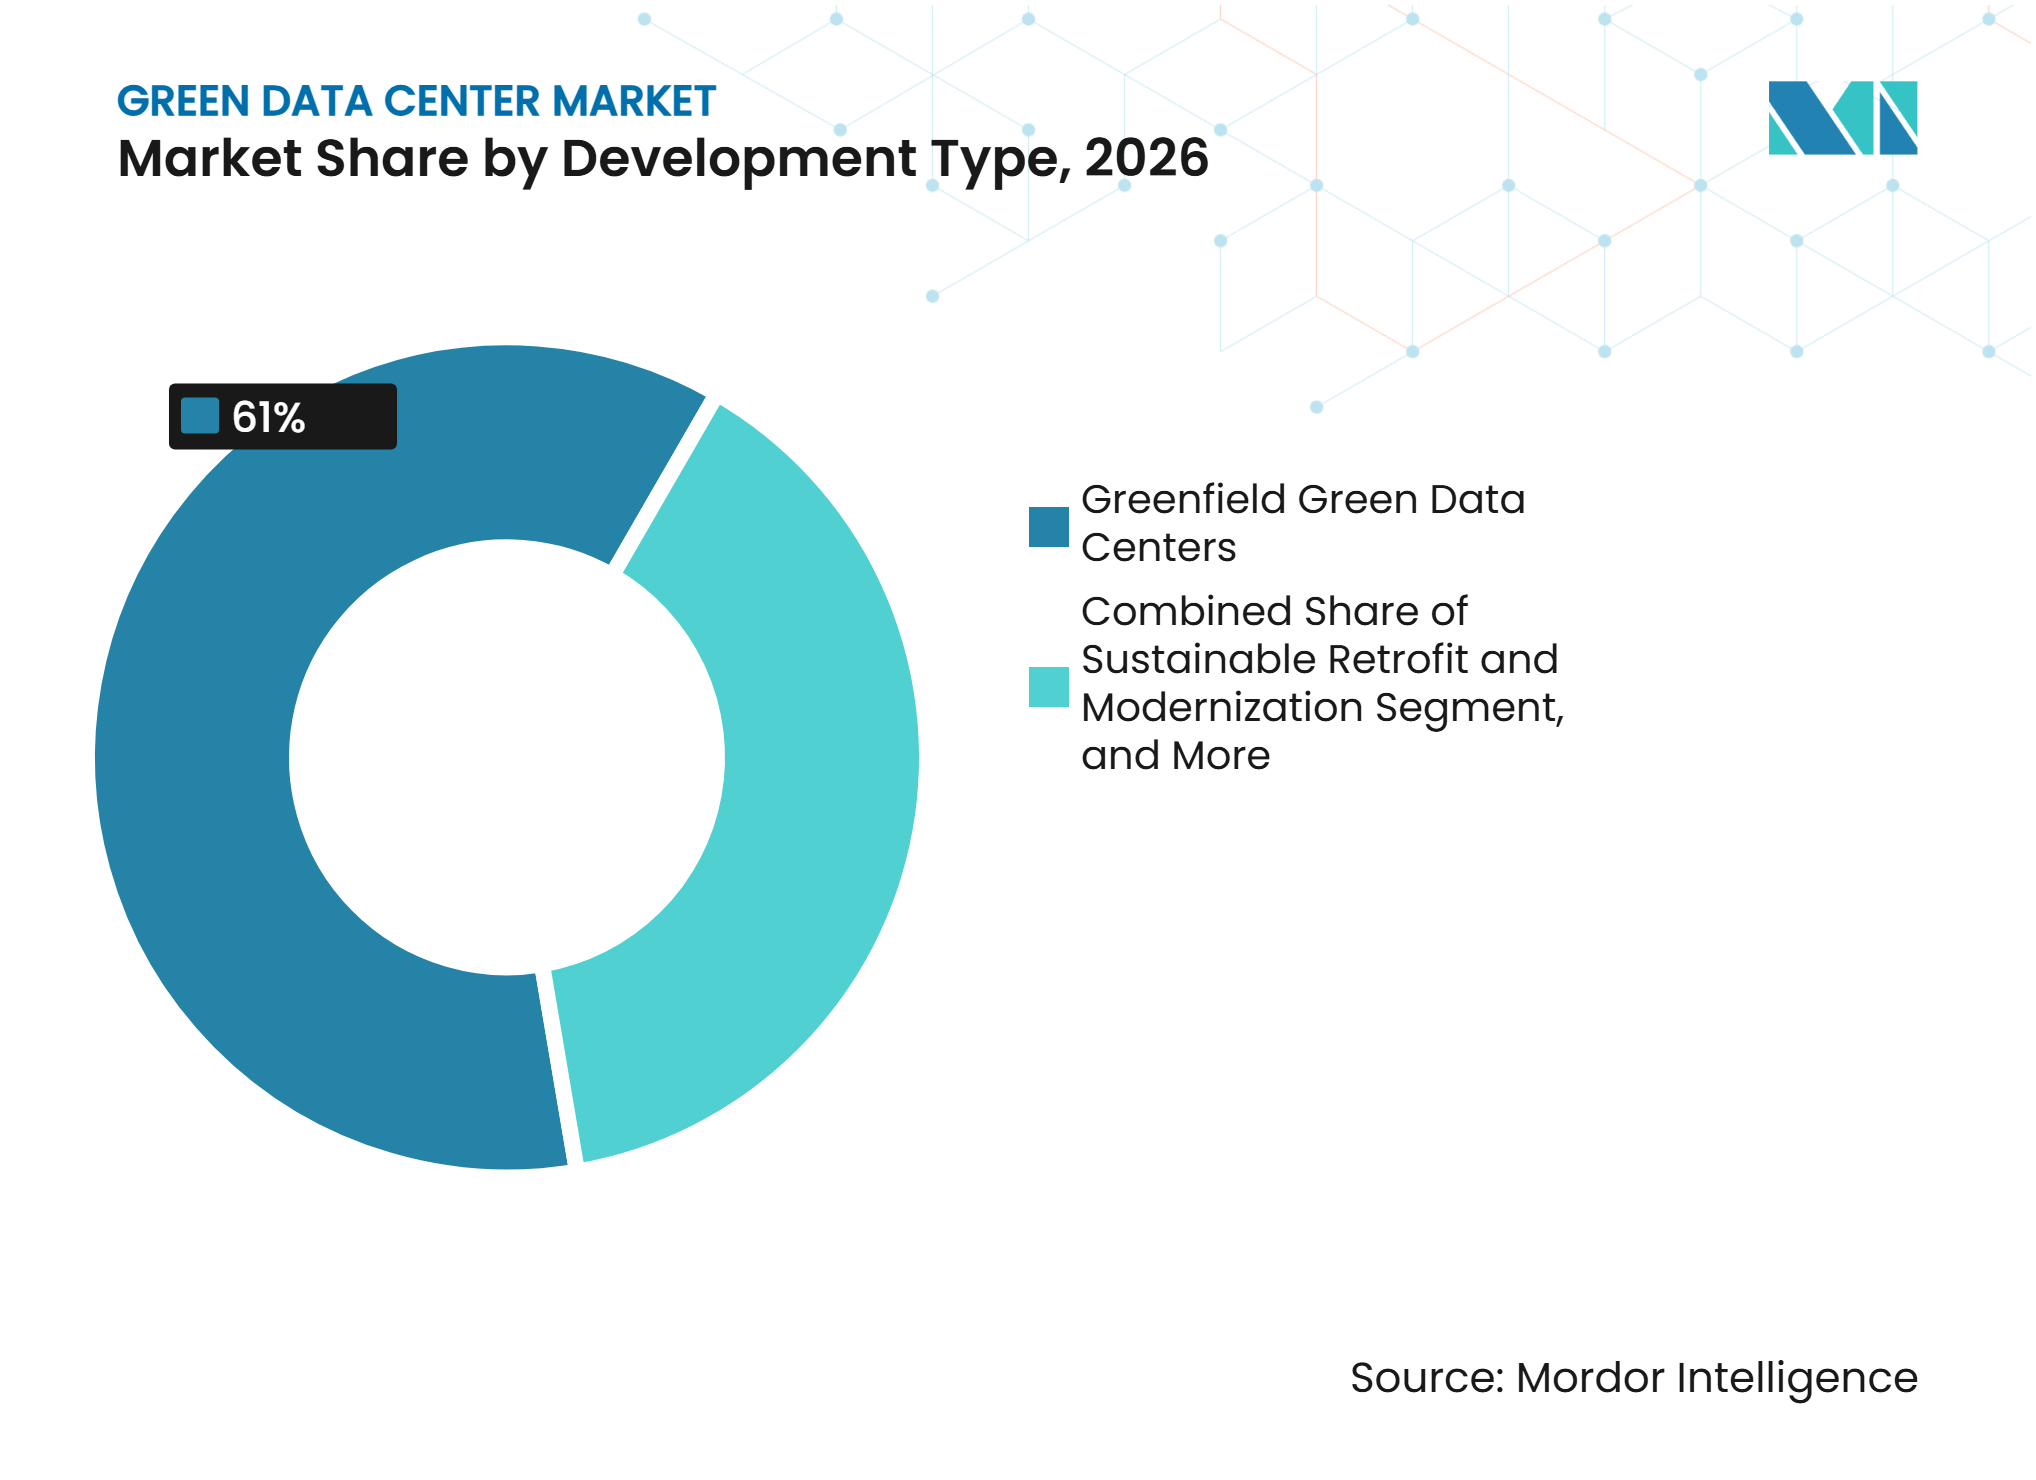
- 開発タイプ別では、グリーンフィールド施設が2026年のグリーンデータセンター市場規模の61.00%を占め、持続可能なレトロフィットおよびモダナイゼーションは2032年にかけて21.20%のCAGRで拡大する見込みです。
- ITパワー密度クラス別では、標準密度施設が2026年に52.00%の収益シェアを占め、AIおよびHPC密度施設は2032年にかけて29.40%のCAGRで拡大する見込みです。
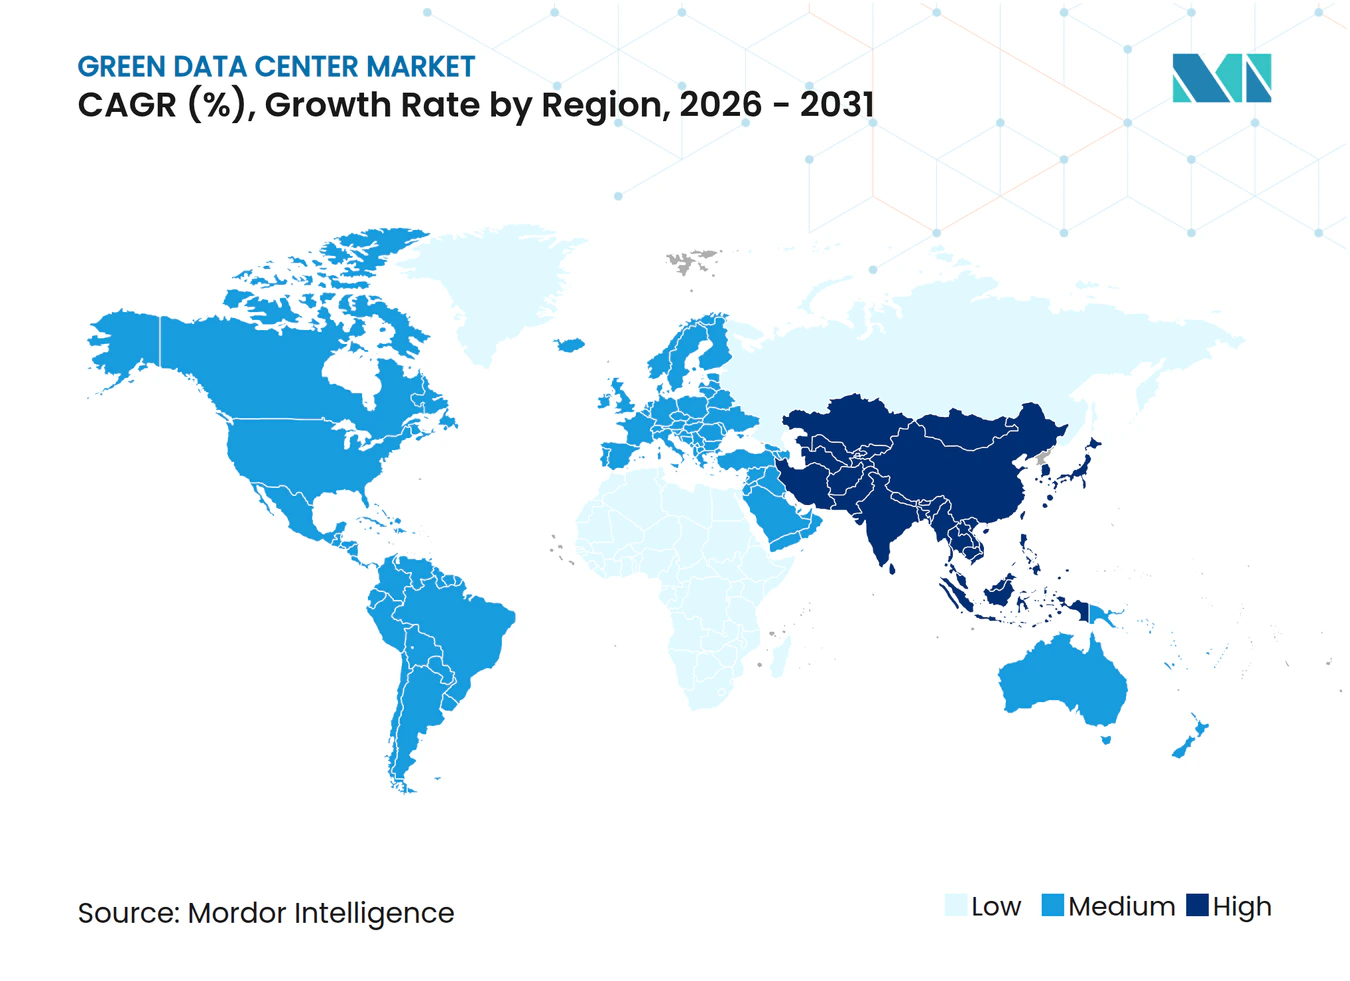
- 地域別では、北米が2026年に38.00%の地域シェアを占め、アジア太平洋域は2032年にかけて20.17%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
600+
Mordor Intelligenceによるデータセンターレポート
電力、建設、AI施設などを網羅 - グローバル、地域別、国別から個々のデータセンターコンポーネントまで
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI、HPC、および高密度コンピューティングの成長 | +4.2% | 世界全体、特に北米、アジア太平洋、欧州に集中 | 短期(2年以内) |
| データセンターエネルギー消費の増大 | +2.8% | 世界全体 | 短期(2年以内) |
| 事業者によるネットゼロへのコミットメント | +2.3% | 欧州および北米、アジア太平洋への波及あり | 中期(2〜4年) |
| 再生可能エネルギーの普及 | +1.8% | 世界全体、欧州およびアジア太平洋で最も顕著 | 中期(2〜4年) |
| ESGおよびサステナブルファイナンス要件 | +1.5% | 北米および欧州 | 中期(2〜4年) |
| 炭素開示規制 | +1.0% | 欧州連合、英国、および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI、HPC、および高密度コンピューティングの成長
AIに特化したデータセンターからの電力需要は、2025年から2030年にかけて3倍になると予測されており、冷却、電力冗長性、および負荷管理に関する要件を再編しています。[1] 米国エネルギー省は、米国のデータセンターにおける電力使用量が2030年までに国内電力需要の11.8%に達する可能性があると報告しています。GPUおよびASICの導入には、稼働時間を損なうことなく高い熱負荷を管理できる施設が必要です。これにより、チップへの直接冷却、モジュール式電力システム、およびエネルギー管理ソフトウェアへの調達関心が高まっています。グリーンデータセンター市場では、効率的な運用とAI対応キャパシティの両方を実証できる事業者が、高付加価値ワークロードの確保においてより有利な立場にあります。ラック密度が増加するにつれ、適応可能な冷却・電力経路を持たない施設は顧客基盤が狭まるリスクに直面します。
データセンターエネルギー消費の増大
世界のデータセンターの電力需要は、2025年の485TWhから2030年には約950TWhに増加する見込みです。そのため、電力は施設オーナーおよびテナントにとってますます重要な運営上の考慮事項となっています。液体冷却、気流制御の改善、および再生可能エネルギー調達により、排出目標を支援しながら上昇するエネルギーコストへのエクスポージャーを低減できます。グリーンデータセンター市場は、効率化プロジェクトが単独のサステナビリティプログラムとしてではなく、運営上の改善として評価される場合に恩恵を受けます。同じ投資が、顧客が信頼性の高いエネルギーおよび炭素報告を必要とする場合に、施設の商業的ポジションを強化することができます。エネルギー集約型の旧式資産を持つ事業者は、コンピューティングキャパシティへの需要が高まるにつれ、コスト構造の正当化がより困難になる可能性があります。
事業者によるネットゼロへのコミットメント
Microsoftは、2025年に世界の電力消費の100%を再生可能エネルギーでマッチングたと報告しています。Googleも2025年に12GWを超えるネット新規クリーンエネルギーの契約を締結したと報告しています。これらのコミットメントは、よりクリーンな電力、高度な冷却、および施設パフォーマンスを検証できるデータ収集システムへの資本投入を促しています。大規模テナントは、価格、可用性、ネットワーク接続性と並んで環境パフォーマンスを評価するケースが増えています。グリーンデータセンター市場では、信頼性の高い脱炭素化計画が顧客維持とサステナビリティ連動型ファイナンスへのアクセスを支援できます。ポートフォリオレベルの再生可能エネルギー主張のみに依存する事業者は、顧客がロケーション固有のパフォーマンスデータを要求する場合に、より厳しい精査に直面する可能性があります。
再生可能エネルギーの普及
長期電力購入契約は、主要なクラウドおよびデータセンター事業者の調達戦略の中心であり続けています。Amazonは2026年4月にニューサウスウェールズ州およびビクトリア州で9件の再生可能エネルギープロジェクトの契約を締結し、オーストラリアにおける再生可能エネルギー調達量を430MWから約1GWに引き上げました。事業者はまた、太陽光、風力、蓄電、地熱エネルギー、その他の安定した低炭素資源を含む、より幅広い供給オプションの組み合わせを検討しています。この多様化により、断続的な発電と地域グリッドの制約へのエクスポージャーを低減できます。また、年次再生可能エネルギーマッチングから、より細粒度のクリーンエネルギーマッチングへの移行を支援します。グリーンデータセンター市場は、再生可能エネルギー供給と強靭な電力設計および透明性の高い報告を組み合わせることができる施設を評価する傾向が強まるでしょう。
制約要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 持続可能なインフラコストの高さ | -2.0% | 世界全体、特に北米および欧州で顕著 | 短期(2年以内) |
| 電力利用可能性の制約 | -1.5% | 北米、欧州、および新興アジア太平洋ハブ | 短期(2年以内) |
| 再生可能エネルギー調達の課題 | -0.9% | 中東・アフリカ、南米、および東南アジア | 中期(2〜4年) |
| 水不足リスク | -0.6% | 米国西部、中東、オーストラリア、および南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
持続可能なインフラコストの高さ
持続可能な施設には、専用の冷却設備、強靭な電気システム、およびサイト固有のエネルギーインフラが必要です。これらの要素は、特に高密度AIキャパシティが計画されている場合、グリーンフィールドプロジェクトの初期資本要件を引き上げる可能性があります。コスト圧力は、専門労働力の不足と重要機器のリードタイムの長期化にも関連しています。強固な信用プロファイルを持つデベロッパーは、プロジェクトが貸し手の要件を満たす場合にグリーンボンドまたはサステナビリティ連動型ローンを活用できます。小規模事業者はファイナンスオプションが少なく、その結果アップグレードを遅らせる可能性があります。したがって、グリーンデータセンター市場は、効率化投資から低い運営コストまたはより強いテナント需要への明確な道筋を示すことができるプロジェクトを優遇します。
電力利用可能性の制約
国際エネルギー機関は、フランクフルト、ロンドン、アムステルダム、パリ、およびダブリンのハブにおいて7〜10年のグリッド接続待機時間を特定しています。[2] 長い接続タイムラインはファイナンスコストを引き上げ、顧客の展開を遅らせる可能性があります。また、電力と土地がより利用しやすいセカンダリー市場へとデベロッパーを誘導します。この課題は、迅速なキャパシティ提供と低炭素電力の両方を求める事業者にとって特に困難です。一時的な化石燃料ベースの発電は可用性の問題に対処できますが、脱炭素化へのコミットメントと相反する可能性があります。この制約は、グリッドキャパシティ、地域の再生可能エネルギー供給、または電力会社との柔軟な需要調整を確保したサイトに優位性をもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:
ハイパースケール事業者がスケールとサステナビリティ要件を両立ハイパースケールおよびクラウドサービスプロバイダーデータセンターは、2026年のグリーンデータセンター市場シェアの41.00%を占め、2032年にかけて17.80%のCAGRで拡大する見込みです。そのスケールは、チップへの直接冷却、大容量電力システム、および個別の再生可能エネルギー調達への投資を支援します。これらの事業者はまた、エネルギーパフォーマンスを向上させる機器およびソフトウェアの大口購入者でもあります。コロケーションプロバイダーは重要な中間層を形成しており、エンタープライズ顧客はサステナビリティ報告とエネルギー管理の責任を専門プロバイダーに移転することができます。
コロケーションサイトは、年次再生可能エネルギー主張ではなく、時間単位のクリーンエネルギーマッチングと詳細な報告によって差別化を図ることができます。このアプローチは、施設レベルの証拠を必要とする規制業種の顧客にとって重要となり得ます。エッジおよびマイクロデータセンターは、アプリケーションが低レイテンシまたはローカルデータ処理を必要とする場合に引き続き重要です。小規模サイトは専用エネルギーインフラのためのスペースが限られているため、サステナビリティの課題が異なります。グリーンデータセンター市場は、したがって、ハイパースケールのスケール優位性と、小規模施設が地域の再生可能エネルギー供給を統合する能力の両方によって形成されています。責任あるデータセンター協働体の参加者は、将来の調達基準に影響を与え得る共通プラクティスを策定しています。



グリーンサステナビリティ成熟度レベル別:
検証済みパフォーマンスが高度施設の価値を高めるグリーン効率型データセンターは2026年に48.00%の収益シェアを占め、ネットゼロ整合型およびカーボンネガティブ施設は2032年にかけて27.50%のCAGRで拡大する見込みです。グリーン効率型施設は、効率的な冷却、電力管理、エネルギーモニリングなどの運営上の対策に集中しています。再生可能エネルギー整合型およびカーボンニュートラルサイトは、再生可能エネルギー調達と排出管理プラクティスを追加します。ネットゼロ整合型施設は、残余排出への対処と報告の深度向上によってさらに前進します。グリーンデータセンター市場では、この進展によりサステナビリティ成熟度が単なる運営上のラベルではなく、商業的な考慮事項となっています。
ITU-T勧告L.1308は、冷涼な気候でのPUE目標1.3、温暖な気候でのPUE目標1.4を含む、低炭素データセンターに関するガイダンスを提供しています。共通の参照点により、貸し手と顧客が施設を比較しやすくなります。グリーンデータセンター市場は、報告プラクティスがより一貫したものになるにつれ、サイトレベルの指標をより重視するようになるでしょう。広範なポートフォリオ平均に依存する施設は、個々の顧客にパフォーマンスを実証することが難しくなる可能性があります。グリーン効率型ステータスからネットゼロ整合型ポジションへと改善する事業者は、サステナビリティ重視の資本のより広いプールにアクセスできる可能性があります。
開発タイプ別:
グリーンフィールドプロジェクトが主導し、レトロフィットが低混乱ルートを提供グリーンフィールド施設は2026年に収益シェアの61.00%を占め、持続可能なレトロフィットおよびモダナイゼーションは2032年にかけて21.20%のCAGRで拡大する見込みです。新規建設により、事業者は当初から液体冷却、最適化された電力配分、および再生可能エネルギー統合を組み込むことができます。これは多くの場合、高密度AIワークロードをサポートしなければならない大規模キャンパスにとって優先されるルートです。これらのプロジェクトは、初期段階の開発プロセス全体を再現することなくキャパシティを追加できます。
レトロフィットプロジェクトは、混乱を最小限に抑えながら稼働中の施設を改善する必要性に対応します。段階的なアプローチにより、サイトが稼働中のまま、通路またはゾーン単位で冷却または電力システムをアップグレードできます。構造的および電気的資産の再利用により、完全な置き換えに伴う実体的な影響を低減することもできます。2026年のAIデータセンターエネルギーパフォーマンスフレームワークは、施設ライフサイクル全体にわたるエネルギー、水、および熱管理を指導しています。グリーンデータセンター市場では、新規建設が機器の遅延、グリッドの制約、または許可の課題に直面する場合に、レトロフィットの経済性が強化されます。

ITパワー密度クラス別:
AIワークロードが高度冷却への需要を加速標準密度施設は2026年に収益シェアの52.00%を占め、AIおよびHPC密度施設は2032年にかけて29.40%のCAGRで拡大する見込みです。標準密度環境は、従来のエンタープライズおよびクラウドワークロードの大規模な既存設備を代表するため、引き続き重要です。高密度施設は、完全なAIトレーニングインフラを採用する前にワークロードを統合する組織に移行パスを提供します。AIおよびHPC環境は、電力供給、冷却設計、および構造計画において大きな変更を必要とします。
AIワークロードへの移行は、すべての施設にとって段階的なアップデートではありません。ラック負荷が増加するにつれ、チップへの直接液体冷却と排熱システムがより重要になっています。Vertivは2026年11月にCoolLoopトリムクーラーを発表し、最大3MWの冷却容量とR1234ze冷媒を備えており、特定の高地球温暖化係数冷媒に関する欧州連合の今後の規制に対応しています。モジュール式の電気・冷却経路を準備した事業者は、より少ない混乱を伴うアップグレードで高密度ワークロードに対応できます。グリーンデータセンター市場は、信頼性の高い低炭素運営モデルの中で高密度パフォーマンスを提供する能力によってますます定義されています。
地域分析
北米
北米は2026年のグリーンデータセンター市場シェアの38.00%を占めています。米国のデータセンターの電力使用量は2030年までに国内電力需要の11.8%を占めると予測されており、より効率的なインフラと新規発電キャパシティの必要性が高まっています。2026年のネイチャーエナジー誌の研究では、住宅ユーザーがデータセンターに起因する累積価格上昇の中央値47%を吸収したことが明らかになりました。これにより、負荷の柔軟性、水効率の高い冷却、およびコミュニティエンゲージメントがプロジェクト開発においてより重要になっています。Amazonの2026年データセンターコミットメントは、電力調達、水効率、および発電機基準へのアプローチを示しており、企業プラクティスが地域の期待に影響を与える方法を示しています。
アジア太平洋
アジア太平洋地域は、グリーンデータセンター市場において最も速い地域成長率となる20.17%のCAGRで2032年にかけて拡大する見込みです。需要は、デジタル経済イニシアティブ、クラウド普及の拡大、およびハイパースケール投資の増大によって支えられています。ASEANエネルギーセンターは、地域のデータセンター電力使用量が2023年の約20TWhから2035年には171〜258TWhに達すると予測しています。アジア開発銀行はタイのグリーンデータセンタープラットフォームを支援しており、持続可能なデジタルインフラの拡大における開発金融の役割を示しています。ASEAN持続可能なデータセンター開発ガイドは、持続可能な施設設計のための共通の地域参照を政策立案者とデベロッパーに提供しています。
欧州、南米、中東・アフリカ
欧州の需要はフランクフルト、ロンドン、アムステルダム、パリ、およびダブリンのハブに集中していますが、グリッドキャパシティの制約により一部の投資がスペイン、イタリア、およびポーランドへとシフトしています。北欧諸国は水力発電と冷涼な外気条件を提供しており、再生可能エネルギー駆動のAI対応サイトを支援しています。南米では、Elea Data Centersが2025年9月にPUE改善とリーダーシップ多様性目標に連動した条件でBRL7億9,000万(1.5億米ドル)のサステナビリティ連動型債券を調達しました。中東・アフリカは既存設備の規模は小さいですが、国家デジタルプログラム、再生可能エネルギー資源、および増大する接続ニーズが長期的な発展を支援しています。
欧州の需要はフランクフルト、ロンドン、アムステルダム、パリ、およびダブリンのハブに集中していますが、グリッドキャパシティの制により一部の投資がスペイン、イタリア、およびポーランドへとシフトしています。セカンダリーロケーションは、利用可能な電力、土地、および再生可能エネルギー資源へのアクセスから恩恵を受けています。北欧諸国は水力発電と冷涼な外気条件を提供しており、再生可能エネルギー駆動のAI対応サイトを支援しています。Equinixは2026年2月にCPP InvestmentsとともにatNorthへの投資を完了し、北欧のインフラフットプリントを拡大しました。南米では、Elea Data Centersが2025年9月にPUE改善とリーダーシップ多様性目標に連動した条件でBRL7億9,000万(1.5億米ドル)のサステナビリティ連動型債券を調達しました。中東・アフリカは既存設備の規模は小さいですが、国家デジタルプログラム、再生可能エネルギー資源、および増大する接続ニーズが長期的な発展を支援しています。水の利用可能性、地域グリッドの信頼性、およびクリーンエネルギー契約へのアクセスが、どのロケーションが新規投資を確保するかを決定します。
競合環境
市場集中度
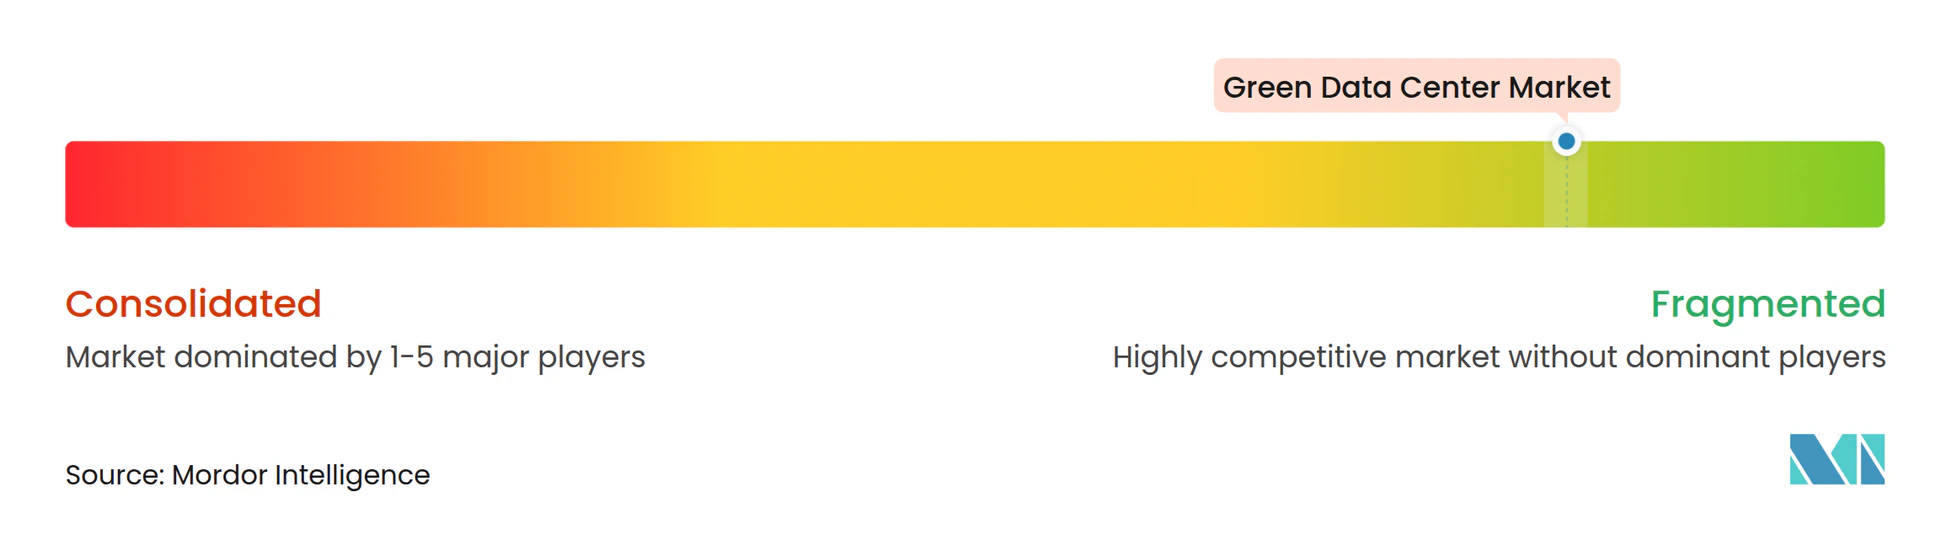
グリーンデータセンター市場は、ハイパースケールプロバイダーと大規模コロケーションプラットフォームの間で中程度に集中しており、地域事業者とインフラプロバイダーはより分散しています。主要事業者は、再生可能エネルギー調達、液体冷却の導入、電力優位ロケーションへの拡大、およびグリーンファイナンスへのアクセスを通じて競争しています。2026年のASHRAE、NEMA、および太平洋北西国立研究所のフレームワークは、エネルギーおよび熱パフォーマンスの確立された参照を提供しており、顧客調達における差別化を支援できます。これらの要因は、技術的な実行力と信頼性の高いパフォーマンス報告の重要性を高めています。小規模プロバイダーは、地域のクリーンパワーまたは専門的な冷却技術へのアクセスがある場合に引き続き競争できます。
Equinixは2026年11月に更新されたグリーンファイナンスフレームワークの下で、グリーンビルディング、再生可能エネルギー、エネルギー効率、および持続可能な水管理を支援するため、25億ユーロ(27.3億米ドル)のグリーンシニアノートを発行しました。[3] Amazonは2026年にオーストラリアでの再生可能エネルギー調達を拡大し、長期電力契約とデータセンター拡大の連携を強化しました。Digital Edgeはインドネシアキャンパスにグリーンローンファイナンスを活用し、地域プラットフォームがサステナビリティ資格を活用して大規模開発を支援する方法を示しました。これらの行動は、資金調達構造とクリーンパワーへのアクセスが競争戦略の一部となりつつあることを示しています。グリーンデータセンター市場はまた、廃熱回収、地域暖房統合、および安定した低炭素電力供給においても機会を提供しています。
競争圧力は、AIワークロードが高密度キャパシティと検証済みの低炭素運営の両方を必要とする場所で最も強くっています。大規模事業者は調達、ファイナンス、および技術標準設定において規模の優位性を持っています。地域プロバイダーは、ロケーション固有の再生可能エネルギー供給と地域市場の知識で対応できます。冷却および電気システムが施設がより高密度のワークロードに対応できるかどうかを決定するため、機器サプライヤーは引き続き重要です。
グリーンデータセンター業界リーダー
-
Equinix Inc.
-
Vertiv Holdings Co.
-
Schneider Electric SE
-
Digital Realty Trust, Inc.
-
NTT Global Data Centers Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
グリーンデータセンター市場 このレポートでカバーされる企業
- Amazon Web Services
- Microsoft
- Meta Platforms
- Equinix
- Digital Realty
- NTT Global Data Centers
- QTS Data Centers
- Vantage Data Centers
- CyrusOne
- STACK Infrastructure
- AirTrunk
- Princeton Digital Group
- GDS Holdings
- Vertiv
- Schneider Electric
- Eaton
- ABB
- Siemens
- Johnson Controls
- Munters
- STULZ
- Delta Electronics
- Apex Clean Energy
- Dominion Energy
- Enel Group
- Fervo Energy
- TotalEnergies
最近の産業開発事情 グリーンデータセンター市場
- 2026年1月:Equinixは4トランシェにわたり25億ユーロ(27.3億米ドル)のグリーンシニアノートを発行しました。これは同社史上最大のグリーンボンド発行であり、世界全体の累積グリーンボンド発行額を120億米ドル超に引き上げました。調達資金は、グリーンビルディング、再生可能エネルギー、エネルギー効率、および持続可能な水管理をカバーするEquinixの更新された2026年グリーンファイナンスフレームワークの下で配分されます。
- 2026年10月:Amazonは「Amazonデータセンターコミットメント」を正式化し、電力調達、水効率、2025年の世界PUE1.14および2030年水ポジティブ目標への75%の進捗、コミュニティへの影響、ならびにバックアップ発電機基準(EPA第4層または同等)に関するプラクティスを成文化しました。Amazonはまた「Built Together」コミュニティ投資フレームワークを立ち上げ、データセンターキャンパスを受け入れるコミュニティに5年間で10億米ドル超を投資することを約束しました。
- 2026年5月:Elemental ImpactはAmazon、Google、Meta、およびMicrosoftとともにデータセンターイノベーションイニシアティブを立ち上げ、2027年までに最大10社のサステナビリティ技術スタートアップに対してプロジェクトあたり50万米ドルから500万米ドルを投資することを約束しました。対象分野はエネルギー貯蔵、高度な電気システム、革新的な冷却ソリューション、および低炭素建築材料です。
- 2026年4月:Amazonはオーストラリアのニューサウスェールズ州およびビクトリア州で9件の新規再生可能エネルギープロジェクトの電力購入契約を締結しました。対象にはゴールデンプレーンズ2風力発電所および複数の太陽光+蓄電池施設が含まれ、オーストラリアにおける再生可能エネルギー調達量を430MWから約1GWに引き上げました。
グローバルグリーンデータセンター市場レポートの調査範囲
グリーンデータセンター市場とは、エネルギー効率の高いインフラ、再生可能エネルギーの統合、持続可能な冷却技術、最適化されたIT電力消費、および資源効率の高い運営を通じて環境への影響を最小化するよう設計されたデータセンター施設の開発、拡張、およびモダナイゼーションに特化した産業を指します。
グリーンデータセンター市場レポートは、データセンタータイプ(ハイパースケールおよびクラウドサービスプロバイダーデータセンター、コロケーションデータセンター、エンタープライズデータセンター、エッジおよびマイクロデータセンター)、グリーンサステナビリティ成熟度(グリーン効率型データセンター、再生可能エネルギー整合型データセンター、カーボンニュートラルデータセンター、ネットゼロ整合型およびカーボンネガティブデータセンター)、開発タイプ(グリーンフィールドデータセンター、既存グリーンデータセンターの拡張、持続可能なレトロフィットおよびモダナイゼーション)、ITパワー密度クラス(標準密度[ラックあたり10kW未満]、高密度[ラックあたり10〜20kW]、AIおよびHPC密度[ラックあたり20kW超])、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
コンポーネント別
| サービス別 | システムインテグレーション |
| 監視サービス | |
| プロフェッショナルサービス | |
| その他のサービス | |
| ソリューション別 | 電力 |
| 冷却 | |
| サーバー | |
| ネットワーキング機器 | |
| 管理ソフトウェア | |
| その他のソリューション |
データセンタータイプ別
| コロケーションプロバイダー |
| ハイパースケーラー/クラウドサービスプロバイダー |
| エンタープライズおよびエッジ |
ティアタイプ別
| ティア1・2 |
| ティア3 |
| ティア4 |
業種別
| ヘルスケア |
| BFSI |
| 政府機関 |
| 通信・IT |
| 製造業 |
| メディア・エンターテインメント |
| その他の業種 |
地域別
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| コンポーネント別 | サービス別 | システムインテグレーション | |
| 監視サービス | |||
| プロフェッショナルサービス | |||
| その他のサービス | |||
| ソリューション別 | 電力 | ||
| 冷却 | |||
| サーバー | |||
| ネットワーキング機器 | |||
| 管理ソフトウェア | |||
| その他のソリューション | |||
| データセンタータイプ別 | コロケーションプロバイダー | ||
| ハイパースケーラー/クラウドサービスプロバイダー | |||
| エンタープライズおよびエッジ | |||
| ティアタイプ別 | ティア1・2 | ||
| ティア3 | |||
| ティア4 | |||
| 業種別 | ヘルスケア | ||
| BFSI | |||
| 政府機関 | |||
| 通信・IT | |||
| 製造業 | |||
| メディア・エンターテインメント | |||
| その他の業種 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| オランダ | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリアおよびニュージーランド | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
グリーンデータセンター市場規模はどのくらいですか?
グリーンデータセンター市場規模は2027年に4,119.9億米ドルと推定され、2032年までに8,147.3億米ドルに達し、14.61%のCAGRで成長する見込みです。この予測は、効率的なインフラ、クリーンパワー調達、および高密度コンピューティングキャパシティへの投資の強化を反映しています。
グリーンデータセンターへの需要を促進しているものは何ですか?
AIおよびHPCワークロードが電力・冷却要件を増大させており、クリーンエネルギー調達と施設レベルのサステナビリティ報告が顧客にとってより重要になっています。これらの要件は、効率性、強靭な電力システム、および透明性の高い環境指標をキャパシティ決定の中心に置いています。
最大のシェアを持つグリーンデータセンターのタイプはどれですか?
ハイパースケールおよびクラウドサービスプロバイダー施設は2026年に41.00%のシェアを占め、2032年にかけて17.80%のCAGRで拡大する見込みです。そのスケールは、再生可能エネルギー調達、専門的な冷却、および複雑な電力システムへの投資を支援します。
最も急速に拡大している開発アプローチはどれですか?
持続可能なレトロフィットおよびモダナイゼーションは2032年にかけて21.20%のCAGRで拡大する見込みであり、グリーンフィールド施設は2026年に61.00%のシェアを占めています。レトロフィットは、混乱を制限し既存インフラを再利用しながら稼働中サイトのパフォーマンスを向上させることができます。
最も急速に拡大する見込みの地域はどこですか?
アジア太平洋地域は、クラウド需要、デジタル経済プログラム、および持続可能なインフラ投資に支えられ、2032年にかけて20.17%のCAGRで拡大する見込みです。キャパシティが増加するにつれ、この地域はより効率的な冷却、グリッド計画、および再生可能電力へのアクセスを必要とするでしょう。
液体冷却がAIデータセンターにとって重要な理由は何ですか?
高密度のAIおよびHPCラックは、従来の空冷システムでは効率的に管理できない熱負を生み出し、液体冷却ソリューションへの需要を高めています。液体冷却は、事業者がエネルギー使用と信頼性を管理しながら、より高いラック密度をサポートできます。
データセンターに関するその他のレポート
- データセンター電力市場 世界の電源システム需要(コンポーネント、ティア、施設規模別)
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した全地域の建設市場。
- 人工知能(AI)データセンター市場 全地域のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- ナイジェリア データセンター電源市場 ナイジェリア全域における電源システム需要(コンポーネント、施設タイプ、施設規模別)。
- 英国 データセンター電源市場 英国の電源システム(コンポーネント、施設タイプ、施設規模別)。
- 米国 データセンター電力市場 米国の電力システム市場、コンポーネント、施設タイプおよび施設規模別。
- データセンターUPS市場 世界のUPSシステム需要(UPSタイプ、電力容量、アーキテクチャ別)
- 北米データセンター電源市場 北米全域における電源システム需要(種類、施設タイプ、エンドユーザー業界別)。
- 米国データセンター冷却市場 米国の冷却を、施設タイプ、階層、冷却技術別に分類。
- カナダデータセンター水消費市場 カナダ全体の水使用需要を、水調達源、施設タイプ、施設規模別に分類。
- 北米データセンター水消費量市場 北米における水利用を、調達方法、施設タイプ、施設規模別に分類しています。
- データセンター水消費市場 世界の水使用需要を、水調達源、冷却技術、水処理方法別に分類。
- メキシコハイパースケールデータセンター市場 メキシコのハイパースケール拠点を、施設タイプ、コンポーネント、ティア別に分類。