
冷凍肉・魚市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 54.63 十億米ドル |
| 市場規模 (2031) | 70.97 十億米ドル |
| 成長率 (2026 - 2031) | 5.38 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
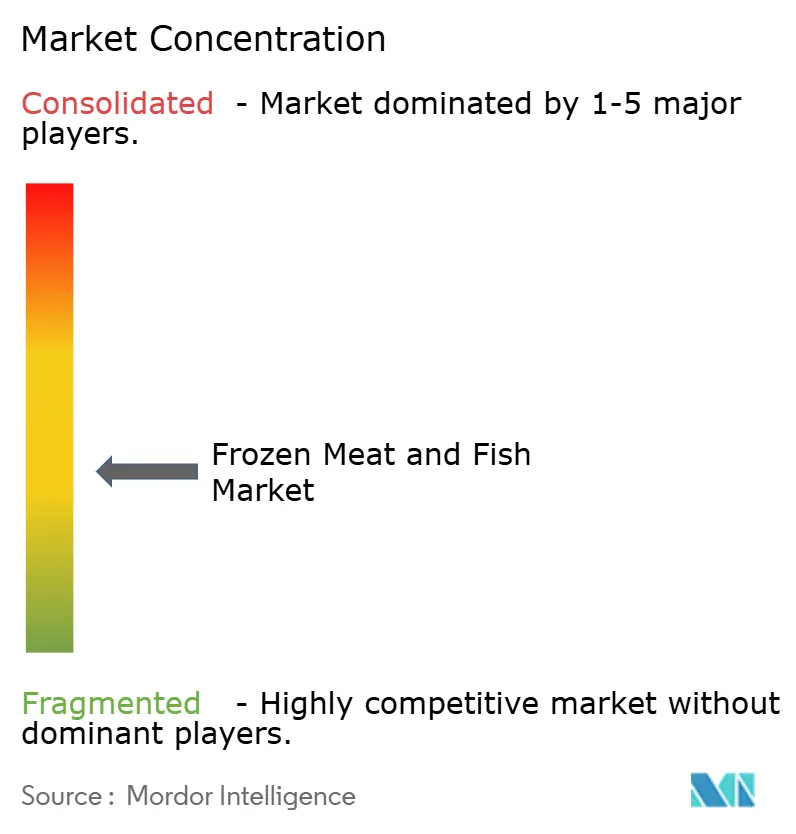
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
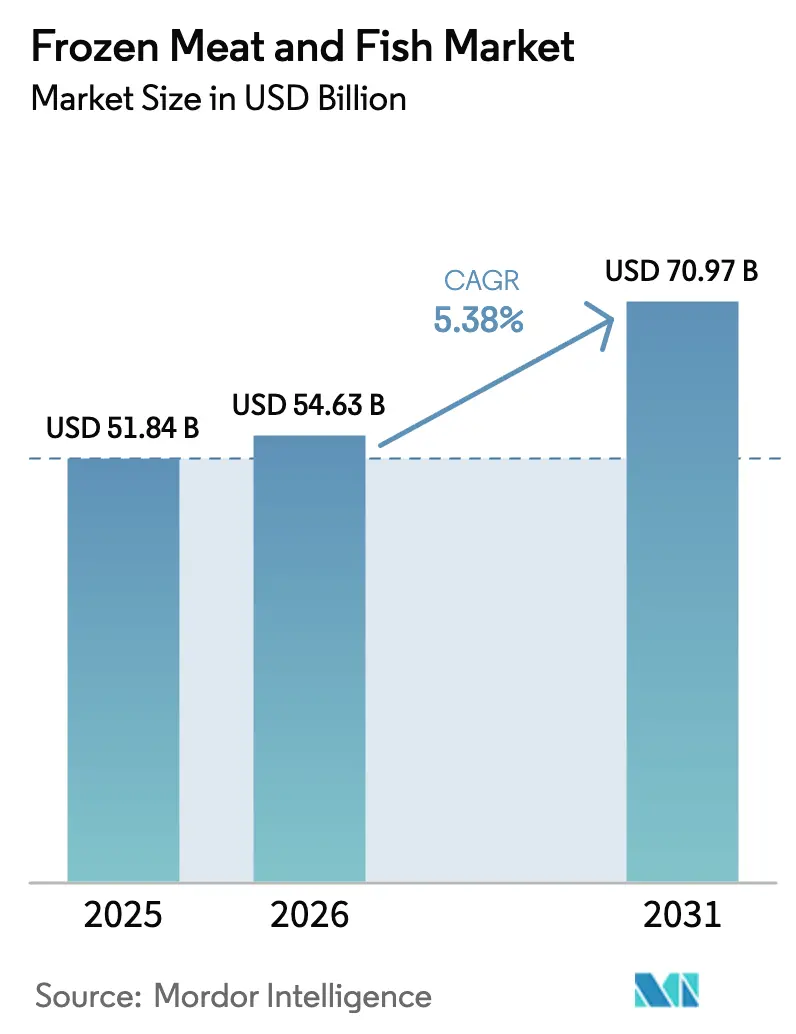
Mordor Intelligenceによる冷凍肉・魚市場分析
冷凍肉・魚市場の規模は、2025年のUSD 518億4,000万から2026年にはUSD 548億3,000万へと成長し、2026年から2031年にかけての年平均成長率(CAGR)5.38%で2031年までにUSD 709億7,000万に達すると予測されています。消費者の嗜好および流通戦略の変化が、冷凍肉・水産物市場を再編しています。肉類は依然として最大の市場シェアを保持していますが、水産物が急速に存在感を高めています。現在、天然・ケージ漁獲による調達が主流ですが、持続可能性と品質に対する消費者の意識の高まりを背景に、養殖・放し飼い製品へのシフトが顕著になっています。フードサービスが主要流通チャネルではありますが、小売が急速に勢いを増しています。利便性が高く、長期保存が可能でありながら栄養価に優れた食品に対する需要の高まりが、小売分野の急成長を後押ししています。特にIQF(個別急速凍結)および液体窒素冷凍技術における技術革新が、冷凍肉・水産物の品質、食感、風味を向上させ、消費者の信頼を高めています。Eコマースの台頭により、消費者直販(D2C)モデルが実現し、様々な地域でプレミアム冷凍製品へのアクセスが拡大しています。より健康的で保存料を抑えた製品を求める明確なトレンドが、メーカーに対して利便性と栄養価を両立した製品開発を促しています。北米は主要な収益貢献地域として際立っており、アジア太平洋が最も急速な成長地域として台頭し、活気ある将来と消費者の関心の深まりを示しています。
主要レポートのポイント
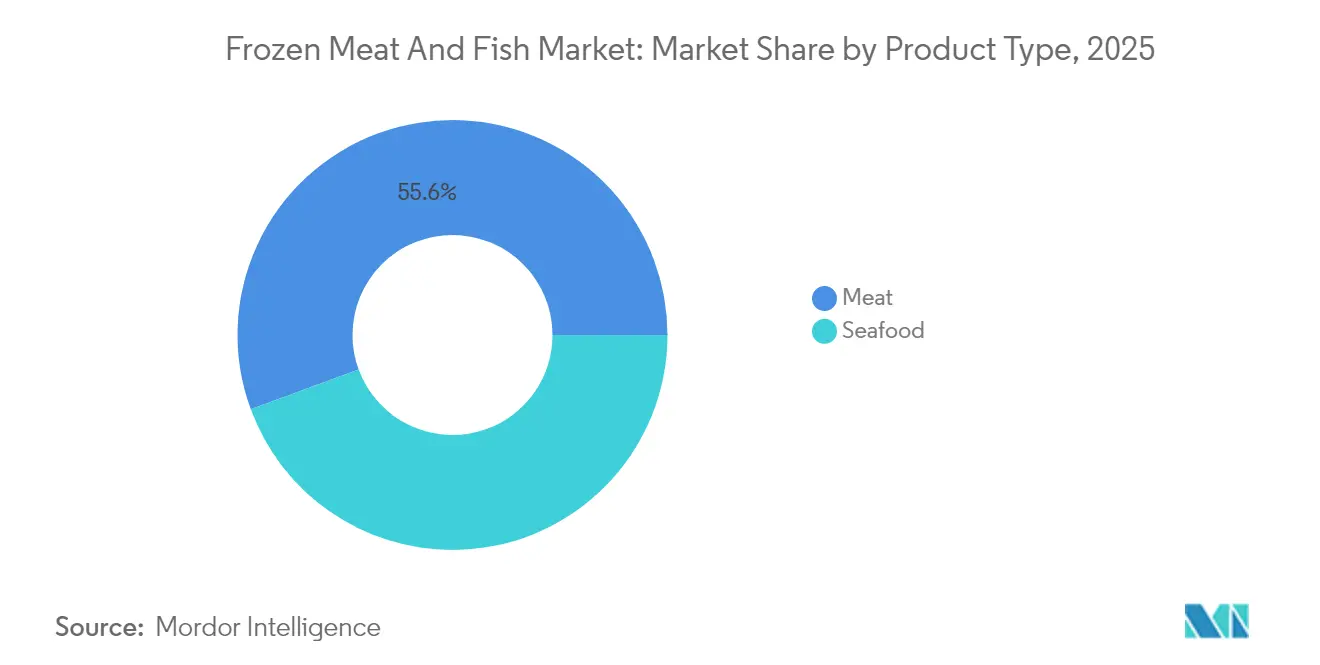
- 製品タイプ別では、肉類が2025年の冷凍肉・水産物市場シェアの55.62%を占めており、水産物は2031年にかけて年平均成長率(CAGR)7.89%で拡大すると予測されています。
- 供給源別では、天然・ケージ漁獲製品が2025年の冷凍肉・水産物市場規模において53.78%のシェアを占めており、養殖・放し飼いセグメントは2026年から2031年にかけて年平均成長率(CAGR)8.29%で拡大する見込みです。
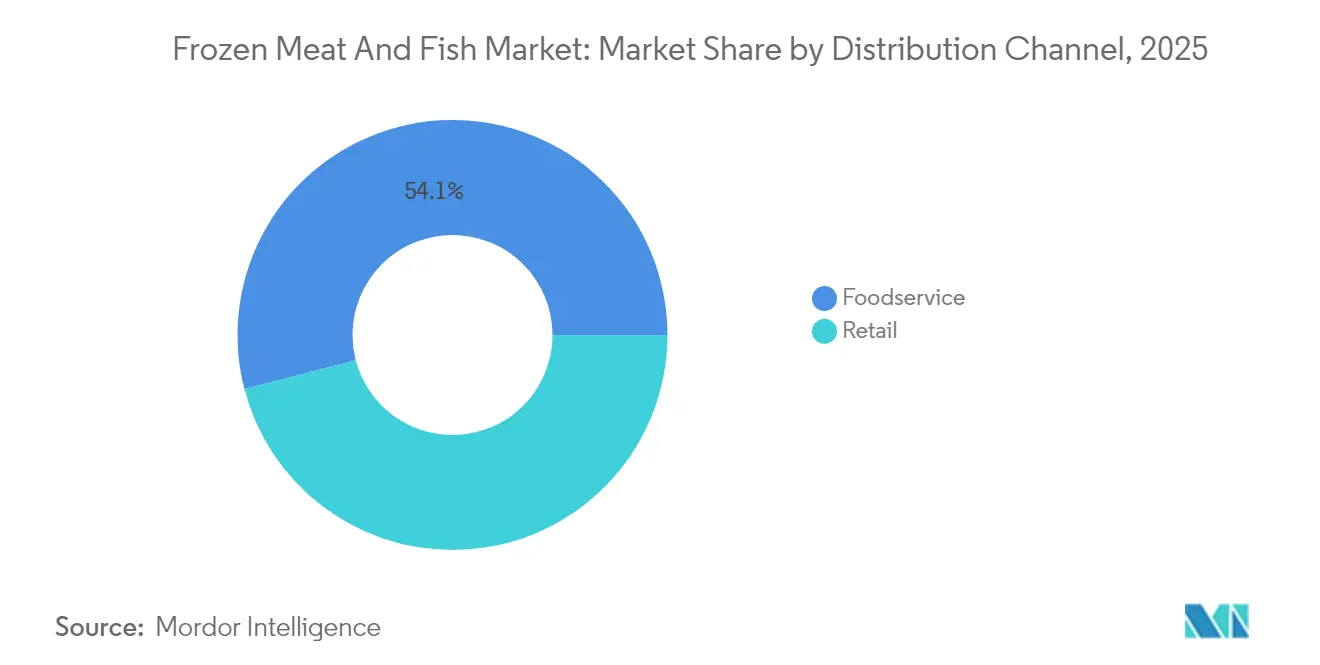
- 流通チャネル別では、フードサービスが2025年の冷凍肉・水産物市場において54.05%を占めており、小売は2031年までに年平均成長率(CAGR)9.01%で拡大する見通しです。
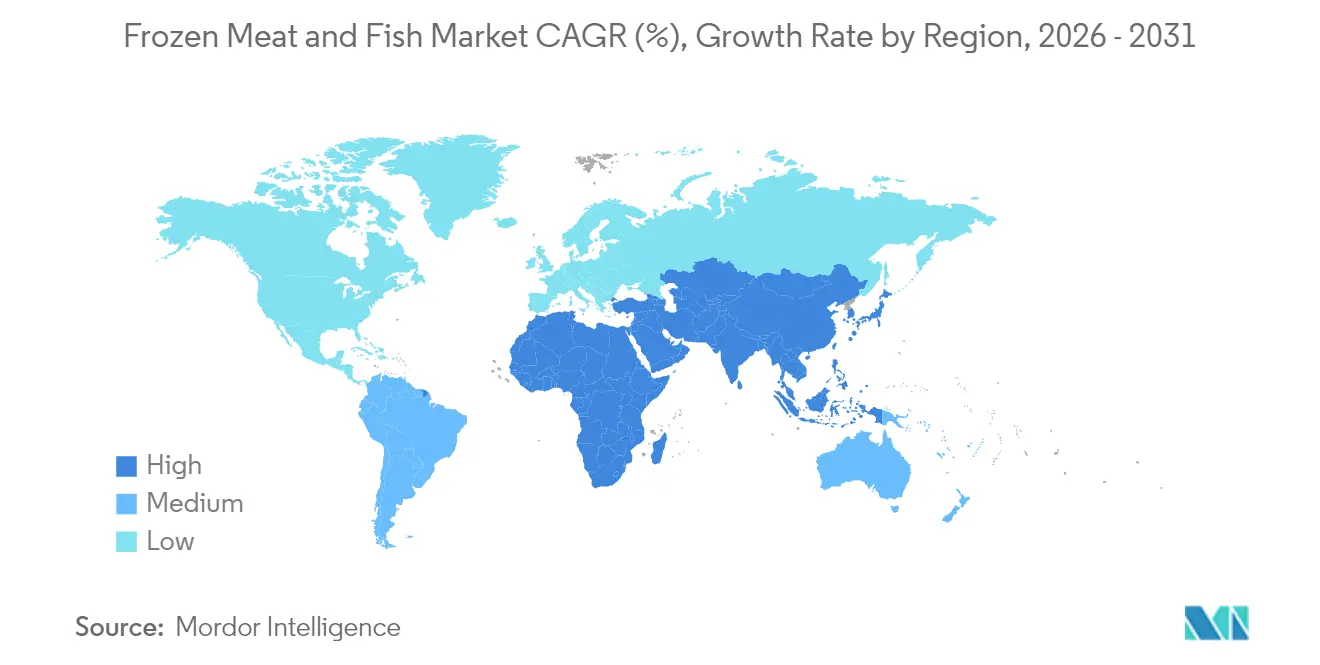
- 地域別では、北米が2025年に32.05%の収益を貢献しており、アジア太平洋は2031年に向けて最速の年平均成長率(CAGR)6.88%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 高付加価値肉・魚向けIQFおよび液体窒素冷凍の採用拡大 | +2.7% | 北米および欧州でより強い影響力を持つグローバル市場 | 中期(2〜4年) |
| 冷凍肉・魚を後押しする小売業者のプライベートブランドの浸透 | +3.2% | 北米、欧州、アジア太平洋への新興的影響 | 短期(2年以内) |
| 部分管理パックを牽引するEコマース優先D2C肉類ブランド | +4.0% | 都市部での採用率が最も高いグローバル市場 | 中期(2〜4年) |
| 冷凍製品の長期保存による食品廃棄削減とまとめ買い習慣の支援 | +2.1% | 先進市場でより高い影響力を持つグローバル市場 | 短期(2年以内) |
| タンパク質豊富な食事への意識向上が冷凍肉・魚製品の消費を促進 | + 3.9% | アジア太平洋および北米で最も強い成長を見せるグローバル市場 | 中期(2〜4年) |
| 組織小売およびEコマースプラットフォームの拡大による製品アクセス性の向上 | +2.3% | アジア太平洋、ラテンアメリカ、新興市場への波及効果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高付加価値肉・魚向けIQFおよび液体窒素冷凍の採用拡大
個別急速凍結(IQF)および液体窒素冷凍技術は、製品品質と保存期間を向上させることで市場を変革しています。これらの冷凍方法は、氷結晶の形成を最小限に抑え、水産物の細胞構造を保持し、解凍後の食感、風味、栄養成分を維持します。ローリングウェーブ技術を搭載したIQFトンネル冷凍機は、水産物を個別に冷凍しながら運用コストを削減することを可能にします。この技術は冷凍中の製品分離を維持し、固まりを防ぎ、フードサービスおよび小売用途に向けて一貫した部分管理を確保します。BRF SA、Del Pacifico Seafoods、ABZ Frozen Foodsなどの企業は、食品品質と利便性を維持するために冷凍肉・魚製品においてIQF技術を活用しています。製品品質の向上、保存期間の延長、エネルギー消費の削減、運用効率の強化が、冷凍肉・魚業界におけるIQFおよび液体窒素冷凍技術の採用を促進しています。これらの冷凍方法は、メーカーが生鮮品に近い特性を持つ冷凍製品に対する消費者需要を満たし、市場成長を支援するのに役立っています。
肉・魚の冷凍市場を後押しする小売業者のプライベートブランドの浸透
プライベートブランドは、小売業者が製品ポートフォリオを拡大するにつれて、冷凍肉・魚市場において大幅な成長を遂げています。これらのブランドは、より大きな市場シェアを獲得するために、高品質な製品の提供、持続可能な調達慣行、および競争力のある価格設定に注力しています。価格感度の高まりと相まった小売業者ブランドへの消費者信頼が、この拡大を継続して後押ししています。例えば、2024年2月には、ドイツの小売業者ALDIがプライベートブランドの水産物製品を販売促進し、ポロックの切り身を導入しました。ALDIは、環境への影響を最小限に抑え、人権基準を維持する責任ある管理漁業および養殖場から、独自の生鮮、冷凍、缶詰水産物をすべて調達しています。プライベートブランドは、確立されたサプライヤーとの戦略的パートナーシップおよび共同ブランディングイニシアチブを通じて市場地位を強化しています。調達の透明性、品質管理対策、および競争力のある価格戦略の強調が、プライベートブランド製品に対する消費者の信頼を高めています。さらに、小売業者は進化する消費者の嗜好に応えるために、包装の革新と製品の多様化に投資しています。持続可能性認証の統合と明確なラベリング慣行の導入が、プライベートブランド製品を従来のブランド品の信頼できる代替品として位置づけることをさらに推進しています。これらの動向は、世界市場における冷凍肉・魚プライベートブランド製品の持続的な成長可能性を示しています。
部分管理パックを牽引するEコマース優先D2C肉類ブランド
Eコマースプラットフォームは、消費者直販(D2C)ブランドがデジタルチャネルを通じて顧客にリーチできるようにすることで、冷凍肉・魚市場を変革しています。これらのプラットフォームは、生産者と消費者の間のシームレスな取引を促進し、利便性と廃棄削減に対する消費者の嗜好に応えた部分管理包装のプレミアム水産物・肉類製品を提供しています。デジタルマーケットプレイスにより、消費者は詳細な製品情報にアクセスし、価格を比較し、自宅の快適な環境から情報に基づいた購買決定を行うことができます。Fresh N Frozenなどの企業は、従来の小売仲介業者を排除し、ウェブサイトのみを通じて運営することでこのデジタル変革を実証しています。モバイルアプリケーションの台頭とユーザーフレンドリーなインターフェースが注文プロセスをさらに簡素化し、効率的なコールドチェーンロジスティクスが配送中の製品品質を確保しています。さらに、Eコマースにより生産者は貴重な消費者データを収集でき、特定の市場需要に応えるために製品ラインナップと包装サイズを調整するのに役立てています。
タンパク質豊富な食事への意識向上が冷凍肉・魚製品の消費を促進
タンパク質豊富な食事に関する消費者意識の高まりが、冷凍肉・魚市場の成長を牽引しています。健康意識の高い消費者は、筋肉の発達、体重管理、および全体的な健康上の利益のために高タンパク質の食品オプションを求めています。冷凍肉・魚製品は、生鮮品と比較して長い保存期間を持つ利便的なソリューションを提供しています。フィットネス文化の台頭とケトジェニックやパレオなどの専門的な食事療法の普及が、これらのタンパク質豊富な冷凍製品への需要を増加させています。多忙なライフスタイルと迅速な食事準備の必要性が冷凍肉・魚製品を特に魅力的なものとしており、一方で部分管理オプションは消費者がタンパク質摂取量を効果的に管理するのに役立っています。市場参加者は製品ポートフォリオを拡大し、包装にタンパク質含量を強調することで対応しています。国連食糧農業機関(FAO)によると、2023年の世界の栄養不足率は9.1%であり、冷凍肉・魚が食事の栄養を改善するための手頃なタンパク質源として機能する可能性を示しています [1]出典:国連食糧農業機関、「2023年における世界の栄養不足人口の割合」、fao.org。これらの要因は、現代の消費者の嗜好と栄養ニーズに対応しながら、世界のタンパク質需要を満たす上での冷凍肉・魚製品の重要な役割を総合的に示しています。
制約要因影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 冷凍魚の供給を混乱させる海上運賃の変動 | -1.8% | アジア太平洋の輸出業者に最も高い影響を与えるグローバル市場 | 短期(2年以内) |
| Z世代消費者の植物性タンパク質への文化的シフト | -1.2% | 北米、欧州、アジアの都市部 | 長期(4年以上) |
| 食品安全、保管温度、取扱い要件に関する厳格な規制によるコンプライアンスコストの増加 | -1.6% | 北米および欧州に最も高い影響を与えるグローバル市場 | 中期(2〜4年) |
| 冷蔵保管施設における包装廃棄物とエネルギー消費に関する環境上の懸念 | -1.4% | 欧州、北米、アジア太平洋への影響拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
冷凍魚の供給を混乱させる海上運賃の変動
海上運賃の変動は、冷凍水産物業界のサプライチェーンを混乱させ、製品の入手可能性と価格設定に影響を及ぼしています。全米小売業協会(NRF)は、2025年5月の輸入が前年比20%減少し、年間数量は10%以上減少すると予測しています[2] 出典:全米小売業協会(NRF)、「輸入貨物水準が初の年間…を記録へ」、nrf.com 。米中間の貿易ルートでは、2025年4月時点で1日当たりの海上コンテナ予約が25%減少しており、これは主に中国製品への米国関税が125%まで引き上げられたことによるものです。これらの動向は、世界の冷凍肉・魚市場を制約し、サプライチェーン運営と市場アクセスに影響を与えています。海上運賃の課題は即時の供給混乱を超えて広がり、主要港における冷蔵保管能力の活用と在庫管理に影響を及ぼしています。運賃の上昇と輸送時間の延長が相まって、市場参加者によるコールドチェーンインフラへの投資強化が必要となっています。さらに、港湾の混雑とコンテナ不足により、企業は在庫水準を高く維持することを余儀なくされ、運用コストが増加しています。海上運賃スケジュールの不確実性は調達戦略にも影響を与えており、輸入業者はリスクを軽減するために複数の地域にわたってサプライヤーを多様化しています。さらに、これらのロジスティクス上の課題により、企業は代替輸送方法と地域調達オプションの探索を促進されており、冷凍肉・魚市場における従来のサプライチェーンネットワークを再編しています。
Z世代消費者の植物性タンパク質への文化的シフト
特にZ世代の消費者の間での植物性タンパク質代替品への嗜好の高まりが、冷凍肉・水産物市場に影響を与えています。Beyond Meat、Impossible Foods、GoodDot、Vegolutionなどの企業は、この需要増加に対応するために植物性肉製品ラインを継続的に拡大しています。植物性代替品への消費者シフトは、長期的に見て従来の冷凍肉・水産物市場の成長可能性を制限する可能性があります。消費者の間での環境意識の高まりと、肉消費に関連する健康上の懸念が相まって、植物性代替品の採用を促進しています。さらに、植物性タンパク質開発における技術革新が味と食感を向上させ、これらの代替品を消費者にとってより魅力的なものにしています。小売店やレストランにおける植物性オプションの入手可能性の増加がこのトレンドをさらに強化し、従来の冷凍肉・水産物製品の市場シェアに潜在的な影響を与えています。さらに、持続可能な食品選択を促進する政府の取り組みと、フレキシタリアン消費者の増加がこの市場の制約要因に貢献しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
肉類が支配的な一方、水産物が成長で上回る肉類セグメントは2025年において最大の市場シェア55.62%を占めています。家禽類、特に鶏肉と七面鳥は、代替タンパク質源と比較した広い消費者受容と競争力のある価格設定によりこの優位性を牽引しています。冷凍肉製品の利便性と長い保存期間の組み合わせが、迅速な食事ソリューションを求める多忙な家庭にとって魅力的です。さらに、冷凍技術の向上が冷凍肉製品の食感と風味を高め、生鮮品と同様の品質を維持しています。Good Ranchers、Zanchick、JBS SAなどの企業は、部分管理包装と付加価値のある冷凍肉製品を通じて市場成長を促進しています。
水産物セグメントは、2026年から2031年にかけて7.89%の予測CAGRで強力な成長可能性を示しています。この成長は、健康上の利益に対する消費者意識の高まりと、製品品質を維持する冷凍技術の改善から生じています。マグロとサーモンは水産物セグメントの主要製品であり続けており、サーモン価格はサプライチェーンの混乱と養殖生産の遅延により記録的な水準に達しています。個別急速凍結(IQF)技術の採用が冷凍水産物の品質を向上させ、従来生鮮品を購入していた消費者を惹きつけています。オメガ3が豊富な魚製品と持続可能な水産物オプションへの需要の高まりが、冷凍魚市場を拡大させています。
注記: 全セグメントのセグメントシェアはレポート購入後に閲覧可能


供給源別:
天然漁獲が主導し、養殖が勢いを増す天然・ケージ漁獲セグメントは、2025年において53.78%のシェアで市場を支配しており、特に水産物カテゴリーでは、天然漁獲魚は優れた風味と品質に関する消費者の認識によりプレミアム価格が付されています。このセグメントは、確立された流通ネットワークと、特に強い漁業の伝統を持つ地域における従来の消費者嗜好から恩恵を受けています。市場でのポジションは、天然漁獲製品がより優れた栄養価を提供するという認識によってさらに強化されています。しかし、消費者が乱獲と環境への影響をより意識するようになるにつれ、このセグメントは持続可能性に関する懸念からの圧力が増しています。Sea To Tableなどの企業は、地域コミュニティを支援する持続可能な漁業慣行から調達した天然漁獲フラッシュフローズン魚を提供することで、これらの懸念に対応しています。より厳格な漁業規制の施行と海洋生態系保全への注目の増加が、セグメントの成長可能性に影響を与えています。
養殖・放し飼いセグメントは、2026年から2031年にかけて年平均成長率(CAGR)8.29%で成長すると予測されています。養殖・放し飼いセグメントは、水産養殖における革新、持続可能性への取り組みの高まり、および消費者の間での受容の拡大に牽引されて着実な成長軌道にあります。これらの管理された環境は、一貫した品質と年間を通じた供給を保証します。肉類カテゴリーにおいては、放し飼いおよび倫理的に飼育された家畜に対する需要が高まっています。このトレンドは特に、動物福祉を優先し、プレミアム価格を支払う意欲のある健康意識の高い消費者の間で顕著です。Verde FarmsやBell & Evansなどの生産者は、人道的で抗生物質不使用の慣行を強調しながら、この需要に応えています。さらに、このセグメントは高度な飼料ソリューションと堅固なコールドチェーンインフラの恩恵を受け、安定した供給を確保し、全国規模の流通を促進しています。この信頼性が、養殖・放し飼いの肉・水産物を天然調達の対抗製品として強力な候補に引き上げています。
流通チャネル別:
フードサービスが主導し、オンライン小売が加速フードサービス(HoReCa)セグメントは2025年において市場シェアの54.05%を占めています。この大きなシェアは、レストラン、ホテル、ケータリングサービスが一貫した品質を維持し、長い保存期間の恩恵を受けるために大量の冷凍肉・水産物を必要としていることに起因しています。セグメントの優位性は、フードサービス事業者が食品廃棄の削減と在庫管理の簡素化を含む冷凍製品が提供する運用上の利点によってさらに強化されています。業務用厨房は、冷凍肉・水産物製品の利便性とコスト効率を特に重視しており、これらは年間を通じて部分管理を標準化し、メニューの一貫性を維持するのに役立っています。
小売セグメントは、Eコマース採用の増加、コールドチェーンロジスティクスの改善、および消費者の購買嗜好の変化に牽引されて、2026年から2031年にかけて年平均成長率(CAGR)9.01%で成長すると予測されています。温度管理配送サービスの拡大が、冷凍肉・水産物製品をオンラインで購入することへの消費者信頼を高めています。スーパーマーケットとハイパーマーケットは小売セグメントで重要な存在感を維持しており、小売店舗流通の拡大に支えられた成長が続いています。例えば、2024年11月には、Prime Shrimpが米国全土の特定のWhole Foods Market店舗に展開を拡大し、北東部、北大西洋岸、中大西洋岸、南部、南西部地域の200店舗以上での入手可能性を強化し、小売販売チャネルを強化しました。
注記: 全セグメントのセグメントシェアはレポート購入後に閲覧可能
地域分析
北米冷凍肉・魚市場
北米は2025年に32.05%の最大市場シェアを占めており、確立されたコールドチェーンインフラと強固な小売・フードサービスネットワークに支えられています。米国市場は成熟した小売環境を特徴とし、倫理的な調達と食品安全コンプライアンスへの関心が高まっています。同地域の強力な流通チャネルと高度な保管施設は、サプライチェーン全体を通じて一貫した製品品質を確保しています。北米の消費者の嗜好は、明確なトレーサビリティと持続可能性認証を備えたプレミアム冷凍製品をますます好む傾向にあります。また、製品品質の維持に役立つ冷凍技術の技術的進歩からも市場は恩恵を受けています。
アジア太平洋冷凍肉・魚市場
アジア太平洋地域は、中国、日本、インドにおける可処分所得の増加、都市化、食の嗜好の変化に牽引され、2026年から2031年にかけてCAGR 6.88%で成長すると予測されています。2025年5月のJDスーパーとアルゼンチン牛肉振興協会(IPCVA)およびLinking Freshとのパートナーシップは、中国の冷凍肉市場における戦略的な事業拡大を示しています。同地域の拡大する中間層は、特に大都市圏において手軽なタンパク質オプションへの需要を高めています。アジアの発展途上市場における冷蔵保管インフラの整備が、製品のアクセシビリティと流通効率を向上させています。地域の小売業者は、冷凍肉・魚製品に対する消費者需要の増加に対応するため、冷凍食品コーナーを拡充しています。
欧州・中東・アフリカ冷凍肉・魚市場
欧州は食品産業において大きな市場シェアを維持しており、消費者需要は持続可能で倫理的に調達された製品にますます集中しています。米国国立医学図書館によると、欧州の消費者は健康および倫理的なラベルが付いた肉製品に対してプレミアム価格を支払う意欲を示しています。透明性はこれらの消費者にとって最重要事項であり、持続可能性認証を誇る製品を好む傾向があります。Nomad FoodsやVion Food Groupなどの企業は、こうした消費者の期待に応えるべく、責任ある調達と最先端の加工技術を採用しています。一方、中東およびアフリカでは市場成長が不均一な状況にあります。湾岸協力会議(GCC)諸国では、都市化と急増する在留外国人コミュニティが冷凍肉・海産物の需要を押し上げており、特にフードサービス分野でその傾向が顕著です。宗教的・文化的な特性も需要パターンを形成しており、ハラール認証を受けた冷凍製品への強い需要にそれが表れています。

規制環境
冷凍肉・冷凍魚の規制は、食品安全管理(時間・温度管理および微生物基準)、輸入要件、トレーサビリティの枠組みによって形作られており、これらが世界の低温物流網全体でコンプライアンスおよび文書管理コストを増大させている。米国では、FDAが食品トレーサビリティ最終規則の施行を2028年7月20日まで延期し、対象食品に関する追加記録管理の当面のスケジュールを変更したが、大手加工業者、輸入業者、小売プログラムにとってトレーサビリティが明確な方向性であることに変わりはない。
国際レベルおよび各国レベルの改定は、貿易における冷凍たんぱく質に影響する要件を引き続き厳格化または再調整している。2026年7月、FAO/WHO合同食品規格委員会(コーデックス委員会)は、微生物リスク評価および管理(冷凍/即食食品におけるリステリア・モノサイトゲネスを含む)に関連する新基準を採択し、複数市場に供給する輸出業者向けの調和を後押しした。アジアでは、インドネシアが食品安全および輸入管理を強化するため政令第1号(2026年)(2026年1月5日施行)を実施し、中国は2026年1月8日に1,725件の国家食品安全基準からなるカタログを公表し、輸入食品および国内生産食品に対する基準主導のコンプライアンス環境を強化した。
競争環境
冷凍肉・水産物市場は、グローバル企業と地域の専門企業が製品セグメントと地理的地域にわたって競合する、中程度に分散した市場を示しています。主要な市場参加者には、Nomad Foods Limited、Marfrig Group、Austevoll Seafood ASAが含まれます。これらの企業は、製品革新、持続可能性への取り組み、およびデジタルトランスフォーメーションの努力を通じて競争上の優位性を維持しています。市場構造は、大規模な事業と特化した地域プレーヤーの共存を可能にし、均衡のとれた競争環境を生み出しています。企業は市場リーチと運用効率を高めるために、コールドチェーンインフラと流通ネットワークへの投資を増加させています。
2024年10月、Bumble Bee Seafoodsは缶詰、パウチ、キットベースの水産物カテゴリーで11の新製品を追加し、製品ポートフォリオを拡大しました。新製品には、天然漁獲ピンクサーモンのスキンレス・ボーンレスパウチ(MSC認証済み)、天然漁獲イワシ、プライム天然漁獲小エビが含まれます。この製品拡大は、利便的で持続可能な水産物オプションへの消費者需要の高まりに対する業界の対応を反映しています。MSC認証製品への注力は、冷凍水産物セグメントにおける認証とトレーサビリティの重要性の高まりを示しています。市場参加者は、進化する消費者の嗜好に応えるために、新しい製品フォーマットと包装ソリューションを継続的に開発しています。
持続可能性は市場における主要な競争優位性となっており、High Liner Foodsが2023年に96%の責任ある調達水産物を達成したことがこれを実証しています。同社はまた、2030年までに温室効果ガス排出量と食品廃棄物の強度を50%削減する目標を設定しています。これらの持続可能性へのコミットメントは、市場競争力と消費者信頼にとってますます重要になっています。企業は責任ある調達、廃棄物削減、排出管理を包括する総合的な環境プログラムを実施しています。持続可能性への業界の注力は環境上の懸念を超えて、サプライチェーン全体における社会的責任と経済的持続可能性も含んでいます。
冷凍肉・魚業界のリーダー企業
Nomad Foods Limited
M&J Seafood Holdings Limited
Austevoll Seafood ASA
Marfrig Group
Cargill, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
冷凍肉・魚市場
- Nomad Foods Limited
- Vion Food Group
- BRF S.A.
- Marfrig Group
- NH Foods Ltd.
- Maple Leaf Foods
- Thai Union Group PCL
- High Liner Foods Incorporated
- Maruha Nichiro Corporation
- Young's Seafood Ltd.
- Cargill, Inc. (Primewaters Seafood)
- Austevoll Seafood ASA
- JBS S.A. (Pilgrim's)
- Trident Seafoods Corp.
- Sea Harvest Group
- Verde Farms LLC
- Seaboard Corporation
- Trident Seafoods Corp.
- Allanasons Pvt Ltd
- Danish Crown

市場機会と将来展望
冷凍肉・冷凍魚の需要は、小売主導の品揃え拡大とデジタルチャネルによって牽引されており、ポーション管理パック、プレミアム化、検証済みの調達・品質システムによる差別化の余地が生まれている。ALDIが2024年2月に実施した責任ある調達によるプライベートブランド水産物(新しいポロック・ポーションを含む)のプロモーションと、Prime Shrimpが2024年11月にWhole Foods Marketの200店舗以上へ展開を拡大した事例は、棚割へのアクセスと小売パートナーシップが、フードサービスを超えて冷凍水産物の流通を拡大しうることを示している。
サステナビリティと基準への適合も、企業がどこで競争できるか、また製品をどう位置付けるかを左右している。Nomad Foodsは、2025年末までに魚介類・水産物取扱量の99.9%がMSCまたはASC認証を取得済みであり、2019年基準比で絶対量ベースの温室効果ガス排出量を41.1%削減したと報告しており、これは認証の適用範囲と脱炭素化プログラムが顧客要件への対応とブランド信頼性強化にどう活用されているかを示している。上流では、Cargillが2025年にノルウェー、スコットランド、エクアドル、チリ、ホンジュラス、インドネシア、カナダの施設を含む世界の飼料工場ネットワーク全体で水産養殖管理協議会(ASC)認証を拡大し、養殖水産物サプライチェーンにおける原料保証の標準化を後押しした。規制面および貿易対応面では、即食冷燻製魚のリステリア・モノサイトゲネス管理に関する2026年7月のコーデックス改定が、複数の法域にまたがって事業を行う加工業者にとってより明確な指標を提供し、衛生設計、検証済み冷凍プロセス、輸出市場全体に適用可能なより強固な品質保証システムへの投資機会を後押ししている。
Recent Industry Developments in 冷凍肉・魚市場
- 2026年6月:Austevoll Seafood ASAは、Lerøy Seafood Groupの養殖技術の拡大について報告し、2026年には全収穫量の約50%が水中式、半閉鎖式、レーザーベース方式を採用した施設からのものになると見込んでいる。この動向は、水産物サプライチェーンに影響を与えるハイテク養殖の進展を裏付けている。この能力増強は、歩留まりと生産効率を強化し、冷凍水産物におけるコスト管理とスケーラビリティを高める。
- 2026年4月:Nomad Foods Limitedは、機能性栄養チャレンジを経て、Birds EyeとTefalがFuture Foods Labイニシアチブで提携したことを報告している。この提携は、冷凍食品および栄養重視型製品におけるイノベーション連携を示すものである。これにより製品・調合の技術革新が加速し、デジタル栄養分野での協業が強化される。
- 2026年4月:Marfrig Groupは、BRFの子会社であるMBR Investimentos Ltda.が、Gelprime Indústria e Comércio de Produtos Alimentícios S.A.の株式50%の取得を完了したと報告している。この動きは、加工肉原料における垂直統合と能力を拡大するものである。原料への戦略的出資により、サプライチェーンと製品差別化が強化される。


冷凍肉・魚市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、冷凍肉・冷凍魚市場を、小売およびフードサービスチャネルを通じて冷凍形態で販売される食肉・水産物の価値と定義し、販売時点で計上し、主要地域にわたって追跡する。
対象範囲の除外事項:本市場規模には、常温保存可能な缶詰たんぱく質、チルドまたは生鮮の食肉・水産物、たんぱく質が一材料に過ぎない完全調理済み冷凍食品は含まれない。
セグメンテーション概要
- 製品タイプ別
- 肉類
- 鶏肉および七面鳥
- 牛肉
- 豚肉
- 羊肉
- その他
- 水産物
- マグロ
- サーモン
- その他の魚種(タラ、エビなど)
- 肉類
- 供給源別
- 養殖・放し飼い
- 天然・ケージ漁獲
- 流通チャネル別
- フードサービス(HoReCa)
- 小売
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- オンラインストア
- その他の小売形態
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米のその他
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- オランダ
- イタリア
- スウェーデン
- ポーランド
- ベルギー
- 欧州のその他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- インドネシア
- タイ
- シンガポール
- アジア太平洋のその他
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- 南米のその他
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- サウジアラビア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカのその他
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、市場範囲を設定し、冷凍形態に合致する需給指標を見出し、後で検証可能な初期仮説を構築するために用いられた。冷凍形態がシェアを獲得している領域や制約が顕在化している領域を把握するため、公的な生産・貿易統計、食品消費指標、低温物流に関する背景情報を活用した。
情報源としては、FAOのデータベースおよび報告書、USDAの生産・貿易関連刊行物、UN Comtrade貿易統計、Eurostatの食品サプライチェーン指標、主要国の水産・農業関連省庁など、有料閲覧登録不要の資料を用いた。また、流通の変化や新製品発売について、企業の開示資料、投資家向けプレゼンテーション、業界団体の最新情報も精査した。加えて、財務・市場インテリジェンスについては、企業財務・インテリジェンス、ニュースおよび財務情報、特許データベース、選択的な出荷単位の輸出入データの有料購読を利用した。ここに挙げたデスクリサーチの情報源は例示であり、データ収集、検証、確認のために他にも多くの公開資料および独自資料が用いられた。
一次インタビューおよび調査
一次調査では、実際の売買業務において何が冷凍品とみなされるか、また魚種・部位、パックタイプ、チャネル別に価格がどう変動するかを確認することに重点を置いた。インタビューは、主要地域の加工業者、低温倉庫・物流関係者、卸売業者、小売業者、フードサービスバイヤーを対象とし、公開データの空白を埋め、結果を確定する前に主要な仮説を検証できるようにした。
一次調査フィールドワーク回答者の内訳
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:35% | 経営幹部(CXO):16% | アジア太平洋(APAC):41% |
| 中堅層:48% | 機能・事業部門責任者:41% | 欧州・中東・アフリカ(EMEA):33% |
| 小規模事業者:17% | マネージャー:43% | 南北アメリカ:26% |
市場規模算定と予測
市場規模算定では、まずトップダウン方式から着手し、たんぱく質需要、貿易フロー、加工生産高を用いて現実的な冷凍可能供給プールを再構築する。そのプールを、低温物流の普及度およびチャネル構成(小売対フードサービス)を用いて調整する。合計値は、魚種・部位別のサンプル平均販売価格、小売冷凍品揃え調査、卸売レベルの数量シグナルなど、選択的なボトムアップ検証によって裏付けられ、特定地域における過大評価を是正する。
モデルの現実性を保つため、総食肉・水産物消費に占める冷凍品の割合、主要冷凍カテゴリーの輸出入の動き、低温倉庫の容量拡大と稼働状況、小売対フードサービスの構成比の変化、主要SKU(魚種・パックサイズ別)の観測された価格推移など、いくつかの実務的な入力値を活用した。ボトムアップのデータが不完全な場合は、比較可能な市場に基づく代替の価格帯および保守的な数量配分によって補完し、その後の専門家インタビューで確認した。
予測にはシナリオ分析を用い、短期トレンドの平滑化で補完した。これは、需要がインフレーション、たんぱく質代替行動、フードサービス来店動向の変化に影響を受け、毎年一様には推移しないためである。数量成長と価格に関する前提は分離して管理し、最終的な収益推移が説明可能で検証しやすい状態を保った。
データ検証および更新サイクル
検証は、一人当たりたんぱく質消費指標、主要輸出入国の貿易収支、公開資料からのチャネル動向コメントなど、独立したシグナルとモデル出力を突き合わせることで実施した。外れ値が検出された場合は、その具体的な要因(数量、価格、構成比)を特定し、確定前に別のアナリストが再検証した。
レポートは年次で更新される。大規模な供給ショック、貿易に影響する政策変更、主要魚種における急激な価格変動といった重大な事象が発生した場合には、臨時更新が実施される。納品前には最新のデータ確認を行い、主要な前提を再検証することで、クライアントに最新かつ整合性のある見解を提供する。
Mordor Intelligenceの冷凍肉・冷凍魚市場規模と他の公表推計との比較
冷凍肉・冷凍魚に関する公表市場規模は、対象製品、価格の捉え方、さらには「冷凍」の定義自体が必ずしも統一されていないため、一見矛盾しているように見えることがある。差異は、各社がフードサービスと小売をどう扱うか、また高インフレ下で金額ベースと数量ベースのロジックを混在させているかどうかにも起因する。
主な差異は、チルドたんぱく質や複数材料からなる冷凍食品といった隣接カテゴリーを合計に含めるかどうかに起因する。Mordor Intelligenceは、小売およびフードサービスを通じて販売される単独の冷凍肉と冷凍水産物のみを計上し、単一の広範な食品インフレ係数を用いる代わりに、価格推移を魚種・部位レベルの検証と連動させている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 54.63 B (2026) | |
| 業界出版社A | USD 52.00 B (2024) | より早い基準年を用いており、より広範な包装済みたんぱく質の視点を適用しているとみられ、複数の冷凍水産物・食肉カテゴリーで見られる後期サイクルの価格再調整を過小評価している可能性がある。 |
| グローバルコンサルティング会社B | USD 67.83 B (2030) | より積極的な将来価格および成長経路に依拠しており、隣接する調理済み冷凍食品フォーマットを含んでいる可能性があり、これが厳密な冷凍たんぱく質のみを対象とする範囲と比較して予測合計を押し上げている。 |
全体として、この差異は対象範囲の選択、比較に用いる年、異なる挙動を示すたんぱく質間での価格の持ち越し方によって説明される。当社のアプローチは、各ステップが測定可能な需要・貿易シグナルに立脚し、一次調査から得たチャネルおよび価格の検証によって調整されているため、追跡可能性を維持している。


レポートで回答される主要な質問
現在の冷凍肉・魚市場の規模は?
冷凍肉・魚市場の規模は2026年においてUSD 548億3,000万であり、2031年までにUSD 709億7,000万に達すると予測されています。
最大の冷凍肉・魚市場シェアを有する製品タイプはどれですか?
肉類は、家禽のSKUが主導する形で、2025年の冷凍肉・魚市場シェアの55.62%を占めています。
冷凍肉・魚市場内で最も速く拡大しているチャネルはどれですか?
小売流通チャネルは2031年にかけて年平均成長率(CAGR)9.01%で成長すると予測されています。
水産物が肉類の成長を上回ると予測される理由は何ですか?
水産物は7.89%の年平均成長率(CAGR)の見通しを持ち、食感を保持するIQF技術の恩恵と、オメガ3の利益に関する健康意識の高まりに支えられています。
最終更新日:



