
ボートおよび船舶MRO市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
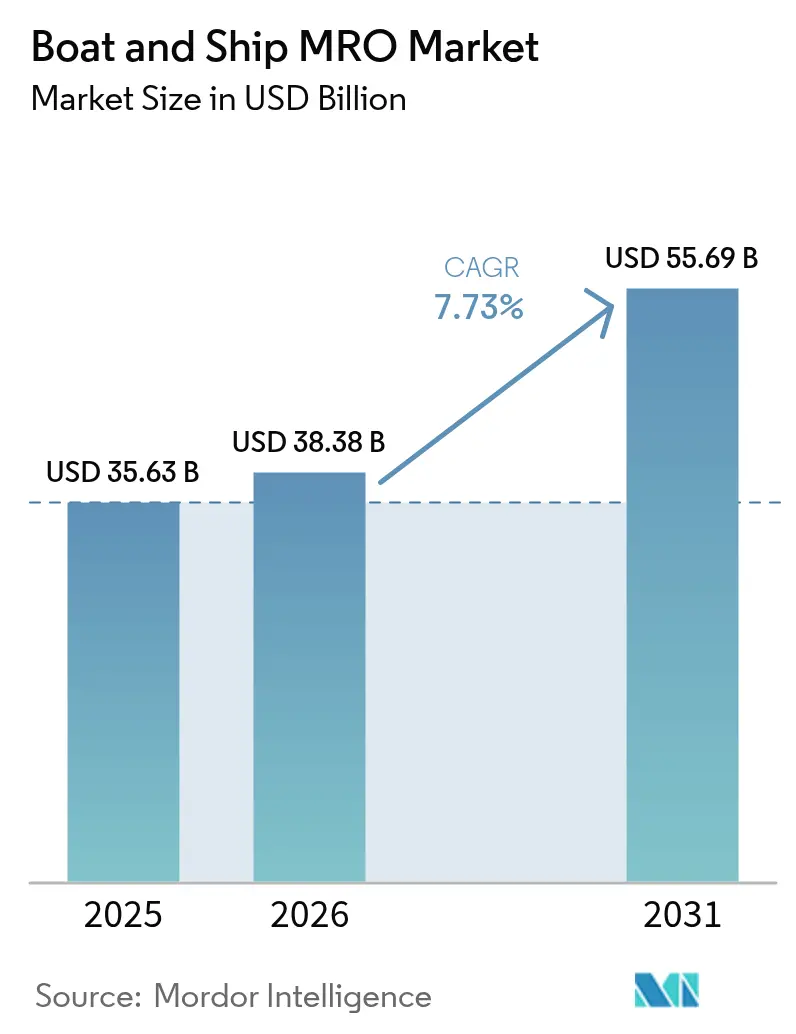
| 市場規模 (2026) | 38.38 十億米ドル |
| 市場規模 (2031) | 55.69 十億米ドル |
| Growth Rate (2026 - 2031) | 7.73 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
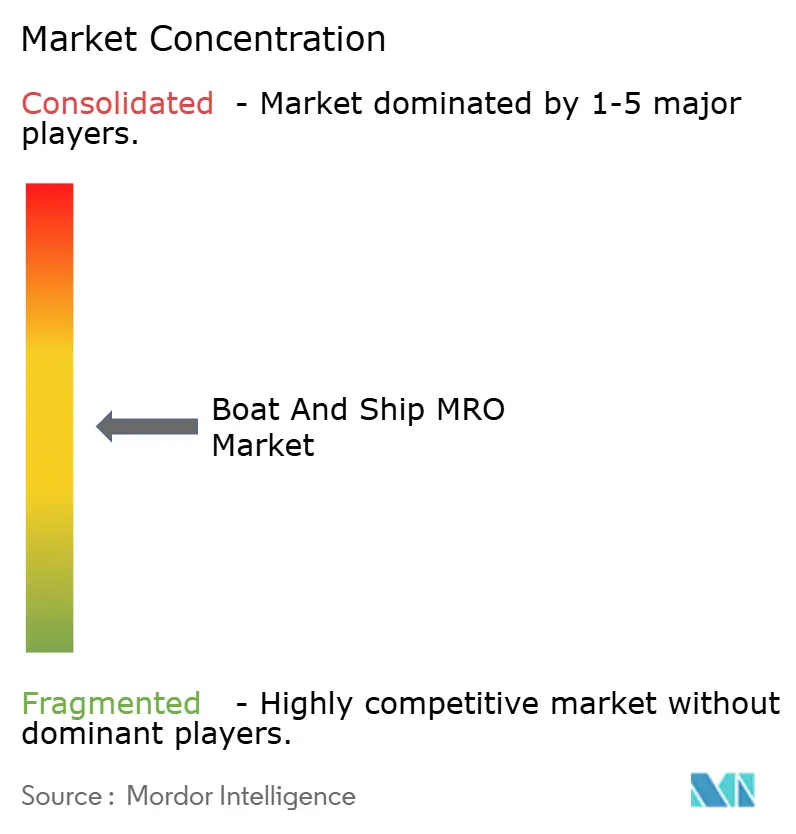
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるボートおよび船舶MRO市場分析
ボートおよび船舶MRO市場規模は、2025年に356億3,000万米ドル、2026年に383億8,000万米ドルと予測され、2031年までに556億9,000万米ドルに達し、2026年から2031年にかけて年平均成長率(CAGR)7.73%で成長する見込みです。2024年時点で、船舶オーナーはコスト上昇と厳格なコンプライアンス要件に直面しています。船舶の平均船齢は重要な節目に達しており、国際海事機関(IMO)がエネルギー効率既存船指数(EEXI)および炭素集約度指標(CII)制度を通じてパフォーマンス基準を強化し、近い将来に発効する予定です。状態監視型メンテナンスがドック入渠間隔を延長している一方で、各入渠時のオーバーホール範囲は拡大しています。この変化により、平均的なヤード請求額が顕著に増加しています。WärtsiläやABBなどのOEMが主導する予知保全プラットフォームは、現在多数の船舶を管理しており、計画外のダウンタイムを大幅に削減しています。一方、欧州および北米におけるグリーン改修補助金が、スクラバー、バラスト水処理システム、デュアルフューエルエンジンなどの技術の採用を促進しています。このトレンドにより、中堅ヤードは専門化するか、より大規模な垂直統合型OEMネットワークに業務を譲渡するかの選択を迫られています。
主要レポートのポイント
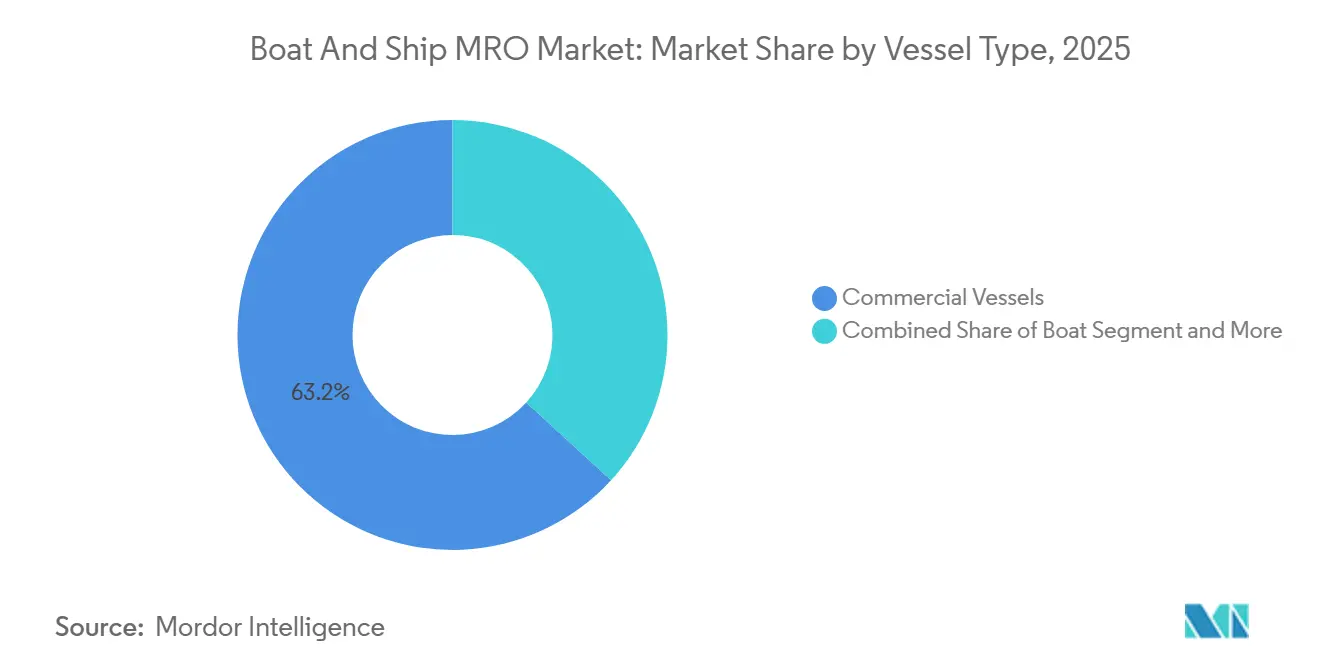
- 船舶タイプ別では、商業船舶が2025年のボートおよび船舶MRO市場シェアの63.17%をリードし、2031年まで最高の年平均成長率(CAGR)7.75%を記録すると予測されています。
- 船舶用途別では、商業プラットフォームが2025年のボートおよび船舶MRO市場規模の58.73%を占めていますが、防衛プログラムは2031年まで年平均成長率(CAGR)7.87%で拡大しています。
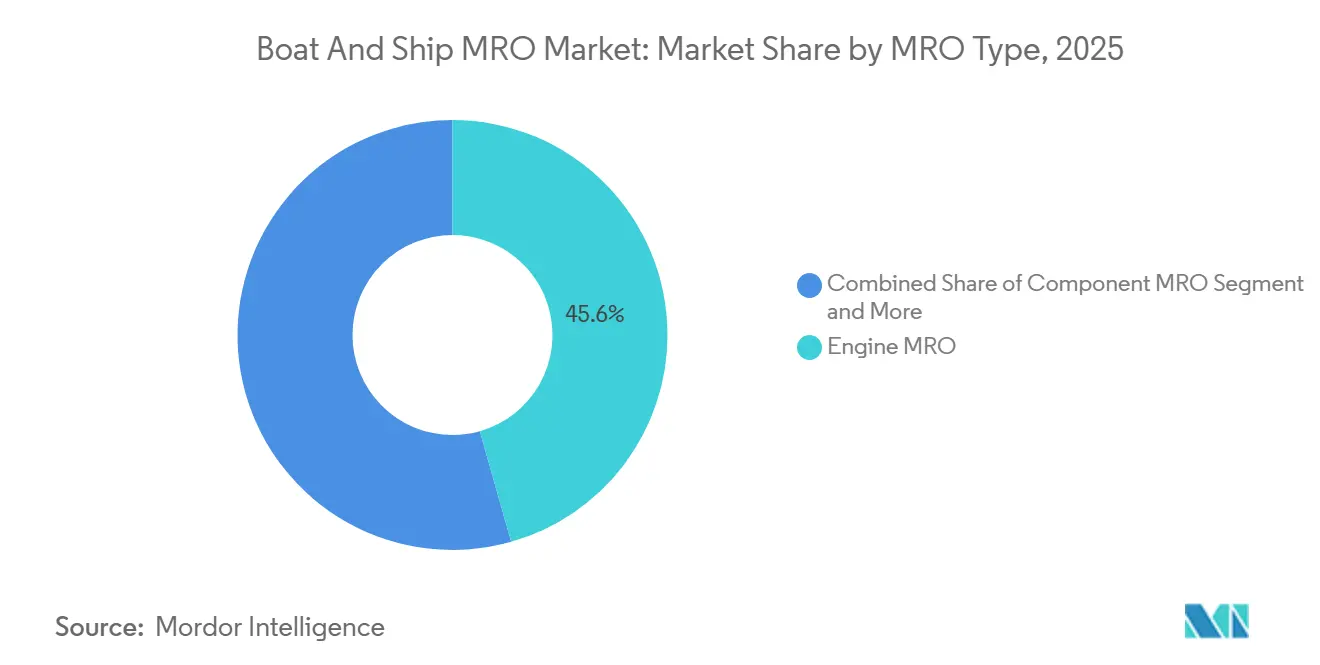
- MROタイプ別では、エンジン作業が2025年の支出の45.56%を占め、改造および改修は2031年まで年平均成長率(CAGR)7.78%で拡大すると予測されています。
- サービスプロバイダータイプ別では、独立ヤードが2025年に52.37%のシェアを獲得しましたが、OEM系列ネットワークは2031年まで最速の年平均成長率(CAGR)7.85%で成長する見込みです。
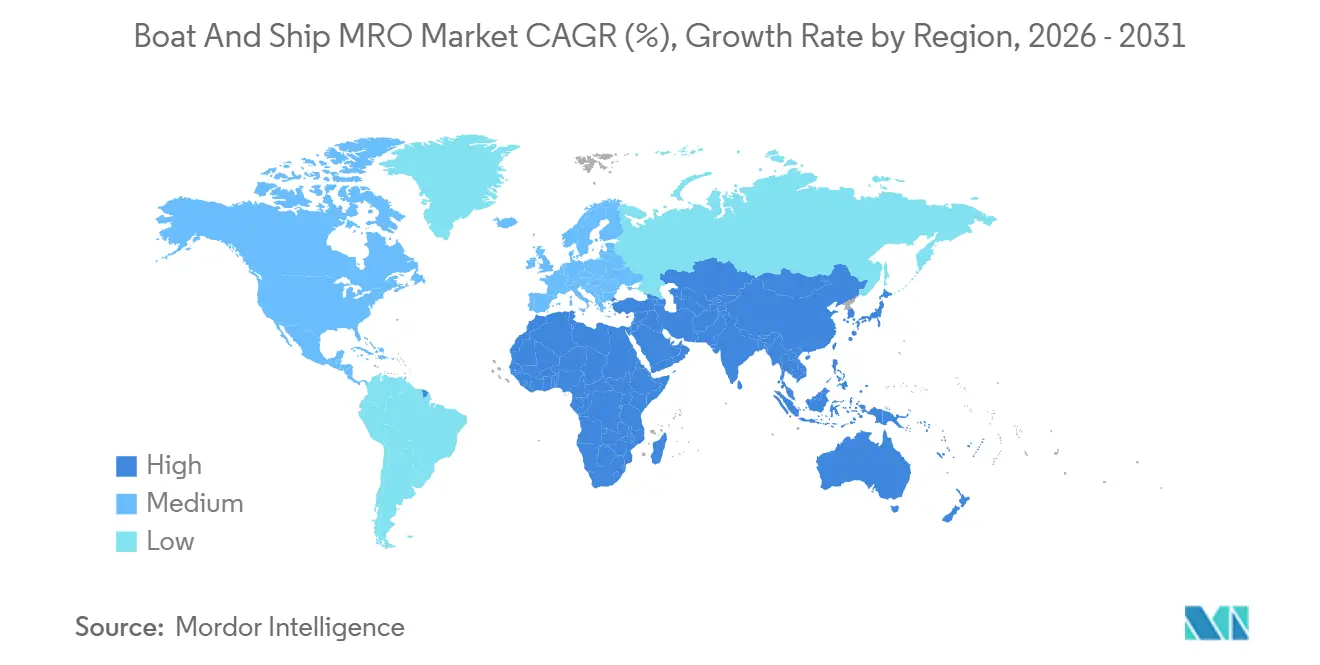
- 地域別では、アジア太平洋が2025年の収益の36.73%を占め、中国のヤード統合およびインドのサガルマラ沿岸海運推進に支えられ、年平均成長率(CAGR)7.83%の成長軌道を維持すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より厳格なIMO環境規制 | +1.8% | 欧州および北米が執行をリードするグローバル | 中期(2〜4年) |
| 世界的な船舶船齢の高齢化 | +1.5% | 欧州およびアジア太平洋に集中するグローバル | 長期(4年以上) |
| 商業海上貿易の成長 | +1.2% | アジア太平洋がコア、中東・アフリカへの波及 | 中期(2〜4年) |
| 海軍艦隊近代化予算 | +1.0% | 北米、欧州、アジア太平洋(インド、日本、韓国) | 長期(4年以上) |
| 中規模ヤードによる予知保全の採用 | +0.9% | 欧州および北米が先行採用、アジア太平洋が拡大中 | 短期(2年以内) |
| 沿岸観光船向けグリーン改修補助金 | +0.6% | 欧州(地中海、バルト海)、北米(五大湖、沿岸州) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
より厳格なIMO環境規制
2026年にEEXIおよびCII規則が完全施行され、低いパフォーマンスバンドに格付けされた船舶にペナルティが課されます。これにより、船舶オーナーは低摩擦船体コーティング、プロペラのピッチ変更、エンジンのデレーティングなどのエネルギー効率改修を採用するよう促されています。2027年からは、FuelEU Maritimeが欧州連合(EU)向け航海に対して金銭的ペナルティを課します。これにより、特に残存耐用年数が長い船舶にとって、スクラバーまたはLNGへの転換が経済的に実行可能となります。2024年、Maerskはコンテナ船の相当部分に改修を実施し、船隊の燃料消費量を顕著に削減し、新造船発注を先送りしました [1]「サステナビリティレポート2025」、Maersk、maersk.com 。バラスト水処理装置の設置バックログは現在、シンガポールおよび韓国のヤードで2026年半ばまで延びており、クラス承認およびOEMアライアンスを保有する施設の競争優位性を強化しています。
世界的な船舶船齢の高齢化
パンデミック期間中にオーナーが新造船を延期したため、商船隊の平均船齢は大幅に上昇しています。老朽船舶では、鋼材更新がドック入渠予算の相当部分を占めるようになっています。一方、エンジン請求額は主にクランクシャフト研削およびターボチャージャーのオーバーホールによって押し上げられています。このトレンドは、タンカーの平均船齢が上昇し続けている米国ジョーンズ法適用船隊において顕著です。代替コストが法外に高くなるにつれ、オペレーターは継続的な中期オーバーホールへのコミットメントを強めています。さらに、OEM技術データへのアクセスを持たない独立ヤードは、複雑なディーゼルアップグレードの実施に困難を抱えており、そのような作業がブランドサービスセンターへシフトする傾向が生じています。
商業海上貿易の成長
近年、アジアから北米へのコンテナ輸送フローおよび米国の欧州向けLNG輸出に牽引され、海上輸送量は大幅に増加しています。超大型コンテナ船(ULCV)および大型原油タンカー(VLCC)は現在、より広いビームを持つ乾ドックを必要とし、中堅施設を競争から排除しています。同期間中、MSCは複数の国で多数のドック入渠を実施し、迅速なターンアラウンドとスクラバー対応能力を提供するヤードを選択しました。インド・中東・欧州経済回廊などの回廊に牽引され、アラブ首長国連邦(UAE)およびインドに新たな地域ハブが台頭しています。
海軍艦隊近代化予算
2026年度、米国海軍は艦船建造に相当な予算を配分し、その相当部分がコロンビア級弾道ミサイル原子力潜水艦(SSBN)に向けられました。これらの艦船は、エレクトリック・ボートおよびニューポート・ニューズを含む主要施設において、専門的なMRO(維持・修理・オーバーホール)サービスを必要とします。一方、日本、インド、韓国は駆逐艦および潜水艦艦隊の積極的な拡充を進めています。これらの国々は契約に長期支援条項を盛り込み、数十年にわたるヤードの安定的な稼働を確保しています。さらに、コストプラス条件を特徴とするこれらの防衛契約はセキュリティクリアランスを必要とし、Huntington Ingalls、BAE Systems、Fincantierなどの業界既存プレーヤーの地位を強化しています。
制約要因の影響分析*
| 制約要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本集約度とドック容量の不足 | -0.8% | 北米および欧州で深刻なグローバル | 中期(2〜4年) |
| 予算を制限する船舶燃料価格の変動 | -0.6% | 新興市場で最も深刻なグローバル | 短期(2年以内) |
| 複合材船体修理における熟練労働力の不足 | -0.4% | 欧州および北米、アジア太平洋ではニッチな影響 | 長期(4年以上) |
| 接続船舶のサイバーセキュリティコンプライアンスコスト | -0.3% | 欧州および北米でより厳格な執行が行われるグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本集約度とドック容量の不足
大型船舶向けの新しいドックの建設には多大な投資が必要であり、数年を要するため、規制された地域での拡張を妨げています。米国東海岸の造船所は高稼働率で操業しており、海軍プロジェクトが最も需要の高いスロットを占有しています。例えば、ノーフォークの主要施設は、その容量の相当部分を海軍水上戦闘艦に割り当てています。環境許可がこれらのスケジュールを延長する可能性があり、カリフォルニア沿岸委員会が最近サンディエゴのドック拡張を阻止したことがその例として挙げられます。
予算を制限する船舶燃料価格の変動
2024年〜2025年、超低硫黄燃料油価格は大幅に変動しました。顕著な価格上昇は小型バルカーの利益を消失させる可能性があり、オーナーは塗装や鋼材作業などのメンテナンス活動を延期するようになりました。欧州のハブでは、LNGバンカー価格も相当な変動を示し、一部のデュアルフューエル改修が延期されました。スポット契約に依存する独立ヤードは、オペレーターが資金保全を優先したため、キャンセルに直面しました。対照的に、OEMネットワークは複数年サービス契約が提供する安定性から恩恵を受けました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
船舶タイプ別:
商業船舶の優位性がヨットの複雑性を覆い隠す商業船舶は2025年のボートおよび船舶MRO市場シェアの63.17%を占め、2031年まで年平均成長率(CAGR)7.75%を記録すると予測されています。広範なグローバル船隊を背景に、パナマ運河の最近の喫水制限により、コンテナ船は通航スロットを確保するために船体コーティングを更新するよう促されました。ヨットはより小さなトン数クラスを代表しますが、メートル当たりのドル換算でプレミアムなリターンをもたらします。主要国の欧州ヤードは最近、高価値改修の大半を確保しました。しかし、複合材修理における労働力不足が待ち時間を大幅に延長しています。レクリエーション用ボートの需要は分散しており、マリーナやモバイル技術者を通じて提供されています。対照的に、調査船や浚渫船はDPシステムのキャリブレーションに精通した専門ヤードに依存しています。その結果、ボートおよび船舶MRO市場は多様なサービスモデルを示しており、サブセグメント全体での規模の経済を制限しています。
スクラバー設置だけで今後数年間に市場に相当な貢献をすると予測される商業船隊の改修サイクルは、ボートおよび船舶MRO市場の礎となっています。ヨット改修は富裕層の裁量支出に影響を受け、近年は縮小していましたが近い将来に回復が見込まれる一方、ボート作業は季節的な変動の影響を受け続けています。これらの季節的需要は、北米では毎春に人員配置の課題を生み出しています。このような格差により、ヤードは専門化を余儀なくされており、ヨットと商業船体の両方にまたがろうとするヤードは、工具と人材のミスマッチの結果として、マージンの低下に頻繁に直面しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


船舶用途別:
防衛が商業成長を上回る商業輸送は2025年のボートおよび船舶MRO市場の58.73%を占めましたが、近代化予算の増加に伴い、海軍プロジェクトは2031年まで最速の年平均成長率(CAGR)7.87%を記録する見込みです。米国海軍はコロンビア級のライフサイクル運用を支援するためにグロトン施設の拡張に多大な投資を行っています。一方、日本は次年度の海上防衛予算の顕著な増額を承認しました。商業収益は防衛部門を上回っていますが、前者は競争入札によるマージン縮小に直面しており、造船所は長期海軍契約に注力するよう促されています。
防衛MRO(維持・修理・オーバーホール)業務は、厳格なサイバーセキュリティ規制および防衛連邦調達規則補足(DFARS)への準拠によって制約されています。これらの要件は造船所に多大なインフラコストを課し、参入障壁を高めています。商業事業者はますます海軍可用性契約を採用し、稼働率保証と引き換えに固定年間料金に合意しており、このモデルは主にOEM(相手先ブランド製造)ネットワークに恩恵をもたらしています。プライベート船舶MROセグメントでは、市場は依然として高度に分散しており、選定プロセスにおいてヤードの評判が価格よりも重視されています。
MROタイプ別:
規制圧力の中で改修が加速エンジン作業は2025年の支出の45.56%を占めましたが、スクラバー、バラスト水処理、デュアルフューエル転換に牽引され、改修は2031年まで最速の年平均成長率(CAGR)7.78%を記録する見込みです。Wärtsiläは2025年のデュアルフューエルエンジン改修受注が大幅に増加したと報告しており、戦略的なシフトを浮き彫りにしています。一方、コンポーネントMROは予知分析を活用しており、ABBの監視スイートを使用する船隊の緊急修理が顕著に減少しています。
ドック入渠および船体作業は依然として資本集約的であり、乾ドックの償却には相当な作業量が必要です。クラス承認センサーにより、状態監視型調査は現在、船舶が延長されたドック入渠間隔を達成することを可能にしています。これにより、スケジュールの圧力が緩和されるだけでなく、各入渠時の作業範囲も拡大します。その結果、改修は一貫した高価値の需要を生み出し、ヤード、クラス承認、OEMパートナーシップ間の関係を強化し、標準的なコモディティ修理店との明確な差別化を生み出しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスプロバイダータイプ別:
OEMネットワークがシェアを拡大独立系プロバイダーは2025年に52.37%のシェアを維持しましたが、OEM系列MROは2031年まで年平均成長率(CAGR)7.85%で成長すると予測されています。比較的短期間で、Wärtsiläのグローバルサービス組織およびRolls-RoyceのPerformancePlusコントラクト(遠隔診断とパフォーマンス保証を組み合わせたもの)は、欧州の商業船舶向け契約の相当なシェアを獲得しました。
特にトルコおよびルーマニアの独立ヤードは、船体鋼材および塗装作業において西欧の同業者よりも大幅に低い価格を提供しており、これらの分野では独自データの重要性が低くなっています。自社オペレーター施設は日常的な修理を管理できますが、大規模なオーバーホールには規模が不足しています。その結果、ボートおよび船舶MRO市場は二つの明確なセグメントに分かれています。すなわち、ハイテクOEMエコシステムとコスト効率の高い独立系であり、その中間の余地は縮小しています。
地域分析
アジア太平洋地域のボートおよび船舶MRO市場
アジア太平洋地域はボートおよび船舶MRO市場を席巻しており、2025年の収益の36.73%を占め、2031年にかけて7.83%のCAGRで成長すると予測されている。CSSCが主導する中国の統合、Hanwha Oceanによる最近のフィリー造船所との契約(韓国のジョーンズ法への復帰を示す)、およびインドのサガルマラ拡張計画は、いずれも要な推進要因である。シンガポールを拠点とするSeatriumは、ケッペルとセムコープの統合された強みを活かし、近い将来における洋上風力発電船のリフィット向けに重要な契約を獲得した [2]「アニュアルレポート2025」、Seatrium Ltd.、seatrium.com。日本の潜水艦延命プログラムが三菱および川崎造船所の需要を下支えする一方、地政学的緊張により西側オーナーの中国施設への関心は低下している。
北米のボートおよび船舶MRO市場
北米はドック不足に悩まされており、海軍向け受注が利用可能な設備能力の相当部分を消費している。ジョーンズ法は国内産業を保護する一方で、国内MROコストをグローバル水準と比較して大幅に押し上げている。最近、カナダのSeaspanが砕氷船MRO向けに重要な契約を獲得し、NASSCOなどの米国造船所は海軍および商業向け受注のバランスを取りながら将来にわたって対応しており、オペレーターはメキシコのドックの活用を検討するよう促されている。
欧州のボートおよび船舶MRO市場
欧州は、高付加価値の海軍および大型ヨット事業と、トルコおよびルーマニアからの競争力ある商業提案を調和させている。Fincantierによるイタリア海軍のLHD向け契約には数十年にわたるライフサイクルコミットメントが含まれており、NavantiaによるS-80プラス潜水艦の輸出によりスペインの施設は長期にわたって稼働が確保されている [3]「FY2026造船予算ハイライト」、米国海軍、navy.mil。グリーン改修向けEUイノベーションファンドの補助金が地元造船所に有利に働く一方、コスト意識の高いオーナーは依然としてタンカーをトルコのドライドックに送り、大幅なコスト削減を享受している。

規制環境
船舶・ボートのMROは、IMOおよび地域の脱炭素化・安全規制の影響を強く受けるようになっており、これが改修、検査、文書作成の作業負荷につながっている。2026年、EEXIおよびCIIの施行強化により、船主は計画されたドッキング期間中にエネルギー効率改修を計画するようになっている。別途、EU ETSの海運段階的導入により、企業は2025年から報告されたCO2排出量の70%分の排出枠を提出することが求められ、これがEU関連航路における効率性向上とエミッション関連の保守計画への需要を強化している。
コンプライアンス義務は、安全上重要な機器や有害物質の文書化に関しても強化されている。2026年1月に発効するIMO改正は、救命艇、救助艇、進水装置に関する強制的な保守および詳細検査の要件を強化する。SOLAS規則II-1/3-13は、リフティング装置および揚錨ウインチの設計、試験、保守に関する要件を導入する。船舶リサイクルおよび有害物質管理からの同時進行の圧力もあり、船舶リサイクル規則に関連する有害物質一覧表(IHM)の統一証書形式への移行が含まれる。指令(EU)2024/1203を国内法化する2026年5月のEU期限は、船舶リサイクルおよびIHM関連の違反に結び付いた環境犯罪の刑事責任範囲を拡大し、MRO拠点における追跡可能な修理記録および廃棄物処理プロセスの価値を高めている。
バリューチェーン分析
船舶・ボートMROのバリューチェーンは、船級検査、オーバーホール、改修パッケージを計画する船舶運航者および資産管理者から始まり、独立系ヤード、造船所、OEM関連ネットワーク全体でのサービス提供につながる。船級協会および旗国当局は、検査体制と承認を通じて対象範囲を形成し、OEM(エンジン、推進、自動化、排出削減設備のサプライヤー)はスペアパーツ、技術データ、デジタル診断を通じて継続的な収益を獲得し、これらはデュアルフュエル改造、バラスト水処理システム、高度な制御装置などの複雑な作業へのアクセスをますます決定づけている。これを支える層には部品流通業者や物流事業者、鉄鋼・塗料サプライヤー、専門委託先(非破壊検査、電気、HVAC、複合材料修理)が含まれる。実務上の障壁は通常、ドック利用可能性、熟練労働力、重要部品のリードタイムに集中する。
2026年の証拠は、作業の実行方法と調達方法に影響を与える能力拡大と能力シフトの両方を示している。インドは、コーチン造船所とディーンダヤル港湾局によって開発される、グジャラート州ヴァディナールにおける157億ルピー(15,700ミリオンルピー)規模の船舶修理施設に予備承認を与え、国内修理インフラの拡大に動いた。これは沿岸海運および地域貿易に関連する船体・機械作業の上流能力を強化する。防衛サプライチェーンでは、米海軍が航行支援船舶に対する韓国のヤードでの修理範囲を継続的に拡大しており、国内スロットの制約が同盟国施設への需要をどのように押し上げているかを示している。別途、NSWCクレーンは金属積層造形修理センターを開設し、コールドスプレー修理を実施することで、一部の修理工程を内製化し、特定部品や表面修復のターンアラウンドを短縮している。アジアの大規模な商業修理エコシステムも統合とスループットの優位性を反映しており、大手企業グループは2026年上半期に数千隻の完了船舶を報告し、調達、労働力配置、ドック利用における規模を支えている。
競合環境
主要参加者は世界の乾ドック容量の相当なシェアを保有しており、適度に集中した市場であることを示しています。米国および英国では、Huntington IngallsおよびBAE Systemsが海軍MROセクターを支配しており、核推進の専門知識と重要なセキュリティクリアランスを活用しています。一方、Fincantieri、Naval Group、およびthyssenkrupp Marine Systemsが欧州大陸の防衛イニシアチブをリードしています。商業分野では、Damen、Seatrium、およびCoscoがターンアラウンド速度と価格に注力しながら船体契約を競っています。
Wärtsilä、Rolls-Royce、Caterpillarなどのサービスネットワークは市場プレゼンスを強化しています。予知分析と部品独占を統合することで、クライアントを独自エコシステムに効果的に囲い込んでいます。複合材船体修理、自律型船舶メンテナンス、電動化改修などの高マージンニッチは魅力的な機会を提供しますが、高度なスキルと多大な資本投資を必要とします。
国家支援を受けた韓国のプレーヤーであるHanwha OceanおよびHD Hyundaiは、ジョーンズ法および同盟国海軍契約において既存プレーヤーに挑戦する競争力のある入札を提示し、利益マージンに圧力をかけています。デジタル先進ヤードを優遇する動きとして、船級協会は状態監視型調査間隔を許可するよう規制を改定しており、従来のドックサイクルへの需要を低下させています。
ボートおよび船舶MRO業界リーダー
BAE Systems plc
Huntington Ingalls Industries Inc.
Damen Shipyards Group
Hyundai Heavy Industries Co.
Seatrium Limited
- *免責事項:主要選手の並び順不同
ボートおよび船舶MRO市場
- Huntington Ingalls Industries Inc.
- Zamakona Yards
- Abu Dhabi Shipbuilding Co.
- Bender CCP, Inc.
- Mitsubishi Heavy Industries Ltd.
- Bath Iron Works (General Dynamics)
- Rhoads Industries Inc.
- BAE Systems PLC
- Damen Shipyards Group
- Hyundai Heavy Industries Co.
- General Dynamics NASSCO
- Seatrium Limited
- ST Engineering
- Fincantieri S.p.A.
- Rolls-Royce Power Systems
- Caterpillar Inc. (Cat Marine)
- Wärtsilä Corporation
- ABB Group (ABB Marine & Ports)

市場機会と将来展望
規制主導の改修とコンプライアンス文書化は、特に既存の遅延がある場合、厳しい日程で複数システムの改修を実行できるヤードやOEMネットワークにとって明確な余地を生み出している。EEXIおよびCIIが2026年に完全施行され、FuelEU Maritimeの罰則がEU向け航路について2027年に開始予定であることから、船主は効率対策、排出削減改修、検査作業をより少ないが大規模なドッキングにまとめている。これにより、エンジニアリング、船級承認、スペアパーツを統合できるプロバイダーの1回当たりの訪問価値が高まる。有害物質管理およびリサイクル関連コンプライアンスに関しても機会が拡大しており、EUの規制強化と指令(EU)2024/1203の2026年5月の国内法化期限により、監査可能なIHM更新、認証済み廃棄物処理、デジタル作業追跡性の重要性が高まっている。
能力投資と同盟国海軍の調達判断も、作業を配置できる場所を再構築しており、新たなハブと近代化された施設を可能にしている。インドは、157億ルピーのヴァディナール船舶修理施設への予備承認や、L&Tカットゥパリでの複数年にわたるインフラ拡張提案を含む複数の供給側てこを進めた。欧州は、より広範な拡張プログラムの下でジェノヴァ・セストリ・ポネンテに新設された315メートルのアウトフィッティング・キーの完成により、港湾スループットを追加した。防衛MROでは、米海軍が韓国造船所での修理範囲を拡大していることが、特定の保守可用性に対する資格を有する国外能力への継続的な需要を強調しており、セキュリティプロセス、文書の厳格さ、実証された納期実績を持つヤードを優位に立たせている。技術的機会は、NSWCクレーンの積層造形修理センターのような海軍工業基盤イニシアチブがより高速な部品修復を支える中でメインストリームに移行し続けており、一方でヴァルチラやABBなどOEM主導の予知保全プラットフォームは、デジタル診断と部品供給、現場サービス実行を組み合わせられるプロバイダーへの需要を強化している。
Recent Industry Developments in ボートおよび船舶MRO市場
- 2026年4月:BAEシステムズ・サンディエゴ・シップ・リペア社は、USS AUGUSTA(LCS 34)の保守、近代化、修理作業を実施するため、米海軍海洋システム司令部から3,350万米ドルの契約を獲得した。この受注は、米海軍の主要な保守ハブにおけるBAEシステムズの業務可視性を強化し、水上戦闘艦の可用性のための労働力、計画、認証済みプロセスへの継続的な投資を支えている。
- 2025年10月:ハンティントン・インガルス・インダストリーズとHDヒュンダイ重工業は、分散型造船での協業と補助船舶・商業船舶でのチーミング追求に関する合意書を締結した。この協業は、米国の海事能力の制約が主要事業者と大手外国造船会社に生産およびライフサイクル支援アプローチの調整を促していることを反映しており、これは将来のMROパートナリングおよび調達モデルにも影響を与える可能性がある。
- 2024年7月:シートリウム・リミテッドは、そのオフショア・海洋エンジニアリング事業に関連する大規模契約受注を発表し、複雑で複数分野にわたるプロジェクト実行のバックログを強化した。この受注は、統合ヤード能力とサプライヤーネットワークの利用を支え、これは重工業エンジニアリングと厳しいターンアラウンド管理を要する修理・改修作業にも波及する可能性がある。


ボートおよび船舶MRO市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、船舶やボートを安全かつ効率的に、船級および規制要件に従って運航するために使用されるサービスおよび部品関連作業(ヤードまたは海上で実施される定期保守、修理、オーバーホールを含む)を市場の対象とする。
対象範囲外:新造船の建造、および保守作業の一部ではない通常の船内消耗品は、本市場規模算定には含まれない。
セグメンテーション概要
- 船舶タイプ別
- ボート
- ヨット
- 商業船舶
- その他のタイプ
- 船舶用途別
- プライベート
- 商業
- 防衛
- MROタイプ別
- エンジンMRO
- コンポーネントMRO
- ドック入渠/船体
- 改造および改修
- その他のタイプ
- サービスプロバイダータイプ別
- 独立ヤード
- OEM系列MRO
- 自社オペレーター施設
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦(UAE)
- トルコ
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、まず明確な需要像を構築することから始まり、MROニーズを促す船隊・活動シグナルをマッピングする。UNCTADの海運統計、IMO発行資料、OECD指標、世界銀行の貿易・マクロデータなどの公開資料を用いて、事業環境および保守サイクルの見込まれる強度を裏付ける。
次に、船級協会および旗国当局の資料、港湾・海事当局の更新情報、海洋工学系ジャーナルの選定された技術論文を用いて、サービス側の能力と価格動向を検証する。追加の情報は、企業の年次報告書、投資家向け説明資料、入札通知、ドック拡張・改修計画・規制期限に関する信頼できる報道から得られる。必要に応じて、企業財務・インテリジェンス、特許データベース、グローバル契約・入札情報の有料サブスクリプションを用いて、ヤードの活動や技術導入を確認する。これらの資料はあくまで例示であり、データ収集、相互確認、明確化のために他の多数の参考資料が使用された。
一次インタビューおよび調査
一次調査は、公開データからは読み取りにくい仮定、特にサービスミックス、利用率、および定期保守と大規模オーバーホールとの間で価格がどのように異なるかを検証するために用いられる。私たちはAPAC、EMEA、アメリカ全域のヤード幹部、サービスマネージャー、船舶運航者の調達チーム、独立系専門家と対話し、モデルがドッキング慣行、コンプライアンス時期、地域の労働力・部品供給の違いを反映するようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:31% | 経営幹部(CXO):16% | APAC:39% |
| ミドルティア:51% | 機能・部門責任者:35% | EMEA:36% |
| 中小プレイヤー:18% | マネージャー:49% | アメリカ:25% |
市場規模算定と予測
規模算定はトップダウン方式を用いて構築され、船隊活動とコンプライアンス要件が対応可能なサービス需要プールに変換され、その後船舶カテゴリー間の典型的な作業構成を用いて価格付けされる。総額を現実的に保つため、結果はサンプルヤード収益、観測されたドック占有パターン、量×平均サービスチケット価格の整合性チェックなど、選択的なボトムアップ推計と相互確認される。
モデルを動かす主要な入力には、稼働船隊数と船齢構成、船級規則に基づく入渠・検査サイクル、排出および効率コンプライアンスに関連する主要な改修トリガー、主要船舶修理ハブでの労働賃金の動向、修理期間を延長し得る部品供給シグナルが含まれる。確実なデータが不足している場合、ギャップは入港頻度や貿易量動向などの代理指標を用いて対処され、その後、その活動のどの程度が有償MRO作業に転換するかについての専門家の意見を用いて調整される。
予測は、単純な多変量関係に支えられたシナリオ分析を用いて作成され、船隊利用率、規制上のマイルストーンの時期、ヤード能力の追加などの変数が楽観的・保守的なケースでテストされる。仮定は、リードタイム、バックログの動向、労働力・スペアパーツの価格転嫁について面談対象者が見ているものと一致した後にのみ確定される。
データ検証と更新サイクル
検証は複数の段階で行われ、数値を確定する前に独立したシグナル間の整合性を確認する。モデルの出力は、船隊・貿易指標、修理ハブからの能力発表、および観測された入渠頻度のパターンと比較され、大きな変動は単に受け入れられるのではなく説明される。
分散が大きい場合、入力は再確認され、計算は第二の分析者によって見直され、変動を引き起こした仮定(価格、利用率、サービスミックスに関連することが多い)を確認するための追跡調査が行われる。報告書は年次で更新され、大きな規制変更、予期しない能力の混乱、船隊活動の顕著な変化など重要な事象が発生した場合には臨時更新が行われる。提供前には最終確認が行われ、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
他の公表推計値と比較したMordor Intelligenceの船舶・ボートMRO市場規模
船舶・ボートMROの公表市場規模は、基礎となる対象範囲と算定ロジックが常に一致していないため、大きく異なるように見えることがある。選択された年、適格なMRO作業として扱われるもの、価格が米ドルにどのように換算されるかは、差異が生じる一般的な箇所である。
ある推計が一般的な海事運航支援、船舶用品供給、より広範な港湾サービスなどの隣接サービスを総額に組み込んでいる場合、またはヤード利用率や労働賃金の実情を確認せずにより速い価格上昇を仮定している場合、差異は通常大きくなる。もう一つの要因は更新頻度であり、ドック日程、コンプライアンス期限、部品リードタイムの急激な変化は、モデル更新時に近い将来の総額を変化させる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 38.38 B (2026) | |
| 業界団体A | USD 41.90 B (2026) | この推計は、船舶維持に関連するより広範な定期サービスカテゴリーを含んでいるように見え、これは保守作業に結び付いていない運航支援活動を取り込む可能性がある。 |
| グローバルコンサルタンシーB | USD 34.70 B (2026) | この数値は、入渠・オーバーホール事案に対してより保守的なサービス強度の仮定を適用しているように見え、近い将来の労働力・スペアパーツコスト圧力を反映するのではなく、価格進行を平滑化している可能性がある。 |
この表は同一年前後での差異を示しており、Mordor Intelligenceのモデルでは、作業が保守、修理、またはオーバーホール活動に明確に結び付いている場合にのみ総額として計上され、より広範な海事運航活動は含まれない。このより厳密な作業定義と、インタビューから得られる船隊活動、入渠サイクル、価格の実態に関する追加チェックにより、結果は状況の変化に応じて更新可能な明確な変数に対して追跡可能な状態を保っている。


レポートで回答される主要な質問
ボートおよび船舶MRO市場は2031年までにどのような規模に達しますか?
2031年までに年平均成長率(CAGR)7.73%で拡大し、市場規模556億9,000万米ドルに達すると予測されています。
現在、ボートおよび船舶MRO支出の最大シェアを牽引しているセグメントはどれですか?
エンジンメンテナンスが2025年の支出の45.56%を占めており、ディーゼルオーバーホールのコスト集約性を反映しています。
OEM系列ネットワークが独立ヤードよりも速く成長しているのはなぜですか?
予知保全プラットフォームと専用部品供給により、OEMは固定価格・稼働率保証付き契約をバンドル提供でき、予算の確実性を求めるオペレーターを引き付けています。
より厳格なIMO規制は改修需要にどのような影響を与えますか?
EEXI、CII、および今後施行されるFuelEU Maritime規制はパフォーマンスペナルティと罰金を課し、オーナーが定期ドック入渠時にスクラバー、バラスト水処理システム、デュアルフューエルエンジンを設置するよう促しています。
MROプロバイダーにとって最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は現在の収益シェア36.73%と予測年平均成長率(CAGR)7.83%を組み合わせており、中国のヤード統合とインドの沿岸海運イニシアチブに支えられています。
北米の船舶修理における主要な容量制約は何ですか?
海軍プログラムが乾ドックスロットの最大70%を占有しており、商業船舶は12〜18ヶ月前にスケジュールを組むか、メキシコやカリブ海のヤードを検討せざるを得ない状況です。
最終更新日:



