
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
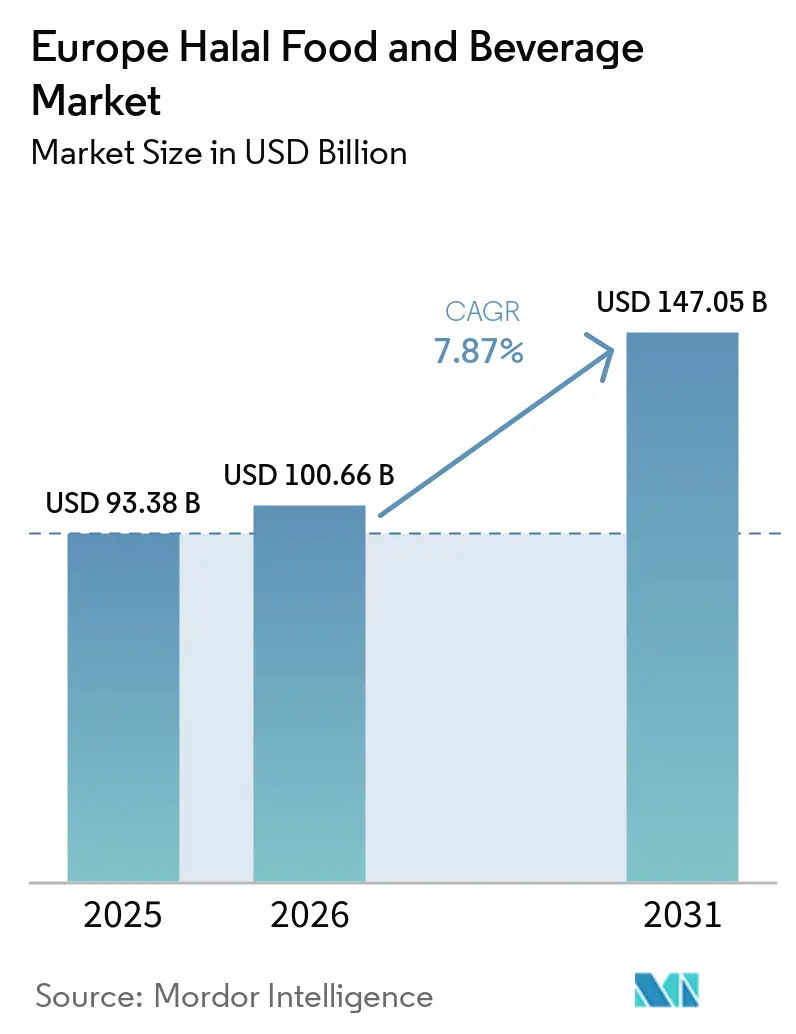
| 基準年の市場規模 (2025) | 93.38 十億米ドル |
| 市場規模 (2026) | 100.66 十億米ドル |
| 市場規模 (2031) | 147.05 十億米ドル |
| 成長率 (2026 - 2031) | 7.87 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ ハラール 食品・飲料市場分析
ヨーロッパ ハラール 食品・飲料市場規模は2025年に93.38 ビリオン 米ドルと評価され、2026年の100.66 ビリオン 米ドルから2031年には147.05 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.87%です。需要は大規模なムスリム消費者層と、認証済み製品の小売における入手可能性の向上によって支えられています。ヨーロッパのムスリム人口は2020年までに4,600万人に達し、大陸全体の総人口の約6%を占め、南アジアおよびマグレブからの自然増加と移住によって引き続き増加しています。倫理的に調達されたトレーサブルな食品を求める認証リテラシーの高い非ムスリム消費者が、同時に対象市場を拡大しています。この二重の消費者基盤により、ヨーロッパ ハラール 食品・飲料市場は宗教的義務のみによって駆動される市場よりも構造的に強靭です。より広い顧客基盤は、宗教的実践のみに基づく市場よりも広い需要基盤をヨーロッパ ハラール 食品・飲料市場にもたらします。企業は主流製品の認証取得、流通カバレッジの改善、トレーサブルな原材料を使用したプレミアム製品を通じて対応しています。
レポートの主要ポイント
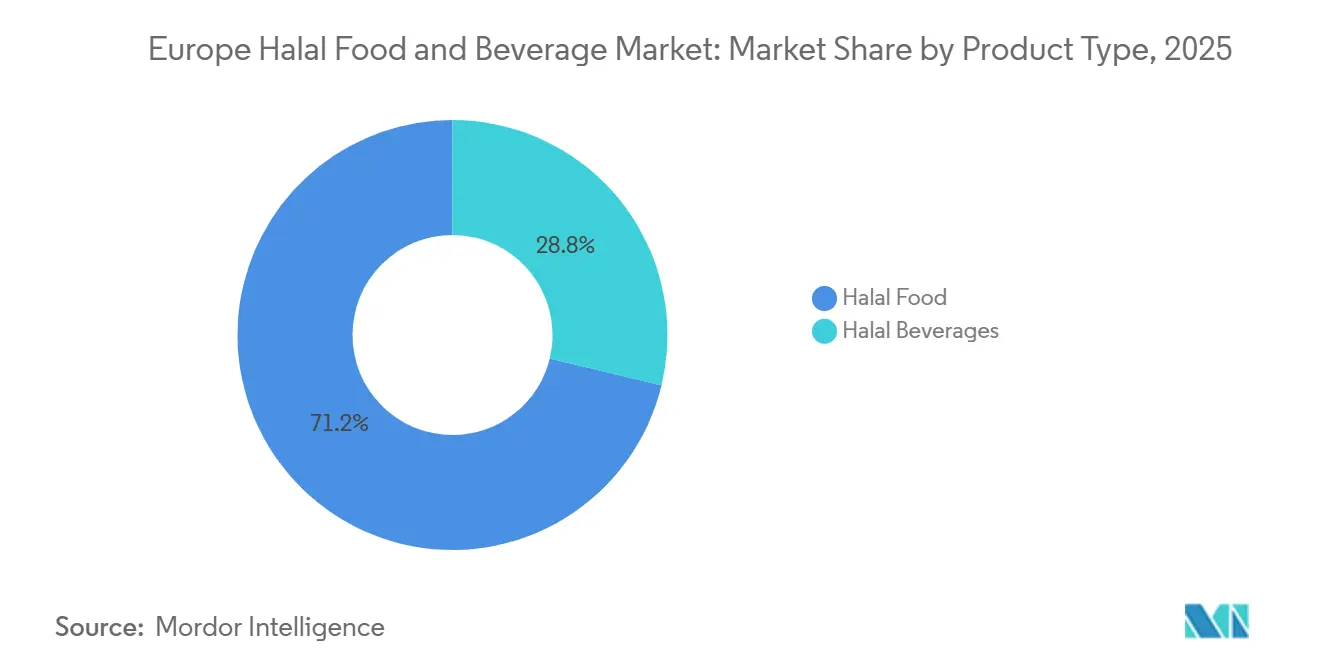
- 製品タイプ別では、ハラール食品が2025年のヨーロッパ ハラール 食品・飲料市場の71.23%を占め、ハラール飲料は2026年~2031年に最も速いCAGR 8.57%を記録すると予測されています。
- カテゴリー別では、従来型製品が2025年のヨーロッパ ハラール 食品・飲料市場の56.28%を占め、オーガニック製品は2026年~2031年に最も速いCAGR 8.95%を記録すると予測されています。
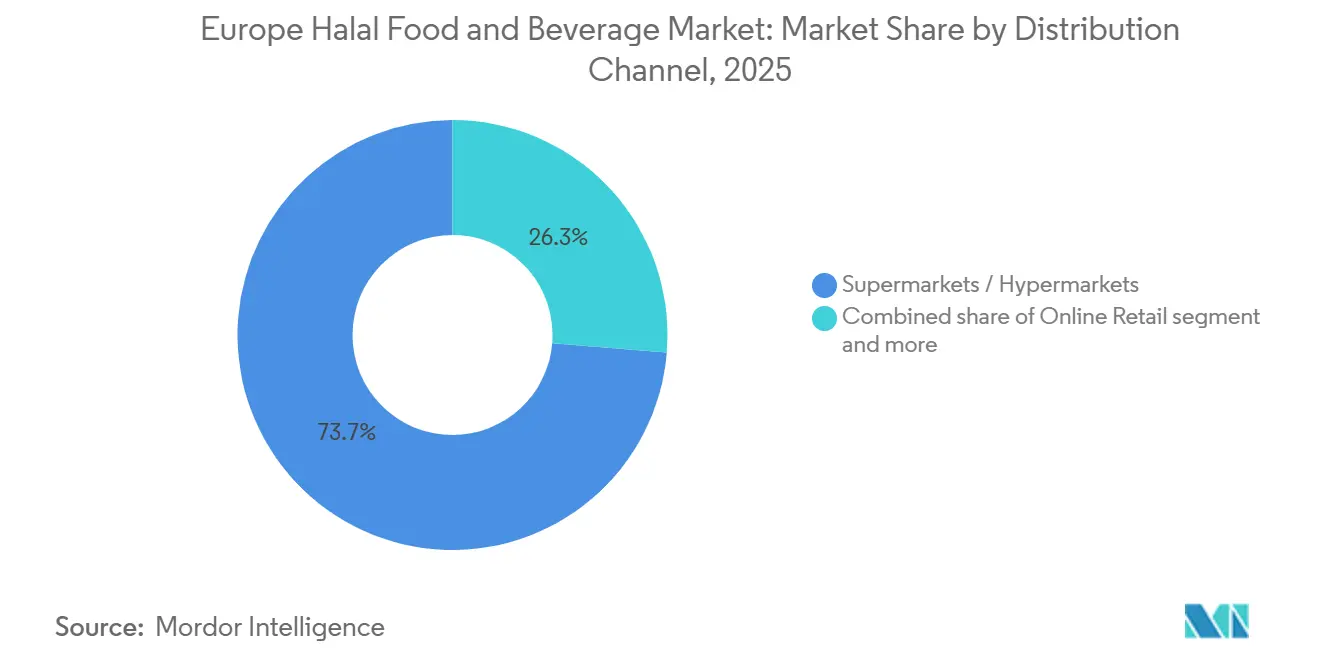
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年に73.65%のシェアでヨーロッパ ハラール 食品・飲料市場をリードし、オンライン小売は2026年~2031年に最も速いCAGR 9.19%を記録すると予測されています。
- 地域別では、フランスが2025年に18.83%でヨーロッパ ハラール 食品・飲料市場の最大シェアを占め、オランダは2026年~2031年に最も速いCAGR 8.72%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| 推進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ムスリム人口の増加とハラール食品消費の拡大 | +1.8% | 汎ヨーロッパ、フランス、英国、ドイツ、オランダ、ベルギーに集中 | 長期(4年以上) |
| 便利なハラール調理済み食品への需要の高まり | +1.3% | 英国、フランス、ドイツ、オランダ、ベルギーおよびスペインへの波及 | 中期(2~4年) |
| 認証済み包装食品の採用拡大 | +1.1% | ヨーロッパ全域、英国、フランス、オランダ、ドイツで早期の成果 | 中期(2~4年) |
| プレミアムおよびトレーサブルなハラール食品への需要の高まり | +0.9% | フランス、英国、オランダ、ベルギー | 長期(4年以上) |
| ハラール菓子・スナックの入手可能性の向上 | +0.8% | 汎ヨーロッパ、英国、ドイツ、フランスでの小売拡大が主導 | 短期(2年以内) |
| 国境を越えたハラール食品流通の拡大 | +0.7% | オランダ、フランス、英国、ポーランド、スペイン、イタリアへの波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ムスリム人口の増加とハラール食品消費の拡大
ヨーロッパの4,600万人のムスリムは大陸人口の6%を占め、依然として増加しており、ハラール食品の一次的な構造的需要ドライバーです。ヨーロッパで生まれ教育を受けた第二世代ムスリム層は、過小評価されている加速要因です。これらの消費者は認証された形式で馴染みのある西洋的なフォーマットを求め、対象製品の範囲をピザ、麺類、スナック、菓子類にまで拡大しています。イタリアでは、2025年1月時点でムスリムが外国人居住者人口の30%を初めて超え、約170万人に達し、ほとんどのイタリア小売業者がまだ体系的にサービスを提供していない消費者ブロックを形成しています[1]。ドイツの約600万人のムスリム居住者は、コンビニエンスおよび冷凍セグメントで20%に達する成長率を伴う50 ビリオン ユーロ規模のハラール市場を支えています。ヨーロッパのムスリムにおける構造的な若年層の偏りは、数十年にわたって需要が複利的に増加することを保証しており、これが長期的なCAGRのアンカードライバーとなっています。
便利なハラール調理済み食品への需要の高まり
都市化と共働きのムスリム世帯が、西ヨーロッパ全域で潜在的な調理済み食品需要を積極的な購買へと転換しています。Tahira Foodsが2025年4月にテスコ、ASDA、モリソンズ、セインズベリーズに掲載された6バリアントのハラールインスタントヌードルシリーズを発売したことは、手頃な日常的なハラールの利便性へのシフトを示しており、一方フランスのハラールシャルキュトリー市場はインフレ期の落ち込みから回復し、2025年9月から活動が目に見えて活発化しています。重要な戦略的ダイナミクスとして、認証済みハラール調理済み食品は価格だけでなく認証可能性と利便性で競争するため、ブランドはコモディティ肉を上回るマージンを維持しながら同時に非ムスリムの倫理的消費者を引き付けることができます。消費者への食品情報に関するEU規則1169/2011は、ハラール表示を義務付けていないものの、認証済み調理済み食品ブランドがパッケージ上での差別化に活用する透明性フレームワークを提供しており、主流小売交渉における規制上の優位性となっています。このコンプライアンスの枠組みは、同じ食事機会の空間で事業を展開する非認証競合他社にとって評判リスクも生み出しています。
認証済み包装食品の採用拡大
ハラール認証は、ヨーロッパの食料品全体でニッチな識別子から主流の品質シグナルへと移行しています。Nestlé UK&アイルランドは2025年3月にハラール適合製品リストを更新し、特定の英国生産ラインでキットカット、スマーティーズ、いくつかのマギーラインがハラール準拠であることを確認しました。この主流化は認証パイプラインを変化させています。グローバルプレイヤーは、専用のハラール生産者が市場にサービスを提供することに依存するのではなく、大量販売SKUの認証ステータスを取得するために既存のサプライチェーンを改修しています。2025年12月、ベルギーのオーガニック原材料サプライヤーであるKaskadeがハラール食品評議会ヨーロッパ(HFCE)認証を取得し、ヨーロッパのメーカーが単一の準拠サプライヤーからデュアルオーガニック・ハラール原材料を調達できるようになりました。2010年にブリュッセルで設立されたHFCEは、フランス、ドイツ、ベルギー、オランダ、英国にわたる認知を持って運営されており、現在利用可能な汎ヨーロッパ認証機関に最も近い存在です。
プレミアムおよびトレーサブルなハラール食品への需要の高まり
ハラールにおけるプレミアム化は主流の同等品とは異なります。定義的な価値属性は味ではなく、サプライチェーンの透明性です。ヨーロッパのムスリム消費者は今や、農場から食卓までのトレーサビリティ、認証された原材料の出所、および非ハラール原材料からの文書化された分離をベースライン要件として期待しています。最大50の認証機関が様々な厳格さで運営されているフランス市場では、逆説的にAVSのようなより厳格な認証機関への需要が加速しており、消費者は一貫性のなさに反応して最も信頼性の高いラベルに引き寄せられています。オーガニック・ハラールのデュアル認証はこのトレンドの最前線です。EUオーガニックマークとHFCEハラール認証を組み合わせた製品は、同等のポジションにある倫理的食品ラインに匹敵する価格プレミアムを実現しています。2025年10月にケルンで開催されたアヌーガ ハラール マーケットの会議「ハラール食品:成長へのグローバルゲートウェイ」はプレミアム化とトレーサビリティ技術に特化しており、ドイツの食品メーカーがプレミアムハラール層を戦略的優先事項として扱い始めていることを示しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヨーロッパ全域にわたるハラール認証基準の断片化 | -0.9% | 汎ヨーロッパ、フランス、ドイツ、英国で最も深刻 | 長期(4年以上) |
| 儀式的屠殺に対する活動家および法的圧力 | -0.7% | ベルギー、オランダ、スウェーデン、ドイツ | 中期(2~4年) |
| 誤表示、交差汚染、信頼の低下 | -0.6% | 英国、アイルランド、ヨーロッパ全域のサプライチェーン | 短期(2年以内) |
| 認証および分離処理コストの負担 | -0.5% | 汎ヨーロッパ、ドイツ、フランス、東ヨーロッパの中小企業への圧力 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ヨーロッパ全域にわたるハラール認証基準の断片化
EU全域で単一の法定ハラール基準は存在しません。世界中で400以上の認証機が運営されており、その多くは相互認証がなく、複数の加盟国で販売しようとする生産者に対して監査の重複、コンプライアンスコストの上昇、市場アクセスの摩擦を生み出しています。フランスでは、グランド・モスク・ド・パリの2025年1月の論争(そのハラールラベルがEUのアルジェリアへの食品輸出に義務付けられた)が、民間認証機関内のガバナンス、説明責任、利益相反に関する疑問を提起しました。サラエボでの第3回ヨーロッパ ハラール 会議(2025年6月、22カ国)は、標準の調和を主要な規制目標として特定しており、断片化が成長の構造的なボトルネックであるという業界レベルの認識を示しています。実際には、ドイツで認証された製品がフランスでリストされるために別の監査を必要とする場合があり、中小企業に不均衡に不利な市場投入の遅延を生じさせています。
儀式的屠殺に対する活動家および法的圧力
スタニング(気絶処理)なしの儀式的屠殺を規制する法的環境は実質的に厳しくなっています。2024年2月の欧州人権裁判所によるベルギーのムスリム執行委員会他対ベルギー事件の判決は、ベルギーの事前スタニング義務が欧州人権条約と適合することを確認し、他の加盟国が同様の制限を正当化するために引用している先例となっています。2025年10月、オランダ国務院は屠殺前スタニングを義務付ける法案について概ね好意的な評価を発表し、最近のヨーロッパの判例法が加盟国に動物福祉を宗教的免除より優先する大きな裁量を与えていると指摘しました。2025年のイード・アル・アドハーにおけるNVWAのデータは、すでに動物の64%が儀式的屠殺前にスタニングされており、2022年の49%から増加していることを示しており、業界の行動は法制化に先行して変化しています[2]。ハラール食肉加工業者にとって、スタニング要件の拡大は、スタニングの許容性に関する基準が法学派によって異なるイスラム機関との認証基準の再交渉を強いることになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
飲料が急増し、菓子類が認証済み主流に参入ハラール食品は2025年のヨーロッパ ハラール 食品・飲料市場の71.23%を維持しており、ヨーロッパのムスリム世帯全体での認証済み肉類、鶏肉、乳製品、ベーカリーへの持続的な需要に基づいています。調理済み食品とコンビニエンスフォーマットは、第二世代消費者が認証された形式で西洋的な食事機会(麺類、ラップ、ピザ)を求めるため、最も高成長のサブセグメントの一つです。ハラール菓子類は新たに開拓されるフロンティアを代表しています。ハリボーが2026年に牛ゼラチンで再処方したハラール対応フィズミックスグミを発売する計画は、歴史的に認証に抵抗してきた主流の砂糖菓子が認証済みの領域に参入しつつあることを示しています。ベビーフードと乳製品代替品は認証の複雑さが低いことから恩恵を受けており、植物性および特殊乳児用調製品は本質的に豚由来成分を含みません。その他のサブセグメント(調味料、ソース、塩味スナック)は、主流ブランドがコアレシピを変えることなくハラールラベルを採用するにつれて拡大しています。
ハラール飲料は2026年から2031年にかけてCAGR 8.57%で最も速く成長する製品タイプであり、機能性飲料、職人技のジュース、ノンアルコールモルト飲料、認証済みエナジードリンクという拡大する製品分類によって駆動されており、敬虔なムスリムと健康志向の非ムスリム消費者の両方にサービスを提供しています。飲料における認証リスクは肉類よりも構造的に低く、屠殺関連の論争がなく、交差汚染のリスクが低減され、液体製品の原材料基準に関する認証機関間の整合性が高くなっています。The Coca-Cola CompanyとJDE Peet'sは既存の流通・製造インフラを活用して、集中的なサプライチェーン分離を必要とする食品カテゴリーよりも速くハラールの棚での存在感を達成しています。


カテゴリー別:
オーガニックが従来型の数量を上回るプレミアムポジションを確立従来型製品は2025年のヨーロッパ ハラール 食品・飲料市場シェアの56.28%を占めています。これらはスーパーマーケットの棚と価格意識の高い世帯の主要な数量基盤を提供しています。従来型ハラール製品は、消費者が通常の食料品の買い物で見つけることを期待する日常的な品目をカバーしています。フランス、英国、ドイツ、その他の主要市場での入手可能性は、主流小売内でのハラール購買を正常化するのに役立っいます。このセグメントは競争力のある価格設定、信頼性の高い在庫、明確な認証シグナルに依存しています。また、大型小売業者が複数のブランドとパックサイズをリストできる能力からも恩恵を受けています。その結果、従来型製品はヨーロッパ ハラール 食品・飲料市場に安定した商業的基盤を提供しています。
オーガニック製品は2026年から2031年にかけてCAGR 8.95%で成長すると予測されています。そのポジションは、ハラール準拠とオーガニック調達および文書化された生産慣行を組み合わせることに基づいています。2025年のKaskadeのオーガニック原材料に対するハラール食品評議会ヨーロッパ認証は、メーカーにこの組み合わせのための原材料の供給源を提供しています[3]。ハラール基準を重視する消費者は、オーガニック認証を原材料とサプライチェーン管理の広範な証拠として有用と見なす場合もあります。したがって、このカテゴリーは包装やブランドステータスのみに依存することなくプレミアムオファーを支援できます。オーガニック製品のヨーロッパ ハラール 食品・飲料市場規模は従来型製品より小さいですが、プレミアム小売と輸出志向の調達において独自の役割を担っています。
流通チャネル別:
オンライン小売がスーパーマーケットの拡大を上回るスーパーマーケットおよびハイパーマーケットは2025年のヨーロッパ ハラール 食品・飲料市場シェアの73.65%を占めました。そのリードは、定期的な家庭用食料品購入の主要な場所としての役割を反映しています。大型店舗は1回の来店でチルド、冷凍、常温、ベーカリー、菓子類、飲料ラインを取り扱うことができます。この利便性は、認証済み製品が専門小売地区以外の消費者にリーチするのに役立ちます。農業・園芸開発委員会はヨーロッパ全域での継続的なハラール需要を説明し、確立された小売および食品サービスとのつながりの価値を強調しています。スーパーマーケットの規模は、リスト、包装、流通要件を満たすことができる場合、メーカーが信頼性の高い数量を確保するのにも役立ちます。このチャネルはヨーロッパ ハラール 食品・飲料市場に広範な物理的可視性を与えています。
オンライン小売は2026年から2031年にかけてCAGR 9.19%で成長すると予測されています。デジタルチャネルにより、消費者は注文前に製品説明、原材料リスト、認証の詳細、ブランド情報を確認できます。これは、消費者が店内での迅速な購入から得られる以上の確実性を求める場合に有用です。オンラインプラットフォームは、特に専門製品や新興ブランドについて、地元の店舗よりも幅広い品揃えを提供することもできます。ヨーロッパ ハラール 食品・飲料市場は、全国的な棚カバレッジを持たないかもしれないサプライヤーと分散した需要を結びつけるため、このチャネルから恩恵を受けることができます。チルドおよび冷凍食品の配送の改善がオンライン購買をさらに支援しています。このチャネルは、すでにデジタルで製品を比較している若い消費者にとって特に関連性が高い可能性があります。

注記: 個別セグメントのセグメントシアはレポート購入時に入手可能
地域分析
フランスのハラール食品・飲料市場
フランスは2025年のヨーロッパのハラール食品・飲料市場シェアの18.83%を占めた。同国は、ムスリム消費者とハラール製品の非ムスリム購買者の両方を含む、大規模かつ多様な顧客基盤を有している。フランスの小売業は、食肉、チルド食品、スナック、パッケージ食料品ラインにわたる幅広い品揃えを発展させてきた。同国の規模は、販売量を拡大しようとするヨーロッパのサプライヤーにとって主要な参照点となっている。購買者が複数のラベルに遭遇し、その意味について明確な情報を期待する可能性があるため、認証の信頼性は特に重要である。強固な文書でリテーラーをサポートできる企業は、フランスをより広いヨーロッパ流通の拠点として活用できる。フランスの地位は、大規模な小売ネットワークと成熟した消費者基盤が相互に強化し合えることを確認するものである。
オランダのハラール食品・飲料市場
オランダは2026年から2031年にかけて、地理的CAGRが最も速い8.72%を記録すると予測されている。同国の成長見通しは、発展しつつあるハラール消費者基盤と、より広いヨーロッパ貿易に対応できる物流インフラによって支えられている。同国の港湾と流通能力は、輸入、再梱包、越境供給活動に関連性を持たせている。リテーラーはこの立地を活用して、近隣市場への製品フローをサポートできる。オランダはまた、食品サプライヤーがさらなる拡大前に、より広いメインストリームの品揃えをテストできる環境も提供している。したがって、ヨーロッパのハラール食品・飲料市場における同国の役割は、国内消費に限定されない。異なる小売構造を持つ複数の国にわたる流通管理においても、企業を支援できる。
より広いヨーロッパ市場
英国とドイツは、確立された需要、発達した食料品システム、および相当規模のムスリムコミュニティにより、引き続き重要な市場である。AHDBは、ヨーロッパの購買者が品質、伝統、およびハラール認証において英国のハラール供給を評価していると報告している。ベルギーとスウェーデンは、食肉サプライチェーンが政策および動物福祉要件によってどのような影響を受けるかを示している。スペインとイタリアは、リテーラーがよりメインストリームのハラール形式で消費者ニーズに対応するにつれ、拡大の余地を提供している。イタリアのムスリム外国人居住者人口は、需要がハラール小売インフラが最も長く確立された市場を超えて広がり得ることを示している。南欧および東欧市場は依然として発展途上であるが、棚での競争が激化する前に法令遵守した地域流通を構築する企業に報いる可能性がある。
競合環境
市場集中度
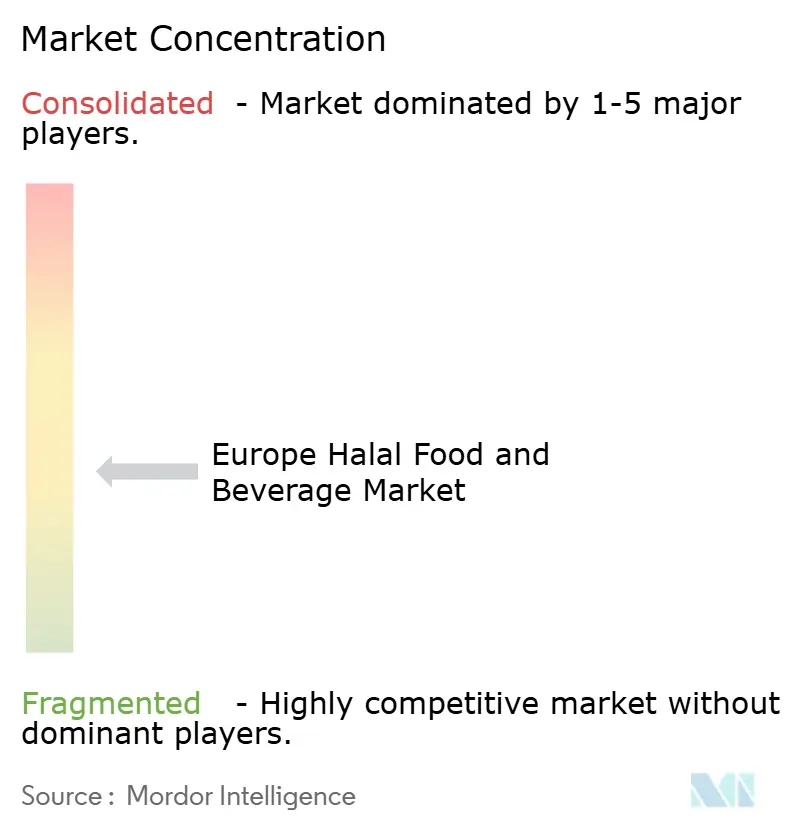
ヨーロッパ ハラール 食品・飲料市場は、グローバル食品グループとハラール専門業者が並行して活動する断片化した構造を反映しています。グローバル企業は選択された確立された製品を認証し、既存の製造、物流、小売業者との関係を活用できます。専門生産者は専用施設、文化的に関連した製品開発、消費者が認識しやすい認証関係を通じて競争できますこれらのアプローチは異なりますが、どちらも効果的です。競争環境は一つの支配的な生産者によって制御されているようには見えません。これにより、地域ブランドが特定の製品カテゴリーや国でリストを獲得する余地が残されています。また、製品品質、透明な認証、信頼性の高い供給が企業規模と同様に重要である可能性があることも意味しています。
Mars, Incorporatedは2025年9月、2026年末までに欧州連合全域の製造とイノベーションに10 ビリオン ユーロを投資する計画を発表しました。この発表には、ポーランドのヤナシュフェク菓子工場での63%の生産能力拡大が含まれていました。これは、グローバル企業がヨーロッパ全域で認証可能な菓子類の供給をサポートする可能性のある生産能力をどのように強化できるかを示しています。Kaskadeの2025年12月のオーガニック原材料ラインに対するハラール認証は、完成した消費者製品ではなく準拠した原材料の供給に焦点を当てた別の戦略的動きです。これらの例は、競争が完成ブランドとその背後にある原材料システムの両方への投資を含むことを示しています。競争機会は、消費者がより多くの選択肢を求めているが信頼できる製品を容易に見つけられないカテゴリーに集中しています。調理済み食品、スナック、冷蔵食品、飲料、デュアル認証オーガニック製品がこれに該当します。これらの分野に参入する企業は、ハラール要件を技術的な言語ではなく、明確な消費者メリットに変換する必要があります。
デジタル製品情報は、購入前に消費者に認証と調達を説明するのに役立ちます。国境を越えた拡大には、異なる認証慣行と小売条件への注意が必要です。優れたトレーサビリティを持つサプライヤーは、小売業者や消費者が証拠を求めた際により効果的に対応できます。これは、実用的なコンプライアンスシステムと通常のヨーロッパの食習慣に合った製品を組み合わせる企業に有利です。製品イノベーションも重要です。なぜなら、顧客基盤には異なる好みと認証意識レベルを持つ消費者が含まれているからです。一部の消費者はハラール準拠になった馴染みのあるブランドを求めています。他の消費者は専用生産とより強い文化的関連性を求めるため、専門ブランドを好みます。断片化した構造により、両タイプの企業が共存できます。小売業者は、認証基準が明確な国際ブランド、専門製品、プライベートラベル品目の組み合わせを取り扱う場合があります。大手食品グループが主流店舗でのハラールレンジの価値を認識するにつれて、競争圧力は高まるでしょう。信頼、品質管理、または地域の製品嗜好を軽視する企業は、他の場所で強力なブランドを持っていても苦戦する可能性があります。
ヨーロッパ ハラール 食品・飲料産業のリーダー企業
-
BRF S.A.
-
Nestlé S.A.
-
Danish Crown A/S
-
Isla Délice Group
-
Tahira Foods Limited
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパのハラール食品・飲料市場 このレポートでカバーされる企業
- Nestlé S.A.
- Ferrero International S.A.
- Mars, Incorporated
- The Coca-Cola Company
- JDE Peet's N.V.
- Tahira Foods Limited
- KQF Foods Limited
- Isla Délice Group
- Janan Meat Limited
- Bilal Group
- Danish Crown A/S
- BRF S.A.
- Midamar Corporation
- Al Islami Foods Co.
- Carrefour S.A.
- GoodLife Foods B.V.
- Mission Foods
- Heura Foods S.L.
- Cherkizovo Group PJSC
- QL Foods Sdn Bhd
最近の産業開発事情 ヨーロッパのハラール食品・飲料市場
- 2026年7月:ApheonはAlmmaの買収に合意しました。AlmmaはFoo SengとVarachauxを統合した新設のフランス冷凍スナックグループです。Foo Sengはフランスの急成長するハラール冷凍スナックセグメントで強固なポジションを持ち、VarachauxはFoo Sengが食品メーカーおよびフードサービス事業者に冷凍肉類・植物性コンポーネントを供給しています。
- 2025年12月:ベルギーのKaskadeがオーガニック原材料ラインに対するハラール食品評議会ヨーロッパ認証を取得しました。この認証により、ヨーロッパのメーカーは単一のサプライヤーからオーガニックかつハラール準拠の原材料を調達できるようになりました。
- 2025年9月:Mars, Incorporatedは2026年末までにEUの製造に10 ビリオン ユーロを投資すると発表し、ポーランドのヤナシュフェク菓子工場での63%の生産能力拡大が含まれています。ポーランドの工場はMarsのハラール準拠プログラムに沿ったチョコレートラインを生産しており、ヨーロッパ市場に流入する認証可能な菓子類の数量を増加させています。
ヨーロッパ ハラール 食品・飲料市場レポートの範囲
ハラール食品・飲料とは、原材料、加工、調製、取り扱いに関するイスラムの食事要件に準拠した食品・飲料製品を指します。ヨーロッパ ハラール 食品・飲料市場は、製品タイプ、カテゴリー、流通チャネル、国別にセグメント化されています。製品タイプ別では、市場はハラール食品とハラール飲料に分類されています。ハラール食品はさらに、乳製品・乳製品代替品、菓子類、ベーカリー、塩味スナック、肉類・鶏肉魚介類、ベビーフード、調理済み食品、調味料・ソース、その他の製品タイプにセグメント化されています。菓子類はさらに砂糖菓子、チョコレート、スナックバー、その他にセグメント化され、肉類・鶏肉・魚介類はさらに赤身肉、魚介類、鶏肉に分類されています。カテゴリー別では、市場は従来型とオーガニックにセグメント化されています。流通チャネル別では、市場にはスーパーマーケット/ハイパーマーケット、コンビニエンスストア、オンライン小売、その他の流通チャネルが含まれます。国別では、レポートは英国、ドイツ、フランス、イタリア、スペイン、ロシア、スウェーデン、ベルギー、ポーランド、オランダ、その他ヨーロッパをカバーしており、各国の市場規模と予測が提供されています。市場規模の算定は、上記のすべてのセグメントについて米ドルの金額ベースおよびトンの数量ベースで行われています。
セグメンテーション概要
製品タイプ別
| ハラール食品 | 食肉製品 |
| ベーカリー製品 | |
| 乳製品 | |
| 菓子類 | |
| 調理済み食品・ソース類 | |
| その他のハラール食品 | |
| ハラール飲料 | |
| ハラールサプリメント |
流通チャネル別
| スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア |
| ハラール専門店・精肉店 |
| オンライン小売・マーケットプレイス |
| フードサービス(ホレカ) |
国別
| ドイツ |
| 英国 |
| フランス |
| スペイン |
| イタリア |
| ロシア |
| オランダ |
| ベルギー |
| その他欧州 |
| 製品タイプ別 | ハラール食品 | 食肉製品 |
| ベーカリー製品 | ||
| 乳製品 | ||
| 菓子類 | ||
| 調理済み食品・ソース類 | ||
| その他のハラール食品 | ||
| ハラール飲料 | ||
| ハラールサプリメント | ||
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット | |
| コンビニエンスストア | ||
| ハラール専門店・精肉店 | ||
| オンライン小売・マーケットプレイス | ||
| フードサービス(ホレカ) | ||
| 国別 | ドイツ | |
| 英国 | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ロシア | ||
| オランダ | ||
| ベルギー | ||
| その他欧州 |
レポートで回答される主要な質問
ヨーロッパ ハラール 食品・飲料市場の予測値はいくらですか?
ヨーロッパ ハラール 食品・飲料市場は、2025年の93.38 ビリオン 米ドルから2031年には147.05 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 7.87%で成長します。
ヨーロッパで最大のシェアを持つ製品タイプはどれですか?
ハラール食品は2025年のヨーロッパ ハラール 食品・飲料市場の71.23%を占め、認証済み肉類、乳製品、ベーカリー、包装食品への需要によって支えられています。
最も速く成長すると予測される製品タイプはどれですか?
ハラール飲料は2026年から2031年にかけてCAGR 8.57%で成長すると予測されており、より簡単な原材料管理とノンアルコール飲料への幅広い需要によって支えられています。
ヨーロッパにおけるハラール食品・飲料の主要な販売チャネルはどれですか?
スーパーマーケットおよびハイパーマーケットは2025年の販売の73.65%を占めており、消費者が一か所で幅広い認証済み品揃えにアクセスできるためです。