
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
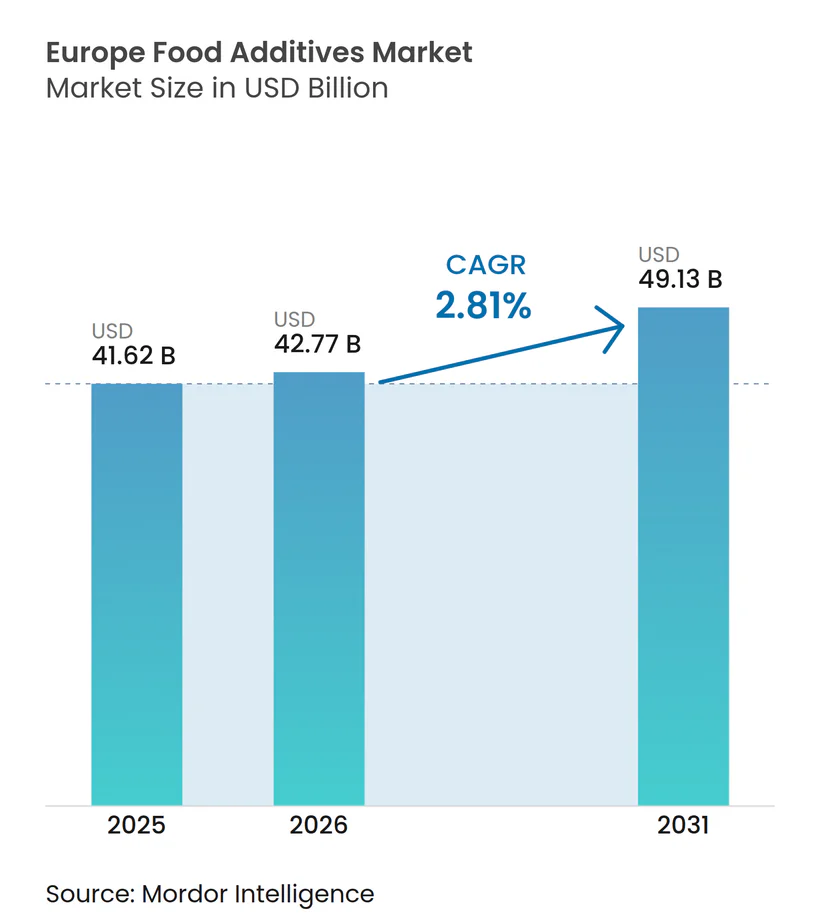
| 基準年の市場規模 (2025) | 41.62 十億米ドル |
| 市場規模 (2026) | 42.77 十億米ドル |
| 市場規模 (2031) | 49.13 十億米ドル |
| 成長率 (2026 - 2031) | 2.81 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ食品添加物市場分析
ヨーロッパ食品添加物市場は、2025年の41.62 ビリオン 米ドルから2026年には42.77 ビリオン 米ドルへと成長し、2031年までに49.13 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 2.81%を記録する見込みです。市場成長は、現代の食品製造業務における食品安全の維持、賞味期限の延長、一貫した製品品質の確保に対する需要の高まりによって牽引されています。加工食品・利便性食品に対する嗜好の高まりと、クリーンラベル処方および天然由来原料への需要の増加が、添加物開発における継続的なイノベーションを促進しています。食品加工、発酵、酵素技術、原料安定化における進歩が添加物の機能性とパフォーマンスを向上させ、メーカーが進化する処方要件に対応できるようにしています。
主要レポートのポイント
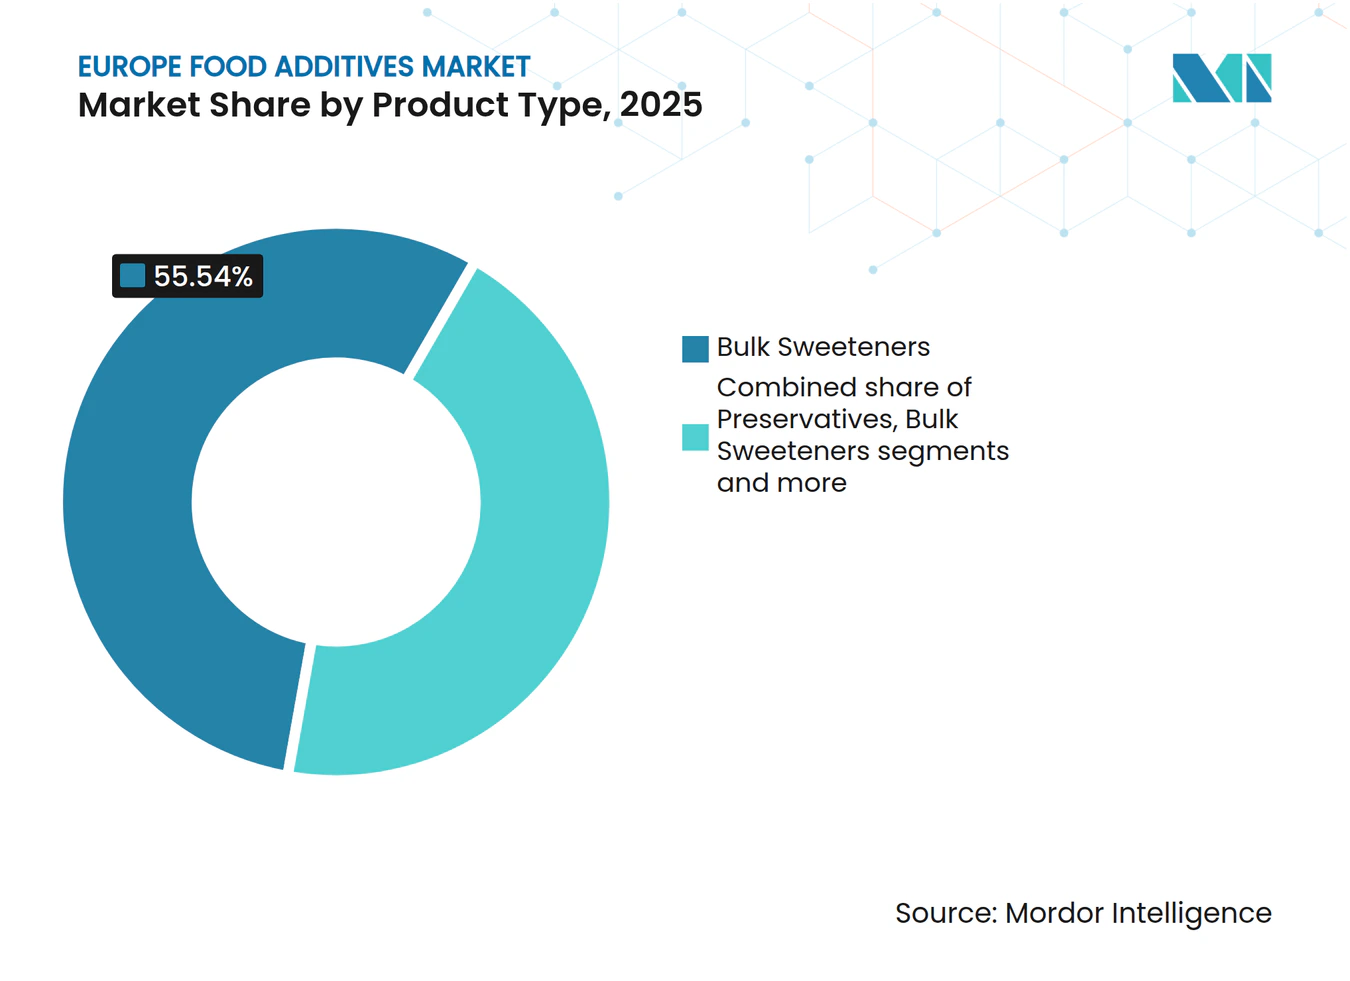
- 製品タイプ別では、バルク甘味料が2025年のヨーロッパ食品添加物市場シェアの55.54%を占め、食品着色料は2031年にかけてCAGR 3.45%で成長すると予測されています。
- 形態別では、乾燥添加物が2025年のヨーロッパ食品添加物市場シェアの65.67%を占め、液体添加物は2031年にかけてCAGR 3.67%で拡大すると予測されています。
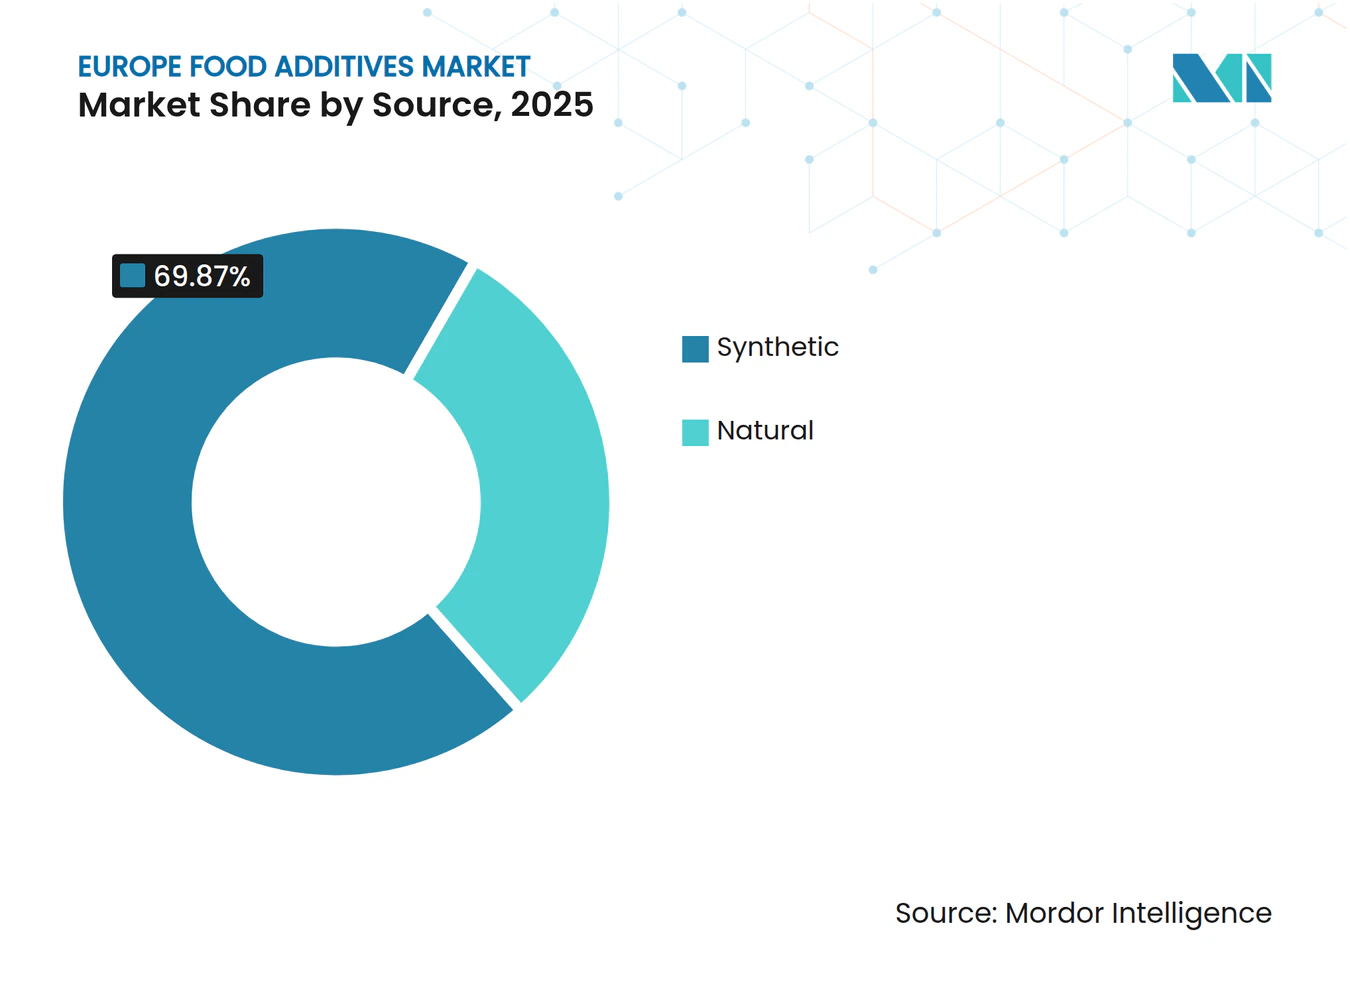
- 原料別では、合成添加物が2025年のヨーロッパ食品添加物市場シェアの69.87%を占め、天然添加物は2031年にかけてCAGR 4.74%を記録すると予測されています。
- 用途別では、ベーカリー・菓子が2025年のヨーロッパ食品添加物市場シェアの27.12%を占め、乳製品・デザートは2031年にかけてCAGR 3.53%で成長すると予測されています。
- 地域別では、ドイツが2025年のヨーロッパ食品添加物市場シェアの21.34%を占め、イタリアは2031年にかけてCAGR 4.52%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 植物性食品製品の拡大 | +0.4% | ドイツ、オランダ、イギリス、フランス、イタリアおよびスペインへの波及 | 中期(2〜4年) |
| 加工食品・利便性食品に対する需要の増加 | +0.5% | 汎ヨーロッパ;ポーランド、ドイツで最大の上昇 | 短期(2年以内) |
| クリーンラベル食品原料に対する嗜好の高まり | +0.6% | 西ヨーロッパ中核、ドイツ、フランス、イギリス、オランダ、スカンジナビア | 中期(2〜4年) |
| 食品加工における技術的進歩 | +0.3% | ドイツ、フランス、ベネルクスの研究開発拠点 | 長期(4年以上) |
| 賞味期限延長に対する需要の増加 | +0.3% | 汎ヨーロッパ;電子商取引、冷蔵物流、輸出食品製造において顕著 | 短期(2年以内) |
| 機能性食品・飲料の成長 | +0.4% | ドイツ、イギリス、オランダ、スェーデン、フランス | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
植物性食品製品の拡大
植物性食品に対する消費者の受容拡大が、食品メーカーによる原料イノベーション、処方の見直し、および専門的な添加物ソリューションへの投資を促進しています。Good Food Institute Europe(GFI Europe)によると、2024年にドイツの消費者の60%、イギリスの消費者の56%が少なくとも月に1回は植物性食品を摂取していました[1]。この継続的な消費が、メーカーに植物性製品ポートフォリオの強化と、進化する消費者の期待に応えるための製品品質の向上を促しています。この変化は、一貫した機能的パフォーマンスを提供し、処方の安定性をサポートし、植物由来原料に関連する技術的課題の克服を支援する食品添加物への需要を高めています。植物性食品業界における競争が激化する中、改良された添加物処方への投資は、製品の差別化、品質の一貫性、および商業的スケーラビリティにとってますます重要となっており、ヨーロッパ食品添加物市場全体の成長を支えています。
加工食品・利便性食品に対する需要の増加
便利な食品、即食食品、調理が簡単な食品製品に対する消費者の嗜好の高まりが、ヨーロッパ食品添加物市場における需要を牽引しています。メーカーは製品の安定性の向上、一貫した品質の維持、生産効率の最適化によって対応しています。ライフスタイルの変化と時短食事オプションへの需要が、食品メーカーに包装食品ポートフォリオの拡大を促し、製造、流通、保管を通じて予測可能なパフォーマンスを発揮する添加物の重要性を高めています。このトレンドはまた、より長い保管期間にわたって製品特性を維持するのに役立つ高度な添加物処方への投資を促進しています。包装食品市場における競争が激化する中、メーカーは原料イノベーションと処方最適化にますます注力しており、ヨーロッパ全域での食品添加物に対する持続的な需要を支えています。
クリーンラベル食品原料に対する嗜好の高まり
天然製品と透明な原料リストに対する消費者の嗜好の高まりが、ヨーロッパ食品添加物市場全体での処方見直しの取り組みを促進しています。メーカーはクリーンラベルの期待に沿う原料をますます採用しており、添加物メーカーは認識可能な原料源とよりシンプルな処方への需要を満たしながら信頼性の高い機能性を発揮するソリューションの開発を促されています。Safe Food Advocacy Europe(SAFE)によると、2024年にヨーロッパの消費者の86%が天然であると信じる製品を購入したと報告しています。この嗜好が食品メーカーに原料の選択を再評価し、クリーンラベル代替品への投資を促し、天然由来の着色料、保存料、安定剤、その他の機能性添加物のサプライヤーに機会をもたらしています。
食品加工における技術的進歩
食品加工技術の進歩が、ますます精密で自動化された生産条件下で一貫したパフォーマンスを発揮する専門的な原料の採用をメーカーに促しています。酵素工学、発酵、カプセル化、原料安定化における改善が、添加物メーカーにより高い機能的効率、改善さた安定性、より予測可能なパフォーマンスを持つソリューションの開発を可能にしています。これらのイノベーションは新しい添加物処方の開発を支援し、製品の処方見直し、原料の適合性、品質の一貫性に関連する技術的課題の解決を支援します。食品加工業者がプロセスの最適化、再現性、原料の機能性をますます優先する中、継続的な技術的進歩が食品添加物のイノベーションを刺激し、ヨーロッパ全域での高度な原料ソリューションへの需要を強化すると予測されています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な規制承認要件 | -0.5% | EU全域;イギリスでの複雑性の高まり(ブレグジット後のFSAの乖離) | 中期(2〜4年) |
| 天然添加物生産の高コスト | -0.4% | 西ヨーロッパ中核、ドイツ、フランス、オランダ | 長期(4年以上) |
| 特定の天然原材料の入手可能性の制限 | -0.3% | 地中海の調達地域;世界的な植物性原料 | 短期から中期 |
| 原材料およびエネルギーコストの変動 | -0.4% | 汎ヨーロッパ;フランス、ドイツ、オランダのエネルギー集約型加工 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格な規制承認要件
食品添加物の安全性評価、承認、および許可された使用を規定する厳格な規制要件は、コンプライアンスコストを増加させ、製品開発のタイムラインを延長することにより、ヨーロッパ食品添加物市場の成長を制約しています。欧州連合の枠組みの下、食品添加物は欧州食品安全機関(EFSA)による安全性評価に続く承認が必要であり、許可された使用と条件は適用されるEU法の下で確立されています。メーカーは新しい添加物または既存の承認への変更提案の安全性を支持する科学的証拠を提供しなければならず、毒性学的研究、技術文書、および規制の専門知識に対する追加的な要求が生じます。これらの要件は商業化を遅らせ、研究開発費を増加させ、新しい添加物を導入しようとする小規模な原料メーカーに対して参入障壁を生み出す可能性があります。
天然添加物生産の高コスト
天然食品添加物の生産に関連する高コストは、メーカーが従来の合成原料を天然由来の代替品に置き換えることをより困難にすることで、ヨーロッパ食品添加物市場の成長を制約しています。天然添加物は多くの場合、必要な純度、機能性、一貫性を達成するために、専門的な抽出、精製、濃縮、安定化プロセスを必要とします。農業原材料および植物性原料への依存は、季節的な入手可能性、作物品質の変動、原材料供給の変動にも生産をさらします。さらに、天然原料における色の安定性、風味の一貫性、機能的パフォーマンスの維持には、追加の加工および品質管理措置が必要になる場合があります。これらの要因は製造の複雑性と完成原料のコストを増加させ、既存のコスト制約内で処方パフォーマンスを維持しようとする食品メーカーによる採用を妨げる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
バルク甘味料が地位を維持、着色料が加速バルク甘味料は2025年のヨーロッパ食品添加物市場の55.54%を占め、そのコスト効率、機能的汎用性、および食品製品の甘味と処方特性の維持における重要性によって牽引されています。工業的食品製造における広範な使用は、一貫した甘味を提供し、製品のかさに貢献し、食感、水分保持、口当たり、および全体的な製品構造に影響を与える能力によって支えられています。非常に低い濃度で甘味を提供する高甘味度甘味料とは異なり、バルク甘味料は処方の物理的組成に貢献し、加工および保管中の製品特性の維持に重要です。砂糖の処方見直しと低糖製品の開発への高まる重点が、食品メーカーに甘味料ブレンドの最適化とポリオールなどの代替品の探索を促しながら、必要な感覚的および機能的特性を維持することを促しています。
食品着色料は、2026年から2031年にかけてCAGR 3.45%を記録し、ヨーロッパ食品添加物市場で最も成長の速い製品タイプになると予測されています。この成長は、視覚的に魅力的な食品製品への需要の増加、天然およびクリーンラベル原料に対する消費者の嗜好の高まり、および特定の合成着色料への依存を減らすための継続的な処方見直しの取り組みによって牽引されています。食品メーカーはますます原料の透明性と認識可能な原料源に注力しており、果物、野菜、植物、藻類、その他の天然素材から派生した着色ソリューションの開発と採用を促進しています。抽出、安定化、加工技術における革新の増加が、これらの原料の色の強度、一貫性、パフォーマンスを向上させ、天然代替品に関連する処方上の課題への対応を支援しています。同時に、人工原料に対する消費者の認識の変化と特定の着色料に対する規制の精査が、メーカーに代替着色システムの評価を促しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
乾燥形態が優勢、液体は加工効率から恩恵を受け成長乾燥形態の添加物は2025年のヨーロッパ食品添加物市場を支配し、市場の65.67%を占めました。その優位性は、標準化された原料ブレンドと効率的な工業的加工への適合性によって牽引されています。乾燥形態添加物の粉末または顆粒状の構造により、メーカーは処方比率をより高い制御で複数の原料を組み合わせることができ、生産バッチ全体で一貫した製品特性をサポートします。乾燥処方はまた、在庫管理においても利点を提供し、多くは水分に敏感な液体原料が必要とする専門的な取り扱いなしに保管・輸送できます。粉末加工、粒子サイズ制御、分散技術の改善が複雑な処方でのパフォーマンスを強化し、自動計量・バッチングシステムとの適合性が生産効率をサポートしています。
液体添加物は2026年から2031年にかけてCAGR 3.67%を記録すると予測されており、自動化された生産環境での原料組み込みの簡素化と投与精度の向上能力によって支えられています。その流体の一貫性により、制御されたポンピングと計量が可能となり、メーカーが原料量を調整し、バッチ間の均一性を維持するのに役立ちます。液体処方はまた、可溶性または分散した機能性原料の分布を促進し、混合要件を削減し、一貫した処方特性の達成を支援します。液体濃縮物の開発、乳化安定性、原料デリバリーシステムにおける技術的改善が、保管中の分離と劣化に関連する課題に対処しながら処方の可能性を拡大しています。
原料別:
合成の優位性が維持、天然が上回る合成添加物は2025年のヨーロッパ食品添加物市場の69.87%を占め、一貫した機能的パフォーマンス、制御された組成、および標準化された食品製造プロセスへの適合性によって支えられています。制御された条件下での生産により、メーカーは予測可能な原料仕様、繰り返し可能なパフォーマンス、および大規模な生産バッチ全体での一貫した品質を達成できます。合成添加物は標的を絞った機能的特性を提供し、メーカーが精度をもって特定の処方要件に対応し、原材料組成の違いに関連する変動性を低減することを可能にします。確立された生産技術と十分に特性評価されたパフォーマンスプロファイルが、既存の製造システムへの統合をサポートし、処方制御と品質保証を簡素化します。
天然添加物は、2026年から2031年にかけてCAGR 4.74%を記録し、ヨーロッパ食品添加物市場で最も成長の速い原料になると予測されており、原料の透明性、クリーンラベル処方、および再生可能な生物資源から派生した代替品への需要の増加によって牽引されています。食品メーカーは、合成原料に対する消費者の精査に応じて、また製品の天然性の認識を強化するために、原料調達と処方戦略をますます再評価しています。開発途上国からの輸入促進センター(CBI)によると、ヨーロッパのアラビアガムの輸入は2020年から2024年の間に88%増加し、2億7,700万ユーロに達しており、主要な天然由来原料の貿易活動の増加を示しています[2]。乳化液の安定化、食感の制御、処方の一貫性のサポートにおけるアラビアガムの機能的汎用性が、原料メーカーにとっての関連性を強化しています。

用途別:
ベーカリーがリード、乳製品・デザートが成長エンジンベーカリー・菓子は2025年のヨーロッパ食品添加物市場の27.12%を占め、製造されたベーカリー製品および菓子製品全体での一貫した製品品質、改善された加工パフォーマンス、および処方柔軟性の向上への需要によって牽引されています。添加物は、生地特性の制御、均一な製品構造のサポート、水分移動の管理、および生産・保管を通じた望ましい食感の維持において重要な役割を果たします。菓子製造では、機能性原料が結晶化の調整、製品安定性の向上、および必要な外観と口当たりの達成を支援します。低糖、グルテンフリー、クリーンラベル代替品を含む新製品処方の開発が、原料組成の変化にもかかわらず製品品質を維持できる専門的な添加物への需要をさらに高めています。
乳製品・デザートは、2026年から2031年にかけてCAGR 3.53%を記録し、ヨーロッパ食品添加物市場で最も成長の速い用途セグメントになると予測されています。この成長は、継続的な製品イノベーション、差別化された乳製品処方への需要の増加、および改善された食感、安定性、感覚的特性を持つ製品の開発に関連する技術的要件によって牽引されています。高タンパク乳製品、乳糖フリー代替品、植物性デザート、低糖処方の開発の増加が、専門的な安定剤、乳化剤、甘味料、食感付与剤への需要を高めています。これらの製品の処方見直しは多くの場合、望ましい一貫性と消費者の受容を維持するために、粘度、タンパク質相互作用、水分保持、原料適合性の慎重な管理を必要とします。
地域分析
ドイツ食品添加物市場
ドイツは2025年のヨーロッパ食品添加物市場において21.34%のシェアを占めており、確立された食品加工産業、包装食品への強い需要、製品品質・食品安全性・製剤一貫性への重点的な取り組みがその背景にある。同国のオーガニック食品セクターも、適用されるオーガニック生産基準に準拠した添加物の需要に寄与している。ドイツ有機食品生産者連盟によると、オーガニック食品市場は2025年に72.42億ユーロに達しており、同国の食品産業におけるオーガニック製品の重要性を示している[3]。クリーンラベル製剤の成長と天然由来原料への需要は、メーカーが天然着色料、安定剤、乳化剤、その他の機能性原料を探求することを促している。食品イノベーション、原料トレーサビリティ、欧州食品規制への準拠に対するドイツの重点的な取り組みは、進化する製造および製品開発要件を満たす特化型添加物の採用をさらに後押ししている。
イタリア食品添加物市場
イタリアは、ヨーロッパ食品添加物市場において最も成長の速い地域となる見込みであり、2026年から2031年にかけてCAGR 4.52%を記録すると予測されている。成長は、食品加工における継続的なイノベーション、包装食品およびコンビニエンスフードへの需要増加、多様な食品製剤にわたる製品品質維持の必要性によって支えられている。同国の確立されたベーカリー、菓子、乳製品、加工食品産業は、食感、風味の安定性、色の一貫性、および賞味期限を善する添加物への需要を生み出している。クリーンラベル製品および天然由来原料への関心の高まりは、代替着色、保存、および安定化ソリューションの開発を促進している。食品加工技術および製剤技術の改善も、メーカーが生産の一貫性を高め、変化する消費者の期待に応える製品を開発することを可能にしている。これらの要因は、予測期間を通じてイタリアにおける機能性および特化型食品添加物への需要を強化すると期待されている。
より広範なヨーロッパ市場
イギリス、フランス、スペイン、およびオランダも、食品製造能力と進化する製品開発の優先事項を通じて、ヨーロッパ食品添加物市場に貢献している。イギリスでは、砂糖削減、原料の透明性、および製品品質の向上に焦点を当てた再製剤化イニシアチブによって需要が支えられている。フランスは、乳製品、ベーカリー、菓子、加工食品製造全体にわたるイノベーションから恩恵を受けており、天然原料およびオーガニック製剤への関心の高まりも追い風となっている。スペインでは、包装食品、ソース、飲料、加工食品の拡が、保存料、酸味調整剤、乳化剤、および香料原料の使用を支えている。オランダは、食品原料の加工、研究、および国際流通活動を通じて貢献しており、特化型添加物ソリューションの開発と供給を支援している。
競合環境
市場集中度
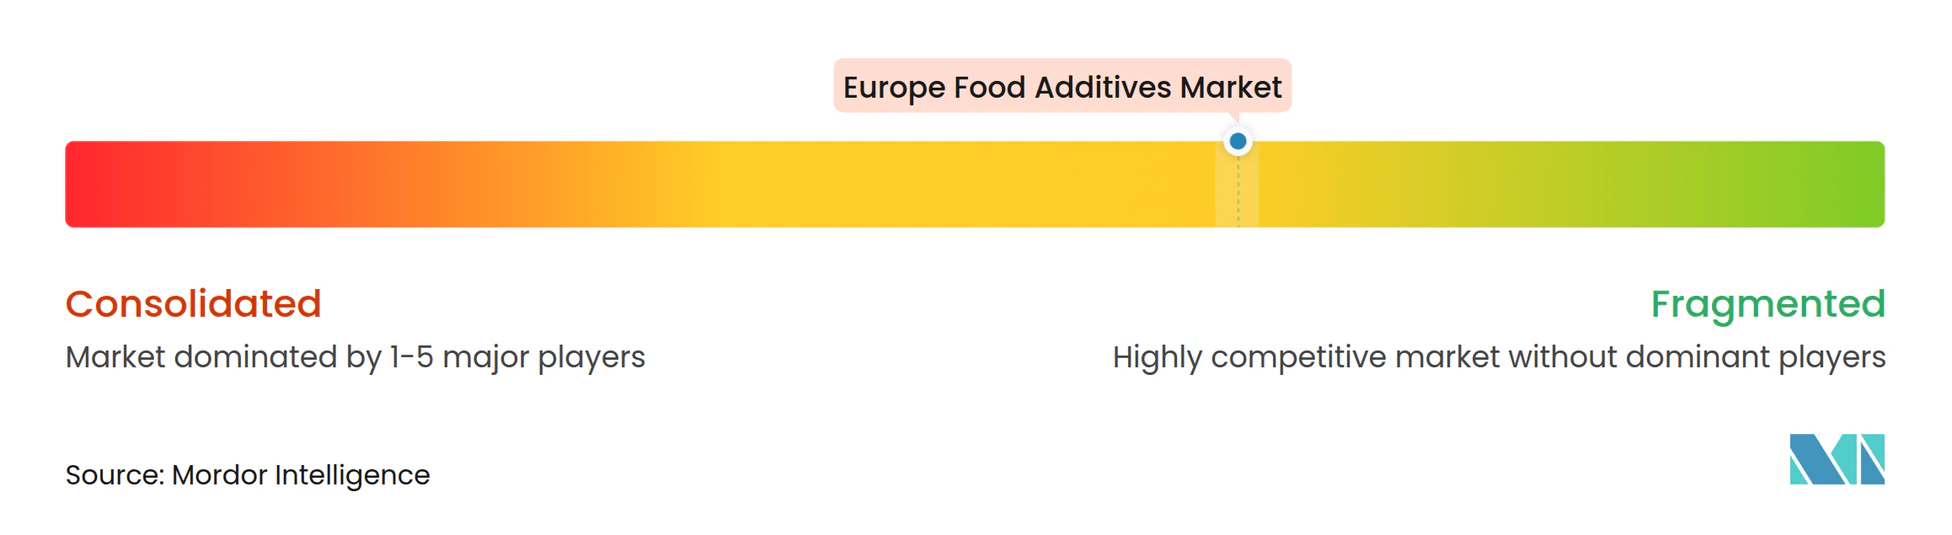
ヨーロッパ食品添加物市場は中程度に分散しており、競争は原材料のイノベーション、機能的パフォーマンス、製品品質、および進化する食品製造要件への対応能力によって推進されています。市場参加者は幅広い添加物カテゴリーにわたって競争し、技術的専門知識と処方能力を活用して、食品安全性、賞味期限、テクスチャー、フレーバー、および原材料の安定性に関する変化する要件に対応しています。市場には、Cargill, IncorporatedKerry Group plc、Archer-Daniels-Midland Company、dsm-firmenich AG、Corbion N.V.などの確立された原材料サプライヤーが含まれており、特定の機能性原材料カテゴリーに特化した生産者も参入しています。競争上のポジショニングは、信頼性の高い原材料パフォーマンスの提供、一貫した品質の維持、そして天然およびクリーンラベルソリューションへの高まる需要への対応能力にますます依存するようになっています。
差別化は、原材料ポートフォリオの幅から、アプリケーション専門知識、カスタマイズされた処方、および共同開発能力へとシフトしています。食品メーカーは、単に標準化された添加物を供給するだけでなく、処方の最適化、技術的課題の解決、および加工効率の改善を支援できる原材料サプライヤーをますます求めるようになっています。これにより、研究開発、アプリケーションラボラトリー、および共同製品開発への投資が促進されています。発酵技術、酵素技術、天然原材料抽出、および安定化システムにおけるイノベーションは、機能性が向上し、より一貫したパフォーマンスを持つ添加物を開発する機会を生み出しています。また、企業は食品メーカーが原材料の透明性への期待、変化する規制要件、および特定の合成原材料の代替品への需要に対応できるよう、処方の見直し支援にも注力しています。
テクノロジーと流通インフラは、ヨーロッパ市場においてますます重要な競争上の差別化要因となっています。バイオテクノロジー、精密発酵、カプセル化、およびプロセス最適化の進歩により、原材料生産者は製造効率の向上、特化した機能性原材料の開発、および製品の一貫性の強化が可能となっています。確立された調達ネットワーク、生産能力、技術サポートサービス、および流通パートナーシップも、サプライヤーが信頼性の高い原材料の供給を維持し、複数の市場にわたって顧客にサービスを提供するのに役立っています。技術的能力と信頼性の高いサプライチェーンおよび迅速な顧客サポートを組み合わせた企業は、変化する処方ニーズへの対応と長期的な顧客関係の維持においてより有利な立場にあります。
ヨーロッパ食品添加物業界のリーダー
-
Cargill, Incorporated
-
Kerry Group plc
-
Archer-Daniels-Midland Company
-
DSM-Firmenich AG
-
Corbion N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ食品添加物市場 このレポートでカバーされる企業
- Cargill, Incorporated
- Kerry Group plc
- Archer-Daniels-Midland Company
- dsm-firmenich AG
- Corbion N.V.
- Ingredion Incorporated
- Givaudan SA
- BASF SE
- International Flavors & Fragrances Inc.
- Symrise AG
- Sensient Technologies Corporation
- Novonesis A/S
- Tate & Lyle PLC
- Chr. Hansen Holding A/S
- Dohler GmbH
- Jungbunzlauer Suisse AG
- Brenntag SE
- Roquette Freres
- Ajinomoto Co., Inc.
- Palsgaard A/S
最近の産業開発事情 ヨーロッパ食品添加物市場
- 2026年6月:Ingredionは22.7億ポンドでTate & Lyleを買収することに合意し、この取引により食感、砂糖削減、口当たり、甘味付け、強化にわたる世界最大級の特殊原料プラットフォームの一つが誕生することになります。
- 2026年4月:Kerryはアイルランドのコーク州カリガリンにあるバイオテクノロジー製造施設を拡張し、乳糖フリーおよび低糖乳製品への世界的な需要をサポートするために工業規模のラクターゼ酵素生産を増強しました。
- 2026年4月:Cargillはフランスのボープテにある同社のハイドロコロイドサイトに2,500万ユーロを投資しました。機械式蒸気再圧縮(MVR)技術の導入により、同サイトのCO₂排出量が年間約13,700トン削減されます。
ヨーロッパ食品添加物市場レポートの範囲
食品添加物とは、食品の安全性、賞味期限、外観、味、または食感を改善するために、生産、加工、保管、または包装中に食品に添加される天然または合成の化学物質です。ヨーロッパ食品添加物市場は、製品タイプ、形態、原料、用途、地域によってセグメント化されています。製品タイプに基づき、市場は保存料、バルク甘味料、砂糖代替品、乳化剤、固結防止剤、酵素、ハイドロコロイド、食品香料・増強剤、食品着色料、酸味料にセグメント化されています。形態に基づき、市場は乾燥と液体にセグメント化されています。原料に基づき、市場は天然と合成にセグメント化されています。用途に基づき、市場はベーカリー・菓子、乳製品・デザート、飲料、食肉・食肉製品、スープ・ソース・ドレッシング、その他の用途にセグメント化されています。地域に基づき、市場はイギリス、ドイツ、フランス、イタリア、スペイン、オランダ、ポーランド、ベルギー、スウェーデン、その他のヨーロッパにセグメント化されています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
セグメンテーション概要
製品タイプ別
| 保存料 |
| バルク甘味料 |
| 砂糖代替品 |
| 乳化剤 |
| 固結防止剤 |
| 酵素 |
| ハイドロコロイド |
| 食品香料・増強剤 |
| 食品着色料 |
| 酸味料 |
形態別
| 乾燥 |
| 液体 |
原料別
| 天然 |
| 合成 |
用途別
| ベーカリー・菓子 |
| 乳製品・デザート |
| 飲料 |
| 食肉・食肉製品 |
| スープ・ソース・ドレッシング |
| その他の用途 |
地域別
| イギリス |
| ドイツ |
| フランス |
| イタリア |
| スペイン |
| オランダ |
| ポーランド |
| ベルギー |
| スウェーデン |
| その他のヨーロッパ |
| 製品タイプ別 | 保存料 |
| バルク甘味料 | |
| 砂糖代替品 | |
| 乳化剤 | |
| 固結防止剤 | |
| 酵素 | |
| ハイドロコロイド | |
| 食品香料・増強剤 | |
| 食品着色料 | |
| 酸味料 | |
| 形態別 | 乾燥 |
| 液体 | |
| 原料別 | 天然 |
| 合成 | |
| 用途別 | ベーカリー・菓子 |
| 乳製品・デザート | |
| 飲料 | |
| 食肉・食肉製品 | |
| スープ・ソース・ドレッシング | |
| その他の用途 | |
| 地域別 | イギリス |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| その他のヨーロッパ |
レポートで回答される主要な質問
2031年までのヨーロッパ食品添加物市場の予測値は?
ヨーロッパ食品添加物市場は2031年までに49.13 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 2.81%で成長します。
ヨーロッパにおける食品添加物需要をリードする製品カテゴリーは何ですか?
バルク甘味料が需要をリードしており、ベーカリー、飲料、乳製品での広範な使用により2025年の市場価値の55.54%を占めています。
ヨーロッパで最も成長の速い食品添加物カテゴリーはどれですか?
天然添加物は最も成長の速い原料カテゴリーであり、2031年にかけてCAGR 4.74%が予測されています。食品着色料は最も成長の速い製品カテゴリーであり、CAGR 3.45%です。
なぜ天然食品添加物はヨーロッパで需要が高まっているのですか?
クリーンラベルの処方見直し、合成原料に対する規制の精査、植物性製品への需要が、天然着色料、酵素、保存料、香味システムの使用を増加させています。