
ハラール食品・飲料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
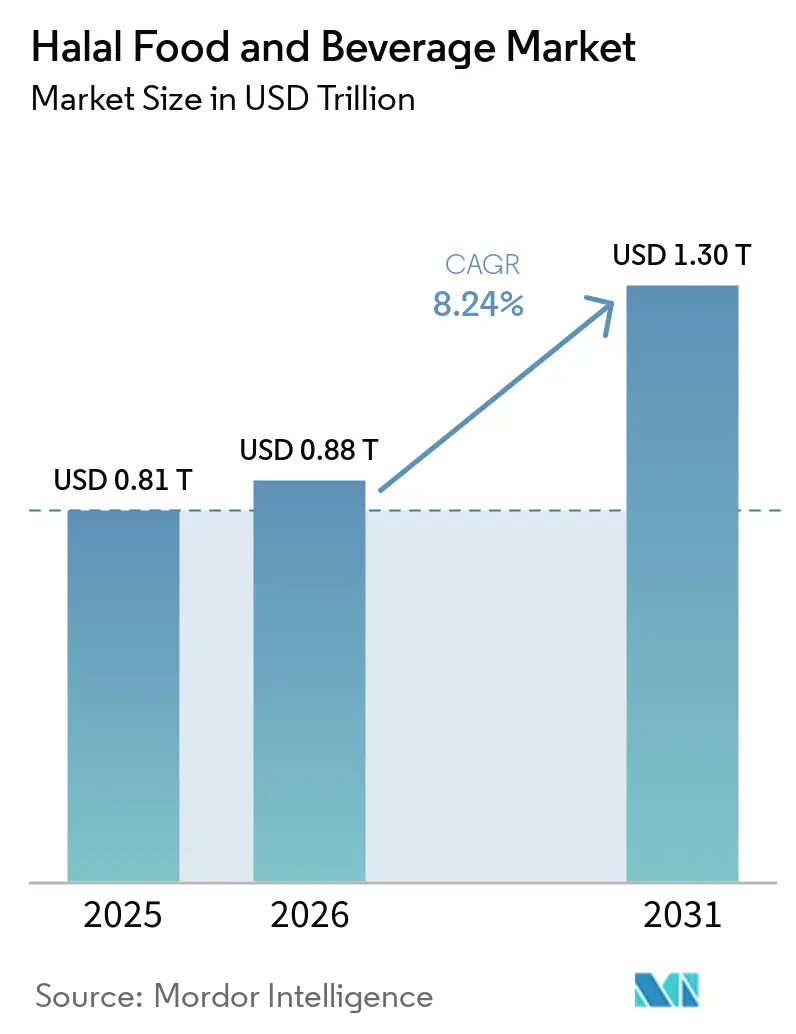
| 市場規模 (2026) | 0.88 兆米ドル |
| 市場規模 (2031) | 1.30 兆米ドル |
| 成長率 (2026 - 2031) | 8.24 % |
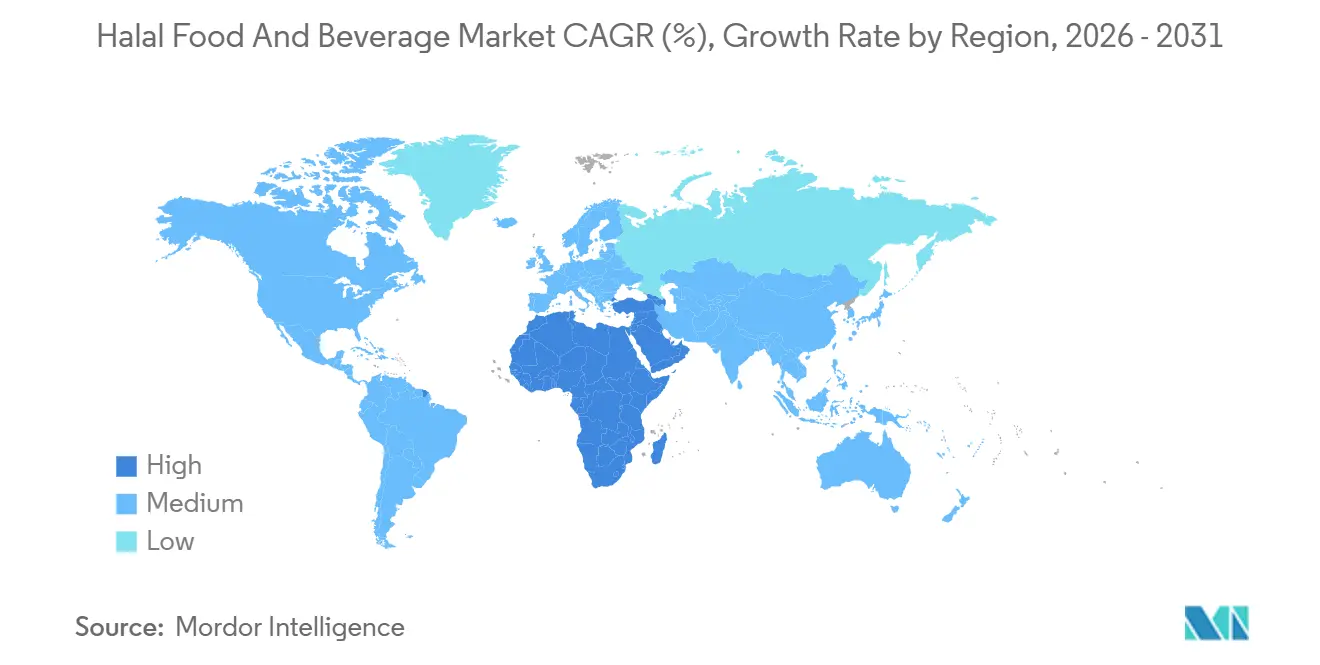
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
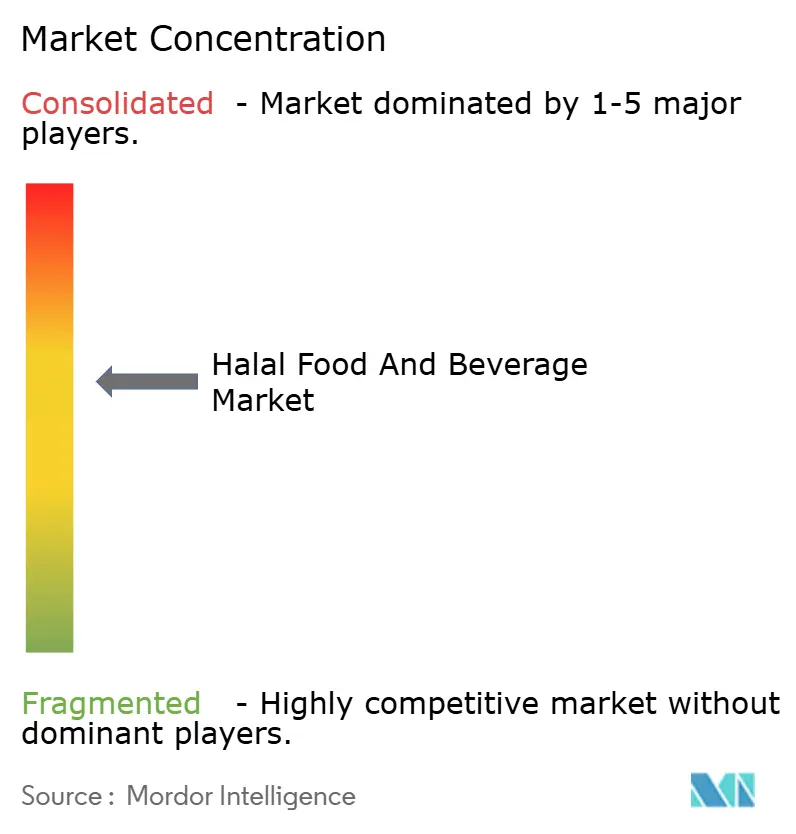
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるハラール食品・飲料市場分析
ハラール食品・飲料市場の規模は、2025年の0.81 トリリオン 米ドルから2026年には0.88 トリリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 8.24%で成長して2031年までに1.30 トリリオン 米ドルに達する見込みです。イスラム教徒が多数を占める経済圏における安定した人口増加、在外コミュニティにおける可処分所得の上昇、そして認証をリアルタイムのデータ層として戦略的に再定義する動きが相まって、ブランドの競争様式を根本から変えつつあります。インドネシアの法律第33号(2014年)のような義務的な規制体制、シンガポールのMUISによるリアルタイムQRコードスキャン、マレーシアのJAKIMによるブロックチェーン試験導入は、監査サイクルを短縮し、透明性を高、多国籍企業にサプライチェーンの可視性を再構築することを迫っています。ソブリン資本とブラジルの大手タンパク質企業との合併、さらにはeコマースのサブスクリプションモデルを通じた小売アクセスの拡大により、プレミアム認証製品の対象市場が広がっています。不正事案は依然として発生していますが、トレーサビリティ技術に対する規制当局の積極的な姿勢により、そのギャップはかつてないスピードで解消されつつあり、コンプライアンス違反のコストを引き上げながら消費者の信頼を強化しています。こうした変化を通じて、ハラール食品・飲料市場は、高い利益率と迅速な認証スケーラビリティを兼ね備えた家禽、乳製品、機能性飲料のサブカテゴリーへの投資を引き続き呼び込んでいます。
主要レポートのポイント
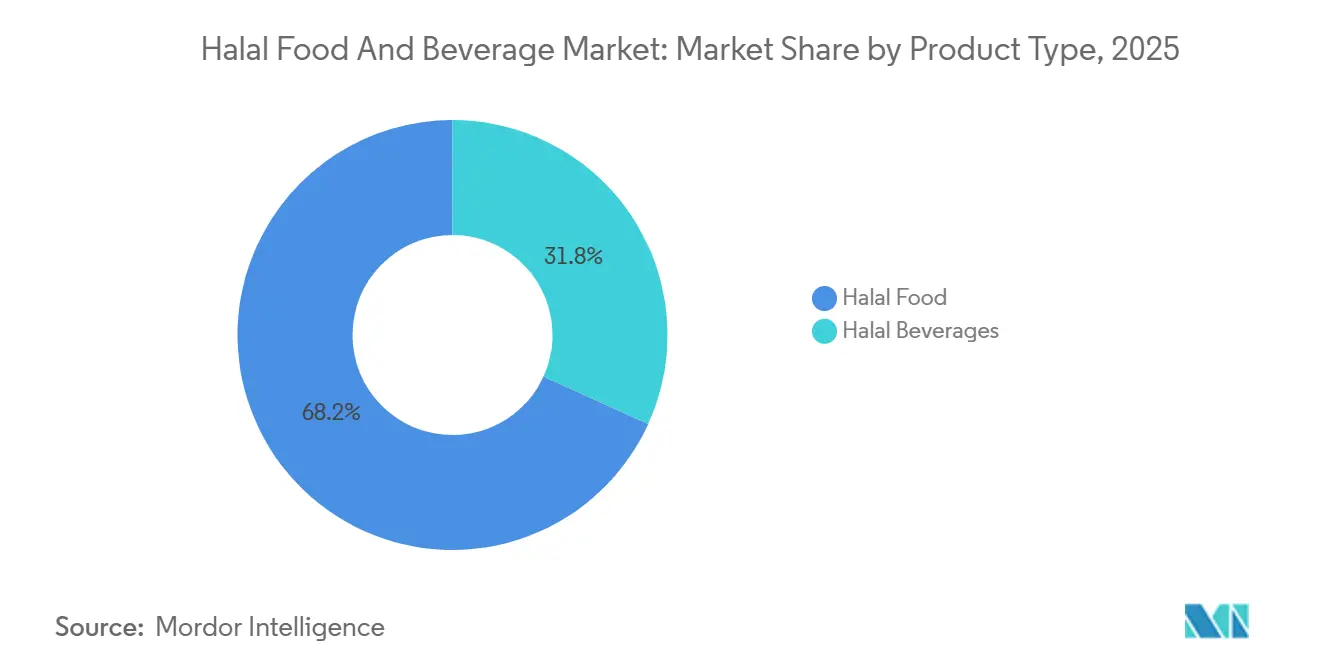
- 製品タイプ別では、ハラール食品が2025年のハラール食品・飲料市場シェアの68.21%を占め、ハラール飲料は2031年にかけてCAGR 9.12%で成長すると予測されています。
- 形態別では、従来型製品が2025年のハラール食品・飲料市場の72.35%を占めましたが、オーガニックハラールラインは2026年から2031年にかけてCAGR 9.68%で成長すると予測されています。
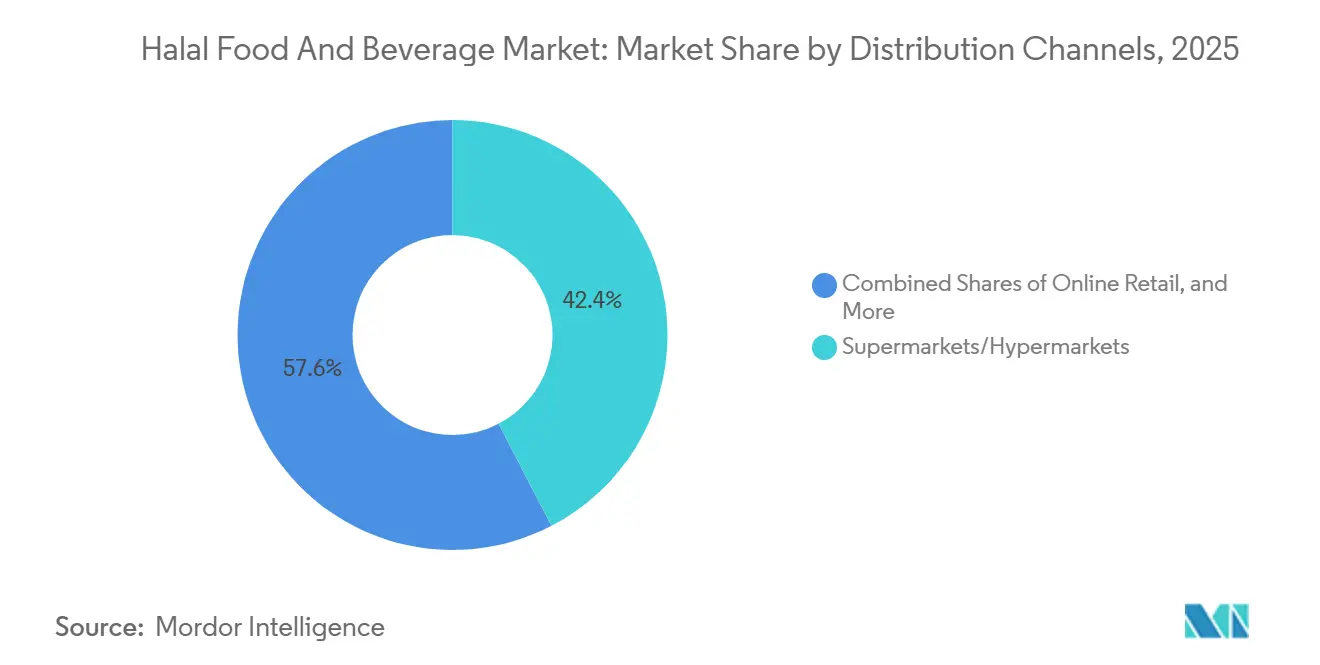
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2025年に42.38%の収益シェアでトップとなり、オンライン小売は2031年にかけてCAGR 10.11%で拡大する見込みです。
- 地域別では、アジア太平洋地域が2025年の収益の55.69%を占め、中東・アフリカ地域が2026年から2031年にかけて最も高いCAGR 10.37%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハラール製品に対する世界的需要の増加と文化的認識の高まり | +2.1% | グローバル、特にアジア太平洋、中東・アフリカ、および北米・欧州のディアスポラコミュニティに集中 | 長期(4年以上) |
| 品質と信頼のシンボルとしてのハラール認証 | +1.8% | グローバル、特に東南アジア、中東、および欧州・北米での新興採用 | 中期(2~4年) |
| ハラール生産基準を支援する政府の取り組み | +2.3% | アジア太平洋、中東、アフリカへの波及 | 短期(2年以内) |
| ハラール製品の流通チャネルの拡大 | +1.6% | グローバル、北米・欧州・都市部アジア太平洋市場でのeコマース急速普及、中東・アフリカでの伝統的小売優位 | 中期(2~4年) |
| ハラールセグメントにおけるイノベーションと新製品開発 | +1.4% | グローバル、北米・欧州での植物性イノベーション主導、アジア太平洋での機能性飲料、西洋市場でのオーガニック二重認証 | 長期(4年以上) |
| ハラールブランディングにおけるデジタルマーケティングとソーシャルメディアの影響 | +1.2% | グローバル、東南アジア、中東の若年層人口、およびディアスポラコミュニティで最大の影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ハラール製品に対する世界的需要の増加と文化的認識の高まり
イスラム教徒人口の増加とそのディアスポラの拡大に伴い、小売品揃えは従来の民族系食品コーナーの枠を超えて大きく変化しています。アジア太平洋およびアフリカ地域では、人口の87%がイスラム教徒であるインドネシアと、1億1,000万人のイスラム教徒消費者を抱えるナイジェリアが主要な需要牽引役となっています。しかし、最も注目すべき戦略的変化は、イスラム教徒が多数を占めない市場で起きています。これらの地域では、ハラール認証は宗教的な枠組みを超え、倫理的な屠殺、トレーサビリティ、衛生基準の象徴へと進化しています。これらの属性は、フレキシタリアンや健康志向の消費者に強く訴求しています。2024年から2025年にかけて、テスコとカルフールはイギリスとフランスでハラール認証プライベートブランド製品のラインナップを拡大しました。この戦略的な動きは、ハラール認証をニッチな宗教的要件ではなく、主流の品質指標として再定位するものです。需要の弾力性の高まりは重要な洞察を示しています。ハラール認証を単なるコンプライアンス上の形式として扱うブランドは、それを製品開発と差別化戦略の根本的な側面として統合する競合他社にシェアを奪われるリスクがあります。
品質と信頼のシンボルとしてのハラール認証
認証機関は、従来の紙ベースの監査から、取引レベルで信頼を確立する高度なデジタル検証システムへと移行しています。2025年10月、シンガポールのイスラム教宗教評議会はQRコード証明書を導入し、消費者が製品パッケージをスキャンしてリアルタイムの監査証跡、食肉処理場の映像フィード、原材料調達マップにアクセスできるようにしました。このイノベーションにより、認証は静的なロゴからインタラクティブな保証ツールへと変革されました[1]。同様に、2025年にJAKIMは認証プロセスに人工知能とブロックチェーンを統合する試験プロジェクトを開始しました。この取り組みは、監査サイクルを数週間から数日に短縮しながら、偽造ラベルを防止するための改ざん防止記録を作成することを目的としています。これらの技術的進歩は、認証プレミアムが従来の神学的承認よりもデジタル透明性を提供する機関を優遇するようになることを示しています。その結果、ブランドはAPIの互換性とデータ共有能力に基づいて認証パートナーを選択することを余儀なくされています。
ハラール生産基準を支援する政府の取り組み
ソブリン義務は認証タイムラインを短縮し、コンプライアンスコストを引き上げていますが、同時に断片化した地域規範を標準化することでスケールを解放しています。2024年10月17日から施行されたインドネシアの義務的ハラール認証は、国内で販売されるすべての食品・飲料製品にBPJPH承認を義務付けており、BPJPHは初年度に100万件以上の証明書を処理することでこの政策転換に対応しました。2025年に開始されたマレーシアのMyHalalポータルは申請ワークフローをデジタル化し、平均承認時間を30%短縮することで、専任のコンプライアンスチームを持つ多国籍企業が独占していた輸出市場への中小企業の参入を可能にしました[2]。サウジアラビアのビジョン2030フレームワークは国内ハラールタンパク質生産を優先しており、2026年1月のJBSによるUSD 8,500万の家禽拡張と、BRFによるUSD 1億6,000万のジェッダ施設を触媒としており、いずれも輸入品を地域認証能力で代替するよう設計されています。これらの取り組みは、規制の断片化ではなく調和が加速しており、複数の管轄区域にわたる認証インフラに投資する企業が報われることを示しています。
ハラール製品の流通チャネルの拡大
eコマースは、かつてハラール製品を民族系食料品店や専門店に限定していた地理的障壁を取り除いています。2024年から2025年にかけて、アマゾンは北米と欧州でハラール認証製品の品揃えを拡大しました。同時に、WeHalalやHalalWorldDepotなどのプラットフォームは直接消費者向けサブスクリプションモデルを採用し、卸売仲介業者を迂回してより高いマージンを実現しています。オンライン小売店は、利便性と幅広い品揃えを物理的な近接性よりも重視するデジタルネイティブのイスラム教徒消費者に牽引され、2031年にかけて最速のCAGRで成長すると予測されています。この変化により、ブランドはデュアルフルフィルメント戦略を採用することが求められています。すなわち、従来の小売での棚存在感を確保しながら、サブスクリプションサービス、自動補充、パーソナライズされたキュレーションを提供する自社eコマースプラットフォームおよびサードパーティマーケットプレイスを通じて直接的なつながりを構築することです。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な規制および安全コンプライアンス要件 | -1.1% | グローバル、複数の管轄区域の輸出業者および新興欧州基準への対応において最も複雑 | 中期(2~4年) |
| ハラール認証プロセスに関連する高コスト | -0.9% | グローバル、専任のコンプライアンス予算を持たないアジア太平洋、アフリカ、南米の中小企業に不均衡な影響 | 短期(2年以内) |
| 非イスラム教徒市場における消費者の低い認知度 | -0.7% | 北米、欧州、ラテンアメリカ、ハラールが品質保証よりも民族食品と混同されている地域 | 長期(4年以上) |
| ハラールサプライチェーンにおける不正行為と誤表示の課題 | -0.6% | グローバル、デジタルトレーサビリティを欠く南アジア、アフリカ、東欧の断片化したサプライチェーンで深刻な事案が発生 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
厳格な規制および安全コンプライアンス要件
複数の管轄区域の輸出業者は、JAKIM、BPJPH、MUIS、およびアラブ首長国連邦標準化・計量局(ESMA)が重複しながらも調和していない監査プロトコル、原材料ホワイトリスト、文書フォーマットを課すコンプライアンスの迷路に直面しています。オーガニックハラール製品は二重認証の複雑さに直面しており、ハラールの神学的要件と同時にUSDAオーガニックまたはEUオーガニック基準への準拠が求められ、このプロセスにより市場投入時間が3~6ヶ月延長され、単一ラベル製品と比較して認証費用が40~60%増加します[3]。専任の規制担当チームを持たないアフリカや南米の中小企業は、輸出の野望を断念するか、初年度輸出収益の15~20%を要求する認証コンサルタントと提携することが多く、マージンを圧迫し市場参入を妨げています。この規制上の摩擦は、ブランドが冗長な監査を最小化する管轄区域を優先するため、相互承認協定と統合デジタルポータルを提供する認証機関が不均衡な市場シェアを獲得することを示唆しています。
ハラール認証プロセスに関連する高コスト
認証費用、年次監査、サプライチェーントレーサビリティインフラは、小規模生産者に不均衡な負担を与える固定費を課しています。マレーシアにおける初期ハラール認証費用はMYR 1,000からMYR 10,000(USD 220からUSD 2,200)の範囲であり、年次更新監査により初期費用の30~50%が追加されます。一方、インドネシアのBPJPHの費用は製品カテゴリーと生産量によって異なり、長期計画を妨げるコストの予測不可能性を生み出しています。ブロックチェーンベースのトレーサビリティ試験は不正抑止に有望ですが、企業資源計画の統合、センサー展開、スタッフトレーニングのためにUSD 50,000からUSD 200,000の設備投資が必要であり、外部資金調達なしにこれらのコストを吸収できるのは大規模多国籍企業のみです。このコスト非対称性は、アルマライ、BRF、JBSなどの垂直統合プレーヤーに市場シェアを集中させており、これらの企業は高量生産ラインにわたって認証費用を償却できる一方、断片化した地域の加工業者は薄いマージンに対してコンプライアンス投資を正当化するのに苦労しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
飲料が従来の食品成長を上回るハラール飲料は2031年にかけてCAGR 9.12%という力強い成長を達成すると予測されています。この成長率はハラール食品・飲料市場全体を上回ると予想されており、エナジードリンク、機能性ウォーター、ノンアルコールモルト代替品への消費者嗜好の変化を反映しています。2025年、新たに認証を取得したエナジードリンクブランドのカラバオは東南アジアのコンビニエンスチェーンに展開し、湾岸のハイパーマーケットへの配置を確保し、地域を超えたブランド拡大を示しました。ハラール食品は2025年の市場価値の68.21%という支配的なシェアを維持しており、確立された認証プロセスとコールドチェーン物流に支えられています。一方、乳製品はアルラのバーレーンにおける生産能力拡大から勢いを得ており、中東の消費者向けにハラール認証のもとで欧州チーズを位置付けています。
菓子、ベーカリー、スナックセグメントは安定しているものの商品化されたボリュームを提供し続けています。しかし、特に二重のハラール・オーガニック認証を持つレディミールや乳幼児食への需要の高まりは、標準的な製品と比較して25~40%のプレミアム弾力性を示しています。複数の管轄区域で承認されたハラール認証植物性タンパク質は、持続可能性、動物福祉、宗教的価値観と一致し、ハラール食品・飲料市場内に新たなプレミアムセグメントを創出しています。植物性認証に関する神学的明確性はまだ発展途上ですが、積極的な監査が受容を促進し、代替タンパク質セクターのイノベーターに追加の収益機会を解放しています。
形態別:
オーガニックハラールは二重認証の複雑さにもかかわらずプレミアムを維持2025年、従来型製品は収益シェアの72.35%を占め、簡素化された監査プロセスとアジア太平洋およびアフリカの購買力に合わせた価格設定に牽引されました。一方、オーガニックハラール製品は2026年から2031年にかけてCAGR 9.68%で成長すると予測されており、ハラール食品・飲料市場全体の成長率を上回ります。高い可処分所得と持続可能性への関心に動機付けられた西洋の消費者は、農薬不使用基準と宗教的コンプライアンスの両方を保証する製品に30~50%のプレミアムを支払う意欲があります。
二重監査は追加の書類作業とコストをもたらしますが、大手ブランドはこれらの費用をグローバル事業全体に分散させ、小売レベルで回収しています。インドネシアとマレーシアでは、中小企業はオーガニック農場への近接性にもかかわらず、財政的制約からオーガニックセグメントへの参入を避けることが多く、これにより欧州および北米の輸出業者がマージンを活用する機会を得ています。認証機関が相互承認協定に向けて取り組む中、監査の冗長性は時間とともに減少する可能性があり、ハラール食品・飲料市場のオーガニックセグメントへの参加が増加する可能性があります。
流通チャネル別:
オンライン小売が従来の棚優位を崩すテスコ、カルフール、ウォルマートなどの主要プレーヤーが牽引するスーパーマーケットおよびハイパーマーケットは、2025年に予測される収益の42.38%を占めました。これらの小売業者は、著名な地域競合他社とともに、認証商品専用のゴンドラを設置しており、ハラール製品への高まる需要に応えるコミットメントを示しています。一方、オンラインストアはCAGR 10.11%という力強い成長を達成すると予測されており、すべての流通チャネルの中で最速の成長を示しています。このトレンドは、利便性重視の購買嗜好に合致したサブスクリプションベースのサービスと当日配送オプションへのデジタルネイティブのイスラム教徒ミレニアル世代の依存度の高まりを示しています。
直接消費者向けモデルは重要な成長ドライバーとして台頭しており、従来の卸売チャネルより40~50%高いマージンを獲得しています。これらのモデルはまた、貴重なファーストパーティ顧客データを生成し、企業が迅速なイテレーションサイクルを実施し、消費者ニーズに合わせた製品を提供することを可能にしています。民族系食料品店や伝統的な精肉店は文化的な重要性を持ち続けていますが、eコマースの台頭に伴い利益率の縮小という課題に直面しています。この変化に適応するため、小売業者はレシピ提案、QRコードベースの製品検証、ラマダン期間のキュレーションバンドルディールなどの機能を強化したロイヤルティアプリケーションをアップグレードし、顧客を引き付け維持しています。進化するハラール食品・飲料市場において、オムニチャネル戦略をシームレスに統合する能力が長期的な成功の重要な要因となります。
地域分析
アジア太平洋地域のハラール食品・飲料市場
2025年、アジア太平洋地域は世界収益の55.69%を占め、インドネシアの義務的認証制度が牽引した。同制度により、1年以内に100万件以上の新規承認が実現した。マレーシアの中小企業はMyHalalポータルを活用して輸出準備態勢を強化し、承期間を3分の1短縮するとともに、中東の店頭へのアクセスを獲得した。インドの2025年任意ハラールラベリング改正は2億人のムスリム消費者へのリーチが期待されるが、州レベルの執行のばらつきや認証機関をめぐる争いが即時的な恩恵を制限している。中国では、新疆および寧夏の食品加工業者が主に国内2,500万人のムスリム向け需要の充足に注力しており、政治的に敏感な輸出は回避している。
中東・アフリカのハラール食品・飲料市場
中東およびアフリカは最も高い成長が見込まれており、2031年までのCAGRは10.37%と予測されている。湾岸諸国は食料安全保障イニシアチブを支援するため、国内の家禽・乳製品生産の拡大を進めている。JBSはサウジアラビアにおける家禽生産を倍増させるために8,500万米ドルを投じ、BRFはジェッダに年間生産能力4万トンの施設へ1億6,000万米ドルを投資した。1億1,000万人のムスリム消費者と拡大する中間層を擁する西アフリカは大きな潜在力を持つが、コールドチェーンの制約や不均一な法執行といった課題が残る。エジプトは戦略的な港湾立地により流通ハブとして可能性を持つが、官僚的な認証の遅延が投資を妨げている。
南北アメリカおよびヨーロッパのハラール食品・飲料市場
北米およびヨーロッパは成長率こそ緩やかであるが、単位当たりの利益率が高いという利点がある。IFANCAやHMAを含む分散した民間認証は消費者の混乱を招く一方で、動物福祉とハラール原則を結びつけるプレミアムな訴求の機会も提供している。2025年には、小売業者が自社ブランド認証製品の棚スペースを拡大し、カルフール・フランスは2桁台の販売数量成長を報告した。南米は輸出に注力しており、ブラジルとアルゼンチンは国内認知度が低いにもかかわらず、既存の食肉処理能力を活かして湾岸および東南アジア市場へ牛肉・家禽を供給している。これらの地域全体において、テクノロジーを活用した監査と地域調達のナラティブを統合することが、ハラール食品・飲料市場における競争力強化を目指す企業にとって重要となる。
規制環境
ハラール適合性は義務化制度、輸入管理、そしてデジタル化された認証ワークフローによって厳格化が進んでおり、東南アジアが複数管轄区域の要件に対応する輸出業者にとってのペースを設定している。インドネシアは2014年法律第33号に基づき、2024年10月17日以降、食品・飲料に対する義務的ハラール認証を施行しており、貿易に対する具体性を高める後続措置も講じられている。BPJPH決定第307/2025号(2025年11月)はHSコードを義務的ハラール区分に対応付け、一方で回状第2/2026号(2026年2月)はHSコードリストに含まれない輸入品の分類・登録(SHLN)方法を明確化し、国境を越える出荷における文書要件の水準を引き上げた。
規制当局はまた、国家的枠組みの整備を進め、技術を活用して承認プロセスを加速させている。ベトナムは2026年4月6日に政令127/2026/ND-CPを公布(2026年6月1日発効)し、ハラール品質管理、ラベリング、トレーサビリティ、認証に関する国家法的枠組みを確立した。マレーシアでは、JAKIMが2026年5月にMyeHALAL 2.0を発表し、AIを活用した処理と高適合性申請者向けの迅速承認枠(1週間での承認)を位置付け、認証件数の処理と処理時間の短縮を図っている。湾岸地域では、サウジアラビアが肉類、鶏肉、および一部原材料についてSFDA認定のハラール認証機関が発行する認証書を要求し、輸入受け入れをブランドによる主張ではなく認定リストに基づかせている。
競争環境
競争環境は中程度に集中しています。アルマライは2026年までにサウジアラビアの家禽生産を年間2億5,000万羽から4億5,000万羽に増加させるためにUSD 48億を投資する計画であり、国家自給自足目標に沿っています。BRFのジェッダ工場は高度な高圧技術を備え、4万トンを生産し、従来の輸入品に対して15~20%の価格プレミアムを達成することが期待されています。タンミアは2025年3月と2月にそれぞれグリフィスフーズおよびビブラと締結した協定を通じて加工能力を強化しました。これらのパートナーシップは調味料と自動化を組み込み、タンミアが差別化されたマリネラインを立ち上げ、キロ当たりのマージンを改善することを可能にしています。
ソブリン資本投資が産業成長の次のフェーズを牽引しています。マルフリグはサウジアラビアの公共投資ファンドと協力して、2027年のIPOを目指すUSD 20億のサディアハラールベンチャーを開発しています。このイニシアチブは上流のタンパク質供給を確保しながら下流の小売事業を強化します。さらに、マレーシアとインドネシアの小規模コンサルタント会社が認証の専門知識を活用しています。断片化した市場に参入する多国籍企業のコンプライアンスパートナーとして機能することで、初年度輸出売上の最大15%を獲得しています。
イノベーションはオーガニック乳製品代替品、二重シール植物性肉、ブロックチェーンベースの監査システムを中心に展開されています。JAKIMのAIブロックチェーン試験によって推進されるこのトレーサビリティの早期採用者は、偽造リスクの低減と港湾通関の迅速化を経験し、競争上の優位性を生み出す可能性があります。WeHalalやHalalWorldDepotなどの直接消費者向けプラットフォームはサブスクリプションモデルを活用して需要の変動を安定させ、製品開発のためのインサイトを収集しており、これは大規模なデジタルトランスフォーメーションなしには従来の卸売業者が達成困難な優位性です。これらのアジャイルなプレーヤーは、進化するハラール食品・飲料市場において確立された企業に近代化と競争力維持を迫っています。
ハラール食品・飲料業界のリーダー企業
-
Arla Foods A.m.b.A
-
Midamar Corporation
-
BRF S.A.
-
Nestlé S.A.
-
Al Islami Foods LLC
- 注:主要企業の掲載順は順位を示すものではありません。
ハラール食品・飲料市場 このレポートでカバーされる企業
- Nestle S.A.
- Al Islami Foods LLC
- American Halal Company, Inc.
- Arla Foods A.m.b.A
- Beyond Meat, Inc.
- Midamar Corporation
- Crescent Specialty Foods, Inc.
- Almarai Company Limited
- SADAFCO
- BRF S.A.
- Shan Foods
- Riz Global Foods
- Maple Leaf Foods Inc.
- Zabiha Halal
- Tanmiah Food Company
- JBS S.A.
- Toufayan Bakeries
- Kikkoman Corporation
- Aldella Food Production Co.
- Savola Group Company
市場機会と将来展望
市場機会は、(i)湾岸地域における輸出志向のたんぱく質・加工食品の生産能力、(ii)デジタル化されたコンプライアンスと相互承認への対応力、(iii)現代的な小売やeコマースに適合するブランド化・高付加価値のハラール製品カテゴリーの3つに集約されつつある。サウジアラビアの食料安全保障・現地化プログラムは大規模投資を呼び込み、認証済み鶏肉・加工食品の供給可能性と価格構造を再編している。JBSは2026年1月にサウジアラビアでの鶏肉事業拡大に8,500万米ドルの投資を約束し、BRFはジェッダの加工食品工場の拡張を進めている(発表時点で1億6,000万米ドル、年間生産能力4万トン)。オマーンもまた、JBSが2026年2月にオマーン食品投資持株会社(Oman Food Investment Holding Company)と1億5,000万米ドルの合弁事業を組み、マルチプロテインハブを構築することで、輸出プラットフォームとしての位置付けを強めており、中東および東南アジアの需要を地域認証済み工場から供給するハブアンドスポーク型モデルを強化している。
第二の機会はコンプライアンス支援に存在し、各国政府やイスラム経済関連機関が拡張性のある貿易の摩擦を低減する基盤整備を進めている。マレーシアはデジタルシステム(2026年5月発表のMyeHALAL 2.0)を通じて認証処理能力への投資を行っており、SESRICおよびSMIICを通じたOIC関連の能力構築(2026年4月のハラール認証枠組みおよび規制順守に関する研修)は、加盟国間でより標準化された解釈を支援し、ブランドが国境を越えて活用できる包装、原材料文書、監査証跡の設計を後押ししている。国家戦略もまた新規輸出国の裾野を広げている:ナイジェリアは2026年2月にHalal Products Development Companyとともに国家ハラール経済戦略を開始し、国内消費を超えて組織化されたハラール製造・サービスへの展開を進める姿勢を示した。ブランドにとって、これらのプログラムは加工鶏肉、乳製品、ソース・調味料、機能性飲料など、規模を持って産業化・検証可能な製品を有利にし、認証データ(QRコード検証、トレーサビリティ記録、輸入業者向け文書パック)をオムニチャネル流通に統合するビジネスケースを支えている。
最近の産業開発事情 ハラール食品・飲料市場
- 2026年5月:BRFとHalal Products Development Company(HPDC)は、Sadia Halal取引の資金調達完了を発表し、サウジの政府系資本に支えられた専用のマルチプロテインプラットフォームを正式に発足させた。ハラール優先の構造下での地域資産と調達の統合は、湾岸諸国の食料安全保障の優先事項に沿った現地化と輸出能力を支える。
- 2025年10月:BRFはHPDCと提携してSadia Halalを設立し、中東におけるBRFとMarfrigの資産を単一のハラール専用組織のもとに統合するマルチプロテイン事業を発足させた。この構造は認証済み生産・流通の規模拡大を支え、地域生産能力の構築および将来の資本市場での取り組みに向けたより明確な道筋を作る。
- 2024年5月:Midamar Corporationは、複数のフレーバーを揃えたプレミアムZabihaハラールビーフジャーキーラインを発売し、ブランド化された常温保存可能なハラールスナック製品群を拡充した。この製品主導の拡大は、明確な認証と長い常温保存性の利点を持つ携帯性たんぱく質スナックが評価される主流の小売およびオンラインチャネルを対象としている。
ハラール食品・飲料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ハラール食品・飲料市場は、ハラール準拠として生産・取り扱い・販売される包装済みおよび生鮮の食品・飲料製品であり、主要地域の小売チャネルおよびフードサービスチャネルを通じて購入されるものを対象としています。
調査対象外:金融、旅行、アパレルなど、より広義のイスラム経済の議論に含まれる場合であっても、食品以外のライフスタイルカテゴリーおよびサービスは除外しています。
セグメンテーション概要
- 製品タイプ
- ハラール食品
- 乳製品および乳製品代替品
- 菓子類
- 砂糖菓子
- チョコレート
- スナックバー
- その他
- ベーカリー
- セイボリースナック
- 食肉、家禽、水産物
- 赤身肉
- 水産物
- 家禽
- 乳幼児食
- レディミール
- 調味料およびソース
- その他の製品タイプ
- ハラール飲料
- ハラール食品
- 形態別
- 従来型
- オーガニック
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- オランダ
- スウェーデン
- ポーランド
- ベルギー
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ベトナム
- インドネシア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- チリ
- ペルー
- コロンビア
- 南米その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、需要シグナルと価格動向に関する一貫したファクトベースを構築するために活用されました。国家統計機関、税関・貿易統計ポータル、中央銀行の外国為替公表資料、食品基準・認証機関の刊行物、食品安全・サプライチェーン・消費者トンドを扱う査読済み学術誌などの公開情報源を参照しました。
これを実用的なインプットに変換するため、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道資料を、ハラールラベル付きポートフォリオの構成、地域別収益の議論、チャネル戦略の観点からレビューしました。並行して、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および国境を越えた流通の検証や成長率の妥当性確認が必要な場合には出荷レベルの貿易データについて、一部の有料サブスクリプションを活用しました。これらのデスクソースは網羅的なものではなく、データ収集、前提条件の相互確認、ギャップの明確化のために他の多くの公開情報源も使用しています。
一次インタビューおよびサーベイ
一次インタビューおよび構造化サーベイは、需要プール、認証の役割、および製品グループとチャネル別の価格動向を検証するために活用されました。製造業者、流通業者、小売業者、認証エコシステムの参加者、フードサービス側の回答者と対話し、アジア太平洋、欧州中東・アフリカ、南北アメリカ全体で前提条件を検証することで、消費と貿易エクスポージャーにおける地域差が適切に反映されるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | 最高経営幹部(CXO):14% | アジア太平洋:49% |
| 中位層:56% | 機能・ユニットリーダー:26% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:16% | マネージャー:60% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、人口・所得指標、食品・飲料消費バスケット、推定ハラール参加シェアを用いて地域別のアドレサブル支出を再構築し、観察された価格とミックスを用いて金額に換算するトップダウンアプローチで構築されました。合計値を現実に即したものに保つため、サプライヤーの収益手がかり、モダントレードおよびオンラインのチャネルチェック、ならびに数量シグナルが明確なカテゴリーにおけるサンプリングされた平均販売価格×数量ベンチマークを用いた選択的なボトムアップ推計も実施しました。
最も重要なインプトには、イスラム教徒人口の増加と都市化、一人当たり食品・飲料支出、モダン小売におけるハラール認証・ハラールポジション製品の普及率、主要なハラール感応カテゴリー(例:食肉・加工食品)の輸出入フロー、および原材料コストの急騰時に拡大しうる従来型製品とハラール認証製品の価格差が含まれます。予測は専門家の見解に裏付けられたシナリオ分析を用いて実施され、認証の普及、貿易政策の感応度、オンラインおよび組織化された小売へのチャネルシフトに基づいて需要曲線を調整しました。小規模で断片化したセグメントについてボトムアップの手がかりが得られない場合は、保守的な参加比率を使用し、最終合計値を確定する前に一次フィードバックで再確認しました。
データ検証と更新サイクル
アウトプットは独立したシグナル間のトライアンギュレーションによって検証され、大きな変動は承認前にレビューのためフラグが立てられました。チェックには、一人当たりのハラール支出の含意値をマクロ食品支出と比較すること、成長率を貿易・生産動向と照合すること、カゴリーミックスの変化がチャネル回答者の説明と一致しているかを確認することが含まれます。
前提条件、計算式、単位換算が地域間で一貫して保たれ、外れ値が第二アナリストによるパスで検証されるよう、多段階レビューを実施しています。レポートは年次で更新され、急激な外国為替変動、認証・輸入に影響する政策変更、主要原材料の大幅な価格インフレなどの重要事象が発生した場合には中間更新が行われます。納品前には最終更新パスを完了し、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceのハラール食品・飲料市場規模と他の公表推計値との比較
ハラール食品・飲料の公表市場数値がしばしば一致しないのは、情報源によって市場の境界が同一ではなく、起点として使用される年も常に同じではないためです。また、ある推計が消費者支出モデルに重点を置き、別の推計が報告された業界収益やカテゴリー別積み上げに重点を置く場合にも差異が生じます。
貿易フローの方向性、一人当たりのハラール支出の含意値チェック、チャネルミックスの検証は、Mordor Intelligenceの推計を定義された需要プールに結びつける根拠となるポイントであり、特にハラール食品とハラール飲料を、時として一括りにされる隣接カテゴリーから分離する際に重要です。ギャップの主な要因は通常、サプリメントが含まれているかどうか、認証の扱いがより広義のハラールポジション製品と比較してどれほど厳格か、多国間合計における外国為替タイミングの適用方法、および予測年における価格進行の前提が保守的か積極的かに帰着します。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 8,804.1 億 米ドル(2026年) | |
| グローバルコンサルタントA | 9,749.8 億 米ドル(2026年) | ハラール食品・飲料として提示されているが、一部のカテゴリーでより広範な包装食品の範囲を捉えている可能性が高い、より広いプロダクトバスケットを使用しており、その成長経路は地域間でより緩やかな価格・ミックスの進行を反映しています。 |
| 業界出版社B | 8,616.7 億 米ドル(2024年) | より早い基準年にモデルを固定し、より低い成長率を適用しいるため、高消費市場における2024年以降の認証普及とモダン小売拡大による上昇効果を過小評価する可能性があります。 |
総合すると、このスプレッドは主に対象範囲の境界選択と、将来予測に使用される基準年および価格・ミックスの前提によって説明されます。インプットを消費、貿易、チャネルシグナルに対してトレーサブルに保つことで、結果として得られる数値は解釈しやすく、クライアントがシナリオのストレステストを行う際に明確なステップで再現可能です。
レポートで回答される主要な質問
ハラール食品・飲料市場の現在の価値はいくらですか?
ハラール食品・飲料市場の規模は2026年に0.88 トリリオン 米ドルとなり、2031年までに1.30 トリリオン 米ドルに達すると予測されています。
ハラール製品のオンライン小売はどのくらいの速さで成長していますか?
オンライン小売チャネルは2026年から2031年にかけてCAGR 10.11%で成長すると予測されており、すべての流通形態の中で最速です。
2031年にかけて最高の成長が見込まれる地域はどこですか?
中東・アフリカ地域はCAGR 10.37%で拡大すると予測されており、他のすべての地域を上回ります。
オーガニックハラール製品が注目を集めているのはなぜですか?
オーガニックハラールラインは農薬不使用の保証と宗教的コンプライアンスを組み合わせており、二重監査コストにもかかわらず30~50%の価格プレミアムとCAGR 9.68%を実現しています。