
ヨーロッパのオーガニック食品・飲料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
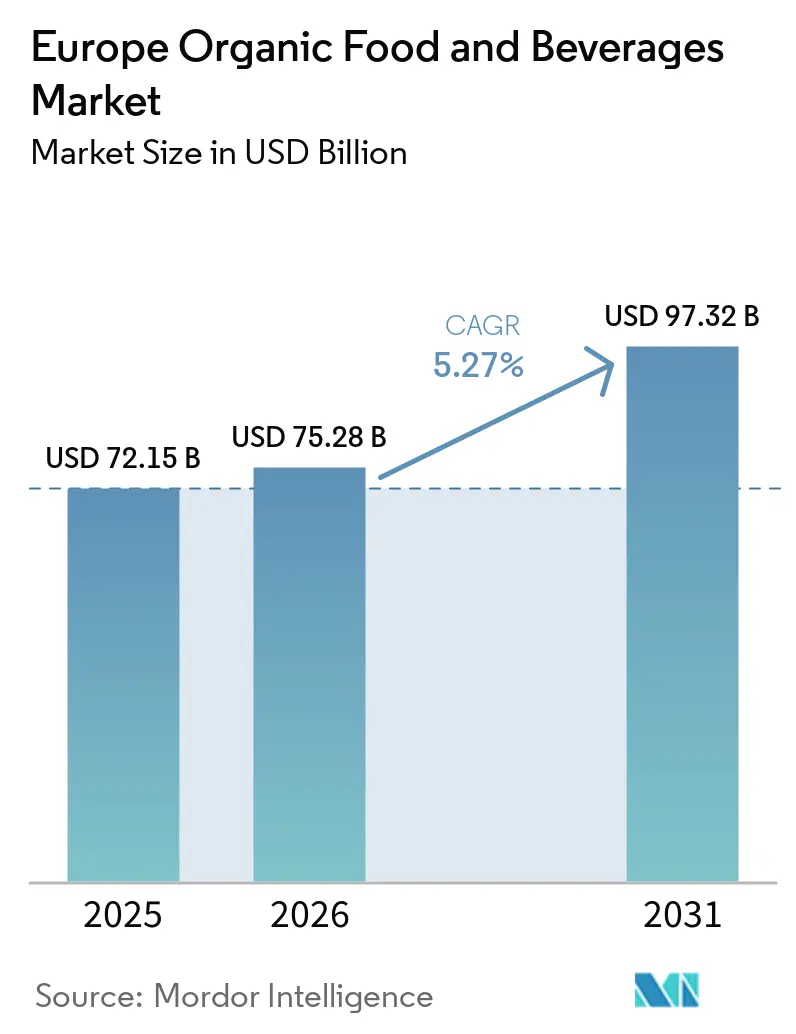
| 基準年の市場規模 (2025) | 72.15 十億米ドル |
| 市場規模 (2026) | 75.28 十億米ドル |
| 市場規模 (2031) | 97.32 十億米ドル |
| 成長率 (2026 - 2031) | 5.27 % |
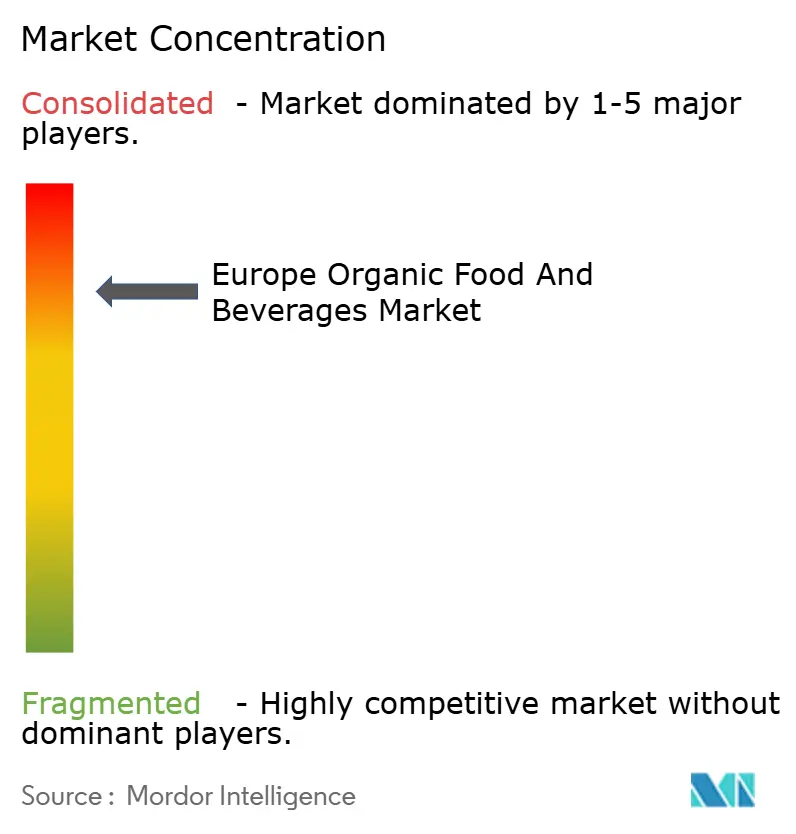
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパのオーガニック食品・飲料市場分析
ヨーロッパのオーガニック食品・飲料市場規模は2026年に75.28 ビリオン 米ドルと評価され、2025年の72.15 ビリオン 米ドルから成長し、2031年までに97.32 ビリオン 米ドルに達すると予測されており、CAGR 5.27%で拡大します。健康意識の高まり、高付加価値カテゴリーのプレミアム化、プレミアム価格帯の購入における摩擦を低減するデジタルコマースの急速な拡大が成長の原動力となっています。多国籍企業はリジェネラティブ農業契約を通じて認証済みサプライを確保する一方、ニッチな新興企業は機能性イノベションを活用して都市部のミレニアル世代の需要を獲得しています。賞味期限延長技術、EUオーガニック規制の強化、および企業のスコープ3脱炭素化目標が需要の底堅さをさらに支えています。気象変動やブレグジット関連の検査に起因するサプライサイドのショックは、地域調達、窒素フラッシュ缶詰、および数量を維持しながら価値成長を守る小売業者の値引き戦略によって吸収されています。
主要レポートのポイント
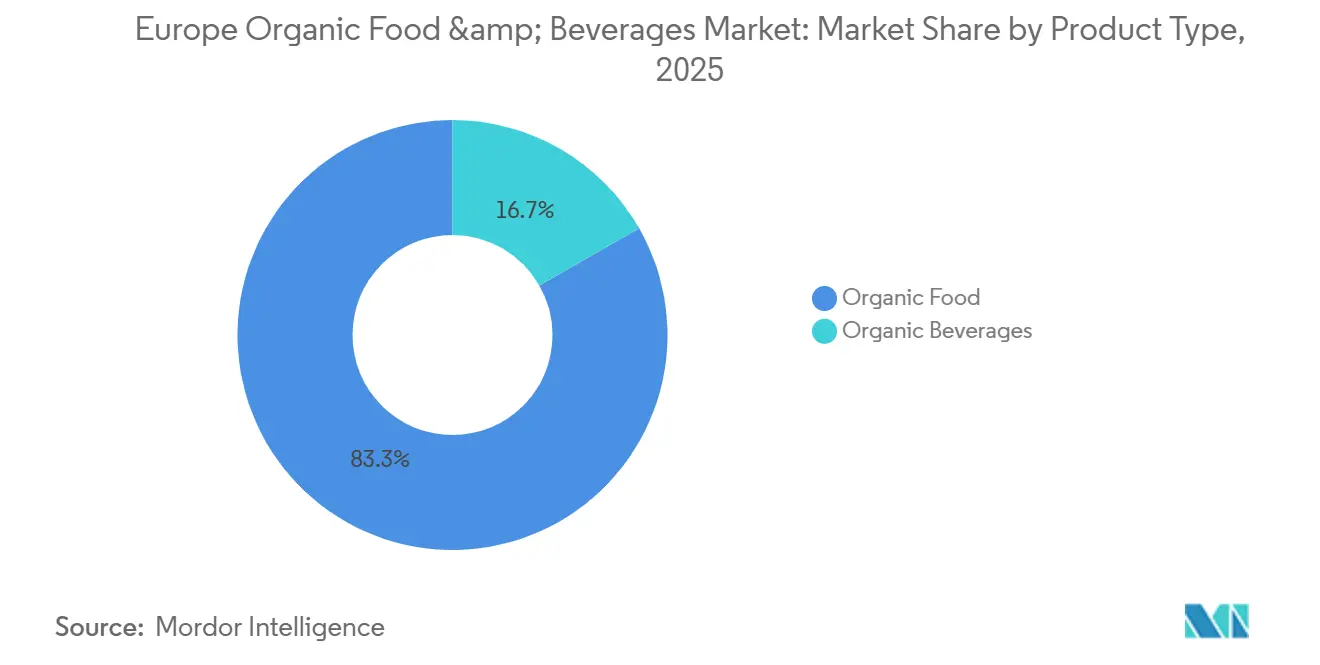
- 製品タイプ別では、オーガニック食品が2025年に83.26%の収益シェアをリードし、オーガニック飲料は2031年までに6.78%のCAGRで成長すると予測されています。
- 形態別では、生鮮・チルド製品が2025年の欧州オーガニック食品・飲料市場シェアの67.75%を占めていますが、缶詰形態は2031年までに7.18%のCAGRで拡大すると予測されています。
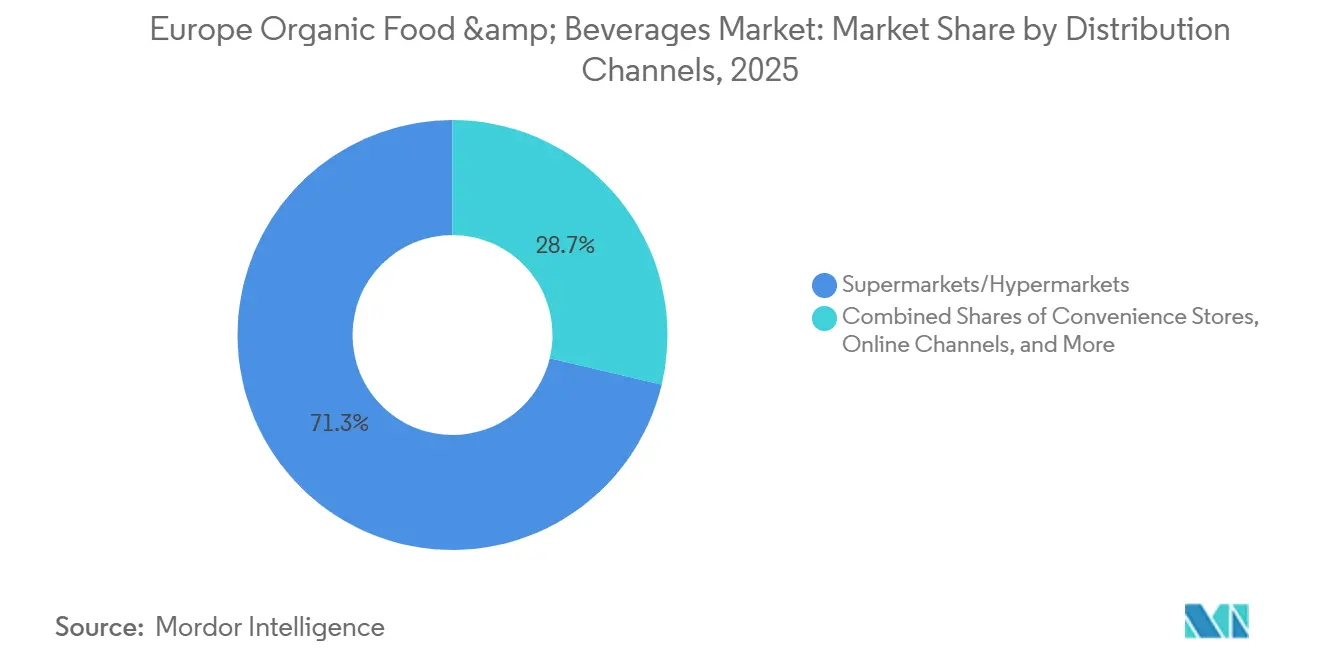
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2025年の価値の71.28%を占め、オンライン小売チャネルは全チャネルの中で最速となる6.85%のCAGRを記録すると予想されています。
- 地域別では、ドイツが2025年の地域売上の35.31%を占め、ポーランドは2031年までに7.11%のCAGRで最も急速な成長が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農薬・添加物不使用のクリーンラベル製品に対する需要を促進する健康意識の高まり | +1.2% | 世界規模、特にドイツ、オランダ、フランスで最も高い強度 | 中期(2〜4年) |
| 植物性トレンドがオーガニック乳製品代替品およびヴィーガン飲料を促進 | +1.0% | 西欧(ドイツ、英国、オランダ)、ポーランド、スペインへ拡大 | 短期(2年以内) |
| 都市部のミレニアル世代が免疫力と健康のためにオーガニックを優先 | +0.8% | ドイツ、フランス、英国、オランダ、ベルギーの主要都市圏 | 中期(2〜4年) |
| サステナビリティ認証がスコープ3排出目標と整合 | +0.7% | ドイツ、フランス、オランダ、英国(企業調達に注力) | 長期(4年以上) |
| EUオーガニック規制による強固な規制枠組み | +0.6% | EU加盟27カ国、ブレグジット後の英国との整合協議への波及を含む | 長期(4年以上) |
| 高普及カテゴリーのプレミアム化 | +0.9% | ドイツ、フランス、英国、オランダ(可処分所得の高い市場) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
植物性トレンドがオーガニック乳製品代替品およびヴィーガン飲料を促進
2024年および2025年には、ドイツと英国でオーツミルクの需要が大幅に増加すると予想され、売上は二桁成長が見込まれていました。この成長は、バリスタグレードのフォームの安定性を実現するための製法改善や、乳製品の栄養プロファイルに近づけるためのカルシウムおよびビタミンB12の強化を行うメーカーによって推進されています。Oatlyが2024年に英国農場から地元産オーツ麦を調達するという戦略的決定を下したことで、物流関連の排出量が推定15%削減されただけでなく、東欧における気象変動に関連するリスクも軽減されました。この動きは、特にスコープ3炭素削減目標の達成に注力する英国小売業者のサステナビリティ目標と合致しています。しかし、植物性オプションは、炭素フットプリントよりも動物福祉を優先することが多いフレキシタリアン消費者の間で引き続き支持を集めています。さらに、機能性飲料セグメントでは急速なイノベーションが進んでいます。Minor Figuresなどのブランドは、認知機能とメンタルウェルビーイングをターゲットとした、アダプトゲンやノートロピクスを配合したオーガニックオーツドリンクを投入しています。これらの付加価値製品はプレミアムオファリングとして位置付けられており、標準的なオーツミルクと比較して40〜60%の価格プレミアムを実現しています。
都市部のミレニアル世代が免疫力と健康のためにオーガニックを優先
ベルリン、パリ、アムステルダム、ロンドンでは、都市部の消費者がオーガニック食品を単なるライフスタイルの選択ではなく、健康への積極的な投資として捉えるようになっています。2025年の調査データによると、都市部のミレニアル世代の62%が、環境への配慮を上回る主要な購買動機として免疫サポートを挙げています。このデモグラフィックは、ブルーベリー、ケール、ターメリックなどORAC値の高いオーガニック農産物に対する強い嗜好を示しており、これらの製品のフィトニュートリエント含有量を維持するコールドチェーンシステムに対して35〜50%のプレミアムを支払う意欲を示しています。強固なラストマイル物流を持つ小売業者は、品質と鮮度に対する消費者需要と合致するこの行動から大きな恩恵を受けています。Eコマースプラットフォームは、テレヘルスコンサルテーションやパーソナライズされた栄養プランなどの付加価値サービスとオーガニック主食品をバンドルすることで、このトレンドを効果的に活用しています。このアプローチにより、一度限りの購入者を忠実なサブスクリプション顧客へと転換することに成功しており、これらの顧客は従来の来店型購買者と比較してライフタイムバリューが70%高いことが示されています。
サステナビリティ認証がスコープ3排出目標と整合
多国籍フードサービス事業者および小売チェーンは、スコープ3炭素削減の代替指標として、オーガニック認証をサプライヤースコアカードに組み込む動きを強めています。この戦略的転換により、第三者機関が検証したリジェネラティブ農業慣行を実施する農場への契約量が増加しています。Danoneは、リジェネラティブ農業イニシアチブを支援するために、2024年から2030年の期間に11億ユーロの重要なコミットメントを発表しました。Danoneはソイル・キャピタルとの提携により、欧州の5万の酪農・作物農場をカーボンファーミングプログラムに登録する計画です。これらのプログラムは、投入基準への準拠のみに焦点を当てるのではなく、測定可能な炭素隔離の成果に基づいて農家に報酬を与えます。このアプローチは、認証済みオーガニックサプライチェーンを回復力のある資産として捉えるプライベートエクイティ企業の間で支持を集めています。これらのサプライチェーンはインフレヘッジが可能であり、経済的不確実性の時期においても安定したプレミアムを維持できると見なされています。さらに、2024年には欧州投資銀行が、植物性タンパク質生産を専門とするスペイン企業Heura Foodsに2,000万米ドルの資金を提供しました。この投資は、EU域内農場からのオーガニック大豆調達を強化し、南米からの輸入依存を低減し、サプライチェーンを平均4,000キロメートル短縮することで、効率性とサステナビリティを向上させることを目的としています[1]。
高普及カテゴリーのプレミアム化
親は有機乳児用粉ミルクやベビーフードを子どもの健康への不可欠な投資として捉えるようになっています。このプレミアム化のトレンドは明らかであり、ドイツにあるHippのカーボンニュートラル生産施設により、同ブランドは従来品より25%高い価格を設定しながら、中央ヨーロッパで40%の市場シェアを確保しています。ドイツ全土に220店舗以上の専門店を展開するAlnaturaは、2023/2024年度に14億米ドルという注目すべき収益を達成しました。その成功は、多国籍ブランドより15〜20%低い価格でありながら、従来のスーパーマーケット商品より30%のプレミアムを維持するプライベートラベルのオーガニック製品に起因しています。この戦略的な価格設定は、ディスカウントチェーンからのアップグレードを検討する中間所得世帯を効果的に引き付けています。一方、コールドプレスオーガニックジュースはニッチなヘルスフード店から主流のスーパーマーケットへと移行しています。ブランドは高圧処理(HPP)を採用して、熱殺菌を行わずに賞味期限を45日間に延長しています。この方法は酵素活性を維持するだけでなく、1リットルあたり6〜8米ドルという価格設定を正当化します。飲料の分野では、オーガニックワインとクラフトビールがプレミアム製品として支持を集めています。フランス、イタリア、ベルギーなどの国では、アペラシオン、醸造所の歴史、オーガニック認証の組み合わせにより、これらの飲料は従来品より40〜70%のプレミアムを実現しています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 気象イベントと農地不足によるサプライ不足 | -0.8% | 南欧(スペイン、イタリア、フランス)、東欧(ポーランド、ルーマニア) | 短期(2年以内) |
| 高価格が低所得消費者のアクセスを制限 | -0.6% | 南欧・東欧(スペイン、イタリア、ポーランド、ルーマニア、ブルガリア) | 中期(2〜4年) |
| 生鮮オーガニック製品の短い賞味期限 | -0.4% | 欧州全域、コールドチェーンインフラが分断された地域で特に深刻 | 中期(2〜4年) |
| ブレグジット後の英国貿易障壁 | -0.3% | 英国とEU加盟27カ国の越境貿易回廊 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
気象イベントと農地不足によるサプライ不足
2024年には、フランス、ドイツ、ポーランドで極端な降雨が小麦と野菜の収穫に甚大な被害をもたらしました。これにより、オーガニック穀物の供給量が前年比12%減少し、加工業者は契約量を履行するためにEU域外からの輸入に頼らざるを得なくなりました。西欧では、オーガニック農地への転換率が頭打ちになっています。優良な農地はすでに転換済みであり、残るのは収量が少なく投入コストが高い限界地のみです。このシナリオは、特に直接補助金がない状況では、新規参入者を阻害します。欧州連合の共通農業政策(CAP)からの共同資金調達により、ポーランドは2024年にオーガニック農地面積が8%増加しました。しかし、初年度の収量ペナルティや新規転換農家の知識不足により、総生産量の増加は4%にとどまりました。2024年には、オーガニック家畜飼料の不足により、コストが15〜20%上昇しました。この費用の急増は、南欧・東欧の価格に敏感な消費者にコスト増加分を全額転嫁することが困難なオーガニック酪農・食肉生産者のマージンを圧迫しました(欧州貿易データによる)[2]。
高価格が低所得消費者のアクセスを制限
オーガニック製品は、ほとんどの欧州市場において従来品と比較して通常30〜50%のプレミアムが付いています。この価格格差は、西欧平均より可処分所得が低いスペイン、イタリア、ポーランド、ルーマニアなどの国において、特に所得下位2分位の世帯のアクセスを制限しています。2024年および2025年のインフレにより、南欧・東欧全域で実質賃金が低下しました。その結果、調査対象消費者の28%がオーガニック製品から従来品へ移行するか、購入頻度を減らしました。このトレンドは特に生鮮農産物と乳製品のカテゴリーで顕著でした。ディスカウント小売業者のAldiとLidlは、ブランド品より10〜15%低い価格のオーガニックプライベートラベルを導入することでこの問題に対処しました。しかし、これらのプライベートラベルは依然として従来の店舗ブランドより20〜30%高く、低所得消費者にとっての手頃さのギャップが維持されています。2024年には、フランスとドイツで低所得家族向けにオーガニック農産物のバウチャーを提供するために設計された政府補助金プログラムが、対象世帯の12%にしか届きませんでした。認知度の低さと官僚的な障壁がこれらのプログラムの有効性を妨げ、構造的な需要課題が未解決のまま残っています(フランス農業省による)[3]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
機能性飲料がより速い価値創造を推進オーガニック飲料は6.78%のCAGR見通しを記録しており、欧州オーガニック食品・飲料市場の平均を大きく上回っています。ベンチャー支援のプレーヤーはプロバイオティクスとアダプトゲンを活用して40〜60%のマークアップを実現しており、Oatlyが地域産オーツ麦調達により1リットルあたりのコストを18%削減したことで収益性の向上が見られます。ダイレクトトレードのコーヒーおよびティーモデルは、フェアトレード最低価格より20〜30%高いプレミアムを農家に支払い、倫理的志向の消費者と整合しながらスペシャルティカフェの需要を加速させています。オーガニック食品の中では、農薬回避との強い関連性から果物・野菜が数量をリードしており、一方で肉類・魚介類・家禽類は認証済み生産能力の限界と急峻なプレミアムにより、売上の10%未満とニッチにとどまっています。
乳製品が二極化する中、価値創造は継続しています。植物性代替品が若い世代を取り込む主要西欧市場ではオーガニックミルクの数量が緩やかになっていますが、チーズとヨーグルトはプロバイオティクスの資格情報によってアップグレードされています。急速冷凍とレトルト技術の支援を受けた冷凍・加工食品は、高度なコールドチェーンを持たない地域へのリーチを拡大しています。100gあたり4〜6米ドルで価格設定されたオーガニックチョコレートバーなどのスナックラインは、中一桁の成長を示しながらも、より高い単価経済に対する消費者の受容を示しています。その結果、欧州オーガニック食品・飲料市場規模の拡大は、多様化した製品パイプラインによって支えられています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
形態別:
常温保存可能なソリューションが廃棄を削減しリーチを拡大缶詰製品は7.18%のCAGRで推移しており、形態別で最も速い成長を示しています。これは窒素フラッシュとレトルト殺菌により、防腐剤なしで賞味期限を36ヶ月まで延長できるためです。オーガニック缶詰トマトと豆類は、利便性と価格安定性を重視するディスカウントチェーンで棚スペースを獲得しています。冷凍形態は急速冷凍が栄養素を保持することで中一桁の成長を記録しており、年間を通じた一貫性を求めるフードサービスチャネルに対応しています。
生鮮・チルドオーガニック製品は2025年の欧州オーガニック食品・飲料市場シェアの67.75%を依然として占めていますが、5〜8日間の賞味期限により小売廃棄が30〜40%発生しています。スーパーマーケットは期限切れ間近の商品を処分するためにダイナミックプライシングを導入しており、価値は守られているもののマージン圧縮が続いています。ガス置換包装により販売期間が2〜3日延長されますが、1パックあたり0.15〜0.25ユーロのコストがかかり、中間層ブランドを圧迫しています。サブスクリプション農産物ボックスは収穫と配送を同期させることで95%の販売率を誇っていますが、生鮮・チルド数量の5%未満にとどまっています。
流通チャネル別:
デジタルコマースがプレミアム回収を加速オンラインチャネルは、予測型在庫管理と当日配送がプレミアム価格での購入を促進し、ブランドにファーストパーティデータを提供することで、6.85%のCAGRが見込まれています。Amazon FreshとOcadoは2024〜2025年にオーガニックSKUを25%増加させ、主要都市部の郵便番号エリアで2時間以内のフルフィルメントを実現しました。ダイレクトトゥコンシューマーモデルは40〜50%の粗利益率を確保していますが、サブスクライバー1人あたり30〜50ユーロの獲得コストが収益性を抑制しています。
スーパーマーケットとハイパーマーケットは依然として2025年の価値の71.28%を占め、規模を活用して専門店より10〜15%低い価格を実現していますが、オンラインおよびディスカウント形態にシェアを奪われています。AldiとLidlはオーガニックSKU数を30%増加させ、カテゴリー購買者を22%増加させましたが、粗利益率はブランド品より500〜700ベーシスポイント低い水準です。コンビニエンスストアは棚スペースの制限と高い回転率要件により5%未満の貢献にとどまっています。専門店は家賃圧力によりプラットフォーム拡張が制限される中でも、豊富な品揃えとスタッフの専門知識を組み合わせることで12〜15%のシェアを維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
ドイツおよびイギリスのオーガニック食品・飲料市場
ドイツの2025年における35.31%のシェアは、深く根付いた「ビオ(Bio)」文化、密度の高い専門店ネットワーク、そして高い購買力を反映している。Alnatura は2023〜2024年度に1.4 ビリオン 米ドルの売上を記録し、25〜30%の粗利率を維持しており、専門店モデルの持続可能性を裏付けている。ディスカウント大手はプライベートブランドのオーガニック商品を30%拡充し、アクセスの民主化を進める一方で、サプライヤーのマージンを圧縮した。食品売上全体に占める浸透率が6.8%の水準に達するにつれ、成長は低一桁台に鈍化しているが、乳幼児用粉ミルクやコールドプレスジュースにおけるプレミアム化が引き続き価値拡大を支えている。イギリスはブレグジット後に異なる軌跡をたどり、検査証明書(Certificate of Inspection)の手続きによりEU向け輸送に3〜5日の遅延が生じたことで、国内調達が促進された。10〜15%のコストプレミアムが発生したにもかかわらず、これは逆説的に地域農場の経済性を強化する一方、国境を越えた物流の分断をもたらした。
ポーランドおよび南ヨーロッパのオーガニック食品・飲料市場
ポーランドはCAP補助金と中産階級の消費高度化に後押しされ、7.11%のCAGRで成長をリードしている。BiedronkaおよびLidlはワルシャワとクラクフにおいてオーガニックSKUの品揃えを25%拡充し、認証を健康および社会的地の象徴へと転換させた。農地面積は2024年に8%拡大したが、収量の低下により生産量の伸びは4%にとどまり、価格面での緊張が生じた。それでもなお農家の経済性は維持されている。フランス、イタリア、スペインは地中海性作物の適性を背景に合計で約30%のシェアを占めているが、2024〜2025年のインフレ急騰期には消費者の一部が割安品へのシフトを余儀なくされた。
ヨーロッパのより広範な市場
オランダとベルギーは一人当たり支出において他国を上回っている。オランダはロッテルダム港が効率的な再輸出を可能にしているためであり、ベルギーは公共機関が学校給食においてオーガニック食品の30%含有を義務付けているためである。ロシアは認証インフラの整備が乏しく、浸透率は1%未満にとどまっているが、モスクワの富裕層世帯がニッチな需要を形成している。スカンジナビアおよびバルカン半島を含むその他のヨーロッパ地域は、EU加盟候補国がEU基準に準拠することで補助金の獲得を目指しており、6〜8%の成長を遂げている。
規制環境
EU全体における有機生産およびラベリングは、主として規則(EU) 2018/848(2022年1月1日より適用)によって規定されており、生産規則、認証要件、およびEU有機ロゴの使用について定めている。有機輸入品も、欧州委員会のTRACESシステムを通じて処理される電子検査証明書(Certificate of Inspection)が義務付けられており、これが欧州のブランドや小売業者を支える非EU供給に関する書類作成、リードタイム、コンプライアンスコストに影響を与えている。
2025年から2026年にかけて、政策作業はEUの有機規則集を「将来に適応させる」ことに重点が置かれており、規則(EU) 2018/848の改正に関する活発な議論が行われている。これには第三国からの輸入品のラベリングや生産規則が含まれる(理事会文書ST-9152-2026-INIT)。時限的な重要課題として、第三国の有機システムに対する同等性認定が2026年12月31日に失効する予定であることが挙げられ、貿易の継続性を保護するために2036年12月31日まで認定を延長する案も出されている。政策課題には、欧州司法裁判所の判決(Case C-240/23、Herbaria Krauterparadies II)に関連する継続的な調整も反映されており、これは特定の輸入品に対するEU有機ロゴの使用に影響を与えている。
バリューチェーン分析
欧州の有機食品・飲料バリューチェーンは、認証農場や生産者団体から、収集・一次加工、加工・包装、卸売・輸入物流を経て、スーパーマーケット/ハイパーマーケット、ディスカウントストア、専門有機店、オンラインプラットフォームなどの小売チャネルへと至る。コンプライアンスと規模拡大は、EUの輸入・トレーサビリティ基盤への依存を強めている。EUの有機農産食品輸入は2024年に6.4%増加し264万トンに達し、オランダ、ドイツ、ベルギーが主要な入口・流通ハブとなっている。これにより、輸入業者、管理団体、下流物流が製品の完全性保護において果たす影響力が強まっている。
実行面のボトルネックは、チェーンの「中間部分」に集中する傾向がある。OrganicTargets4EUは、加工能力の摩擦、物流の分断、リスク分担メカニズムの問題を指摘しており、認証済みの処理量が制約されると有機原材料が慣行チャネルに格下げされる圧力が生じるとしている。生鮮品は依然として脆弱なコールドチェーンやデジタル化された在庫管理ツールの不足に晒されている。小売業者やブランドオーナーは、複数年にわたる環境再生型または認証済みの調達プログラムを含む垂直統合の強化、そして生鮮/冷蔵、缶詰、冷凍フォーマット全体での廃棄削減と充填率向上を目的とした包装・保存期間への投資で対応している。
競合環境
欧州オーガニック食品・飲料市場は高い集中度が特徴です。Danone、Nestlé、Arla Foodsはリジェネラティブ農業契約を活用して数量を確保し、カーボンクレジットの収益化を開拓しています。Danoneは2030年までに成果ベースのプログラムに5万の農場を登録することを目標とし、持続可能な原料調達のヘッジを構築しています。Nestléはオーガニックベビーフードと植物性ラインのトレーサビリティにブロックチェーンを導入し、30〜40%のプレミアムを実現しています。
OatlyとVeganzはダイレクトトゥコンシューマーチャネル、機能性訴求、および地域調達の原材料を活用してミレニアル世代に響くアプローチを取っており、Oatlyはコスト18%削減後に収益性を達成しました。プライベートエクイティ企業は収益5,000万〜2億米ドルの中間層ブランドを追い求め、認証済みサプライチェーンをインフレ耐性資産として扱っています。AldiとLidlは中間層の従来品価格でプライベートラベルオーガニックを提供することで下から市場を破壊し、サプライヤーマージンを3〜5ポイント圧縮しています。
専門小売業者はキュレートされた品揃えとスタッフによるストーリーテリングでシェアを守っていますが、オンライン大手は品揃えを揃えて配送の利便性を加えることでトラフィックを侵食しています。イノベーションはトレーサビリティ技術に集中しており、調査対象ブランドの40%がコールドチェーンの証明ポイントのためにIoTセンサーとブロックチェーンを導入しています。ホワイトスペースの最前線には、オーガニック水産養殖、昆虫タンパク質、細胞農業が含まれており、これらの分野は規制面でまだ黎明期にあり、先行者にとって熟した機会となっています。
ヨーロッパのオーガニック食品・飲料産業リーダー
-
General Mills, Inc.
-
Nestlé S.A.
-
Danone S.A.
-
Amy's Kitchen, Inc.
-
The Hain Celestial Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパのオーガニック食品・飲料市場 このレポートでカバーされる企業
- Danone SA
- Nestlé SA
- Ecotone (Benelux)
- Alnatura Produktions & Handels GmbH
- Arla Foods Amba
- Hipp GmbH & Co Vertrieb KG
- Oatly AB
- Hain Celestial Group (Europe)
- Organic Valley Europe
- Bio-Company GmbH
- Veganz Group AG
- Whole Earth Brands (Europe)
- Refresco Group
- Wessanen (Clipper, Zonnatura)
- Valio Oy
- Rabenhorst Dr. Steinberger GmbH
- Eosta BV
- Berief Food GmbH
- Pukka Herbs Ltd
- Yeo Valley Organic
市場機会と将来展望
加工・原料規模への投資は、有機コンビニエンスフードや機能性栄養食品の分野に新たな余地を生み出しており、メーカーは認証を単位当たりの高付加価値化と制約された認証済み供給の有効活用に転換できる。例として、FERM FOODが2026年3月にデンマークのSkovlundにある製造拠点を買収し、発酵植物性原料の生産能力を年間2万トンに拡大する動きや、3iが2026年6月にフランスのLaboratoire Nutergiaに投資するなど、天然栄養分野への資本流入が挙げられる。これらの動きは、飲料および栄養関連製品におけるプレミアム化と機能性イノベーションに関する本レポートの焦点と一致しており、認証済み加工処理能力を拡大することでバリューチェーンの漏出点にも対応している。
運営面の改善は、規制簡素化の取り組みからも生まれており、これは小規模事業者や混合供給チェーンにとって特に重要である。欧州委員会が2025年12月16日に発表したEU有機規則改正案、および欧州議会農業農村開発委員会が2026年7月に示した生産規則更新の立場(小規模事業者の免除しきい値引き上げを含む)は、行政負担の軽減とより明確な運営規則を目標としている。また、EUのFarm to Fork目標である2030年までに有機農地25%(2024年時点でEU農地の11.1%が有機)は、転換、集約、小売業者の調達プログラムを活発なままに保ち、トレーサビリティおよび文書要件を満たしながら認証済み原料を確保できる供給業者にとって、EU向けおよび輸入依存型供給の両方で機会を支えている。
最近の産業開発事情 ヨーロッパのオーガニック食品・飲料市場
- 2026年6月:Nestleは2023年以来49%の株式を保有していたドイツ拠点の食事ソリューション企業Yfoodを完全買収した。同ブランドは欧州30市場で展開されており、Nestleの栄養部門に統合され、プレミアム有機購買の機会と重なる機能性・オンザゴー栄養フォーマットにおける地位を強化している。
- 2025年3月:Yeo Valley Organicは初の肉製品として、100%英国産フリーレンジ有機牧草飼育牛肉バーガーを発売し、Tescoの362店舗で販売された。この動きは英国の主要有機乳製品ブランドを認証済み肉製品分野に拡大するものであり、全国的な小売店網を活用して、認証済み供給が構造的により限られている高プレミアムタンパク質カテゴリーの規模拡大を図っている。
- 2024年1月:欧州投資銀行はスペースのHeura Foodsに2,000万米ドルの資金を提供し、植物性タンパク質事業の拡大とEU農場からの有機大豆調達拡大を支援した。この資金提供は、より短く地域に根ざした有機植物性タンパク質の供給チェーンを支援し、長距離輸入原料への依存を減らすものである。
ヨーロッパのオーガニック食品・飲料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、主流および専門小売フォーマット、ならびにオンラインチャネルを通じてヨーロッパ全域で販売される認証済みオーガニック食品およびオーガニック飲料の価値を対象としています。
スコープ除外事項:パーソナルケアや家庭用品など、食品以外のオーガニックカテゴリーは、同一の小売店舗で販売されている場合であっても、本スコープから除外されます。
セグメンテーション要
- 製品タイプ
- オーガニック食品
- 果物・野菜
- 肉類・魚介類・家禽類
- 乳製品
- 冷凍・加工食品
- その他の食品
- オーガニック飲料
- 果物・野菜ジュース
- 乳製品ベース
- コーヒー
- ティー
- その他の飲料
- オーガニック食品
- 形態別
- 生鮮・チルド
- 缶詰
- 冷凍
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- 専門店
- オンラインストア
- その他の流通チャネル
- 地域別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- ベルギー
- ポーランド
- 欧州その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ヨーロッパ全域にわたる一貫した定義と追跡可能な需要シグナルによってモデルを固定するために使用されました。オーガニック小売売上高と農地に関するFiBL統計、ユーロスタットの小売・価格シリーズ、EUオーガニック規制および認証ガイダンス、主要作物・畜産物に関するFAOSTATの供給指標(オーガニックの供給制約が価格形成に影響することが多いため)など、公開されている無料ソースを参照しました。
シグナルを使用可能な価値モデルに変換するため、企業の年次報告書、投資家向けプレゼンテーション、小売業者のカテゴリー更新情報、オーガニック価格プレミアムおよびプライベートラベル拡大に関する信頼性の高い報道も精査しました。必要に応じて、有料サブスクリプションは企業財務スクリーニングの迅速化、オーガニック加工・包装に関連する特許スキャン、および特定のオーガニックコード製品フローの輸出入動向のクロスチェックにのみ使用しました。ここに記載されているソースは例示的なものであり、データ収集、前提条件の検証、および未解決の疑問点の明確化のために多数の文書が参照されました。
一次インタビューおよびサーベイ
一次調査では、ヨーロッパ全域の小売業者、オーガニック生産者、加工業者、流通業者、認証専門家、および食品産業アドバイザーを対象とした専門家インタビューとサーベイを実施しています。回答はチャネルシェア、価格動向、プライベートラベル浸透率、供給ギャップ、および需要変化の検証に使用し、不明確な回答は最終分析の前にデスクエビデンスと照合して確認します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:15% |
| 中位層:47% | 部門・ユニットリーダー:35% |
| 中小規模プレイヤー:25% | マネージャー:50% |
市場規模算定と予測
規模算定はトップダウン構築から始まり、ヨーロッパレベルの消費シグナル、価格シリーズ、およびカテゴリーミックスを用いてオーガニック小売需要を再構築し、観察された購買パターンに沿ってオーガニック食品とオーガニック飲料に分割します。合計値を現実的に保つため、サンプリングされた棚価格ポイントに推定数量を乗じた値、流通業者チャネルチェック、および可視性の高いオーガニックポートフォリオの短リストに対する収益の妥当性確認など、選択的なボトムアップ近似値と照合します。乖離が大きすぎる場合は合計値を調整します。
モデルで使用される入力値には、従来品に対するオーガニック価格プレミアム、インフレに連動した単位購買の変化、オーガニックバスケットにおけるオンライン食料品の拡大率、オーガニック農地と転換トレンド、および主要小売フォーマットにおけるプライベートラベル浸透率が含まれます。需要は家計予算と小売業者の価格設定動向に敏感であるため、予測はシナリオ分析を用いて構築されており、シナリオウェイトはプレミアム弾力性と供給可用性に関するインタビュー対象者の見通しに合わせて調整されています。小規模専門店の可視性が限られているなど、ボトムアップのギャップが生じる場合は、チャネルシェアから不足部分を補完し、国レベルのオーガニック支出ベンチマークと照合して確認します。
データ検証と更新サイクル
検証はモデル出力、独立したオーガニック小売ベンチマーク、およびインタビューからの実務的チェックによるトライアンギュレーションを通じて行われます。推定支出の急激な上昇、異常な国別分割、または観測されたインフレと一致しない価格主導の成長など、異常値を精査し、承認前に前提条件を見直して再検証します。
第二のアナリストがロジック、計算式、および年度間の継続性をレビューし、誤りを早期に発見して明確に説明できるようにします。レポートは年次で更新され、主要な規制変更、急激なインフレの変動、まは小売業者のオーガニック価格設定における段階的変化などの重要なイベントによって中間更新が行われます。納品前に、最新の公開シグナルが表とコメントに反映されていることを確認する最終チェックを実施します。
Mordor Intelligenceのヨーロッパのオーガニック食品・飲料市場規模と他の公表推計値との比較
本市場の公表数値は、ソースが常に同一の販売ポイントを追跡しているわけではなく、ヨーロッパ内で異なる通貨タイミング、価格ベース、および国別カバレッジを適用することが多いため、差異が生じる場合があります。また、小売売上高をより広範なバリューチェーン指標と混在させているものもあり、消費量が変わらなくても数値が大きく見える場合があります。
パーソナルケアなど食品以外のオーガニックカテゴリーが広義のオーガニック市場合計に含まれることが多く、この項目はMordor Intelligenceの本レポートのスコープ外であり、推計値をヨーロッパにおける食品・飲料消費価値に絞り込んでいます。差異はまた、インフレ期間中の価格プレミアムの取り扱い方によっても生じます。あるモデルはプレミアムを一定に保つ一方、別のモデルはカテゴリーレベルの価格設定に合わせてプレミアムを引き上げる場合があります。新たな国別小売データが公表された際の更新頻度も異なる場合があり、年次推計値に変動をもたらします。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 72.15 ビリオン 米ドル(2025年) | |
| 業界団体A | 64.10 ビリオン 米ドル(2024年) | ヨーロッパのオーガニック小売売上高をユーロで報告し米ドルに換算しており、後の米ドルベース年と比較して価値が過小評価される可能性があり、食品と飲料の区分ロジックを用いない小売のみの合計として提示されています。 |
| 政府ブリーフB | 58.50 ビリオン 米ドル(2024年) | 食品と他のオーガニック製品を混在させる可能性のある広義のEUオーガニック市場売上高定義を使用しており、推計値はより広域なヨーロッパの視点ではなくEU27の枠組みに紐付けられており、国別カバレッジと結果として得られる合計値が異なります。 |
この表は、最大のギャップがオーガニック合計に何を含めるかどの年と通貨を使用するか、およびヨーロッパをEUのみとして扱うか、より広域な地域バスケットとして扱うかによって生じることを示しています。入力値を観察可能な小売需要シグナル、明確なカテゴリーカバレッジ、および再現可能な価格・チャネルチェックに紐付けることで、最終的な価値は実際の支出パターンとの照合が容易になります。
レポートで回答される主要な質問
欧州オーガニック食品・飲料市場の現在の価値はいくらですか?
市場は2026年に75.28 ビリオン 米ドルと評価され、2031年までに97.32 ビリオン 米ドルに達すると予測されています。
オーガニック食品とオーガニック飲料のどちらの製品カテゴリーが速く成長していますか?
オーガニック飲料は2031年までに6.78%のCAGRで成長すると予測されており、オーガニック食品を上回っています。
どの形態が最も急速に拡大していますか?
缶詰オーガニック製品は賞味期限技術の向上に伴い、7.18%のCAGRで成長すると予測されています。
どの国が地域売上をリードし、どの国が最も速く成長していますか?
ドイツが2025年の価値の35.31%でリードしており、ポーランドが2031年までに7.11%のCAGRで最も速く拡大しています。