
アジア太平洋ハラール食品・飲料市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
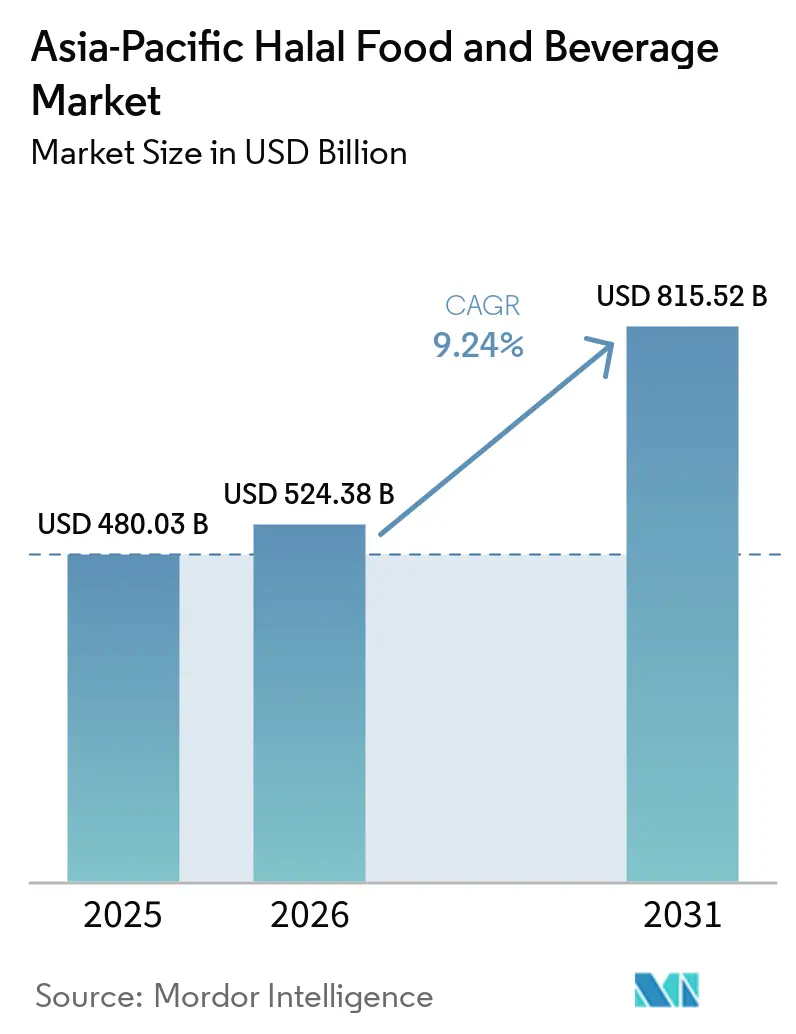
| 基準年の市場規模 (2025) | 480.03 十億米ドル |
| 市場規模 (2026) | 524.38 十億米ドル |
| 市場規模 (2031) | 815.52 十億米ドル |
| 成長率 (2026 - 2031) | 9.24 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋ハラール食品・飲料市場分析
2026年のアジア太平洋ハラール食品・飲料市場規模は5,240.38億米ドルと推定され、2025年の4,800.03億米ドルから成長し、2031年には8,155.20億米ドルに達する見込みで、2026年〜2031年にかけてCAGR 9.24%で成長します。この軌跡は、景気循環的な消費パターンではなく、人口動態の勢いに根ざした構造的需要を反映しています。インドネシアは2025年の地域収益の36.10%を占めましたが、マレーシアはJAKIMが世界85の認証機関と締結した相互承認協定を通じて同国をグローバルなハラールハブとして位置づける政府の体系的な取り組みに牽引され、2031年までに10.07%のCAGRで全ての競合国を上回る成長を遂げる見込みです。これら隣国間の成長格差は、イスラム教徒の人口規模だけでなく、規制の高度化が市場の成長速度を決定することを示しています。主要なリスクは、認証の断片化と偽造ラベルに集中しています。ASEANが2024年に相互承認に向けた取り組みを推進したにもかかわらず、インドネシア(BPJPH)、マレーシア(JAKIM)、タイ(CICOT)、シンガポール(MUIS)間の基準の相違により、輸出業者は並行したコンプライアンス体制を維持せざるを得ず、業界協議によればコストが増大しています。偽造ハラールロゴは執行が弱い市場で蔓延しており、消費者の信頼を損ない、正規ブランドにとって風評リスクを生み出しています。一方、ハラール認証製品より15〜25%低価格の非ハラール代替品は、イスラム教徒の少数派がハラールプレミアムを一貫して負担できるだけの購買力を持たないインドや中国のコスト意識の高い購買者を引き付けています。機能性飲料、植物性タンパク質、調理済み食品は、都市部の消費者が長時間の調理から利便性へと移行するにつれて、従来の主食を上回るペースで成長しています。しかし、各国の基準の相違により、複数市場でのコンプライアンスコストが増大し、規制の断片化を多国籍企業よりも迅速に乗り越えられる機動力のあるサプライヤーにとってのホワイトスペースの機会が生まれています。
レポートの主要なポイント
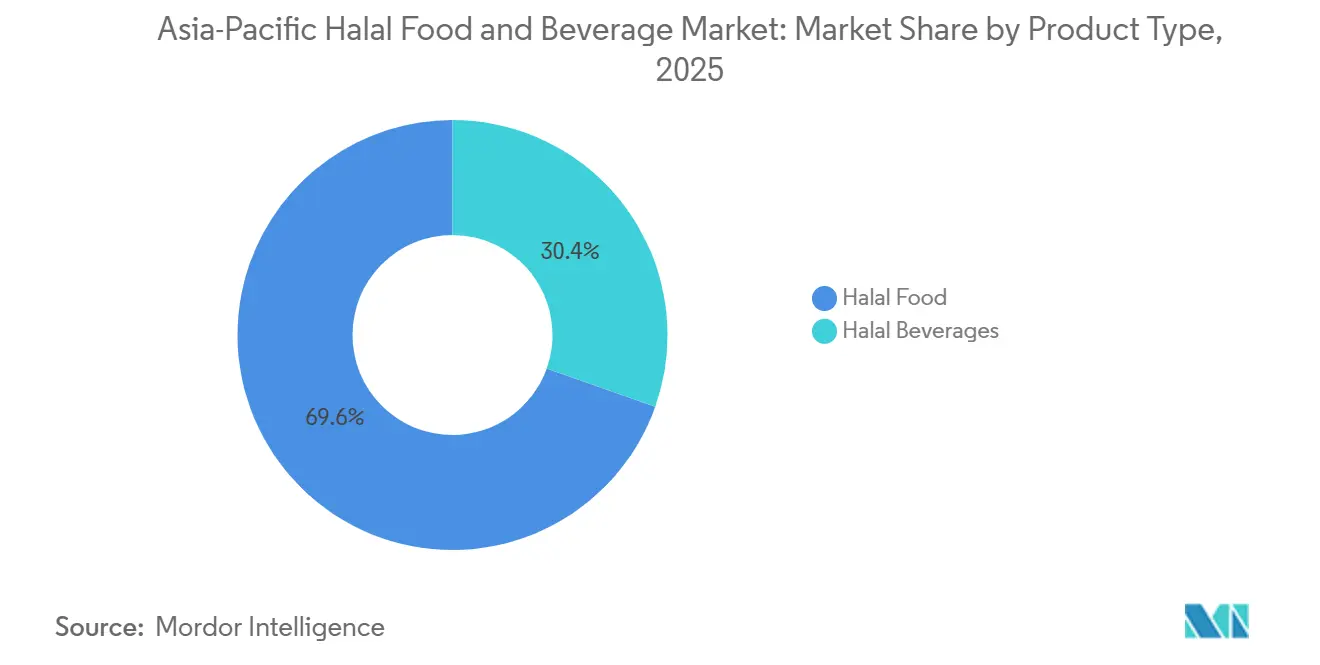
- 製品タイプ別では、ハラール食品が2025年の収益の69.58%を占め、飲料は2031年にかけてCAGR 9.52%で拡大する見込みです。
- 価格帯別では、マス市場向け商品が2025年の売上の70.68%を占め、プレミアム製品はCAGR 10.05%で成長する見込みです。
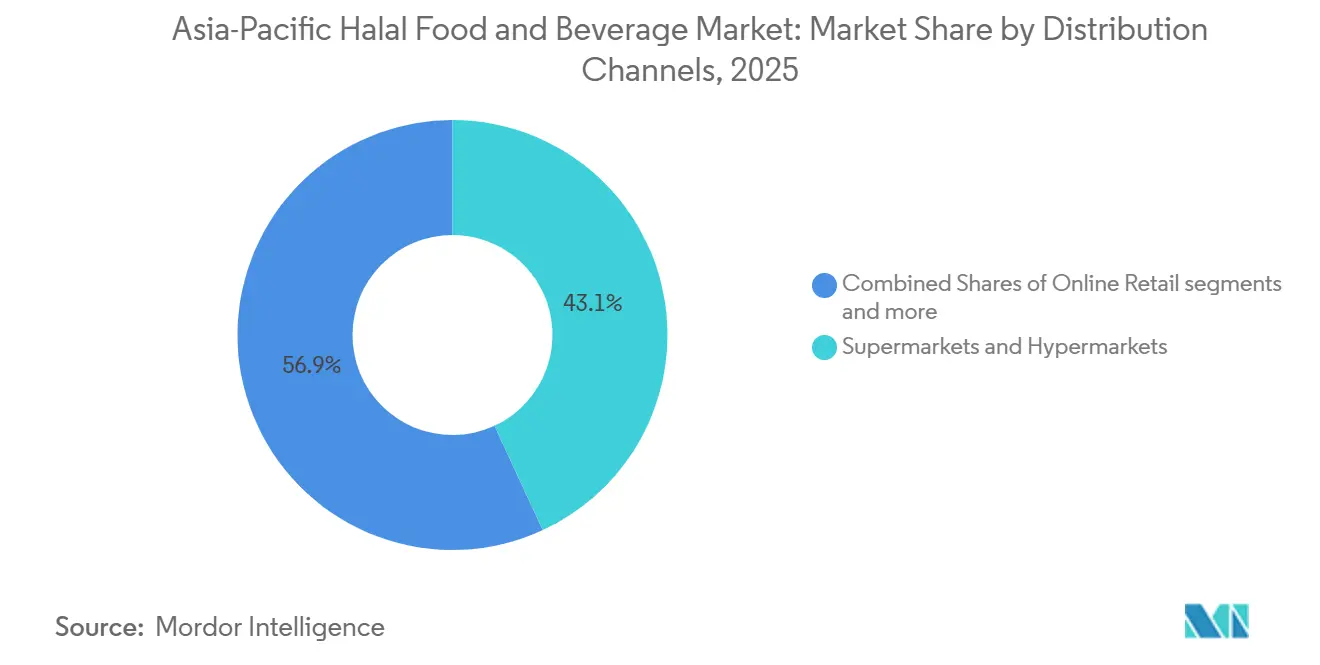
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年の支出の43.10%を維持し、オンライン小売はCAGR 9.63%で拡大する見込みです。
- 地域別では、インドネシアが2025年の収益の36.10%を占め、マレーシアは2031年にかけて最速のCAGR 10.07%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| イスラム教徒人口の増加がハラール製品需要を押し上げる | +2.1% | インドネシア、マレーシア、インド、バングラデシュ、シンガポールおよびオーストラリアへの波及効果 | 長期(4年以上) |
| ハラール対応調理済み食品および乳製品代替品の拡大 | +1.5% | インドネシア、マレーシア、シンガポール、日本(イスラム教徒フレンドリーな観光)の都市部中心 | 中期(2〜4年) |
| 安全で品質保証された食品への消費者需要の高まり | +1.3% | APACコア(インドネシア、マレーシア、シンガポール)、中国およびインドへの拡大 | 中期(2〜4年) |
| ブロックチェーンおよびテクノロジーソリューションによるサプライチェーントレーサビリティの向上 | +0.9% | インドネシア(SiHalal)、マレーシア(HalalChainパイロット)、シンガポール(スマートロジスティクスハブ) | 短期(2年以内) |
| 現代的な小売の拡大により地域全体でハラールへのアクセスが向上 | +1.2% | インドネシア、マレーシア、インド、中国(地方都市)、オーストラリア(多文化郊外) | 中期(2〜4年) |
| 多くの食品カテゴリーにわたるハラール製品ラインナップの多様化 | +1.4% | APAC全域、マレーシア、シンガポール、日本にイノベーションクラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
イスラム教徒人口の増加がハラール製品需要を押し上げる
アジア太平洋地域のイスラム教徒人口が国連の人口予測によれば2024年の11億人から2030年には13億人へと拡大するにつれて、人口動態の勢いがCAGR 9.35%を支えています[1]。インドネシア単独で2億3,700万人のイスラム教徒を抱え、インドの2億人のイスラム教徒少数派は世界第3位のイスラム教徒人口を代表しています。この規模はハラール認証の主食に対する固定的な需要基盤を生み出していますが、購買力は大きく異なります。政府の貿易データによれば、インドネシアの一人当たりハラール支出は2024年に420米ドルに達したのに対し、インドでは180米ドルにとどまっています。このギャップが、同等のイスラム教徒人口にもかかわらずインドネシアの36.54%の市場シェアがインドを大きく上回る理由を説明しています。マレーシアの積極的なハラール産業化戦略は、2024〜2030年国家ハラールマスタープランに成文化されており、JAKIMのブランド力をゴールドスタンダードの認証機関として活用し、シンガポール、ブルネイ、タイ南部のディアスポラ需要を取り込む位置づけとなっています。
ハラール対応調理済み食品および乳製品代替品の拡大
都市化と共働き世帯が、利便性の高い常温保存可能なハラール食品への需要を牽引しています。インドネシアの調理済み食品セグメントは2024年に前年比で成長し、政府の物流イニシアチブによって資金調達されたeコマースの普及とコールドチェーンインフラの整備が後押ししました。植物性乳製品代替品であるオーツミルクやアーモンドヨーグルトは、動物由来原料に関連する認証の複雑さを回避し、本質的にハラールであると見なす健康意識の高いイスラム教徒の間で支持を集めています。Nestléが2024年にマレーシアでハラール認証の植物性コンデンスミルクを発売したことは、この変化に対する多国籍企業の認識を示しています。日本のハラール調理済み食品市場は、観光の回復とイスラム教徒の訪問者が空港や駅で認証済みの利便性の高い食品を求めるようになったことを受け、日本ハラール協会のデータによれば2024年に拡大しました。
安全で品質保証された食品への消費者需要の高まり
ハラール認証は宗教的なコンプライアンスを超えて、食品安全と倫理的調達の代替指標へと進化し、非イスラム教徒の消費者にも訴求しています。インドネシアのBPJPHが2024年に実施した調査では、ハラール認証製品の購入者の18%が品質保証の観点から引き付けられた非イスラム教徒であることが判明しました。このハロー効果は市場ポテンシャルを増幅させており、特に食品安全スキャンダルが国内ブランドへの信頼を損なっている中国への輸出において顕著です。マレーシア対外貿易開発公社のデータによれば、マレーシアのハラール認証ベビーフードの中国への輸出は2024年に急増し、中国の親がJAKIM認証を厳格な安全プロトコルと同一視していることが背景にあります[2]。このトレンドは、ブランドが消費者教育に投資すれば、ハラールのポジショニングがイスラム教徒多数派市場を超えてプレミアム価格を実現できることを示唆しています。
多くの食品カテゴリーにわたるハラール製品ラインナップの多様化
食肉・家禽類を超えて、ハラール認証は今や菓子類、ベーカリー、塩味スナック、ソース類、ベビーフードにまで及んでいます。マレーシアのSecret Recipeは2024年にラマダンとイードの贈り物需要を狙い、ハラール認証ケーキを15の新フレーバーで発売しました。インドネシアのRamlyは沿岸部の利便性の高いタンパク質需要を取り込み、ハラール認証の冷凍シーフードを導入しました。日本のBourbon Corporationは2024年にコンビニエンスストアでのイスラム教徒観光客の消費を取り込むことを目的に、特定のビスケットラインでハラール認証を取得しました。このカテゴリーの増殖は収益源を多様化し、鳥インフルエンザの発生など家禽類の供給を定期的に混乱させる単一カテゴリーのショックから市場を守ります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 各国間でハラール認証基準が断片化している | -1.2% | ASEANコア(インドネシア、マレーシア、タイ、シンガポール)、中国、日本、オーストラリアへの輸出摩擦 | 中期(2〜4年) |
| ハラール認証の誤表示または偽造のリスク | -0.8% | インドネシア、インド、中国(執行が弱い地域)、APAC全域への風評波及 | 短期(2年以内) |
| 安価な非ハラールまたは未認証代替品との競争 | -1.0% | インド、中国、フィリピン(価格に敏感なイスラム教徒少数派) | 中期(2〜4年) |
| サプライチェーンの複雑さがハラールの完全性維持を困難にする | -0.7% | 複数国にまたがるサプライチェーン(インドネシア・マレーシア・シンガポール貿易回廊)、農村部のコールドチェーンのギャップ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
各国間でハラール認証基準が断片化している
ASEANの2024年相互承認枠組みにもかかわらず、実際の調和は依然して困難です。インドネシアのBPJPHは現地での屠殺監査を義務付けているのに対し、マレーシアのJAKIMはビデオ記録を受け入れており、越境承認を遅らせる手続き上の不一致が生じています。タイのCICOTとシンガポールのMUISは異なるラベリング要件を課しており、輸出業者は各市場向けにパッケージを再設計せざるを得ません。調査によれば、4つのASEAN市場にわたる単一製品の認証コストは平均45,000米ドルであり、単一国認証の12,000米ドルと比較して大幅に高くなっています。この断片化は、専任の規制チームを持つ多国籍企業に市場シェアを集中させ、中小企業に不均衡な負担を強いています。地域で最も厳格なJAKIMおよびBPJPH基準への準拠は、ASEAN全域での流通における事実上の前提条件となっており、二重基準を満たすリソースを持たない生産者を周縁化しています。
ハラール認証の誤表示または偽造のリスク
偽造ハラールロゴは執行インフラが弱い市場で蔓延しています。宗教省の報告によれば、インドネシアのBPJPHは2024年に1,200件の摘発を実施し、偽造ハラールスタンプが貼付された製品を押収しました。インドには中央ハラール当局が存在しないため、悪質な認証機関が疑わしい承認を発行し、消費者の信頼を損なっています。2024年の調査では、中国のメーカーが東南アジア市場向けの非準拠製品にハラールロゴを貼付し、税関検査の甘さを悪用していたことが明らかになりました。これらの事件はブランド危機を引き起こします。2024年にマレーシアの小売業者が誤表示されたインドネシア産スナックを知らずに仕入れた際、ソーシャルメディアの反発により全国規模のリコールが強いられ、流通業者に推定300万米ドルのコストが発生しました。ブロックチェーントレーサビリティシステムは緩和策として期待されていますが、シンガポールとマレーシア以外での導入はまだ初期段階にとどまっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
飲料が従来の食品成長を上回るハラール食品は2025年の収益の69.58%を占め、イスラム教徒世帯の食事の中核を形成する食肉、家禽類、乳製品、ベーカリー製品などの主食が基盤となっています。このセグメントの中では、都市化が食事準備時間を短縮し、植物性食事が文化的に受け入れられるにつれて、調理済み食品と乳製品代替品が急速に拡大しています。食肉、家禽類、シーフードはインドネシアとマレーシアの高い一人当たり消費量に牽引され、最大のサブセグメントであり続けていますが、飼料コストの変動と家禽類の供給を定期的に制約する鳥インフルエンザの発生によるマージン圧力に直面しています。菓子類と塩味スナックはイスラム教徒の祭典における衝動買いと贈り物の慣習から恩恵を受け、ベビーフードは中産階級の親が栄養とハラール保証を優先するにつれてプレミアム化が進んでいます。ベーカリー製品と調味料は日常の必需品として機能し、安定しているが低成長の収益源を提供しています。
2031年にかけてCAGR 9.52%で成長すると予測されるハラール飲料は、機能性飲料、コールドプレスジュース、植物性ミルク代替品が健康意識の高いミレニアル世代に響くにつれて、従来の食品カテゴリーからシェアを奪っています。マレーシアのF&N Holdingsは2024年に美容意識の高いイスラム教徒女性をターゲットにハラール認証のコラーゲン飲料を発売し、インドネシアのOrang Tua Groupはデーツエキスを強化したハラールエナジードリンクを導入し、伝統と現代のウェルネストレンドを融合させました。日本のハラール飲料市場は小規模ながら、コンビニエンスストアがイスラム教徒の観光客や居住者向けに認証済みの選択肢を取り揃えるにつれて拡大しています。飲料セグメントの高い成長率は、認証の複雑さが低いこと(ほとんどの飲料は動物由来原料を避けている)と、コモディティ食品と比較して高いマージンを反映しています。
価格帯別:
所得上昇に伴いプレミアムが拡大マス市場向け製品は2025年の収益の70.68%を占め、ブランドの威信よりも手頃な価格を優先する価格に敏感な購買者にサービスを提供しています。このセグメントには、ノーブランドの主食、プライベートブランド商品、伝統的な食料品店や生鮮市場で販売されるエコノミーパックが含まれます。インドネシアがマスセグメントで優位を占めているのは、ハラール認証が期待されているがプレミアム価格が手の届かない大規模な低中産階級人口を反映しています。インドのハラール市場は、イスラム教徒少数派が裁量的支出を制限する所得制約に直面しているため、マス向け商品に大きく偏っています。
2031年にかけてCAGR 10.05%で成長すると予測されるプレミアムハラール製品は、ハラールをオーガニック、倫理的調達、職人的品質と同一視する裕福な都市部の消費者に対応しています。マレーシアのKawan Foodは2024年に標準品より35%高い価格設定でハラール認証の冷凍飲茶のプレミアムラインを導入し、駐在員と高所得の地元住民をターゲットにしました。シンガポールのハラールプレミアムセグメントは、高い一人当たり所得とハラールコンプライアンスと並んで産地と持続可能性認証に対価を払う意欲のあるコスモポリタンな消費者基盤から恩恵を受けています。オーストラリアのハラール認証グラスフェッドビーフは、オーストラリア食肉加工業者協会のデータによれば、マレーシアとインドネシアへの輸出においてグレインフェッド代替品より40%のプレミアムを実現しています。プレミアムセグメントの高い成長率は、より広範な変化を示しています。ハラールは宗教的な基本要件から健康、倫理、品質を示すライフスタイルの選択へと移行しています。
流通チャネル別:
オンライン小売が従来モデルを変革スーパーマーケットおよびハイパーマーケットは2025年の売上の43.10%を占め、規模、利便性、プロモーション力を活用してハラール流通を支配しています。インドネシアのAlfamartとIndomaret、マレーシアのAeonとGiant、シンガポールのFairPriceがこのチャネルの中核を担い、専用のハラールセクションとプライベートブランド製品を提供しています。コンビニエンスストアと食料品店は、現代的な小売の普及率が依然として低い農村部を中心に近隣の需要に対応しています。これらの店舗は動きの速いハラール主食を取り揃えていますが、ハイパーマーケットほどのSKUの幅はありません。
2031年にかけてCAGR 9.63%で成長すると予測されるオンライン小売店は、Shopee、Lazada、Tokopediaなどのeコマースプラットフォームが検索インターフェースにハラールフィルターと認証バッジを統合するにつれて、ハラール商取引を再形成しています。インドネシアのハラールeコマース売上は2024年に急増し、パンデミックによるデジタル化の加速と、生鮮・冷凍ハラール製品の配送を可能にするコールドチェーン物流の改善が後押ししました。専用ハラールeコマースプラットフォームであるマレーシアのSalaam Marketは2024年に前年比成長を報告し、直接消費者向けチャネルを求めるブランドを引き付けました。シンガポールのRedMartとオーストラリアのColes Onlineは2024年にハラール認証SKUを拡充し、自宅配送への多文化的需要に対応しました。オンラインチャネルの高い成長率は、実店舗では棚スペースが不足するニッチなハラール製品を集約し、ハラール認証サプリメント、グルメソース、輸入菓子類などの専門品に対するロングテール需要に対応する能力を反映しています。

地域分析
インドネシアのハラール食品・飲料市場
インドネシアは2025年の収益の36.10%を占め、その優位性は2億3,700万人のイスラム教徒と2024年10月に完全施行されたハラール認証義務化法に根ざしています。法律33/2014およびその施行規則(GR 42/2024)は、国内外を問わずすべての食品・飲料メーカーにBPJPHの承認取得を義務付け、認証の専門知識を持つ確立されたプレイヤーに有利なコンプライアンスの障壁を生み出しています。インドネシアのハラール市場は二極化しており、ジャカルタやスラバヤなどの都市部ではプレミアム化のトレンドが見られる一方、農村部は価格に敏感で伝統的な小売に依存しています。政府が2024年に開始したSiHalalブロックチェーンプラットフォームは認証の合理化を目指し、承認期間を6ヶ月から8週間に短縮することで、中小企業の市場参入を民主化する可能性があります。貿易省のデータによれば、インドネシアのハラール輸出、特にインスタントラーメンとパーム油ベースの製品は2024年に82億米ドルに達し、同国を地域のハラール製造ハブとして位置づけています。
マレーシアおよびシンガポールのハラール食品・飲料市場
2031年にかけてCAGR 10.07%で成長すると予測されるマレーシアは、JAKIMのグローバルなブランド力を活用してハラール意識の高い消費者と投資家を引き付けています。政府の2024〜2030年国家ハラールマスタープランは、ハラール認証メーカーへの税制優遇措置とハラールイノベーションへの研究開発助成金を通じて、2024年の71億米ドルから2030年までに120億米ドルのハラール輸出を目標としています。専用のハラール港と倉庫を含むマレーシアのハラール物流インフラは、輸出市場でプレミアム価格を実現する分離とトレーサビリティを確保しています。同国のハラール医薬品・化粧品セクターは食品と並行して拡大しており、カテゴリーをまたいだシナジーを生み出しています。シンガポールは小規模ながら、港湾インフラと規制の明確さを活用してASEAN域内のハラール貿易を促進する地域のハラール中継地として機能しています。MUIS認証は東南アジア全域で認められており、シンガポールを拠点とするブランドが最小限の摩擦で地域規模に拡大することを可能にしています。
APACおよびオセアニアのハラール食品・飲料市場
中国、日本、インド、オーストラリアは、それぞれ異なる成長ドライバーを持つ新興ハラール市場を代表しています。新疆と寧夏に集中する中国の2,500万人のイスラム教徒は所得水準が向上しており、特にマレーシアのベビーフードやインドネシアのスナックなどのハラール認証輸入品への需要を牽引しています。日本のハラール市場は小規模ながら、パンデミック後のイスラム教徒観光の回復とコンビニエンスストアでの認証済み商品の取り扱い拡大により2024年に拡大しました。インドの2億人のイスラム教徒は所得水準と断片化した認証によって制約された潜在需要を代表していますが、デリーやハイデラバードなどの都市部ではプレミアム化が進んでいます。オーストラリア食肉加工業者協会のデータによれば、オーストラリアのハラール認証食肉のインドネシアとマレーシアへの輸出は2024年に18億米ドルに達し、同国が国内消費市場ではなくハラールタンパク質サプライヤーとしての役割を担っていることを示しています。バングラデシュ、パキスタン、フィリピンを含むアジア太平洋その他地域は、地域の認証制度と所得格差によって形成された断片的な需要をもたらしています。
競合環境
アジア太平洋ハラール食品・飲料市場は中程度の集中度で運営されており、多国籍企業が地域の専門企業や地元の既存企業と共存しています。Nestlé、Cargill、Unileverはグローバルなサプライチェーンと研究開発予算を活用して複数の管轄区域でハラール認証を確保していますが、インドネシアのBPJPHやマレーシアのJAKIMのプロトコルに対応する際には機動力の制約に直面しています。Kawan Food、QL Resources、Ramlyなどの地域プレイヤーは、深い地域知識と確立された認証機関との関係を活用して、市場投入スピードで多国籍企業を上回っています。競争戦略は認証ポートフォリオの幅広さ、トレーサビリティの透明性、プレミアム化を中心に展開されています。
JAKIM・BPJPH双方の承認を取得した企業はASEAN全域での流通を解放し、ブロックチェーントレーサビリティシステムに投資する企業は真正性と食品安全で差別化しています。ハラール認証機能性食品、植物性タンパク質、従来の小売の門番を迂回するeコマース専用SKUには豊富な機会があります。新興の破壊的プレイヤーには、スーパーマーケットのスロッティングフィーを回避してInstagramとTikTokを顧客獲得に活用するハラール特化の直接消費者向けブランドが含まれます。
テクノロジーの採用は様々で、シンガポールを拠点とする企業はサプライチェーン最適化にIoTとAIを統合している一方、インドネシアの中小企業は手動プロセスに依存しており、競争上のポジショニングを形成するデジタルデバイドが生じています。ISO 22000(食品安全管理)とHACCP(危害要因分析)基準への準拠は、小売業者が風評リスクを軽減するためにハラール認証と並んでサードパーティ監査を要求するにつれて、業界の基本要件となりつつあります。
アジア太平洋ハラール食品・飲料業界のリーダー企業
-
Nestlé S.A.
-
Unilever PLC
-
Cargill, Incorporated
-
BRF S.A.
-
QL Foods Sdn Bhd(QL Resources)
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋ハラール食品・飲料市場 このレポートでカバーされる企業
- Nestle S.A.
- Cargill, Incorporated
- Kawan Food Berhad
- QL Resources Berhad (QL Foods)
- BRF S.A.
- Unilever Plc
- OldTown Berhad
- Secret Recipe Cakes & Caf� Sdn Bhd
- Marrybrown International
- Siamfoodtech Co., Ltd.
- Max Oceans Co., Ltd.
- Inno4 Co., Ltd.
- Ramly Food Processing Sdn Bhd
- Haoyue Group (China)
- Pampanga�s Best, Inc.
- American Halal Company, Inc.
- Prima?Agri?Products
- Ecolite Biotech Manufacturing Sdn Bhd
- Nema Food Company
- Allanasons Pvt. Ltd.
調査範囲と方法論
規制の執行とデジタル化は、原材料、製造、越境流通にわたるハラール保証を産業化できるサプライヤーにとってのホワイトスペースを生み出しています。インドネシアのハラール義務化枠組みと、輸入食品・飲料製品が準拠することを求める2026年10月18日の期限の接近は、コンプライアンス対応の貿易と、SiHalalなどのイニシアチブによって承認期間の短縮を支援する迅速な認証処理に近期の機会を集中させています。マレーシアはHIMP 2030の下での政策実行を通じて輸出野心と能力構築・原材料確保を組み合わせており、2026年5月30日時点で23のイニシアチブが実施済みと報告され、輸入重要ハラール原材料への依存を低減しています。これにより、2025年8月に実施されたMyHALALINGREDIENTSシステムを含む、地域の原材料生産、検証済みサプライヤーネットワーク、データ対応の原材料登録システムに機会が開かれています。
投資とチャネルの発展は、ハラールブランドと原材料サプライヤーにとってスケールへのより明確な経路を提供しています。2026年5月、Mahsuri Food Sdn. Bhd.はBandar Enstek最先端の生産施設を開設し、生産能力を拡大して東南アジア、中東、インドへの成長を支援しており、輸出回廊に沿った継続的な能力増強を示しています。需要と流通面では、Lulu Groupの2026年5月の計画として、グローバルなスーパーマーケットネットワーク向けにマレーシアのハラール製品を約1億米ドル相当調達する計画が、認証済みメーカーへの直接引き取り経路を強化しています。一方、Nestle Malaysiaの2026年5月のJAKIMとの協力(Synergy Halal Nestle Malaysia)は、サプライヤー、共同製造業者、物流パートナーにわたるサプライチェーン能力構築への投資を示しています。これらの実証事例は総合的に、執行強化の監視下で現代的な小売とオンラインチャネルの棚スペースを獲得できるハラール認証調理済み食品、機能性飲料、トレーサビリティに裏付けられた製品の機会を支持しています。
最近の産業開発事情 アジア太平洋ハラール食品・飲料市場
- 2026年7月:Nestle Thailandは、タイ投資委員会(BOI)からサムットプラカーンにスマート工場と流通センターを建設するための6億8,800万米ドルの投資承認を取得しました。このプロジェクトは地域の製造・フルフィルメント能力を追加し、ASEAN供給ルート全体でハラールおよびより広範な品質要件を支援するコンプライアンス対応の生産システムを強化します。
- 2025年10月:Nestle Indonesiaはインドネシアのハラール製品保証庁(BPJPH)と覚書を締結し、最大5,000の中小零細企業がハラール認証を取得するための技術支援と事業開発を提供します。このプログラムは現代的な小売とeコマースに供給する認証済みサプライヤー基盤を拡大し、多国籍企業の調達エコシステムをインドネシアのハラール義務化枠組みと整合させます。
- 2024年8月:Cargillはインドネシアのパンダアン拠点に、ハラール保証ニーズを含む地域の要件に合わせたデンプン、甘味料、テクスチャライザーのための新しいブレンド施設を開設しました。追加された地域の調合能力は、加工食品・飲料メーカーのリードタイムを短縮し、認証執行を強化している市場での輸入特殊原材料への依存を低減します。
アジア太平洋ハラール食品・飲料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、認定されたハラール基準と認証慣行に基づいてコンプライアンスが確認された、アジア太平洋全域で販売されるハラール認証食品・飲料製品の価値を対象としています。規模は、一般的な小売およびオンラインルートを通じた消費者およびフードサービスの消費を反映し、米ドルの金額ベースで報告されています。
調査範囲の除外事項:倫理的またはクリーンラベルとしてのみマーケティングされている非認証製品は除外し、ハラール化粧品、医薬品、その他の非食品カテゴリーも除外しています。
セグメンテーションの概要
- 製品タイプ
- ハラール食品
- 乳製品および乳製品代替品
- 菓子類
- ベーカリー製品
- 塩味スナック
- 食肉・家禽類・シーフード
- 赤身肉
- シーフード
- 家禽類
- ベビーフード
- 調理済み食品
- 調味料・ソース類
- その他の製品タイプ
- ハラール飲料
- ハラール食品
- 価格帯
- マス
- プレミアム
- 流通チャネル
- ハイパーマーケット/スーパーマーケット
- コンビニエンス/食料品店
- オンライン小売店
- その他の流通チャネル
- 地域
- 中国
- 日本
- インド
- オーストラリア
- インドネシア
- マレーシア
- シンガポール
- アジア太平洋その他地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、アジア太平洋全域のハラール基準、貿易フロー、食品消費パターンに関する事実基盤を構築し、モデルの合計値を検証するために使用されました。食品CPIと家計支出に関する国家統計局、輸出入の方向性に関する税関・関税ポータル、生産背景に関する農業・水産省などの公的情報源が参照されました。
また、規則の更新と認証範囲の変更についてハラール認証機関と政府主導のハラール機関を参照し、FAOの食料需給表とハラールサプライチェーンおよび消費者行動に関する査読済み学術誌も参照しました。企業レベルの背景については、年次報告書、投資家向け資料、信頼性の高い報道を使用しました。企業財務と情報、および国別貿易表に十分な詳細が欠けている場合の積荷レベルの貿易可視性については、有料サブスクリプションを選択的に使用しました。これらは例示的なものに過ぎず、データの収集、前提条件の検証、不明点の解明には他にも多くの情報源が使用されました。
一次インタビューおよびサーベイ
一次調査は、各国でハラール対応売上として何が適格かを検証し、実際の調達においてどのように認証とラベリングが適用されているか、そしてモダントレードとオンライン間でチャネルミックスがどのように変化しているかに焦点を当てました。デスクリサーチの結果を現場の実態と照合できるよう、APAC全域のメーカー、原材料・認証エコシステム参加者、流通業者、小売・フードサービスの意思決定者と対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 大手企業:36% | CXO:16% |
| 中堅企業:48% | 部門/ユニットリーダー:27% |
| 中小企業:16% | マネージャー:57% |
市場規模算定と予測
規模算定はトップダウンアプローチから始まり、国別の食品・ノンアルコール飲料支出プールを再構築し、国別の認証範囲と購買意向を反映したハラール普及率の前提条件を用いて調整します。合計値を現実的に保つため、サンプリングされたカテゴリー数量に典型的な小売価格帯を乗じた選択的なボトムアップ推計、流通業者・小売業者のチャネルチェックとのクロスチェックを行い、ギャップが見つかった場合は合計値を調整します。
主要なインプットには、イスラム教徒人口と都市化トレンド、一人当たりの包装食品・飲料支出、モダントレードとeコマースのシェア変化、食品CPIを用いた相対的な価格変動、主要カテゴリーにわたるハラール認証採用の観察されたペースが含まれます。データ品質は国によって異なるため、欠損指標は代理変数(例えば、類似した所得と食事構成を持つ近隣市場を使用)によって処理され、インタビューフィードバックでレビューされます。
予測には、国レベルでの多変量回帰シグナルに支援されたシナリオ分析を使用し、成長は所得、人口、チャネル拡大に連動させ、認証政策の変更とインフレによる価格変動についてストレステストを実施します。予測の前提条件は明示的に保たれており、新しい人口または食品支出シリーズが公表された際にジュニアアナリストがモデルを再実行できるようになっています。
データ検証と更新サイクル
検証は、モデル化された値をカテゴリーレベルの成長率、関連食品グループの貿易強度、チャネル拡大指標などの独立したシグナルと比較し、一人当たりのハラール支出の含意が妥当な範囲内に収まっているかを確認することで行われます。異常な急増が見られた場合、ドライバーを価格、普及率、またはミックスに遡って追跡し、結果を承認する前に前提条件を再検討します。
同じロジックが各国に適用されるよう多段階の内部レビューが行われ、政策変更、認証の更新、または急激なマクロ変動が需要に大きな影響を与える可能性がある場合には再接触が行われます。レポートは年次で更新され、大きなイベントが市場に影響を与えた場合には中間更新が行われます。納品直前に最終確認を行い、クライアントが最新の更新されたビューを受け取れるようにします。
Mordor Intelligenceのアジア太平洋ハラール食品・飲料市場規模と他の公表推計との比較
この市場の公表値は大きく異なる場合があり、主にアナリストが常に同じ製品範囲、同じ地理的範囲、またはハラール売上として何が適格かの同じ定義を使用しているわけではないためです。一方の調査が小売売上高を使用し、もう一方がより広範な消費または貿易主導のシグナルに依存している場合にも差異が生じます。
最大のギャップは、非認証だがイスラム教徒向けの食品が含まれているかどうかから生じており、Mordor Intelligenceは製品が認定された認証を通じてハラールとして扱われ、APACのカテゴリーとチャネルの需要シグナルにマッピングされた場合にのみ価値を計上しています。予測の乖離は、価格成長が一律の上昇として適用される場合と食品CPIとカテゴリーミックスの変化を使用する場合、および古い基準年の通貨前提条件が更新なしに繰り越される場合にも生じます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4,800.03億米ドル(2025年) | |
| グローバルコンサルタントA | 7,310.00億米ドル(2024年) | 異なる基準年を使用し、エンドユーザーの分割を伴うより広い製品バケットを適用することが多く、国別およびチャネル別の認証範囲に一貫して結びついていない売上を取り込む可能性があります。 |
| 業界出版社B | 1兆2,200.00億米ドル(2025年) | より広いハラール食品・飲料消費ビューに近い大幅に広い推計を報告しており、認証と小売チャネルの境界がAPAC全域で一貫して適用されていない場合に合計値が膨らむ可能性があります。 |
総合的に見ると、この乖離は需要が増加しているという見解の相違ではなく、主に範囲と計算ルールによって説明されます。変数を国別の食品支出、ハラール普及率、価格変動、チャネルミックスに追跡可能な状態に保つことで、当社の推計は前提条件の更新が必要な際に再現しやすく、監査しやすい状態を維持しています。
レポートで回答される主要な質問
2026年のアジア太平洋ハラール食品市場の規模はどのくらいですか?
2031年にかけてCAGR 9.24%の見通しで5,240.38億米ドルと評価されています。
最も多くの収益をもたらしている国はどこですか?
インドネシアがBPJPHの義務化の下で2025年の地域売上の36.10%をリードしています。
最も急速に拡大している製品セグメントはどれですか?
機能性および植物性の新製品発売に牽引されるハラール飲料は、2031年にかけてCAGR 9.52%が予測されています。
市場集中度はどのくらいですか?
アジア太平洋ハラール食品・飲料市場は中程度の集中度で運営されており、地域および世界のプレイヤーが市場を支配しています。