
エンジニアードフォーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 128.81 十億米ドル |
| 市場規模 (2031) | 158.03 十億米ドル |
| Growth Rate (2026 - 2031) | 4.17 % |
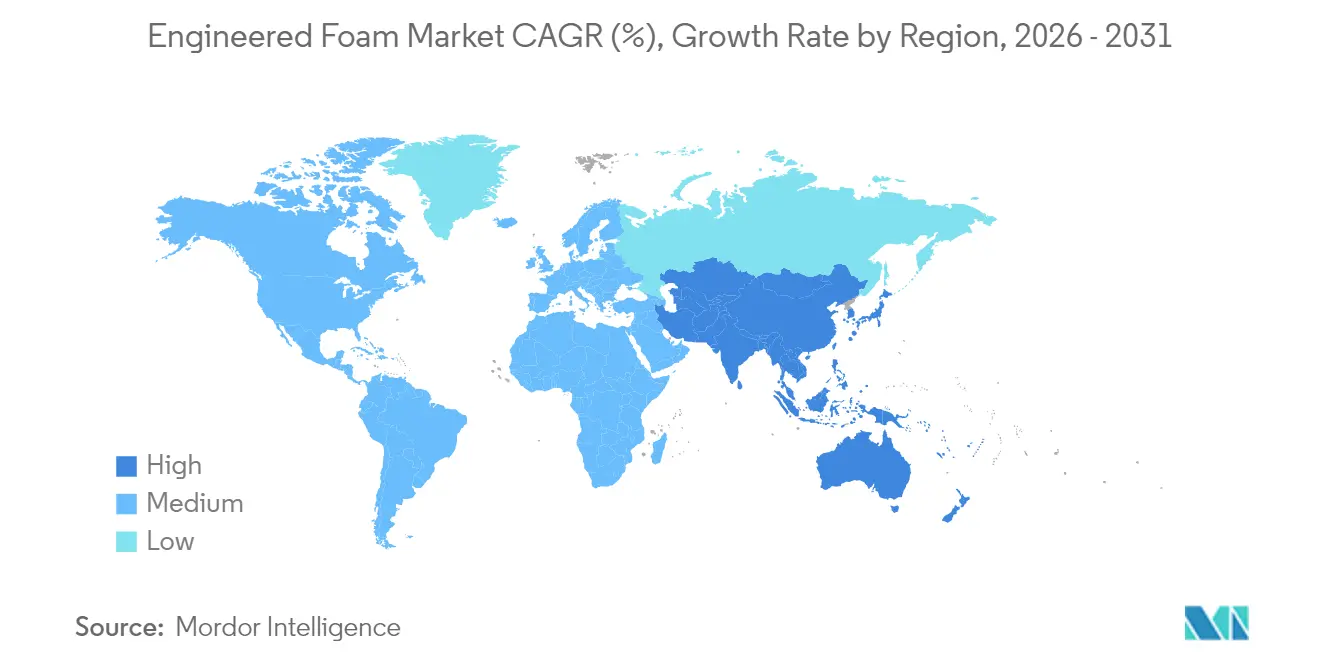
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
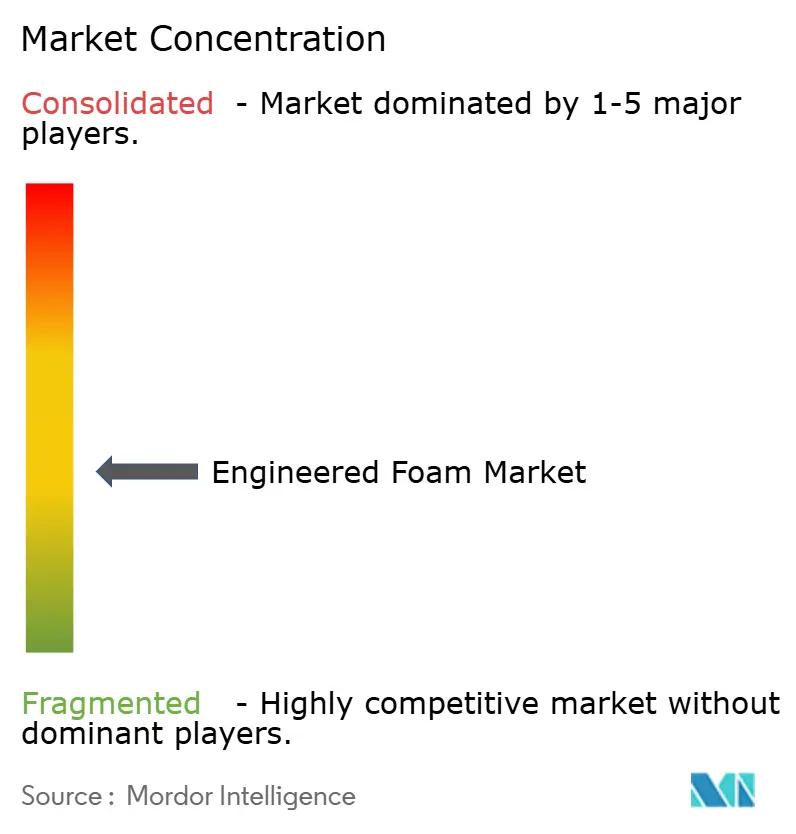
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエンジニアードフォーム市場分析
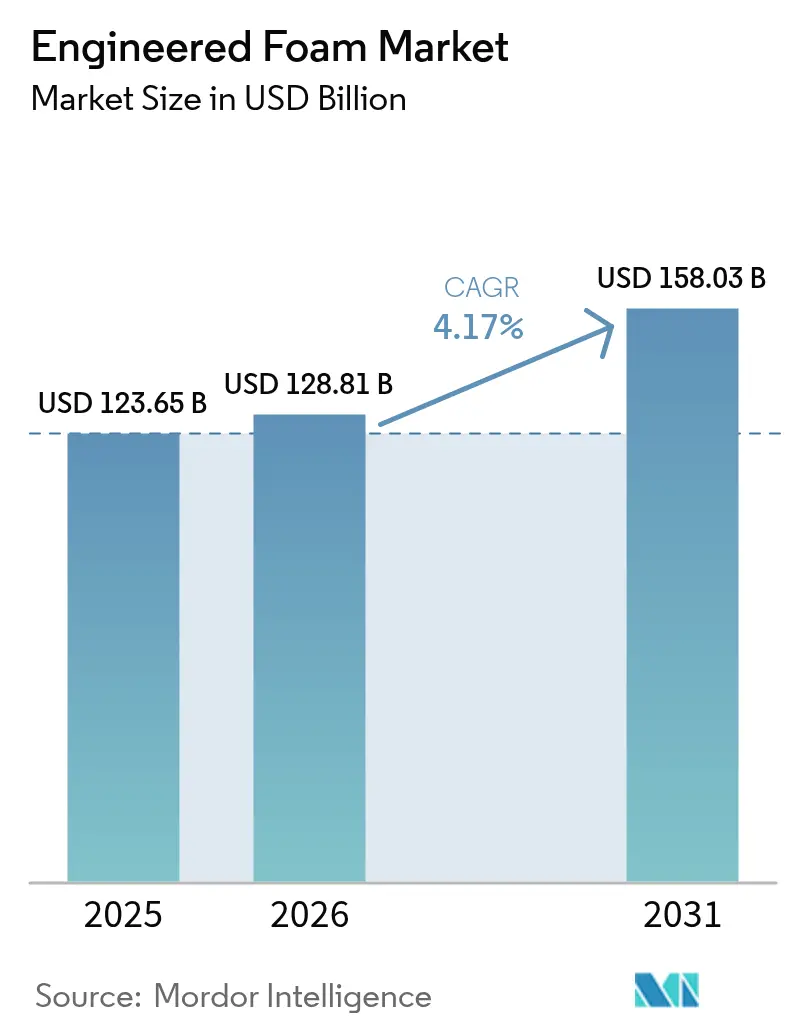
エンジニアードフォーム市場規模は2026年に1,288億1,000万米ドルと推定され、2025年の1,236億5,000万米ドルから成長し、2031年には1,580億3,000万米ドルに達する見込みであり、2026年から2031年にかけてCAGR4.17%で成長しています。建物外皮のR値を引き上げる規制、軽量化・静粛性を求める自動車メーカーのEVに対する需要、および高GWP発泡剤の段階的廃止が相まって、生産量の成長を加速させています。また、電子商取引向け包装需要や極低温フォームを必要とする水素インフラの初期パイロットプロジェクトからも生産者は恩恵を受けています。アジア太平洋地域は、中国の新設TPU生産能力と大規模な土木工学プロジェクトにより、供給と需要の両面で中心的役割を担っており、北米は低GWPスプレーシステムに関する規制のベンチマークとして機能しています。短期的なマージン圧力はイソシアネートおよびポリオール価格の変動に起因していますが、原材料の安定調達を確保しバイオベースポリオールを商業化している垂直統合サプライヤーは収益性を維持できる態勢にあります。
主要レポートの要点
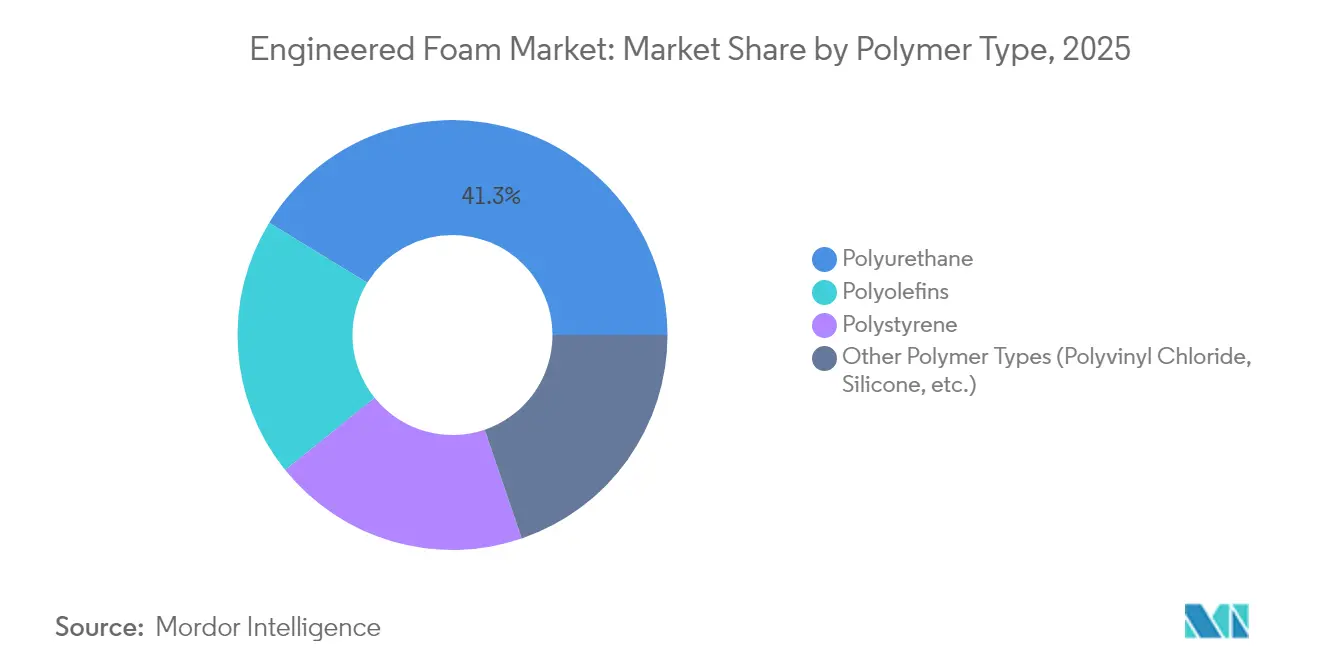
- ポリマータイプ別では、ポリウレタンが2025年にエンジニアードフォーム市場シェアの41.25%を占めてリードしており、一方でその他ポリマータイプセグメントは2031年にかけてCAGR5.06%で拡大する見込みです。
- フォームタイプ別では、フレキシブルフォームが2025年に収益の52.30%を占め、スプレーフォームは2031年までにCAGR5.03%で最速の拡大が予測されています。
- 機能別では、断熱用途が2025年にエンジニアードフォーム市場規模の39.55%を占め、構造コアおよび軽量化フォームは2031年にかけてCAGR4.85%で拡大しています。
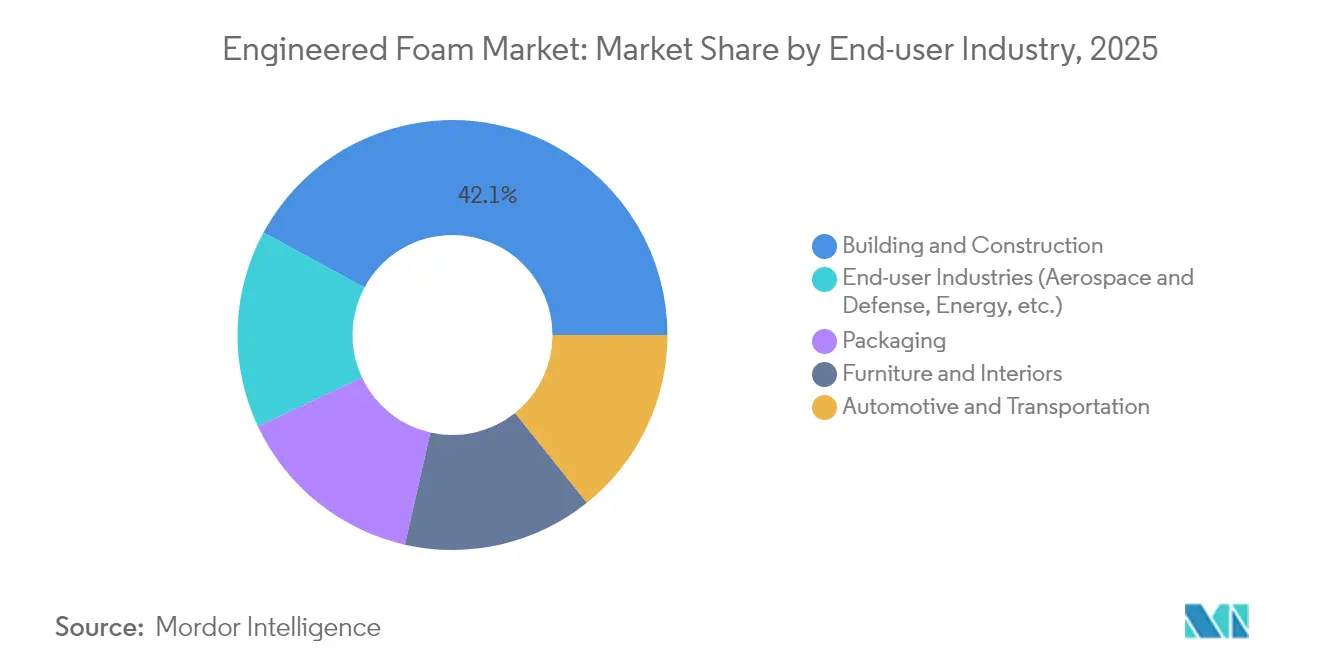
- エンドユーザー産業別では、建築・建設が2025年に収益の42.10%を占め、航空宇宙・エネルギー・その他ニッチ産業の合計はCAGR5.12%で2031年にかけて拡大する見込みです。
- 地域別では、アジア太平洋が2025年に世界需要の44.30%を獲得し、同時に2031年にかけてCAGR4.90%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への(~)%の影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車における軽量・燃費効率素材への急増する需要 | +0.8% | アジア太平洋および北米を中心とした世界規模 | 中期(2~4年) |
| エンジニアードフォーム断熱材の需要を促進する厳格な建築エネルギーコード | +0.7% | 北米・EU、アジア太平洋へ拡大 | 長期(4年以上) |
| 電子商取引の拡大による保護フォーム包装の需要拡大 | +0.5% | 北米およびアジア太平洋が主導する世界規模 | 短期(2年以内) |
| EVキャビンにおける音響メタマテリアルフォームの急速な普及 | +0.4% | アジア太平洋中核、北米およびEUへの波及 | 中期(2~4年) |
| 水素インフラ断熱向け極低温対応フォームへの需要拡大 | +0.3% | EUおよび北米、日本での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車における軽量・燃費効率素材への急増する需要
自動車メーカーはEVの走行距離確保とフリート平均CO₂規制への対応を目的として軽量化を追求しています。Huntsman社のSHOKLESS™などのポリウレタンシステムは、バッテリーモジュールを固定しながら質量を削減できる密度域を提供しています。ライフサイクル分析では、天然繊維複合材が金属と比較してエネルギー需要を削減できることが示されており、ハイブリッドフォーム・複合材アーキテクチャの魅力を高めています。メキシコの生産量13%増加とポリウレタン第4位市場への浮上は、ニアショアリング戦略が生み出す地域的な牽引力を裏付けています。EVスケートボードプラットフォームの普及が進む中、構造支持・熱管理・NVH(騒音・振動・ハーシュネス)制振を融合したフォームは、エンジニアードフォーム市場においてオプションから不可欠なコンポーネントへと転換しています。
エンジニアードフォーム断熱材の需要を促進する厳格な建築エネルギーコード
2021年のIECC(国際エネルギー節約コード)は気候区分4および5において外部連続断熱を義務付け、閉気泡スプレーポリウレタンフォームのR値7(インチあたり)の性能を定着させています。連邦レベルでの採用により、新築住宅の省エネ性能は2009年のベースラインと比較して34.4%向上しており、これは7,229米ドルの追加建設コストを上回る効果をもたらしています[1]連邦官報、「HUD・USDA融資住宅の新築に関するエネルギー効率基準の採用」、federalregister.gov。Huntsman社は、既存の米国住宅ストックを断熱化することで年間6,480億kWhの節約が可能と試算しており、これは3,890万台の自動車を道路から除去するのと同等の電力量に相当します。LEEDポイントを目指す商業建築業者は、GWP10超の発泡剤で製造されたリジッドパネルを指定しており、HFC-141bからの転換を加速しています。結果として、コード規制の圧力はエンジニアードフォーム市場において断熱材の大部分を高性能フォームへと誘導しています。
電子商取引の拡大による保護フォーム包装の需要拡大
オンライン注文量の増加が続く中、ブランドオーナーは容積重量を増大させることなく破損率を削減することを迫られています。Sealed Airの閉気泡ポリエチレンプロファイルはそのバランスを実現し、より嵩張る段ボール設計を代替しながら精密品を保護します。同社のCellu-Pro™シリーズは95%のリサイクル素材を使用しており、EUのリサイクル素材割当に適合しています。デンプン由来の生分解性クッション材に関する特許出願はサーキュラー包装に向けた勢いを強化しています。これらの変化はコンバーターに継続的な受注をもたらし、エンジニアードフォーム市場を支えています。
EVキャビンにおける音響メタマテリアルフォームの急速な普及
内燃機関の騒音がなくなることで、EV車内では風音やタイヤ音が搭乗者に伝わりやすくなっています。研究によれば、エアロゲルを充填した不織布は500~1,600Hzにおいて平均吸音係数0.33を達成しつつ、熱伝導率0.026 W/mKを維持しています。CovestroのBayfit®キャビティフィラーはキャビン騒音を3~5dB低減し、実質的な重量増加を伴いません。同様のメタマテリアルの考え方は現在、100%リサイクル可能な航空機シートフォームにも移行しており、分野横断的な需要を実証しています。NVH性能はエンジニアードフォーム市場における最も確実な成長レバーの一つとして位置付けられています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への(~)%の影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| イソシアネートおよびポリオール価格の変動 | -0.6% | 北米およびアジア太平洋に特に影響を与える世界規模 | 短期(2年以内) |
| VOC発泡剤規制の強化 | -0.4% | 北米およびEU、世界規模へ拡大 | 中期(2~4年) |
| 認証取得済みバイオベースポリオール原料の不足 | -0.3% | 先進国市場で深刻な不足が生じている世界規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
イソシアネートおよびポリオール価格の変動
MDIスポット指数は2024年に二桁の変動を示し、自動車需要が25%落ち込む中でもポリウレタン樹脂の価格を押し上げました。BASFによるAlsachimieのPA 6.6合弁企業の買収はアジピン酸とHMDの供給ストリームを確保するものであり、後方統合がコストリスクをヘッジする手法を示しています。中堅コンバーターはマルチソース契約に依存していますが、価格変動のラグはエンジニアードフォーム市場全体でマージンを圧迫し続けています。
VOC発泡剤規制の強化
米国EPAは2025年1月からGWPが150を超えるHFCを使用したスプレーフォームを禁止し、製剤業者にHFOおよび炭化水素への切り替えを義務付けています[2]米国化学工業協会、「スプレーフォーム業界におけるHFCの州レベルの段階的廃止」、americanchemistry.com。欧州のFガス規制改正も同様の方向に進んでいます。低GWP発泡剤は原材料コストの増大と可燃性に関する取り扱いコストを伴い、小規模施工業者を市場から退出させています。コンプライアンスの複雑化により、長期的には規制適合サプライヤーに有利なサステナビリティの流れがある一方で、エンジニアードフォーム市場の一部では近期の出荷量が抑制されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポリマータイプ別:
製品ポートフォリオの多様化が加速ポリウレタンは2025年に最大のエンジニアードフォーム市場シェア41.25%を維持しており、R値7(インチあたり)を発揮して冷凍輸送および屋根工事に支配的な位置を占める閉気泡システムに基盤を置いています。それにもかかわらず、バイオベースルート、非イソシアネート化学、およびCO₂変性バックボーンがその他ポリマータイプセグメントにCAGR5.06%をもたらしています。BASFのルートヴィヒスハーフェンにおけるEPS(発泡ポリスチレン)拡張は家電・包装のニッチ市場をターゲットとしており、CovestroがCO₂を20%取り込んだプロトタイプリジッドフォームは石油由来品と同等の性能仕様を達成しています。
第二世代ポリオレフィンはリサイクル性を向上させており、電子商取引の輸送業者にサーキュラー公約を満たす低密度オプションを提供しています。特殊シリコーンは固有の燃焼・煙・毒性コンプライアンスにより鉄道車両内装への採用が進んでいます。原料の多様化が深まるにつれてポリウレタンの収益シェアはわずかに縮小しますが、比類ない断熱効率と成熟したサプライチェーンにより2030年でもエンジニアードフォーム市場規模を牽引し続けるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


フォームタイプ別:
スプレーシステムがコード主導の成長機会を取り込むフレキシブルフォームは2025年に収益の52.30%を占め、寝具・家具・シート用途に支えられています。リジッドボードは食品小売業の冷蔵保管を維持し、エラストマーフォームはHVACガスケット需要に対応しました。しかしスプレーフォームは、気密性と断熱性のコード要件を一工程で満たすことから、クラス最速のCAGR5.03%が見込まれており、年々エンジニアードフォーム市場規模のシェアを拡大しています。Huntsman Building SolutionsのIcyneneシリーズはインチあたりR値7.4を達成し、リフォーム業者向けの低圧キットとして展開されています。
HFO発泡化学が新規製品開発を支配する一方、屋根工事業者は高充填閉気泡バリアントを活用して工数削減を図っています。保険会社がエネルギー損失条項を厳格化するにつれ、スプレーフォームの普及率は2030年までに北米の壁・屋根断熱材の20%を超え、エンジニアードフォーム市場をさらに拡大させる可能性があります。
機能別:
断熱がリード、軽量化が加速断熱用途は2025年収益の39.55%を占め、エンジニアードフォーム市場規模の最大セグメントとなっています。これはコード規制と冷凍輸送ロジスティクスが低熱伝導率素材を重視するためです。構造コアおよび軽量化フォームはCAGR4.85%を記録しており、バッテリーエンクロージャーでのサンドイッチパネル使用や、ハニカムと比較して35%の重量削減を実現する3Dプリンテッドラティスコアの採用が後押しとなっています。
音響・振動フォームはEV需要の恩恵を受け、エネルギー吸収クッションはオムニチャネル小売の拡大とともに需要が広がっています。浮力フォームは海洋エネルギーおよびレクリエーション分野で安定を維持しています。機能レベルの多様性は生産者を産業の景気変動から守り、エンジニアードフォーム市場への参画を広げています。
エンドユーザー産業別:
建設が依然リード、ニッチセクターが上回るペースで成長建築・建設は2025年収益の42.10%を占め、コード義務付けの外部断熱が下支えとなっています。しかし航空宇宙、水素エネルギー、医療機器がその他エンドユーザー産業セグメントに集積しており、CAGR5.12%で拡大しています。航空機シートメーカーはターンアラウンド時の排出削減のため完全リサイクル可能フォームを採用しており、極低温断熱システムは液体水素タンクを-253℃で保護しています。これらの高付加価値ニッチはエンジニアードフォーム市場の収益源を景気循環的な住宅動向を超えて多様化させています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋エンジニアードフォーム市場
アジア太平洋地域の44.30%のシェアと4.90%のCAGRは、土木建設、自動車組立、消費者向け電子機器にわたるフルスペクトルの産業エコシステムを反映しています。湛江における中国の再生可能エネルギーを活用したTPUコンプレックスは、地域バリューチェーンへのコミットメントを示しています。日本はプレミアムEV向けのNVHフォームを洗練させており、インドの建設ブームは新興都市住宅における硬質ボードおよびスプレーシステムの需要を吸収しています。韓国はメモリーチップパッケージング向けの高度な樹脂を提供し、ASEAN諸国の工場はコスト競争力のある加工を提供することでシェアを拡大しています。これらのダイナミクスが相まって、エンジニアードフォーム市場における地域最高水準の勢いを維持しています。
北米エンジニアードフォーム市場
北米は厳格な建築基準と資本アクセスを組み合わせ、低地球温暖化係数スプレーフォーム設備におけるリーダーシップを支えています。HuntsmanのIcyneneシリーズと地域全体の施工業者向けトレーニングが、オープンセル製品を屋根裏の改修工事へとさらに深く浸透させています。メキシコのニアショアリングの波が自動車向けPU使用量を押し上げ、カナダの寒冷気候が断熱材需要を強化しています。上昇余地は依然として存在するものの、原料価格の変動は地域全体のエンジニアードフォーム市場プレイヤーにとってコスト面での不確定要素であり続けています。
欧州エンジアードフォーム市場
欧州はサステナビリティの先導役を担い、CO₂ベースのポリオールおよびバイオサーキュラー属性をメインストリーム化しています。Covestroの20%回収CO₂を使用した硬質フォームプロトタイプは、新たなライフサイクルベンチマークを設定しています。北欧の住宅促進策が高断熱性SIPパネルの需要を増幅させる一方、ドイツの自動車ティアシステムはEVバッテリートレイ向けの難燃性軽量コアの試験導入を進めています。フッ素系ガスおよびVOC上限に関する規制の確実性が長期投資計画を支援し、エンジニアードフォーム市場の欧州戦略を確固たるものにしています。

規制環境
主要な工業用フォームの最終用途全般において、気候影響と化学物質安全性の両面で規制が強化されている。建築基準法とフッ素系ガス政策は、断熱材やスプレーフォームの製品選定に影響を与えている。米国では、2021年版IECC(国際エネルギー保存法典)が建築物の基本的な省エネ要件を実質的に引き上げ、より高いR値を持つ工業用断熱システムへの需要を強化している。また、EPAが2025年1月からGWPが150を超えるHFC発泡スプレーフォームを禁止したことで、SPF用途におけるHFOおよび炭化水素発泡formulationの採用が加速している。
欧州では、REACHがフォーム化学全般で使用される物質に対する主要な規制枠組みであり続けており、最近の改正は既存formulationおよび添加剤への圧力を強めている。2025年10月、欧州委員会は消火用フォーム中のPFASを規制するためREACH附属書XVIIを改正する規則(EU)2025/1988を採択し、PFAS含有量が1 mg/L以上のフォームに対するラベリング要件および使用制限について、2026年10月に施行の節目を設けている。2026年6月には、規則(EU)2026/1168がさらにREACH附属書XVIIを改正し、合成ポリマー微粒子を対象とすることで、フォームシステムにポリマー系添加剤や機能性充填剤を使用する調合業者や加工業者にとって、新たな遵守レイヤーが追加された。
バリューチェーン分析
工業用フォームのバリューチェーンは、上流の石油化学製品および特殊化学品原料から始まり、システムformulation、フォーム加工を経て、建築・建設、自動車・輸送、包装、家具・インテリア、その他ニッチな最終用途への流通へと進む。BASF、Covestro、Dow、SABIC、Huntsmanなどの主要な上流サプライヤーが、イソシアネート、ポリオール、スチレン系材料、ポリオレフィンといった中核原料を供給している。これらは配合・formulationされてフォームシステムまたは樹脂となり、加工業者やフォーム製品メーカーがスラブストック、成形、押出、積層、スプレー塗布などの工法により、硬質断熱ボード・パネル、軟質クッション材、保護包装、NVH部品といった工業製品へと加工する。販売は通常、OEMやビルダーへの直接販売、または販売代理店・施工業者網を通じて行われる。
価値の獲得は、低GWP発泡剤パッケージや防火性能に準拠したシステム、さらにはEV向けNVHおよび熱管理を含むformulationのノウハウへとシフトしている。MDIやポリエーテルポリオールといった価格変動の大きい原料の供給確保も、より重視されるようになっている。このチェーンは依然として原材料価格の変動や物流の混乱の影響を受けやすく、これがリードタイムの長期化や、特に輸入液体中間体に依存する地域の加工業者における運転資金需要の増加を招く可能性がある。下流側では、建設・輸送分野における仕様および遵守要件により、技術サービスや施工業者研修(特にスプレーフォームにおいて)の役割、さらに環境宣言などの文書作成の重要性が増している。これにより、材料、技術サポート、コンプライアンス対応をパッケージとして提供できる統合型サプライヤーの優位性が強まる。
競争環境
エンジニアードフォーム市場は適度に断片化されています。CarpenterによるRecticelのエンジニアードフォーム事業部の6億5,600万ユーロでの買収により、同社は世界最大の垂直統合フレキシブルフォームサプライヤーへと躍進しました。ArmacellによるAJAの完全買収により、エアロゲルベースの高温断熱能力が年間700トン超に増強され、LNGおよび地域熱供給への用途が開かれました。BASFのAlsachimie買収はポリアミド前駆体の上流管理を強化し、垂直統合の論理を示しています。
技術的差別化が今や生産量を凌駕しています。CovestroはBayfit® NVHフィラーを市場投入し、同一質量で3dBの減衰を実現してEVプラットフォームでのプレミアム採用を獲得しています。HuntmanのSHOKLESS™はバッテリーパックの熱暴走を抑制し、EV安全性の上昇サイクルを取り込んでいます。Dowのバイオベースノルデル™ REN EPDMは再生可能エラストマーマトリックスへの取り組みを示しています。R&D能力、自社モノマー供給、および規制対応専門知識を持つ企業が戦略的優位性を確保しています。
中堅コンバーターはトーリング契約と地域リサイクルを通じて原料リスクをヘッジしていますが、マージン耐性は依然として垂直統合企業に及びません。プライベートエクイティファンドは価格実現が高い航空宇宙・医療分野へのアクセスを持つ特殊製剤業者を対象とした積極的な買収を続けています。総じて、知的財産の広さ、低炭素クレデンシャル、およびM&Aのスケールがエンジニアードフォーム市場内のシェア獲得を左右します。
エンジニアードフォーム業界リーダー
BASF SE
Dow Inc.
Huntsman Corporation
Armacell International SA
Carpenter Co.
- *免責事項:主要選手の並び順不同
エンジニアードフォーム市場
- BASF SE
- Armacell International SA
- Carpenter Co.
- Covestro AG
- Dow Inc.
- Evonik Industries AG
- Huntsman Corporation
- Kaneka Corporation
- Rogers Foam Corporation
- SABIC
- Sealed Air
- Trelleborg
- Woodbridge
- Zotefoams plc

市場機会と将来展望
短期的なホワイトスペースは、低embodied-carbon断熱材と基準法主導のパフォーマンスの交差点にあり、特に北米では気密性要件と低GWP義務化がスプレーフォーム需要を牽引している。BASFは2026年4月、北米のスプレーポリウレタンフォーム市場向けにELASTOSPRAY BMBイソシアネートを発表し、SPFシステムにおけるバイオマスバランス原料の優先度をサプライヤーが高めていることを示すとともに、施工方法を変えずに低炭素な選択肢を求めるビルダーや仕様策定者向けの選択肢を拡大している。
ポリウレタンフォームの循環性および廃棄後処理の解決策は、依然として大きな未解決の需要であり、特に架橋型・熱硬化型システムは機械的リサイクルでは十分に対応できていない。CovestroとFraunhofer UMSICHTは2026年3月、硬質ポリウレタンフォームのリサイクル向けに年間2千トン規模のスマート熱分解パイロットプラントを開発する契約を締結し、リサイクルが難しいフォーム廃棄物の流れに対する化学的リサイクルを拡大する具体的な道筋を生み出した。包装分野や消費者向け用途では、既存の加工設備を活用できる代替バイオベース素材への需要が新しいフォーム化学品の余地を生み出している。SEKISUI Voltekが2026年5月にミシガン州コールドウォーターで3,900万米ドルの拡張工場を開設するといった投資も、最終市場に近い高性能クローズドセルフォーム生産能力への継続的な資本配分を示している。また、自動化やデータ駆動型のformulationツールの活用拡大が、スクラップの削減や製品開発サイクルの加速に向けて進められており、プロセス能力をOEMや建築資材チャネルとの迅速な認証取得へと転換できるサプライヤーや加工業者を支えている。
Recent Industry Developments in エンジニアードフォーム市場
- 2026年4月:BASFは北米のスプレーポリウレタンフォーム市場向けにELASTOSPRAY BMBイソシアネートを発売し、SPFシステムにバイオマスバランスの選択肢を拡大した。この発売は、低GWPおよびembodied-carbon要件の下で作業する施工業者や仕様策定者を支援するもので、慣れ親しんだ性能と施工手順を維持しながらフットプリントを削減する手段を提供する。
- 2025年11月:Carpenterは、廃棄時の分解性とリサイクル性を向上させるよう設計された接着剤不使用の組立方式を採用したZIPRマットレスを発表した。この製品の動きは、軟質フォーム用途における循環型デザインの位置付けを強化し、リサイクルや回収に関するストーリーに沿った工業用フォームソリューションに対する顧客の需要の高まりを示している。
- 2024年7月:Sea-Land Chemical Companyは、フォーム関連用途で使用される特殊化学品ソリューションへのアクセスを拡大するため、Carpenterとの販売代理店契約を発表した。より広範なチャネル網の確保は、特に原料価格の変動やリードタイムの不安定さが調達計画を厳しくする状況において、加工業者や調合業者の地域的な供給対応力の向上につながる。


エンジニアードフォーム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査における工業用フォーム市場は、主要地域全体にわたり、断熱、クッション性、密閉、振動制御、または軽量化のために性能設計された最終用途に販売される工業用ポリマーフォームの価値を対象とする。
対象範囲外:非フォーム系固体プラスチック、鉱物ウールおよびガラス繊維断熱材、並びにフォームとして製造・販売されていない非ポリマー系特殊多孔質材料は対象外とする。
セグメンテーション概要
- ポリマータイプ別
- ポリウレタン
- ポリオレフィン
- ポリスチレン
- その他ポリマータイプ(ポリ塩化ビニル、シリコーンなど)
- フォームタイプ別
- フレキシブル
- リジッド
- スプレー
- その他フォームタイプ(エラストマーなど)
- 機能別
- 断熱
- 音響・振動制御
- エネルギー吸収・クッショニング
- 浮力・浮遊
- 構造コアおよび軽量化
- エンドユーザー産業別
- 建築・建設
- 包装
- 家具・インテリア
- 自動車・輸送
- エンドユーザー産業(航空宇宙・防衛、エネルギーなど)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、有料の壁なしで確認できるサプライチェーンと需要シグナルのマッピングから始まり、これにより当社のインプットは説明可能な状態を保つ。主に米国商務省センサス局の製造業・貿易統計、Eurostatの産業統計、UN Comtradeの貿易フロー、IEAの建築物・エネルギー効率指標などの公開情報源を活用し、建設および断熱材の活動を裏付けている。
材料への依存度や用途トレンドを相互確認するため、フォームformulationに関する特許データベース、規制当局が公表する建築基準法・エネルギー基準の更新情報、発泡剤やフォーム性能を論じる査読済みポリマー・材料系学術誌も参照する。企業の年次報告書、投資家向け資料、信頼性の高い報道機関の情報は、生産能力の増強、工場の稼働停止、価格動向の説明を検証するために使用され、企業財務データ、特許データ、出荷レベルの輸出入データに関する有料サブスクリプションは、公開データが十分な粒度を持たない場合に選択的に利用される。これらの情報源は網羅的なものではなく、データ収集、検証、明確化の過程で他の公開・独自情報源も使用された。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは明確に解決できない事項、特にフォームタイプの構成比、用途ごとの利用強度、地域別の実勢平均販売価格を検証するために用いられる。APAC、EMEA、アメリカ地域全体の原材料関係者、フォーム加工業者、販売代理店、大口最終消費者に聞き取りを行い、建設サイクル、自動車の軽量化ニーズ、包装需要に関する前提が実際の購買実態を反映するようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:33% | 経営幹部(CXO):15% | APAC:50% |
| ミッドティア:51% | 部門/事業リーダー:34% | EMEA:29% |
| 中小プレイヤー:16% | マネージャー:51% | アメリカ:21% |
市場規模算定と予測
このモデルはトップダウン方式で構築されており、建設活動、断熱材の採用シグナル、自動車・輸送機器の生産、包装のスループットに工業用フォーム利用強度係数を適用することで、フォーム需要プールへと変換する。より大きな総額が形成された後、フォームタイプ別のサンプル数量に示唆的な価格を掛け合わせた選択的なボトムアップ近似や、主要用途分野のチャネル確認によって裏付けを行い、ギャップが見られた場合には総額を調整する。
追跡する主要インプットには、ポリウレタンおよびポリオレフィン原料の価格動向、建築効率基準の厳格化と改修率、自動車生産と内装材含有量のトレンド、保護包装の代替指標としてのeコマース出荷量の成長、公開資料で報告される生産能力利用率に関するコメントなどが含まれる。予測にあたっては、需要が建設・産業サイクルと連動し、回答者が通常一点予測ではなく実用的な範囲を提示することから、軽量な多変量回帰レイヤーを備えたシナリオ分析を用いる。小規模国においてボトムアップ確認が乏しい場合は、一人当たり建設支出と輸入浸透率をブリッジング変数として使用し、その前提を文書化して後で見直せるようにしている。
データ検証と更新サイクル
検証は、最終的な市場価値を地域の建設支出、ポリマーフォームの貿易バランス、フォームタイプ別の含意される数量・価格構成といった独立したシグナルと三角測量することにより行われ、明らかな不整合はやり直しのためにフラグが立てられる。異常値は、単位換算、通貨換算のタイミング、用途強度に関する二次確認を通じて調査され、承認前に社内でのピアレビューが行われる。
本レポートは年次で更新され、大規模な工場増設、発泡剤に関する規制変更、原料価格の急激な変動といった重要事象が発生した場合には中間更新が行われる。提出前には、最新の指標を改めて確認し、モデルが現状の市場状況から乖離し始めている場合には、選定した専門家への再取材を行う。
Mordor Intelligenceの工業用フォーム市場規模と他の公表推定値との比較
工業用フォームに関する公表市場価値は、同じテーマを対象としているように見えても異なる場合があり、これは通常、対象範囲の解釈、基準年の価格設定、前提の更新頻度の違いに起因する。当社は、追跡可能な程度に論理を単純に保ちながらも、各主要最終用途ドライバーをインプットまで遡って追跡できる詳細さを維持している。
主要なギャップは、ある推定値が標準的なコモディティフォームと工業用グレードを混在させている場合や、フォーム材料収益に加えて施工人件費やシステム付属品を計上している場合によく見られる。国境を越えた樹脂の流通量が大きい市場では通貨換算のタイミングも重要であり、実際の需要の弱さに対して確認せずにインフレを反映し続けると、ASP(平均販売価格)の推移が結果を変える可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 123.65 B (2025) | |
| グローバルアドバイザリーA | USD 126.12 B (2025) | 標準的なフォームと一部の設置済みシステムの付加要素を同じ項目にまとめた、より広範な価値区分として扱われることが多く、これにより材料単体の収益に比べて報告される総額が押し上げられる。 |
| 業界誌出版社B | USD 74.79 B (2023) | 通常、より狭い用途リストと古い基準年に基づいており、地域の輸入やスプレーフォームの採用が十分に捕捉されていない場合、建設用断熱材の需要浸透を過小評価する可能性がある。 |
設置済みフォームシステムの人件費や付属機器はMordor Intelligenceの対象範囲外であり、これが見出しのラベルが似ていても、一部の公表数値がより高くなる理由を説明している。対象範囲を工業用フォーム材料収益に限定し、建設・産業活動のシグナルと照合して確認することで、出力は年ごとの整合性が取りやすくなり、クライアントが独自の前提でストレステストを行う際にも扱いやすくなる。


レポートで回答される主要な質問
エンジニアードフォーム市場の現在の規模と成長見通しはどのくらいですか?
エンジニアードフォーム市場規模は2026年に1,288億1,000万米ドルであり、CAGRが4.17%で成長し、2031年までに1,580億3,000万米ドルに達する見込みです。
どのポリマータイプがエンジニアードフォーム市場をリードしていますか?
ポリウレタンは2025年にエンジニアードフォーム市場シェアの41.25%を占め、優れた断熱性と構造的汎用性により首位に立っています。
なぜアジア太平洋が最も急成長している地域ですか?
中国の再生可能エネルギーを活用したTPU生産能力、大規模インフラ支出、およびEVの急速な普及により、アジア太平洋は最大シェアと2031年までのCAGR4.90%という最速の成長率の両方を達成しています。
規制はスプレーフォーム需要にどのような影響を与えていますか?
2021年のIECCとEPAの低GWP義務付けにより、建築業者はR値7(インチあたり)と気密性を一工程で提供する閉気泡スプレーポリウレタンフォームへの移行が促進されています。
エンジニアードフォーム市場で最も破壊的なイノベーションは何ですか?
CO₂ベースポリオール、エアロゲル強化極低温フォーム、およびメタマテリアル音響フィラーが製品ポートフォリオを再形成し、プレミアム価格を実現しています。
最終更新日:



