
消火泡市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 0.92 十億米ドル |
| 市場規模 (2031) | 1.18 十億米ドル |
| Growth Rate (2026 - 2031) | 5.11 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
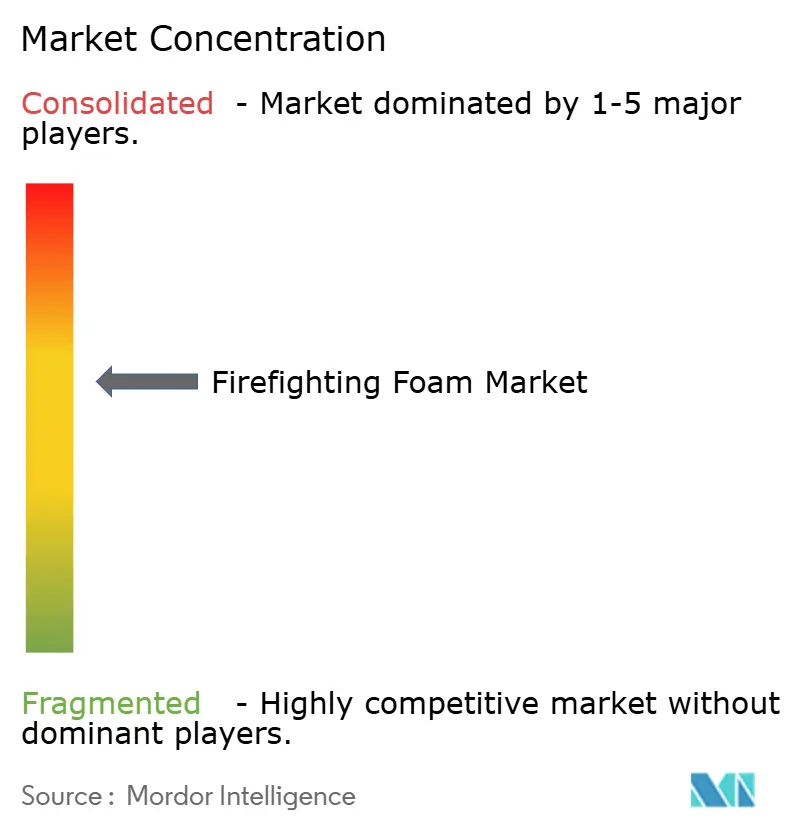
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる消火泡市場分析
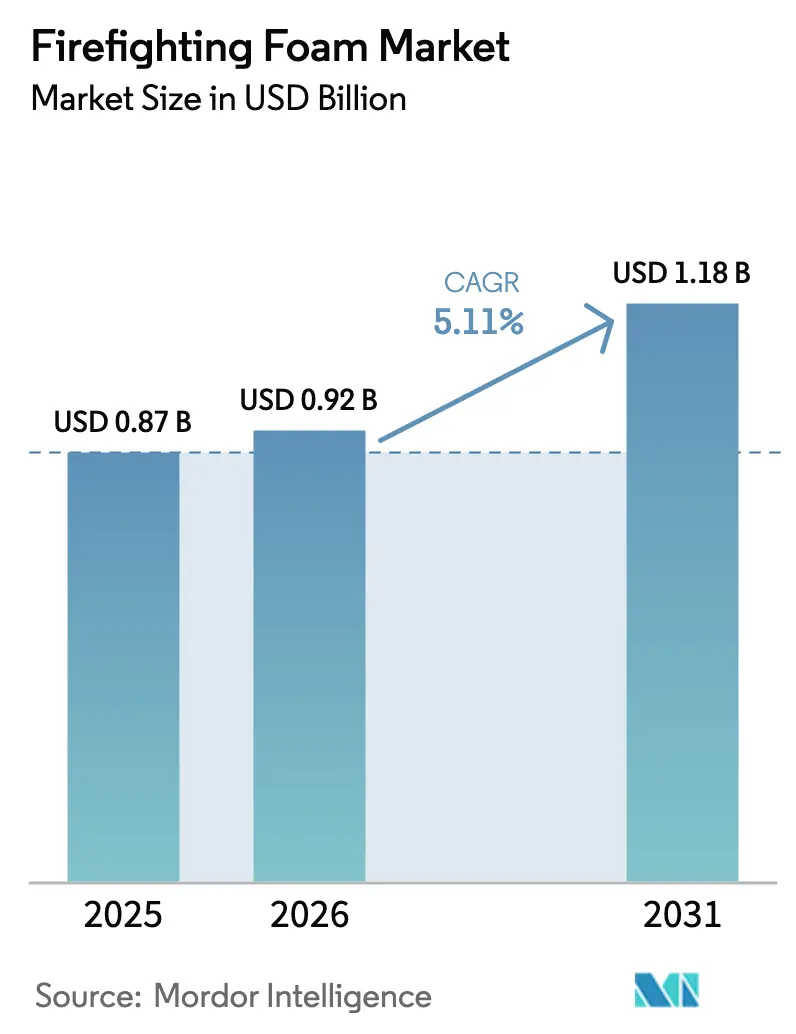
消火泡市場規模は2025年に8億7,000万米ドルと評価され、2026年の9億2,000万米ドルから2031年には11億8,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中の年平均成長率(CAGR)は5.11%です。ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)に対する継続的な規制圧力により、水成膜泡消火剤(AFFF)からフッ素フリー濃縮剤への転換が加速しており、資産所有者は米国および欧州の新規制に基づく法的責任リスクを回避しようとしています。同時に、石油・ガス、鉱業、倉庫環境における厳格な産業安全義務が固定泡システムの基礎需要を押し上げており、LNGバンカリング、水素ハブ、大規模物流施設の急速な整備がアジア太平洋および中東全域で新たな高成長アプリケーション分野を開拓しています。専門サプライヤーが歴史的な性能格差を解消し、アンダーライターズ・ラボラトリーズ(UL)および国際民間航空機関(ICAO)からサードパーティ認証を取得した第二世代フッ素フリー製剤を投入するにつれ、競争激化が進んでいます。これらの要因が相まって、調達戦略の再構築、改修に向けた設備投資サイクルの促進、そしてPFASベースの化学物質に依存する既存企業の製品開発期間の短縮が進んでいます。
主要レポートのポイント
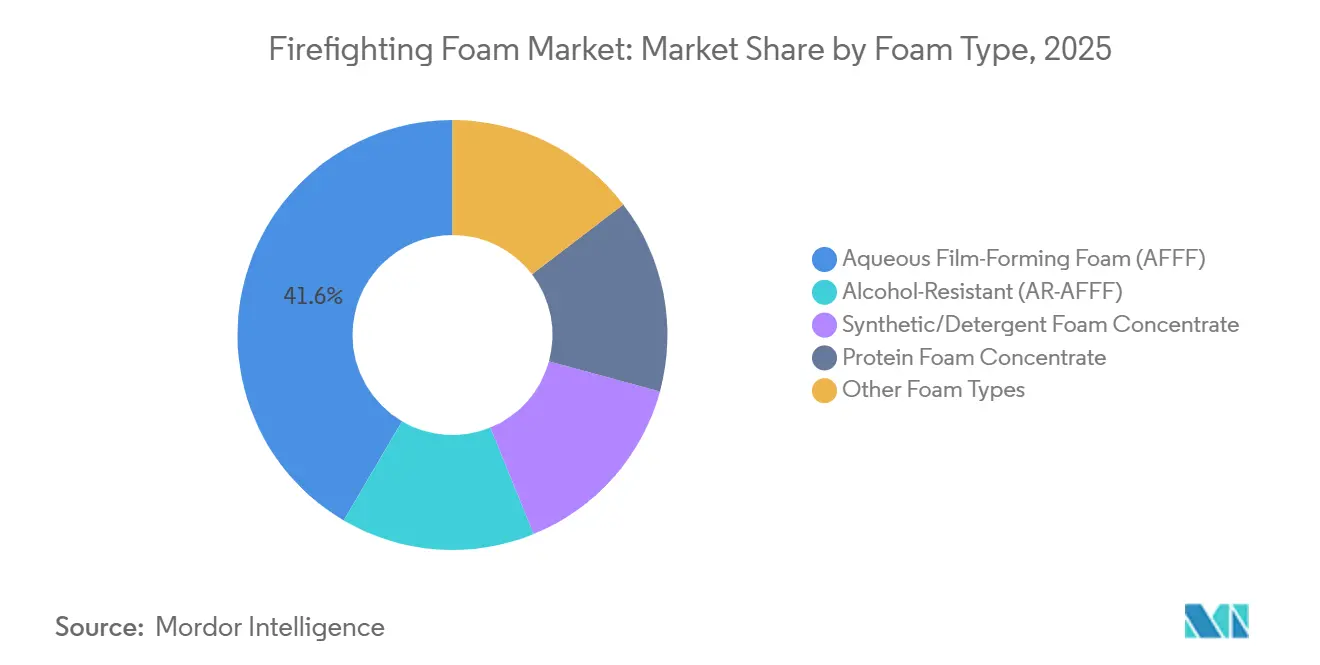
- 泡タイプ別では、AFFがが2025年に41.55%の収益シェアを占めてトップとなり、その他の泡タイプは2031年までに6.31%のCAGRで拡大する見込みです。
- フッ素含有量別では、PFAS含有製品が2025年の消火泡市場シェアの54.79%を占め、フッ素フリー泡は2031年まで6.61%のCAGRで拡大しています。
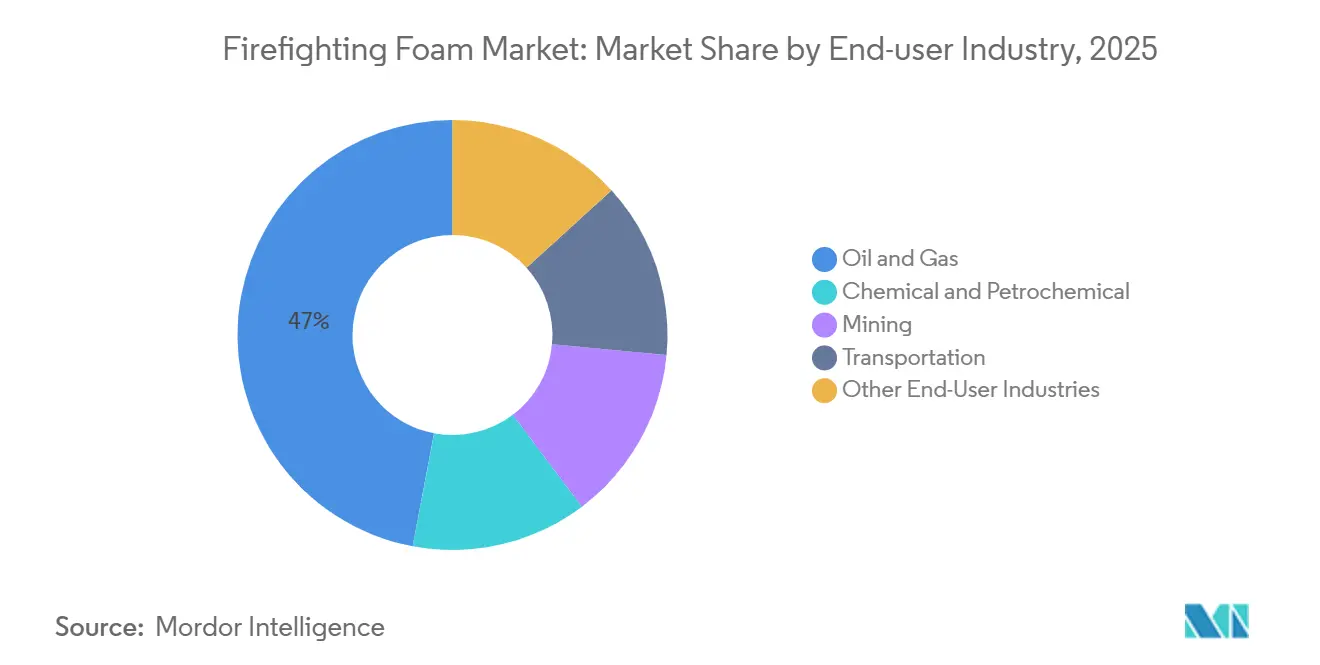
- エンドユーザー産業別では、石油・ガスが2025年の消火泡市場規模の47.05%のシェアを占め、鉱業は2026年~2031年の間に6.45%のCAGRで成長すると予測されています。
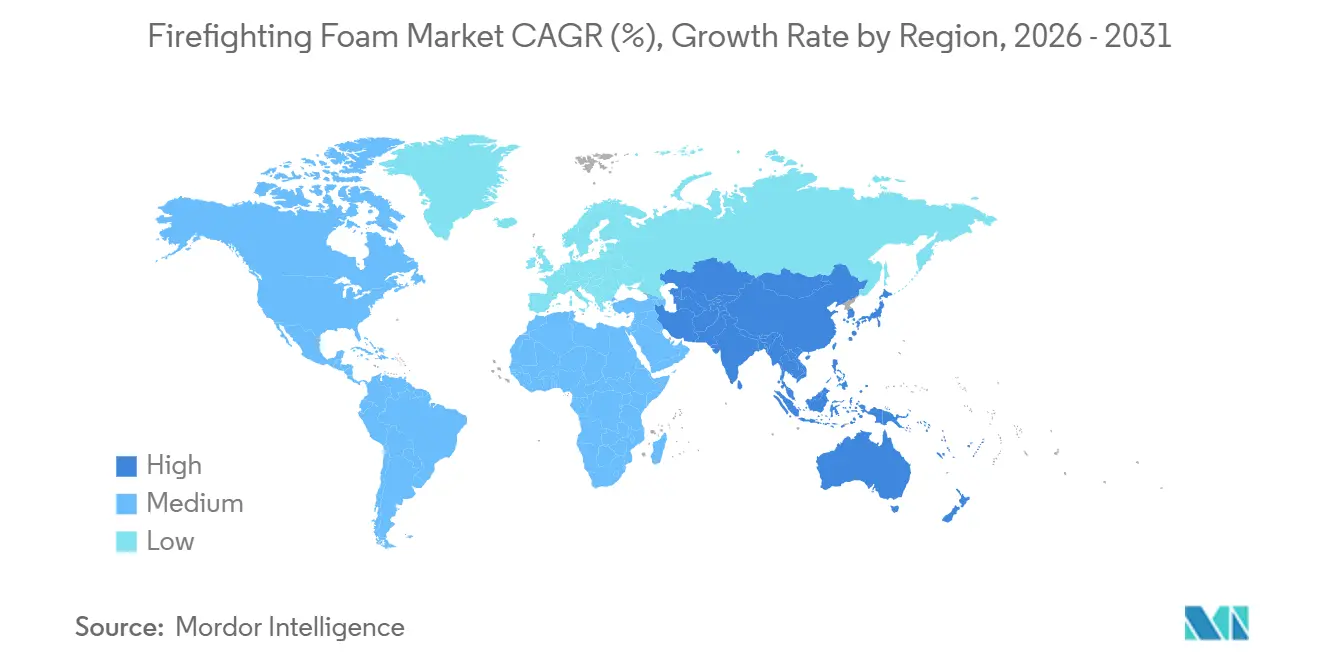
- 地域別では、北米が2025年に38.71%の収益シェアを保持し、アジア太平洋は2031年まで6.04%のCAGRで最も速い地域拡大を遂げる見通しです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PFAS規制により加速するフッ素フリー泡への移行 | +1.8% | 北米とEUが規制執行をリードする世界全体 | 中期(2~4年) |
| 産業安全維持に向けた厳格な政府義務 | +1.2% | 石油・ガスおよび化学セクターに集中する世界全体 | 長期(4年以上) |
| LNGバンカリングおよび水素ハブの拡大に伴う火災リスクの上昇 | +0.9% | アジア太平洋中核(中国、韓国、日本)、中東への波及 | 中期(2~4年) |
| 大規模倉庫および自動化物流センターへの固定泡システムの義務化 | +0.7% | 北米、欧州、アジア太平洋の都市回廊 | 短期(2年以内) |
| 軍事・航空火災防護の改修増加 | +0.6% | 北米、欧州、中東の一部基地 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
PFAS規制により加速するフッ素フリー泡への移行
2025年および2026年に規制措置が強化され、欧州連合は2028年までに非軍事用泡アプリケーションに対するPFASの段階的廃止を拘束力のある形で確定し、フランス、ドイツ、英国の空港は資産の陳腐化を避けるために早期転換を進めました。米国では、連邦航空局が2025年3月に諮問通達150/5210-6Eを発行し、従来AFFの調達が義務付けられていた520の商業空港でフッ素フリー泡の使用への道を開きました。[1]連邦航空局、「諮問通達150/5210-6E」、FAA.GOV。オーストラリアの民間航空安全局は2025年8月に、新規空港建設を対象とした同様の指令を発表しました。これらの措置は総じてAFFのライフサイクルを短縮し、メーカーにポートフォリオの製剤改良の加速を迫り、事業者に改修費用の予算計上を求めました。米国では、CERCLA(包括的環境対応・補償・責任法)の執行における対応の遅れを受け、利害関係者は個々の汚染サイトにおける修復責任に直面しています。
産業安全維持に向けた厳格な政府義務
一連の注目度の高い事故を受け、世界の石油・ガス・石油化学セクターの規制当局は2024年から2025年にかけて防火基準を強化しました。インドでは、石油・天然ガス規制委員会が大容量の陸上石油ターミナルおよびLNG施設への固定泡システムの設置を義務付けました。この指令は、沿岸3州で現在建設中のプロジェクトを対象としています。[2]インド石油・天然ガス規制委員会、「安全基準」、PNGRB.GOV.IN。一方、2025年6月にはサウジアラムコが社内エンジニアリング基準を改訂し、ジュバイルおよびラスアルハイルで開発中の水素・ブルーアンモニアプラントに泡水デリュージ防護を規定しました。米国では、米国労働安全衛生局(OSHA)が可燃性液体を取り扱う化学プラントにおける泡システムの年次サードパーティ試験の提案を提出しました。この動きは施設に影響を与え、単価にプレミアムが生じる場合でも、より高性能なフッ素フリー製品への調達トレンドを促進しています。
LNGバンカリングおよび水素ハブの拡大に伴う火災リスクの上昇
2025年末までに、世界のLNGバンカリングサイト数が急増しました。各サイトはNFPA 11の適用率ガイドラインに従い、濃縮剤を備蓄しています。水素充填ステーションの世界的な数も顕著に増加しました。日本では、すべての大型水素ステーションに泡水噴霧システムの設置が義務付けられています。一方、韓国はブルー水素施設に固定泡防護を義務付けています。日本と韓国はいずれも、低導電性と静電放電リスクの低減を特長とするフッ素フリー泡を優先する傾向を示しています。このトレンドは、極低温条件での安定性に優れた合成洗剤化学物質へと消火泡市場を誘導しています。
大規模倉庫および自動化物流センターへの固定泡システムの義務化
電子商取引の急増に伴い、倉庫における強固な防火対策の緊急性が高まっています。NFPA 13は、高危険物を保管する米国の倉庫に泡水スプリンクラーまたはラック内消火システムの設置を義務付けました。この指令は既存の倉庫に即時の影響を与えています。ドイツでは、自動化施設に対して同様の規制が導入されました。一方、中国はロボット仕分けおよびバッテリー充電ステーションを備えた物流センターを対象としたGB 50016-2025を公表しました。倉庫事業者は、精密電子機器やコンベアシステムへの残留物が最小限に抑えられるフッ素フリー泡を選択する傾向が強まっており、従来のAFF溶液からの集団的な脱却が進んでいます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PFAS含有泡の環境・健康上の責任 | -0.9% | 北米とEUで深刻な世界全体 | 短期(2年以内) |
| レガシーシステムの廃棄・清掃・改修の高コスト | -0.6% | 北米、欧州、先進アジア太平洋市場 | 中期(2~4年) |
| 一部のフッ素フリー代替品における性能格差と互換性の限界 | -0.4% | 石油・ガスおよび航空に集中する世界全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
PFAS含有泡の環境・健康上の責任
2026年1月より、米国の新たな飲料水基準がPFOAおよびPFOSの濃度を最小限に制限します。この動きにより、多数の公共水道システムが非準拠と判定され、多額の修復費用が見込まれています。メーカーも影響を受けており、2024年の大規模和解はレガシーPFAS責任に伴うコスト上昇を浮き彫りにしました。一方、ドイツでは当局がメーカー負担による回収・廃棄プログラムを義務付けており、廃棄時のコストが増大しています。これを受け、保険会社は一般賠償責任保険からPFASカバレッジを除外し始めており、消火泡市場におけるAFFの陳腐化を加速させています。
レガシーシステムの廃棄・清掃・改修の高コスト
PFASを含む泡の高温焼却は費用がかかります。大量のAFFを保有する製油所は多額の廃棄費用に直面する可能性があり、システムのアップグレードコストはその前段階に過ぎません。改修時には、フッ素フリー泡がAFFよりも粘度が高いため、新たな比例ポンプ、配管、ノズルへの投資が必要となり、中規模施設では追加費用が発生します。しかし、十分な資本準備金を持たない小規模空港や独立系燃料ターミナルは、要求額に満たないことが多い政府補助金に頼らざるを得ない状況です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
泡タイプ別:
商業的圧力がAFFの優位性を縮小AFFは2025年の消火泡市場シェアの41.55%を維持しましたが、規制による禁止措置の拡大と責任コストの増大により、その支配力は弱まっています。欧州の空港が2026年1月からAFF調達を廃止し、オーストラリアが新規飛行場プロジェクトでPFAS泡を禁止したことで、交換サイクルが短縮されました。一方、その他の泡タイプはSOLBERG RE-HEALING RF6などの第二世代製品がICAOレベルBの基準を満たすなど、泡タイプの中で最も速い6.31%のCAGRを記録しました。
エンドユーザーは現在、調達をセグメント化しています。軍事、航空、石油化学事業者は蒸気封止フィルムを必要とするミッションクリティカルな用途でAFF在庫を引き続き使用していますが、倉庫、データセンター、鉱業は残留物が最小限のフッ素フリー代替品へと果断に移行しています。タンクファーム防護においては、燃料排除特性が環境上の懸念を上回るため、タンパク質泡がニッチな需要を維持しています。メーカーはアフターマーケット補充向けにAFF生産ラインを維持しながら、研究開発予算をフッ素フリーポートフォリオの開発に振り向けるという戦略のバランスを取っています。


フッ素含有量別:
ゼロPFAS化学物質へのモメンタムシフトPFAS含有製剤は2025年の世界販売の54.79%を依然として占めていますが、フッ素フリーセグメントは2031年まで6.61%のCAGRで消火泡市場全体を上回る成長が見込まれています。欧州が2028年までにPFAS泡を段階的に廃止する決定を下したことで、歴史的な需要が減少しています。一方、2025年の連邦航空局の政策転換により、米国の空港はフッ素フリー濃縮剤の契約を独占的に求めるようになりました。認証の付与も加速しており、Angus FireのTRIDOL F3は2025年9月にICAOレベルCを取得し、大型機を含む火災シナリオにおける重要な性能格差を解消しました。
廃棄、清掃、訴訟コストを考慮すると、経済的優位性はゼロPFAS代替品に傾いています。しかし、課題も残っています。これらの代替品の高い粘度は配管システムのアップグレードを必要とし、水の硬度への感受性はろ過への投資を必要とします。供給制約も深刻であり、リードタイムが急増し、米国海軍航空基地や欧州の石油化学ハブでの改修が遅延しています。
エンドユーザー産業別:
エネルギー複合体が数量を牽引、鉱業が市場を上回る成長石油・ガス施設は2025年収益の47.05%を占め、製油所、洋上プラットフォーム、LNG端末における厳格なNFPA 11およびAPI 2510要件を反映しています。鉱業需要は、オーストラリア、チリ、コンゴ民主共和国のリチウムおよびレアアース採掘プロジェクトがバッテリー貯蔵エリアに泡水噴霧システムを採用するにつれ、6.45%のCAGRで最も速く拡大しています。
航空改修とLNGバンカリングインフラの整備により、輸送セクターは安定した数量を維持しました。一方、化学・石油化学施設は耐アルコール性泡へのシフトに注力しました。「その他の産業」に分類される倉庫・物流センターは、高棚自動化施設への泡システムを義務付けるコード更新に牽引されて成長しました。テキサス州のExxonMobilのボーモント製油所でのパイロット転換は、石油メジャーが互換性を確認し引受人の承認を得るまで広範な展開を思いとどまらせる厳格な検証基準を浮き彫りにしています。
地域分析
北米消火フォーム市場
北米は2025年の収益の38.71%を占め、密集した石油化学コリドーと世界最大のAFFF既存設備基盤に支えられています。米軍だけでも数千の旧式システムが交換対象として指定されていますが、供給不足と適合性試験により完了は2027年にずれ込む見通しです。カナダは、トランスポート・カナダがリスク評価を条件に空港でのフッ素フリーフォームを認める暫定ガイダンスを発表したことを受けて追い上げを見せており、一方キシコは予算上の制約から既存のAFFFストックパイルへの依存を続けています。
アジア太平洋消火フォーム市場
アジア太平洋地域は6.04%のCAGRで拡大し、2030年までに絶対的な成長規模でヨーロッパを上回ると予測されています。中国は地域の消火フォーム市場規模の約半分を占め、固定フォーム防護を必要とするLNG輸入ターミナルの急速な建設および石炭化学への投資に支えられています。インドの新たな安全基準は50,000 m³を超えるLNG施設を対象とし、計画中のターミナル全体での調達を加速させています。一方、日本と韓国は水素経済関連法制に後押しされ、フッ素フリー製品への移行を進め、製造・供給サイトでのフォーム消火を義務付けています。
EMEA・南米消火フォーム市場
ヨーロッパは政策革新の最前線に立っています。2026年1月より、ドイツとオランダは民間空港でのPFASフォームを禁止し、北欧諸国は2025年までにすべての公共施設においてゼロPFAS薬剤を義務付けました。この早期導入により、他地域が欧州基準に合わせて整合していく中で、地域サプライヤーは輸出を拡大する位性を得ています。また、ブラジルのエタノールターミナルやサウジアラムコの水素関連イニシアチブに支えられ、南米および中東・アフリカでも更新サイクルが需要を押し上げています。

規制環境
PFASを含む消火用泡消火薬剤に対する規制は主要消費地域で強化されており、フッ素フリー濃縮液への代替が加速し、既存在庫に対するコンプライアンス義務も増大している。欧州連合では、欧州委員会規則(EU)2025/1988が2025年10月23日に発効し、PFAS総量が1 mg/L以上となる消火用泡消火薬剤の市場投入および使用を制限しており、2026年10月23日からは追加の使用時要件(在庫のラベリング、排水管理、当該泡消火薬剤の使用場所に関する制限を含む)が適用される。欧州化学物質庁(ECHA)も移行ガイダンスを発行しており、資産所有者やサプライヤーが転換作業における実務的な参考資料として利用する機会が増えている。
欧州以外でも、防衛および化学物質管理の枠組みを通じて政策的圧力が継続的に強まっている。米国では、2026会計年度の国防授権法(NDAA)に、国防省によるフッ素系AFFFの代替に関する要件を修正する条項が含まれ、PFASの破壊または処分技術の使用を支援する内容となっており、製品代替と並行して処分・修復が継続的なコンプライアンス上の課題として位置づけられている。国際的には、2025年5月のストックホルム条約の決定により、長鎖ペルフルオロカルボン酸(C9-C21)が制限されることとなり、消火用泡消火薬剤に関連するPFAS系化学物質への世界的な規制強化がさらに進み、最終需要者側での仕様や調達条件の変更につながっている。
バリューチェーン分析
消火用泡消火薬剤のバリューチェーンは、上流の化学原料(界面活性剤、溶剤、安定剤、防食剤、特殊添加剤)から、濃縮液の配合、混合、品質管理を経て、特定の危険物やハードウェアに対する認証および最終用途適格性評価へと続く。フッ素系界面活性剤からフッ素フリー(F3)化学への転換は、サプライヤー資格認定の在り方を変えつつあり、最終需要者は第三者機関によるリスト登録(例えばULやFM 5130の認証経路)や、比例混合装置、スプリンクラー、水質条件との適合性の文書化を求める傾向が強まっている。2025年10月の欧州委員会規則(EU)2025/1988の採択といった規制上の節目により、市場投入可能な製品に関する要件が厳格化し、フッ素系製品ラインを維持するコストと、改良処方・検証を加速させるコストとの経済性が変化している。
下流では、大規模な産業・航空顧客への直接供給と、自治体、鉱業、物流顧客に対応する販売代理店との間で流通が分かれている。サービスプロバイダーや請負業者は、改修プロジェクトにおいて濃縮液を指定することが多い。ボトルネックとなっているのは、認証能力、法域ごとに異なる「PFASフリー」表示の定義の断片化、そして従来のAFFFが基準となる高難度クラスBシナリオに対する性能検証である。製品文書の更新状況を見ると、サプライヤーが新たな仕様に対応した製品展開を進めていることがわかる。例えば、Fomtecは2025年4月に、軍用性能要件(MIL-PRF-32725(2))を満たすことを目指したフッ素フリー泡消火薬剤の技術資料を公開しており、一方でカナダの段階的廃止措置は、当該販路向けにブレンダーが製造・販売できる製品の範囲を規定している。
競合環境
消火泡市場は適度に集約されています。Perimeter Solutionsは6,500万米ドルを投資してRE-HEALING RF6ラインの認証を取得し、欧州の規制当局がフッ素フリー代替品を承認した後、フランクフルトおよびヒースロー空港との契約を獲得しました。Johnson Controlsはグローバルな流通とバンドル能力を活用し、大規模倉庫開発業者にとって魅力的な泡、比例装置、保守パッケージを統合したオファリングを提供しています。2025年には特許出願が過去最高を記録し、バイオベースの界面活性剤と低温安定化に焦点が当てられており、研究開発予算がPFAS化学物質から離れ続けていることを示しています。ニッチな専門業者は、レガシーAFFには存在しない残留物フリー特性を必要とするデータセンターやリチウム鉱山での契約を獲得し、アプリケーション専門知識を活かしています。
消火泡産業のリーダー企業
Johnson Controls
Perimeter Solutions
Angus Fire
Dafo Fomtec AB
Sthamer
- *免責事項:主要選手の並び順不同
消火フォーム市場
- Albilad Fighting Systems Ltd.
- Angus Fire
- BIO EX
- Chemguard
- Dafo Fomtec AB
- Fire Safety Devices Pvt. Ltd. (FireChem)
- Foamtech
- Johnson Controls
- Kerr Fire
- Oil Technics Limited
- Perimeter Solutions
- SFFECO Global
- Shanghai Waysmos
- Sthamer
- Viking Group, Inc.

市場機会と将来展望
市場では、既存の固定式システム設備に大幅なハードウェア再設計なしで導入できる、認証済みフッ素フリー泡消火薬剤の新たな余地が生まれている。FM 5130承認および同等の第三者認証は、産業施設や保険会社にとって調達上の条件としてますます扱われるようになっており、水のような(ニュートン流体的な)流動挙動と安定した比例混合を維持しつつ性能を実証できるサプライヤーが優位に立っている。これは2026年の複数の認証・製品面での節目によって示されており、Perimeter Solutionsが2026年3月にSOLBERG EVOLUTION 3%合成フッ素フリー泡消火薬剤についてFM 5130承認を取得したこと、およびBIOEXが2026年2月にフッ素フリーのECOPOL泡消火薬剤についてFM 5130認証を取得したことが挙げられる。
もう一つの機会分野は、これまでAFFFの在庫が優位とされていた過酷な運用条件、すなわち海水との混合、低温での応答性、LNG、石油化学、防衛施設における高危険性燃料に対応する特殊性能である。米国国防兵站局(Defense Logistics Agency)がVorbeck Materialsと2026年6月に契約を確定させ、塩水環境および極低温下で性能を発揮できるPFASフリー泡消火薬剤の開発を進めていることは、汎用フッ素フリー濃縮液の先を行く次世代処方に対する資金投入と仕様面での需要を浮き立たせている。最終需要者側の運用上の緊急性も、短期的な需要の集中を支えており、Fomtecが2026年4月にガルフ諸国の顧客に対し200トン超の泡消火薬剤を緊急供給したことは、規制が強化され、既存在庫の使用・管理が困難になる中での、地域的な供給可能性、迅速な物流、備え重視の購買行動の重要性を裏付けている。
Recent Industry Developments in 消火フォーム市場
- 2026年6月:Vorbeck Materialsは、塩水環境および極低温条件下で性能を発揮できるよう設計されたPFASフリーの消火用泡消火薬剤の開発・製造を推進するため、米国国防兵站局との契約(660万米ドル)を確定した。本プログラムは、これまでフッ素フリー処方では達成が難しかった運用要件を目標としており、防衛用途や他の過酷環境用途における性能重視の調達基準を高めるものである。
- 2026年3月:Perimeter Solutionsは、同社のSOLBERG EVOLUTION 3%合成フッ素フリー泡消火薬剤がFM 5130承認を取得したと発表し、固定式スプリンクラーおよび泡水システムでの使用に対応した位置づけとした。この承認は、第三者機関によるリスト登録が工学的な受容性や保険会社の要件の中心となる産業施設における、より広範な代替導入を後押しする。
- 2025年4月:Perimeter Solutionsは、1%フッ素フリー泡消火薬剤であるSOLBERG SPARTANを発表し、従来のクラスB用途を超えた、より広範な消火需要への対応を図った。この発売は、PFAS規制の強化に伴いユーザーがAFFFから転換する中で、フッ素フリー濃縮液へのポートフォリオ拡大が続いていることを示している。


消火フォーム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、消火用泡消火薬剤市場は、産業用および公共安全用途において可燃性液体および固体燃料火災の消火に使用される泡消火薬剤濃縮液および関連ブレンド品について、サプライヤーによる販売時点で捕捉される収益を対象としている。
対象範囲の除外事項:消火モニター、比例混合装置、固定式システムの工学サービス、および現場での廃棄処分費用は本市場の対象から除外される。
セグメンテーション概要
- 泡タイプ別
- 水成膜泡消火剤(AFFF)
- 耐アルコール性(AR-AFFF)
- 合成/洗剤泡濃縮剤
- タンパク質泡濃縮剤
- その他の泡タイプ(フッ素フリー合成(F3)など)
- フッ素含有量別
- PFAS含有
- フッ素フリー
- エンドユーザー産業別
- 石油・ガス
- 化学・石油化学
- 鉱業
- 輸送
- その他のエンドユーザー産業(軍事・防衛、倉庫・物流など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、泡消火薬剤需要の発生源とその規制状況について、明確な事実的基盤を構築することから始まる。通常、米国環境保護庁(EPA)によるPFAS規制の更新情報、ECHAおよびEU REACHの文書、NFPAやICAOなどの機関による防火安全ガイダンスといった公的資料を参照し、これらから製品受容性や段階的削減のタイムラインを把握している。
需要規模を実務的な観点で算定するため、米国エネルギー情報局によるエネルギー・製油所統計、国際エネルギー機関によるエネルギー転換見通し、化学品カテゴリーに関する国連貿易統計(UN Comtrade)といった指標も参照し、地域間の供給動向の検証に役立てている。企業の開示資料、投資家向け説明資料、業界団体のウェブサイト、信頼性の高い報道は、生産能力の増強、製品構成の変化、価格動向に関するコメントを相互検証するために用いられる。企業財務データの有料データベースおよび輸出入の出荷レベルデータベースは、規模と方向性を検証するために選択的に用いられる。これらの資料は網羅的なものではなく、データ収集、検証、および確認のためにその他の公的資料も参照している。
一次インタビューおよび調査
一次調査では、実際の使用パターン、フッ素系からフッ素フリー泡消火薬剤への代替状況、および産業施設、空港、海運事業者、自治体消防機関といった最終需要者による典型的な補充サイクルを検証した。インタビューは、地域ごとの導入時期、訓練用消費と緊急使用時消費の区分、および主要地域における仕様厳格化に伴う平均販売価格の変化についても、妥当性を確認するために用いられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:33% | 経営幹部(CXO):16% | アジア太平洋地域:43% |
| 中堅層:47% | 機能・部門責任者:36% | 欧州・中東・アフリカ:34% |
| 小規模プレイヤー:20% | マネージャー:48% | 南北アメリカ:23% |
市場規模算定と予測
市場規模はトップダウン方式で構築されており、産業活動や安全リスクに関するデータを用いて地域別の想定される泡消火薬剤濃縮液の需要規模を再構築し、現実的な価格帯を用いて金額に変換している。モデル構築後は、サプライヤーの集計データやチャネルからのフィードバックを用いた選択的なボトムアップ検証を加え、地域の数値が過大または過小であると判断される場合には調整を行う。
モデルで用いられる主要な入力データには、高リスク施設(製油所、化学工場、燃料貯蔵施設、航空関連施設など)の設置基盤および拡張ペース、PFAS系製品に対する規制上の段階的削減の時期、訓練頻度および義務付けられた在庫水準、供給可能性を示す貿易動向、ユーザーが新たな処方へ移行する中で観察される化学組成別の価格動向が含まれる。予測は、規制導入の速度や産業プロジェクトのパイプラインに紐づくシナリオ分析に基づいており、変数の範囲は専門家が現実的に実行可能と見込む水準に合わせて調整されている。小規模国においてボトムアップの入力データが不足している場合は、1施設当たりの消費係数や輸入依存度の指標を用いて補完し、最終確定前に地域合計との整合性を再確認している。
データ検証および更新サイクル
算出結果は、独立した複数の指標を用いた三角測量によって検証され、その後、ある国や泡消火薬剤の種類において異常な変動が見られる場合には、数値を確定する前にその要因を説明できるよう分散チェックを行う。規制のタイムラインの変更や急激な価格の見直しなど、主要な前提条件に変化があった場合には、それが一時的なものか構造的なものかを確認するため、情報源に再度連絡を取る。
各レポートは複数の段階で見直しが行われ、モデルロジックのピアレビュー、単位の整合性確認、そして通貨換算のタイミングと年次の整合性に重点を置いた最終確認が含まれる。レポートは年次で更新され、重要な事象が発生した場合には随時更新が行われるとともに、提供前の最終確認を経て、クライアントには最新の見解が提供される。
Mordor Intelligenceによる消火用泡消火薬剤市場規模算定と他の公表推計との比較
消火用泡消火薬剤市場について公表されている市場規模は、同様の最終需要者を対象としていても、大きく異なって見える場合がある。これは、算定ルールや対象範囲の区分が一致していないためである。最も大きな差異は、通常、何を市場収益として扱うか、どの年を基準年とするか、そして価格や換算率をどのように適用するかによって生じる。
消火設備のハードウェアおよび固定式システムの工学サービスは、Mordor Intelligenceの本調査の対象範囲外であり、これは当社の数値がより広範な防火関連支出よりも、濃縮液および処方に関する収益に近い数値にとどまる実務的な理由の一つである。他の推計では、PFAS転換期における積極的な代替想定を織り込んでいる場合や、地域ごとの構成変化や訓練用消費と緊急使用時消費の違いに整合しない単一の世界的価格曲線を適用している場合もある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.92 B (2026) | |
| 業界出版社A | 11.1億米ドル(2026年) | より広範な定義で示されることが多く、泡消火薬剤と隣接する消火カテゴリーを混在させている場合があり、訓練関連の補充と設置済みシステムへの支出とを一貫した形で区分していない可能性がある。 |
| 業界出版社B | USD 1.04 B (2025) | より早い基準年と異なる物価変動・通貨換算のタイミングを用いており、価格上昇時や地域構成がより高コストの処方へ移行している場合には、見出しとなる数値を押し上げる可能性がある。 |
表全体を見ると、その差異は主に、泡消火薬剤市場の収益として何を計上するか、および基準年の整合性をどのように扱うかによって説明できる。入力データを施設のリスク露出、規制の時期、現実的な補充サイクルに紐づけることで、最終的な数値の透明性が保たれ、前提条件が更新された際にも同じ手順で再現することができる。


レポートで回答される主要な質問
消火泡市場の金額規模はどのくらいですか?
消火泡市場規模は2026年に9億2,000万米ドルと評価され、2031年までに11億8,000万米ドルに達すると予測されており、この期間のCAGRは5.11%です。
フッ素フリー製剤へのシフトを促進しているものは何ですか?
PFASに対する規制禁止、責任コストの上昇、および性能同等性の向上が、資産所有者を認証済みフッ素フリー泡へと押し進めています。
最も高い需要を占めるエンドユーザーセクターはどこですか?
石油・ガス事業が主導しており、製油所、LNG端末、タンクファームにおける厳格な防火安全基準により2025年収益の47.05%を占めています。
2031年までに最も速く成長する地域はどこですか?
アジア太平洋は、LNGバンカリング、水素ハブ、大規模倉庫建設に牽引され、2031年まで6.04%の最も強いCAGRを記録すると予測されています。
サプライヤーは変化する規制にどのように対応していますか?
市場リーダーはフッ素フリー泡の研究開発と生産能力に多額の投資を行い、ULおよびICAO認証を取得し、リードタイムを短縮するための地域生産パートナーシップを形成しています。
AFF代替の主なコスト障壁は何ですか?
レガシーPFAS泡の高い廃棄費用、高粘度代替品に対応するためのシステム改修、および認証済みフッ素フリー濃縮剤の供給不足が、移行総コストを押し上げています。
最終更新日:



