
エンジニアードウッド市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
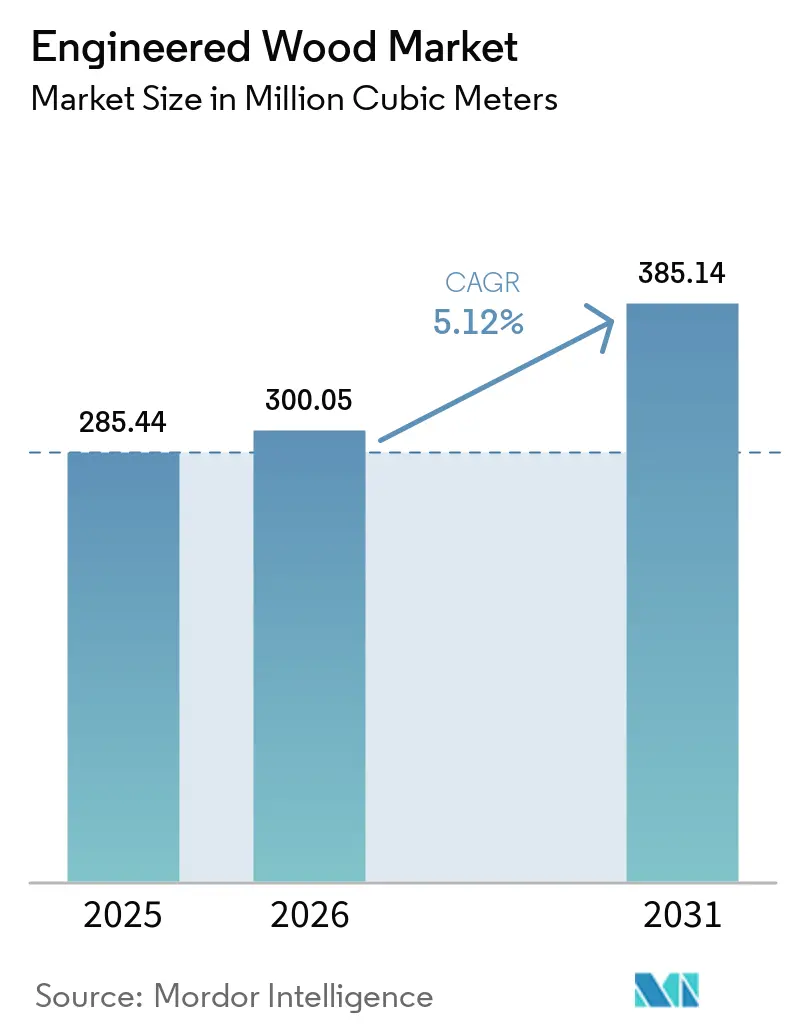
| 市場取引高 (2026) | 300.05 百万立方メートル |
| 市場取引高 (2031) | 385.14 百万立方メートル |
| 成長率 (2026 - 2031) | 5.12 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋 |
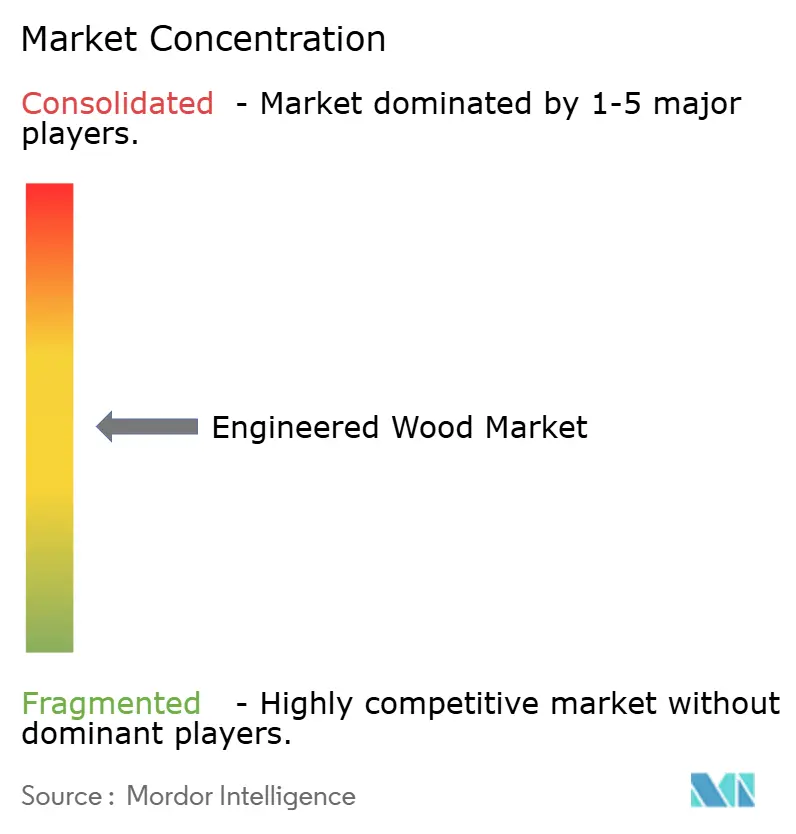
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエンジニアードウッド市場分析
エンジニアードウッド市場規模は2025年に2億8544万立方メートルと評価され、2026年の3億0005万立方メートルから2031年には3億8514万立方メートルへと、予測期間(2026年〜2031年)においてCAGR 5.12%で成長すると推定されています。低炭素構造システムへの需要拡大、工場製造コンポーネントのコスト優位性、および生物起源炭素を収益化する政策インセンティブの拡充が需要を下支えしています。北米および欧州のデベロッパーは鉄骨・コンクリートからマスティンバーフレームへの転換を続けており、アジア太平洋地域の政府は合板および配向性ストランドボード(OSB)を大規模住宅プログラムに投入しています。2021年国際建築基準(IBC)による18階建てマスティンバー建築を認める規定などの規制上のマイルストーンは、主流の資金調達を解放し、保険上のハードルを低下させました。同時に、ホルムアルデヒド規制に対応した接着剤の再処方と、パネルコアへのミル残材の継続的な統合により、大手生産者は非準拠工場に対するコスト優位性を拡大しています。
主要レポートのポイント
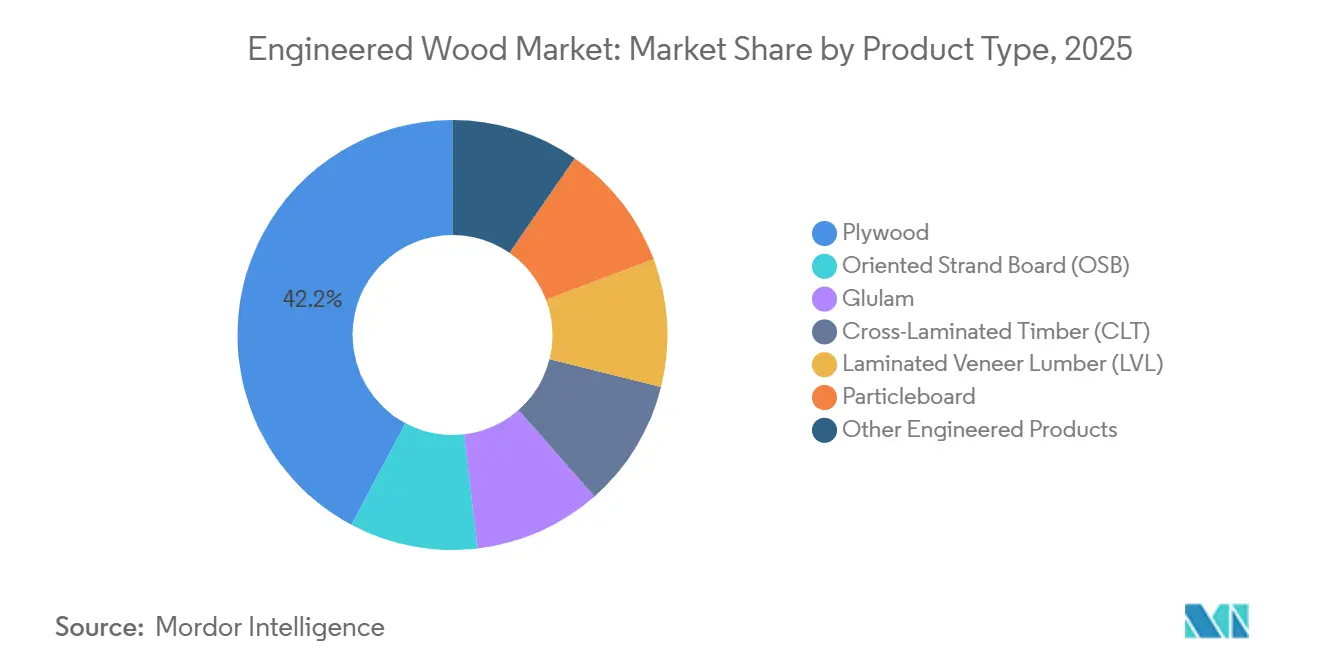
- 製品タイプ別では、合板が2025年のエンジニアードウッド市場シェアの42.23%を占め、クロス・ラミネーテッド・ティンバー(CLT)は2031年にかけて11.52%のCAGRで最も急速に拡大している。
- 木材供給源別では、針葉樹材が2025年のエンジニアードウッド市場シェアの71.56%を占め、広葉樹材ベースのパネルは2031年にかけて9.66%のCAGRで成長すると予測されている。
- 用途別では、住宅建設が2025年のエンジニアードウッド市場規模の65.22%を占め、2031年にかけて5.34%のCAGRで拡大すると予測されている。
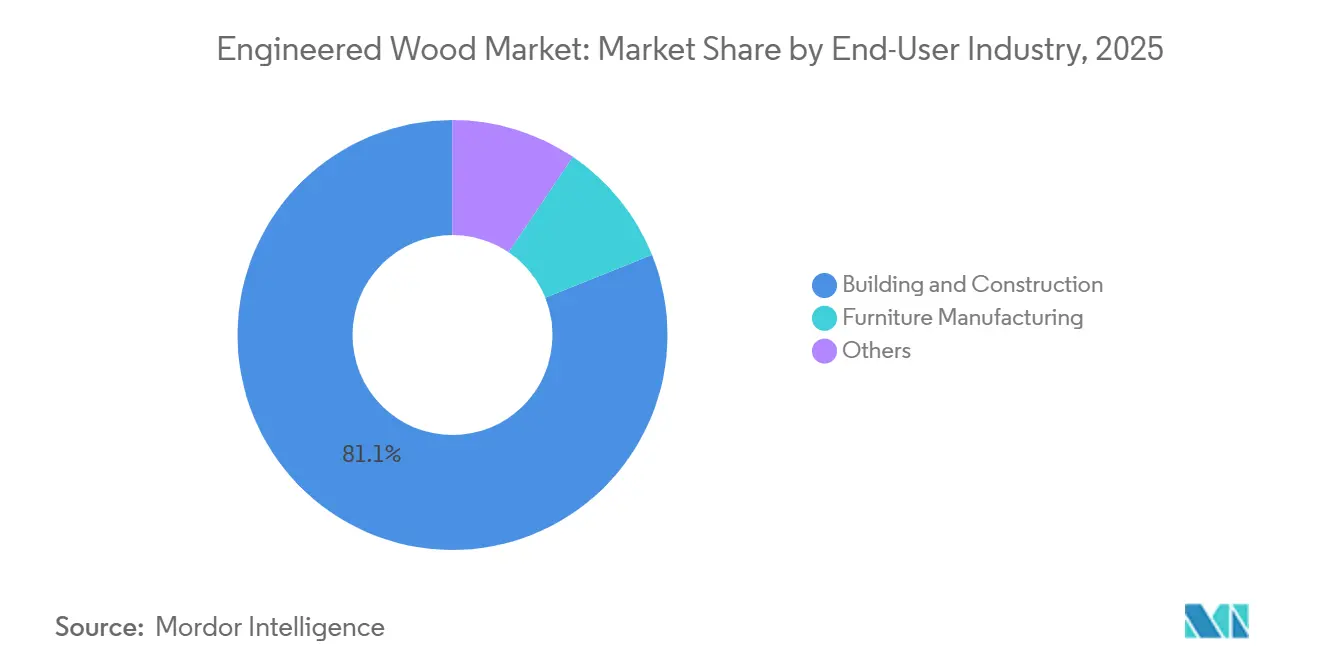
- エンドユーザー産業別では、建築・建設分野が2025年の総量の81.08%を吸収し、キャビネットグレードのパーティクルボード代替を背景に家具・内装仕上げ分野が8.93%のCAGRで進展している。
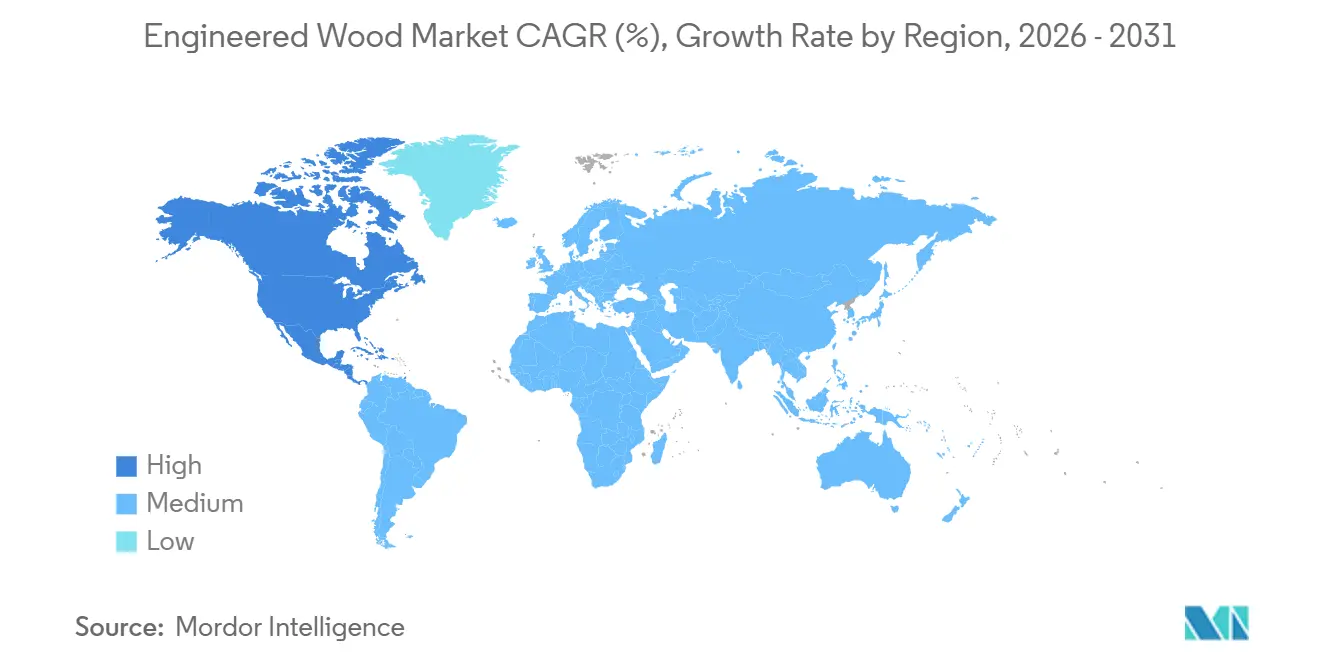
- 地域別では、アジア太平洋地域が2025年の総量の48.26%でトップとなり、北米は政策主導による高層木造建築の普及を反映して2031年にかけて6.26%のCAGRで最も急成長している地域となっている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| CLTおよびマスティンバーの急速な普及 | +1.4% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| アジアにおけるプレハブ手頃住宅の推進 | +1.2% | 中国、インド、東南アジア | 短期(2年以内) |
| グリーンビルディング基準と炭素インセンティブ | +1.0% | グローバル(EU、北米が先導) | 長期(4年以上) |
| 無垢材および鉄骨に対するコスト効率 | +0.9% | グローバル | 短期(2年以内) |
| 残材の付加価値パネルへのアップサイクリング | +0.5% | 北米、北欧、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中層建築におけるCLTおよびマスティンバーの急速な普及
2025年、2021年国際建築基準のタイプIV規定を採用した都市管轄区域では、最大18階建てのプロジェクトが主流の負債・エクイティファイナンスにアクセスできるようになりました。コストモデルによると、工期短縮と基礎の軽量化を考慮した場合、ポストテンションコンクリートと比較してコスト削減が見込まれます。2025年末までに、ドイツの木造建築推進イニシアチブは公立学校や病院への資金提供を行い、コンクリートと比較して建設工期の短縮を実証しました[1]ドイツ連邦食料農業省、「木造建築推進イニシアチブ」、bmel.de。カナダの2025年国家建築基準は住宅用マスティンバーの高さ制限を12階に引き上げ、バンクーバーおよびトロントでのプロジェクトを促進しました。デベロッパーは高層木造建築の財務的優位性をますます認識しており、既存のゾーニング制限内でキャリングコストを削減し、追加の賃貸可能フロアを創出できる可能性に注目しています。
アジアにおけるプレハブ手頃住宅の推進によるLVLおよび集成材の需要拡大
2025年までに、中国の第14次五カ年計画はプレハブ建築が新規都市開発の相当部分を占めることを義務付け、LVL根太と集成材梁を工場組立モジュールに投入しています。インドのプラダン・マントリ・アワス・ヨジャナは2025年に合板とパーティクルボードの需要を強化し、従来のレンガ積み工法と比較して現場労働力の削減を実現する見込みです。2025年、ベトナムは社会住宅ユニットの契約を発注し、コスト上限を遵守するためにマレーシア産ゴムノキLVLの使用を規定しました。パネル生産を統合したモジュールメーカーは、合板とLVLの地域体積の一部を確保し、原材料変動からサプライチェーンを保護するとともに追加マージンを享受しています。
グリーンビルディング基準と炭素クレジットインセンティブ
2025年施行の欧州連合の建築物エネルギー性能指令は、2030年までにすべての新築建物をゼロエミッションとすることを義務付けています。同指令はエンジニアードウッドのような低内包炭素材料の使用も間接的に促進しています。米国では、セクション45Qが耐久性のある木材を固定炭素として認定し、クレジットを付与しています。この動きはプロジェクト経済性を向上させます。一方、オーストラリアの2025年国家建築基準はライフサイクル全体の炭素予算を設定し、主要プロジェクトを木材ハイブリッドソリューションへと誘導しています。その結果、建築家やエンジニアは木材を優先的に採用し、防火安全性やスパン要件によって規定される特定のシナリオにのみ鉄骨とコンクリートを使用するようになっています。
無垢材および鉄骨に対するコスト効率
LVLと集成材は精密な荷重マッチングを可能にすることで、過剰仕様に対処しながら製材と比較して材料使用量を削減します。鉄骨フレームのコストは上昇した一方、針葉樹製材価格は下落し、木材の相対的優位性が拡大しています。CLTフロアプレートはポストテンションコンクリートより軽量であるため、デベロッパーは同一の基礎エンベロープ内で追加の高さを確保でき、活況を呈する米国の大都市圏において大きな価値を提供します。歴史的建造物の適応的再利用においても恩恵が期待されます。軽量CLTメザニンはコンクリートでは超過してしまう荷重制限を満たすことができ、北米および欧州のリノベーション市場においてエンジニアードウッドの成長機会を創出しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ホルムアルデヒド・VOC規制の強化 | -0.7% | カリフォルニア州、EU、日本 | 短期(2年以内) |
| 木材価格および物流の変動性 | -0.5% | グローバル | 短期(2年以内) |
| 高層マスティンバーに対する高い保険料 | -0.4% | 北米、オーストラリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ホルムアルデヒド・VOC排出規制の強化
カリフォルニア州のCARBフェーズ2および米国TSCA第VI編は、合板のホルムアルデヒド上限を0.09 ppmに設定しています[2]米国環境保護庁、「TSCA第VI編ホルムアルデヒド規則」、epa.gov。この規制はメーカーをフェノールホルムアルデヒドまたはバイオベース樹脂へと移行させており、原材料コストが増加しています。EUの持続可能性のための化学物質戦略は、2027年までにホルムアルデヒドをカテゴリー1B発がん性物質に再分類することを目指しています。この動きはEUのパネルセクター全体で改修費用を必要とする可能性があります。2025年4月、日本は室内ホルムアルデヒド限度を0.08 ppmに強化しました。これにより、メーカーがホルムアルデヒド無添加バインダーに転換しない限り、従来のMDFは事実上市場から排除されます。一方、樹脂アップグレードへの投資ができない中小規模の工場は、縮小するマージンと高まる統合圧力に直面しています。
木材価格および物流の変動性
サザンイエローパインの立木価格は2024年第1四半期から2025年第4四半期にかけて大幅に変動しました。この変動により、工場は長期間にわたって丸太を備蓄せざるを得なくなり、運転資本が拘束され、資金調達コストが増加しました。一方、紅海での航路迂回により東南アジアと欧州間のコンテナ運賃が上昇し、合板の陸揚げコストに上乗せされました。さらに、カナダの鉄道混雑による製材輸送の遅延がマージンをさらに圧迫しました。これらの課題に対応するため、業界大手は垂直統合と複数年にわたる繊維契約を不可欠なヘッジ戦略として採用しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
CLTがイノベーションを牽引し、合板が体積を支える合板は2025年のエンジニアードウッド市場シェアの42.23%を占め、コスト重視の地域における住宅用外装材および型枠用途で主導的地位を維持している。CLTは、インフレ削減法に基づく内包炭素クレジットに支えられ、北米およびヨーロッパにおける中層住宅および共施設需要を背景に11.52%のCAGRで拡大している。2025年には、米国南部およびカナダ大平原の建設業者が屋根・壁の基材として配向性ストランドボード(OSB)を採用し、稼働率が上昇した。一方、カナダのアリーナでは、長スパン用途に適したグルーラム梁が鉄骨トラスと比較して低い内包炭素を示した。
エンジニアードウッド市場では二極化が進んでいる。CLTやLVLなどのプレミアム製品は、スピードとESG指標が高い価格を生む都市部の再開発プロジェクトに注力している。一方、コモディティ合板およびOSBは、新興経済国の住宅市場においてコスト競争を繰り広げている。パーティクルボードおよびMDFは引き続き家具分野を席巻しており、欧州メーカーは2027年規制を見据えてホルムアルデヒド無添加バインダーへの移行を先行して進めている。Iジョイストおよび構造用複合材は、プレファブ屋根・床カセットへの採用が進み、現場作業の削減に貢献している。この傾向は、エンジニアードウッド市場における高付加価値エンジニアードソリューションと数量主導型パネルとの分断を浮き彫りにしている。


木材原料別:
針葉樹の優位性が熱帯広葉樹の急増を覆い隠す針葉樹の投入量は2025年の体積の71.56%を占め、主に北米のスプルース・パイン・ファーおよび北欧のスプルース材がOSB、CLT、集成材ラインに供給されています。広葉樹パネルは2031年にかけてCAGR 9.66%で成長しており、インドネシアおよびマレーシアの工場が中東のインフラプロジェクトに熱帯合板を輸出し、欧州のバイヤーがバーチキャビネット基材にプレミアムを支払っています。2025年、中国は熱帯広葉樹丸太の輸入を前年比で増加させ、主に沿岸部の合板工場への供給を目的としています。FSCおよびPEFCの認証は現在価格プレミアムを獲得しており、公共調達においてトレーサビリティが重要な優位性として位置付けられています。
東南アジアでは、熱帯広葉樹LVL、特にゴムノキが北米および欧州向け家具輸出において無垢チークを凌駕し始めています。一方、バーチ面合板はデザイナーキャビネット市場でプレミアムを享受しており、コモディティ針葉樹パネルとより収益性の高い広葉樹製品のバランスを生み出しています。環境への監視が強まる中、合法性の検証と第三者認証の取得は、収益性の高い欧州および北米市場へのアクセスにとって不可欠となっています。
用途別:
住宅の規模と非住宅のマージンの融合住宅プロジェクトは2025年のエンジニアードウッド需要の65.22%を吸収し、アジア太平洋の住宅イニシアチブと北米の一戸建て着工件数に支えられてCAGR 5.34%で拡大する見込みです。学校、病院、商業オフィスなどの非住宅用途も、内包炭素削減を評価する機関のESG義務に後押しされて拡大しています。コンクリートと比較して内包炭素が大幅に少ないCLTフロアプレートは、多数の会員企業が賛同する米国建築家協会の2030コミットメントと整合しています。
非住宅プロジェクトは、デザインアシストサービスとカスタムパネル寸法が生むプレミアムにより、量産住宅と比較して高い製造マージンをもたらします。木造建築イニシアチブは、CLT製の学校や病院が工期短縮とライフサイクルコスト低減を実現したことを強調しています。この魅力的なマージンプロファイルは、Stora Enoのような統合生産者を商業案件へとシフトさせており、住宅セクターが引き続き工場スループットを支えています。
エンドユーザー産業別:
建設が基盤を固め、家具が加速建築・建設は2025年の体積の81.08%を占め、フレーミング、デッキング、型枠にわたっています。欧州および北米のキャビネットメーカーがコストと持続可能性目標を達成するためにパーティクルボードとMDFを無垢材の代替として採用していることから、家具・内装仕上げはCAGR 8.93%で拡大しています。2024年、IKEAはエンジニアードウッドが総木材使用量の相当部分を占めることを明らかにし、2年間で増加したと発表しました。同社は2030年までにすべての木材をリサイクルまたはFSC認証品から調達する軌道に乗っています。
家具需要は循環的なバッファーとして機能します。新築住宅建設が減少しても、リノベーションおよび商業リフレッシュサイクルがパネル消費を持続させます。輸出に注力する中国メーカーはゴムノキコアの家具を販売し、投入量の相当なシェアを占めています。エンジニアードウッド市場は家具だけでなく、包装、キャラバン、レクリエーション用品などのニッチ分野でも多様化が進んでいます。例えば、キャラバンのバーチ合板フロアパネルは重量を削減し、燃費効率を向上させます。
地域分析
北米、アジア太平洋および中東のエンジニアードウッド市場
アジア太平洋地域は2025年のエンジニアードウッド市場規模の48.26%を占め、中国のプレファブリケーション義務化とインドの低価格住宅普及施策がその基盤となっている。東南アジアの輸出業者は2025年に合板およびラバーウッドパネルを主に中東および北米向けに出荷した。日本では室内空気質に関する基準が厳格化されたことにより、国内製造業者がノーアデッドホルムアルデヒド技術を迅速に採用した結果、パネル価格が急騰した。一方、韓国は公共建築物を低炭素素材でリトロフィットするための資金を配分し、学校改向けにCLTへの発注を促進した。
北米エンジニアードウッド市場
北米は2031年までのCAGR 6.26%で最も成長が速いエンジニアードウッド市場である。2025年半ばまでに、米国の多くの都市がタイプIVマスティンバー規定を採用し、CLTおよびグルーラムに対する堅固な需要パイプラインを創出した。カナダでは改訂された建築基準により高層建築物の建設が認められるようになり、メキシコではINFONAVITが2025年に手頃な価格の木質パネルユニットを支援した。
欧州、南米およびサウジアラビアのエンジニアードウッド市場
欧州のエンジニアードウッドにおけるリーダーシップは北欧のサプライチェーンに強固に根ざしている。ドイツではCLTを活用した公共プロジェクトにおける建設の迅速化が報告され、EUの2025年建設製品規則は構造用木材に対する環境製品宣言を義務付けている。2026年に施行予定の英国のフューチャーホームズスタンダードは低炭素住宅を義務化し、木造フレームシステムに優位性をもたらすことになる。南米ではブラジルの合板およびOSBの消費量が2025年に顕著であり、サウジアラビアではNEOMプロジェクトがビジョン2030イニシアティブの一環として建築物への木材使用を計画に組み込んだ。

規制環境
エンジニアードウッドに影響を及ぼす規制は、2つの面で強化されている。すなわち、マスティンバーに関する建築基準法の対応と、排出および環境宣言に関する製品レベルのコンプライアンスである。建築認可に関しては、2021年国際建築基準法(IBC)タイプIVの規定(採用地域ではマスティンバー構造で最大18階まで許容)が北米におけるCLTおよびグルラムの重要な基盤であり続けており、カナダは2025年に全国建築基準法を更新し、住宅用マスティンバーの高さ制限を12階まで引き上げた。
製品コンプライアンス面では、ホルムアルデヒドおよび室内空気に関する要件が、プライウッド、MDF、パーティクルボードの貿易フローを引き続き形成している。米国では、EPAのTSCAタイトルVIが複合木材製品に対するホルムアルデヒド排出要件を定め続けており、同機関は2026年2月に、更新された自主的合意基準および新たな品質管理試験方法(ISO 12460-2:2024(en))を組み込む改正案を提案した。欧州では、建設製品規則(EU 2024/3110)が2026年1月8日から移行期間に入り、市場をより明確なサステナビリティおよび環境性能宣言の方向へ導いており、一方で一般製品安全規則(EU)2023/988は、EU市場に投入される製品に対して2024年12月13日から適用されている。
バリューチェーン分析
エンジニアードウッドのバリューチェーンは、木材供給(管理された森林、造林地、原木調達)から始まり、次に樹皮剥ぎ、コンディショニング/軟化、単板剥ぎまたはストランド化、乾燥、等級付けを含む一次加工へと移行する。製造工程では、構造用樹脂(一般にフェノール・ホルムアルデヒド系またはユリア・ホルムアルデヒド系)を用いて、単板、ストランド、または繊維をプライウッド、OSB、LVL、CLT、グルラム、MDF、パーティクルボードへ変換し、その後熱と圧力によるプレスを行う。下流工程には、トリミング、サンディング、積層/コーティング、包装が含まれ、コンプライアンス試験(ホルムアルデヒド/VOC、強度・耐久性)および認証(買い手が要求する場合の合法性や供給元管理証明など)が出荷前のゲーティングステップとして機能する。
下流の流通は通常、建材ディーラー、施工業者への直接供給、プレファブおよびオフサイト建設企業(フロア・ルーフカセット、壁パネル、モジュール住宅)、家具および内装仕上げ向けOEMを経由する。ボトルネックは、繊維の供給可能性、エネルギーおよび樹脂の投入コスト、物流の不安定さに集中する傾向がある。例えば、Setraは2025年3月にLangshyttan工場でのCLT生産を連続生産から間欠生産に切り替え、木材コストの高騰と供給過剰を理由に挙げており、上流のコストショックがマスティンバーの生産量にどのように影響しうるかを示している。大手メーカーは、垂直統合、複数年にわたる繊維供給契約、プレファブ業者とのより緊密な連携を通じてこれらの制約に対応する傾向を強めており、現場リスクの低減とプロジェクトスケジュールの改善を図っている。
競合環境
エンジニアードウッド市場は中程度に分散しています。北米および欧州では、CLTフロアプレートと鉄骨コアを組み合わせたハイブリッドマスティンバーシステムにより、デベロッパーは18階建ての高さ制限を超えながらも内包炭素削減の恩恵を享受できるようになっています。専門ファブリケーターは、バンドルされたデザインアシストサービスと迅速な物流を提供することで建築的に複雑なプロジェクトを獲得し、印象的な粗利益率を実現しています。一方、木材繊維と麻シブを組み合わせるバイオコンポジット分野の新規参入者は、炭素重量が重要なプロジェクトに向けて戦略的に自社を位置付けています。この動きは、従来の木材種を超えたセグメンテーションの潜在的な変化を示唆しています。
エンジニアードウッド産業リーダー
Weyerhaeuser Company
West Fraser Timber Co.
Louisiana-Pacific Corporation
Stora Enso
Binderholz GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
エンジニアードウッド市場
- Binderholz GmbH
- Boise Cascade
- EGGER
- Georgia-Pacific Gypsum LLC and Georgia-Pacific Wood Products LLC
- HASSLACHER Holding GmbH
- Huber Engineered Woods LLC
- KLH Massivholz GmbH
- Kronoplus Limited
- Louisiana-Pacific Corporation
- Mayr-Melnhof Holz Holding AG
- Nordic Structures
- Pfleiderer
- PWT
- Resolute Forest Products Inc.
- Roseburg Forest Products
- Stora Enso
- SWISS KRONO Group
- West Fraser Timber Co.
- Weyerhaeuser Company

市場機会と将来展望
産業投資および近代化プログラムは、より高付加価値のエンジニアード製品や、低排出・省エネ建築向けに設計されたパネルにおいて新たな余地を生み出している。欧州では、発表された増産・効率化の動きが直接的な証左となっており、Metsa Groupのアーネコスキにおける新設LVL工場(3億ユーロ、2026年秋稼働予定、年間生産能力16万m3)や、Unilinがベルギーのオーストロゼベケで計画する1億ユーロ超の近代化投資(新型連続プレスを中心に、生産能力57万5,000m3を維持しつつエネルギー使用量を8%削減)が挙げられる。北米では、Roseburgが2026年3月に南オレゴンのDillard MDF工場の建設を再開し、家具、内装仕上げ、リノベーション需要に対応する安定したエンジニアード基材の供給拡大を目指している。
政策および調達に関する動向は、体化炭素目標を購買行動へと変換し続けており、マスティンバー構造体や規制準拠の低排出パネルへの需要を強めている。2025年施行の欧州連合の建築物エネルギー性能指令(EPBD)と、オーストラリアの2025年全国建設基準(National Construction Code)は、いずれもプロジェクトを低体化炭素の材料選択へと導いており、一方米国のTSCAタイトルVIのホルムアルデヒド要件と、日本の室内ホルムアルデヒド規制強化(0.08 ppm、2025年4月)は、無添加ホルムアルデヒドおよびアップグレードされた樹脂システムの商業的重要性を維持している。需要側の要因に加え、複数の木質パネル生産国における原材料調達に関連する供給網の制約が、繊維を確保し、歩留まり最適化を採用し、プレファブパートナーと連携して予測可能なリードタイムと認証製品を支えるメーカーの優位性を後押ししている。
Recent Industry Developments in エンジニアードウッド市場
- 2026年6月:Weyerhaeuserは、米国南部における新たなエンジニアードウッド製品生産能力を含む成長ロードマップを発表した。これは以前に発表されたアーカンソー州モンティセロにおけるTimberStrand工場への投資(2025年から2027年にかけて5億米ドル)を中心とするものである。この計画は、同社のエンジニアードウッド製品の生産能力を大幅に引き上げることを目指しており、業界がストランドベースの構造用材へと移行し、主要な住宅市場に近い地域で供給を地域化する動きを強めている。
- 2026年4月:West Fraserは、アルバータ州ハイレベルのOSB工場における製造事業の終了を発表した。この閉鎖は地域のOSB供給を引き締め、メーカーがコスト競争力の強い資産と短期的な需要見通しの明確な資産へ再配分を進める中で、生産能力の合理化が続いていることを示している。
- 2024年11月:Weyerhaeuserは、アーカンソー州における新たなTimberStrand工場の建設に5億米ドルを投じることを決定し、2027年の稼働開始を予定している。このプロジェクトはストランドベースの構造用材の生産能力を拡大し、より迅速で標準化された建設を支えるフロアおよびルーフシステムにおけるエンジニアード部材の利用拡大と一致している。


エンジニアードウッド市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、エンジニアードウッド市場は、木材片または繊維を接着剤と組み合わせて製造された接合木質系ボードおよび構造部材を対象とし、建設および内装用途に使用される安定した均質な製品を含む。
対象外:無垢製材、未処理の建設用木材、およびプラスチック・木材複合製品は除外する。
セグメンテーション概要
- 製品タイプ別
- 合板
- 配向性ストランドボード(OSB)
- 集成材
- 直交集成材(CLT)
- 単板積層材(LVL)
- パーティクルボード
- その他エンジニアード製品
- 木材原料別
- 針葉樹
- 広葉樹
- 用途別
- 住宅
- 非住宅
- エンドユーザー産業別
- 建築・建設
- 家具製造
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- トルコ
- ロシア
- 北欧諸国
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- ナイジェリア
- 南アフリカ
- その他中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、公開されている建設および木材製品に関するシグナルを用いてエンジニアードウッドの需要プールをマッピングすることから始まり、それらのシグナルを対象製品カテゴリーに照合する。主要な基準指標として、米国国勢調査局の住宅着工件数・許可件数、ユーロスタットの建設生産高シリーズ、世界銀行およびIMFのマクロ指標を使用する。
また、国連コムトレードを用いて木材・パネル製品の貿易フローおよび分類注記を精査し、FAO刊行物および業界団体のブリーフィング(例:パネルおよびエンジニアードウッド製品関連団体)から技術的・市場的文脈を補足する。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレスリリースは、設備増強、製品ミックスの変化、および価格動向の確認に使用する。必要に応じて、企業財務インテリジェンス、特許データベース、および輸出入の船積みレベルの確認には有料サブスクリプションを活用する。これらのデスクリサーチソースは例示であり、データ収集、検証、および明確化のためにその他の公開・有料ソースも使用する。
一次インタビューおよびサーベイ
一次調査では、製造業者、流通業者、建材バイヤー、仕様決定者、および建設側の意思決定者へのインタビューおよび簡易サーベイを実施し、生産量に対して実際に消費されている量を確認する。グローバルな視点を確保するため、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたって回答を均衡させ、地域ごとの建築基準の採用状況、住宅サイクル、およびパネル代替トレンドが最終的な前提条件に反映されるようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋地域:42% |
| 中位層:48% | 部門・ユニットリーダー:21% | 欧州・中東・アフリカ地域:31% |
| 中小規模プレイヤー:22% | マネーャー:59% | 南北アメリカ地域:27% |
市場規模算定と予測
市場規模は主にトップダウン方式で算定し、建設活動および木材パネルの生産・貿易指標からエンジニアードウッドの消費量を体積ベースで再構築したうえで、本調査の対象製品範囲およびエンドユース比率に合わせて正規化する。合計値の妥当性を確保するため、サンプリングした生産者の設備能力・稼働率、流通チャネルの確認、および注目度の高い製品ラインの数量積み上げを含む選択的なボトムアップ検証を追加する。
モデルは、住宅着工・完工件数、非住宅床面積トレンド、製品ファミリー別のパネル・梁生産量(例:合板、OSB、LVL、CLT、グルーラム、MDF、パーティクルボード)、木材パネルの輸出入バランス、および構造材代替に影響するマス・ティンバー基準の受容ペースなど、実務的なインプットによって導かれる。国レベルのデータシリーズが欠如している場合は、近隣の貿易パターンや建設生産高シェアなどの代替指標を用いてギャップを補い、専門家による確認を経る。
予測には、観察可能なドライバー(建設サイル、リノベーション勢い、パネル価格および代替の方向性)に結びついた軽量な多変量関係に支えられたシナリオ分析を使用する。前提条件は一次フィードバックによってストレステストを行い、ドライバートレンドがバイヤーおよびサプライヤーが当該期間において実現可能と報告する内容と一致した後にのみ最終的な見通しを確定する。
データ検証と更新サイクル
最終数値が単一のデータシリーズに依存しないよう、複数のチェックを通じてアウトプットを検証する。モデル結果を地域別建設成長、貿易収支の方向性、および既知の設備増強などの独立したシグナルと照合し、承認前に外れ値を調査する。
製品対象範囲、代替指標の選択、および前年比の動きを含む主要前提条件を検証するため、第二のアナリストによるレビューを実施する。レポートは年次で更新され、大規模な設備変更や急激な建設減速など重要なイベントが発生した場合には中間更新を行う。納品前に、最新の公開指標およびインタビューから得た知見が反映されているかを最終確認する。
Mordor Intelligenceのエンニアードウッド市場規模と他の公表推計値との比較
エンジニアードウッドの公表市場規模が大きく乖離して見える場合があるのは、測定単位、製品リスト、および建設需要を消費量に換算する方法がソースによって一貫していないためである。木材パネルや梁は住宅・リノベーション活動の変化によって短期的に急激な変動を示すことがあるため、タイミングも重要な要素となる。
乖離の一般的な要因はスコープにある。一部の推計では、無垢材、完成家具、または木材・プラスチック複合材を同一の合計に含めており、ラベルが類似していても数値が膨らむ。もう一つの要因は換算ロジックであり、一部の発行者は広範な平均価格を用いて数量をドルに換算する一方、物理的な単位にとどめたり、異なる価格年度や通貨を混在させたりするケースもある。本調査では、市場は数量ベースで算定され、接合木質製品に限定している。これにより、合板、OSB、LVL、CLT、グルーラム、MDF、およびパーティクルボードを対象範囲に含め、無垢製材および複合材を除外したうえで、Mordor Intelligenceが報告する合計に反映している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 285.44 ミリオン 米ドル(2025年) | |
| 業界プレスリリースA | 254.20 ビリオン 米ドル(2023年) | より広範なエンジニアードウッドの用途および製品をカバーしていると見られる価値ベースの定義を使用しており、基準年も異なるため、数量のみのスコープとの照合が困難である。 |
| オンラインリサーチポータルB | 404.74 ビリオン 米ドル(2025年) | 同年の価値ベースの数値を報告しているが、複数の隣接する木材カテゴリーを混在させ、平均価格の前提を適用している可能性が高く、純粋な数量ベースの指標と比較した場合に合計値が過大評価される可能性がある。 |
この表は、乖離が成長期待よりも、何をカウントするか、またどのように表現するか(数量対ドル)によって生じていることを示している。建設活動、パネル・梁の供給シグナル、および貿易収支にインプットを結びつけることで、最終数値は広範な価格換算ではなく、再現可能なステップに追跡可能な形で維持される。


レポートで回答される主要な質問
2031年のエンジニアードウッド市場規模はどのくらいになりますか?
エンジニアードウッド市場規模は2031年までに3億8514万立方メートルに達すると予測されており、2026年の3億0005万立方メートルからCAGR 5.12%で拡大します。
最も急成長しているエンジニアードウッド製品はどれですか?
クロス・ラミネーテッド・ティンバーは、マス・ティンバー基準の拡大を背景に2031年にかけて11.52%のCAGRでトップを走っている。
北米が最も急成長している地域である理由は何ですか?
2021年国際建築基準の州レベルでの採用と連邦政府の炭素インセンティブが地域CAGR 6.26%を牽引しています。
工場は原材料価格の変動にどのように対処していますか?
大手生産者は複数年にわたる繊維契約を確保し、林地を統合し、デジタル収率最適化に投資して変動性をヘッジしています。
最終更新日:



