
ポリスチレンフォーム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
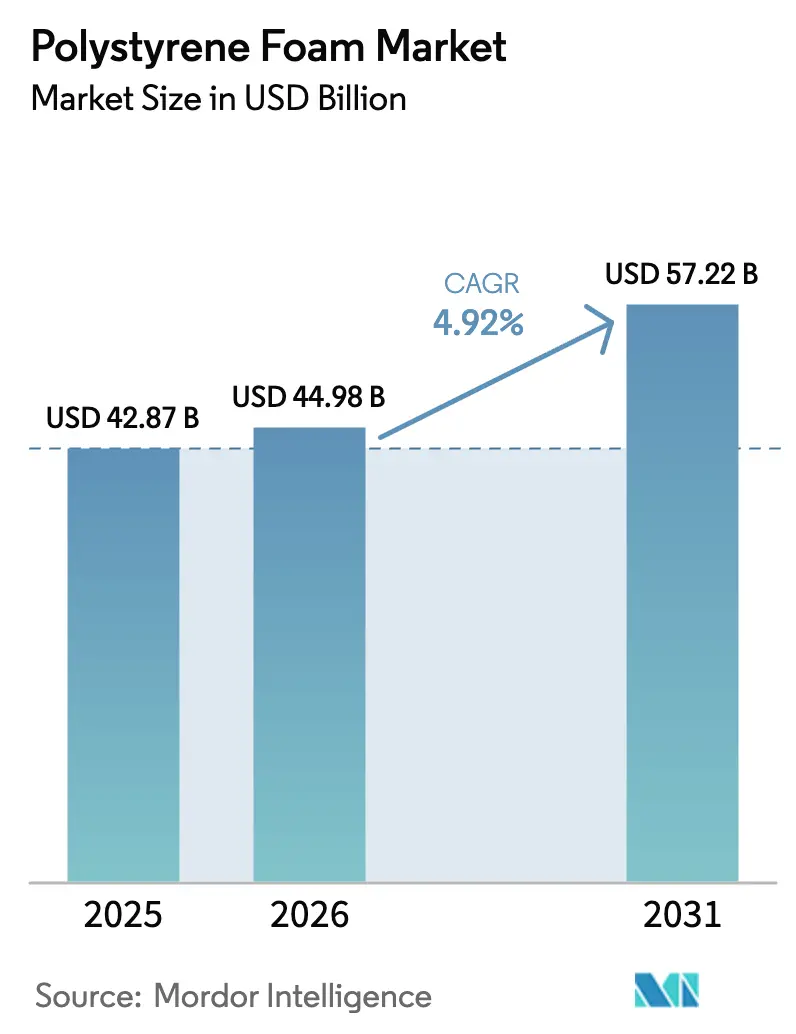
| 市場規模 (2026) | 44.98 十億米ドル |
| 市場規模 (2031) | 57.22 十億米ドル |
| Growth Rate (2026 - 2031) | 4.92 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるポリスチレンフォームM市場分析
ポリスチレンフォーム市場規模は2025年に428億7,000万米ドルと評価され、2026年の449億8,000万米ドルから2031年には572億2,000万米ドルに達すると予測されており、予測期間(2026年〜2031年)における年平均成長率(CAGR)は4.92%となっています。需要の持続性は、この素材の軽量性、断熱性能およびコスト優位性に起因しており、単一使用フードサービスの禁止規制が強化される中にあっても、建設および保護包装のサプライチェーンにおける同素材の組み込みが維持されています。発泡性ポリスチレン(EPS)は2024年に62.15%のシェアを占め、数量面でのリーダー地位を維持しており、一方で押出ポリスチレン(XPS)はプレミアム連続断熱ニーズを背景に年平均成長率6.56%でより急速に拡大しています。アジア太平洋地域は2024年に43.65%のシェアで最大の地域ポジションを占めており、スチレン消費における中国の優位性および補助金主導の家電買い替えに支えられ、年平均成長率6.91%で最も成長の速い地域でもあります。地球温暖化係数の低い発泡剤を優遇し、循環経済型リサイクルを促進する規制フレームワークは、総需要を損なうのではなく製品の処方改善を加速させており、ポリスチレンフォーム市場の見通しを下支えしています。
主要レポートのポイント
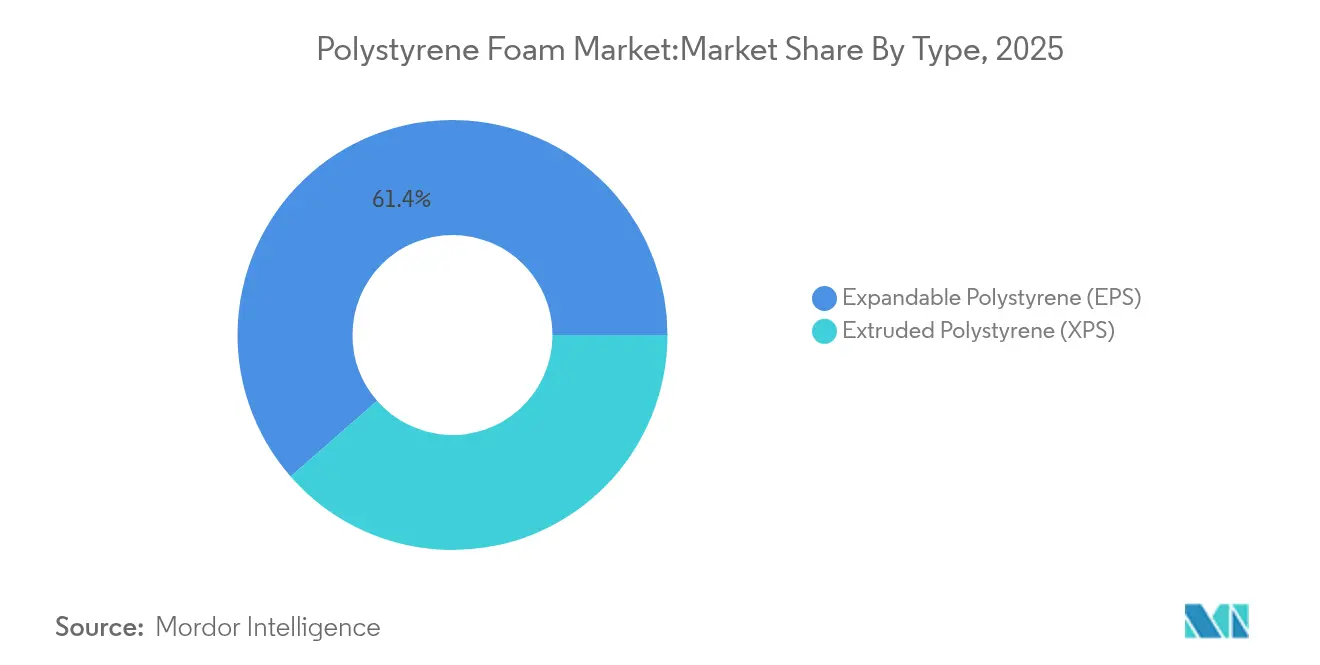
- タイプ別では、EPSは2025年のポリスチレンフォーム市場シェアの61.43%を占め、XPSは2031年までに年平均成長率6.22%で成長すると予測されています。
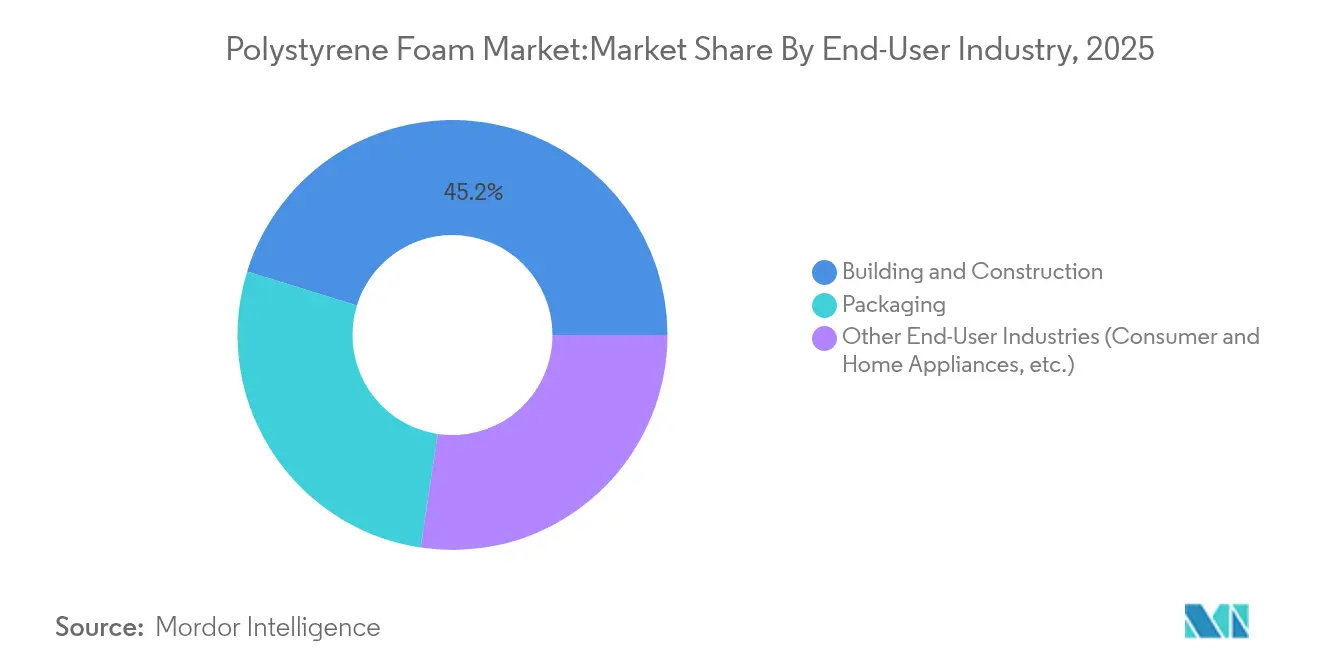
- 最終用途産業別では、建築・建設が2025年のポリスチレンフォーム市場規模の45.22%を占め、「その他の用途」が2031年に向けて年平均成長率6.88%でトップの成長を示しています。
- 地域別では、アジア太平洋が2025年に43.12%の売上シェアを確保し、年平均成長率6.55%で成長し、二重のリーダーシップポジションを維持する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | 年平均成長率予測への影響(〜%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| グリーンビルディング断熱義務化 | +1.2% | 世界全体、北米およびEUで早期の成果 | 中期(2〜4年) |
| Eコマース向け保護包装の急増 | +0.8% | 世界全体、北米およびアジア太平洋で最も顕著 | 短期(2年以内) |
| コールドチェーンおよび医薬品物流の拡大 | +0.6% | 世界全体、新興市場への波及 | 中期(2〜4年) |
| 地震対策・軽量盛土へのジオフォーム活用 | +0.4% | アジア太平洋中心、北米インフラプロジェクト | 長期(4年以上) |
| 薄型改修断熱用グラファイト配合EPS | +0.7% | 欧州および北米のプレミアム市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
グリーンビルディング断熱義務化
建築エネルギー基準は現在、連続断熱を必要としており、新築および改修工事の両方においてポリスチレンフォームの採用が増加しています。国際建築基準(IBC)は、防火安全層が統合されている場合にフォームプラスチック断熱材を認定しており、LEEDクレジットの取得およびHVACエネルギー消費量の最大30%削減を可能にしています。DuPontの地球温暖化係数が低いXPS処方改善は、体内炭素を94%削減し、規制がいかに需要を損なうことなく革新を促進するかを示しています。ハロゲンフリー難燃剤に関する北欧の政策成果は、世界規模でより安全なEPS普及のための青写真を提供しています[1]グリーンサイエンス政策研究所、「すべての難燃剤が同じではない」、greensciencepolicy.org。このような規制の明確化により、ポリスチレンフォーム市場は環境目標を支援しながら成長軌道を維持しています。
Eコマース向け保護包装の急増
小包の取扱量は増加し続けており、衝撃吸収性に優れた低密度の保護形状への需要が高まっています。Amazonのガイドラインは適正サイズ化を推奨しており、壊れやすい品目に対してEPS成形部品を魅力的なものにしています。同時に、Ecovativeの菌糸体包装のようなバイオベースの競合製品がサステナビリティ意識の高い契約を獲得しており、急激な転換ではなく移行期にあることを示しています。Eテイラーがコスト、性能および環境目標のバランスを取る中、ポリスチレンフォーム市場にとって純増効果となっています。
コールドチェーンおよび医薬品物流の拡大
ワクチンおよびバイオロジクスは、輸送中に2℃〜8℃の安定した温度帯を必要とします。承認されたEPS輸送容器はこの温度帯を最大23時間維持することができ、直接患者への配送モデルにとって重要な機能です。Thermo Fisherのリサイクル可能な紙製クーラーは今後の方向性を示しているものの、ヘルスケアサプライヤーは生命に関わる重要な輸送路において実績ある熱安定性を依然として優先しており、短期的なEPS需要を維持しています。
地震対策・軽量盛土へのジオフォーム採用
EPSジオフォームは土壌の約100倍の軽さを誇り、橋台取り付け部および崩落しやすい斜面における沈下および地震荷重を軽減します。イタリアにおける20年間の道路復旧実績およびユタ州のI-15再建工事が実証データを提供しており、ドイツのFGSV基準が仕様を標準化することでエンジニアリングリスクを低減しプロジェクトパイプラインを拡大しています[2].Geofoam America、「盛土建設のための軽量充填材」、geofoamamerica.com
抑制要因影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| スチレンモノマー価格の変動 | -0.9% | 世界全体、アジア太平洋のハブで最も深刻 | 短期(2年以内) |
| EPSフードサービス向け一回使用プラスチック禁止 | -0.6% | 北米および欧州が規制をリード | 中期(2〜4年) |
| キノコ・菌糸体包装による代替 | -0.3% | 世界全体、プレミアムニッチでの早期活用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スチレンモノマー価格の変動
ベンゼンコストの上昇はスチレン、さらにポリスチレンに直接波及し、2024年初頭に複数の地域でメーカーがトン当たり110米ドルの割増料金を発表することとなりました[3]Trinseo、「欧州におけるポリスチレングレードの値上げ」、trinseo.com。欧州が輸出国から輸入国へ転換し、2023年の流入量が40万トン近くに達したことで、サプライチェーンリスクが増大しました。こうした価格変動はコンバーターのマージンを圧迫し、ポリスチレンフォーム市場の近期的な拡大を抑制しています。
EPSフードサービス向け一回使用プラスチック禁止
2025年1月施行のオレゴン州によるEPS持ち帰り容器の禁止は、規制強化の事例を示しています。フランスはEU法との整合を図るため施行を一時停止する前に同様の禁止を検討していました。こうした措置は、フォームの需要をカジュアルダイニングから付加価値の高い長寿命用途へと転換させ、予測成長率から0.6パーセントポイントを削減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
EPS優位とXPSイノベーションEPSは建築外皮および成形包装への幅広い利用を背景に、2025年のポリスチレンフォーム市場シェアの61.43%を占めました。EPSのポリスチレンフォーム市場規模は2025年に263億4,000万米ドルに達し、リサイクルプログラムの拡大に伴い中一桁台の成長が見込まれています。EPSの低コストと汎用性は、規制が難燃剤フリーの処方を優遇する中にあっても、持続的な競争優位性の基盤となっています。
XPSはより高い単位利益率を生み出しており、2031年に向けて年平均成長率6.22%で拡大しています。熱伝導率は0.032〜0.037 W/(m·K)で、0.035〜0.040 W/(m·K)の範囲のEPSを上回っています。連続断熱基準、空間的制約およびプレミアムファサードデザインにより、XPSへの傾斜が強まっており、エネルギー効率改修においてポリスチレンフォーム市場の軌道を押し上げています。DuPontのAIM法準拠ボードおよびBASFのStyrodurラインのKarl Bachlへの売却は、製品フォーカスを強化しながら競争力を維持する設備増強を促進しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


最終用途産業別:
多角化の中での建設リーダーシップ建築・建設用途は2025年の総売上の45.22%を生み出しました。基準による連続断熱の義務化および地震地域におけるジオフォームの充填がセグメントをポリスチレンフォーム市場需要の中核に位置づけています。適切に断熱された建築物における15〜30%のエネルギー節約は、材料の初期コストが高くても明確な回収効果をもたらしています。
民生用電子機器、家電製品および発泡コンクリート向けニッチモディファイヤーを含むその他の用途は、年平均成長率6.88%で将来の成長をリードしています。2024年に2,964万人の消費者を家電買い替えへと移行させた中国の補助金プログラムがスチレン需要を押し上げ、間接的にポリスチレン生産を支援しました。スマートフォンおよび家庭用電化製品向け保護輸送形状がこのトレンドを強化し、フードサービス包装の軟調に対してポリスチレンフォーム市場を下支えしています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
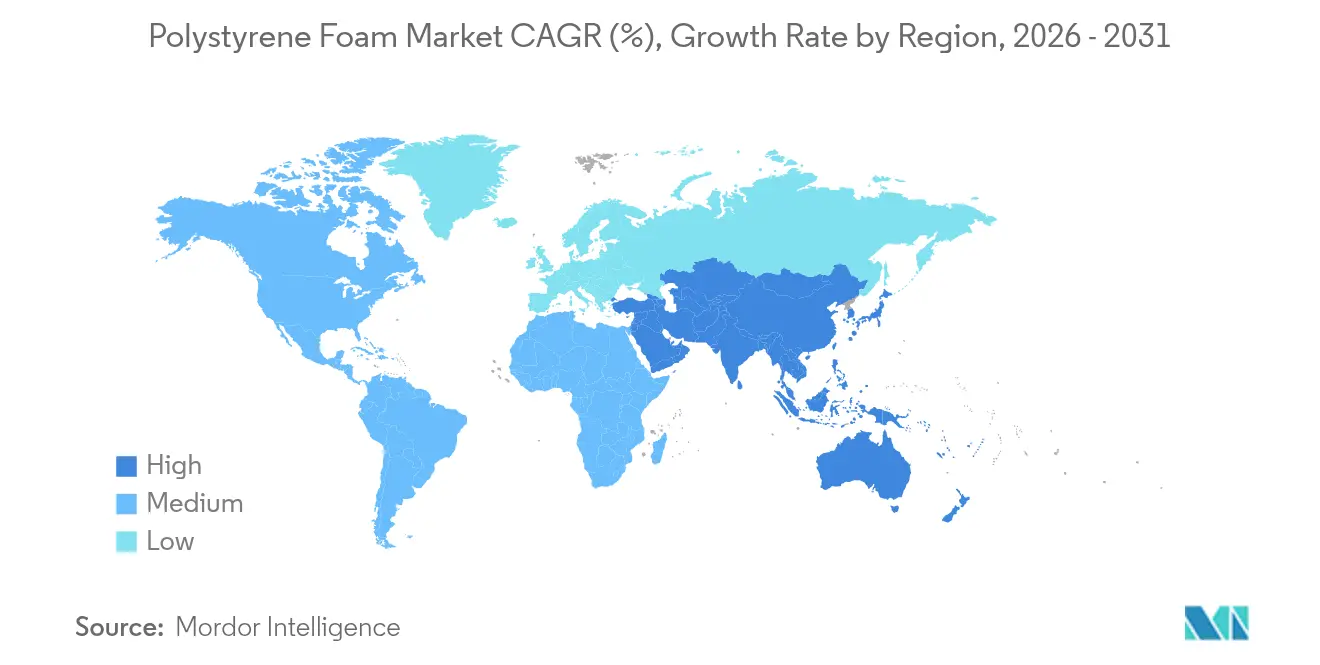
アジア太平洋地域ポリスチレンフォーム市場
アジア太平洋地域のポリスチレンフォーム市場規模は2025年に18.49 ビリオン 米ドルを超え、世界全体の43.12%を占め、2031年までに6.55%のCAGRを記録すると予測されている。中国が世界のスチレン輸入量の35%を占めることが樹脂の供給安定に寄与しており、家電製品の買い替え補助金がEPSを包装・断熱材ラインへさらに誘導している。インドは2028年までに設備能力を2倍以上に拡大する軌道にあり、Styrenix Performance MaterialsおよSupreme Petrochemが堅調な民生電子機器・自動車用プラスチック需要を取り込んでいる。
北米ポリスチレンフォーム市場
北米は2025年に10.21 ビリオン 米ドルに近い堅固な収益基盤を維持した。2024年に相次いだメーカーの価格引き上げは建設需要の回復を示すシグナルとなった一方、AIM法の規制により超低地球温暖化係数の発泡剤システムへの迅速な処方変更が促進された。政府のインフラ支出およびエネルギー改修インセンティブにより、同地域はポリスチレンフォーム市場の重要な柱であり続けている。
欧州ポリスチレンフォーム市場
欧州は約7.63 ビリオン 米ドルを占め、旧式スチレン設備の閉鎖後、2023年の輸入量は40万トンに達した。EU包装・包装廃棄物規則は2030年までの完全リサイクル可能化を義務付けており、解重合および機械的リサイクルによるEPS食品接触グレードへの投資が促進され、現在審査中である。これらの移行は国内コンバーターを支えつつも、経済的マージンを圧迫している。
中東・アフリカおよび南米ポリスチレンフォーム市場
南米および中東・アフリカは合計で6.54 ビリオン 米ドルをわずかに下回る規模となり、需要は道路建設、コールドチェーンの新規参入、および可処分所得の増加に牽引された。規制水準の低さと食料品Eコマースの拡大が第一波のEPS普及を支え、法規制の強化に伴い将来的なXPSへのアップグレードへの道を開いている。

バリューチェーン分析
バリューチェーンは上流の石油化学原料(ベンゼンとエチレン)から始まり、これらがエチルベンゼンに変換され、続いてスチレンモノマーとなるため、樹脂経済は原油連動およびベンゼン主導の変動性と密接に結びついている。ポリマー生産者はポリスチレン樹脂と発泡性グレードを供給し、その後フォーム加工業者がEPSビーズを発泡させて成形保護包装材やジオフォームブロックを製造するか、発泡剤系を用いてXPS断熱ボードを押出成形する。フォームは体積対重量比が高いため、加工・成形は輸送費や取り扱いコストを抑えるために地域単位で行われるのが一般的である。
下流チャネルには建材流通業者、OEM包装サプライチェーン、プロジェクト単位の土木工事請負業者が含まれる。物流と貿易への影響は欧州で特に明確に現れており、スチレン系材料の供給が引き締まり輸入依存度が高まることで、フォーム加工業者のリードタイムリスクが増大している。米国での規制の変化も、食品サービス用途からの需要を建設用途や特殊用途へと転換させており、そこではエネルギーコード、防火システム要件、断熱性能仕様がコンプライアンスを左右している。
競争環境
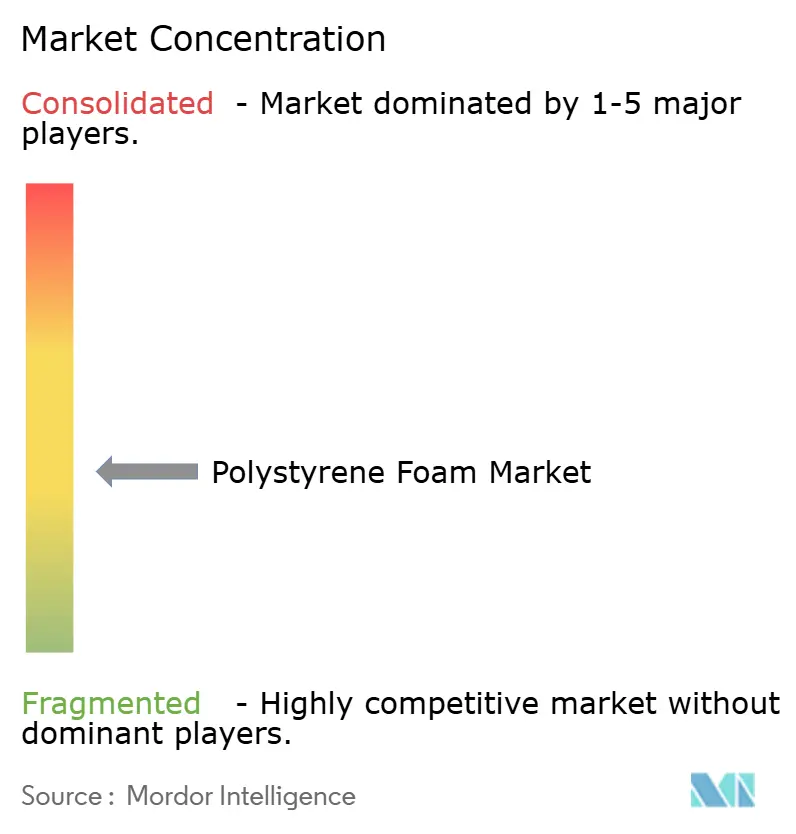
ポリスチレンフォーム市場は中程度に断片化されています。技術革新が差別化を牽引しています。BASFのNeopor Plusボードは冷却エネルギーを30%削減しLEEDクレジットを獲得しており、DuPontのStyrofoamブランドは体内炭素を94%削減する発泡剤を採用しています。JSP Corporationなどの地域プレイヤーは自動車用途向けビーズイノベーションに注力しており、Styrenix Performance Materialsはインド国内の需要増大に対応するため設備能力を拡大しています。
バイオベースの参入企業は数量面では限定的ですが、ブランド形成に影響を与えています。Ecovative Designのような企業が堆肥化可能な菌糸体包装の契約を獲得しており、従来のプレイヤーが市場シェアを維持するために循環型ソリューションへの投資とリサイクル可能性の強調を促しています。
ポリスチレンフォーム業界リーダー
Alpek S.A.B. de C.V.
BASF
INEOS Styrolution Group GmbH
Synthos
TotalEnergies
- *免責事項:主要選手の並び順不同
ポリスチレンフォーム市場
- Alpek S.A.B. de C.V.
- Atlas Molded Products
- BASF
- Epsilyte LLC
- INEOS Styrolution Group GmbH
- JSP
- KANEKA CORPORATION
- Kumho Petrochemical
- Owens Corning
- Styropek
- SUNPOR
- Synthos
- TotalEnergies
- Trinseo
- Versalis S.p.A.
- Wuxi Xingda foam plastic new material Limited

市場機会と将来展望
循環性とコンプライアンス対応包装は、リサイクル含有率と食品接触適性を証明できる高付加価値ポリスチレンフォーム製品の余地を生み出している。EUの包装・包装廃棄物規則(PPWR)は2025年2月に発効し、2026年8月から適用が開始され、包装サプライチェーンを統一的なラベリングとより厳格なリサイクル可能性評価へと押し進めている。これはさらに、ポリスチレンをスチレンモノマーに戻すことができる機械的リサイクルと解重合の両ルートへの投資を支えている。2026年5月には商業化の一歩が見られ、Technip EnergiesとAgilyxがTruStyrenyxを発表し、高純度リサイクルスチレンモノマーの生産と、バージンスチレンを超える原料基盤の拡大を目指す位置づけとなっている。
建設分野では、低GWPかつオゾン層規制に適合した発泡剤系がますます求められる高性能断熱材に機会が集中しており、これがXPSのアップグレードと薄型改修用途での黒鉛強化EPSの採用を後押ししている。食品サービス用フォームにおける代替圧力も強まっており、2026年7月にTotalEnergies Corbionがポリスチレンフォーム食品包装の代替品として販売するPLAフォームグレードを発売したことがその一例である。総合すると、包装規制の厳格化と代替材料の発売は、断熱性能や保護性能とライフサイクル終了後の経路、地域を超えたトレーサビリティを組み合わせた、より高付加価値なEPS/XPS需要を示している。
Recent Industry Developments in ポリスチレンフォーム市場
- 2026年7月:TotalEnergies Corbionは、フォーム食品包装向けにポリスチレンの低炭素循環型代替品として位置づけられる高溶融強度PLAグレード「Luminy FOAM 50F」を発売した。この発表は、EPSが禁止対象となっている使い捨て食品サービス用途における競争圧力を高め、材料代替に関する議論を加速させる。また、ポリスチレンフォームサプライヤーがリサイクル性、回収体制、食品接触品質の経路を通じて差別化を図る必要性を一層強めている。
- 2025年9月:INEOS Styrolutionは、ベルギー・アントワープにあるIndaverの解重合プラントからリサイクルスチレンモノマーの初の商業規模の出荷を受け取ったと発表した。この動きは、化学的リサイクルをスチレン系材料の実行可能な原料源として前進させ、ブランド所有者と加工業者がポリスチレンの性能を損なうことなく循環コンテンツの主張を構築するのを支えている。また、欧州における廃棄物処理業者とポリマー生産者の連携強化を示している。
- 2024年10月:BASFは、ルートヴィヒスハーフェンで黒鉛含有EPS「Neopor」の生産能力を年間50,000メトリックトン拡大する投資を発表し、2027年初頭の稼働開始を目指している。この拡張は、より薄い建物外皮を可能にし、エネルギー効率を改善する高性能EPS断熱材を目的としている。また、規制圧力が汎用食品サービス用フォームの量を減少させる中で、差別化された断熱グレードへの移行を示している。


ポリスチレンフォーム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、ポリスチレンフォーム市場を、主に主要地域における断熱材および保護包装材として使用されるポリスチレン系フォーム材料の販売から得られる収益と定義し、フォーム製品の販売時点で計測する。
対象範囲の除外:非フォーム系ポリスチレン樹脂、および価値の大部分がフォーム自体ではなく加工工程から生じるほとんどの下流加工製品は除外する。
セグメンテーション概要
- タイプ別
- 発泡性ポリスチレン(EPS)
- 押出ポリスチレン(XPS)
- 最終用途産業別
- 建築・建設
- 包装
- その他の最終用途産業(家庭用・家電製品等)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋のその他
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 欧州
- ドイツ
- イギリス
- フランス
- イタリア
- 欧州のその他
- 南米
- ブラジル
- アルゼンチン
- 南米のその他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは市場の初期構造を構築するために用いられ、特に断熱材や包装需要に直接影響する最終用途、貿易フロー、政策動向のマッピングに活用された。石油化学および原料の背景としてUSGSなどの公開情報源、プラスチック関連フローの貿易方向確認のためのUN Comtrade、断熱材消費と関連する建物エネルギー効率指標のための国際エネルギー機関(IEA)を参照した。建設活動と建設見通しについては、世界銀行や各国統計機関などの情報源を用いて、マクロ需要要因を裏付けた。
これらに加えて、企業の年次報告書、投資家向け説明資料、信頼性の高い報道を確認し、生産能力の追加、工場稼働率の傾向、価格動向に関する情報を把握した。特許データベースも、EPSとXPSの製品構成に影響を与える可能性のあるフォーム配合や発泡剤関連の変化の動向を追跡するために用いられた。また、企業財務情報およびニュース検索のための有料サブスクリプション、公開の貿易コードが粗すぎる場合の出荷レベルの輸出入確認も利用した。上記に挙げた情報源は例示であり網羅的ではなく、データ収集、仮定の検証、未解決事項の明確化のために他の多くの参考資料も参照された。
一次インタビューおよび調査
一次調査は、断熱材および包装分野の製造業者、加工業者、流通業者、大口購買者との専門家インタビューおよび構造化調査を通じて実施され、二次情報に基づく仮定を実際の市場動向で修正できるようにした。主要消費地域の業界関係者とも意見交換を行い、建設サイクル、コールドチェーン包装需要、規制主導の材料代替といった需要要因を検証した。回答者からの情報は、製品構成の確認、価格変動の論理が企業の実際の樹脂コスト転嫁方法と一致しているかの検証、新築需要と改修需要の実際の比率の推定に用いられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部(CXO):14% | アジア太平洋地域:46% |
| ミドルティア:45% | 部門/ユニットリーダー:42% | 欧州・中東・アフリカ:34% |
| 小規模企業:21% | マネージャー:44% | 南北アメリカ:20% |
市場規模算定と予測
規模算定モデルは、地域別に建設および包装の需要プールを再構築するトップダウン構築から始まり、インタビューで検証された浸透率および使用強度係数を用いてフォーム消費量に変換される。例えば、建物床面積の動向、断熱基準の厳格化、改修活動を用いて断熱ボードおよびパネルの需要を推定し、それを標準的な密度と価格帯を用いてポリスチレンフォームの価値に変換する。包装需要も同様に、コールドチェーンの拡大、家電・電子機器の出荷動向、保護包装の代替パターンなどの指標を用いて導出される。
トップダウンの総計が形成された後、サプライヤーの積み上げおよびチャネル確認を用いた選択的なボトムアップチェックによって検証を行う。例えば、サンプリングした平均販売価格に推定量を乗じたEPSおよびXPSの値、発表済みの生産能力、稼働率、貿易方向の信号に対する妥当性確認などである。小規模な地域プレイヤーについてボトムアップの詳細が欠けている場合は、流通業者からの情報や輸入依存パターンに基づく地域別カバレッジ比率でギャップを補い、検証時に再確認する。
予測にあたっては、建設着工、断熱改修、材料および発泡剤に対する規制圧力の異なる進路を反映するためにシナリオ分析を実施し、専門家の合意が最も一致した1つの中心シナリオを選定した。予測全体を通じて追跡された変数には、EPSとXPSの構成比の変化、樹脂・エネルギーコストの転嫁行動、建設出力の成長、家電およびコールドチェーンに関連する包装活動、供給追加によって生じる地域間の価格差が含まれる。
データ検証および更新サイクル
三角測量は、建設出力の方向性、生産能力の発表、観測された価格動向などの独立した信号とモデル化された市場総計を比較し、示唆される数量が現実的であるかを確認することで行われる。ある地域やセグメントが要因では説明できない急激な変動を示す場合、仮定を再検討し、少数の回答者に再度連絡を取り、需要ショック、工場停止、規制変更が原因であるかを確認する。
承認前には、地域間の分散チェックや製品構成、価格、最終用途シェア間の整合性確認を含む複数のアナリストレビュー段階を経る。レポートは毎年更新され、大規模な生産能力追加、断熱材に影響する主要な政策変更、明確な価格体制の転換などの重要な事象が発生した場合には中間更新が行われる。提供直前には、最新の公開情報および一次情報を用いた最終更新を行い、出力が最新の市場観を反映するようにする。
Mordor Intelligenceのポリスチレンフォーム市場規模算定と他の公表推定値との比較
ポリスチレンフォームの公表市場規模は、テーマ名が同じように聞こえても、モデルごとに使用される製品範囲や価格算定基準が異なるため、必ずしも一致しない。差異は、著者がリサイクル含有率をどのように扱うか、EPSとXPSをどのように区分するか、樹脂価格や建設活動が変動した際に仮定をどの頻度で更新するかからも生じる。
加工済み包装品や完成組立品は一部の発行元によって含まれることが多いが、これらはMordor Intelligenceの対象範囲外であり、これによりカウントはより広範な加工製品ではなくEPSおよびXPSフォーム製品の価値に焦点を当てたものとなっている。その他のギャップは、通常、積極的または保守的な価格推移の使用、実質為替と現行為替の混在、あるいは地域レベルでの断熱基準の影響や改修強度を確認せずに建設成長から需要を投影することから生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 44.98 B (2026) | |
| 総合コンサルティング会社A | USD 47.60 B (2026) | この推定値は、より広範な加工包装品および加工フォームの価値層を含んでいるように見受けられ、これにより収益がフォーム製品販売を超えて拡大しており、また近い将来のより速い価格転嫁を前提としている。 |
| 業界団体B | USD 41.20 B (2025) | この数値は、選定された加盟地域における樹脂からフォームへの生産者収益に近く、非公式な供給や一部の非加盟企業の量を過小評価している可能性があり、また異なる基準年で報告されている。 |
全体として、この差異は主にフォーム市場価値として何が計上されているか、価格算定基準がどこに置かれているか、引用されている年が一致しているかによって説明される。断熱強度や包装活動といった明確な需要要因に総計を結びつけ、供給および価格信号と照らし合わせることで、ベンチマーク総計は追跡可能かつ再現可能な状態に保たれている。


レポートで回答される主要な質問
ポリスチレンフォーム市場の現在の規模はどのくらいですか?
ポリスチレンフォーム市場規模は2026年に449億8,000万米ドルに達し、2026年〜2031年の間に年平均成長率4.92%で安定的に成長すると予測されています。
ポリスチレンフォーム市場をリードする製品タイプはどれですか?
発泡性ポリスチレンが2025年に61.43%のシェアで市場を支配しており、押出ポリスチレンは2031年に向けて年平均成長率6.22%でより速い成長を示しています。
アジア太平洋が将来の成長にとって重要な理由は何ですか?
同地域は43.12%の売上シェアを占め、中国のスチレン需要およびインドの設備能力拡大に牽引されて、2031年に向けて最高の年平均成長率6.55%を達成しています。
メーカーはどのようにサステナビリティへの圧力に対応していますか?
各社は発泡剤を超低地球温暖化係数レベルに処方改善し、グラファイト強化EPSを商業化し、機械的・化学的リサイクルに投資し、循環経済の義務化に対応するためバイオベースの代替品を探索しています。
最終更新日:



