
エンジニアリングソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 58.69 十億米ドル |
| 市場規模 (2031) | 147.26 十億米ドル |
| Growth Rate (2026 - 2031) | 20.20 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエンジニアリングソフトウェア市場分析
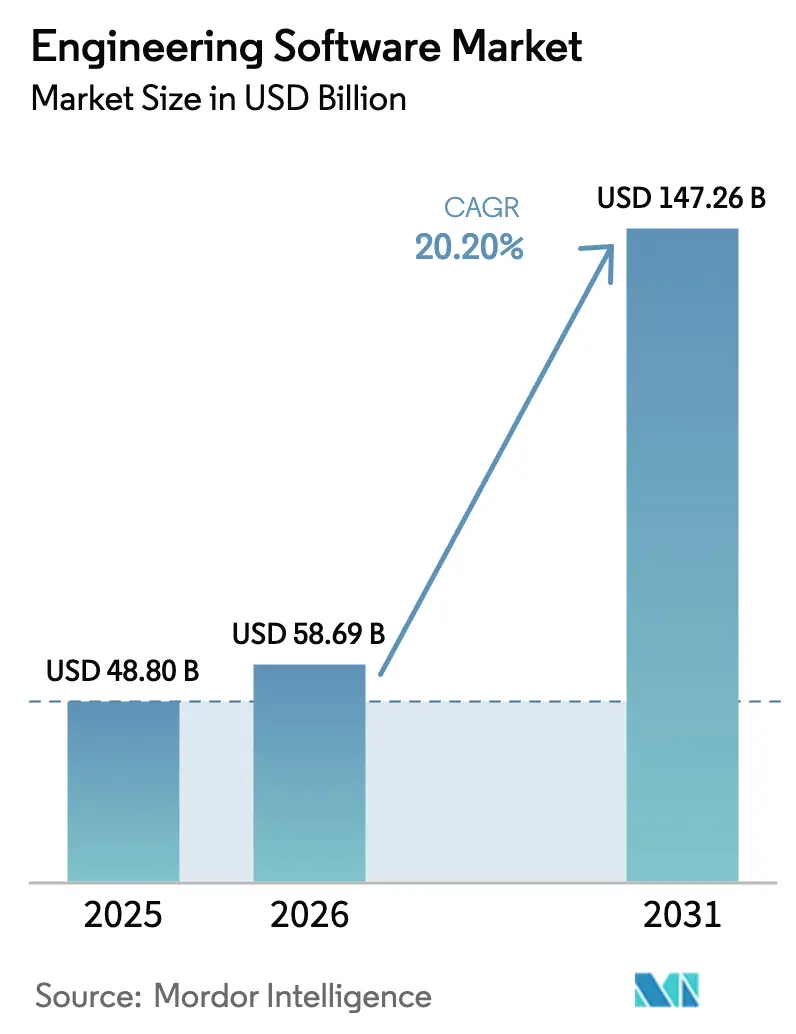
2026年のエンジニアリングソフトウェア市場規模は米ドル587億と推定されており、2025年の米ドル488億から成長し、2031年には米ドル1,473億に達する見込みで、2026年から2031年にかけて年平均成長率20.2%で拡大します。生成AIの統合が進むことで、90%の検証精度を維持しながらイテレーションサイクルが数時間から数秒へと短縮され、2026年までにインドで最大190万人のエンジニア不足をもたらすとされる人材難の緩和に寄与しています。クラウド展開は中小企業へのアクセスを拡大しており、2024年の産業用ソフトウェアにおけるM&Aが37%増加したことは、ベンダーがエンドツーエンドのデジタルツインスタックの構築を競っていることを示しています。地域別の勢いとしては、北米における航空宇宙・自動車分野のデジタルツイン採用、中国のソフトウェア売上高の二桁成長、そしてすべての設計判断にライフサイクルアセスメントを組み込むEUの持続可能性義務が挙げられます。競争の構図では、Autodesk、Dassault Systèmes、Siemensの大規模スイートがAIネイティブの新興企業やクラウドファーストの専門企業と競合しています。
主要レポートの要点
- 展開形態別では、クラウドベースのソリューションが18.8%の成長を遂げ、エンジニアリングソフトウェア市場規模の45.70%を占めるに至った一方、オンプレミスは2025年時点で54.30%のシェアを維持しています。
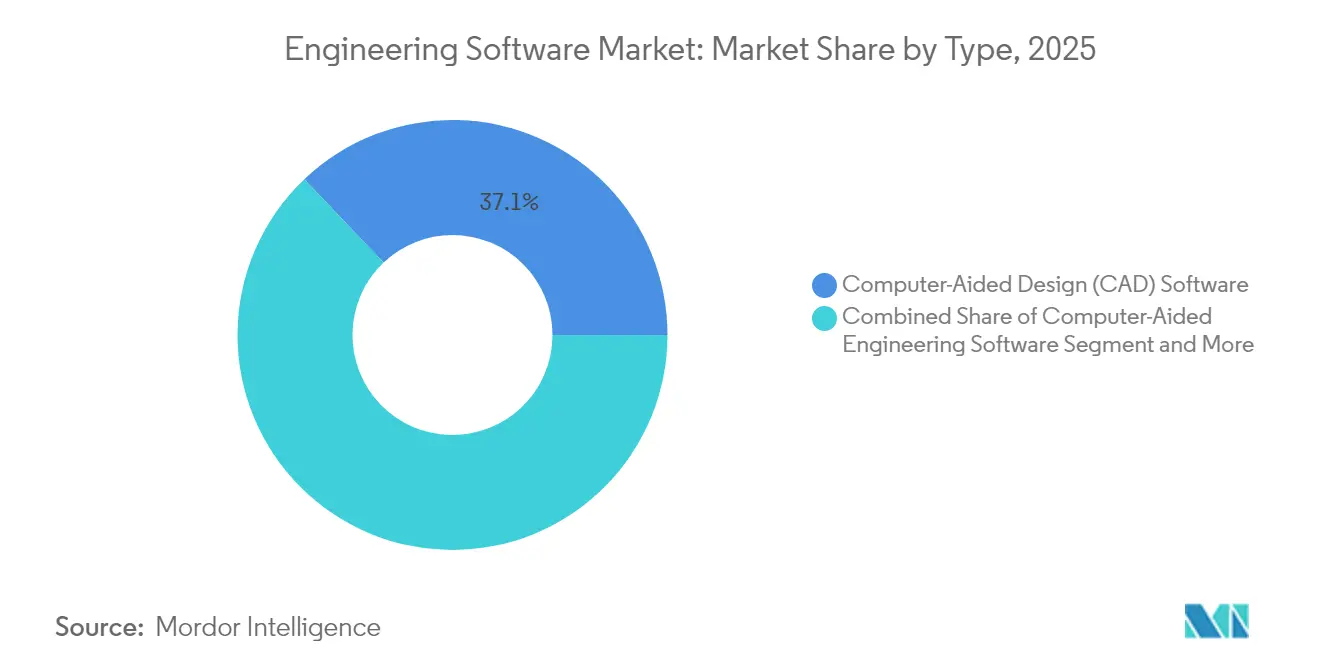
- 製品種類別では、CADソフトウェアが2025年においてエンジニアリングソフトウェア市場シェアの37.10%を占め、CAEツールは2031年にかけて年平均成長率13.3%で拡大する見通しです。
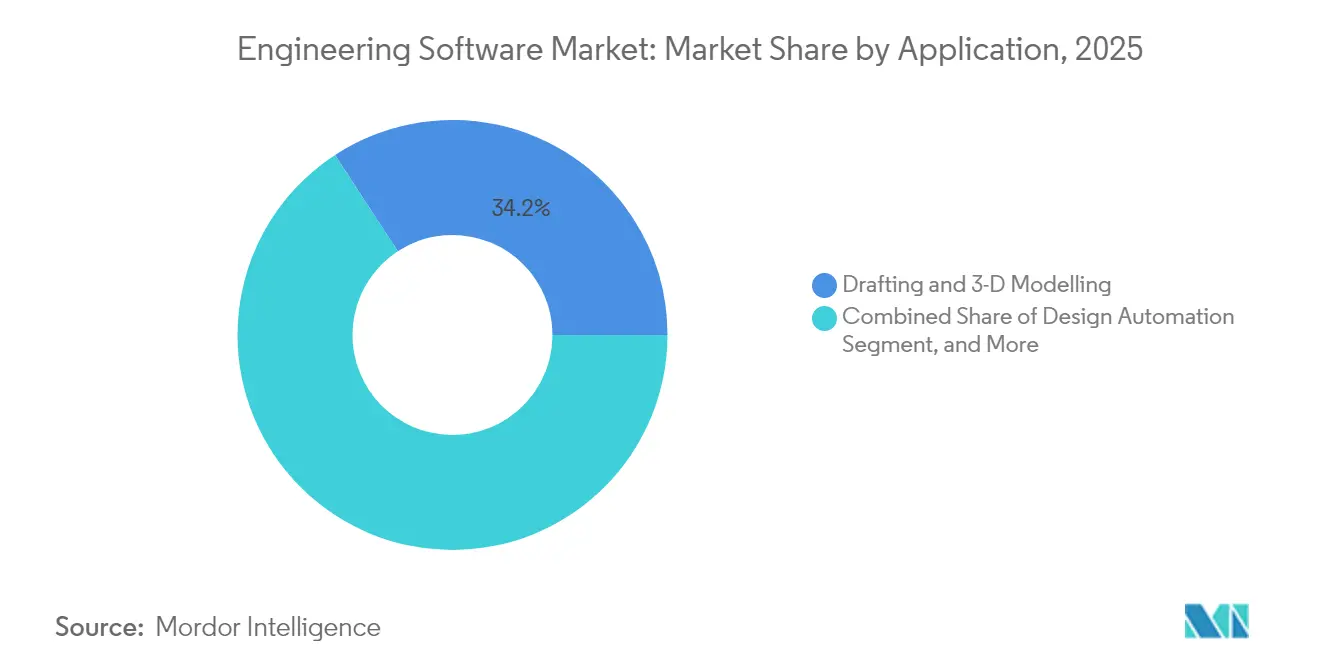
- 用途別では、図面作成および3次元モデリングが2025年のエンジニアリングソフトウェア市場規模の34.20%を占め、デジタルツインおよびシミュレーションが年平均成長率14.0%で成長をリードしています。
- エンドユーザー別では、自動車・輸送が2025年に売上高シェアの27.90%を保持していますが、ヘルスケアおよび医療機器が2031年にかけて年平均成長率13.5%で成長しています。
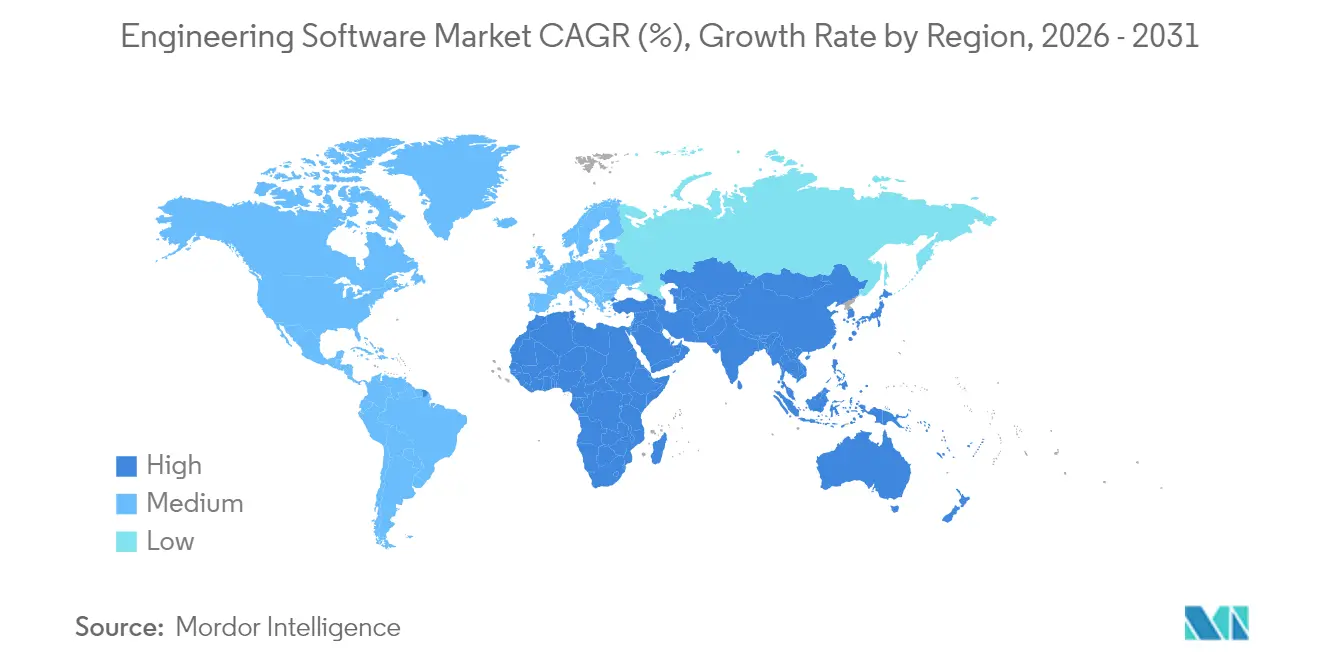
- 地域別では、北米が2025年のエンジニアリングソフトウェア市場シェアの32.10%をリードし、アジア太平洋地域が年平均成長率14.8%で前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
エンジニアリングソフトウェア市場のドライバー影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドベース展開がデフォルトになる | +3.2% | グローバル、特に北米とEUが先行 | 中期(2〜4年) |
| 中小企業におけるCADおよび3次元の利用拡大 | +2.8% | APAC中心、ラテンアメリカおよびMEAへの波及 | 長期(4年以上) |
| シミュレーション主導のデジタルツインワークフロー | +4.1% | 北米とEU、APACへ拡大 | 中期(2〜4年) |
| サブスクリプション型SaaS価格設定による採用拡大 | +2.5% | グローバル | 短期(2年以内) |
| 生成AIによる設計自動化 | +3.7% | 北米とEUが先行、APACが急速に台頭 | 短期(2年以内) |
| 持続可能性LCAの義務的統合 | +1.9% | EUとAPACが主、北米への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドベース展開がデフォルトのライセンスモデルになる
Siemensのクラウドネイティブな「デザインセンター」やAutodeskの「トークンフレックス」が継続的なアップデートとグローバルコラボレーションを通じて資本予算を相殺する形を示す中、企業はサーバー費用からサブスクリプションへと予算をシフトしています。製造業者の3分の2はすでにこれらのプラットフォームに向けて人材の再育成を進めていますが、マルチテナントアーキテクチャはIPセキュリティ上の懸念を生じさせており、機密性の高い作業をオンプレミスに残しつつ、コンピューティングの負荷集中時にはクラウドへアウトソーシングするハイブリッドモデルを促進しています。ゼロトラスト暗号化とソブリンクラウドオプションを提供するベンダーが、エンジニアリングソフトウェア市場における慎重な層を獲得することになるでしょう。
中小企業におけるCADおよび3次元モデリングの採用拡大
手頃な価格のSaaSティアがエンジニアリングソフトウェア市場を数百万の中小企業に開放しています。ケニアの事例研究では、手作業による図面作成がデジタルファイルに置き換えられると生産性が向上することが示されています。しかしOECDのデータは、財務的・スキル的なギャップが依然として採用の障壁となっており、ローコードの設計ウィザードや内蔵型トレーニングの必要性を浮き彫りにしています。ベンダーがオンボーディング、テンプレート、パートナーエコシステムをライセンスに組み込むことで、価値実現までの時間が短縮され、価格に敏感な経済圏でエンジニアリングソフトウェア市場をより速く拡大させます。
シミュレーション主導のデジタルツインエンジニアリングワークフロー
航空宇宙プログラムは今や物理的なツインと仮想ツインを99.99%の精度で一致させ、検査工程を45%削減し、初回正常品率を60%向上させています。ヘルスケアのデジタルツインは患者固有の治療ベクターを提供し、付加製造のデジタルツインは工場がスペアパーツの物流をモデル化するのに役立っています。実世界のデータが設計に反映されるペースを考えると、シミュレーションモジュールはCADスイートの中にネイティブとして搭載される必要があり、エンジニアリングソフトウェア市場における豊かな継続的収益源を固定化しています。
サブスクリプション型SaaS価格モデルによる対象市場の拡大
PTCのサブスクリプションへの移行はARRを米ドル12億7,000万に引き上げ、継続収益を26%拡大させ、プロジェクトのピークに合わせて柔軟に対応できる従量課金ライセンスの有効性を実証しました。ANSYSのエラスティックライセンシングは時間単位でコンピューティングを課金し、スタートアップが設備投資なしにハイエンドのソルバーを利用できるようにしています。長期的な総所有コストが永続ライセンスモデルを上回ることが多い中、ベンダーは更新を正当化する機能およびクラウド最適化のパイプラインを証明する必要があり、これがエンジニアリングソフトウェア市場の安定化における礎石となっています。
エンジニアリングソフトウェア市場の抑制要因影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いライセンス料・トレーニングコスト | -2.1% | グローバル、新興市場の中小企業において深刻 | 短期(2年以内) |
| 専門的なCAE/CAD人材の不足 | -1.8% | グローバル、北米とEUで最も深刻 | 長期(4年以上) |
| クラウド上のIPセキュリティ上の懸念 | -1.3% | グローバル、防衛・航空宇宙分野で強い | 中期(2〜4年) |
| AIネイティブツール間の相互運用性のギャップ | -0.9% | グローバル、AI採用の加速に伴い増大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高度なスイートに対する高い初期ライセンス料およびトレーニングコスト
ANSYSのエンタープライズクラスのシミュレーションバンドルは年間売上高が米ドル28億を超えており、中小企業が段階的なROIなしには吸収しにくい価格帯を反映しています。製造業者の65%が新しいツールに向けて人材の再育成を行っており、オンボーディング予算が膨らんでいることから、トレーニングがその障壁をさらに高めています。サブスクリプションは費用を分散させますが、すべてを含めた所有コストが既存の永続ライセンスを上回ることもあり、コストに敏感な地域ではエンジニアリングソフトウェア市場の拡大が遅れています。
専門的なCAE/CAD人材のグローバルな不足
インドだけでも2026年までに最大190万人の追加エンジニアが必要とされており、米国の建設業では月間38万2,000件の求人が生じており、グローバルな供給の遅れを示しています。熟練したユーザーがいなければ、高度なスイートは十分に活用されず、生産性向上の上限が制限されます。自動化はベースラインの効率を高めますが、ドメインの洞察を完全に代替することはできず、教育のパイプラインが需要に追いついていないエンジニアリングソフトウェア市場においては成長を抑制します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
エンジニアリングソフトウェア市場セグメント分析
種類別:
CADソフトウェアが基盤を維持しながらCAEが急成長エンジニアリングソフトウェア市場規模は、2025年のCADツールで米ドル181億1,000万に達し、総収益の37.10%に相当しており、建築、機械、工業デザインチームにおける業界の基本的な作業スペースとしての役割を強調しています。継続的な利用ベースのアップグレードにより、これらのツールは各チームにおいて定着し続けています。生成AIによるスケッチがコンセプト形成を加速させる一方で、下流の製造可能性は依然として精密なパラメトリックCADに依存しており、ワークフローにおける優位性が保たれています。
コンピュータ支援エンジニアリングソリューションは、物理ベースのシミュレーションとサロゲートモデルを組み合わせてコンピューティング時間を短縮するAI搭載ソルバーを背景に、2031年にかけて年平均成長率13.3%で拡大しています。多分野最適化がより広範なプラットフォームに組み込まれる中、エンジニアリングソフトウェア市場収益におけるCAEのシェアはCADとの差を縮めていくと予測されます。CAM、PLM、EDAスイートは生産への不可欠な連続性を提供していますが、顧客の多くがすでに基本モジュールをライセンス供与しており、プログラムが拡大するにつれて段階的にシートを追加するにとどまるため、その成長率は主力のCADおよびCAEカテゴリーに及びません。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


展開形態別:
ハイブリッドモデルがセキュリティとコラボレーションを橋渡しするオンプレミスのインストールは、機密IPを守る防衛、重機械、航空宇宙企業に根付いたインフラに支えられ、2025年時点でエンジニアリングソフトウェア市場シェアの54.30%を保持しています。ローカルのコンピュートクラスターはまた、帯域幅の制限された場所では処理しきれない高密度なマルチフィジックスシミュレーションに対して確定的なパフォーマンスを保証します。
クラウド展開はサブスクリプション課金、即時スケーリング、ブラウザアクセスが中小企業やグローバルな分散チームに訴求するため、年平均成長率18.8%で拡大しています。クラウドシートのエンジニアリングソフトウェア市場規模は、コンプライアンス対応のソブリンクラウドと機密コンピューティングが成熟するにつれ、2031年までに米ドル924億を超えると予測されています。ハイブリッドアーキテクチャがデフォルトになりつつあり、設計ボールトはオンプレミスに置きつつ、バースト容量を暗号化されたクラウドノードにルーティングすることで、弾力性を犠牲にすることなくITポリシーを満たしています。環境間で透明なライセンスローミングを提供するベンダーは、解約リスクを抑制し、より長いライフタイムバリューを獲得します。
用途別:
デジタルツインが検証を後期段階から継続的プロセスへ移行させる図面作成および3次元モデリングは2025年に34.20%の収益をもたらしましたが、これらの機能が設計機能に飽和するにつれて成長は横ばいになっています。現在、価値はデジタルツインがライブセンサーデータと仮想モデルを比較してフィールドパフォーマンスを予測する統合シミュレーションワークフローに集中しています。
デジタルツインおよびシミュレーションプラットフォームは年平均成長率14.0%で前進しており、予測分析モジュールのエンジニアリングソフトウェア市場規模を拡大しています。竣工データが設計意図に同期されることで、保証コストが縮小し、サーキュラーエコノミーの目標に貢献します。設計自動化とプラント・プロセスモデリングは、プロセス化学プラント、エネルギーグリッド、スマートビルディングなど、セクター固有のニーズに対応していますが、単一の環境ですべてのアセットを支える統一データモデルが普及すると境界線は曖昧になります。閉ループ検証を求める企業は、ツインの忠実度、リアルタイムデータ取り込み、多分野間の相互運用性に優れたベンダーを優先します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
ヘルスケアが採用曲線を上昇自動車・輸送は2025年のエンジニアリングソフトウェア市場シェアの27.90%を占め、数十年にわたるCADおよびCAEの定着した活用を反映しています。電気自動車のシャーシ、ADAS電子機器、軽量コンポジット材料によりシート数は高く維持されていますが、ツールがすでにほとんどのOEMティアに行き渡っているため成長は緩やかになっています。
ヘルスケアおよび医療機器セグメントは、FDAのAI-SaMDガイドラインが心臓血流および臓器レプリカのデジタルツインに依存したソフトウェアベースの診断への道筋を切り開く中、年平均成長率13.5%で拡大しています。デジタルツインは臨床試験のサイクルを短縮し、エンジニアリングソフトウェア市場をかつてはコアエンジニアリングの外と見なされていた規制された臨床ワークフローへと押し進めています。 航空宇宙・防衛は、プログラムが認定されたトレーサビリティとITAR準拠のホスティングを必要とするため、プレミアムなライセンス密度を維持しています。建設・インフラはBIMの調整に依存しており、5次元BIMが施工業者全体に普及すると最大40%の衝突削減が見込まれることが研究によって示されています。半導体、エネルギー、重機機器の垂直産業でも、コンポーネントの複雑さと脱炭素化目標がモデリングの範囲を拡大するにつれ、シミュレーション支出が強化されています。
地域分析
北米エンジニアリングソフトウェア市場
北米は2025年のエンジニアリングソフトウェア市場収益の32.10%を創出しており、製品ライフサイクルおよび工場操業全体にデジタルツインを組み込む航空宇宙・自動車分野の先駆企業に支えられています。同地域のAI対応医療機器における政策的リーダーシップは、ヘルスケアOEMからの波及需要を生み出す一方、カナダのクリーン電力ロードマップは再生可能エネルギー設計スイートへの需要を喚起しています。ベンチャー投資はAIネイティブスタートアップへの資金供給を継続しており、競争が激化しています。
欧州エンジニアリングソフトウェア市場
アジア太平洋地域はCAGR 14.8%で最も速い成長ペースを記録しており、中国のソフトウェア収益は2024年最初の9ヶ月間で98,281 ビリオン人民元を超え、国内有力企業は西側大手との機能格差を縮めるべくR&D予算を増加させています。インドのエンジニア不足はAI支援ツールへの需要を刺激し、日本と韓国は先端ノード半導体向けEDAイノベーションを牽引しています。東南アジア各国政府が製造業のシフトを誘致するなか、同地域のSMEはクラウドサブスクリプションを採用し、エンジニアリングソフトウェア市場のフットプリントを拡大しています。 欧州は厳格なサスナビリティ法を維持しており、すべてのOEMは製品リリース前に組み込みLCAを実施することが義務付けられ、コンプライアンスコストがソフトウェア支出へと転換されています。北欧における建物ライフサイクルデータの調和はBIM導入を促進し、ドイツの産業輸出企業はリモートサービス最適化のためにデジタルツインを統合しています。データ主権規制は慎重なクラウド導入を形成しており、ベンダーはIPを保護するためにEU域内のマルチテナントインスタンスへの移行を促されています。

規制環境
エンジニアリングソフトウェアベンダーは、製品安全性、サイバーセキュリティ、ソフトウェア品質、および貿易コンプライアンスの要件のもとで事業を運営しており、これらは最終利用産業や地域によって異なる。自動車分野では、自動運転システムに関する規則や技術規制の進展が、シミュレーション、デジタルツイン、要件管理のワークフローに組み込まれた検証・トレーサビリティ機能に影響を与えている。例えば、自律走行車の性能に関する世界統一要件についてのUN WP.29の活動は、ツールチェーン全体にわたって再現可能な検証証拠の重要性を高めている。
業界全体において、ソフトウェアおよびシステムプロセスに関する広く採用されているエンジニアリング標準は、調達基準や品質管理への期待に影響を与えており、これにはISO/IEC/IEEE 12207(ソフトウェアライフサイクルプロセス)の2026年版更新、IEEE 730-2026(ソフトウェア品質保証)、およびISO/IEC/IEEE 24748-4:2026(システムエンジニアリング管理計画)が含まれる。グローバルな顧客基盤を持つベンダーは、ソフトウェア配布やクラウドアクセス管理について、米国商務省産業安全保障局(BIS)やOFACの要件を含む輸出管理・制裁対応も維持する必要がある。エンタープライズクラウド利用規約は、サイバーセキュリティおよびデータ取扱いに関する義務をさらに明文化しており、2026年4月および6月にSiemens Digital Industries Softwareがソフトウェア利用規約を更新した点にもそれが反映されている。
競争環境
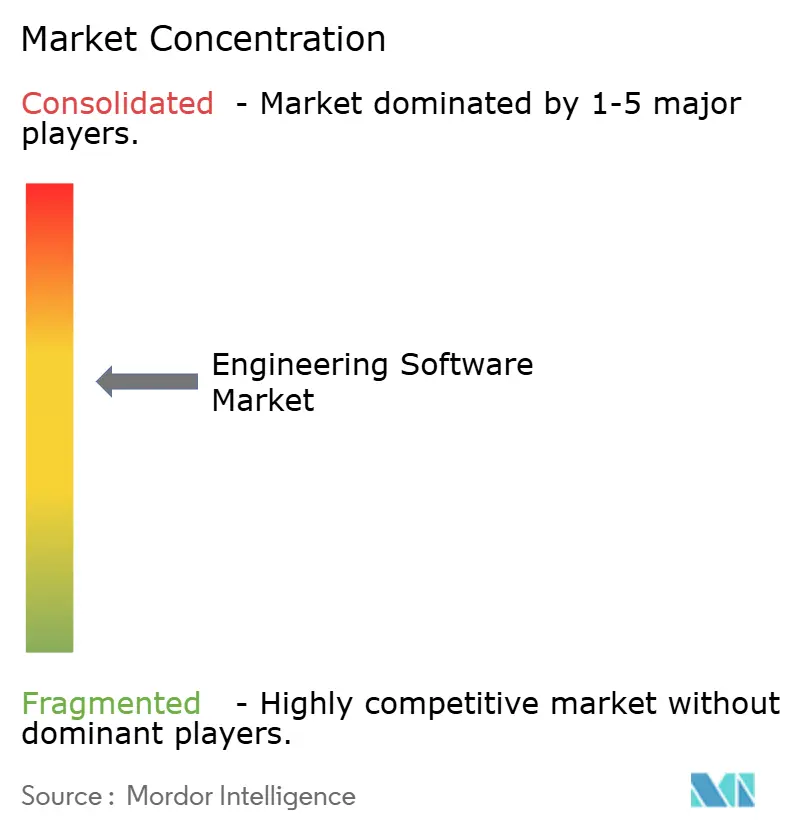
エンジニアリングソフトウェア市場は、Autodesk、Dassault Systèmes、Siemensという3社のプラットフォームリーダーを中核とする中程度の集中度を特徴としており、これらの企業の合計インストールベースがトレーニングエコシステムとデータの重力を固定化しています。Siemensの2024年における米ドル100億でのAltair買収は、AIシミュレーションの幅を深めると同時に、業界で最も広範なPLMから製造現場までのスタックを構築しました。AutodeskはAutoCADの普及によりブランド到達度を維持し、フォージマイクロサービスを通じてクラウド移行を加速しています。
テキストからCAD生成やブラウザのみで動作するBIMを提供するAIネイティブプレイヤーからの競争的な緊張が高まっており、多くの場合、月額米ドル100未満のティアで提供されています。こうした専門企業は、生成的なマッシングスタディやPCBの共同設計など、特定のペインポイントに対処した後、水平方向に拡大しています。移行コストは依然として高く、モデル履歴、ライブラリ、マクロが既存ベンダーを固定化しています。しかし、SaaSの無料ティアが試験的利用を促進しており、ソフトウェアの海賊版が歴史的に収益を侵食してきた新興市場においては特にその傾向が顕著です。2024年のM&Aは86件に上り、既存企業がポートフォリオのギャップを埋めるために内部開発より買収を好んでいることを示しています。
戦略的テーマには、ライフサイクルアセスメントおよびESG分析の組み込み、ゼロトラストクラウドアーキテクチャ、そして非エンジニアの設計を民主化するローコードコンフィギュレーターが含まれます。中小企業の支援においては、複雑なUIが依然として初めての購入者を遠ざけており、大きな未開拓領域が残っています。シンプルさ、コンプライアンス、AI強化された生産性のバランスを取るベンダーが、レガシーデスクトップモデルに縛られた競合他社に先行してエンジニアリングソフトウェア市場のシェアを拡大するでしょう。
エンジニアリングソフトウェア業界のリーダー企業
Autodesk Inc.
Siemens Digital Industries Software
Synopsys Inc.
Dassault Systèmes SE
Bentley Systems Inc.
- *免責事項:主要選手の並び順不同
本レポートで取り上げるエンジニアリングソフトウェア市場企業
- Autodesk Inc.
- Dassault Systèmes SE
- Siemens Digital Industries Software
- Bentley Systems Inc.
- PTC Inc.
- ANSYS Inc.
- Synopsys Inc.
- Hexagon AB (Intergraph)
- Trimble Inc.
- AVEVA Group
- IBM Corporation
- SAP SE
- HCLTech
- Altair Engineering Inc.
- Oracle Corporation
- Rockwell Automation Inc.
- Geometric Ltd.
- Tech Soft 3D
- Aspen Tech

市場機会と将来展望
中核的な機会は、単体のエンジニアリングアプリケーションの販売から、設計、シミュレーション、製造、運用を単一のデータモデルで結びつく統合プラットフォームへの移行であり、これはしばしば「産業用オペレーティングシステム」として位置付けられる。このテーマは、2024年のAltair買収を通じてスタックを拡大したSiemensのような業界統合やポートフォリオ拡充によって強化されており、また、統合プラットフォーム戦略の一環として2026年5月にAutodeskがMaintainX買収の最終契約を発表したような、エンジニアリングデータを運用領域まで拡張するプラットフォームの動きによっても後押しされている。顧客が設計意図から実装後、稼働中までのクローズドループなデジタルスレッドを求める中、CAD、CAE、PLM、MES、エンタープライズシステム間の摩擦を減らすベンダーには、現在分断されたツールやサービスに分散している支出を取り込む余地がある。
第二のホワイトスペースは、AIネイティブなワークフロー自動化とエージェント支援型エンジニアリングであり、大規模なスタートアップエコシステムが、コンセプト生成、翻訳、繰り返し作業の自動化といった特定のボトルネックに取り組んだうえで、水平展開を進めている。この挑戦者層の規模を示す証拠として、約157億米ドルのベンチャーキャピタルの支援を受けた600社以上のエンジニアリングソフトウェアスタートアップの存在が報告されており、既存プレイヤーのUX、オンボーディング、相互運用性への圧力が高まっている。同時に、クラウド実行とデータガバナンスは、規制対象産業やIPに敏感なプログラムにおいて依然として差別化要因であり、安全なハイブリッド展開と、2026年の標準更新(ISO/IEC/IEEE 12207およびIEEE 730)に準拠した監査可能なソフトウェア品質実践を組み合わせた提供を後押しするとともに、パートナー間での並行的・分散的なエンジニアリングのための統合パターンを可能にしている。
エンジニアリングソフトウェア市場における最近の業界動向
- 2026年7月:Siemensは、SoC設計の自動作成機能によってエレクトロニック・デザイン・オートメーション(EDA)ポートフォリオを強化するため、Defacto Technologiesを買収する。この買収はEDAツールとAI駆動のチップ設計機能を強化する。この動きは、設計から製造までのAI対応ワークフローにおけるSiemensの存在感を拡大する。
- 2026年6月:Autodeskは、クラウドベースの設計・製造ソリューションを推進するため、Amazon Web Services(AWS)との戦略的協業契約を締結した。この協業により、クラウド対応の設計から開発までのワークフローの拡張性が可能となる。これはAutodeskのクラウド戦略とエンジニア間のSaaS採用を深化させる。
- 2026年5月:Autodeskは、運用に重点を置いたプラットフォーム戦略を推進するため、約36億米ドルでMaintainXを買収する最終契約を締結した。この買収により、Autodeskのエンジニアリングソフトウェアポートフォリオ内における運用重視のプラットフォーム機能が強化される。これにより、Autodeskの製品スイート全体における運用管理提供が統合される。


エンジニアリングソフトウェア市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、業界全体でエンジニアリング業務の設計、モデリング、シミュレーション、検証、管理に使用されるエンジニアリングソフトウェアから得られる収益を対象とし、ツールがオンプレミスで提供されるかクラウド経由で提供されるかは問わない。
対象範囲外:エンジニアリングソフトウェアの利用に直接関連しない一般的なITサービス(広範なコンサルティング、カスタムアプリケーション開発、インフラのみの支出など)は除外する。
セグメンテーション概要
- 種類別
- コンピュータ支援設計(CAD)ソフトウェア
- コンピュータ支援エンジニアリング(CAE)ソフトウェア
- コンピュータ支援製造(CAM)ソフトウェア
- 建築・エンジニアリング・建設(AEC/BIM)ソフトウェア
- 電子設計自動化(EDA)ソフトウェア
- 製品ライフサイクル管理(PLM)ソフトウェア
- 地盤・インフラエンジニアリングソフトウェア
- 展開形態別
- オンプレミス
- クラウド
- ハイブリッド
- 用途別
- 設計自動化
- プラントおよびプロセス設計
- 製品設計、テストおよびデジタルツイン
- 図面作成および3次元モデリング
- その他の専門用途
- エンドユーザー産業別
- 自動車・輸送
- 航空宇宙・防衛
- 産業機械・重機械
- 建設・インフラ
- 電子機器・半導体
- エネルギー・公共事業
- ヘルスケアおよび医療機器
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは市場の背景を設定し、エンジニアリングチームにおけるクラウド提供の採用速度など、直接観察が難しい前提を固定するために用いられる。市場価値プールを算定する前に、需要の方向性を理解するため、ソフトウェア投資の傾向、デジタル製造活動、エンジニアリング人員動向などの公開指標を確認する。
本レポートで参照した資料には、米国労働統計局、OECD産業統計、Eurostat構造事業統計、世界銀行、WIPO特許データなどの公開データセットおよび刊行物、さらにエンジニアリングおよび製造分野の学術論文が含まれる。また、企業の開示資料、決算発表の記録、投資家向け説明資料、信頼性の高い業界紙も、製品カテゴリーの重点や価格動向のコメントを相互確認するために使用した。加えて、履歴データのマッピングの整合性を高めるため、企業財務情報、ニュースおよび財務データ、特許検索については、承認済みの有料データサブスクリプションを選択的に利用した。このリストは網羅的なものではなく、本調査全体を通じてデータ収集、検証、明確化のために他にも多くの資料が使用された。
一次インタビューおよび調査
一次調査は、特にライセンス形態の変化、クラウド移行の時期、購入者がどのように設計とシミュレーションの需要にわたってエンジニアリングツールを組み合わせるかについて、デスクリサーチの前提を検証するために用いられた。主要な地域にわたるソフトウェアプロバイダー、チャネルパートナー、および企業ユーザーの組み合わせに対して聞き取りを行い、その結果を用いて採用率、平均価格、および更新サイクルを調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:32% | 経営幹部(CXO):13% | アジア太平洋(APAC):41% |
| ミドルティア:53% | 機能/部門リーダー:38% | 欧州・中東・アフリカ(EMEA):36% |
| 中小規模プレイヤー:15% | マネージャー:49% | 南北アメリカ:23% |
市場規模算定と予測
市場規模は、各最終利用産業および地域におけるエンジニアリングソフトウェアの採用状況から需要プールを再構築し、現実的な価格設定と利用に関する前提を用いて収益に変換することで構築される。トップダウン方式は、エンジニアリング業務量の強度、設計・シミュレーションワークフローにおけるソフトウェア浸透率、オンプレミスライセンスとクラウドサブスクリプションの比率を軸に構成され、これらを市場価値に変換する。
モデルの信頼性を保つため、開示が可能な範囲でのサプライヤー収益マッピング、チャネルフィードバックからサンプリングした平均販売価格帯、大規模導入における稼働シート数などの数量代理指標を含む、選択的なボトムアップ検証を行う。モデルで使用する主要な入力には、サブスクリプション対永久ライセンスの比率の傾向、更新・買い替えサイクル、既存ユーザーのクラウド転換率、エンジニアリングチームごとの標準的なシート密度、シミュレーションまたは高度なモデリングを必要とするプロジェクトの割合が含まれる。小規模国やニッチな最終用途でデータが欠落している場合には、類似市場からの代理比率を適用し、インタビューフィードバックで再確認する。
予測に際しては、クラウド導入速度、マクロ製造業出力の方向性、規制対象産業における製品開発強度に関するシナリオ分析を適用し、それらのシナリオを単一のベースケースへと調整する。パターンが安定している場合には、更新契約などのサブラインに指数平滑法を用い、ライセンス方針の変更などの想定される段階的変化を調整するために一次データを活用する。
データ検証と更新サイクル
検証は複数の相互確認を通じて行われ、最終的な合計値が単一の前提に依存しないようにしている。モデルの出力は、エンタープライズソフトウェア支出の方向性、エンジニアリング雇用動向、開示されたソフトウェア収益の内訳といった独立した指標と比較され、大きな差異があれば検証・修正される。
最終承認の前には、異常値、前年比の急変、地域別構成の整合性に焦点を当てた段階的なアナリストレビューが行われ、その後、計算および単位整合性の最終確認が実施される。インタビューにより、価格の急激な見直しやクラウド移行の加速といった重大な変化が判明した場合には、回答者に再度連絡を取り、前提を更新する。レポートは毎年更新され、重大な出来事があった場合には随時更新が行われ、提供前にアナリストが最新の見直しを行うことで、クライアントは最新の視点を得られる。
Mordor Intelligenceのエンジニアリングソフトウェア市場規模と他の公表推定値との比較
エンジニアリングソフトウェアに関して公表されている市場価値は大きく異なって見えることがあるが、それは各社が必ずしも同じ収益要素を数えているわけではなく、基準年の設定に用いる時間軸も出力結果に影響を与えるためである。差異は通常、ある推定がサービス、バンドルされたエンタープライズスイート、または関連するIT支出を同じ価値プールの一部として扱っている場合に生じる。
公表されている数値の中には、サービス収益や、プロジェクト管理やERP連携ツールといったより広範なアプリケーション区分を含めているものもあり、購入者がエンジニアリング設計やシミュレーション機能を購入していない場合でも合計額を押し上げる可能性がある。Mordor Intelligenceが用いる区分では、支出がエンジニアリングソフトウェアの利用に直接結びついている場合にのみ市場合計として計上し、広範なITサービスや一般的なエンタープライズソフトウェアモジュールは除外することで、数値が採用およびライセンス変数に対して追跡可能な状態を保っている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 58.69 B (2026) | |
| 貿易出版社A | USD 55.63 B (2024) | より早い基準年を使用し、サービス要素を含んでいるため、この対象範囲では導入・サポート収益とソフトウェア単体のライセンス収益が混在する可能性がある。 |
| ビジネスメディア概要B | USD 39.90 B (2022) | このシリーズを2022年の基準に固定し、広範なカテゴリーセットを適用しているため、価格や価格推移が頻繁に更新されない場合、その後のクラウドサブスクリプションの拡大を過小評価する可能性がある。 |
この表は、差異の大部分が、エンジニアリングソフトウェア収益として何を数えるか、また価格やクラウド構成の変化がどれだけの速さで反映されているかによって説明されることを示している。モデルを採用状況、ライセンス構成、更新行動に結びつけておくことで、結果は地域間で一貫性を保ち、再現可能な手順で再検証することができる。


レポートで回答される主な質問
エンジニアリングソフトウェアの現在の市場規模と成長見通しは?
市場は2026年に米ドル587億に達しており、2031年までに米ドル1,473億に達すると予測されており、年平均成長率20.2%で前進しています。
最も急速に成長している展開モデルはどれですか?
クラウドベースの展開は年平均成長率18.8%で拡大しており、サブスクリプション課金と弾力的なコンピューティングが採用を促進する中、現在のインストールの45.70%から上昇しています。
2031年に向けて最も急速に成長する産業セグメントはどれですか?
ヘルスケアおよび医療機器がデジタルツイン診断とAI対応機器が規制上の承認を得る中、年平均成長率13.5%でリードしています。
持続可能性規制はCAD購入にどのような影響を与えていますか?
EUとアジア太平洋の義務により、設計ツールに組み込まれたライフサイクルアセスメントが必要とされており、ベンダーはライフサイクルアセスメントダッシュボードを統合することを促され、新たなライセンス需要を生み出しています。
市場のより広い拡大を妨げる最大の抑制要因は何ですか?
高いライセンス料に加えトレーニングコストが中小企業の採用を妨げており、特に初期予算が厳しく熟練したオペレーターが希少な新興市場において顕著です。
この分野の主要なベンダーは誰ですか?
Siemens、Autodesk、Dassault Systèmesが現在、幅広いポートフォリオと最近のAI重点の買収を通じて市場を牽引していますが、クラウドネイティブおよびAI専門の新規参入者からの圧力が増しています。
最終更新日:



