
ダートバイク市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
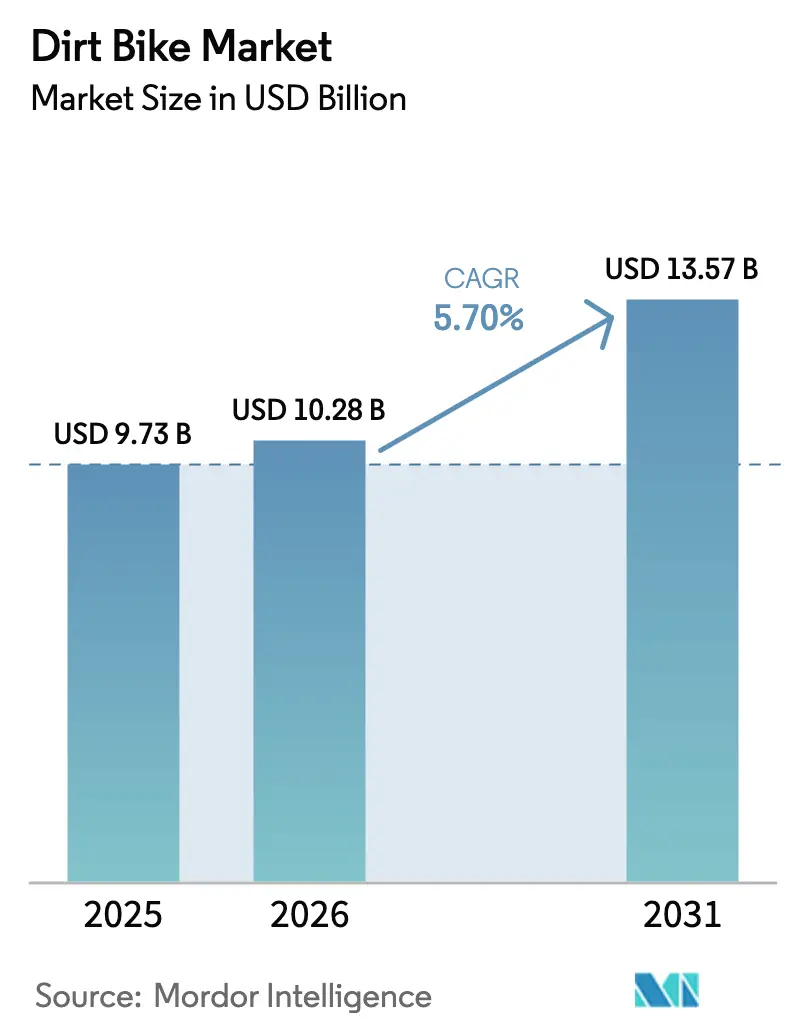
| 市場規模 (2026) | 10.28 十億米ドル |
| 市場規模 (2031) | 13.57 十億米ドル |
| 成長率 (2026 - 2031) | 5.70 % |
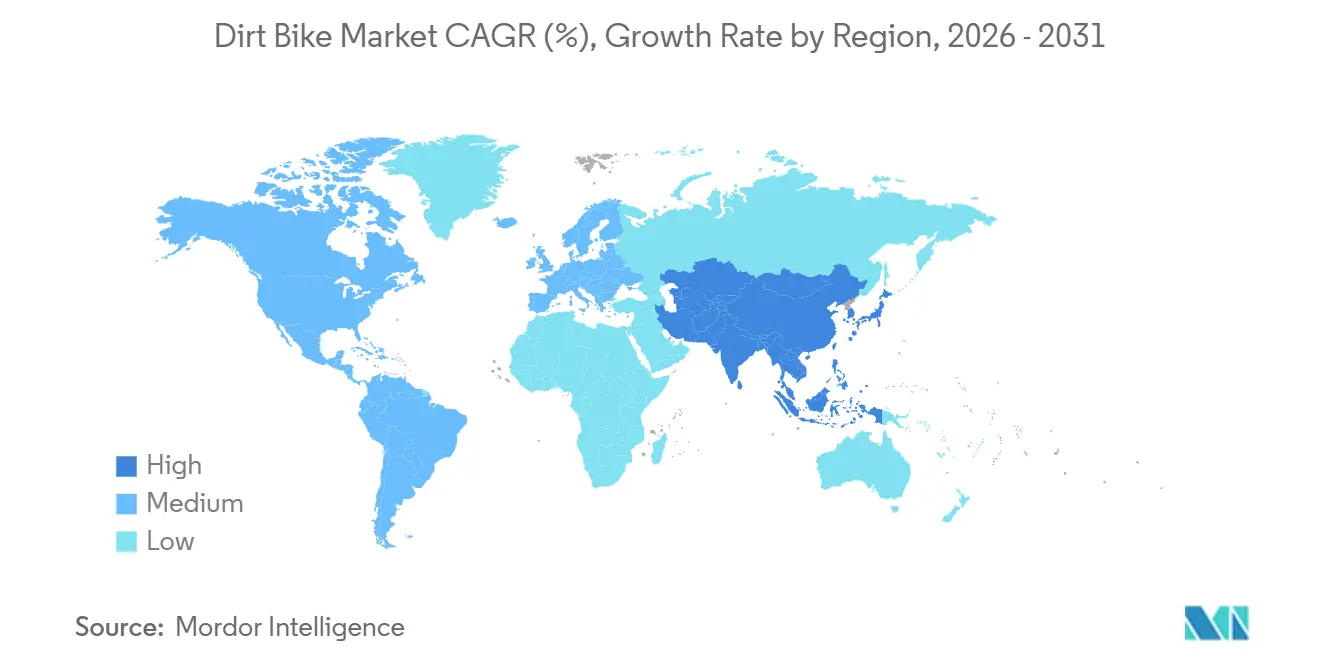
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
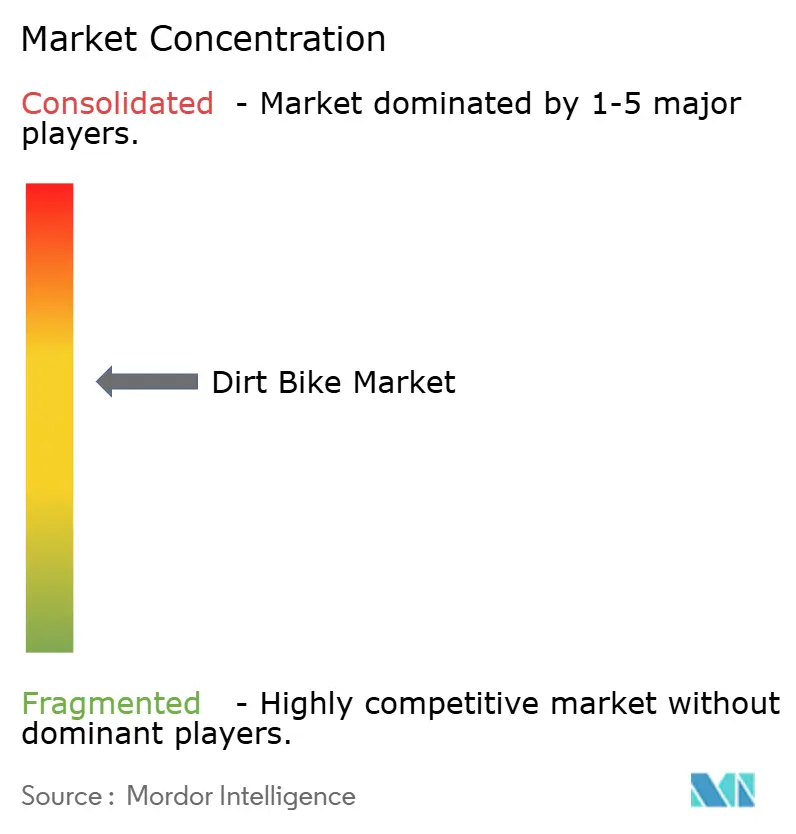
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるダートバイク市場分析
ダートバイク市場規模は2025年に97.3億米ドル、2026年に102.8億米ドルと予測され、2026年から2031年にかけてCAGR 5.70%で成長し、2031年までに135.7億米ドルに達する見込みです。需要は電動化に向けた規制圧力、新規アマチュアライダーの継続的な流入、そして遠隔地でのレクリエーションへの入口としてダートバイクを位置づけるアドベンチャーツーリズムの拡大によって支えられています。モトクロスは放送契約とストリーミングの成長を通じて高い注目度を維持しており、これが直接バイク販売に結びついています。一方、軽量素材の革新はバネ下質量を削減し、乗り心地を向上させています。並行して、透明な価格設定と自宅配送を求めるデジタルネイティブな購買者の増加に伴い、オンライン直販(DTC)チャネルが勢いを増しています。ディーラーシップは試乗、下取りの利便性、ファイナンス浸透率を通じてシェアを守っています。短期的な逆風としては、トラックの利用可能性を制限する土地利用規制、電動コスト予測を不透明にするリチウム価格の変動、総所有コストを押し上げる急速なタイヤ摩耗が挙げられますが、政策的インセンティブとバッテリー生産コストの低下がダートバイク市場を段階的な電動化へと誘導し続けています。
主要レポートのポイント
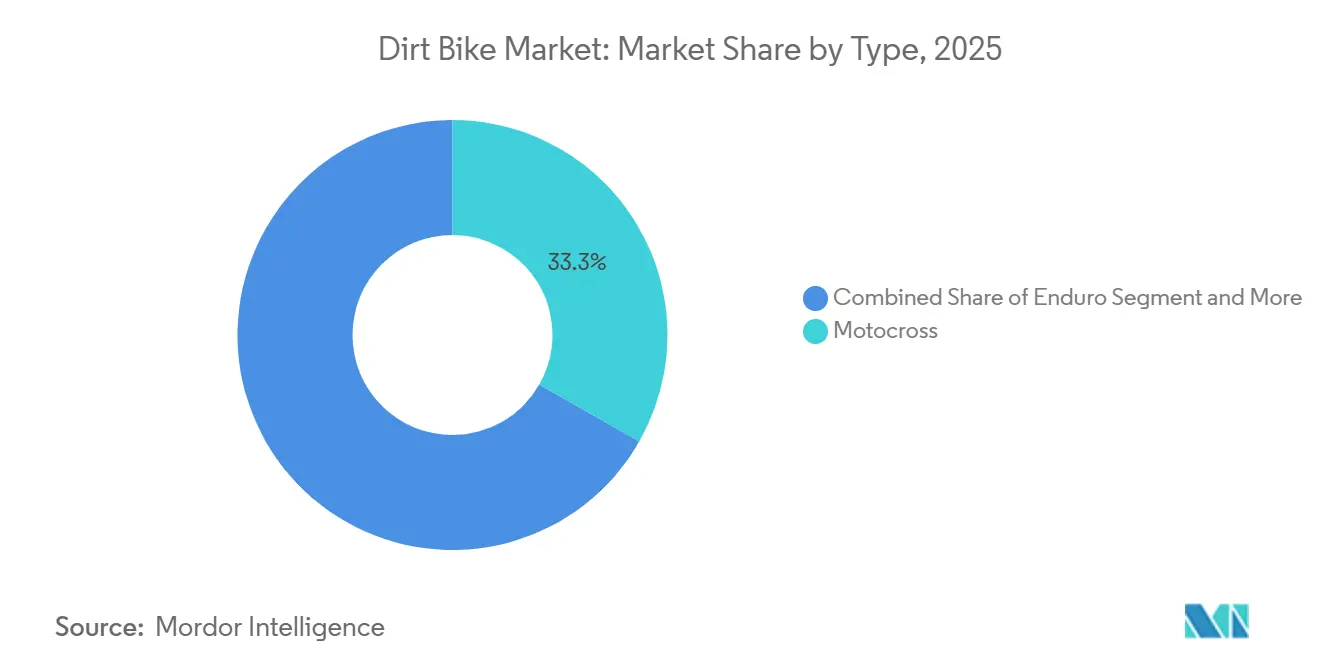
- タイプ別では、モトクロスが2025年のダートバイク市場シェアの33.25%を占め、2031年までに5.93%のCAGRで拡大する見込みです。
- 推進方式別では、内燃エンジンが2025年のダートバイク市場の72.16%を維持し、電動モデルは2031年までに7.12%のCAGRで最も速い成長を記録しました。
- エンジン排気量別では、126~250ccクラスが2025年のダートバイク市場規模の38.12%のシェアを保持しましたが、125cc以下のバイクが2026年から2031年の間に7.56%のCAGRで最も速く成長する見込みです。
- エンドユーザー別では、アマュアおよびレクリエーションライダーが2025年の需要の49.03%を占め、2031年までに6.51%のCAGRで拡大しました。
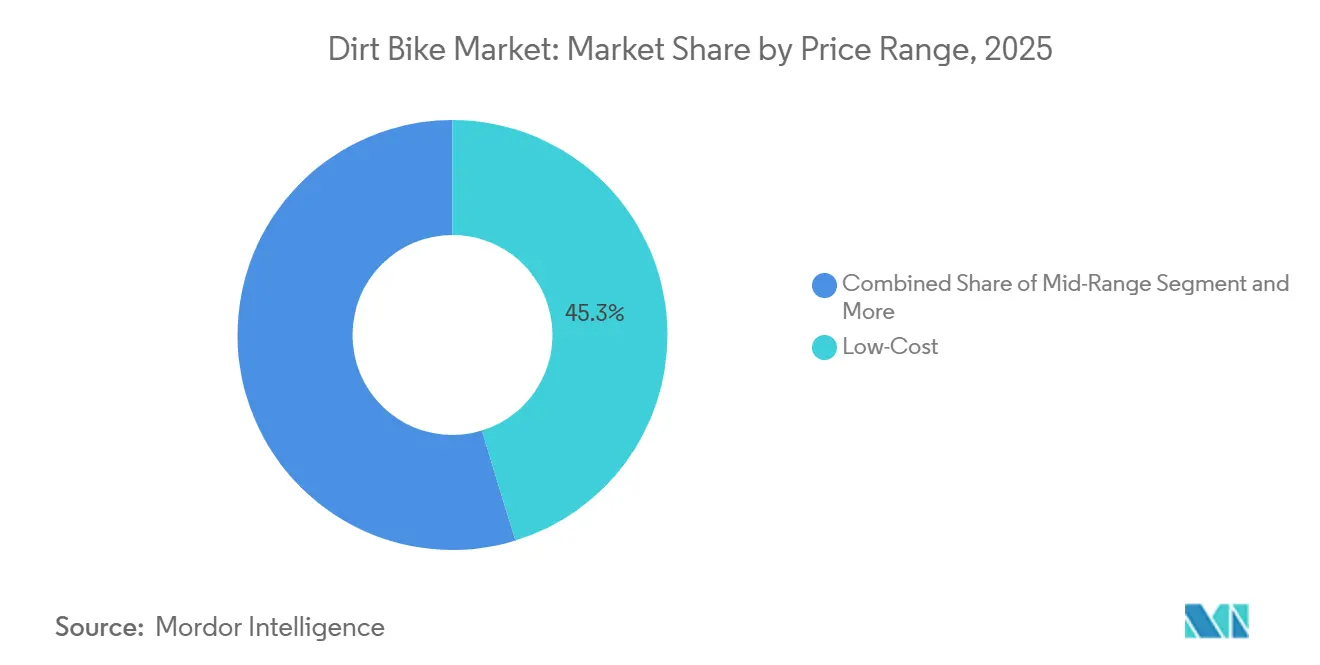
- 価格帯別では、ダートバイク市場において低価格モデルが2025年の販売の45.26%を獲得し、アジア太平洋地域での強い普及を反映した6.35%のCAGRに支えられました。
- 流通チャネル別では、ディーラーおよびショールームが2025年の販売台数の63.44%を供給しましたが、オンラインDTC販売は11.24%のCAGRを記録し、流通ミックスを再編しています。
- 地域別では、北米が2025年の販売の35.12%を占め、アジア太平洋地域は6.81%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モトクロスおよびオフロードレース | +1.2% | グローバル、北米およびヨーロッパで高い | 短期(2年以内) |
| アドベンチャーライディングとツーリズム | +0.9% | 北米、ヨーロッパ、アジア太平洋 | 中期(2〜4年) |
| 電動ダートバイクへの移行推進 | +0.8% | 北米、ヨーロッパ、中国 | 中期(2〜4年) |
| 素材とサスペンションの革新 | +0.7% | グローバル、米国およびヨーロッパのOEMが主導 | 長期(4年以上) |
| エントリーレベルモデルの拡大 | +0.6% | アジア太平洋、南米 | 短期(2年以内) |
| OEM主導のeスポーツ/MXプラットフォーム | +0.3% | 北米、ヨーロッパ、都市部アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
モトクロスおよびオフロードレースの人気上昇
2025年、プロモトクロス選手権はストリーミング視聴者数が大幅に増加し、米国各地のラウンドに多数のライブ観客を集め、モトクロスがダートバイク市場の販売を牽引する上での重要な役割を裏付けました。ホルヘ・プラドやアントニオ・カイローリといった欧州のファクトリーライダーが現在米国で競技に参加しており、スポーツのグローバルな収束とブランド露出の拡大を示しています。草の根プログラムもこれに呼応しています。モンスターエナジーAMAアマチュアナショナルモトクロス選手権はProspectアプリを統合してランキングの追跡や動画クリップの共有を可能にし、若者のエンゲージメントを近代化しました。英国のオートサイクルユニオンは新たな女性ユース部門を創設し、参加者の裾野を広げ、ファミリー向けバイクの購入を促進しています。メディアがライブ放映権やデジタルハイライトを収益化するにつれ、スポンサーは賞金水準を引き上げ、露出が参加を促し、参加が機材の入れ替えを持続させるサイクルをさらに加速させています。
レクリエーションアドベンチャーライディングとツーリズムの成長
米国の複数のルートにおいて、バックカントリーディスカバリールートが大幅な観光消費を促進しました。これは、特にプレミアムギアに熱心な富裕層ライダーの間で、複数日にわたるデュアルスポーツトリップの魅力を裏付けています。土地管理局は公有地への大規模なレクリエーション訪問を報告しており、オフハイウェイビークル許可証の顕著な増加がトレイルへの旺盛な需要を浮き彫りにしています。カリフォルニア州のオフハイウェイビークルアクセスおよび強化計画は、都市圏から短距離圏内に新たなライディングエリアを導入しました。このイニシアチブはダートバイクをキャンプ、釣り、ハイキングなどのファミリーアクティビティとシームレスに統合しています。こうした政策決定はダートバイク市場を後押しし、オフロードオートバイを多様なアウトドア活動への入口として位置づけています。これに応じて、メーカーはラゲッジラックとワイドレシオトランスミッションを装備した軽量デュアルスポーツモデルを展開し、トレイルの機動性とバックロードの快適性のバランスを実現しています。
電動ダートバイクへの規制的推進
カリフォルニア州は段階的なゼロエミッション二輪車目標を採用し、2028年モデルイヤーに電動車販売比率10%の要件から始まり、2035年までに50%へと引き上げることで、メーカーにバッテリープラットフォームの展開加速とディーラー充電インフラへの投資を迫っています。欧州もこの方向性を反映し、国連規則第155号のサイバーセキュリティ規則を動力付き二輪車に拡大することでコンプライアンスコストを引き上げつつ、無線によるバッテリーアップデートを可能にしています [1]。国際モーターサイクリズム連盟は現在、電圧部品に対してIP66D保護および落下試験認証を義務付けており、電動ダートバイク市場モデルのグローバルなエンジニアリング基準を設定しています。これらの重複する政策は資本力のある既存企業に有利に働く一方、モジュール式の低コストバッテリーパックで安全規制を満たすことができる専門スタートアップにも参入の余地を生み出しています。複合的な効果として短期的なコスト圧力が加わりますが、排出規制とサイバーセキュリティ法規の両方に準拠した電動モデルへの中期的な需要を加速させます。
軽量素材とサスペンションの革新
Fox Factoryは、ピストン面全体の圧力を均衡させ、キャビテーションを低減し、エンジニアがボトミングなしにより柔らかいガスチャージを使用できるデュアルピストンショックの特許を取得しました。これにより、乗り心とシャシー制御が向上します [2]。別のチューンドマスダンパーの概念は、磁気粘性流体コンポーネントをハンドルバーまたはアクスルに取り付け、約10 Hzの振動周波数を対象とし、荒れたコースでのライダーの疲労を軽減します。Textronは、制動制御比を高め、熱フェードに耐性を持つ、より長い磁気粘性流体バルブの特許を取得しました。これは、ウープスやロックガーデンを激走するライダーに歓迎される機能です。これらの進歩により、バネ下質量が削減され、圧縮・リバウンドのチューニング幅が拡大し、ライダーの体重と地形にリアルタイムで適応するサスペンションを持つ電子アジャスターの採用が促進されます。ただし、複雑性の増加によりユニットコストが上昇し、ダートバイク市場に影響を与えています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 購入・維持コスト | -0.9% | グローバル、アジア太平洋および南米で顕著 | 短期(2年以内) |
| 土地利用・騒音による閉鎖 | -0.7% | 北米、ヨーロッパ、オーストラリア | 中期(2〜4年) |
| リチウム価格の変動 | -0.5% | グローバル | 短期(2年以内) |
| タイヤ摩耗による総所有コストの上昇 | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い購入・維持コスト
アルゴンヌ国立研究所の研究によると、電動オートバイ(eモーターサイクル)は内燃機関(ICE)対応品に対して価格プレミアムがある一方、維持コストの低減というメリットも享受しています。このプレミアムは主に、頑丈なバッテリーハウジングや補強フレームなどの強化によるもので、ユニットあたりの高コストをもたらします。一方、ICEオートバイは上昇するコストに苦しんでいます。より厳格な蒸発・診断義務により、OEMはより高価な燃料システムの改修を余儀なくされ、結果として小売価格が上昇しています。さらに、モトクロス愛好家は多大な費用に直面しています。頻繁に必要とされる高摩耗部品やピストン・バルブトレインのリフレッシュは、アクティブなレーサーにとって年間相当額のコストをもたらす可能性があります。今後を見据えると、バッテリーパックのコストは2032年までに低下すると予想されますが、予測不可能な変動シナリオが価格均衡達成のタイムラインをさらに先延ばしにする可能性があります。この複雑なコスト環境はダートバイク市場を二つの明確なセグメントに分けています。富裕層の愛好家と予算を重視するライダーであり、後者は中古バイクやより安価な中国製輸入品に傾きがちです。
土地利用・騒音規制によるトラック閉鎖
カリフォルニア州の季節的な乗車制限は2024年末に失効しましたが、地方機関は引き続き場所ごとの制限を課しており、公共アクセスが狭まっています。オレゴン州は騒音規制の立法権を州立公園委員会に再集中させ、練習時間を短縮する可能性のある、より厳しいデシベル上限の基盤を整えています [3]。オーストラリアでは、運営上の影響が顕在化しています。アルバニー・モータースポーツパークは、モトクロスイベントを年間数回の日曜日に限定しており、2026年までにより厳しい騒音基準を施行する予定です。同様に、国立公園局は公道走行可能なオフハイウェイ車両に対して特定のトレイル区間を閉鎖しました。この措置は人気のあるループライドを分断し、ライダーはトレーラーでの移動距離を増やすことを余儀なくされています。利用可能な乗車会場が減少するにつれ、バイクの稼働率が低下し、買い替えサイクルが遅くなりますこの傾向は最終的に人口密集地域における販売台数の成長を抑制し、ダートバイク市場に影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
モトクロスがメディア露出を通じてリーダーシップを維持モトクロスは2025年のダートバイク市場の33.25%を占め、強固な放送契約、ユース育成システム、機材入れ替えを加速する頻繁なモデルアップグレードによりCAGR 5.93%で成長する見込みです。対照的に、エンデューロとトレイルカテゴリーは技術的なシングルトラックと耐久性を好むライダーに訴求し、所有サイクルが長くなります。デュアルスポーツバイクはDOT装備で公道とオフロードを橋渡しし、アドベンチャーモデルは複数日の旅行のために大型エンジンとラゲッジを統合しています。ミニおよびユースクラスは将来の顧客を育成し、OEMが後援するファイナンスと下取りプログラムがファミリーの参入障壁を下げています。継続的なメディア露出がモトクロスを憧れの対象に保ち、この競技がダートバイク市場内で首位を維持することを確実にしています。
アマチュアレーサーは通常、競争力を維持するために1〜2シーズンごとにバイクを買い替え、継続的な需要をパイプラインに注入しています。プロマシンのスポンサーロゴはアクセサリー購入に影響を与え、アフターマーケット価値をさらに高めています。エンデューロライダーは信頼性を重視し、安定したパーツ販売を促進しますが、新車の入れ替えは遅くなります。デュアルスポーツオーナーは排出規制への適合とオフロード性能を天秤にかけ、高速道路走行の合法性のためにある程度の公道寄りの特性を受け入れることが多いです。アドベンチャーバイクは快適性と積載能力を求める高齢層を引き付けますが、狭い地形での技術的な優位性は失われます。ユースモデルは軽量で自動変速、手頃な価格であり、保護者の購買決定を支援し、参加者の裾野を広げます。これらのダイナミクスが組み合わさることで、モトクロスが旗艦的役割を維持しながら、ダートバイク市場規模が複数の消費者層にわたって拡大し続けることが確実になります。
注記: 全セグメントの個別シェアはレポート購入時に入手可能


推進方式別:
ICEが過半数を維持しながら電動が加速内燃機関は2025年の台数販売の72.16%を占め、定着したディーラーサービスネットワーク、迅速な給油、そして馴染みのある性能特性が根強く支持されていることを示しています。それでも、電動バイクは排出規制の強化と低い運用コストに支えられ、2031年にかけてCAGR 7.12%を達成します。カリフォルニア州は2035年までに電動オートバイ販売比率50%を目標としており、メーカーがSKUの複雑性を最小化するにつれてこの政策は全国に波及します。インドおよび東南アジアは補助金とバッテリー交換ステーションを通じて数量を押し上げ、密集した都市回廊における小型パック設計のコスト効率を示しています。
ICEパワートレインは航続距離と給油速度が重要な遠隔地耐久イベントで優れていますが、蒸発・OBD義務によるコスト上昇に直面しています。電動バイクは30〜60マイルの航続距離で十分なパーク環境で輝きを放ち、騒音上限が静粛な運転を有利にし、回生ブレーキが維持費を削減します。バッテリー重量は依然として課題ですが、継続的なエネルギー密度の向上がこのペナルティを徐々に解消しています。交換可能なパックシステムは充電待ち時間の問題に対応しますが、現在中国のみが規模で提供できる標準化が必要です。したがって、推進方式のシェアは用途によって分岐し、都市近郊のパークは電動に傾く一方、バックカントリーとレース形式はICEが主導権を維持するでしょう。
エンジン排気量別:
エントリーレベルの成長が将来の需要を牽引126〜250ccセグメントが2025年の数量をリードし、ダートバイク市場規模の38.12%を占め、性能と管理しやすい維持費のバランスが評価されています。しかし、125cc以下のモデルはインセンティブ、緩やかな免許要件、電動の簡便さが初心者ライダーを歓迎することで、最高のCAGR 7.56%を記録すると予測されています。中型の251〜500ccマシンは高速道路速度が必要なデュアルスポーツ通勤者に適しており、500cc超のアドベンチャーモデルは長距離旅行を好む富裕層に対応しています。
OEMは125cc以下のラインで軽量フレームと低いシート高を強調し、女性および若者層をターゲットにしています。このクラスのバッテリーパックは3kWh未満に抑えられ、重量をICEと同等に近づけています。コアとなる126〜250ccクラスでは、可変バルブタイミングやトラクションコントロールなどの技術が450ccレースバイクから移植され、コストの急騰なしに魅力を刷新しています。251〜500ccティアは中型アドベンチャーバイクとのクロスショッピングに直面し、ブランドはツーリング快適性とアクセサリー対応を強化しています。大排気量バイクはニッチな忠実なファンを維持しますが、トレイル幅の制限と厳格な騒音規制に直面しています。全体的なセグメントの相互作用は、エントリーレベルの成長が中間層へのアップグレードを促すピラミッド構造を示しており、ダートバイク産業に安定したパイプラインを確保しています。
エンドユーザー別:
レクリエーションライダーが市場の幅を拡大アマチュアおよびレクリエーションユーザーは2025年の販売台数需要の49.03%を生み出し、6.51%のCAGRで拡大しており、ダートバイク市場がニッチなスポーツからメインストリームのアウトドアレジャーへと移行していることを示しています。これらの購買層は電動スタート、穏やかなパワーバンド、低いシート高を優先します。プロレースチームは販売台数は少ないものの、高マージンのアフターマーケットとメディア露出を牽引します。商業・レンタルフリートはダウンタイムを抑制する信頼性、テレマティクス、サービス契約を重視します。
レクリエーション需要は、州立公園の拡張、ガイド付きツアー事業者、および新規参入者の心理的障壁を下げるソーシャルメディアコミュニティによって恩恵を受けています。プロチームはベンチマーク性能に影響を与え、後にコンシューマーモデルへと波及するコンポーネントの研究開発を推進します。レンタル事業者は試乗体験を提供し、バケーション客をオーナーへと転換します。防衛・産業ユーザーは堅牢性と部品の共通性を必要とし、目立たないながらも安定した出荷を提供します。全体として、アマチュアの成長がベースラインの販売台数を引き上げ、プロ・フリート・機関セグメントがマージンの安定をもたらします。
価格帯別:
低価格ティアが新興市場への浸透を促進低価格バイク(5,000米ドル未満)は2025年のグローバル販売の45.26%を獲得し、中国・インドの参入企業がコスト効率の高いサプライチェーンを活用してCAGR 6.35%で成長しました。7,000〜12,000米ドルのミドルレンジモデルは、プレミアム価格なしに燃料噴射と調整可能なフォークを求める中級ライダーに対応しています。12,000米ドル超のプレミアムバイクは、エキゾチックな合金、クイックシフター、レース仕様のサスペンションを求めるレーサーや富裕層のアドベンチャーライダーを引き付けます。
ブラジルとアルゼンチンの通貨変動は購買者を低価格ティアに向かわせる一方、米国とEUの消費者はブランドの評判と管理しやすいファイナンスを組み合わせたミドルレンジの製品に引き寄せられます。プレミアム数量はファクトリーコンティンジェンシープログラムとブランドの歴史に支えられ安定を維持しています。価格セグメンテーションは三方向に機能しています。低価格ユニットが対象市場を拡大し、ミドルレンジがブランドロイヤルティを維持し、プレミアムが技術的リーダーシップを確立します。OEMはコモディティ価格ショックに対するヘッジとしてダートバイク市場でのシェアを守るために、機能を絞ったバリアントを増やして展開しています。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
販売チャネル別:
DTCが加速するもディーラーシップは存続ディーラーシップおよびショールームが2025年の出荷の63.44%を担い、試乗と当日サービス対応に支えられています。しかし、オンラインDTC販売はブランドがテスラ方式のクリック購入ポータルを固定価格と自宅配送で採用するにつれてCAGR 11.24%を記録しています。専門小売業者は入手困難なパーツやアパレルのニッチなキュレーターとして存続しています。
パンデミック時代の習慣が高額商品のeコマースを正常化し、価格の透明性がディーラーの粗利益を圧迫しています。しかし、ディーラーシップはほとんどのDTCプレーヤーがまだ規模で対応できないファイナンス、下取り、保証サービスの管理権を維持しています。ハイブリッドモデルが台頭しています。顧客はオンラインでバイクを設定し、OEMポータルを通じてファイナンスを確保し、その後地元のディーラーで納車とサービスを受けます。電動専業の参入企業はDTCを活用して、新たな診断投資に抵抗するディーラーを迂回します。長期的には、チャネルのアイデンティティではなく顧客体験がダートバイク市場内のシェア配分を決定するでしょう。
地域分析
北米ダートバイク市場
北米は2025年のグローバルダートバイク市場収益の35.12%を創出しており、成熟したレースエコシステム、高い可処分所得、および連邦政府が管理するトレイルシステムによって牽引されています。カリフォルニア州の段階的な電動化義務付けにより、OEMはゼロエミッション製品の開発加速を余儀なくされており、同地域が需要の中心地かつ規制の先行指標としての役割を強化しています。郊外地域におけるトラックの閉鎖は地域の成長を鈍化させていますが、州立オフハウェイパークの拡張がアクセス喪失を部分的に補っています。カナダは、州のトレイルパス助成金に支えられ、米国のトレイル嗜好を反映した安定した春から秋にかけての販売を寄与しています。
アジア太平洋ダートバイク市場
アジア太平洋地域はダートバイク市場において最も急速に拡大している地域であり、インドと中国が所得上昇と政策補助金を組み合わせて電動二輪車の普及を加速させる中、2031年までに6.81%のCAGRを記録しています。都市化により主要都市から2時間以内の短距離レクリエーション需要が高まる一方、中国のバッテリー交換ネットワークは自宅充電なしでの日帰り利用を支援しています。東南アジアは小規模なベースからではあるものの、現地組立インセンティブおよびインドネシアとタイにおける観光志向のトレイルクラスターに助けられ、これに続いています。日本と韓国は規模こそ小さいものの技術的に豊かな市場であり、高スペックのトレイルおよびデュアルスポーツ車両が好まれています。
EMEAおよび南米ダートバイク市場
欧州は、険しいアルプスの形とFIM公認のレースカレンダーに支えられ、エンデューロ、デュアルスポーツ、アドベンチャークラスにわたってバランスの取れた需要を示しています。より厳格なユーロ5排気規制および騒音規制により、OEMは小排気量および電動パワートレインへの移行を迫られていますが、国ごとに分断された補助金制度が普及率の不均一さを生み出しています。南米は価値志向の輸入品に依存しており、ブラジルはオートバイ産業政策のもとで生産拠点としての役割を担っています。経済的な不安定さが台数成長を抑制しているものの、熱帯雨林やアンデスのルートへの憧れが意欲的な購買を持続させています。中東およびアフリカでは、湾岸諸国と南アフリカで限定的ながらも活動が高まっており、主に気候とトレイルアクセスによって制約されています。

競合環境
ダートバイク市場は適度に分散しています。ホンダ、ヤマハ、カワサキ、スズキの日本4大メーカーがグローバル台数の主要シェアを集合的に保持し、KTMグループ(KTM、Husqvarna、GasGas)はヨーロッパのパフォーマンスニッチを支配しています。CFMotoやLoncinなどの中国メーカーは、5,000米ドル未満の価格設定を可能にする低コストのリン酸鉄リチウムバッテリーを統合することで輸出フットプリントを拡大しています。Stark FutureやCAKEなどの電動専業の破壊的参入企業は、静粛な運転の優位性を活用して騒音に敏感な郊外トラックへのアクセスをロビー活動し、ICE競合他社を妨げる規制上のギャップを利用しています。
技術競争はサスペンション特許、軽量合金、バッテリー管理ソフトウェアを中心に展開されています。Fox Factoryのデュアルピストンショックとテキストロンの磁気粘性ダンパーは、OEMパートナーに差別化された乗り心地を提供するサプライチェーンイノベーションの典型例です。ヨーロッパブランドはクロモリフレームとツールレスエアボックスアクセスを強調し、レース当日のメンテナンスを迅速化しています。日本の既存企業は密なディーラーネットワークと実証済みのリセールバリューでシェアを守っています。中国の挑戦者はコスト意識の高い購買者に訴求する積極的なDTC価格設定とバンドルされたテレマティクスで対抗しています。
2025〜2026年の戦略的動向としては、ドゥカティがインドのスーパークロスリーグ決勝でDesmo450 MXを発表し、中排気量モトクロスへのイタリア参入を示しました。Yamaha Indiaはデュアルパーパス需要を取り込むためにWR155 Rの発売を準備しています。Hero MotoCorp Ltd.のVidaサブブランドはDirt.E K3ユースeバイクをデビューさせ、エントリーレベル電動セグメントに種を蒔きました [4]。Kawasaki Heavy Industries, Ltd.は2ストロークプラットフォームの復活を示唆し、愛好家のノスタルジアと潜在的な軽量排出規制適合の機会を認識しています。
ダートバイク産業リーダー
-
Yamaha Motor Co., Ltd.
-
Honda Motor Co., Ltd.
-
KTM AG
-
Kawasaki Heavy Industries, Ltd.
-
Suzuki Motor Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ダートバイク市場
- Honda Motor Co., Ltd.
- KTM AG
- Yamaha Motor Co., Ltd.
- Kawasaki Heavy Industries, Ltd.
- Betamotor S.p.A.
- Suzuki Motor Corporation
- Triumph Motorcycles Ltd.
- Sherco Motorcycles
- TM Racing S.p.A.
- Fantic Motor S.p.A.
- Rieju S.A.
- Segway Powersports
- BMW AG
- Hero MotoCorp Ltd.
- Loncin Motorcycle
- CFMoto
- AJP Moto

Recent Industry Developments in ダートバイク市場
- 2025年12月:ドゥカティはカリカットで開催されたインドスーパークロスレーシングリーグ決勝でDesmo450 MXを初披露し、インドでの2026年第1四半期の小売発売を目標としています。
- 2025年12月:Hero MotoCorp Ltd.のVida部門は、シート高を454mmから631mmまで調整可能なシャシーを備えた電動ユースオートバイDirt.E K3を発表しました。
- 2025年10月:Yamaha Indiaは155cc水冷エンジンプラットフォームをベースにしたデュアルパーパスモデルWR155 Rの2025年11月発売を確認しました。
- 2025年1月:Kawasaki Heavy Industries, Ltd.はAMAスーパークロス第3ラウンドを前に、2ストロークモトクロスバイクの復活の可能性を示唆しました。


ダートバイク市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査では、ダートバイク市場を、モトクロス、エンデューロ、トレイル、デュアルスポーツ、アドベンチャー、ユース向けモデルを含む、内燃機関または電動ドライブトレインを搭載した、荒れた地形向けに設計された新品の工場製オフロードオートバイ全体と定義しています。ユニットは最初の販売時点で追跡され、収益は2025年米ドル固定価格で表示されます。
スコープ除外:中古バイク、50 cc未満のピットバイク、スペアパーツ、ライディングギア、およびレーストラックサービスはこの市場の対象外です。
セグメンテーション概要
- タイプ別
- モトクロス
- エンデューロ
- トレイル
- デュアルスポーツ
- アドベンチャー
- ミニ/ユース
- 推進方式別
- 内燃機関(ICE)
- 電動
- エンジン排気量別
- 125cc以下
- 126〜250cc
- 251〜500cc
- 500cc超
- エンドユーザー別
- プロフェッショナル(レースチーム)
- アマチュア/レクリエーション
- 商業(レンタル、産業、防衛)
- 価格帯別
- 低価格
- ミドルレンジ
- プレミアム
- 販売チャネル別
- ディーラーシップおよびショールーム
- オンライン直販
- 専門モータースポーツ小売業者
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- ヨーロッパ
- ドイツ
- 英国
- フランス
- スペイン
- ロシア
- ヨーロッパその他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 中東およびアフリカ
- エジプト
- トルコ
- サウジアラビア
- アラブ首長国連邦
- 中東およびアフリカその他
- 北米
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、北米、欧州、アジア太平洋、ラテンアメリカ全域のOEM販売マネージャー、ディーラーオーナー、レース主催者、アフターマーケットインポーター、ライダークラブにインタビューを実施しました。これらの議論により、平均販売価格(ASPの推移、電動化の変曲点、および典型的な買い替えサイクルが検証され、デスクリサーチで残ったギャップが埋められ、最終的な前提条件の三角測量が可能となりました。
デスクリサーチ
まず、国連コムトレードおよび各国税関ポータルからの貿易統計、米国連邦道路管理局や日本の国土交通省などの機関からの登録データ、FIMおよびAMAが公表したレース参加者数を基に調査を開始しました。パワースポーツの負傷率に関する業界白書および学術誌は、ライダーコホートサイズの精緻化に役立てました。企業の財務報告書、投資家向け資料、および価格表から平均販売価格(ASP)を取得し、Dow Jones Factiva上のニュースアーカイブおよびMarklines上の車両仕様書により、モデル発売と生産能力の追加が明確化されました。
地域別の内訳を裏付けるため、出荷台数をオフロード休暇予約に関する観光局データおよび公共トレイルの土地利用許可証と照合しました。記載されている情報源は例示であり、データの収集、検証、および明確化のために多数の追加情報源が参照されています。
市場規模推と予測
トップダウン構造により、生産・貿易データを地域別需要プールに変換し、登録数および競技参加者数と照合します。次に、選択的なボトムアップ検証、ディーラーチャネル監査、およびサンプリングされたASP×ユニット集計により合計値を較正します。モデルの主要ドライバーには、1)年間モトクロスイベント参加者数、2)126〜250 ccエンジン出力動向、3)リチウムイオンパックのkWhあたりコスト、4)スポーツ調査によるユース参加率、5)トレイル許可証の発行数が含まれます。多変量回帰によりこれらの変数をユニット販売数に結び付け、シナリオ分析により燃料価格の急変と土地アクセス政策の変動を捉えます。ボトムアップデータのギャップは、OEM希望小売価格の分散および並行輸入品のマークアップから導出された価格帯を用いて補完されます。
データ検証と更新サイクル
アウトプットは独立した指標との分散チェックを経た後、ピアレビューおよびシニアアナリストの承認を受けます。OEMのリコール、規制変更、または為替変動がベースラインに重大な影響を与える場合には、中間アップデートを発行しながら、各モデルを年次で更新します。最終的な公開前の確認により、クライアントが最新の見解を受け取れるようにしています。
MordorのダートバイクベースラインがステークホルダーからI信頼を得る理由
公表されている推計値がしばしば異なるのは、各社がスコープ、価格基準、および更新スケジュールを統一していないためです。当社の厳格なセグメンテーションと年次再構築により、そのギャップを最小化しています。
他の調査会社との主なギャップ要因としては、ピットバイクや公道走行可能なデュアルスポーツの包含有無、工場出荷時ASPと小売ASPの使用の違い、グローバル合計として提示される単一地域の外挿、および急速に進む電動化の展開を見逃す長い更新サイクルが挙げられます。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 9.73 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 11.05 ビリオン 米ドル(2024年) | グローバルコンサルタンシーA | ピットバイクおよびミニバイクを計上;小売ASPを使用;基準年が古い |
| 5.70 ビオン 米ドル(2024年) | 地域コンサルタンシーB | 電動モデルおよびユースセグメントを除外;5カ国のみの輸入データに依存 |
| 8.66 ビリオン 米ドル(2025年) | 業界団体C | 在庫繰越調整なしにOEM出荷報告を平均化 |
総合すると、この比較は、明確な製品境界を設定し、一次ディーラーインタビューを通じてASPを検証し、12カ月ごとに更新することで、Mordor Intelligenceが意思決定者の信頼に応える、バランスのとれた透明性の高いベースラインを提供していることを示しています。


レポートで回答される主要な質問
2031年のダートバイク市場の予測金額は?
2031年までに135.7億米ドルに達すると予測されています。
2026年から2031年にかけてダートバイク市場はどのくらいの速さで成長すると予想されますか?
市場はその期間にCAGR 5.70%で拡大する見込みです。
最も急速に普及している推進方式タイプはどれですか?
電動ダートバイクは2031年にかけてCAGR 7.12%を記録し、全推進方式カテゴリーの中で最速です。
オンライン直販(DTC)販売は従来のディーラーシップにどのような影響を与えていますか?
DTCチャネルはCAGR 11.24%で成長し、ディーラーのマージンを圧迫していますが、オンライン設定と地元サービスを組み合わせたハイブリッド販売モデルを通じて共存しています。
ダートバイク販売で最も高い成長率を示す地域はどこですか?
アジア太平洋地域がCAGR 6.81%でリードしており、インド、中国、東南アジア市場が牽引しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

