
e-バイク市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 47.67 十億米ドル |
| 市場規模 (2031) | 85.36 十億米ドル |
| 成長率 (2026 - 2031) | 12.52 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるe-バイク市場分析
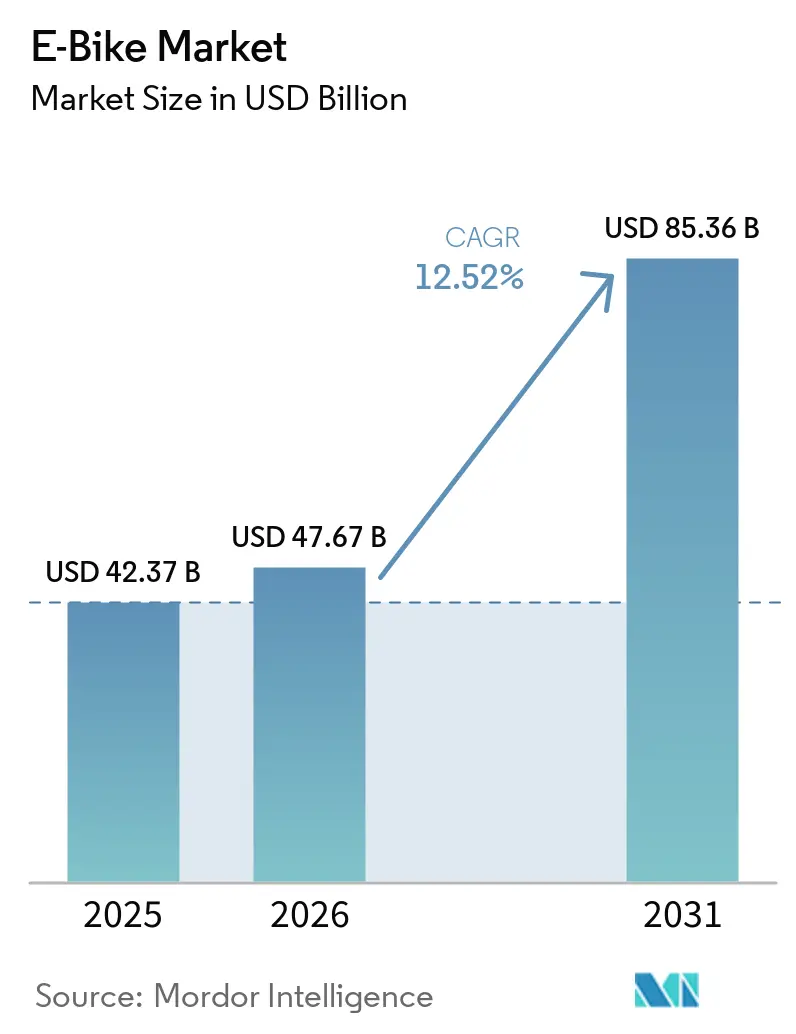
Eバイク市場は2025年に423.7 ビリオン 米ドルに達し、2026年には476.7 ビリオン 米ドルへと成長する見込みであり、2031年までに853.6 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけて12.52%のCAGRで拡大します。この着実な拡大は、企業リース制度が従業員に給与控除型バイクへのアクセスを提供するようになったことで、早期導入段階から主流利用への移行が進んでいることを反映しています。需要は3,500〜5,999米ドルの価格帯のプレミアムモデルへと傾いており、これが最も急成長しているセグメントです。一方、フランスの4,000ユーロ(約4,622米ドル)の奨励金やポーランドの3億ズウォティ(約8,100万米ドル)のプログラムといった的を絞った補助金が、対象市場の拡大を継続的に後押ししています。バッテリー技術は依然として基盤となる要素であり、リチウムイオンが主要なシェアを占めていますが、ナトリウムイオンおよび全固体電池の化学技術が、中国依存の原材料リスクを軽減するべく台頭しつつあります。
レポートの主要ポイント
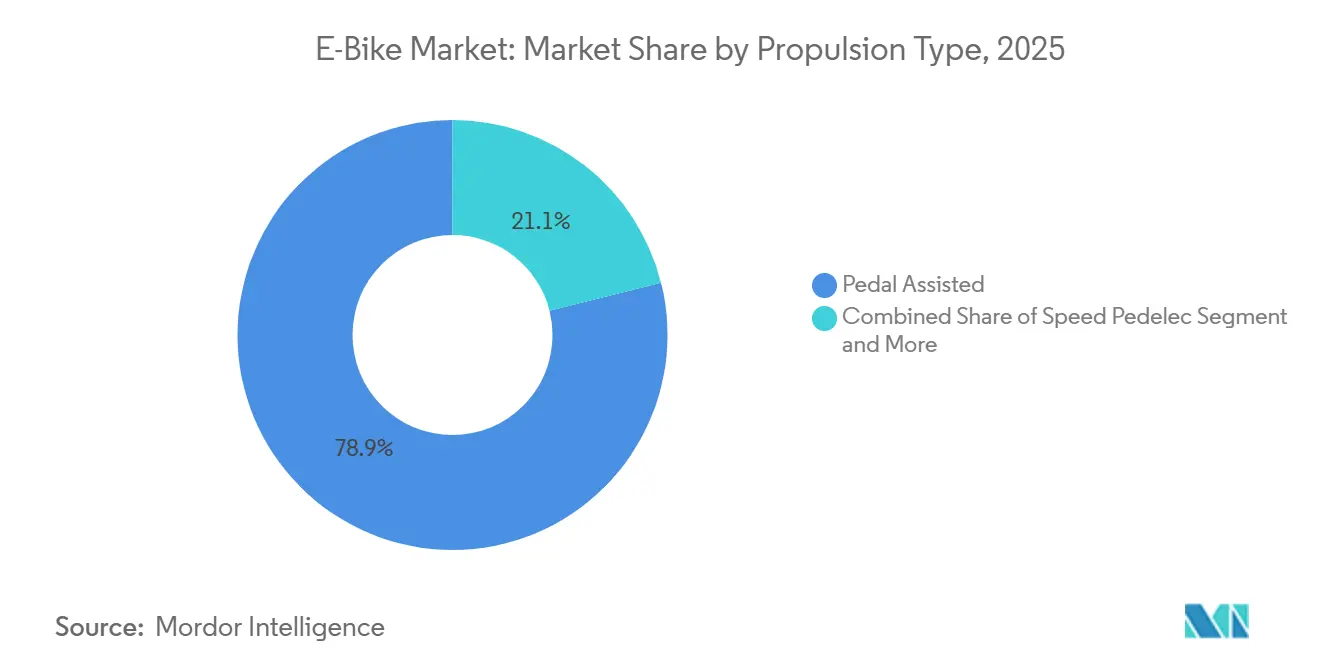
- 推進タイ別では、ペダルアシストシステムが2025年のEバイク市場シェアの78.90%を占め、スピードペデレックは2031年にかけて13.03%のCAGRを記録する見込みです。
- 用途タイプ別では、シティ・都市向けモデルが2025年のEバイク市場シェアの76.05%を占め、トレッキング・マウンテンモデルは2031年にかけて13.88%のCAGRを記録する見込みです。
- バッテリータイプ別では、リチウムイオンパックが2025年のEバイク市場シェアの98.41%を占め、その他のセグメントは12.89%のCAGRで成長する見込みです。
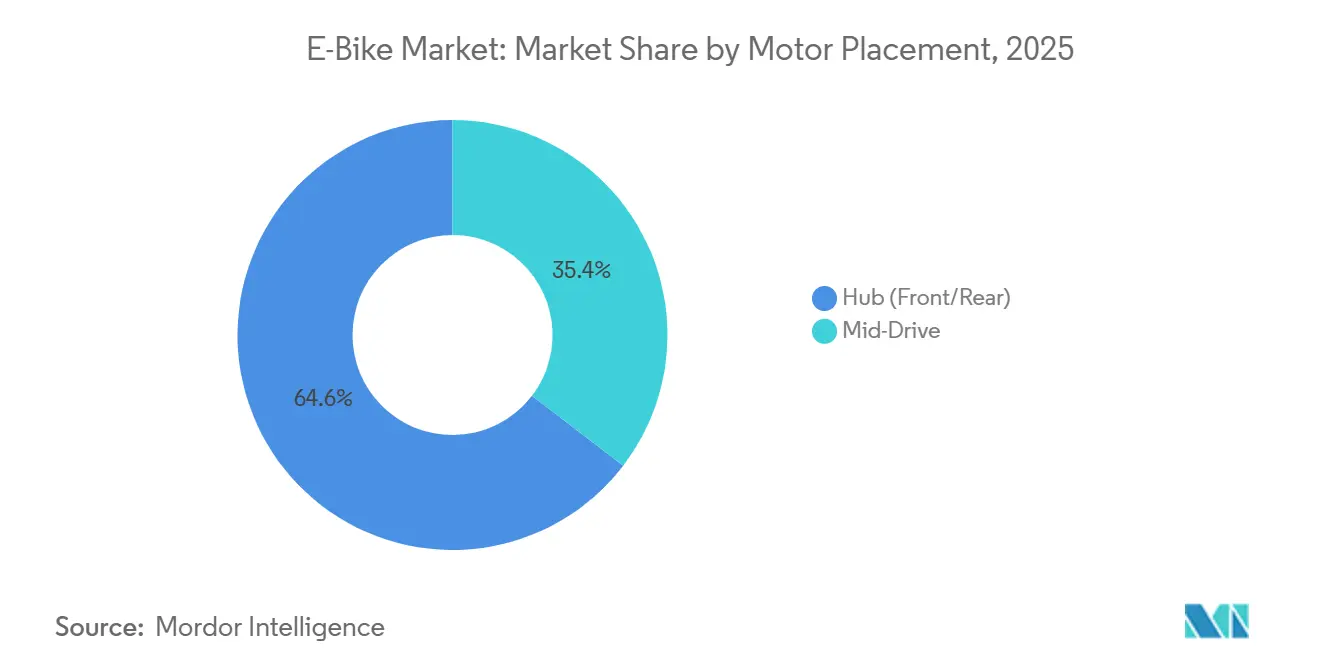
- モーター配置別では、ハブドライブが2025年のEバイク市場シェアの64.60%を確保し、ミッドドライブユニットは13.46%のCAGRで推移する見込みです。
- 駆動システム別では、チェーン駆動が2025年のEバイク市場シェアの76.60%でトップとなり、ベルト駆動は12.91%のCAGRで拡大する見込みです。
- モーター出力別では、250W未満のモデルが2025年のEバイク市場シェアの58.45%を占め、501〜600Wのユニットは14.03%のCAGRで推移しています。
- 価格帯別では、1,000〜1,499米ドルのバイクが2025年のEバイク場シェアの29.60%を獲得し、3,500〜5,999米ドルの価格帯は13.89%のCAGRを記録する見込みです。
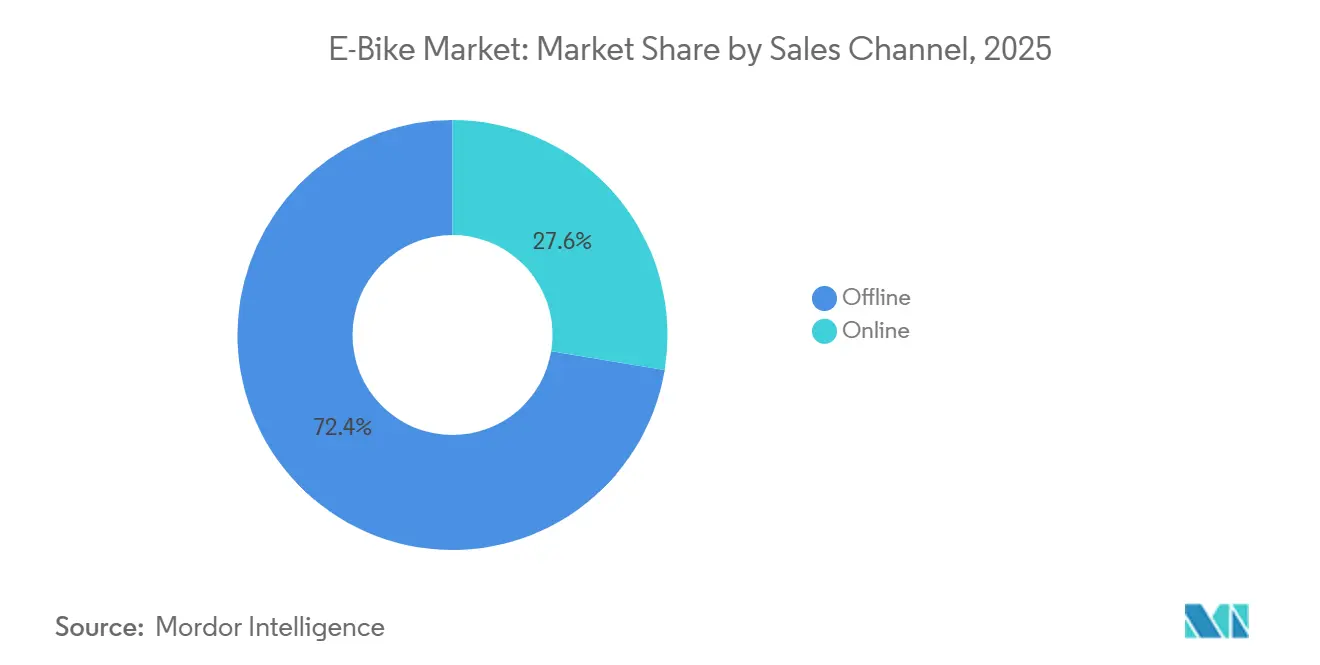
- 実店舗は依然として2025年のEバイク市場シェアの72.40%を占めていますが、オンラインおよびサブスクリプションモデルは2031年にかけて14.86%のCAGRで成長する見込みです。
- 最終用途別では、個人・家族向け購入が2025年のEバイク市場シェアの61.60%を占め、商業配送フリートは13.75%のCAGRで拡大しています。
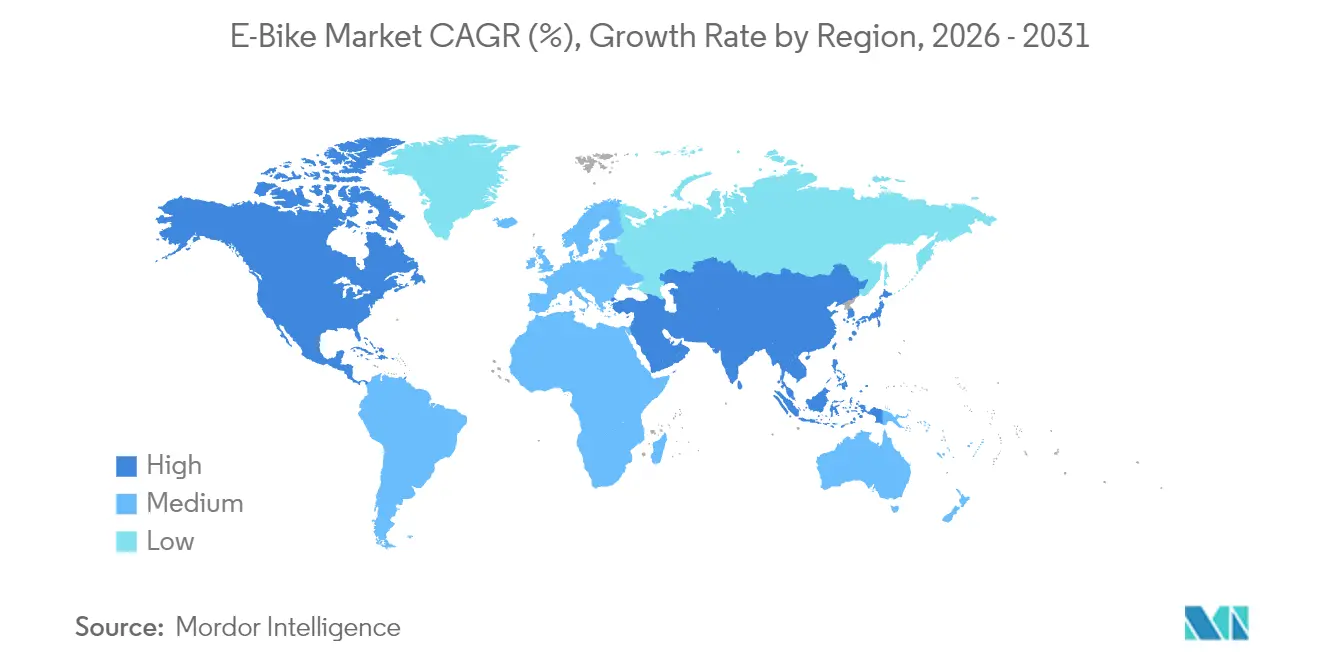
- 地域別では、欧州が2025年のEバイク市場シェアの54.80%でトップとなり、北米は2031年にかけて最も速い14.56%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 都市渋滞がマイクロモビリティを促進 | +0.8% | 世界の都市中心部、欧州およびアジア太平洋地域で特に顕著 | 長期(4年以上) |
| リチウムイオンのエネルギー密度向上とコスト低下 | +0.7% | アジア太平洋地域主導の世界の製造拠点 | 短期(2年以内) |
| 政府の奨励策と購入補助金 | +0.6% | 欧州、北米、一部アジア太平洋市場 | 中期(2~4年) |
| 企業の従業員福利厚生プログラム | +0.4% | 欧州、北米、アジア太平洋地域で拡大中 | 中期(2~4年) |
| カーゴe-バイクの保険割引 | +0.3% | 欧州および北米の商業セグメント | 中期(2~4年) |
| e-バイク観光ルートの成長 | +0.2% | 欧州、北米、一部アジア太平洋の観光地 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市渋滞がマイクロモビリティを推進
第一層都市の駐車場は最大USD 3万のコストがかかり、e-バイクは都市走行距離の40%を占める5~15kmの通勤に費用対効果の高い移動手段となっています。ロンドンのULEZ(超低排出ゾーン)拡大とGBP 7,000(約USD 9,319)の廃車補助金は宅配便業者の採用を加速させており、AmazonやGoogleなどの企業は駐車ストレスを軽減し持続可能性目標を達成するために月額e-バイクサブスクリプションを補助しています [1]。
リチウムイオンバッテリーのエネルギー密度向上とコスト低下
リチウムイオンパックの価格は2010年以降大幅に低下し、走行距離100km以上の自転車をUSD 2,000未満に収めています。急速充電設計では現在30分で80%の充電が可能となり、高稼働率の商業フリートへの扉を開いています。ナトリウムイオンのプロトタイプは同様のサイクル寿命を30%低いコストで実現すると見込まれており、全固体電池のロードマップは2028年までに2倍のエネルギー密度を目標としています。
政府の奨励策と購入補助金
的を絞った補助金は、e-バイクを都市の渋滞緩和のための低インフラツールとして位置づけています。フランスでは低所得者向けに1台あたり最大EUR 4,000(約USD 4,622)の補助金を提供し、ポーランドは30万台を路上に普及させるためにPLN 3億(約USD 8,100万)を計上しました。カナダのCAD 4億(約USD 2億8,600万)の積極的輸送予算は自転車専用レーンと充電ポイントに充当されています。米国の所得審査済み州補助金(最大USD 1,750)はモビリティ格差の解消を支援しており、多くのプログラムが現在、自動車の代替となりうるカーゴバイクを優先しています。
企業の従業員向けe-バイク福利厚生プログラム
Lease-a-Bikeは8万社以上をカバーし、購入コストを最大40%削減し保険とサービスも含む給与転換プランを提供しています。参加者はすでに90万人のライダーを超え、米国の自転車通勤者法(Bicycle Commuter Act)の審議中の立法は欧州の税引前インセンティブに倣うことを目指しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| バッテリー発火事故と規制の厳格化 | −0.6% | 北米および欧州 | 中期(2~4年) |
| 従来型自転車に対する高い初期コスト | −0.5% | 世界規模、特に発展途上地域 | 短期(2年以内) |
| 充電インフラの不足 | −0.4% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 重要鉱物の供給ボラティリティ | −0.3% | 世界規模、サプライチェーンはアジアに集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
バッテリー発火事故と安全基準の厳格化
ニューヨーク市では2023年にe-モビリティ火災が187件記録され、4年間のコストはUSD 5億1,860万に達しました。カリフォルニア州のSB 1271およびUL 2849規格は現在認証済みパックを義務付けており、1台あたりUSD 200~500が追加されています。メーカーは対応するために熱管理技術とリモート診断への投資を行っています。
従来型自転車に対する高い初期コスト
e-バイクは依然として従来の自転車の約3倍の小売価格であり、発展途上市場での普及を制限しています。USD 1,000~1,499のエントリーレベルモデルが2024年出荷量の30.18%を占めていますが、リースプログラム、メンテナンスの一括提供、バッテリーコストの低下がその差を縮めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
推進タイプ別:
スピードペデレックがプレミアムとしての地位を確立2025年におけるペダルアシストモデルの市場規模は、EUの規制においてこれらが自転車として分類されるという有利な条件を背景に、78.90%という圧倒的なシェアを獲得しました。時速45kmまでのアシストを提供するスピードペデレックEバイクは、過密都市において自動車並みの移動時間を求める通勤者の需要を受け、13.03%のCAGRを記録しています。
メーカーはモーターコントローラーにAIアルゴリズムを組み込み、地形やライダーの習慣に応じて出力を最適化しています。Shimanoが近く発表予定の自動変速ドライブトレインは、サプライヤーがスマートギアボックスと高トルクモーターを組み合わせることで、都市部のプロフェッショナル層への訴求力高めている好例です。

用途タイプ別:
トレッキングの勢いが拡大シティ・都市向けバイクは、都市部のライダーが汗をかかない通勤手段を選んだことで、2025年の市場シェアの76.05%を生み出しました。一方、トレッキング・マウンテンモデルは、電動アシストフリートをデフォルトとするツアーオペレーターに後押しされ、13.88%のCAGRで拡大しています。
オペレーターは、高齢のサイクリストや体力が混在するグループといった拡大する利用者層を、主要な成長の牽引力と見ています。トレイルアクセスに関するルールが進化するにつれ、このセグメントは国立公園やリゾート地へのさらなる浸透が見込まれます。
バッテリータイプ別:
リチウムイオンの覇権—しかし代替品が台頭リチウムイオン電池は2025年のEバイク市場シェアの98.41%を占め、コスト面での優位性とエネルギー密度の高さを示しています。ナトリウムイオンや初期の全固体電池プロトタイプを含む「その他」のカテゴリーは、ブランドが原材料リスクをヘッジするかで12.89%のCAGRで成長しています。
OEMは中国依存の加工リスクを軽減するため、角形と円筒形のフォーマットを二重調達しています。ナトリウムイオンが2027年までに予想される価格同等性に達した場合、この化学技術は従来のパックから二桁台のシェアを奪う可能性があります。
モーター搭載位置別:
ミッドドライブ対ハブハブ(前輪・後輪)システムは2025年のEバイク市場シェアの64.60%を占め、シンプルさと価格面で支持されています。13.46%のCAGRを記録するミッドドライブは、カーゴや悪路走行向けの車体において優れた登坂トルクとバランスの取れた重量配分を実現しています。
ジャイアントの最新リアハブプラットフォームは遊星歯車機構によってミッドドライブのトルクを再現しており、異なるユースケースに対応するために両方の開発経路でイノベーションが継続していることを示しています。
駆動システム別:
ベルト駆動がチェーンに挑戦チェーン駆動は2025年のEバイク市場シェアの76.60%を占めていますが、ベルトシステムは年率12.91%で拡大しています。メンテナンスの削減と静粛な動作は、通勤者やフリート管理者に支持されています。
総所有コスト重視するフリートオペレーターは、初期費用が高いにもかかわらず、10,000km以上の走行に耐えるベルトシステムを運用上の優位点と見なしています。
モーター出力別:
地域規制が需要を左右EUの法的適合に不可欠な250W未満のユニットは、2025年のEバイク市場シェアの58.45%を占めました。北米のより自由な規制において存在感を示す501〜600Wの価格帯は、14.03%のCAGRで上昇しています。
効率化の改善により、コントローラーは名目上適合したモーターからより高いピーク出力を引き出すことができ、ユーザーメリットを維持しながら規制への適応を示しています。
価格帯別:
プレミアム価値への移行1,000〜1,499米ドルのバイクが2025年のEバイク市場シェアの29.60%でトップとなりましたが、3,500〜5,999米ドルの価格帯は13.89%のCAGRで最も急成長しており、統合ディスプレイ、カーボンフレーム、高度な接続性に対する消費者の需要を反映しています。
企業リースは、コストを給与に分散させ、保険とサービスをセットにすることで、プレミアムへの移行をスムーズにしています。
販売チャネル別:
オンラインが中間層を排除実店舗は、試乗の必要性とサービスデスクのおかげで、2025年の市場シェアの72.40%を依然として占めています。しかし、純粋なオンラインおよびサブスクリプションモデルは14.86%のCAGRで加速しています。
成功しているブランドはオンラインでの発見と地域密着型のサービスハブを組み合わせており、オムニチャネルのアプローチがEバイク市場における持続可能なモデルとして台頭していることを示しています。
エンドユース別:
商業配送が物流を再構築個人・家族向けライダーは2025年のEバイク市場シェアの61.60%を生み出しましたが、商業フリートは13.75%のCAGRで急速に拡大しています。ニューヨーク市のパイロットプログラムでは、130,000回のトリップで500万個の荷物を配送し、1年間で650,000トンのCO₂を削減しました。
規制当局は現在、カーゴバイク専用の路肩スペースを割り当てており、都市部のラストマイル配送においてゼロエミッションの基盤としての地位を強化しています。
地理的分析
ヨーロッパ電動自転車市場
ヨーロッパは2025年の電動自転車市場収益の54.80%を占めた。ドイツだけで1,570万台が流通しており、2024年には給与犠牲プログラムの支援を受けて210万台を販売した。オランダは全年齢層にわたって電動自転車が普及し、飽和状態の特徴を示している。一方、フランスは4,000ユーロ(約4,622米ドル)の低所得者向け補助金が新規購入者を継続的に呼び込んでいる。連続した自転車道ネットワークと自転車優先の都市計画は、ヨーロッパの持続的な競争優位性であり続けている。
北米電動自転車市場
北米は現時点では規模が小さいものの、14.56%のCAGRで最も急成長している地域です。カリフォルニア州やニューヨーク州での最大1,750米ドルの州補助金や企業手当が、潜在的な需要を解放しています。カナダの4億カナダドル(約2.86億米ドル)のインフラ整備は、Eバイクレーンを充電ノードに接続し、通勤者と配送ライダーの双方に向けたエンドツーエンドのフリートを構築しています。
アジア太平洋電動自転車市場
アジア太平洋地域は多様な状況を反映している。中国は米国への電動自転車輸入において主要なシェアを供給しており、2024年には顕著な輸出収益を記録した。インドは2024年に重要な電動二輪車の節目を超えたが、モペットはペダルアシスト形式を依然として上回っている。日本と韓国はプレミアム・技術重視のニッチ市場に対応しており、オーストラリアはエコツーリズムルートを活用してトレッキング販売の拡大を図っている。現地の規制と所得水準が、チャネル・価格・仕様戦略のカスタマイズを左右している。
競争環境
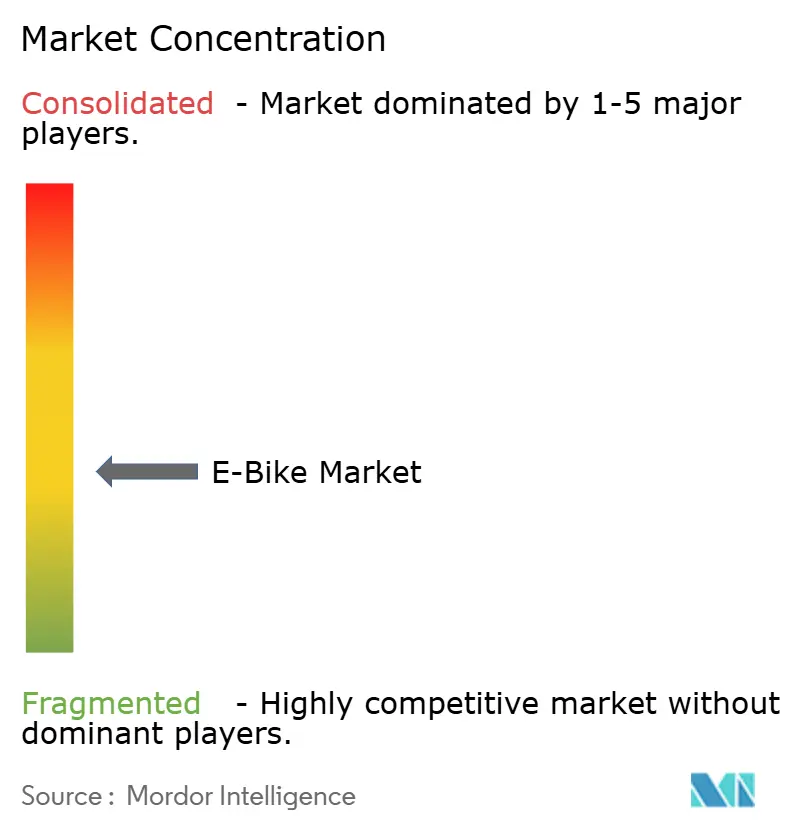
グローバルなEバイク市場は中程度の分散状態にあり、老舗転車ブランド、規模を追求する中国メーカー、そしてデジタルネイティブのスタートアップ企業が、自転車産業内でシェアを争っている。Giant、Trek、Specializedは、長年にわたるディーラーネットワークとBoschまたはShimanoとのモーターパートナーシップを活用してプレミアム市場を守りつつ、統合されたコネクティビティとOTA(無線通信経由)アップデートを駆使して顧客の囲い込みを図っている。Yadea、Aima、その他の中国大手メーカーは、垂直統合型の生産拠点を通じてミドルレンジの価格帯に大量供給し、部品コストを圧縮することで西側競合他社の利益率を低下させている。
コンポーネントサプライヤーは戦略的な主導権を握る存在である。ShimanoはOEMの設計選択を左右する影響力を持つ確固たるドライブトレイン契約を有しており、一方Boschは強力なミッドドライブ技術を持ちながらも参入障壁に直面している。バッテリー専門メーカーは再編の局面にあ、UL 2849認証パックが米国の主要州で義務化されるにつれ、安全規制への対応は試験費用を吸収し原材料の価格変動を管理できる資本力のあるベンダーに有利に働く。ハードウェアはソフトウェアと不可分になりつつあり、両レイヤーを統合する企業はより安定した収益源を確保できる。
サービス中心型のプレイヤーも新たな動きをもたらしている。Lease-a-BikeとRybitは、保険、盗難対応、メンテナンスをセットにしたターンキー型リースを雇用主向けに提供し、一時的な自転車販売に依存しない複数年にわたるキャッシュフローを確保している。Zoomoをはじめとするフリート管理ベンダーは、稼働率とルート効率を最適化するテレマティクスダッシュボードを武器にギグエコノミーの配達員を取り込んでいる。人件費、マーケティング費用、保証コストが上昇する中、多くの中小規模の組立業者は競争力を維持するための規模やサービス力を欠いており、勝者総取りの淘汰ではなく、継続的な業界再編と選択的なパートナーシップが進むと見られる。
e-バイク業界リーダー
-
Giant Manufacturing Co., Ltd.
-
Yadea Group Holdings Ltd.
-
Merida Industry Co., Ltd.
-
Aima Technology Group Co., Ltd.
-
Trek Bicycle Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
Eバイク市場 このレポートでカバーされる企業
- Aima Technology Group Co., Ltd.
- Canyon Bicycles GmbH
- Fritzmeier Systems GmbH & Co. KG (M1 Sporttechnik)
- Giant Manufacturing Co., Ltd.
- Jiangsu Xinri E-Vehicle Co., Ltd.
- Luyuan Electric Vehicle Co., Ltd.
- Merida Industry Co., Ltd.
- Myvelo Co., Ltd.
- Rad Power Bikes Inc.
- Riese & Müller GmbH
- Pon Holdings B.V.
- Samchuly Bicycle
- Specialized Bicycle Components, Inc.
- Dongguan Tailing Electric Vehicle Co., Ltd
- Tianjin Fuji-Ta Bicycle Co., Ltd.
- Trek Bicycle Corporation
- VanMoof BV
- Yadea Group Holdings Ltd.
- Yamaha Motor Co., Ltd.
最近の産業開発事情 Eバイク市場
- 2025年9月:Giantは2026年型Explore E+シリーズを発表し、エントリーレベルに75Nmモーターと500Whバッテリーを搭載し、フラッグシップのExplore E+0には自動Enviolo ハブとレーダーを装備しました。
- 2024年9月:タタ傘下のStryder Cycleが、大気汚染懸念の中でe-バイクの主流化への取り組みを示すべく、Voltic XおよびVoltic GOをそれぞれINR 32,495(約USD 366)およびINR 31,495(約USD 354)のプロモーション価格で発売しました。
- 2024年8月:StromerはSpoke Safetyと提携し、スピードペデレックにV2X通信を組み込み、リアルタイムの交通警告とアフターマーケットアップグレードパスを提供しました。
- 2024年5月:HeybikeはHaulerカーゴモデルを発表し、440ポンドのペイロードとデュアルバッテリーをサポートし、家族および配送ユーザーをターゲットとしています。
世界のe-バイク市場レポートのスコープ
推進タイプのセグメントとしてペダルアシスト、スピードペデレック、スロットルアシストが対象となっています。用途タイプのセグメントとしてカーゴ/ユーティリティ、シティ/アーバン、トレッキングが対象となっています。バッテリータイプのセグメントとして鉛酸バッテリー、リチウムイオンバッテリー、その他が対象となっています。地域のセグメントとしてアフリカ、アジア太平洋、欧州、中東、北米、南米が対象となっています。| ペダルアシスト |
| スピードペデレック |
| スロットルアシスト |
| カーゴ/ユーティリティ |
| シティ/アーバン |
| トレッキング/マウンテン |
| 鉛酸バッテリー |
| リチウムイオンバッテリー |
| その他 |
| ハブ(前/後) |
| ミッドドライブ |
| チェーン駆動 |
| ベルト駆動 |
| 250W未満 |
| 251~350W |
| 351~500W |
| 501~600W |
| 600W超 |
| USD 1,000以下 |
| USD 1,000~1,499 |
| USD 1,500~2,499 |
| USD 2,500~3,499 |
| USD 3,500~5,999 |
| USD 6,000超 |
| オンライン |
| オフライン |
| 商業配送 | 小売・物販配送 |
| 飲食料配送 | |
| サービスプロバイダー | |
| 個人・家族向け利用 | |
| 法人・機関 | |
| その他 |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | アルゼンチン |
| ブラジル | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| オーストリア | |
| スウェーデン | |
| スイス | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| ニュージーランド | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| 中東・アフリカその他 |
| 推進タイプ別 | ペダルアシスト | |
| スピードペデレック | ||
| スロットルアシスト | ||
| 用途タイプ別 | カーゴ/ユーティリティ | |
| シティ/アーバン | ||
| トレッキング/マウンテン | ||
| バッテリータイプ別 | 鉛酸バッテリー | |
| リチウムイオンバッテリー | ||
| その他 | ||
| モーター搭載位置別 | ハブ(前/後) | |
| ミッドドライブ | ||
| 駆動システム別 | チェーン駆動 | |
| ベルト駆動 | ||
| モーター出力別 | 250W未満 | |
| 251~350W | ||
| 351~500W | ||
| 501~600W | ||
| 600W超 | ||
| 価格帯別 | USD 1,000以下 | |
| USD 1,000~1,499 | ||
| USD 1,500~2,499 | ||
| USD 2,500~3,499 | ||
| USD 3,500~5,999 | ||
| USD 6,000超 | ||
| 販売チャネル別 | オンライン | |
| オフライン | ||
| エンドユース別 | 商業配送 | 小売・物販配送 |
| 飲食料配送 | ||
| サービスプロバイダー | ||
| 個人・家族向け利用 | ||
| 法人・機関 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | アルゼンチン | |
| ブラジル | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| オーストリア | ||
| スウェーデン | ||
| スイス | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| ニュージーランド | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
市場の定義
- 用途タイプ別 - このセグメントに含まれるe-バイクは、シティ/アーバン、トレッキング、カーゴ/ユーティリティe-バイクです。これら3つのカテゴリーに属する一般的なe-バイクの種類には、オフロード/ハイブリッド、キッズ、レディース/メンズ、クロス、MTB(マウンテンバイク)、折りたたみ、ファットタイヤ、スポーツe-バイクが含まれます。
- バッテリータイプ別 - このセグメントにはリチウムイオンバッテリー、鉛酸バッテリー、その他のバッテリータイプが含まれます。その他のバッテリータイプカテゴリーには、ニッケル水素(NiMH)電池、シリコン電池、リチウムポリマー電池が含まれます。
- 推進タイプ別 - このセグメントに含まれるe-バイクは、ペダルアシストe-バイク、スロットルアシストe-バイク、スピードペデレックです。ペダルアシストおよびスロットルアシストe-バイクの速度制限は通常25km/hですが、スピードペデレックの速度制限は一般的に45km/h(時速28マイル)です。
| キーワード | 定義#テイギ# |
|---|---|
| ペダルアシスト | ペダルアシストまたはペデレックカテゴリーとは、トルクアシストシステムを通じて限定的な電力アシストを提供し、速度を変えるスロットルを持たない電動自転車を指します。これらの自転車では、ペダルを漕ぐことでモーターの電力が活性化し、人間の労力を軽減します。 |
| スロットルアシスト | スロットルベースのe-バイクは、オートバイと同様にハンドルバーに取り付けられたスロットルアシストグリップを装備しています。ペダルを漕ぐことなくスロットルを直接ひねることで速度を制御できます。スロットルの反応は自転車に搭載されたモーターに直接電力を供給し、漕がずに車両を加速させます。 |
| スピードペデレック | スピードペデレックは、スロットル機能を持たないという点でペダルアシストe-バイクに似ています。しかし、これらのe-バイクには約500W以上の出力を提供する電動モーターが搭載されています。このようなe-バイクの速度制限は、ほとんどの国で一般的に45km/h(時速28マイル)です。 |
| シティ/アーバン | シティまたはアーバンe-バイクは、日常の通勤基準に合わせて設計され、市街地や都市部での利用を前提としています。これらの自転車には、快適なシート、直立した乗車姿勢、グリップが良く快適な乗り心地のためのタイヤなど、さまざまな機能と仕様が含まれています。 |
| トレッキング | トレッキングおよびマウンテンバイクは、車両の堅牢で過酷な使用を考慮した特殊目的のために設計されたe-バイクの特別な種類です。これらの自転車は強固なフレームと優れた高度なグリップのための幅広いタイヤを備え、さまざまな地形、荒れた地面、険しい山道で走行する際に使用できるさまざまなギア機構も装備しています。 |
| カーゴ/ユーティリティ | e-カーゴまたはユーティリティe-バイクは、都市部などの短距離でさまざまな種類の貨物や荷物を運ぶために設計されています。これらの自転車は通常、非常に低い運用コストで荷物や小包を配達するために、地元の事業者や配送パートナーが所有しています。 |
| リチウムイオンバッテリー | リチウムイオンバッテリーは、リチウムと炭素を構成材料として使用する充電式バッテリーです。リチウムイオンバッテリーは密閉鉛酸バッテリーよりも高い密度と軽量性を持ち、他のタイプのバッテリーよりも1回の充電でより長い走行距離をライダーに提供します。 |
| 鉛酸バッテリー | 鉛酸バッテリーとは、エネルギー対重量比およびエネルギー対体積比が非常に低い密閉鉛酸バッテリーを指します。このバッテリーは、他の充電式バッテリーと比較して相対的に高い出力対重量比により、高いサージ電流を生み出すことができます。 |
| その他のバッテリー | これには、ニッケル水素(NiMH)、シリコン、リチウムポリマーバッテリーを使用した電動自転車が含まれます。 |
| 企業間取引(B2B) | 都市フリートおよび物流会社、レンタル/シェアリングオペレーター、ラストワンマイルフリートオペレーター、法人フリートオペレーターなどのビジネス顧客へのe-バイクの販売がこのカテゴリーに含まれます。 |
| 企業・消費者間取引(B2C) | 電動スクーターおよびオートバイの直接消費者への販売がこのカテゴリーに含まれます。消費者はこれらの車両をメーカーから直接、またはオンラインおよびオフラインチャネルを通じて他の販売店やディーラーから入手します。 |
| 非組織化地場OEM | これらのプレイヤーは、e-バイクの小規模な地場メーカーおよびアセンブラーです。これらのメーカーのほとんどは中国や台湾から部品を輸入し、現地で組み立てています。この価格に敏感な市場において低コストで製品を提供することで、組織化されたメーカーに対する優位性を持っています。 |
| サービスとしてのバッテリー(バッテリー・アズ・ア・サービス) | 電気自動車(EV)のバッテリーをサービスプロバイダーからレンタルするか、充電が切れた際に別のバッテリーと交換できるビジネスモデル |
| ドックレスe-バイク | 自己ロック機構とGPS追跡機能を備えた平均最高速度約24km/h(15mph)の電動自転車。主にBird、Lime、Spinなどのバイクシェアリング企業によって使用されています。 |
| 電気自動車 | 推進に1つ以上の電動モーターを使用する車両。自動車、スクーター、バス、トラック、オートバイ、ボートが含まれます。この用語には、純電気自動車およびハイブリッド電気自動車が含まれます。 |
| プラグインEV | 外部充電が可能な電気自動車で、一般に純電気自動車およびプラグインハイブリッドを含みます。本レポートでは、プラグインハイブリッド電気自動車と区別するために純電気自動車に対してこの用語を使用します。 |
| リチウム硫黄バッテリー | 現在のリチウムイオンバッテリーに含まれる液体またはポリマー電解質を硫黄に置き換えた充電式バッテリー。リチウムイオンバッテリーよりも高い容量を持ちます。 |
| マイクロモビリティ | マイクロモビリティは、非常に軽量な車両を使用して短距離を移動する多くの交通手段の一つです。これらの交通手段には、自転車、e-スクーター、e-バイク、モペット、スクーターが含まれます。このような車両は通常5マイル以下の短距離を移動するためのシェアリング方式で使用されます。 |
| 低速電気自動車(LSEV) | 内燃機関を持たず、推進に電気エネルギーのみを使用する低速(通常25km/h未満)の軽量車両です。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測手法を構築するため、ステップ1で特定された変数と要因を入手可能な過去の市場データに照合してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 過去および予測年の市場規模の推定値は、金額および数量で提供されています。市場収益は、数量需要と数量加重平均バッテリーパック価格(kWhあたり)を掛け合わせることで算出されます。バッテリーパック価格の推定と予測は、インフレ率、市場需要の変化、生産コスト、技術発展、消費者の嗜好など、平均販売価格(ASP)に影響するさまざまな要因を考慮し、過去データと将来トレンドの両方の推定を提供します。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の広範な一次調査専門家ネットワークを通じて検証されます。回答者は市場の全体像を把握するために、あらゆる階層と職能にわたって選定されます。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム


