
データレイク市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
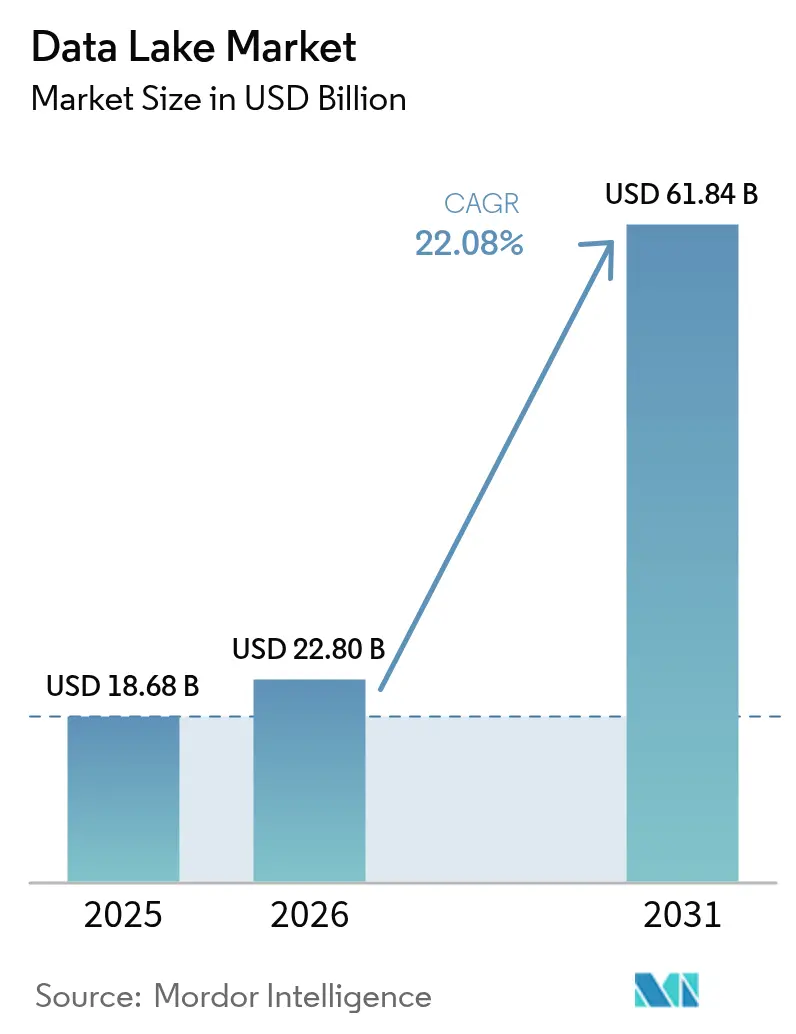
| 市場規模 (2026) | 22.8 十億米ドル |
| 市場規模 (2031) | 61.84 十億米ドル |
| Growth Rate (2026 - 2031) | 22.08 % |
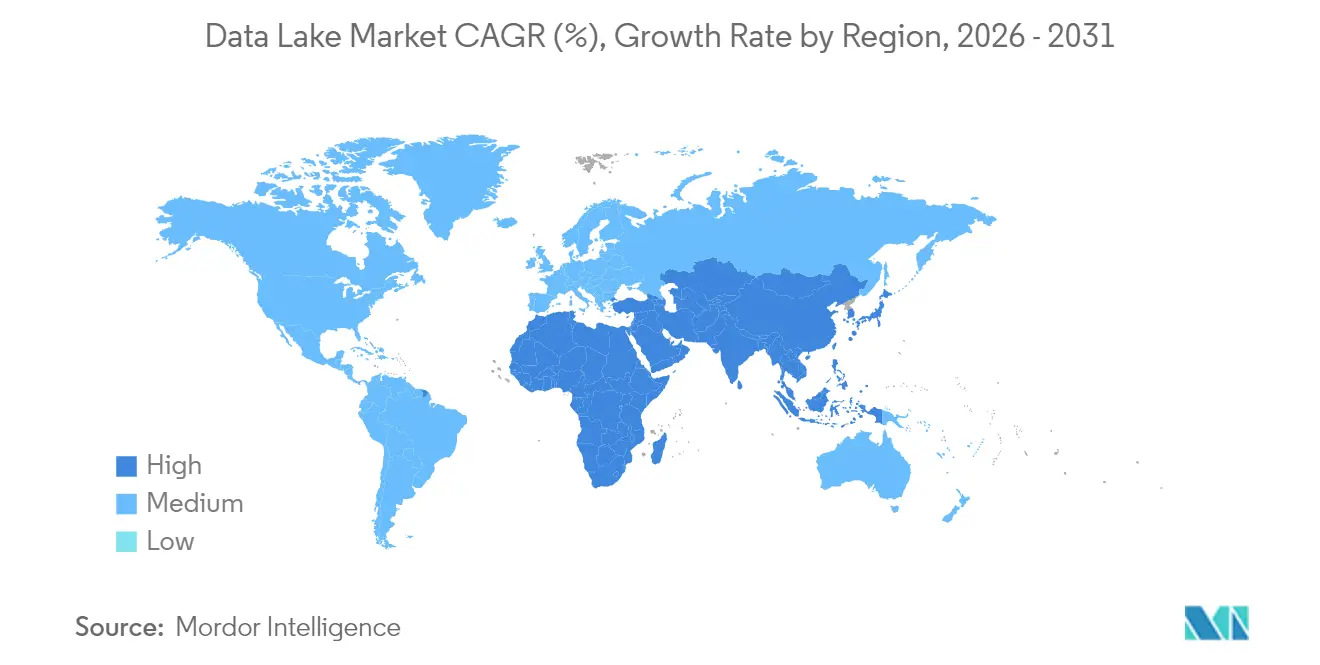
| 最も急速に成長している市場 | アジア |
| 最大市場 | 北米 |
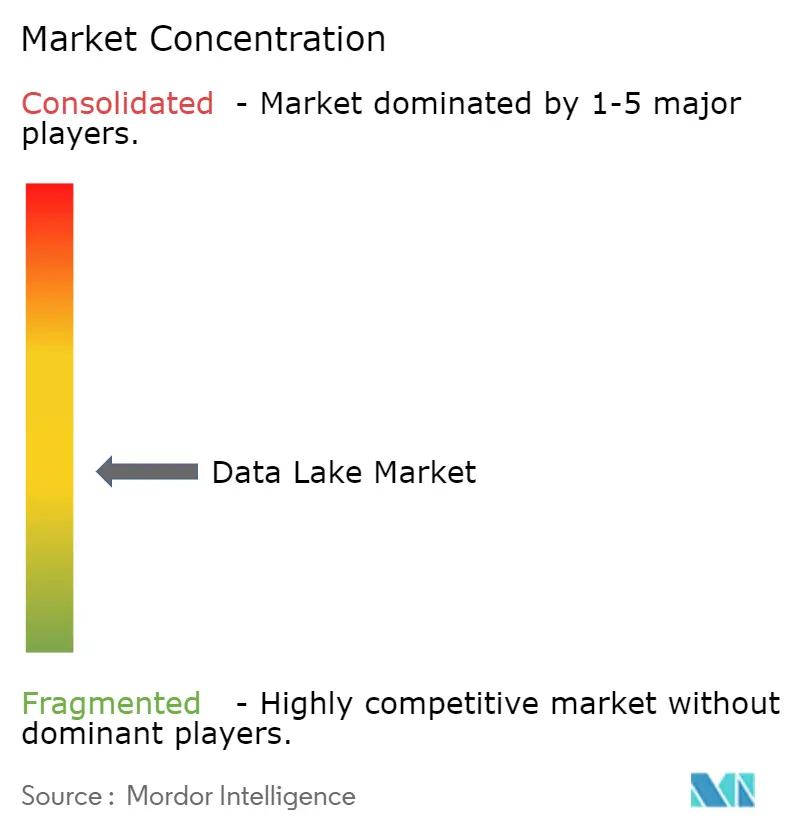
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータレイク市場分析
データレイク市場規模は、2025年の186.8億米ドルから2026年には228億米ドルへと成長し、2026年〜2031年の年平均成長率22.08%で2031年までに618.4億米ドルに達すると予測されています。成長の要因は、生成AIパイプラインによって生成される非構造化データ量の急増、規制上の記録保管義務の拡大、そしてレイクとウェアハウスのフットプリントを単一層に統合するレイクハウスアーキテクチャへの移行にあります。フォーチュン500企業はレイクハウスを採用した後に総コストを35〜40%削減したと報告しており、リアルタイムのESGおよびリスクストレスワークロードが産業・金融分野へのユースケースを拡大しています。サーバーレスのオープンテーブルフォーマットがマルチクラウドポータビリティ戦略の基盤となり、イノベーションを阻害することなく「データスワンプ」の落とし穴を防ぐ自動化されたガバナンス層が台頭しています。
主要レポートのポイント
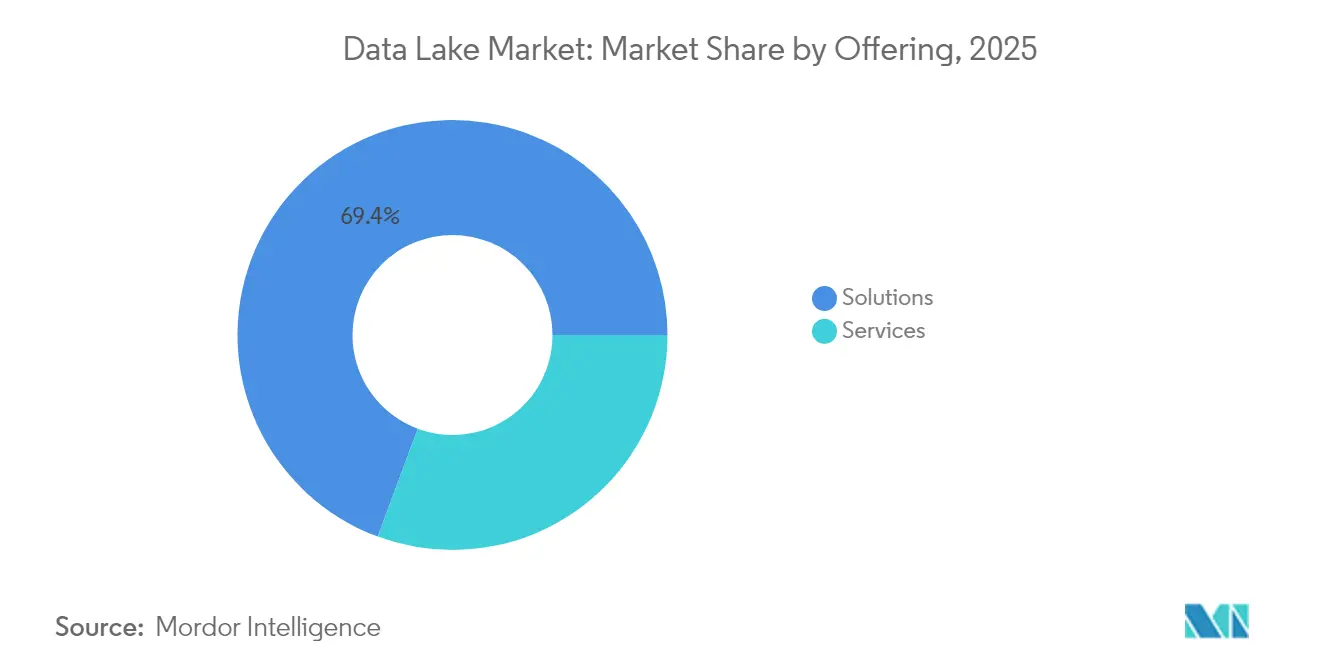
- 提供内容別では、ソリューションが2025年に69.35%の収益シェアをリードし、サービスは2031年にかけて年平均成長率24.77%で拡大する見込みです。
- 展開形態別では、クラウドが2025年のデータレイク市場シェアの64.20%を占め、ハイブリッド/マルチクラウドは2026年〜2031年にかけて年平均成長率23.1%で成長すると予測されています。
- 組織規模別では、大企業が2025年のデータレイク市場規模の71.10%を占め、中小企業は年平均成長率26.1%で2031年にかけて最も急速に成長しています。
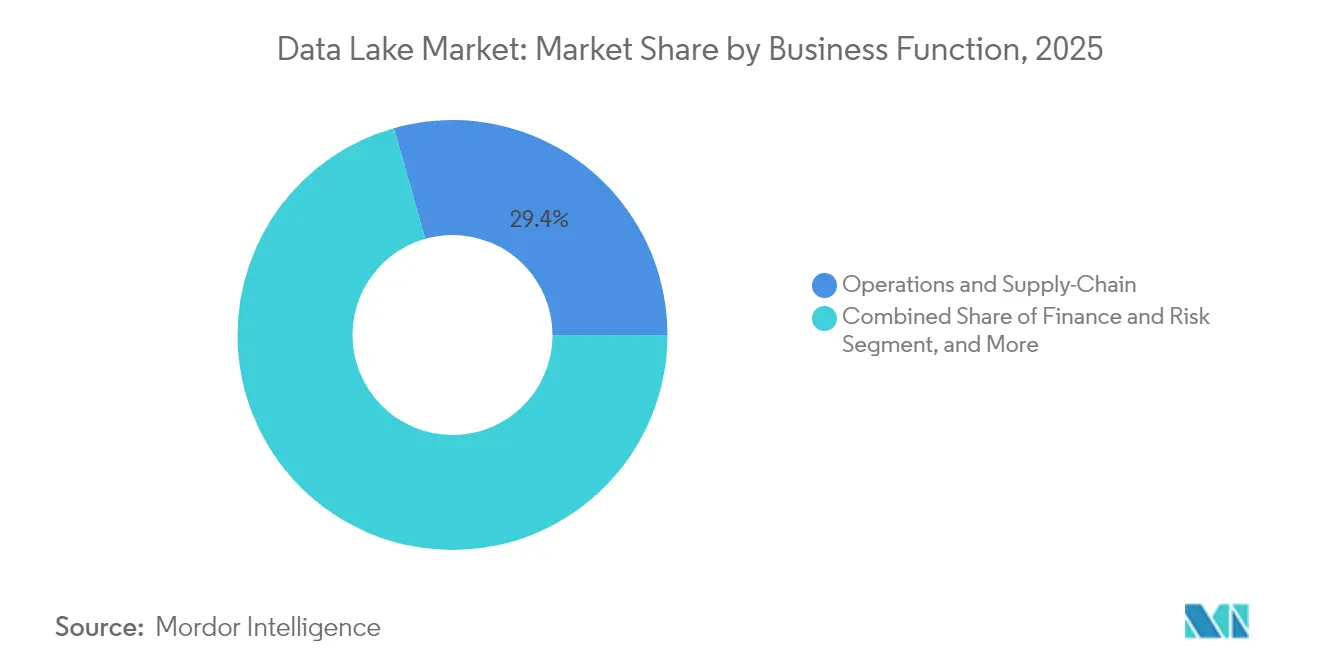
- ビジネス機能別では、オペレーション・サプライチェーンが2025年のデータレイク市場で29.40%のシェアを保持し、財務・リスクは2031年にかけて年平均成長率25.2%で拡大しています。
- エンドユーザー業種別では、ITおよび通信が2025年に21.60%の収益シェアでリードし、ヘルスケア・ライフサイエンスは2031年にかけて年平均成長率25.6%で拡大する見込みです。
- 地域別では、北米が2025年に37.40%のシェアで首位を占め、アジアは2031年にかけて年平均成長率23.5%で加速する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生成AIワークロードからの非構造化・マルチモーダルデータの爆発的増加 | +7.5% | 北米および西欧に集中したグローバル | 中期(2〜4年) |
| 欧州におけるデータ居住義務がクラウドベースのレイク採用を加速 | +5.2% | 欧州連合、英国、スイス、アジア太平洋 | 短期(2年以内) |
| レイクハウスの収束がフォーチュン500企業に35〜40%の総所有コスト削減をもたらす | +6.3% | 北米での早期採用を伴うグローバル | 中期(2〜4年) |
| サーバーレステーブルフォーマット(Iceberg/Delta)がマルチクラウドポータビリティを解放 | +4.8% | マルチクラウド戦略が活発な地域を中心としたグローバル | 中期(2〜4年) |
| 産業部門におけるリアルタイムESGスコープ3データキャプチャ要件 | +3.2% | 欧州、北米、先進アジア太平洋経済圏 | 長期(4年以上) |
| 金融サービスにおける規制上のストレステストが10年規模のティックデータ保持を要求 | +2.9% | グローバル金融センター(ニューヨーク、ロンドン、シンガポール、香港) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
生成AIワークロードからの非構造化・マルチモーダルデータの爆発的増加
生成AIアプリケーションは、スキーマオンリード型ストレージを必要とする大量の画像、音声、テキストのペイロードを生成します。企業は、グローバルの175ゼタバイトのデータ圏の30%が2025年までにリアルタイム処理を必要とすると予測しており、これは厳格なウェアハウスには不向きなプロファイルです。そのため、データレイクはプロンプトエンジニアリングループで使用されるマルチモーダルコーパスのデフォルトのランディングゾーンとなっています。[1]Acceldata、「エンタープライズデータレイク:ビジネスデータの革命」、acceldata.ioGoogle Cloudのレイクハウスブループリントは、ベクターインデックスと組み合わせたネイティブフォーマットストレージが、ストレージコストを削減しながらファウンデーションモデルのファインチューニングを加速する方法を示しています。採用を遅らせる企業は、AIワークロードにおけるイノベーションサイクルの遅延と単位コストの上昇というリスクに直面します。
欧州におけるデータ居住義務がクラウドベースのレイク採用を加速
EUデータガバナンス法およびデータ法は、組織に機密ワークロードのローカライズを義務付けています。ハイパースケーラーはこれに対応しており、AWSはデータロケーション制御を組み込んだソブリンクラウドリージョンに78億ユーロを投資しています。[2]Databricks、「DatabricksがTabularの買収に合意」、databricks.com企業は現在、居住ルールを満たしながらもフェデレーテッドエンジンを通じてクエリ可能なリージョン分割型データレイクを展開しており、監査レポートにおける国境を越えたデータ使用状況を表示できるリネージュ豊富なメタデータカタログへの需要を喚起しています。
レイクハウスの収束が35〜40%の総所有コスト削減をもたらす
単一層のレイクハウスは、かつて独立したレイクとウェアハウスを悩ませていた重複を解消します。分析ジョブをレイクハウスエンジンに移行した調査対象企業は、データ移動コストの半減と圧縮によるストレージ削減を挙げています。ベクター対応クエリプランナーによるパフォーマンス向上がさらにコンピューティング実行時間を短縮し、AI実験のための予算を解放します。企業の81%がレイクハウステーブル上で直接MLモデルをトレーニングしており、収束がもはやエッジプラクティスではなくメインストリームのパターンであることを示しています。
サーバーレステーブルフォーマットがマルチクラウドポータビリティを解放
Apache Iceberg、Delta Lake、HudiはオブジェクトストアにACIDトランザクション、スキーマ進化、タイムトラベルを導入します。これらのフォーマットはコンピューティングをストレージから切り離し、競合クラウドの分析エンジンがレプリケーションなしに同じデータセットをクエリできるようにします。Databricksの2024年のTabular買収はオープンテーブルメタデータの戦略的価値を強調しており、Google BigLakeのOmni機能が競合クラウドのIcebergパーティションをクエリすることで、ニュートラルフォーマットの論拠を検証しています。[3]欧州委員会、「データに関する欧州戦略」、digital-strategy.ec.europa.eu
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| メタデータのドリフトによる「データスワンプ」の発生 | -3.8% | グローバル、レガシー展開においてより深刻 | 短期(2年以内) |
| 熟練したデータレイクエンジニアリング人材の不足 | -2.9% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 中期(2〜4年) |
| レイテンシに敏感なユースケースは依然としてウェアハウスを好む | -2.1% | 世界中の金融・通信ハブ | 短期(2年以内) |
| 不透明な従量課金型クラウド価格設定 | -1.7% | グローバルの中堅企業 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
メタデータのドリフトによる「データスワンプ」の発生
インジェストがカタログ更新を上回ると、データレイクは検索不能なリポジトリに退化します。2025年までにグローバルのデータ量は163ゼタバイトに達し、コンテキストが欠落した孤立ファイルのリスクが高まります。企業は、すべての読み書きを記録し孤立したアセットにフラグを立てるUnity Catalogなどの自動化されたリネージュトラッカーを採用することで対応しています。同様の制御がなければ、ガバナンスのオーバーヘッドがレイクハウス統合から見込まれる節約を相殺する可能性があります。
新興地域における熟練したレイクエンジニアリング人材の不足
アジア太平洋およびラテンアメリカの企業は、分散ファイルシステム、オープンテーブルフォーマット、クラウドコスト調整を理解するエンジニアの不足を指摘しています。POPsightsのデータは、AI主導の役割創出がローカルのトレーニング供給を上回っていることを示しています。経済協力開発機構の調査は、高度なデータスキルへのアクセスにおける都市部と農村部の格差の拡大を強調しています。[4]経済協力開発機構、「雇用創出と地域経済発展 2024」、oecd.orgマネージドサービスとローコードパイプラインが人材不足を緩和していますが、人材の希少性は依然として展開サイクルを長引かせ、データレイク市場への浸透を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
ソリューションがリード、サービスが急成長ソリューションは2025年のデータレイク市場収益の69.35%を生み出し、データレイク市場規模は129.5億米ドルに相当します。この優位性は、AI対応環境のバックボーンを形成するストレージエンジン、クエリアクセラレーター、ガバナンススイートを標準化する企業から生まれています。ベンダーはコスト最適化ダッシュボード、自動化されたティアリング、ネイティブオープンテーブルサポートをバンドルし、ワークロードの進化に合わせて関連性を維持しています。
サービスサブセグメントは、移行ブループリント、パフォーマンスチューニング、24時間365日のマネージドオペレーションへの需要を反映し、2031年にかけて年平均成長率24.77%で急速に拡大しています。多くの企業はレガシーHadoopエステートを再プラットフォーム化できるスタッフを欠いているため、予測可能なSLA成果を約束するスペシャリストと契約しています。逼迫した人材市場により、プロフェッショナルサービスの受注はデータレイク市場全体よりも速いペースで成長し続けるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


展開形態別:
クラウドが主導、ハイブリッドが加速クラウド展開は、組織が即時のスケーラビリティと統合セキュリティを求めたことから、2025年のデータレイク市場シェアの64.20%を占めました。Amazon S3のようなエラスティックオブジェクトストアは、コールドデータを低コストクラスに自動ティアリングするライフサイクル自動化を提供しながら設備投資を不要にします。分析エンジンはその後オンデマンドで起動し、コンピューティング支出をプロジェクトのテンポに合わせます。
ハイブリッドおよびマルチクラウド構成は2031年にかけて年平均成長率23.1%で拡大しています。オープンテーブルフォーマットにより、1つのメタデータ定義がオンプレミスとパブリッククラウドのバケットにまたがり、レプリケーションの必要性を大幅に削減します。地域のコンプライアンスルールがハイブリッド戦略をさらに促進しており、企業は規制対象ワークロードをソブリンリージョンに固定しながらも、クロスクラウドファブリックを通じてクエリを実行しています。その結果、ハイブリッド環境のデータレイク市場規模はソブリンクラウドの立ち上げと歩調を合わせて拡大しています。
組織規模別:
大企業が主導、中小企業がペースを上げる大企業は2025年のデータレイク市場規模の71.10%、約132.8億米ドルを占めました。複雑なペタバイト規模のエステートには、高度なロールベースアクセス制御、自動化されたリネージュ、FinOpsガバナンスが必要です。銀行、製造業者、通信事業者はレイクハウスを活用してサイロを統合し、リアルタイムAIアプリケーションをサポートしています。
中小企業は最速の年平均成長率26.1%を記録しており、ベンダー管理プランが「処理量に応じた課金」を提供するようになったためです。ローコードオーケストレーションとテンプレート駆動のスキーマが展開サイクルを短縮します。IcebergとDeltaのコミュニティエディションはライセンス料なしでエンタープライズグレードの機能を提供し、リソースに制約のある企業がデータレイク市場のメインストリームに参入できるようにしています。
ビジネス機能別:
オペレーションが安定、財務・リスクが急増オペレーションおよびサプライチェーンのワークロードは2025年の支出の29.40%を生み出し、製造業者はIoTテレメトリ、サプライヤーEDI、物流フィードを予知保全のために融合しています。スキーマオンリードの柔軟性により、レイクは半構造化センサーファイルとERPテーブルの融合に理想的であり、ダウンタイムリスクを分析するコントロールタワーダッシュボードをサポートします。
財務・リスクアプリケーションは年平均成長率25.2%で成長しています。規制当局は現在、10年分のティック履歴を期待しており、レイクハウスはこれらのボリュームを効率的に保存します。連邦準備制度の2025年4月のバッファールール提案は、ストレス条件下での資本影響をモデル化する必要性を強調しています。ガバナンスされたレイク内にリスク、財務、ESG記録を一元化する銀行は、照合の遅延を排除し、報告の俊敏性を獲得します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー業種別:
ITおよび通信がリード、ヘルスケアが前進ITおよび通信事業者は2025年収益の21.60%を保持しました。通信事業者はコール詳細記録、ネットワークKPI、サポートトランスクリプトをレイクに取り込み、生涯価値を向上させる不正検知と解約分析を実行します。SofttecoはVodafoneとAT&TがAI主導のレイクアーキテクチャを使用してタワーを最適化し、オファーをパーソナライズしていることを指摘しています。
ヘルスケア・ライフサイエンスは年平均成長率25.6%で成長すると予測されています。病院は電子健康記録、画像診断、ゲノミクスを統合リポジトリに統合し、精密医療研究を推進します。Microsoft Fabricの展開は、統合インジェストパイプラインがデータ準備時間を短縮し、リアルタイムの臨床アラートを可能にする方法を示しています。製薬企業は再現可能なレイクワークフローを活用して発見サイクルを短縮し、データレイク市場への持続的な投資を促進しています。
地域分析
北米データレイク市場
北米は2025年の収益の37.40%を生み出し、アーキテクチャの成熟度においてベンチマークを設定し続けています。金融機関は、進化するストレステストのテンプレートに対応するために時系列データの保持期間を延長し、病院ネットワークはAI主導の診断を支えるマルチモーダルな患者グラフを構築しています。ベンチャーキャピタルもガバナンス系スタートアップの形成を促進し、活発なエコシステムを確保しています。
アジア太平洋データレイク市場
アジア太平洋地域は最も急速に拡大している地域であり、2031年までに23.5%のCAGRを記録しています。日本、インド、シンガポールの政府はソブリンクラウドプロジェクトを支援し、地域準拠のレイクゾーンへの需要を喚起しています。中国の通信事業者は大規模な5Gログを分析して容量計画に活用し、インドネシアのフィンテック企業はサイバー犯罪を抑制するために不正インテリジェンスレイクを共有しています。日本にWasabiなどのアジア太平洋本部を設立するベンダーは、予測される36%のIaaS成長を取り込むことを目指しています。
欧州データレイク市場
欧州は厳格なデータ主権の義務のもとで導入を加速しています。欧州データ戦略はローカルホスティングへの投資を促進しており、Amazon Web Services (AWS)は居住要件を満たすために2025年末までにブランデンブルク地域を開設する予定です。製造業者はCSRD報告のためにリアルタイムのスコープ3排出量を保存し、銀行は監査対応のレイク内でバーゼルIIIの計算を精緻化しています。欧州銀行監督機構の2025年ストレステストテンプレートは、レイクハウスが満たす技術要件を強化しています。

規制環境
データアクセス、保存場所、およびガバナンスに関する規制要件は、企業がデータレイクを設計・運用する方法を左右する形で厳格化が進んでいる。欧州連合では、データ法(規則(EU)2023/2854)が段階的に適用され、2025年9月12日から効力を発し、2026年9月12日から主要な適用日が始まる。これにより、データアクセスおよびポータビリティに関する義務が強化され、標準化されたメタデータ、監査可能な共有制御、マルチ環境アーキテクチャに対する需要が高まる。これとは別に、EU人工知能法は、高リスクAIに対して明確なデータガバナンスの要件を導入する。第10条は、学習、検証、およびテストデータの品質とガバナンスに関する要件を定めており、高リスクシステムに対する完全な義務(第10条から第12条を含む)は2026年8月2日から適用され、レイクハウスおよびレイクガバナンス層におけるリネージ、出所管理、データセット文書化の優先度を高めている。
公共部門および国境を越えたコンプライアンス要件も、大規模データプラットフォーム全体におけるセキュリティおよび情報管理に関する基準的な期待を高めている。米国では、OMB通達M-25-04(FISMAに基づく連邦情報セキュリティおよびプライバシー管理要件に関する2025会計年度指針)およびM-25-05(2018年証拠に基づく政策立案基盤法のオープンデータアクセスおよび管理に関するフェーズ2実施指針)が、規律あるデータ取り扱い、アクセス制御、およびガバナンス関連文書に対する期待を強化している。これらは、エンタープライズデータレイクで使用されるカタログ化、ポリシー施行、監査対応ストレージパターンと密接に対応する。英国では、2026年5月に公表された政府のデータ資産管理方針において、各省庁がデータ資産を特定・記録し、Government Digital Serviceに中央報告することが求められており、発見可能性と標準化されたデータインベントリの重視が高まり、エンタープライズのカタログ・レイク運用モデルに有利な状況が生まれている。
競争環境
データレイク市場は適度に分散しています。ハイパースケーラー(AWS、Microsoft Azure、Google Cloud)はグローバルリージョンと統合ガバナンスを活用してインフラを支配しています。DatabricksやSnowflakeなどの専門プラットフォームは、パフォーマンス、ノートブック統合、レイクハウスの完全性で差別化しています。オープンソースコミュニティがIceberg、Delta、Hudiを主導し、ベンダーの支配を緩める形式オプションを購入者に提供しています。
戦略的買収がバリューチェーンを再形成しています。Databricksは2024年にTabularを買収し、IcebergのリネージュをDeltaワークフローに統合し、ユニバーサルメタデータへの賭けを示しました。Fivetranは2025年にCensusを買収し、インジェストとリバースETLを統合してアクティベーションループを閉じました。Commvaultの2024年のClumio買収はS3レイクにランサムウェア回復スナップショットを追加します。これらの動きは、インジェスト、ガバナンス、保護、アクティベーションにまたがる統合スイートが将来の姿であることを示しています。
ハイパースケーラーの影響力にもかかわらず、上位5社のサプライヤーは総支出の約55%を占めるにとどまり、コスト最適化、クロスクラウドクエリアクセラレーション、業種特化型ガバナンスブループリントに特化したイノベーターに余地を残しています。AI強化データ品質オブザーバビリティとソブリンクラウドガバナンスは、新規参入者を引き付ける可能性が高い2つの新興ホワイトスペースです。
データレイク業界のリーダー企業
Microsoft Corporation
Amazon.com Inc.
Capgemini SE
Oracle Corporation
Teradata Corporation
- *免責事項:主要選手の並び順不同
データレイク市場
- Amazon Web Services (AWS)
- Microsoft Corporation
- Google LLC
- IBM Corporation
- Oracle Corporation
- Snowflake Inc.
- SAP SE
- Cloudera Inc.
- Teradata Corporation
- Informatica Inc.
- Databricks Inc.
- Hitachi Vantara LLC
- Dell Technologies Inc.
- Atos SE
- SAS Institute Inc.
- Zaloni Inc.
- Dremio Corporation
- Qubole Inc.
- Talend SA
- HPE (Ezmeral)

市場機会と将来展望
コンプライアンス主導のガバナンスとクロスプラットフォームの相互運用性は、特に規制対象のAIおよびデータ主権が求められる環境において、データレイクをめぐる商業的な余地をストレージやクエリの範囲を超えて拡大させている。EU AI法は、2026年8月2日から高リスクAIに対して(第10条を含む)強制力のあるデータガバナンス義務を導入する。これにより、データセットの出所管理、バイアス評価ワークフロー、リネージ、データ準備と文書化の管理を運用可能にするソリューションへの需要が生まれる。その結果、購買者はガバナンスポリシー、カタログ、きめ細かな権限管理を監査可能なレイクハウスおよびオープンテーブル実装へと傾いており、ベンダーやサービス提供者は、AIガバナンス対応済みの参照アーキテクチャ、管理されたデータプロダクトの公開、マネージド型コンプライアンス運用をパッケージ化できる。
通信業界における実行例も、AI主導の業務のための統合データ基盤に関連した積極的な投資の道筋を示している。2026年4月、IBMはTata Play Fiber向けに、顧客、マーケティング、財務、ネットワーク運用にわたる断片化したデータを統合するため、IBM watsonxを用いたAI対応データレイクハウスを導入した。2026年6月、Nokia とDatabricksは、AI主導の自律型ネットワークを支える統合された基盤非依存のデータプラットフォームに関する共同実証実験(PoC)を完了した。これらのプログラムは、自動化されたデータプロダクト生成、データファブリックおよびメッシュのオーバーレイ、機密データの移動を減らしつつ再利用性を高めるコンピュート・トゥ・データ型のパターンに関する機会を裏付けている。Apache IcebergやDelta Lakeなどのオープンテーブル形式がポータビリティのための調達標準となる中、サプライヤーは相互運用性機能、データスワンプ化を防ぐガバナンス自動化、データレジデンシーやコスト管理がアーキテクチャ選択を左右するハイブリッド・マルチクラウド環境向けのサービス主導のモダナイゼーションを通じて差別化を図ることができる。
Recent Industry Developments in データレイク市場
- 2026年6月:AWSは、AWS Glue Data Catalogに登録されたテーブルの基盤となるAmazon S3データファイルの読み書きを可能にするようLake Formationを更新し、SQLベースとファイルベースのアクセスパターン間で権限を統一した。この変更は、異なるツールが同一のレイクテーブルとやり取りする複数エンジン運用モデルを支え、統合ガバナンスの基準を高め、マルチツール型データレイク展開の摩擦を低減する。
- 2026年2月:Microsoftは、OneLakeとSnowflakeの相互運用性の一般提供を発表し、Snowflake管理下のApache IcebergテーブルをネイティブにOneLakeに保存できるようにした。これにより、Icebergは中立的なテーブル層としての位置づけを強化し、企業はデータを共有レイクストレージ基盤に保持しながら複数の分析プラットフォームが動作できるようにすることで重複を削減できる。
- 2025年5月:FivetranはCensusを買収し、業務システム内のデータを活性化するリバースETL機能を追加した。この取引により、データ取り込みと活性化がより完全なデータライフサイクルとして結びつき、下流の業務アプリケーションに供給されるガバナンス済みソースとしてのデータレイクおよびレイクハウス環境の戦略的役割が高まっている。


データレイク市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、クラウド、オンプレミス、およびハイブリッド環境全体で、大量の構造化・非構造化データの保存、整理、分析を支援するデータレイクソフトウェアおよび関連サービスから得られる収益を対象とする。
対象範囲の除外事項:データレイク環境の導入または運用に直接関連しない、汎用ハードウェアのみの支出および広範なITアウトソーシングは除外する。
セグメンテーション概要
- 提供内容別
- ソリューション
- データディスカバリーとカタログ化
- データ統合とETL/ELT
- 分析・可視化ツール
- ガバナンス・セキュリティプラットフォーム
- サービス
- プロフェッショナルサービス(コンサルティング、インテグレーション)
- マネージドサービス
- ソリューション
- 展開形態別
- クラウド
- パブリッククラウド
- プライベートクラウド
- ハイブリッド/マルチクラウド
- オンプレミス
- クラウド
- 組織規模別
- 大企業
- 中小企業
- ビジネス機能別
- オペレーションおよびサプライチェーン
- 財務・リスク
- 営業・マーケティング
- 人事
- エンドユーザー業種別
- ITおよび通信
- 銀行・金融サービス・保険
- ヘルスケア・ライフサイエンス
- 小売・電子商取引
- 製造・産業
- メディア・エンターテインメント
- 政府・公共部門
- エネルギー・公益事業
- その他(教育、ホスピタリティ)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- ペルー
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- ニュージーランド
- アジア太平洋その他
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、企業データの成長、クラウド導入、データガバナンスの必要性に関する基本的な事実基盤の構築から始まる。これらの要因は、IT部門全体におけるデータレイクの導入と密接に連動している。IT支出の指標としては米国労働統計局、業種別の企業数については米国センサス局、地域間のデジタル経済比較についてはOECDおよび世界銀行の指標などの公的資料を参照する。
また、NISTの出版物、データ管理アーキテクチャに関する査読付き学術誌、分析プラットフォームやデータモダナイゼーションに関する調達文言を示す公共調達ポータルなど、技術および導入の指標も調査する。企業の年次報告書、決算説明会の記録、投資家向け説明資料は、製品パッケージング(ソフトウェアとサービスの区分)およびクラウド・サブスクリプション収益の認識方法を理解するのに役立つ。必要な場合には、企業財務・インテリジェンス、ニュースおよび財務、特許データベースの有料サブスクリプションを用いて、コアプラットフォーム機能の時系列や所有関係を相互確認する。ここに記載したソースは例示であり、入力の収集、検証、明確化のために他の多くの公開資料も使用された。
一次インタビューおよび調査
一次データは、ITリーダー、データエンジニアリングマネージャー、クラウドアーキテクト、サービスパートナーなど、データレイク環境を購入、導入、運用する人々を対象に、導入前提とプライシング範囲を検証するために用いられる。グローバルな視点を得るため、主要な需要地域全体で対話を分散させ、大きな差異はフォローアップの質問で再確認することで、最終モデルが典型的な企業導入を反映するようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:35% | CXO:16% | アジア太平洋(APAC):43% |
| ミドルティア:44% | 機能/部門リーダー:25% | 欧州・中東・アフリカ(EMEA):37% |
| 中小規模プレイヤー:21% | マネージャー:59% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、地域別に企業データプラットフォーム支出の総額を再構築し、その後データレイクの用途に特化した導入率と移行率でフィルタリングするトップダウン方式を用いて行われる。標準的な年間契約額のサンプリング、ソリューションとサービスの構成比の検証、チャネルとの対話や導入タイムラインによる規模の妥当性確認など、選択的なボトムアップ検証によって総額の裏付けを行う。
主要なモデル入力には、クラウドとオンプレミスの導入比率、平均サブスクリプションおよびサポート価格の推移、導入およびマネージド運用のサービス付帯率、分析プロジェクトに連動したワークロードの成長、規制対象業種間での業界レベルの導入差異が含まれる。国や業種でデータポイントが欠落している場合は、企業数やクラウド成熟度などの代理指標を用いてギャップを補完し、一次回答者との確認後に出力を調整する。予測は、最も強い推進要因(クラウド移行の速度、データ増加、コンプライアンス主導のモダナイゼーション)に対する回帰的な感度分析に基づくシナリオ分析を用いており、専門家が購買行動の明確な変化を示した場合には前提が更新される。
データ検証と更新サイクル
検証は、モデルと独立した指標(地域のIT支出の方向性、クラウドサービス成長の兆候、企業データ管理の優先順位の変化など)との間で繰り返し相互確認を行うことで実施される。異常値は早期に検出され、その背後にある前提は数値が確定する前に別のアナリストによって検証され、これが回避可能なばらつきの低減に役立つ。
本作業は年次で更新され、大幅な価格変動、重大な規制変更、クラウド導入パターンの明確な段階的変化などの重大事象が発生した場合には、随時の更新が行われる。提供前には最終確認を行い、最近の動向が反映されていることを確認し、前回版との大きな差異については説明を行い、専門家への迅速な再確認を通じて再検証する。
Mordor Intelligenceのデータレイク市場規模と他の公表推定値との比較
データレイクの公表市場規模は、同様の購買者ニーズを表していても、対象範囲の選択が常に一致しているわけではなく、価格算定の論理が常に説明されているわけでもないため、大きく異なって見えることがある。ある推定値が異なる基準年に基づいている場合や、より長い予測期間を用いている場合にも差異が生じ、それによって現在の収益として計上される範囲が変わることがある。
主な差異は、隣接するデータ管理カテゴリが総額に含まれているかどうかから生じる。本調査では、Mordor Intelligenceはデータレイクソリューションおよび関連サービスを計上するが、データレイク環境の一部として販売・導入される場合を除き、より広範なデータウェアハウジングや汎用分析プラットフォームは含めない。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | 18.68億米ドル(2025年) | |
| グローバルコンサルティング会社A | 11.07億米ドル(2025年) | 基準年における収益の捕捉範囲が狭く、依然として有償のプラットフォームおよび統合作業を生み出しているサービス付帯やハイブリッド導入を過小評価する可能性がある。 |
| 業界出版社B | 10.70億米ドル(2025年) | 異なる構成要素の区分を適用し、基準年の米ドル換算においてより保守的な手法を用いる傾向があり、価格設定や導入構成を正規化するモデルと比較して、報告される2025年の総額が低くなる場合がある。 |
この表を見ると、その差異は主に、データレイク支出プールに何が含まれるか、そして基準年においてサービスおよびハイブリッド利用がどのように扱われているかによって説明される。導入状況、導入構成比、価格前提を明確に紐付けて入力を維持することで、各段階を説明可能にし、新たな市場シグナルが現れた際にはモデルを一から再構築することなく総額を再確認できる。


レポートで回答される主要な質問
なぜ企業はウェアハウスからレイクハウスへ移行しているのか?
レイクハウスは分析の総所有コストを35〜40%削減し、ACID性能保証を維持しながら生データでのAIモデルトレーニングをサポートします。
2026年のデータレイク市場の規模はどのくらいか?
データレイク市場は2026年に228億米ドルと評価されており、2031年までに618.4億米ドルに達すると予測されています。
データレイク採用において最も急速に成長している地域はどこか?
アジア太平洋が2026年から2031年にかけて予測年平均成長率23.5%でリードしており、急速なデジタルトランスフォーメーションとソブリンクラウドへの投資が牽引しています。
データレイクが価値を提供する上での主な課題は何か?
メタデータのドリフトによりレイクが「データスワンプ」に変わる可能性があり、信頼性を維持するための自動化されたカタログとリネージュトラッキングへの投資を促しています。
オープンテーブルフォーマットはベンダーロックインにどのような影響を与えるか?
Apache IcebergやDelta Lakeなどのフォーマットは、ストレージをコンピューティングエンジンから切り離すことでマルチクラウドポータビリティを実現し、チームが異なるクラウド間で同じデータをクエリできるようにします。
最も急速に成長すると予測される業種はどれか?
ヘルスケア・ライフサイエンスは2031年にかけて年平均成長率25.6%で拡大する見込みであり、精密医療とリアルタイム患者分析のためにデータレイクを活用しています。
最終更新日:



