
ダラス データセンター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
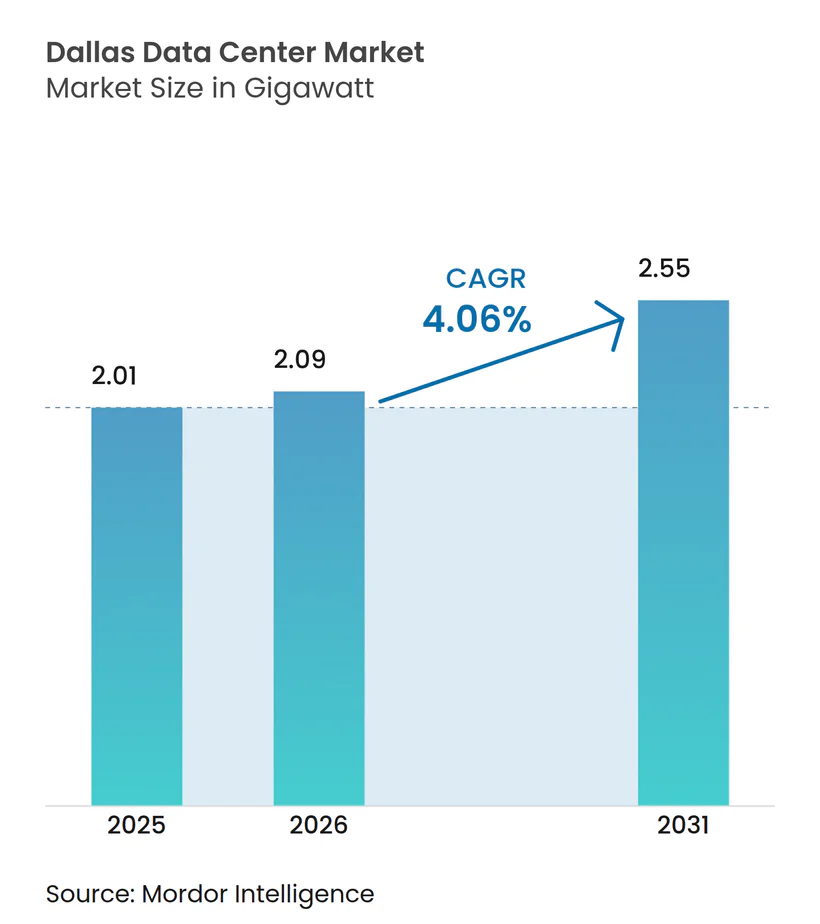
| 基準年の市場規模 (2025) | 2.01 ギガワット |
| 市場取引高 (2026) | 2.09 ギガワット |
| 市場取引高 (2031) | 2.55 ギガワット |
| 成長率 (2026 - 2031) | 4.06 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるダラス データセンター市場分析
ダラス データセンター市場規模は2025年に2.01 GWと評価され、2026年の2.09 GWから2031年には2.55 GWに達すると推定され、予測期間(2026年〜2031年)中のCAGRは4.06%です。安定した成長は、ハイパースケールオペレーターが高密度ファイバールートに人工知能ワークロードをコロケートしながら、テキサス電力信頼性評議会(ERCOT)の制約に対処するためにメータ背後発電を採用するという、成熟しつつある市場環境を浮き彫りにしています。雇用・エネルギー・技術・イノベーション法(JETI)に基づく固定資産税免除はダラス地域のコスト優位性を引き続き高めており、安価な風力エネルギー電力購入契約(PPA)は持続可能性基準に整合した施設の運営費を削減しています。クラウドプロバイダーが大都市圏全域で大規模な用地を確保する中、競争の激化が進んでいますが、系統の不安定性と長期的な水資源不足により、オペレーターは稼働時間を維持するために高度な液冷・空冷技術の採用を迫られています。
主要レポートのポイント
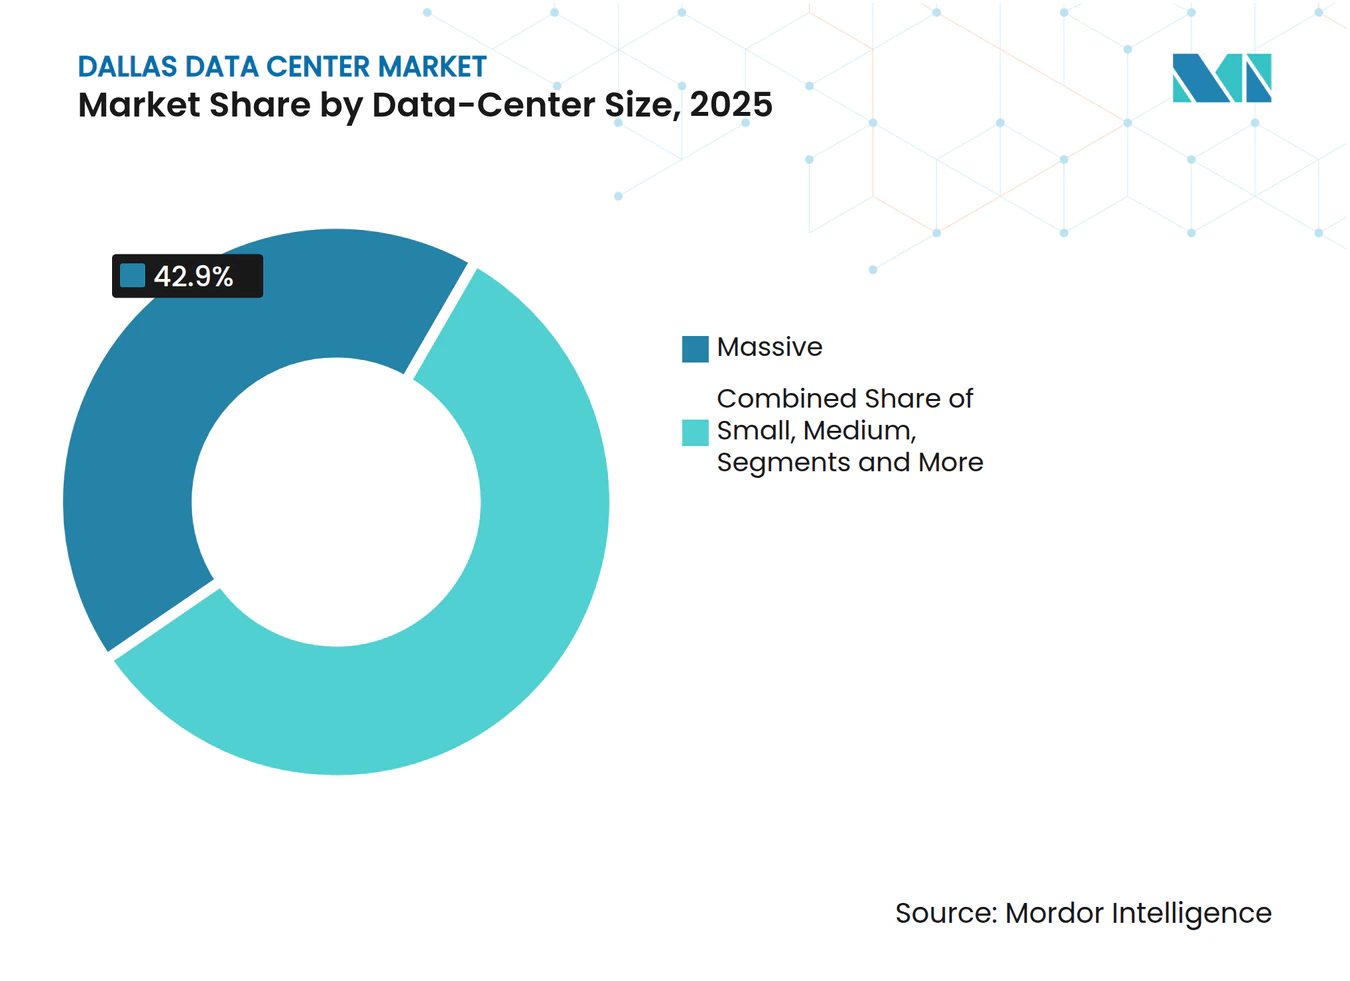
- データセンター規模別では、マッシブ施設が2025年のダラス データセンター市場シェアの42.90%を占め、メガセグメントは2031年までに7.35%のCAGRで拡大する見込みです。
- ティアタイプ別では、ティア3が2025年のダラス データセンター市場規模の53.60%を占め、ティア4インフラは2026年〜2031年に最も速い8.23%のCAGRを見込んでいます。
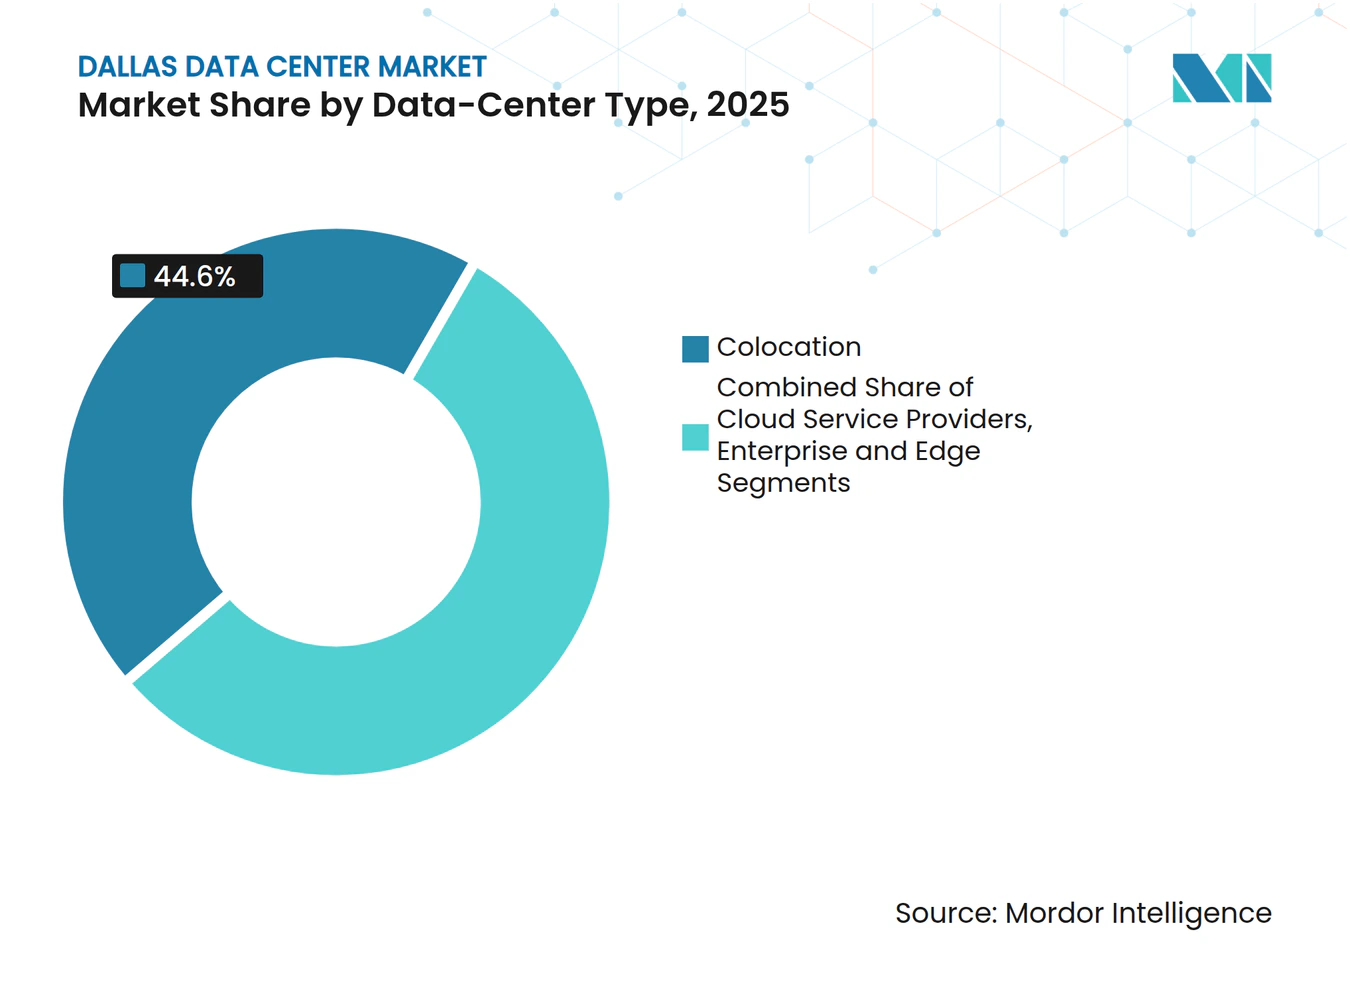
- データセンタータイプ別では、コロケーションサービスが2025年の収益の44.60%を占め、クラウドサービスプロバイダー(CSP)は2031年までに6.18%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ダラス データセンター市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| ダラス&ヒューストン回廊からのハイパースケーラー移転 | 1.2% | ダラス・フォートワース大都市圏、オースティンへの波及 | 中期 (2〜4年) |
| 「シリコンヒルズ」半導体拡張からのエンタープライズクラウドオフロード | 0.8% | テキサス中部、トラヴィス郡・ウィリアムソン郡に集中 | 長期 (4年以上) |
| ミッションクリティカル施設向けテキサス州売上税・固定資産税減免 | 0.6% | 州全体、ダラス・オースティン・サンアントニオで最も高い採用率 | 短期 (2年以下) |
| ERCOT輻輳ゾーン改革による安価な再生可能エネルギーPPA | 0.9% | ダラス負荷センターに接続する西テキサス風力ゾーン | 中期 (2〜4年) |
| 自動運転車テストクラスターからのエッジコンピューティング需要増大 | 0.4% | ダラス・フォートワース都市中心部、I-35回廊 | 長期 (4年以上) |
| 5G高密度化の急速な進展によるマイクロエッジコロケーション需要の増加 | 0.3% | ダラス大都市圏、郊外拡張ゾーン | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
ダラス&ヒューストン回廊からのハイパースケーラー移転
ハイパースケールオペレーターは現在、ヒューストンが提供する以上の豊富なキャリア多様性を活用しながら、国家バックボーン全体のレイテンシーを低減するために、ダラス データセンター市場への展開を集中させています。Googleはミドロシアン・レッドオーク両キャンパスで200万平方フィート以上の用地を確保し、Microsoftはアーヴィングの4施設複合施設の建設を進めています。[1] この集約は冬季嵐ウリ発生後に加速し、オペレーターはより強固な送電網相互接続を持つマルチ燃料電力ポートフォリオを擁する地域を選好するようになりました。ダラス中心部外の変電所周辺におけるその後の用地取得は、カーテルメントイベントからワークロードを隔離する自家発電・オンサイトエネルギー貯蔵モデルへの移行を示しています。
半導体建設からのエンタープライズクラウドオフロード
テキサス・インスツルメンツの300億USD規模のシャーマン製造工場は、テキサス中部に半導体プロジェクトの波をもたらし、それらの工場はプロセス制御のために超低レイテンシーのクラウドサービスを必要としています。[2] 製造業者は現在、生産ラインから50マイル以内の専用コロケーションホールを契約し、ダラス間のI-35回廊沿いに新たな需要を固定化しています。AI対応製造はさらにデータ量を増大させ、2030年に向けて近接性に基づく容量を戦略的必需品としています。柔軟な電力と5ミリ秒未満のレイテンシー回廊を組み合わせられるオペレーターは、長期エンタープライズ契約を獲得する立場にあります。
テキサス州売上税・固定資産税減免
JETIの50%固定資産税軽減および設備売上税免除は、投資家が少なくとも2億USDを支出し高賃金雇用を20件創出するという条件のもと、競合州と比較して総プロジェクトコストを最大20%削減します。[3] フォートワース市がACS GroupのUSD 21億キャンパス向け減免を承認し10年間で5,800万USDの純新規収入を見込む事例に見られるように、自治体は地域インセンティブを頻繁に追加しています。これらの政策は建設パイプラインに短期的な促進効果をもたらすと同時に、サイト選定モデルにおけるダラスの競争力を強化します。
ERCOT改革による安価な再生可能エネルギーPPA
ERCOT輻輳ゾーンの変更により西テキサスからの低コスト風力・太陽光エネルギーが解放され、通常料金の約50 USDに対してMWhあたり20〜30 USDのPPAが実現しています。Googleは375 MWの太陽光PPAに署名し、Digital Realthのダラスポートフォリオへの70%再生可能エネルギー供給を確約しています。直接契約は電力会社の付加料金を回避し、運営費を削減すると同時に企業のネットゼロ目標を前進させます。Element Criticalなどの中規模オペレーターはこのモデルを採用して価格競争力を維持しており、再生可能エネルギーがコスト手段と顧客獲得ツールの両方として機能していることを示しています。
制約の影響分析*
| 制約 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 電力系統の不安定性とカーテルメントリスク | -1.1% | ERCOTサービス区域、ダラス負荷ゾーンで顕著 | 短期 (2年以下) |
| 縮小する帯水層と冷却水モラトリアム | -0.7% | テキサス州北中部、エドワーズ帯水層依存地域 | 中期 (2〜4年) |
| ウィリアムソン郡・トラヴィス郡の土地評価額上昇 | -0.5% | オースティン隣接郡、ダラス郊外への波及 | 長期 (4年以上) |
| クリティカル施設の運転・保守における専門人材不足 | -0.4% | 地域的、技術的スキルギャップに集中 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
電力系統の不安定性とカーテルメントリスク
ERCOTのピーク需要は2030年までに78%増加する可能性があり、その大部分はダラス データセンター市場からのものであり、予備マージン要件を引き上げ、オペレーターに高コストの需要応答またはオンサイト発電を強いることになります。Oncorは相互接続キューに59 GWのデータセンター負荷を報告しており、フィーダーアップグレードのリードタイム長期化を示しています(oncor.com)。ハイパースケーラーは専用ガスタービン、燃料電池、バッテリーアレイでERCOTが節電通知を発令した際もAIトレーニングクラスターをオンライン状態に保つことで対応していますが、小規模プロバイダーは新規建設スケジュールを遅らせる可能性がある資本ハードルに直面しています。
縮小する帯水層と冷却水モラトリアム
AIクラスターは蒸発冷却の補給水として1日最大500万ガロンを必要とする可能性があり、この消費量は干ばつサイクル中に北テキサスの帯水層を圧迫します(kvue.com)。自治体のモラトリアムは現在、特定の郊外での新規接続を制限しており、オペレーターはクローズドループ液冷、チップへの直接液冷、または空冷熱交換器への転換を余儀なくされています。Microsoftは2030年までに水ポジティブな運営の達成を誓約し、ダラスの開発業者が近期的な設計指針と見なすゼロウォーター冷却プロトタイプを展開しています。水使用強度を削減できる施設は、電力会社の付加料金上昇に伴い許認可を迅速化し運営コストを削減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:メガ施設が次世代容量を牽引
250〜1,000 MWのフットプリントを特徴とするメガキャンパスは、Crusoe、DataBank、ハイパースケールクラウドからの公約に支えられ、7.35%のCAGRでダラス データセンター市場の大型施設建設規模を拡大する軌道にあります。このセグメントの台頭は経済的論理に従っています:GPUクラスターはギガワット規模で集約された際に優れた電力利用効率とよりシンプルなネットワークトポロジーを実現します。メガサイト開発業者は通常、デュアル345 kV送電ループ近くの500エーカーを超える用地を確保し、着工前数ヶ月に変電所アップグレードを重層化して通電タイムラインを圧縮します。広範な再生可能エネルギーPPAはERCOTリアルタイム価格スパイクへのエクスポージャーをヘッジし、メガオペレーターに高密度AIテナントを引き付ける運営費上の優位性を与えます。
マッシブ施設(100〜250 MW)は2025年に42.90%のシェアでダラス データセンター市場最大のコホートに留まり、クラウドオンランプハブと金融サービスクラスターのアンカーとして機能し続けています。そのマルチテナントホールは、エッジノードが引き起こすレイテンシーを許容できないが、メガスケールの設備投資を正当化しないワークロードを収容します。一方、スモール・ミディアムのホワイトスペース展開は引き続きディザスタリカバリと地理的冗長性の役割を担いますが、企業が高コンピューティングタスクをハイパースケールコア領域に移行させるにつれて需要は横ばいとなっています。統合圧力により、ファイバー回廊近くの古い小規模施設を買収するREITによる買収が加速する可能性があります。


注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
ティアタイプ別:ミッションクリティカルAI向けにティア4インフラが台頭
ティア3プラットフォームは2025年にダラス データセンター市場シェアの53.60%を確保し、予測可能なワークロードのN+1冗長性を重視するレガシーエンタープライズテナントに支えられています。しかし新しいAIモデルは、複数週間にわたるトレーニングランを破損させる可能性のある計画外電力イベントを許容せず、ティア4需要を8.23%のCAGRで押し上げています。ティア4の設計は、99.995%の稼働時間を維持するために2N電力チェーン、インターフィード、同時保守可能な液冷システムを展開します。リアルタイム金融取引監視やゲノムシーケンシングなどのエッジケースアプリケーションも、確定的レイテンシーを保持するためにティア4ホールを選好する傾向があります。
ティア2・ティア1のフットプリントは、一般的に軽工業団地に位置し、コスト重視のバックアップ、アーカイブ、または開発ワークロードに対応しています。その将来は、リース料を膨らませることなくエネルギー使用強度と冷却密度を改善するレトロフィットにかかっています。多くのオペレーターはこれらの建物をエッジノードとして再活用し、レイテンシークリティカルなパケットをティア4コアにバックホールすることで、既存の許認可を活用しながら新規建設のハードルを回避しています。
データセンタータイプ別:クラウドサービスプロバイダーが拡張を加速
コロケーションサービスは2025年の収益の44.60%を提供し、地域企業を引き付ける相互接続エコシステムのアンカーであり続けています。Digital Realtyの19億USDのガーランド拡張は、キャリアニュートラルなランドロードが着信クラウドオンランプを獲得するためにホールセールスイートとミートミールームを追加するスケールを示しています。しかしCSP所有キャンパスは、ハイパースケーラーがラックレベルの電力からファームウェアまですべてを最適化する完全垂直統合スタックを構築し、コロケーションの設計上の妥協点を回避することで、2031年までに6.18%のCAGRを記録する見込みです。GoogleのミドロシアンのロールアウトとMicrosoftのアーヴィングプラットフォームはこの「自社建設・所有」の軌跡を体現しています。
エンタープライズ、モジュラー、エッジノードは5G高密度化、自動運転車テレメトリー、コンテンツデリバリーのポップアップサービスに対応する上で引き続き重要です。DataBankの屋上マイクロコロケーションユニットは消費者クラスターから5マイル以内に到達し、転送レイテンシーを10ミリ秒未満に削減します。このような展開は新たな収益機会を開拓しながらも、バルクストレージとAIトレーニングを超高密度CSPセンターに集約し続け、地域全体のコンピューティングアンカーとしてのダラスの役割を強化しています。

注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地理的分析
ダラス中心部は引き続き最も高密度なファイバーメッシュを有していますが、用地制約により新たなハイパースケールプロジェクトはガーランド、アーヴィング、プレイノなどの郊外へと押し出されています。郊外の用地はより広いフットプリント、容易なゾーニング、138 kVフィーダーへの近接性を提供し、迅速な通電を可能にします。レッドオークとミドロシアンを通じて南方向に延びる回廊は、デュアル345 kV回線へのアクセスと複数棟キャンパスのための広大なスペースにより、メガ施設の建設コミットメントを集めています。プロジェクトが再生可能エネルギーのマイクログリッドまたは高度な水回収システムを組み込む場合、地域自治体は許認可を迅速化し、これらの外縁部をダラス データセンター市場の主要拡張ゾーンとして位置付けています。
北方向では、アレンやマッキニーなどの都市が5G高密度化と地域の自動運転車テストクラスターを補完する小規模エッジ志向の展開を獲得しています。これらのノードは重いコンピューティングタスクをガーランドまたはプレイノのコアにバックホールしますが、往復レイテンシーをV2Xとリアルタイム分析ワークロードの要件を満たすのに十分なほど低減します。I-35とUS-75の幹線に沿う州道は冗長なダークファイバールートを提供し、輻輳や障害がダラスダウンタウンの主要交換拠点を直撃した際のトラフィックルーティングの柔軟性をオペレーターに与えます。
さらに遠方では、アビリーンとシャーマンが安価な風力エネルギーPPAと広大な用地を求めるギガスケールAIクラスター向けのグリーンフィールド目的地として台頭しています。ダラスから150マイル離れていますが、これらのキャンパスはEquinixのインフォマートキャリアホテルで終端する長距離ファイバーを通じて相互接続し、メトロ展開とのネットワーク一貫性を維持しています。ERCOTがパンハンドルの再生可能エネルギーゾーンを北テキサスの負荷センターに接続する送電線アップグレードを完了するにつれて、ダラス データセンター市場に供給する長距離電力フローにレジリエンスを組み込み、それらの重要性は増大するでしょう。
規制環境
ダラスのデータセンター市場は、テキサス州および連邦の枠組みの中で運営されており、大規模負荷の系統接続と送電網アップグレードコストの配分方法に関する規制が強化されている。2025年6月、テキサス州上院法案6号がERCOTの大規模負荷系統接続調査(LLIS)プロセスを正式化し、テキサス州公益事業委員会(PUCT)に対して、大規模負荷に帰属する送電網アップグレードコストの合理的な分担を決定するよう指示した。実施規則は2026年中に整備が進む。
政策への注目は2026年6月に一層高まり、グレッグ・アボット州知事はPUCTおよびERCOTに対し、2027年1月に開会するテキサス州議会に先立ち、2026年7月17日までにデータセンター基盤コスト、電力信頼性、および潜在的な立法改正に関する提言を提出するよう指示した。議論されている提案には、データセンターの税制優遇措置の変更、電力および水使用量の報告義務化、水効率の高い冷却要件が含まれ、ダラス・フォートワース都市圏全体の自治体許認可およびサイト選定において、規制順守型の電力・水戦略の価値を高めている。
バリューチェーン分析
ダラスのデータセンターのバリューチェーンは、変電所付近のサイトおよび土地の確保から始まり、ユーティリティおよび系統接続工事、設計およびEPC(設計・調達・建設)実施を経て、最終的には電力調達、冷却システム、およびネットワーク相互接続(Infomartなどのキャリアホテルを含む)に支えられた運用へと進む。Oncorは都市圏における系統接続型建設にとって依然として重要な基盤ノードであり、系統接続調査および行政手続きのパイプラインは、テキサス州における電力供給までの時間を左右する重要な関門段階となっている。
その結果、バリューチェーンの一部はビハインド・ザ・メーター(BTM)モデルへと移行しつつある。開発事業者は、ERCOTの接続待機列の遅延や供給制限リスクへの露出を減らすため、キャンパスに自家発電・蓄電設備を併設する傾向を強めている。テキサス・エネルギー基金(TEF)など、ディスパッチ可能な発電容量に紐づく資金調達スキームが重要性を増しており、新規ガス発電がデータセンターキャンパスの基盤として活用される中で、調達の優先順位はユーティリティのみの供給から、電力・冷却・エネルギー管理を統合したパッケージへと変化している。
競合環境
市場集中度
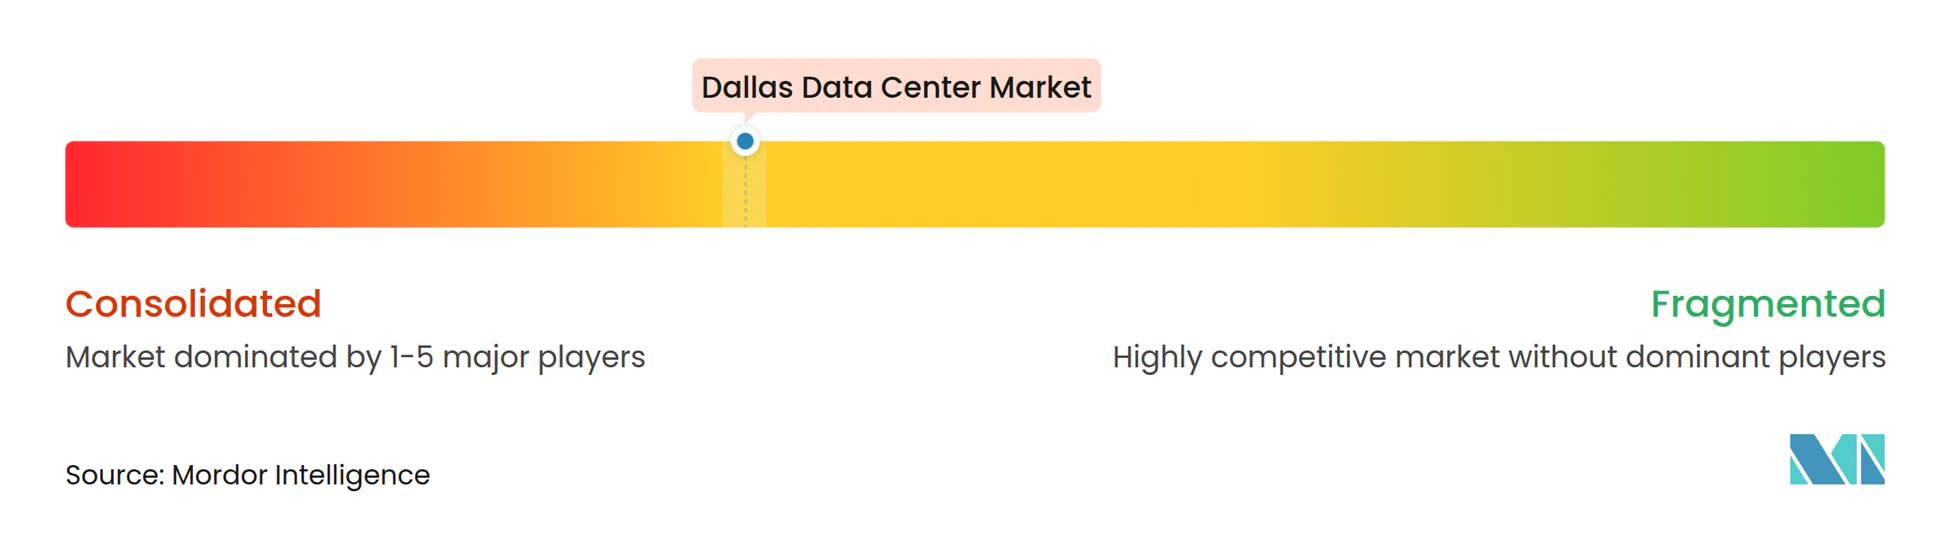
ダラス データセンター業界における競争は、基本的な床面積成長よりも電力コストエンジニアリング、ラックあたり密度、冷却イノベーションにかかっています。Digital Realtyはインフォマートハブとガーランドキャンパスを通じてリーダーシップを守り、300以上のキャリアとクラウドオンランプを有しています。QTSとCyrusOneはサウスダラス・フォートワースのブラウンフィールド転換を加速させ、GPUクラスターオペレーターに訴求する70 kW/ラック定格の液冷ポッドを提供するべく競争しています。一方、Aligned Data Centersは水使用を80%削減し、冷水なしで50 kWラックをサポートするDeltaCubeモジュール熱交換器を市場に投入し、干ばつの多いマイクロマーケットでの差別化要因を提供しています。
ハイパースケールクラウドは、許可が具体化する前に農地を先取りし、限られた余剰容量を持つ変電所から競合他社を締め出すことで圧力を強めています。GoogleのミドロシアンへのUSD 10億の投資とOracleのアビリーンでのUSD 4億8,800万の用地購入はこの戦略的用地取得を体現しています。これらの自社開発はREITの仲介者を排除し、クラウドがコーポレートトランスペアレンシーの目標に合致したPPA構造と持続可能性指標を指定できるようにします。従来のコロケーションプロバイダーは既存ホールへの高度な冷却レトロフィットで応戦していますが、レトロフィットのリードタイムとテナントの混乱が戦略的リスクをもたらします。
DataBank、DartPoints、Vapor IOなどのエッジ特化スペシャリストは、州間幹線に沿ったファイバー導管と塔型マイクロ データセンターを統合することで、レイテンシー重視のニッチを確保しています。このホワイトスペースはメガスケールの急増を競合するのではなく補完し、マイクロノードがリアルタイムアプリケーションに対応しながらAIモデルトレーニングがギガキャンパスに置かれるという階層化されたエコシステムを実現しています。結果として、上位5つのランドロードが容量のわずかな過半数を占める適度に集中した競技場が形成されており、ダラス データセンター市場固有の水、電力、またはレイテンシーの課題を解決するイノベーターには依然として機会が残されています。
ダラス データセンター業界のリーダー企業
-
Digital Realty Trust, Inc.
-
CyrusOne LLC
-
QTS Realty Trust Inc.
-
DataBank Ltd.
-
Aligned Data Centers
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
ダラス周辺のサブマーケットにおける大規模かつ資金調達可能なキャンパス開発パイプラインは、高密度容量、液冷、電力耐障害性ソリューションを提供するサプライヤーにとって近い将来のホワイトスペースを生み出している。DataBankはエリス郡レッドオークで480MWのキャンパスを開発中で、2026年4月には最初の3施設(DFW9、DFW10、DFW11、合計180MW)のために20億米ドルの建設資金を確保した。これは南ダラスの成長回廊全体におけるEPC実施、電気機器調達、先進的冷却技術の継続的な導入を支えるものである。
テキサス州における規制および系統プロセスの変化は、ビハインド・ザ・メーター発電、蓄電統合、ディスパッチ可能供給のための体系的な調達を含む、電力供給までの時間を短縮する戦略にも機会をもたらしている。QTSがウィルマー/ランカスターのキャンパス拡張(DFW2 DC2(3億米ドル、2026年6月完成予定)を含む)および追加予定の建物について提出した申請、さらにCyrusOneがフォートワースで計画しているDFW7の開発(推定2億米ドル)は、従来のダラス中心部を越えた拡大が続いていることを示している。これにより、送電網に近接した土地開発、変電所対応済みのサイト整備、および新たな報告義務や水使用量への監視強化に関連する水効率冷却設備の改修に対する需要が広がっている。
最近の業界動向
- 2026年7月:Digital RealtyとMitsubishi Corporationは、ダラス都市圏における事前リース済みの2つのデータセンターへの資金供与を目的とした合弁事業を設立し、開発コストは最大8億米ドルに達する見込みである。この合弁事業はダラスの容量拡大のための資金供与を強化し、ハイパースケール建設に対する資金調達を強固にする。この取り組みは資金源を多様化し、都市圏における大規模開発の速度を加速させる。
- 2026年7月:QTS Realty Trust Inc.は、テキサス州免許規制局に対し、ランカスターのDFW2キャンパスに363,500平方フィートの建物(DC7)を建設する申請を提出し、2026年9月に建設開始を予定している。この申請は、ダラスキャンパスにおける近い将来の供給追加を示すものである。このプロジェクトはQTSのダラスにおける事業展開を拡大し、ハイパースケール顧客への展開の柔軟性を高める。
- 2026年4月:DataBank Ltd.は、480MWのレッドオークキャンパスにおける最初の3つのデータセンター(DFW9、DFW10、DFW11)向けに20億米ドルの建設資金調達を発表した。この資金調達により南ダラスでの迅速な建設が可能となる。この動きはレッドオークキャンパスの開発を強化し、大規模容量拡大のための資金構成を強固にする。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、ダラス データセンター市場は、ダラス都市圏に所在するデータセンターの容量および建設活動として定義されます。コロケーション、クラウド、エンタープライズ、モジュラー、エッジ展開に使用される施設を対象とし、サイトの計画・建設・リースの方法を反映する電力容量によって測定されます。
対象外の範囲:本規模算定は、専用データセンター施設として運営されていない標準的なオフィスビル内の小規模サーバーームを除外します。
セグメンテーション概要
- データセンター規模別
- スモール
- ミディアム
- ラージ
- マッシブ
- メガ
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- データセンタータイプ別
- クラウドサービスプロバイダー(CSP)
- エンタープライズ、モジュラー、エッジ
- コロケーション
- 利用済み
- コロケーションタイプ
- リテール
- ホールセール
- ハイパースケール
- エンドユーザー
- クラウド&IT
- テレコム
- メディア&エンターテインメント
- 政府
- BFSI
- 製造業
- Eコマース
- その他のエンドユーザー
- コロケーションタイプ
- 利用済み
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ダラス都市圏における供給、需要、および制約の初期構造を設定し、主要モデル入力値の現実的な範囲を設定するために使用されました。米国エネルギー情報局、米国国勢調査局、連邦準備経済データ(FRED)、米国環境保護庁などの公的情報源は、電力、建設、および運営状況を公式の時系列データに基づいて把握するために活用されました。
また、テキサス州の電力・系統計画に関する刊行物、地方当局が公開する計画・許認可情報、施設設計における標準的な電力・冷却前提を説明するIEEEおよびASHRAEの技術参考資料なども精査しました。さらに、企業の財務・インテリジェンス、特許、輸出入貨物記録に特化した企業開示資料、投資家向けプレゼンテーション、信頼性の高い報道記事、および有料サブスクリプションサービスを選択的に活用し、主要な建設計画および機器リードタイムに関する情報を検証しました。ここに記載したデスクリサーチのソースは例示であり、データ収集、クスチェック、および確認のために他の多数の公的・有料ソースも参照しています。
一次インタビューおよびサーベイ
フィールドリサーチにも同等の比重を置き、ダラス・フォートワース全域のオペレーター、コロケーション購買担当者、クラウドおよびエンタープライズユーザー、電力会社、デベロッパー、エンジニアリング・建設スペシャリストを対象に専門家インタビューおよびサーベイを実施しています。回答は、二次情報の容量データの確認、竣工日の明確化、稼働率および価格前提の検証、計画供給のギャップ補完に活用されます。その後、アナリストがダラスモデルを三角測量し、主要な入力値に矛盾が生じた場合は回答者に再確認を行います。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:18% |
| 中位層:45% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:25% | マネージャー:50% |
市場規模算定と予測
規模算定はトップダウン型の容量構築から始まり、発表済みおよび開発中のプロジェクトを年度別の期待納入MW値に変換し、業界参加者から共有された稼働率およびプレリース動向と整合させます。需要プールが構造化された後、サブマーケット別のサンプルサイト数、建設タイプ別の標準MW、吸収量と納入電力ブロックのサニティチェックなど、選択的なボトムアップ検証によって合計値を裏付けます。
既存のITロードと建設中の追加分、大型ホールの標準プレリース率、電力会社の系統連系および通電タイムライン、単位面積当たりの使用可能MWを変化させる高密度ラックへのシフトなど、ダラス固有のいくつかの入力値がコアモデルドライバーとして扱われます。また、新規土地区画、変圧器および開閉装置のリードタイム、ホールセールリースのペースに関するシグナルも追跡しています。これらは通常、広範なマクロ指標よりも年度間の動向をより的確に説明するためです。
予測においては、電力の可用性と竣工タイムラインをモデル全体を崩すことなく調整できるよう、シナリオ分析を活用しています。小規模施設についてボトムアップ入力が不完全な場合は、サイト当たりの平均MWおよび標準的な納入ペースに関する一次フィードバックの範囲を用いてギャップを補完し、その結果をパイプラインおよび吸収ロジックと照合して再確認します。
データ検証と更新サイクル
モデルのアウトプットは独立したシグナル間の三角測量によって検証され、数値確定前に主要な差異が調査されます。チェック内容には、示唆されるMW追加量と既知の建設パイプラインとの比較、示唆される吸収量と報告されたプレリース動向との照合、系統および機器の制約を考慮した場合に急激すぎる前年比変化のレビューが含まれます。
多段階レビューが実施され、前提条件を別のアナリストがレビューし、通電の大幅な遅延、新たな大規模キャンパスの発表、価格・リース条件の顕著な変化など、主要な入力値が変化した場合には再確認トリガーが使用されます。レポートは年次で更新され、重要なイベントに対しては中間更新が行われ、クライアントが公開時点で利用可能な最新の見解を受け取れるよう、最終的な納品前チェックが実施されます。
Mordor Intelligenceのダラス データセンター市場規模と他の公表推計値との比較
ダラスのデータセンターに関する公表市場数値は、基礎となる単位が一致していないことが多く、設置済み在庫、ITロード、計画中のパイプライン総量の間でカバレッジが変動する場合があります。加えて、コロケーションのみを対象とするソースもあれば、コロケーションとハイパースケールおよびエンタープライズ容量を混在させるソースもあります。
リテールコロケーションキャビネットやクロスコネクト重視の視点が市場として提示される場合があり、容量ベースの規模算定から合計値が乖離することがあります。もう一つの要因はタイミングであり、発表済みキャンパスを早期に計上するレポートは、電力確保および竣工マイルストーンを待つレポートよりも大きく見える傾向があり、通貨換算のタイミングもヘッドライン数値を変動させる可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 2.01 GW(2025年) | |
| 不動産アドバイザリーA | 0.59 ビリオン 米ドル(2024年) | 既存のコロケーション在庫(MW)として報告されており、施設タイプの一部のみを捉えており、市場価値全体の数値に直接対応するものではありません。 |
| 市場分析パブリッシャーB | 2.39 ビリオン 米ドル(2024年) | ITキャパシティ合計をヘッドライン指標として使用しており、より広範なハイパースケールおよび開発中の容量を含む場合があり、将来の供給を現在のスナップショットに前倒しで取り込む傾向があります。 |
リテール専用のコロケーション在庫は、エンタープライズおよびクラウド容量なしに報告される場合、Mordor Intelligenceの対象範囲外となり、これが一部のMWスナップショットが2025年の数値より小さく見える理由の一つです。全体として、この差異は主に何が計上されているか(在庫対ITキャパシティ合計対より広範な施設カバレッジ)、および計画中の容量が通電前に認識されるかどうかによって説明され、これらの違いは再現性のある実践的な手順で確認することができます。
レポートで回答された主要な質問
ダラス データセンター市場の現在の規模は?
ダラス データセンター市場規模は2026年に2.09 GWで、2031年までに2.55 GWに達すると予測されています。
最も急成長しているデータセンター規模のセグメントはどれですか?
250 MWを超えるキャンパスとして定義されるメガ施設は、ダラス データセンター市場において2026年〜2031年の間に7.35%のCAGRで拡大すると予測されています。
ハイパースケールクラウドがダラス周辺の用地に直接投資する理由は何ですか?
用地の先取りにより、クラウドは系統輻輳がさらに深刻化する前に345 kV送電、再生可能エネルギーPPA、有利な税制優遇措置へのアクセスを確保できます。
ERCOT系統の不安定性は設計上の選択にどのように影響していますか?
オペレーターは、ダラス負荷ゾーンでより頻繁になったカーテルメントイベントからAIクラスターを保護するために、オンサイトのガスタービン、バッテリーストレージ、液冷を追加しています。
データセンター建設業者が採用している持続可能性戦略は何ですか?
開発業者はカーボンフットプリントと水使用量の両方を削減するために、西テキサス風力PPAをゼロウォーターまたはクローズドループ液冷システムと組み合わせることが増えています。
AIワークロードで支持を集めているティア分類はどれですか?
ティア4ホールはAIトレーニングクラスターの標準となりつつあり、99.995%の可用性と冗長な液冷パスを提供するためです。
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した全地域の建設市場。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設市場。
- データセンター電力市場 全地域における電力システムを、構成要素、ティア、施設規模別に区分。
- 南アフリカ データセンター建設市場 南アフリカにおける建設分野を、ティア、施設規模、施設タイプ別に分類。
- インドデータセンターラック市場 インドのラック市場を、ラックサイズ、ラックタイプ、冷却適合性別に分類。
- 北米 ハイパースケールデータセンター市場 北米のハイパースケール拠点(施設タイプ、コンポーネント、ティア別)
- アジア太平洋データセンターストレージ市場 アジア太平洋地域におけるストレージ需要(ストレージ技術、ストレージタイプおよびエンドユーザー別)。
- 米国マルチテナント(コロケーション)データセンター市場 米国のコロケーションを、ソリューションタイプ、ティア、施設規模別に分類。
- シンガポール データセンター建設市場 シンガポールにおける建設需要を、ティア、施設規模、施設タイプ別に網羅。
- 韓国データセンター電源市場 韓国の電源システム市場(施設規模およびティア別)。
- アフリカデータセンター電力市場 アフリカの電源システムを、コンポーネント、施設タイプ、施設規模別に分類。
- データセンターコロケーション市場 世界のコロケーションを、ソリューションタイプ、ティア、施設規模別に分類。