
データセンター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 155.63 十億米ドル |
| 市場規模 (2031) | 865.69 十億米ドル |
| 成長率 (2026 - 2031) | 40.90 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター市場分析
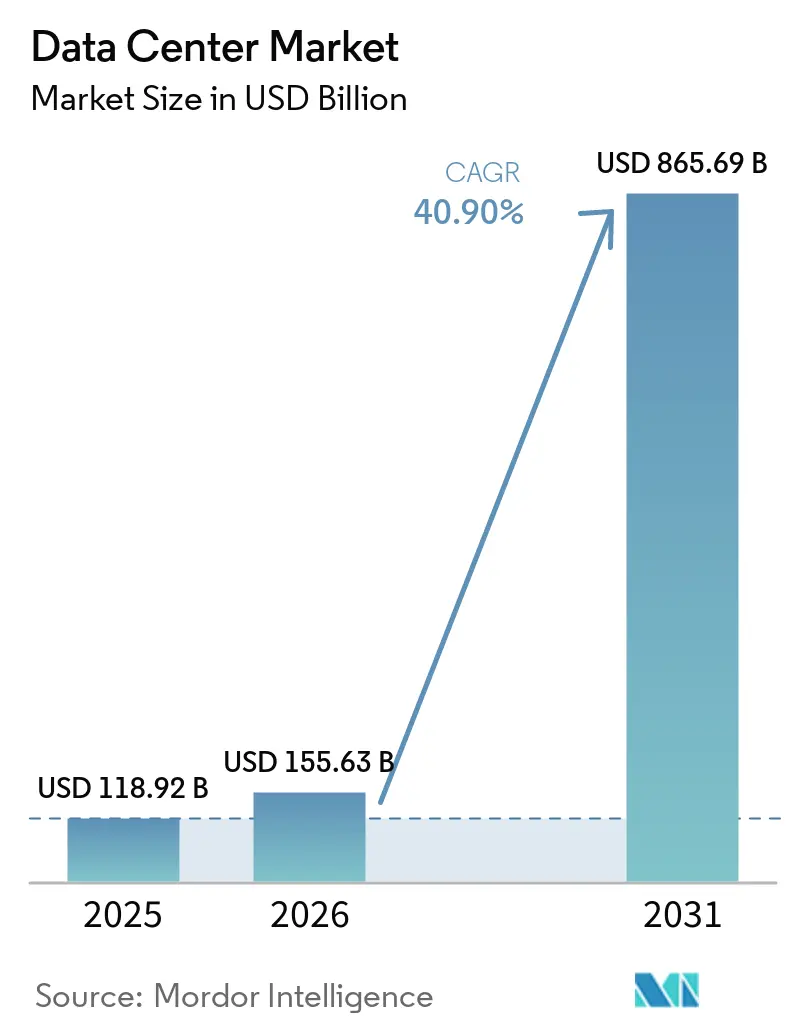
データセンター市場規模は、2025年の118.92 ビリオン 米ドルから2026年には155.63 ビリオン 米ドルへと拡大し、2031年までに865.69 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 40.90%で成長します。導入済みベースでは、市場は2025年に131.40千メガワットと評価され、2026年の167.51千メガワットから2031年には844.01千メガワットへと、予測期間(2026年〜2031年)にCAGR 38.19%で成長する見込みです。
市場セグメントのシェアおよび推計はMWで算出・報告されています。この軌跡は、急増する人工知能ワークロード、エッジノードの急速な整備、そしてデジタルインフラ経済を変革しつつある資本集約型ハイパースケールキャンパスを反しています。エンタープライズコンピューティングは液体冷却を必要とする高密度ラックへの移行が進んでおり、電力調達がサイト選定における決定的な変数として浮上しています。低炭素電力を大規模に確保できるオペレーターは、特に金融サービスおよび生成AI分野のテナントから不均衡な需要を獲得しています。データ所在地および炭素報告に関する規制強化の高まりにより、新規キャパシティは二次都市圏および再生可能エネルギーが豊富な地域へと誘導されており、データセンター市場全体での地理的分散が拡大しています。
主要レポートのポイント
- データセンター規模別では、ハイパースケール施設が2025年のデータセンター市場シェアの77.42%を占め、2031年にかけてCAGR 43.08%で拡大する見込みです。
- ティアタイプ別では、ティア3が2025年のデータセンター市場規模の59.10%を占め、ティア4は2031年にかけてCAGR 44.31%で加速する見通しです。
- データセンタータイプ別では、コロケーションが2025年に60.00%の収益シェアを獲得し、予測期間中にCAGR 42.38%で成長する見込みです。
- エンドユーザー別では、ITおよびテレコムが2025年に39.85%のシェアを占め、銀行・金融サービス・保険は2031年にかけてCAGR 41.12%で拡大しています。
- 地域別では、北米が2025年に35.10%の収益シェアでリードし、アジア太平洋地域は2031年にかけて最速のCAGR 42.34%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
データセンター市場のドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIおよびGPU集約型ワークロードの爆発的増加 | +8.8% | 北米およびアジア太平洋を重点とするグローバル | 短期(2年以内) |
| クラウドおよびデジタルトランスフォーメーションの急速な普及 | +7.1% | 新興経済圏からの需要が最も強いグローバル | 中期(2年~4年) |
| エッジおよび第5世代通信(5G)低遅延需要の波 | +6.7% | アジア太平洋中心、北米および欧州へのスピルオーバー | 中期(2年~4年) |
| 海底ケーブル整備が二次的沿岸部を開拓 | +6.2% | 世界中の沿岸地域 | 長期(4年以上) |
| オンサイト小型モジュール炉(SMR)電力購入契約(PPA)モデル | +5.9% | 北米および欧州 | 長期(4年以上) |
| 新興市場におけるカーボンクレジット改修 | +5.6% | アジア太平洋、中東・アフリカ | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
AIおよびGPU集約型ワークロードの爆発的増加
大規模言語モデルのトレーニングクラスターの普及に伴い、ラック密度は8〜12 kWから120 kWへと上昇しています。オペレーターは液冷および液浸冷却を標準化し、専用変電所を設置し、マルチギガワット規模の拡張が可能なキャンパス規模のサイトを設計しています。AIに最適化された容量を対象としたAmazonの1,500億米ドル(150 ビリオン 米ドル)という設備投資コミットメントは、現在必要とされる電力と不動産の規模を示しています。[1]低レイテシかつ高密度電力と耐障害性冷却アーキテクチャを提供できるプロバイダーが競争優位を獲得し、データセンター市場全体における統合トレンドを強化しています。
クラウドおよびデジタルトランスフォーメーションの急速な普及
企業はリフトアンドシフト型移行から、分散処理に依存するクラウドネイティブマイクロサービスへと移行しています。金融機関は決済および不正検知プラットフォームを近代化しており、複数のクラウドオンランプに接続されたキャリアニュートラルコロケーションへの持続的な需要を生み出しています。新興経済圏におけるデータプライバシー規制がローカルな構築を促進する一方、ハイブリッドクラウド戦略はデータセンター市場全体でのインターコネクションの選択肢を維持するためにコロケーション契約期間を長期化させています。
エッジおよび第5世代通信(5G)低遅延需要の波
第5世代ネットワークは往復レイテンシ10ミリ秒以内のコンピューティングを必要とし、都市圏内に1 MW未満のエッジサイトの整備を促進しています。通信キャリアはニュートラルホストオペレーターと提携し、中央局をマイクロデータセンターに転換して、自動運転車のテレメトリー、AR/VRワークロード、および産業用IoTデータを処理しています。[2]数週間で展開可能なモジュール型フォームファクターにより、オペレーターは数百の都市ノードにわたって設計を複製でき、データセンター市場の深部にあるハイパースケールリージョンに接続する高密度エッジレイヤーを形成しています。
海底ケーブル整備が二次的沿岸部を開拓
新たな大洋横断ケーブルが、これまで十分なサービスを受けていなかった沿岸地区に接続されつつあり、グローバルなインターネット交換拠点へのレイテンシを低減し、豊富な再生可能エネルギーを有する開発適地を開放している。[3] ハイパースケール企業は、より安価な土地と電力を活用しながら、既存の主要拠点における混雑を回避している。強化された光ファイバー容量は、国境を越えたクラウド導入を支援し、データ主権に関する法令への規制準拠確保することで、データセンター市場における地域プロバイダーへの対応可能な需要を拡大している。
データセンター市場の抑制要因影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 電力網の電力不足と電力コストの上昇 | -7.8% | グローバル、高需要大都市圏で深刻 | 短期(2年以内) |
| ティア1拠点における土地・許認可のボトルネック | -6.4% | 北米および欧州が主要市場 | 中期(2年~4年) |
| 先進的アクセラレーターに対する輸出規制 | -4.9% | グローバル、アジア太平洋が最も影響を受ける | 短期(2年以内) |
| 変圧器および開閉装置のリードタイムインフレーション | -2.7% | グローバルサプライチェーン | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
電力網の電力不足と電力コストの上昇
送電制約により、容量が逼迫した地域では系統連系承認が3年以上遅延しています。電力会社はメガワット規模のキャンパスに対応するほど迅速に変電所をアップグレードするのに苦慮しており、ピーク時間帯の料金がオペレーターのマージンを圧迫しています。開発者はオンサイト発電、バッテリーストレージ、および再生可能エネルギーと小型モジュール炉容量のための電力購入契約で対応していますが、リードタイムと規制認証はデータセンター市場全体において依然として手強い障壁となっています。
ティア1拠点における土地・許認可のボトルネック
既存の大都市圏における工業地帯区画の不足により、土地価格が1平方メートルあたり500米ドルを超え、プロジェクトの収益が侵食されています。環境審査を含む長期的な許認可サイクルは18ヶ月に及ぶ可能性があり、収益を生まない資産に資本を固定化しています。水使用量やディーゼルバックアップ排出に関するコミュニティの反発により、オペレーターは不活性地を再開発するか、データセンター市場において許認可やコミュニティとの関係がより対立の少ない二次的地域に投資をシフトせざるを得なくなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
データセンター市場セグメント分析
データセンター規模別:
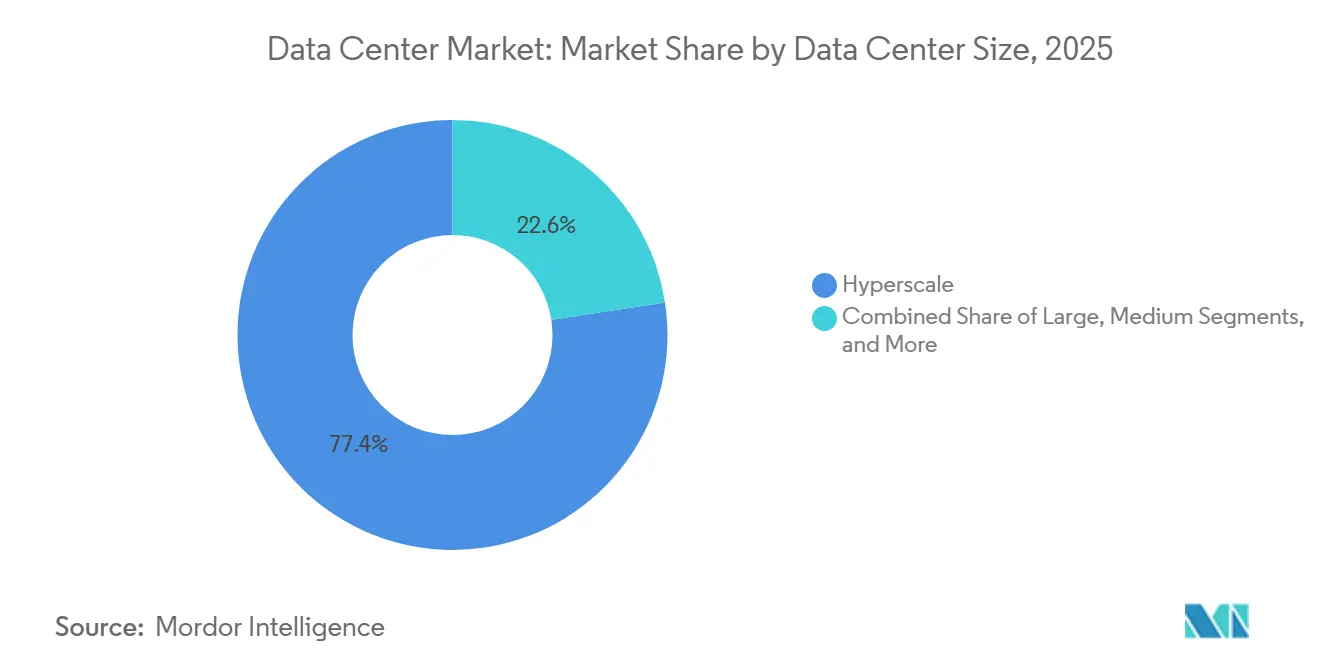
ハイパースケール施設が密度革新を牽引ハイパースケールデータセンター市場は2025年のデータセンター市場全体収益の77.42%を占め、2026年〜2031年にかけてCAGR 43.08%で成長する見込みです。成長は、クラウドコンピューティング、人工知能、機械学習、その他のデータ集約型ワークロードに対する需要の高りによって牽引されています。ハイパースケールオペレーターは、増大するコンピューティング需要に対応するため、マルチメガワットキャパシティとスケーラブルなインフラを備えた大規模キャンパスを開発しています。成長はまた、主要クラウドおよびテクノロジープロバイダーへのワークロード集中と、新興データセンター市場へのハイパースケールインフラの拡大を反映しています。
高密度GPUクラスター、液体冷却、先進的な電力システム、バッテリーエネルギー貯蔵、再生可能エネルギーソリューションを備えた専用ハイパースケールキャンパスがこの成長を支えています。これらの機能により、より高いラック密度が実現し、エネルギー効率が向上し、サステナビリティ目標の達成が可能となります。プロバイダーが電力網の制約、電力供給、土地要件、AIコンピューティング需要に対応するために地理的に拡大するにつれ、ハイパースケールキャンパスはグローバルデジタルインフラの重要な一部となり、2031年まで市場成長を支えています。

ティアタイプ別:
耐障害性がプレミアム成長をもたらすティア4の収益は、ティア3が2025年支出の59.10%を占めているにもかかわらず、2031年にかけてCAGR 44.31%でティア3を上回る成長が見込まれています。アルゴリズム取引、デジタルバンキング、AIモデルトレーニングにおけるゼロダウンタイム要件が、2N+1冗長性に関連する25%の設備投資プレミアムを正当化しています。これらの仕様は参入障壁を高め、高可用性構築に資金調達できるプロバイダーへの需要を集中させ、データセンター市場規模の階層内でティア4へのシェアシフトをもたらしています。
成長は特に、国家決済システムおよびソブリンAIワークロード向けに耐障害性インフラを求める規制が新たに発行された新興経済圏で顕著です。早期にティア4認定を取得したオペレーターは、企業がミッションクリティカルなアプリケーションをデータセンター市場内の認定施設へ移行するにつれ、不均衡な価格決定力を享受し、持続的な競争上の優位性を確立しています。
データセンタータイプ別:
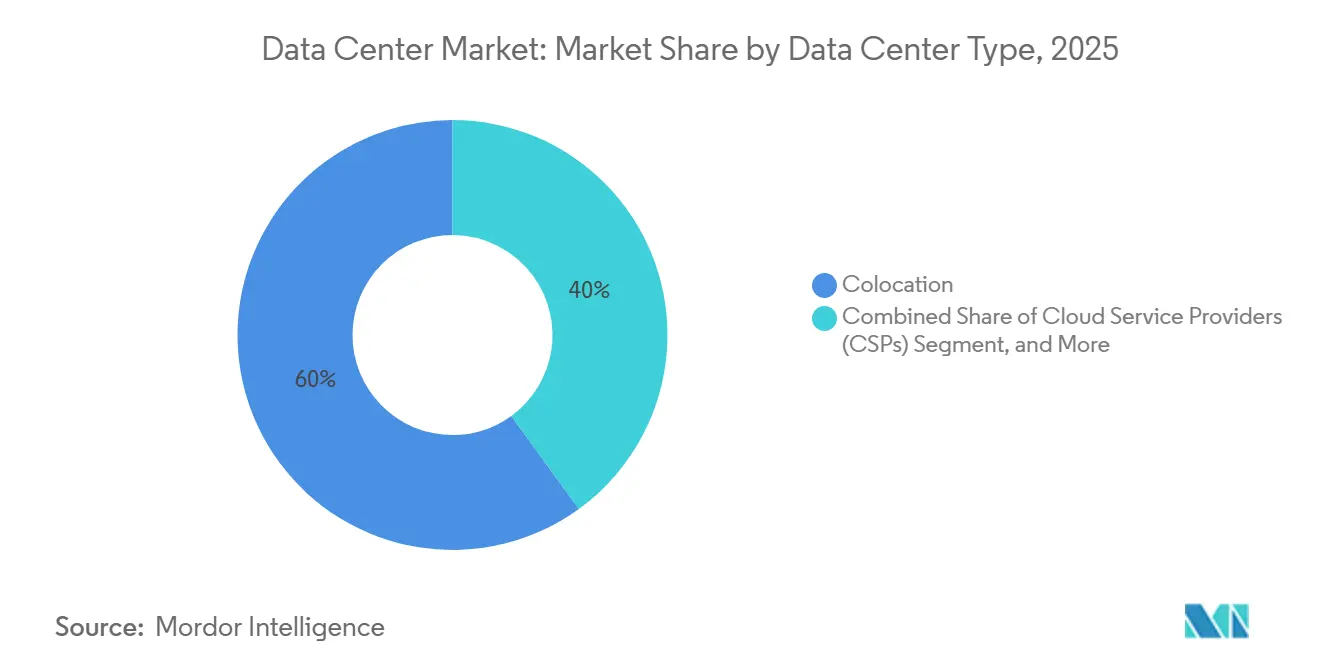
コロケーションの勢いが加速コロケーションは2025年のグローバルデータセンタ市場において60.00%のリーディングシェアを保持し、2026年〜2031年にかけてCAGR 42.38%で成長する見込みです。企業、クラウドサービスプロバイダー、ハイパースケーラー、デジタルネイティブ企業からの需要が成長を牽引しており、これらの顧客は自社構築施設の高い資本コストと運用の複雑さを回避しながらスケーラブルなインフラを求めています。プロバイダーはマルチメガワットキャンパスを拡張し、クラウド、AI、データ集約型ワークロード向けに柔軟な電力密度とスケーラブルなキャパシティを提供しています。
コロケーション施設は、モジュール型キャパシティ、高密度ホール、液体冷却対応、再生可能電力調達、バッテリーエネルギー貯蔵、キャリアニュートラル接続への投資を進めています。これらの投資はAIおよびハイパフォーマンスコンピューティングワークロードを支援しながら、顧客のサステナビリティおよびエネルギー効率目標の達成を支援します。組織がより低い初期設備投資でより迅速なインフラ展開を求めるにつれ、コロケーションはグローバルデータセンターキャパシティ拡大における役割を強化しています。
エンドユーザー別:
BFSI部門がデジタルインフラ投資をリード金融サービステナントは、規制報告、リアルタイム決済義務、AIを活用した不正分析に牽引され、2031年にかけて最高のCAGR 41.12%を記録する見込みです。金融ハブ内の低レイテンシーコロケーションおよびコアバンキングワークロード向けの高可用性ティア4サイトはいずれも高い需要があり、より広範なデータセンター市場シェアミックス内でBFSIのウォレットシェアを押し上げています。
ITおよびテレコム企業は依然として2025年キャパシティの39.85%を占めていますが、GPUリースコストの上昇とプライバシー法制により、テレコム企業は5Gサービス向けのエッジコンピューティングをコロケーションし、サービスとしてのソフトウェアプラットフォームはキャリア密集型ハブのリースラックを選択しています。これらのトレンドは、データセンター市場全体にわたって構造的に多様でありながらBFSI加重の顧客ランドスケープを強化しています。
地域分析
北米データセンター市場
北米は2025年のグローバルデータセンター市場の35.10%を占め、確立されたハイパースケールエコシステムと、ノーザンバージニア、ダラス、フェニックスなどの主要市場における活発なデータセンター活動に支えられています。地域電力会社による2.82 ビリオン 米ドルのコミットメントなどの送電アップグレードは新たなメガワットブロックの解放を目指していますが、一部のサブマーケットでは相互接続キューが依然として3年を超えています。オペレーターはオハイオ州、ミズーリ州、再生可能エネルギーが豊富なカナダの州へとフットプリントを拡大しており、データセンター市場内でより広い地域に将来の増設を分散させています。
アジア太平洋データセンター市場
アジア太平洋地域は、ソブリンAIの野心、Eコマースの普及、データローカライゼーション法規制牽引され、最速のCAGR 42.34%の見通しを示しています。インドのコロケーションフットプリントは過去18ヶ月で約1GWへと倍増し、ジャカルタ、クアラルンプール、大阪はそれぞれ300MW以上の導入済みキャパシティを超えました。個人データの国内保管を優先する国家政策および再生可能電力調達へのインセンティブが引き続き外国直接投資を呼び込み、データセンター市場における増分需要の震源地としての同地域の地位を強化しています。
欧州・中東・アフリカデータセンター市場
欧州、中東、アフリカは混在したダイナミクスを示しています。欧州の主要ハブは土地および電力の制約に直面しており、開発の方向性はマドリード、ミラノ、ワルシャワへとシフトしています。同時に、アラゴン州などの再生可能エネルギーが豊富な地域は、国際的なオペレーターが資金調達した300MWのコミットメントを含むギガスケールキャンパスを誘致しています。湾岸諸国は低炭素電力と親デジタルアジェンダを活用してハイパースケール建設を獲得し、アフリカの主要都市は新たな海底ケーブルの陸揚げとともに容量を確保し、データセンター市場を形成するグローバルクラウドファブリックへと大陸を徐々に統合しています。
競争環境
電力調達が光ファイバー密度に代わって決定的な差別化要因となるにつれ、競争は激化しています。ハイパースケールの既存企業は数十年にわたる電力購入契約を交渉し、場合によっては電力網の混雑を回避するために原子炉開発に直接投資しています。コロケーション専門企業は、エンタープライズテナントを維持するために、アクセラレーターリース、サステナビリティダッシュボード、および業界固有のコンプライアンスモジュールなどの付加価値サービスを重ね合わせることで対抗しています。
液体冷却の採用は新規構築における基準仕様となっており、既存サイトは改修するか時代遅れになるリスクを負っています。一方、変圧器と開閉装置のサプライチェーン遅延は、在庫パイプラインが深いオペレーターを優遇しています。プレハブモジュールやオンサイト3Dプリント部品を含む代替建設方法は、納期を短縮し体現炭素を削減しており、エンジニアリングの高度さによってプロバイダーをさらに区分けしています。
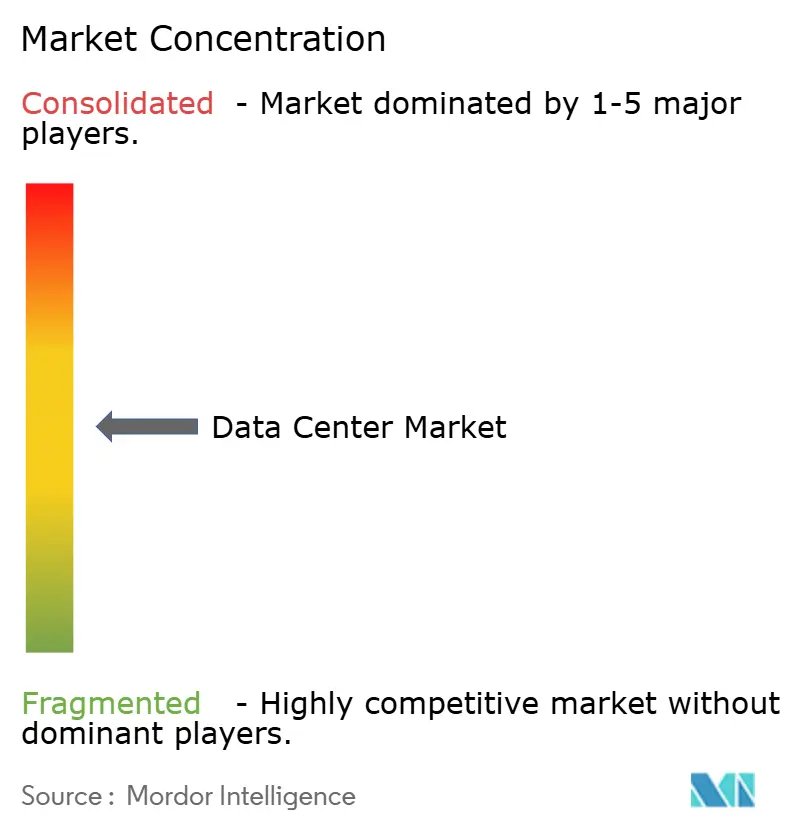
中規模プレーヤーは、大量電力交渉と地域ネットワークファブリックに必要なスケールを達成するために統合しています。同時に、エッジに特化した新規参入者はテレコムキャリアとのローカルループパートナーシップを通じてニッチを開拓しています。これらの相互作用する流れは、上位5社のオペレーターがデータセンター市場全体にわたって相当だが支配的ではない収益シェアを持つ、中程度の集中度構造を支持しています。
データセンター産業リーダー
-
Amazon Web Services, Inc.
-
Google Inc.
-
Microsoft Corporation
-
Digital Realty Trust, Inc.
-
IBM Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター市場 このレポートでカバーされる企業
- Amazon Web Services, Inc.
- Google LLC
- Microsoft Corporation
- Meta Platforms, Inc.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- QTS Realty Trust, LLC
- STACK Infrastructure
- Vantage Data Centers Management Company, LLC
- NTT DATA Group Corporation
- CyrusOne LLC
- DigitalBridge Group, Inc.
- International Business Machines Corporation
- Aligned Data Centers, LLC
- Alibaba Cloud Computing Ltd.
データセンター市場における最近の業界動向
- 2025年5月:BSOは、フランスにおいて2028年までに80 MWから400 MWへと拡張予定のAIに特化したキャンパス「DataOne」を発表しました。このキャンパスは全て再生可能エネルギーと廃熱回収システムによって稼働します。
- 2024年3月:Amazonは、米国複数のリージョンにわたって電力密度の高いAI容量を提供することを目的とした、1,500億米ドル(150 ビリオン 米ドル)・15年間の投資プログラムを発表しました。
- 2024年3月:Amazon Web Servicesは、ペンシルベニア州スクアハナ原子力発電所に隣接するCumulusキャンパスを6億5,000万米ドル(650 ミリオン 米ドル)で買収し、15棟からなるメガキャンパスの原子力ベースロード電力を確保しました。
- 2024年10月:Amazonは、2030年代初頭に太平洋岸北西部の施設に320 MWを供給可能な小型モジュール炉の展開を検討するため、X-energyに5億米ドル(500 ミリオン 米ドル)を投資することを約束しました。
グローバルデータセンター市場レポートスコープ
データセンター市場レポートは、データセンター規模(ハイパースケール大規模、中規模、小規模)、ティアタイプ(Tier 1および2、Tier 3、Tier 4)、データセンタータイプ(クラウドサービスプロバイダー(CSP)、エンタープライズ/エッジ、コロケーション)、エンドユーザー(銀行・金融サービス・保険(BFSI)、ITおよびITES、Eコマース、政府、製造業、メディアおよびエンターテインメント、通信、その他)、および地域(アジア太平洋、アフリカ、ヨーロッパ、中東、北米、南米)によってセグメント化されています。
セグメンテーション概要
| 大規模 |
| 超大規模 |
| 中規模 |
| メガ |
| 小規模 |
| ティア1および2 |
| ティア3 |
| ティア4 |
| ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | ||
| コロケーション | 非利用 | |
| 利用済み | リテールコロケーション | |
| ホールセールコロケーション | ||
| BFSI |
| ITおよびITES |
| Eコマース |
| 政府 |
| 製造業 |
| メディアおよびエンターテインメント |
| テレコム |
| その他のエンドユーザー |
| 北米 |
| 南米 |
| 欧州 |
| アジア太平洋 |
| 中東・アフリカ |
| データセンター規模別 | 大規模 | ||
| 超大規模 | |||
| 中規模 | |||
| メガ | |||
| 小規模 | |||
| ティアタイプ別 | ティア1および2 | ||
| ティア3 | |||
| ティア4 | |||
| データセンタータイプ別 | ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | |||
| コロケーション | 非利用 | ||
| 利用済み | リテールコロケーション | ||
| ホールセールコロケーション | |||
| エンドユーザー別 | BFSI | ||
| ITおよびITES | |||
| Eコマース | |||
| 政府 | |||
| 製造業 | |||
| メディアおよびエンターテインメント | |||
| テレコム | |||
| その他のエンドユーザー | |||
| 地域別 | 北米 | ||
| 南米 | |||
| 欧州 | |||
| アジア太平洋 | |||
| 中東・アフリカ | |||
市場の定義
- ITロード容量 - ITロード容量または設置容量とは、設置されたラック内に配置されたサーバーおよびネットワーク機器が消費するエネルギー量を指します。メガワット(MW)で測定されます。
- 吸収率 - データセンター容量がどの程度リースされているかを示します。例えば、100MWのデータセンターが75MWをリースアウトした場合、吸収率は75%となります。稼働率およびリースアウト容量とも呼ばれます。
- 二重床スペース - 床面上に構築された高架スペースです。元の床と高架床の間のギャップは、配線、冷却、およびその他のデータセンター機器を収容するために使用されます。この配置は適切な配線および冷却インフラの維持を支援します。平方フィート(ft²)で測定されます。
- データセンター規模 - データセンター規模は、データセンター施設に割り当てられた二重床スペースに基づいてセグメント化されています。メガデータセンター:ラック数が9,000以上、または二重床スペースが225,001平方フィート以上。超大規模データセンター:ラック数が3,001〜9,000、または二重床スペースが75,001〜225,000平方フィート。大規模データセンター:ラック数が801〜3,000、または二重床スペースが20,001〜75,000平方フィート。中規模データセンター:ラック数が201〜800、または二重床スペースが5,001〜20,000平方フィート。小規模データセンター:ラック数が200以下、または二重床スペースが5,000平方フィート以下。
- ティアタイプ - アップタイムインスティテュートによると、データセンターはデータセンターインフラの冗長機器の性能に基づいて4つのティアに分類されます。このセグメントでは、データセンターはティア1、ティア2、ティア3、ティア4として区分されます。
- コロケーションタイプ - セグメントはリテール、ホールセール、ハイパースケールコロケーションサービスの3つのカテゴリに分類されます。分類は潜在的な顧客にリースアウトされるITロード量に基づいています。リテールコロケーションサービスのリース容量は250kW未満、ホールセールコロケーションサービスのリース容量は251kW〜4MW、ハイパースケールコロケーションサービスのリース容量は4MW超です。
- エンドコンシューマー - データセンター市場はB2Bベースで運営されています。BFSI、政府、クラウドオペレーター、メディアおよびエンターテインメント、Eコマース、テレコム、製造業が調査対象市場における主要エンドコンシューマーです。スコープには、エンドユーザー産業の増大するデジタル化に対応するコロケーションサービスオペレーターのみが含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| ラックユニット | 一般的にUまたはRUと呼ばれ、データセンターのラックに収容されたサーバーユニットの測定単位です。1Uは1.75インチに相当します。 |
| ラック密度 | ラック内に収容された機器とサーバーが消費する電力量を定義します。キロワット(kW)で測定されます。この要素はデータセンターの設計、冷却、および電力計画において重要な役割を果たします。 |
| ITロード容量 | ITロード容量または設置容量とは、設置されたラック内に配置されたサーバーおよびネットワーク機器が消費するエネルギー量を指します。メガワット(MW)で測定されます。 |
| 吸収率 | データセンター容量がどの程度リースされているかを示します。例えば、100MWのデータセンターが75MWをリースアウトした場合、吸収率は75%となります。稼働率およびリースアウト容量とも呼ばれます。 |
| 二重床スペース | 床面上に構築された高架スペースです。元の床と高架床の間のギャップは、配線、冷却、およびその他のデータセンター機器を収容するために使用されます。この配置は適切な配線および冷却インフラの維持を支援します。平方フィート/メートルで測定されます。 |
| コンピュータールームエアコンディショナー(CRAC) | データセンターのサーバールーム内の温度、空気循環、および湿度を監視・維持するために使用される装置です。 |
| 通路 | ラック列の間のオープンスペースです。このオープンスペースはサーバールーム内の最適温度(20〜25℃)を維持するために重要です。サーバールーム内には主にホット通路とコールド通路の2種類の通路があります。 |
| コールド通路 | ラックの前面が通路に向いている通路です。ここでは、冷却された空気が通路に向けられ、ラックの前面から入って温度を維持できるようにします。 |
| ホット通路 | ラックの背面が通路に向いている通路です。ここでは、ラック内の機器から放散された熱がCRACの排出口ベントに向けられます。 |
| クリティカルロード | データセンター運用においてアップタイムが重要なサーバーおよびその他のコンピュータ機器を含みます。 |
| 電力使用効率(PUE) | データセンターの効率を定義する指標です。計算式:(データセンター総エネルギー消費量)÷(IT機器総エネルギー消費量)。PUEが1.2〜1.5のデータセンターは高効率と見なされ、PUEが2を超えるデータセンターは非常に非効率と見なされます。 |
| 冗長性 | 電源障害や機器故障の際にIT機器が影響を受けないよう、追加コンポーネント(UPS、発電機、CRAC)が追加されるシステム設計として定義されます。 |
| 無停電電源装置(UPS) | 商用電源と直列に接続され、バッテリーにエネルギーを蓄電する装置で、商用電源が遮断された場合でもIT機器への電源供給が継続されます。UPSは主にIT機器のみをサポートします。 |
| 発電機 | UPSと同様に、発電機はデータセンターに設置され、ダウンタイムを回避するための無停電電力供給を確保します。データセンター施設にはディーゼル発電機があり、通常、稼働停止を防ぐために48時間分のディーゼルが施設に保管されています。 |
| N+1 | 「ニードプラスワン」と呼ばれ、障害発生時のダウンタイムを回避するために利用可能な追加機器設定を示します。データセンターがN+1である場合、4コンポーネントごとに1つの追加ユニットが存在します。例えば、データセンターに4台のUPSシステムがある場合、N+1を達成するには追加のUPSシステムが必要です。 |
| 2N | 2つの独立した電力配電システムが展開される完全冗長設計を指します。したがって、一方の配電システムが完全に故障した場合でも、もう一方のシステムがデータセンターに電力を供給し続けます。 |
| インロー冷却 | ラック列の間に設置される冷却設計システムで、ホット通路から温かい空気を引き込み、コールド通路に冷たい空気を供給することで温度を維持します。 |
| ティア1 | ティア分類はデータセンター施設がデータセンター運用を維持するための準備状況を決定します。データセンターは、非冗長(N)電力コンポーネント(UPS、発電機)、冷却コンポーネント、および電力配電システム(電力グリッドから)を持つ場合、ティア1データセンターとして分類されます。ティア1データセンターのアップタイムは99.67%で、年間ダウンタイムは28.8時間未満です。 |
| ティア2 | データセンターは、冗長電力および冷却コンポーネント(N+1)と単一の非冗長配電システムを持つ場合、ティア2データセンターとして分類されます。冗長コンポーネントには追加の発電機、UPS、チラー、熱排除機器、および燃料タンクが含まれます。ティア2データセンターのアップタイムは99.74%で、年間ダウンタイムは22時間未満です。 |
| ティア3 | 冗長電力および冷却コンポーネントと複数の電力配電システムを持つデータセンターはティア3データセンターと呼ばれます。施設は計画的(施設メンテナンス)および非計画的(停電、冷却障害)な中断に対して耐性があります。ティア3データセンターのアップタイムは99.98%で、年間ダウンタイムは1.6時間未満です。 |
| ティア4 | 最も耐障害性の高いタイプのデータセンターです。ティア4データセンターは複数の独立した冗長電力および冷却コンポーネントと複数の電力配電経路を持ちます。すべてのIT機器はデュアル電源であり、あらゆる中断に対して耐障害性を持ち、継続的な運用を確保します。ティア4データセンターのアップタイムは99.74%で、年間ダウンタイムは26.3分未満です。 |
| 小規模データセンター | 床面積が5,000平方フィート以下、または設置可能なラック数が200以下のデータセンターは小規模データセンターとして分類されます。 |
| 中規模データセンター | 床面積が5,001〜20,000平方フィート、または設置可能なラック数が201〜800のデータセンターは中規模データセンターとして分類されます。 |
| 大規模データセンター | 床面積が20,001〜75,000平方フィート、または設置可能なラック数が801〜3,000のデータセンターは大規模データセンターとして分類されます。 |
| 超大規模データセンター | 床面積が75,001〜225,000平方フィート、または設置可能なラック数が3,001〜9,000のデータセンターは超大規模データセンターとして分類されます。 |
| メガデータセンター | 床面積が225,001平方フィート以上、または設置可能なラック数が9,001以上のデータセンターはメガデータセンターとして分類されます。 |
| リテールコロケーション | 容量要件が250kW以下の顧客を指します。これらのサービスは主に中小企業(SME)に利用されます。 |
| ホールセールコロケーション | 容量要件が250kW〜4MWの顧客を指します。これらのサービスは主に中規模から大規模企業に利用されます。 |
| ハイパースケールコロケーション | 容量要件が4MW超の顧客を指します。ハイパースケール需要は主に大規模クラウドプレーヤー、IT企業、BFSI、およびOTTプレーヤー(Netflixなど)から生まれます。 |
| モバイルデータ速度 | ユーザーがスマートフォンを通じて体験するモバイルインターネット速度です。この速度は主にスマートフォンで使用されているキャリア技術に依存します。市場で利用可能なキャリア技術には2G、3G、4G、5Gがあり、2Gが最も遅く、5Gが最速です。 |
| 光ファイバー接続ネットワーク | 高速インターネット接続で農村部と都市部を接続する、国全体に展開された光ファイバーケーブルのネットワークです。キロメートル(km)で測定されます。 |
| スマートフォン1台あたりのデータトラフィック | スマートフォンユーザーが1ヶ月に消費する平均データ量の指標です。ギガバイト(GB)で測定されます。 |
| ブロードバンドデータ速度 | 固定ケーブル接続で供給されるインターネット速度です。一般的に、銅線ケーブルと光ファイバーケーブルが住宅用および商業用の両方で使用されます。ここでは、光ファイバーケーブルが銅線ケーブルよりも高速なインターネット速度を提供します。 |
| 海底ケーブル | 2つ以上の陸揚げ地点に敷設された光ファイバーケーブルです。このケーブルを通じて、世界中の国々間の通信とインターネット接続が確立されます。これらのケーブルは1点から別の地点へ毎秒100〜200テラビット(Tbps)を伝送できます。 |
| カーボンフットプリント | データセンターの通常運用中に生成される二酸化炭素の量の指標です。石炭、石油・ガスが発電の主要エネルギー源であるため、この電力の消費が炭素排出に貢献しています。データセンターオペレーターは施設から生じるカーボンフットプリントを抑制するために再生可能エネルギー源を取り入れています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行われます。価格にはインフレは含まれず、平均販売価格(ASP)は各国の予測期間全体にわたって一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者はレベルおよび機能横断的に選定され、調査対象市場の総合的な全体像を生成します。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




