
データロガー市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 9.19 十億米ドル |
| 市場規模 (2031) | 14.12 十億米ドル |
| Growth Rate (2026 - 2031) | 8.97 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータロガー市場分析
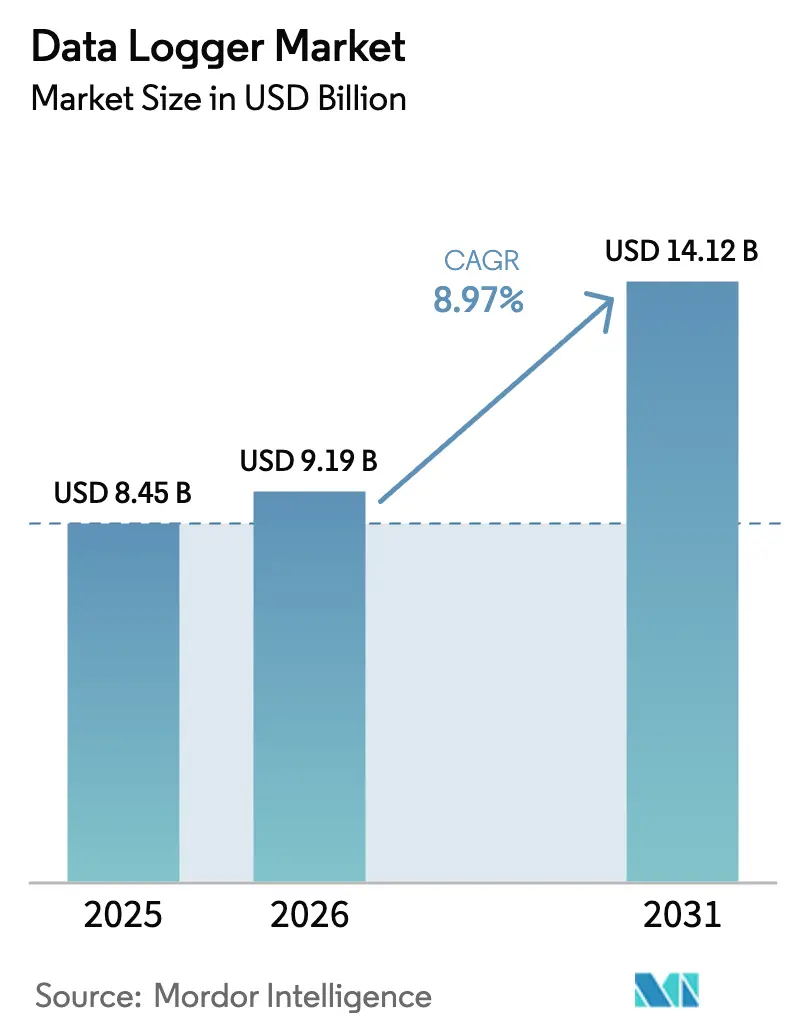
データロガー市場規模は、2025年の84億5,000万USDから2026年には90億1,900万USDに成長し、2026年から2031年にかけて8.97%のCAGRで2031年までに141億2,000万USDに達する予測です。
需要は、21 CFR Part 11およびFSMA 204に基づく医薬品・食品コールドチェーンにおけるコンプライアンス強化、工場全体でのインダストリー4.0の着実な導入、そして世界のネットワーク全体ですでに稼働している1億2,500万台のLoRaWANデバイスによるスケールメリットを反映しています。規制の勢いは、無菌製造に関するEU GMP附属書1およびWHOのワクチン保管監視にまで及んでおり、これらが合わさって、ライフサイエンスおよび公衆衛生施設における検証済み監視の非裁量的な更新サイクルを強化しています。同時に、NISTのサイバーセキュリティフレームワーク2.0および医療機器サイバーセキュリティに関するFDA草案ガイダンスが、プラントフロアを超えてデータを移動するハードウェアのサプライチェーンおよびソフトウェア保証慣行を正式化するにつれて、クラウド接続ワークフローが普及しつつあります。[1]米国食品医薬品局、「パート11、電子記録、電子署名」、FDA、fda.gov
主要レポートのポイント
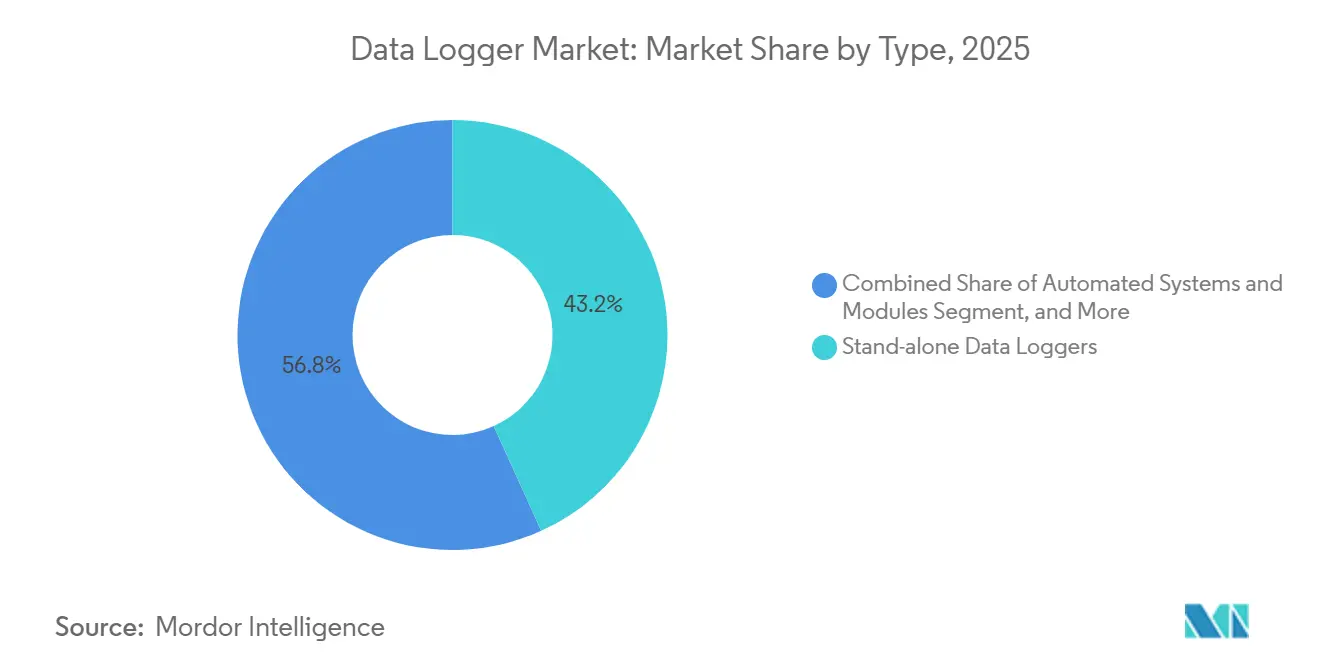
- タイプ別では、スタンドアロンデータロガーが2025年に43.23%の収益シェアでリードし、ワイヤレスデータロガーは2031年までに9.15%のCAGRで拡大する見込みです。
- 測定パラメータ別では、温度が2025年に37.43%を占め、湿度は2031年までに10.07%のCAGRで成長する見込みです。
- 接続性別では、USBが2025年に45.00%のシェアを維持し、Bluetooth Low Energyは2031年までに9.71%のCAGRで成長する予測です。
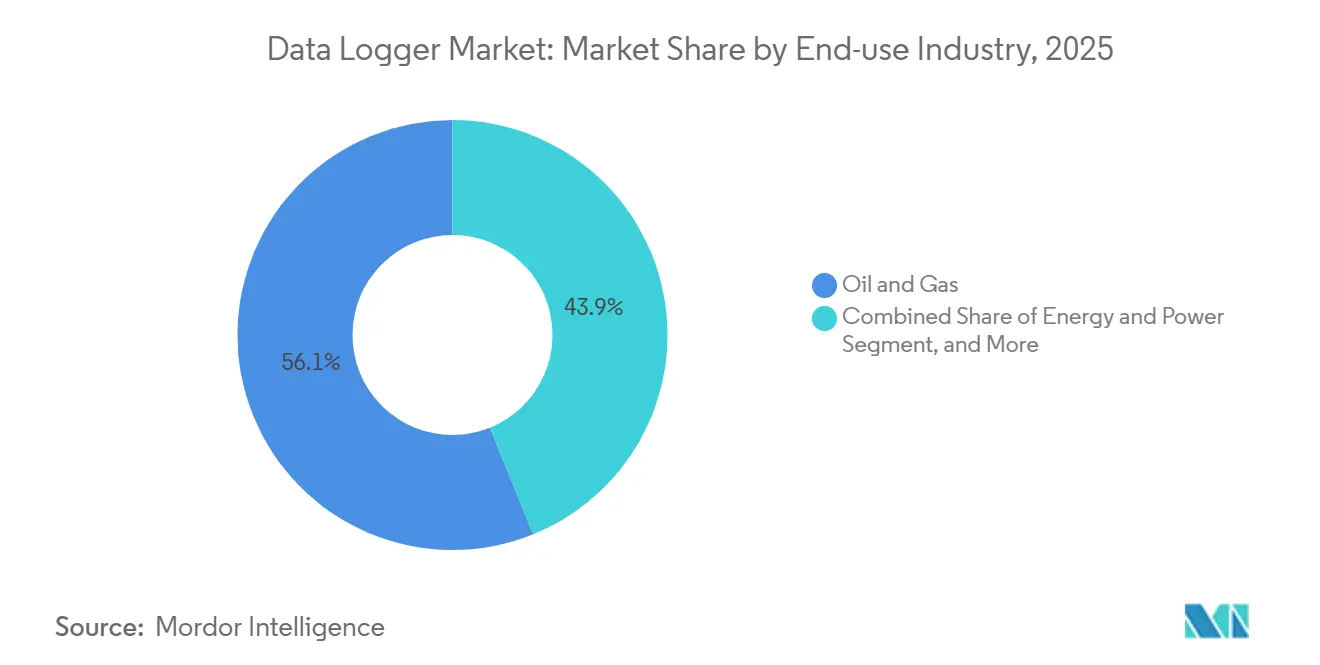
- 最終用途産業別では、石油・ガスが2025年に56.12%のシェアを占め、食品・飲料セクターは2026年から2031年にかけて最高の10.32%のCAGRを記録する見込みです。
- フォームファクター別では、マルチチャンネルデバイスが2025年に34.30%のシェアを保持し、ポータブルハンドヘルドユニットは2031年までに9.55%のCAGRで成長する予測です。
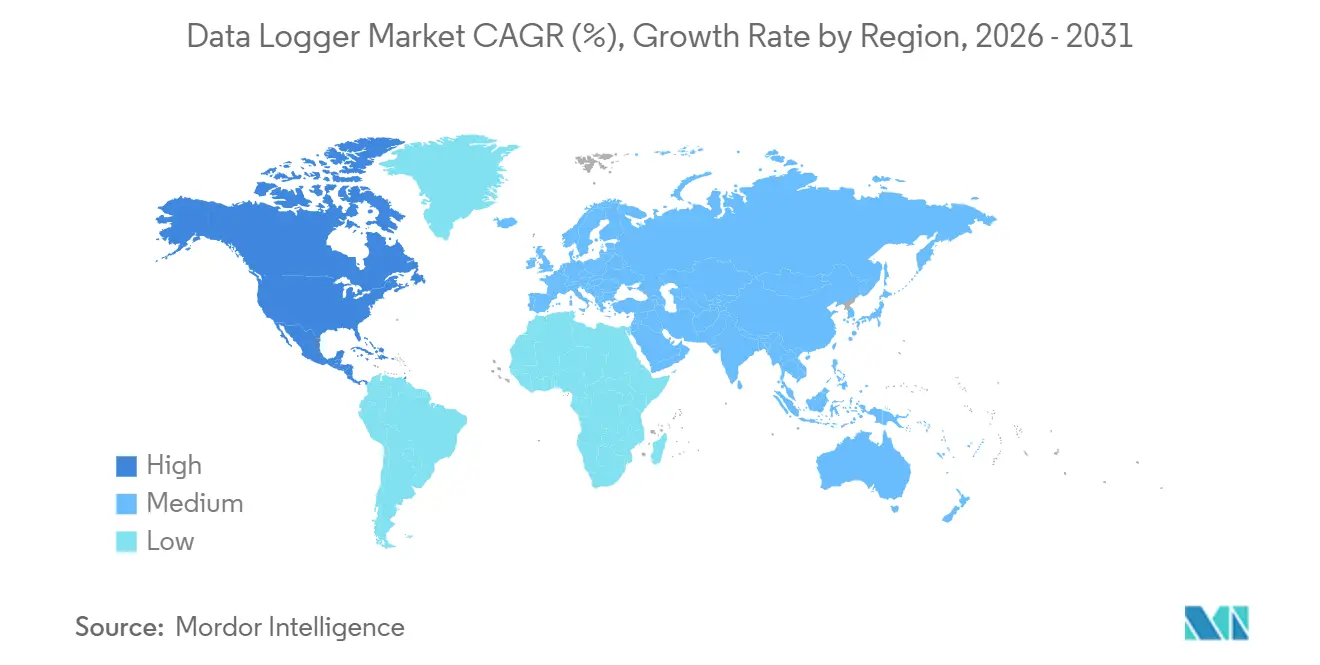
- 地域別では、北米が2025年に56.00%のシェアでリードし、アジア太平洋地域は2026年から2031年にかけて5.98%のCAGRで最も速く成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医薬品および食品コールドチェーンにおける規制コンプライアンスの強化 | +2.8% | グローバル、特に北米とEUで顕著 | 中期(2〜4年) |
| 急速な産業自動化とインダストリー4.0の採用 | +2.5% | グローバル、APACの製造拠点から南北アメリカおよびEMEAへの波及 | 短期(2年以内) |
| グローバルコールドチェーンインフラの拡大 | +2.1% | グローバル、アジア太平洋および中東での早期利益 | 長期(4年以上) |
| リアルタイム監視のためのワイヤレスおよびクラウド接続ロガーへの移行 | +1.9% | グローバル、北米および西欧での採用加速 | 中期(2〜4年) |
| 規制環境におけるデータ整合性および監査証跡要件 | +1.3% | グローバル、FDA、EMA、MHRAからの規制的影響 | 中期(2〜4年) |
| 施設全体の展開を可能にする長距離低消費電力ワイヤレスプロトコル | +1.1% | APACが中核、MEAおよび南米への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
医薬品および食品コールドチェーンにおける規制コンプライアンスの強化
医薬品および食品サプライチェーンはデジタル化された記録と検証済みシステムを強制しており、これにより監査証跡のための電子署名と不変のタイムスタンプを備えた21 CFR Part 11準拠デバイスへの依存が直接的に高まっています。EU GMP附属書1は、無菌製造のためのグレードAおよびBクリーンルームにおけるリアルタイム環境監視を要求しており、欧州の施設全体で紙の記録から電子システムへのアップグレードを促進しています。米国では、FSMA 204が2028年7月までに食品トレーサビリティリストの電子トレーサビリティを義務付けており、チェーンの各ノードでの温度記録とデータ統合を促進しています。DSCSAに基づく相互運用性は、アイテムレベルの系譜とのセキュアなロガーデータ同期から恩恵を受ける電子製品追跡を必要とします。WHOもワクチン機器の監視を強化しており、事前認定されたリアルタイムモデルが予防接種プログラムにおける継続的な監視をサポートしています。[2]世界保健機関、「機器監視システム PQS E006」、WHO、who.int これらの義務が合わさって、規制当局がデジタル署名された改ざん防止記録を大規模に期待するにつれて、データロガー市場全体で非裁量的な更新サイクルが強化されています。
急速な産業自動化とインダストリー4.0の採用
工場は予知保全とエネルギー最適化を可能にするためにセンサー密度とデータストリーミングを増加させており、これによりエッジにおける高チャンネル数データロガーの役割が高まっています。ABBとRed Hatはコラボレーションを拡張し、プロセス信号に対してPythonベースの異常検知をエッジでコンテナ化された分析として実行し、クラウドへの往復遅延を削減しています。Siemensはデータロガーのフィードを工場システムのデジタルツインに統合し、シフト中のHVACおよび圧縮空気の設定値をシミュレーション駆動で調整してエネルギー消費を削減できるようにしています。[3]Siemens、「製造のためのデジタルツイン」、Siemens、siemens.com 新しい機器がOPC UAセマンティクスをサポートするにつれて相互運用性が進んでいる一方、レガシーラインは多くのモジュール式データ収集システムが今日ブリッジしているModbusやその他のシリアルフィールドバスを引き続き使用しています。高サンプルレートのロギングにより、電池セルの形成分析が可能となり、電圧、電流、熱プロファイルを組み合わせてコミッショニングサイクルの早期に偏差を検出します。これらの運用上の用途は、スマート製造ワークフローの基盤レイヤーとしてデータロガー市場を引き続き強化しています。
グローバルコールドチェーンインフラの拡大
ロガーはコールドチェーンにおけるコンプライアンス推進の中心であり、温度および環境条件の継続的な証拠を記録しながらトレーサビリティ記録にリンクします。FSMA 204のタイムラインは、米国の流通、小売、輸送ノード全体で検証済みロギングと自動例外処理を展開する計画を加速させています。インドの医薬品輸出の成長は、工場から港までの継続的な温度マッピングを含むGDP準拠の物流への需要を高めています。CDCは、ドア開閉による偽陽性を削減するためにワクチン保管にグリコール緩衝温度プローブを推奨しており、これがクリニックや薬局のデバイス選択に影響を与えています。統合されたセルラーおよび衛星モジュールは、地上および非地上ネットワーク間のシームレスなフェイルオーバーを提供することで、長距離輸送ルートの接続ギャップを解消しています。これらの要素が組み合わさって、温度に敏感な商品がマルチノード、マルチネットワークのサプライチェーンを通じて移動するあらゆる場所でデータロガー市場を拡大しています。
リアルタイム監視のためのワイヤレスおよびクラウド接続ロガーへの移行
組織がリアルタイムアラート、クラウドダッシュボード、品質チームのリモートアクセスを求めるにつれて、ワイヤレスデータロガーの採用が増加しており、ワイヤレスユニットはデータロガー市場において2031年までに9.15%のCAGRで拡大する見込みです。LoRaWANカバレッジは、わずか数台のゲートウェイで施設や農場をカバーする大規模展開をサポートしており、その設置ベースはすでに1億2,500万台を超えています。直接衛星接続オプションは、セルラーIoTチップセットのリーチを遠隔地に広げており、パイプラインやオフショア資産のテレメトリの継続性を向上させています。クラウドファーストの監視プラットフォームは、検証済み環境のITオーバーヘッドを削減し、アラームとトレンドのセキュアなリモート表示を可能にします。Bluetooth 5.3の機能強化により、フィールドコミッショニングとポータブルワークフローの範囲とスループットが拡張され、電力予算を抑えながらアップロード時間を短縮します。地上および非地上ネットワーク間でフェイルオーバーするキャリア認定モジュールにより、かつて長距離テレメトリを妨げていたブラインドスポットがデータロガー市場全体で管理可能になっています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 校正およびソフトウェアを含む高い初期費用とライフサイクルコスト | -1.8% | グローバル、価格に敏感な新興市場で深刻 | 短期(2年以内) |
| 接続型ロガーのサイバーセキュリティとデータプライバシーリスク | -1.3% | 北米とEU、規制の影響がグローバルに拡大 | 中期(2〜4年) |
| 大規模な校正トレーサビリティとGxPコンプライアンスの負担 | -1.1% | グローバル、規制された医薬品およびバイオテクノロジーハブで最も顕著 | 中期(2〜4年) |
| 相互運用性と地域的なワイヤレス周波数帯の断片化 | -0.9% | APACとEU、グローバル展開への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
校正およびソフトウェアを含む高い初期費用とライフサイクルコスト
検証済みソフトウェア、校正、接続料金が5年間の初期ハードウェア支出を何倍にも増やす可能性があるため、総所有コストは依然として障壁となっています。マージンが厳しい組織は、監査や不適合が是正措置を引き起こすまでアップグレードを遅らせることが多く、データロガー市場における交換サイクルを不規則なものにしています。出荷時の設定がベストプラクティスに合致していない場合、セキュリティ強化によってサービスと労力が追加される可能性があり、これは産業環境でデバイスレベルの設定変更を促した最近の勧告ノートに見られます。規制対象セクターで必要とされる年次校正ポリシーは、大規模なフリートの継続的なコストを増加させ、ワイヤレスモデルの電池交換は重使用ケースのライフサイクル予算に追加されます。これらの要因により、データロガー市場において時間の経過とともに繰り返しコストを削減するための、校正に優しいプローブ設計、PoE給電ハードウェア、リモートファームウェア管理の重要性が高まっています。
接続型ロガーのサイバーセキュリティとデータプライバシーリスク
接続型ロガーは運用資産の近くに位置し、ITとOTドメインを橋渡しする可能性があるため、ファームウェアとインターフェースが最新の状態に保たれていない場合にリスクが高まります。公開された情報開示により、レコーダーファミリーのデフォルト認証のギャップが、ネットワークがセグメント化されパッチ適用されていない場合に設定の操作を可能にしたことが示されており、展開における基本的な強化要件が強調されました。欧州のプライバシー法は、個人データの暗号化と仮名化を明示的に求めており、従業員識別子や患者記録が環境トレースに結合される場合に適用される可能性があります。医療機器のサイバーセキュリティガイダンスは、ソフトウェア構成の透明性とセキュアなライフサイクル慣行も強調しており、ベンダーはサードパーティライブラリを組み込む際にこれらに対処する必要があります。最新のNISTフレームワーク更新は、センサーおよびラジオのコンポーネントレベルのファームウェアにまで及ぶサプライチェーン保証とベンダーガバナンスの期待を高めています。これらの措置は、フリートがクラウド接続モデルに移行するにつれて、データロガー市場全体の調達、アーキテクチャ、保守の決定に影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
スタンドアロンデバイスが医薬品バリデーションを支え、ワイヤレスロガーが9.15%のCAGRで急増スタンドアロンデータロガーは、高度に規制された環境での独立した動作とエアギャップ監査証跡を好むバリデーションプロトコルに支えられ、データロガー市場において2025年に43.23%のシェアを保持しました。これらのユニットは大規模なデータセットを保存し、USB経由でデジタル署名されたPDFレポートを生成することができ、検査中の改ざん防止と電子署名に関するFDA Part 11の要件を満たしています。資格認定において、堅牢なデバイスは許容できないドリフトなしに熱サイクルに耐え、これは軽微な偏差が高い製品リスクをもたらすプロセス実行に不可欠です。ペーパーレスレコーダーは、ユーティリティおよび変電所の数百チャンネルを統合し、セキュアなロギングと長期保存のためのNERC CIP-007要件への対応を支援します。新しい製品ラインは、リアルタイムタスク用のBluetoothとバリデーション監査用のUSB-Cなどのデュアルモードを提供し、コミッショニングとコンプライアンスワークフロー全体でチームが標準化するのに役立ちます。
ワイヤレスデータロガーは、リアルタイムアラートとリモートダッシュボードが品質スタッフの応答時間と移動を削減するにつれて、データロガー市場において2031年までに9.15%のCAGRで拡大する見込みです。Modbus TCPまたはOPC UA経由のSCADAとの統合は、繰り返しの規格外読み取りが手動介入ではなく制御アクションを引き起こす必要がある場合にループを閉じるのに役立ちます。PC接続の高帯域幅システムは、過渡的な電力または熱イベントが典型的な環境ロギングを超える高サンプルレートを必要とするR&Dおよびバリデーションラボに対応します。ハイブリッド接続モデルは、セキュリティと応答性のバランスをとるために一般的になっており、監査中のコンプライアンスを維持しながら運用チームの継続的な改善を可能にします。これらのパターンが合わさって、データロガー市場においてレガシーGMPの期待と継続的な監視ニーズの両方をサポートしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


測定パラメータ別:
温度が37.43%で優位を占め、湿度ロガーが10.07%のCAGRで最速成長温度デバイスは、ライフサイエンスおよび食品安全プログラムにおける厳格なコールドチェーンおよび保管管理を反映し、データロガー市場において2025年に37.43%のシェアを保持しました。CDCの更新されたワクチン保管ガイドは、短時間のドア開閉スパイクを平滑化するためのグリコール緩衝プローブの使用を強調しており、冷蔵庫と冷凍庫の誤報を削減し信号の忠実度を向上させます。ホットスワップ可能な校正をサポートするデバイスは、施設がすべての保管ユニット全体で継続的な監視を維持する必要がある場合のダウンタイムを最小化します。物流では、輸送基準が適切な文書なしに保証を無効にする可能性のある振動と衝撃の閾値を参照しており、これにより輸送ルートへのマルチセンサーロギングがさらに組み込まれています。
湿度ロガーは、無菌操作のGMP設定値が静電気放電と材料安定性を管理するための厳格な制御を期待するにつれて、データロガー市場において2031年までに10.07%のCAGRで成長する見込みです。農業と収穫後保管も水分追跡に依存しており、高いレベルが穀物や農産物の腐敗と汚染を引き起こす可能性があります。圧力、電圧、電流、振動チャンネルは機器バリデーションと予知保全をサポートし、CO₂およびIAQロガーはASHRAE 62.1の慣行に沿って建物のエネルギー使用を削減するための需要制御換気を可能にします。pHおよび導電率ロギングは、自動サンプリングが手動採取に比べて可視性を向上させる廃水処理のコンプライアンスを維持し、これは以前の監査で頻繁なギャップとなっていました。全体として、パラメータ別のポートフォリオの幅は、データロガー市場において1つの施設内で複数のユースケースに対応するベンダーを支援します。
接続性別:
オフライン監査でUSBが45.00%のシェアを維持し、Bluetooth Low Energyが9.71%のCAGRで急増USB接続は、エアギャップ監査ワークフローと検査中の時間を削減する高速データオフロードに支えられ、データロガー市場において2025年に45.00%のシェアを保持しました。施設は、ネットワークがサイバーセキュリティ標準を反映した内部ポリシーの下でセグメント化または制限されているバリデーションパッケージの確定的なデータ転送に依存しています。並行して、Wi-FiおよびEthernetは、ネットワークアクセスとITサポートが利用可能な固定インフラに適していますが、コミッショニングにはエンタープライズ認証のための追加の労力が必要になる場合があります。
Bluetooth Low Energyは、Bluetooth 5.3が範囲を拡張しフィールドタスクのスループットを2倍にするにつれて、データロガー市場において2031年までに9.71%のCAGRで成長する見込みであり、デバイスから電話やタブレットへのアップロード時間を短縮します。フィールド研究者は現在、スマートフォンアプリとセキュアなクラウドストアを組み合わせて、位置タグで完全なコンテキストを保持しながら遠隔展開からの手動回収作業を排除しています。NB-IoTおよびLTE-Mを含むセルラーリンクは、Wi-Fiが実用的でないリモートカバーをサポートし、GSMAが支援する標準は組織にキャリアグレードの信頼性の下でグローバル展開への明確な経路を提供します。LoRaWANなどのLPWANオプションは、少数のゲートウェイでサイト全体のリーチを拡大し、フリートが拡大するにつれて経済性を向上させます。地上および衛星ネットワーク間で自動切り替えするマルチベアラーモジュールは、データロガー市場において長距離ルートやオフショア資産に沿ったカバレッジのブラインドスポットを解消しています。
最終用途産業別:
石油・ガスがパイプライン完全性で56.12%のシェアを占め、食品・飲料が10.32%のCAGRで最速成長石油・ガスは、データロガー市場において2025年に56.12%のシェアを占め、計画外の停止を削減するための圧力、流量、温度監視に依存するパイプライン完全性、上流テレメトリ、プロセス安全プログラムでの大量使用を反映しています。フィールド条件と長距離は、継続性を維持するための長いバッテリー寿命、衛星フェイルオーバー、改ざん防止エンクロージャーの価値を高めます。ユーティリティおよび電力事業者は、アクセスおよび負荷イベントの不変の記録を必要とするセキュリティおよび監査標準を満たすために、送電および変電所全体にロギングを展開しています。ヘルスケアおよび医薬品では、PoE給電オプションが病院ネットワークから使い捨て電池を除去しながら、数千チャンネル全体で継続的なパフォーマンスを維持するのに役立ちます。
食品・飲料は、2028年7月までの高リスク食品に対するFSMA 204のトレーサビリティおよび監視要件に牽引され、データロガー市場において2031年までに予測10.32%のCAGRで最速成長セグメントです。出荷は、温度、湿度、光、衝撃を組み合わせて条件を記録し例外処理を迅速化するマルチセンサーソリューションを採用しています。コールドチェーンプロバイダーとパッケージングサプライヤーは、受動的な熱システムとリアルタイムテレメトリを組み合わせてルート経済性を向上させ腐敗リスクを削減しています。ビルオートメーションでは、CO₂およびIAQロギングが新鮮な空気量を在室者数に合わせる需要制御を可能にし、キャンパスや複合施設全体でエネルギーを節約します。環境監視のユースケースは、データロガー市場において予測と回復力計画を支援する気象およびマイクロクライメートネットワークで拡大し続けています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
フォームファクター別:
マルチチャンネルロガーがテストスタンドで34.30%のシェアをリードし、ポータブルデバイスが9.55%のCAGRで拡大マルチチャンネルデバイスは、高チャンネル数と高速サンプリングが電池形成、モーターテスト、その他の動的バリデーションタスクをサポートするため、データロガー市場において2025年に34.30%のシェアを保持しました。スコープコーダークラスのプラットフォームは、オシロスコープグレードの収集と長時間ロギングを組み合わせて、起動時や切り替え時に低速デバイスが見逃す過渡イベントを捉えます。ベンチトップおよびラックシステムは、長期的な精度とトレーサビリティが基準測定に不可欠な計量ラボや国家機関において引き続き不可欠です。DINレールおよびパネルマウント設計は、産業キャビネットの密度を高め、混合信号プラントのグランドループを防ぐためのチャンネル絶縁を提供します。
ポータブルおよびハンドヘルドデータロガーは、フィールドエンジニアが紙の記録を数秒で大量にオフロードするモバイル接続デバイスに置き換えるにつれて、データロガー市場において2031年までに9.55%のCAGRで拡大する見込みです。USBスティック形式は、シンプルなワークフローとグリコール緩衝プローブで誤報をフィルタリングする改ざん防止コールドチェーン記録を必要とする宅配業者やサービスチームに引き続き対応しています。研究チームは、極端な気候の遠隔ステーションに堅牢なコントローラーを使用しており、稼働時間、広い動作範囲、長いMTBFを重視しています。カテゴリ全体で、ベンダーはデータロガー市場においてマルチモード設計とスマートフォンアプリを提供することで、継続的な監視のためのライブストリーミングとオフライン監査ニーズを橋渡ししています。
地域分析
北米データロガー市場
北米は2025年のデータロガー市場において56.00%のシェアを占めおり、これは温度管理保管、電力インフラ、および規制対象の製造プログラム全体にわたる大規模な導入実績を反映しています。FSMA 204の期限が、食品流通および小売における追跡可能性の自動化と例外の統合を通じてリリース判断を迅速化するソフトウェアおよびデバイスの展開を推進しています。電力セクターの基準は、変電所および制御センターにおける長期保存および改ざん防止ログを備えたレコーダーの導入を強化しています。ワクチン管理ポリシーは、クリニックおよび薬局におけるデバイスおよびプローブの選定に引き続き影響を与えており、標準化されたモニタリングおよび対応ワークフローを支援しています。研究開発およびバッテリー製造においては、熱的および電気的パラメータの高チャンネルロギングが、コミッショニングラインにおける形成およびセル品質の検証を支援しています。遠隔環境ネットワークは、冬季および孤立した場所での運用に対応するため、広い温度範囲を持つ堅牢なコントローラーに依存しています。
アジア太平洋データロガー市場
アジア太平洋地域、スマート製造への投資および輸出志向の医薬品・電子機器サプライチェーンに支えられ、データロガー市場において2031年までに5.98%のCAGRで最も速い成長が見込まれています。インドの医薬品輸出の増加は、工場から港湾までの継続的なロギングによるGDP準拠の物流およびラストマイルの可視性への需要を高めています。バッテリーおよび半導体製造クラスターは、クリーンルームにおけるプロセス制御および品質を支援するためにミリ秒スケールのスキャンを使用しており、これによりモジュール式DАQプラットフォームが優位性を持ちます。農業および遠隔インフラにおいては、LoRaWAN導入が少数のゲートウェイで広大なエリアをカバーし、環境条件および設備の健全性を追跡しています。一貫した地上通信カバレッジが欠如するオフショアおよび遠隔資産に対しては、NTN認定セルラーモジュールがデータロガー市場において直接衛星リンクによるテレメトリーの到達範囲を拡大しています。
欧州データロガー市場
欧州は2025年のデータロガー市場において24.00%のシェアを占めており、附属書1のモニリング要件がライフサイエンス製造および保管への投資を引き続き形成しています。ベンダーは、検証済みロガーおよびプローブのリードタイムを短縮するために地域物流能力を拡大しており、コンプライアンス主導の更新サイクルを支援しています。エネルギー転換計画およびグリッドの近代化により、再生可能エネルギーと蓄電のバランスを取るためのデータロギングの利用が増加しており、これは国家エネルギー戦略の柱となっています。英国における適正流通基準は電子温度記録を引き続き要求しており、倉庫および輸送フリートにおけるWi-Fiロギングの普及が拡大しています。南欧全体では、風力および太陽光の成長に加えてオフショア計画が、データロガー市場における予測制御およびメンテナンスのためのナセルおよび気象ロギングの増加を支援しています。

規制環境
規制対象記録および検証済みモニタリングに関する規制要件は、医薬品、食品、重要インフラ分野におけるデータロガーの調達基準を引き続き形作っている。米国では21 CFR Part 11の電子記録・電子署名要件およびEU GMP Annex 1の環境モニタリング要件が、監査証跡、タイムスタンプの完全性、アクセス制御機能を推進しており、一方でFSMA 204の電子的トレーサビリティ対応期限は2028年7月に迫っている。
バリューチェーン分析
バリューチェーンは、センシング要素とプローブ、ミックスドシグナルフロントエンドと産業用MCU、接続モジュール(USB、Bluetooth Low Energy、Wi-Fi/イーサネット、セルラー/LPWAN)、筐体・電源サブシステム、ファームウェアおよびエッジソフトウェア、ダッシュボード・アラート・検証レポート・長期アーカイブ用のクラウドまたはオンプレミスアプリケーションをカバーしている。デバイスメーカーやプラットフォームベンダーは、校正、検証、規制対応文書(例えばPart 11対応レポートや管理されたワークフロー)をライフサイクルサービスとしてパッケージ化しており、医薬品、食品、重要インフラの導入案件では、バンドルされたソフトウェアと文書の価値がハードウェアの価値に匹敵、あるいはそれを上回ることがある。
競合環境
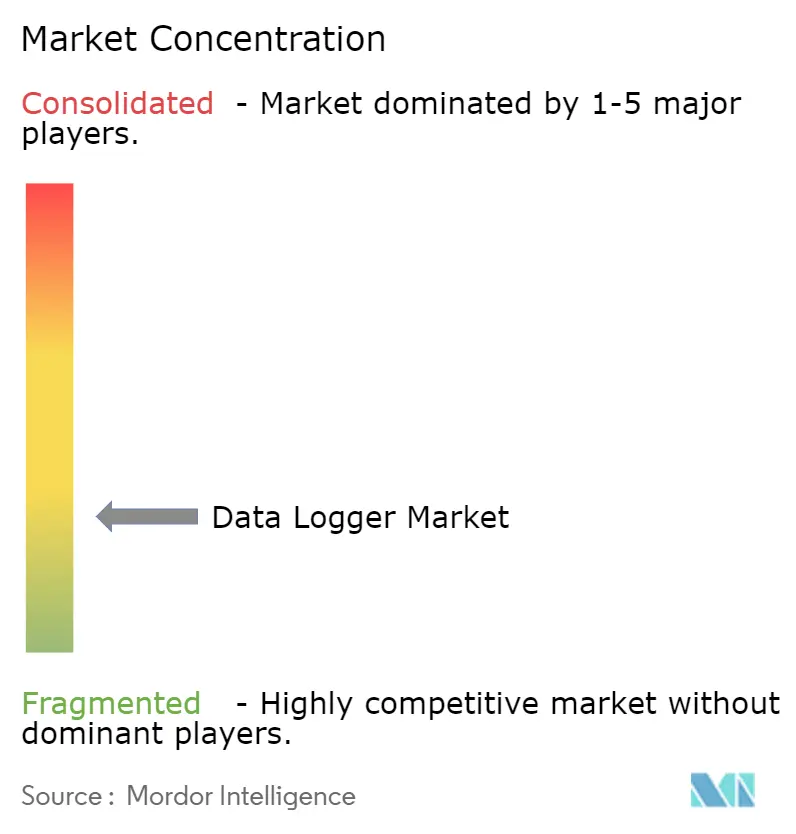
データロガー市場は依然として断片化しており、上位5社のベンダーが合計25〜30%のシェアを占め、地域専門業者の長いテールがコールドチェーンに対応しています。TestoはELPRO-BUCHS AGを買収し、HVACインストルメンテーションと医薬品バリデーションソリューションを組み合わせ、グローバルコールドチェーンユーザー向けにハードウェアとソフトウェアのバンドルを整合させました。LI-CORはOnsetの買収を完了し、温室効果ガス測定とフィールド研究で広く使用されているHOBO環境センサーネットワークを統合しました。Vaisalaは、標的型買収を通じて気象インテリジェンスおよび気候ビジネスラインに拡大し、臨床および実験室ネットワークのメンテナンスを削減するためのPoEロガープラットフォームも立ち上げました。ベンダーはまた、データロガー市場において継続的な監視のためのオフラインバリデーションとライブストリーミングを提供するデバイスでハイブリッド接続を進めています。
技術的差別化は、エッジ分析、セキュアなクラウド統合、クロスベアラー接続を中心としています。ABBとRed Hatは、プロセス産業でローカルに分析を実行するためのエッジオーケストレーションを進め、品質監視のための帯域幅への遅延と依存を削減しました。高速DaqおよびDAQと長期保存のペーパーレスレコーダーは、詳細なトレースとセキュアなアーカイブの両方が必要な電力および製造のユースケースを引き続き支えています。クラウド接続ワークフローでは、サイバーセキュリティフレームワークとSBOMの期待が、検証済み環境のバイヤーチェックリストとベンダーロードマップに影響を与えています。Bluetooth、Wi-Fi、Ethernet、LPWANを備えたマルチプロトコルデバイスは、データロガー市場の新製品ラインで標準となっています。
ホワイトスペースの機会には、振動、温度、電流シグネチャを統合して故障を予測しダウンタイムを削減する予知SaaS、および長距離・オフショアルートのブラインドスポットを排除するセルラー衛星モジュールが含まれます。新しいオファリングは、Part 11準拠を維持しながらタイムラインを圧縮するためにGxP操作の資格認定と継続的な温度マッピングを自動化しています。地域固有の周波数帯ニーズ、認証、セキュリティベースラインは、データロガー市場においてグローバルポートフォリオ全体の製品バリアントと市場投入計画を引き続き形成しています。
データロガー産業リーダー
Testo SE & Co. KGaA
Onset Computer Corporation
Hioki E.E. Corporation
Yokogawa Electric Corporation
Campbell Scientific, Inc.
- *免責事項:主要選手の並び順不同
データロガー市場
- Testo SE & Co. KGaA
- Vaisala Oyj
- Onset Computer Corporation
- Hioki E.E. Corporation
- Campbell Scientific, Inc.
- Yokogawa Electric Corporation
- OMEGA Engineering, Inc.
- Rotronic AG
- T&D Corporation
- Lascar Electronics Ltd
- MadgeTech, Inc.
- Delphin Technology AG
- Sensitech Inc.
- Dickson/Unigage, Inc.
- Graphtec Corporation
- Advantech Co., Ltd.
- Keysight Technologies, Inc.
- National Instruments Corporation
- OMRON Corporation
- HIOKI Singapore Pte. Ltd.
- ELPRO-BUCHS AG
- Monnit Corporation

市場機会と将来展望
組織がデバイス単体でのロギングから、ロガー群を品質、保守、エネルギー管理といった広範なワークフローに接続する統合データ運用へと移行するにつれ、新たな機会が生まれている。現場からのエビデンスは、エッジ・トゥ・クラウドのアーキテクチャが、MQTT(Sparkplug Bを含む)やUnified Namespaceの手法を用いた分散型モデルへ移行していることを示しており、これによりOPC UA、Modbus TCP、BACnet/IPといった混在プロトコル間での相互運用可能な取り込み、ガバナンス、監査対応可能なエビデンスが、既存システムの強制的な入れ替えなしに実現される。接続デバイスにおけるセキュリティ・バイ・デザインの重視も高まっており、NIST IR 8259r1および関連ガイダンスに後押しされる形で、ロガーエコシステムにおけるSBOM対応ソフトウェアスタック、安全な更新機構、防御可能なアクセス制御への需要が高まっている。
Recent Industry Developments in データロガー市場
- 2026年7月:統合ハブの大型アップデートであるSensorHubb 3.0がリリースされ、AIエージェントアクセスとマルチプロトコルセンサーインテリジェンスが導入された。これにより、MQTT、OPC UA、Modbusなど複数プロトコル間での相互運用可能な取り込みが可能となった。これはロガーエコシステムにおけるシステム間データ共有を改善し、マルチプロトコルセンサーネットワークの展開を迅速化する。
- 2025年1月:ドイツのKirchzartenにおいて校正能力を拡大するための1,820万ユーロの拡張投資が承認され、2026年第3四半期の移転が予定されている。追加された校正処理能力は、文書化されたトレーサビリティを備えた大規模なロガー群を運用する規制対象顧客を支援することを目的としている。
- 2024年7月:データロガー向けのモジュール式電力計測拡張機能により、マルチチャネル対応が120チャネルまで拡大された。このアップグレードは、同期化されたマルチポイントロギングをモジュール式の拡張性で実現することで、パワーエレクトロニクス、再生可能エネルギー、高電圧試験における対応可能な用途を広げる。


データロガー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、産業用および商業用途において測定信号を取得、保存、転送し、後の分析に用いるハードウェアデータロガーおよびこれと密接に関連するデータ収集レコーダーから生じる収益として集計されている。
範囲の除外事項:専用のデータロガーソリューションの一部として販売される場合を除き、単なる表示デバイスとして機能する汎用の消費者向けスマートフォンおよびタブレットは除外する。
セグメンテーション概要
- タイプ別
- スタンドアロンデータロガー
- 自動化システムおよびモジュール
- PC接続データ収集ロガー
- ペーパーレスレコーダー
- 測定パラメータ別
- 温度データロガー
- 湿度データロガー
- 圧力データロガー
- 電圧および電流データロガー
- 振動と衝撃データロガー
- CO₂および室内空気質データロガー
- pHおよび導電率データロガー
- 接続性別
- USB
- Bluetooth Low Energy
- Wi-Fi
- Ethernet
- セルラー(2Gから5G、LTE-M、NB-IoT)
- サブGHzおよびLPWAN(LoRa、Zigbee)
- 最終用途産業別
- 医薬品およびヘルスケア
- 食品・飲料
- 石油・ガス
- 製造業および産業自動化
- エネルギーおよび電力
- 環境および気象監視
- ビルオートメーションおよびHVAC
- 輸送および物流
- フォームファクター別
- ポータブルおよびハンドヘルドデータロガー
- USBスティックデータロガー
- シングルチャンネルデータロガー
- マルチチャンネルデータロガー
- ラックマウントおよびベンチトップシステム
- DINレールおよびパネルマウントロガー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 東南アジア
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- イスラエル
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- ケニア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ロギングおよびコンプライアンス対応モニタリングの需要が高まっている地域や、導入が鈍化している地域を示す公開データシリーズの調査から始まる。米国労働統計局(産業活動)、米国FDAおよびEU GMPガイダンス(コールドチェーンおよび監査要件)、計測・校正に関するISOおよびIEC規格のページ、環境モニタリングプログラムに関する米国EPAまたはEEAの公表資料などのソースを参照する。
モデルの根拠を固めるため、公開されているメーカーのパンフレット、製品カタログ、価格表も確認し、続いて企業の年次報告書、業績説明資料、受注動向や最終需要市場への露出を言及した信頼性の高いプレス記事も確認する。特許データベースは、無線モジュール、低電力接続、マルチパラメータセンシングといった、採用速度や平均販売価格を変化させ得る動向を追跡するために用いられる。企業ごとの財務内訳が入手しにくい場合は、有料の企業財務・インテリジェンスサブスクリプションを利用しており、ここに記載したソースは例示に過ぎず、仮定を検証・明確化するために他多数の公開資料も確認している。
一次インタビューおよび調査
一次調査は、規制対応またはアップタイムが重要な業務のためにロガーを購入するメーカー、チャネルパートナー、システムインテグレーター、エンドユーザーへのインタビューおよび短時間調査に重点を置いた。主要な需要地域を対象とし、実際に購入されているもの、好まれる接続オプション、更新サイクルや校正需要が年間支出に与える影響を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:29% | 経営層(CXO):18% | アジア太平洋:43% |
| ミッド層:51% | 職能・事業部門リーダー:25% | 欧州・中東・アフリカ:36% |
| 小規模プレイヤー:20% | マネージャー:57% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、最終用途産業別の需要プールを用いて計測・モニタリング支出を再構築するトップダウン方式から始まり、その後、コンプライアンス、トレーサビリティ、資産信頼性のために継続的なロギングを通常必要とするシェアによってフィルタリングされる。総額が確定した後は、サンプル抽出した製品ライン収益、チャネル価格チェック、一部の高販売量ロガーカテゴリーにおける単純な数量×ASP方式といった選択的なボトムアップチェックによって裏付けを行い、これを用いて外れ値を調整する。
モデルへのインプットには、産業出力や保守支出の指標、医薬品・食品分野におけるコールドチェーンおよび保管コンプライアンスの強度、USBから無線・LPWAN接続へのミックスシフト、フォームファクター(ポータブル、ラック、DINレール)別の平均チャネル価格、リピート購入を促す更新・再校正サイクルが含まれる。予測は、工場自動化、環境モニタリングプログラム、規制対象施設におけるデジタル化の進展速度に関する専門家の見解に支えられたシナリオ分析に基づく。公開されている内訳が欠落している場合、シェアは繰り返されるインタビューパターンから推定され、単一の仮定が最終数値を過度に動かさないよう耐性検証が行われる。
データ検証と更新サイクル
出力結果は、最終需要市場の資本支出動向、出荷代理指標、価格変動といった独立した指標と照合され、地域および用途レベルでの分散チェックが承認前に実施される。推定値が調達サイクルにおける回答者の説明と矛盾する場合は、短時間の再連絡が行われ、要因を確認し仮定を修正する。
本レポートは年次サイクルで更新され、需要、供給、価格に重大な影響を与える事象が発生した場合には随時更新が行われる。提供前には、最新の公開資料や直近のインタビューから得られた知見が図表や総計に反映されているかを確認する最終確認を実施する。
Mordor Intelligenceのデータロガー市場推定値と他の公表推定値との比較
データロガーの公表市場規模は、対象範囲が一貫していないことや「データロガー」という語がデバイスやソフトウェアにまたがって緩く使われていることから、大きく異なって見えることがある。差異は、起点として用いる年、通貨のタイミング、そして推定が実際の需要指標に基づいて構築されているか、広範なカテゴリー外挿に基づいているかによっても生じる。
主な差異は、専用のロギングハードウェアと無関係なモバイルデバイスを混在させることから生じており、Mordor Intelligenceは測定パラメータと接続方式に結びついた、目的specificに設計されたデータロガーおよびレコーダーのみを集計し、その総計を最終用途での採用動向や更新サイクルと照合して検証している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 9.19 B (2026) | |
| 業界出版社A | USD 11.04 B (2025) | 対象範囲には消費者向けデバイスカテゴリーやアプリ型の用途が含まれているように見え、ハードウェア中心の定義に比べて総額が過大に算出される可能性がある。基準年や通貨タイミングも異なるため、価格変動時に差が広がる可能性がある。 |
| 地域コンサルタンシーB | USD 2.80 B (2025) | この推定はより狭い範囲を対象としているように見え、限定的な製品タイプや限られた最終用途のみを捉えている可能性があり、ペーパーレスレコーダーや複数の産業用マルチパラメータ用途が除外されていると考えられる。より長い予測期間は、異なる採用動向やASP推移の仮定を示唆している。 |
総合すると、この差異は主にデータロガーとして何を数えるか、そして最終用途需要をどのようにドル換算するかによって説明される。規制対応モニタリング需要、接続ミックス、更新行動といった観測可能な購買要因に総額を結び付けることで、最終数値は明確なインプットと再現可能なステップに追跡可能な状態を保っている。


レポートで回答される主要な質問
データロガー市場の現在の規模と成長見通しは?
データロガー市場規模は2026年に90億1,900万USDであり、8.97%のCAGRで2031年までに141億2,000万USDに達する見込みです。
データロガー市場で最も速く成長している最終用途セグメントはどれですか?
食品・飲料は、FSMA 204のトレーサビリティと継続的な監視ニーズに支えられ、2031年までに予測10.32%のCAGRで最速成長の最終用途です。
データロガー市場をリードする製品タイプはどれですか?
スタンドアロンデバイスが2025年に43.23%のシェアでリードし、ワイヤレスユニットは2031年までに9.15%のCAGRで成長する見込みです。
データロガー市場でシェアを拡大している接続性はどれですか?
Bluetooth Low Energyは、フィールドコミッショニングとモバイルアップロードワークフローに牽引され、2031年までに9.71%のCAGRで拡大する見込みです。
データロガー市場でリードしている地域と最速成長地域はどこですか?
北米が2025年に56.00%のシェアでリードし、アジア太平洋は2031年までに5.98%のCAGRで最速成長する見込みです。
データロガー市場を形成する主なコンプライアンス要因は何ですか?
21 CFR Part 11、EU GMP附属書1、FSMA 204が主要な要因であり、検証済みでセキュアかつトレーサブルな監視システムの採用を促進しています。
最終更新日:



