
乳幼児食品市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
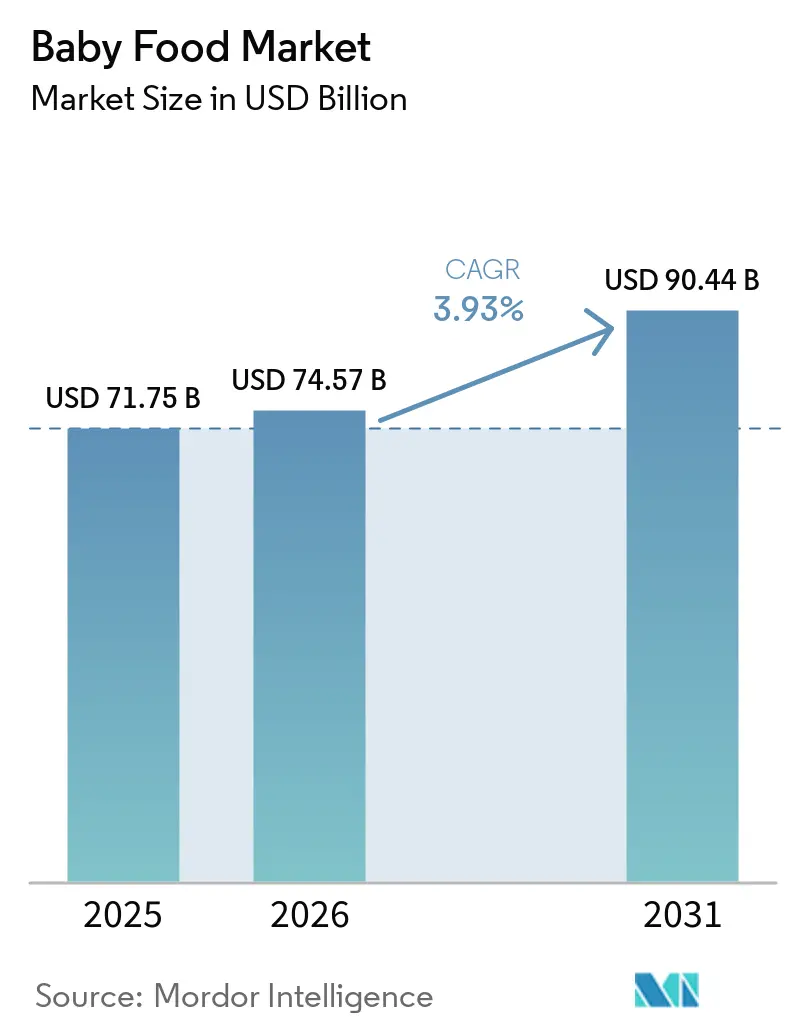
| 市場規模 (2026) | 74.57 十億米ドル |
| 市場規模 (2031) | 90.44 十億米ドル |
| 成長率 (2026 - 2031) | 3.93 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
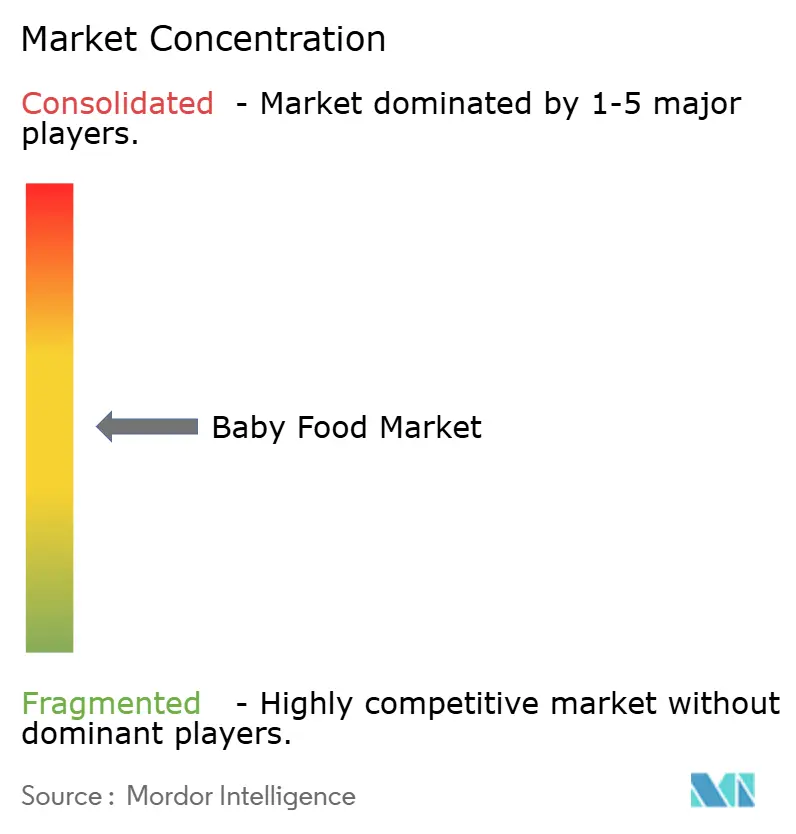
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる乳幼児食品市場分析
2026年における乳幼児食品市場規模は74億5,700万米ドルと推定され、2025年の717億5,000万米ドルから成長し、2031年には904億4,000万米ドルに達する見通しで、2026年〜2031年にかけてCAGR 3.93%で成長します。この成長は、女性の労働力参加率の上昇、プレミアム栄養への移行、原材料における急速なイノベーションといった複数の要因によって牽引されています。大規模な乳幼児人口と拡大する中産階級に支えられたアジア太平洋地域が、世界市場をリードしています。一方、北米と欧州はプレミアム化戦略を軸に収益成長を図っています。ヒトミルクオリゴ糖(HMO)強化やデジタルエンゲージメント戦略といったテクノロジー主導の製品イノベーションを背景に、グローバルブランドと地域ブランドの競争が激化しています。ただし、先進国における厳格化する安全規制と出生率の低下が成長の勢いを抑制する要因となっています。
主要レポートのポイント
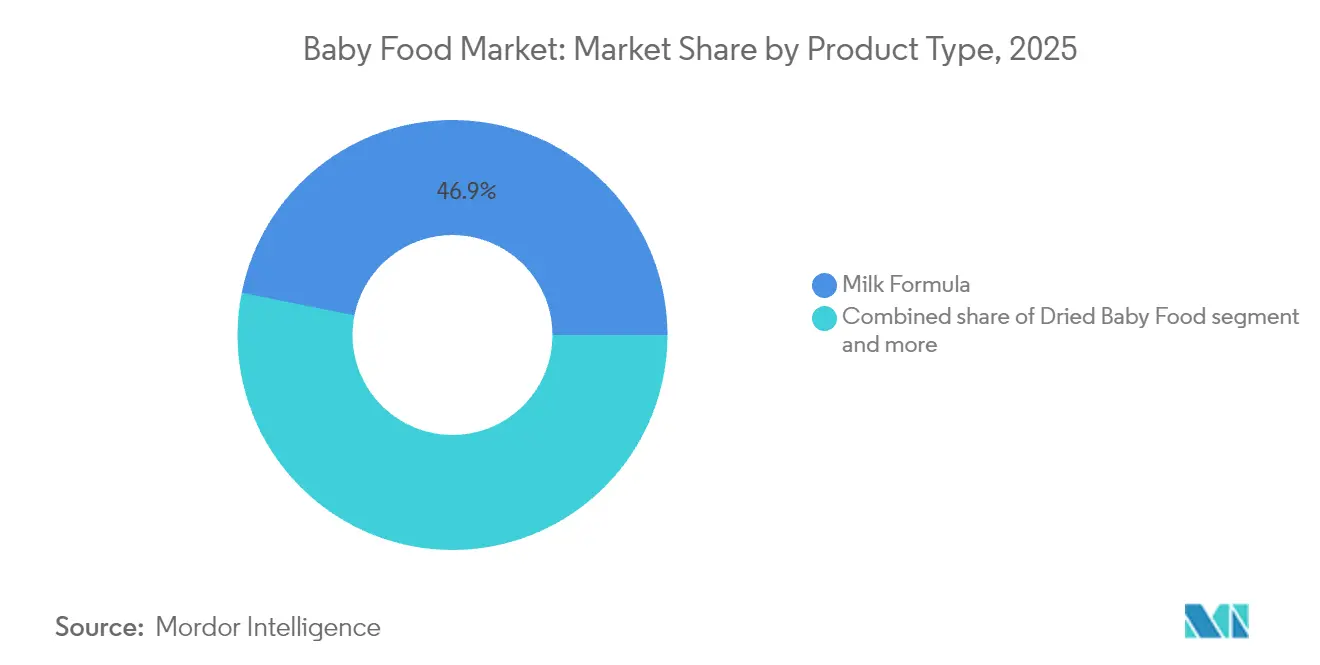
- 製品タイプ別では、ミルクフォーミュラが2025年の乳幼児食品市場シェアの46.85%を占め、調製乳幼児食品は2031年に向けてCAGR 6.17%で拡大する見込みです。
- カテゴリー別では、一般製品が2025年に64.05%の収益シェアを占め、オーガニック製品は2031年にかけてCAGR 7.36%で成長する見通しです。
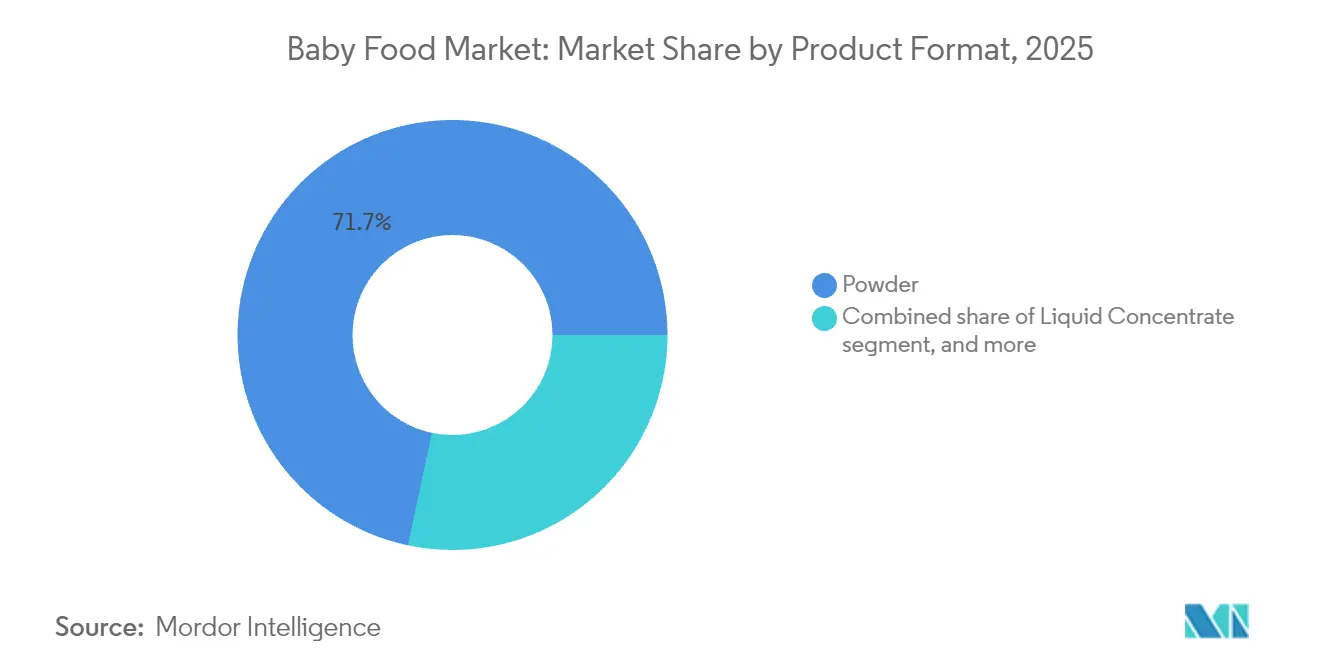
- 製品フォーマット別では、粉末が2025年の乳幼児食品市場規模の71.68%を占め、レディ・トゥ・フィードがCAGR 5.75%で成長をリードしています。
- 年齢層別では、生後0〜6ヶ月の乳児が2025年収益の45.25%を占め、24〜36ヶ月コホートがCAGR 6.35%で成長しています。
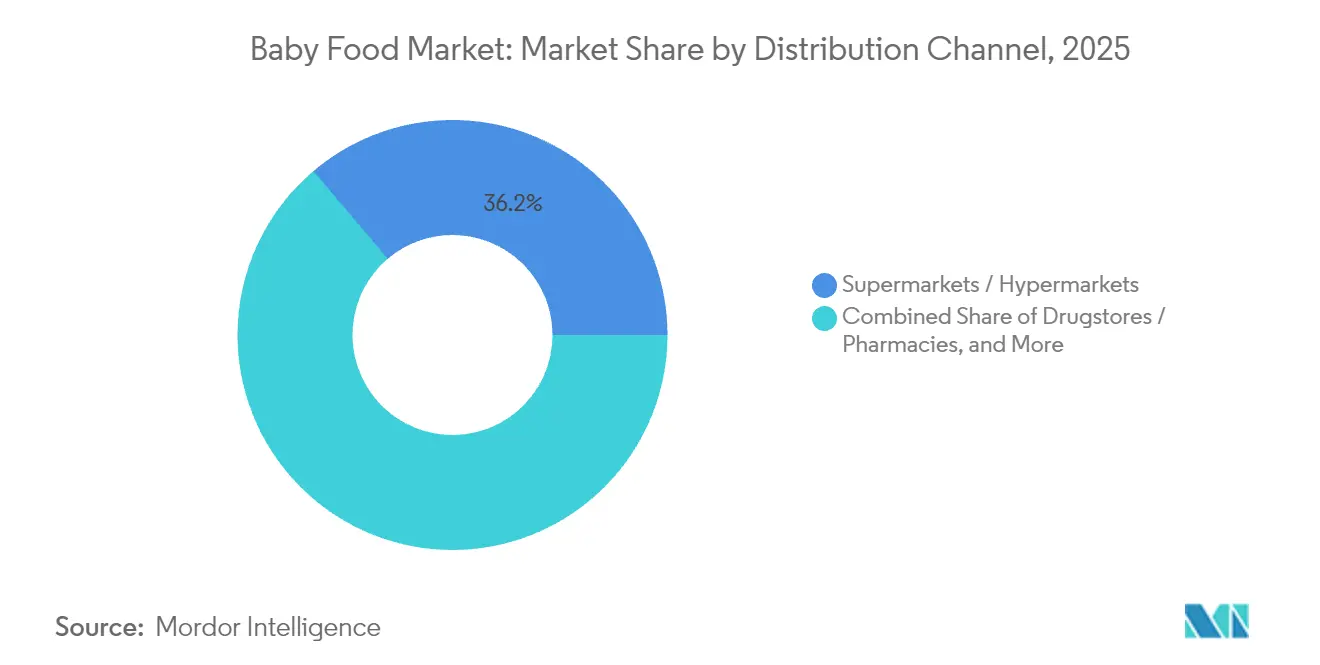
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年に36.20%の収益シェアでトップとなり、オンライン小売店は2031年に向けてCAGR 6.58%を示しています。
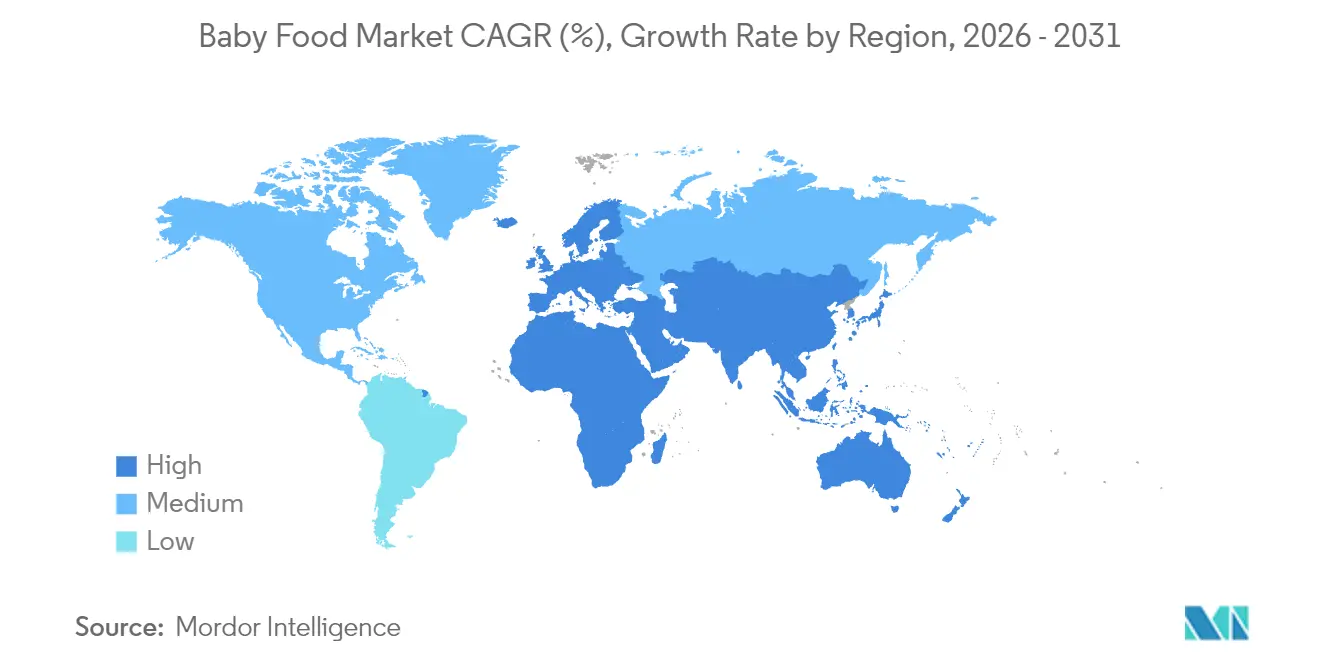
- 地域別では、アジア太平洋が2025年に44.40%を占め、2031年に向けてCAGR 6.82%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ベビーフード市場のドライバー影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 女性労働力参加率の上昇 | +1.2% | アジア太平洋および新興市場で最も強い影響を持つグローバル | 中期(2〜4年) |
| 上位中所得世帯におけるプレミアム化 | +0.8% | 北米、欧州、アジア太平洋都市部 | 長期(4年以上) |
| ヒトミルクオリゴ糖(HMO)強化の商業化 | +0.6% | 北米・欧州主導のグローバル | 短期(2年以内) |
| 植物性およびハイブリッドフォーミュラ | +0.5% | 北米、欧州、アジア太平洋都市部への波及 | 中期(2〜4年) |
| 機能性栄養と免疫サポート | +0.4% | 先進市場でプレミアムポジショニングを持つグローバル | 長期(4年以上) |
| レディ・トゥ・イートおよびポータブルフォーマット | +0.3% | 都市部および共働き親層で最も強いグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
女性労働力参加率の上昇
より多くの母親が労働力に加わるにつれ、乳幼児の授乳パターンが変化しています。働く母親たちは、授乳スケジュールに対応するためにフォーミュラや調製乳幼児食品に頼るようになっています。米国では、3歳未満の子どもを持つ母親の労働力参加率がパンデミック後の水準に回復しています。一方、インドでは、労働統計局によると、2022〜2023年に女性の労働力参加率が37%に達し、顕著な人口動態の変化が見られます。このトレンドは特に都市部で顕著であり、共働き世帯が増加しており、便利な授乳ソリューションへの安定した需要を生み出しています。育児休業制度が限られている市場では、母親の就労と粉ミルク使用の関係が特に強く、早期の職場復帰による補完的授乳ニーズが生じます。さらに、育児給付の拡充や職場での授乳支援などの政府施策が地域の需要パターンを形成しており、プレミアムで利便性の高い乳幼児食品への選好を後押ししています。
上位中所得世帯におけるプレミアム化
上位中所得世帯は、プレミアム乳幼児食品製品をますます選好するようになっています。オーガニックおよび機能性栄養セグメントは、一般製品に対して30〜50%の価格プレミアムを誇っています。このプレミアム化のトレンドは、原材料の透明性、栄養価、ブランドへの信頼を重視する親の優先事項の変化を示しています。特に、品質をコストより優先することの多いミレニアル世代やZ世代の親において顕著です。可処分所得の伸びがインフレを上回る先進国市場では、優れた栄養と見なされるものへの投資意欲が顕著です。オーガニック乳幼児食品の売上は急増しており、親がオーガニック認証を安全性と栄養の向上と同一視するようになるにつれ、一般製品を上回る成長を見せています。この動きは、ターゲットを絞ったポジショニングと直接販売戦略を活用する小規模専門ブランドが市場シェアを獲得する道を開いています。
ヒトミルクオリゴ糖(HMO)強化の商業化
乳幼児栄養における重要な進展として、HMO強化の商業化が勢いを増しており、2024年および2025年に多数の企業が革新的なHMO原材料に対する規制当局の承認を取得しています。ArlはDSM-Firmenichと協力して、2'-FLおよびLNnTオリゴ糖の導入を加速させました。一方、協和発酵バイオとInbioseは、FDAが認定するフォーミュラメーカー向けに利用可能なHMOバリアントの範囲を拡大しました[1]。免疫発達と腸内健康に対するHMOの効果を示す臨床的エビデンスに裏付けられ、プレミアムフォーミュラブランドはHMO強化を積極的に採用しており、多くの場合、顕著な価格プレミアムが伴います。ただし、この技術の複雑な性質は小規模メーカーに課題をもたらし、研究開発と規制上の専門知識を持つ大手企業に有利な市場統合が進む可能性を示唆しています。2025年には、さらなるHMOバリアントに対するFDA承認が急増し、多様な製剤と競争優位性の向上への道が開かれることが予想されます。
植物性およびハイブリッドフォーミュラ
Else NutritionやDanoneなどの企業が、進化する植物性乳幼児フォーミュラの分野をリードしています。Else Nutritionはえんどう豆タンパク質ベースの製剤に対して規制当局の承認を取得し、DanoneはFDAが強調する通り、植物性と動物性タンパク質を組み合わせたハイブリッド技術への投資を進めています。これらの植物性フォーミュラは単なるトレンドにとどまらず、環境の持続可能性からアレルゲン回避、乳製品生産における倫理的配慮に至るまで、消費者の主要な懸念事項に応えるものです。FDAもまた、これらのフォーミュラの将来を形成する上で重要な役割を果たし、栄養等価性と安全性試験プロトコルに関するより明確なガイダンスを提供しています。ただし、このセグメントは高い生産コストと消費者教育の必要性という課題を抱えています。親たちは当然ながら、植物性代替品が乳幼児の栄養ニーズを満たすかどうかについて保証を求めています。これに応える形で、植物性と動物性タンパク質を融合したハイブリッド製剤が支持を集め、持続可能性と親しみある栄養のバランスを実現しています。
ベビーフード市場の抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 母乳育児促進と厳格なマーケティング規範 | -0.7% | 欧州とWHO加盟国で最も強い執行力を持つグローバル | 長期(4年以上) |
| 先進国経済における出生率の低下 | -0.5% | 欧州、北米、先進アジア太平洋市場 | 長期(4年以上) |
| 厳格な規制と製品安全に関する懸念 | -0.4% | 米国と欧州連合で最も厳しい基準を持つグローバル | 中期(2〜4年) |
| 世界的な砂糖削減義務化への対応に伴う製剤変更コスト | -0.3% | 欧州と一部の新興市場で最も早い実施が見込まれるグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
母乳育児促進と厳格なマーケティング規範
WHO のマーケティング規範が強化され、各国の母乳育児促進キャンペーンが拡大するにつれ、フォーミュラのマーケティングは増大する課題に直面しています。WHOによると、加盟国はソーシャルメディアやインフルエンサーを特にターゲットとする広範なデジタルマーケティング規制を推進しており、これらはミレニアル世代の親にとっての主要プラットフォームです[2]。世界的に規制環境は厳格化しており、高度な執行メカニズムと違反に対するより厳しい罰則が設けられています。医療専門家を巻き込む戦略は精査が強まっており、フォーミュラ企業が市場参入のためにかつて重視した従来型の関係構築戦術が制限されています。これに対応して、各社は教育コンテンツや間接マーケティングへとシフトしており、これが顧客獲得コストの上昇とコンバージョン率の低下をもたらしています。
先進国経済における出生率の低下
主要先進国市場は、深刻な少子化問題に直面しています。ドイツの合計特殊出生率は1.35、英国は1.49であり、OECDの予測によれば2030年に向けてさらに低下が続く見込みです[3]。このような人口動態のトレンドは、プレミアム化では解消できない構造的な販売量の制約をもたらしており、各企業は出生率の高い新興市場への地理的分散を模索しています。米国議会予算局は、2030年までに出生率が女性1人当たり1.62から1.60へとわずかに低下すと予測しています。一方、ニュージーランドの出生率はすでに女性1人当たり1.52に落ち着いており、先進国全体における広範な人口動態上の課題を浮き彫りにしています。中国のベビーフード市場は出生率の低下により打撃を受け、48億米ドルの縮小を記録し、人口動態の変化が市場動向に与える迅速な影響を示しています。これに対応するため、各企業は乳児用調製粉乳原料への需要減退を補うべく、幼児向け栄養食品や成人向け栄養食品などの関連分野へと事業を拡大しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
ベビーフード市場セグメント分析
製品タイプ別:
フォーミュラの優位性が利便性の挑戦に直面2025年、ミルクフォーミュラは46.85%という圧倒的な市場シェアを誇り、働く母親のための代替手段としての役割と補完的授乳における主要な選択肢としての地位を確固たるものにしています。一方、調製乳幼児食品は急速に台頭しており、2031年までにCAGR 6.17%で成長すると予測されています。この急増は、現代の親の多忙なライフスタイルに対応した利便性重視への顕著なシフトを反映しています。包装技術の革新と賞味期限延長技術の進歩が、調理不要で外出先でも消費できるレディ・トゥ・フィード乳幼児食品を後押ししています。乾燥乳幼児食品は、冷蔵設備が限られた新興市場において、コスト効率と保管上のメリットから安定した需要を維持しています。
乳幼児は通常、生後6ヶ月頃にミルク中心の食事から補完食へと移行するため、製品タイプのセグメント化はこの変化する授乳パターンを反映しています。最近の製品発売はイノベーションの波を示しており、Amaraはオーガニックスムージーメルトを展開し、Sprout Foodsは2025年1月に植物性タンパク質ピューレを発売しました。さらに、他のカテゴリーも勢いを増しています。アレルゲン導入のために設計されたInspired Startの8アレルゲンシステムや専門的な治療用フォーミュラは、積極的な栄養管理に関心を持つ健康志向の親に響いています。この機能性栄養へのシフトは、調製食品が単なる栄養補給を超えて特定の健康効果を提供するツールとして捉えられるという広範なトレンドを示しています。

カテゴリー別:
オーガニックの急成長が一般製品のリーダーシップに挑戦2025年、一般乳幼児食品製品は64.05%という支配的な市場シェアを保持しており、確立された流通ネットワーク、競争力のある価格設定、さまざまな経済層にわたる広範な受容を活かしています。一方、オーガニックセグメントは規模は小さいながらも、堅調なCAGR 7.36%で急速に成長しており、よりクリーンで安全な栄養への消費者嗜好の変化を示しています。オーガニックセグメントにおけるこの顕著な成長は、オーガニック製品がプレミアムブランド差別化の象徴として、そして市場シェア拡大の手段として支持を集める中で、親の優先事項の根本的な変化を示しています。
オーガニック認証は高水準を定めるだけでなく、参入障壁を形成し、大幅な価格プレミアムの設定を可能にします。通常、オーガニック製品は一般品と比較して30〜50%高い価格を誇ります。オーガニックセグメントの成長は、オーガニック原材料のより容易な入手とサプライチェーンの成熟化により促進されており、かつてオーガニック採用を妨げていたコスト上の課題が緩和されています。スペインでは、Smileatのような企業が100%オーガニック理念を中心にビジネスモデル全体を構築しています。同時に、大手ブランドもオーガニック製品ラインを拡充し、急拡大する機会を取り込もうとしています。世界的に、オーガニック農業と認証プロセスに関する規制枠組みが標準化に向かう中、オーガニック中心ブランドの国際展開への道が開かれています。
製品フォーマット別:
粉末の優位性にレディ・トゥ・フィードの勢いが拮抗2025年、粉末フォーマットはそのコスト効率、長い賞味期限、効率的な保管性を背景に、71.68%という圧倒的な市場シェアを占めています。これらの利点はメーカーと消費者の双方に響いています。このフォーマットは特に価格敏感な市場やまとめ買いで好まれており、溶解の利便性がプラスに働いています。一方、レディ・トゥ・フィードフォーマットはCAGR 5.75%で急成長しており、この急増は主に都市型ライフスタイルと、調理の手間なく即座に消費できるものを求める共働き親の嗜好に起因しています。
液体濃縮は、一定の利便性メリットを持ちつつもレディ・トゥ・フィードよりコスト効率が高いというバランスのとれた位置にあります。フォーマットのセグメント化は、利便性、コスト、保管のバランスという消費者の根本的なジレンマを示しています。各フォーマットは固有の用途と消費者層に対応しています。ただし、包装技術の革新がこれら従来の境界に挑戦しています。企業は、濃縮パウチや個包装粉末パケットなどのハイブリッドソリューションを展開し、利便性とコスト効率を融合させています。具体的な例として、Sprout Foodsは2025年に透明パウチを発表し、混雑した市場においてブランドの差別化に包装がどれほど寄与できるかを示しました。
年齢層別:
早期乳幼児期が市場を牽引し幼児セグメントが加速2025年、0〜6ヶ月年齢層が45.25%という圧倒的な市場シェアを占めており、この段階における初期乳幼児栄養の極めて重要な役割と高い授乳需要を示しています。このセグメントのリードは、生後6ヶ月頃に補完食へと移行する完全授乳の実践と一致しています。一方、24〜36ヶ月セグメントが最も急速な成長を示しており、CAGR 6.35%を誇り、企業が従来の乳幼児製品を超えて製品ラインを拡充する中で幼児栄養への関心の高まりを示しています。
発育段階に応じた栄養プロファイル、食感、包装フォーマットの違いが市場を自然にセグメント化しています。6〜12ヶ月および12〜24ヶ月の区分は、授乳の複雑性が増し、製品バリエーションが大幅に拡大する重要な移行期です。最近のイノベーションはこの年齢別フォーカスを示しており、HiyaのKids Daily Greensは2歳以上の子どもをターゲットとし、複数の企業が段階的なテクスチャー展開を導入しています。このセグメント化は、幼児期における急速に進化する栄養ニーズと授乳スキルへの意識の高まりを反映しており、特化した製品イノベーションへの道を拓いています。
流通チャネル別:
伝統的小売がリードし電子商取引が急成長2025年、スーパーマーケットおよびハイパーマーケットは36.20%という圧倒的な市場シェアを誇り、広範なリーチ、競争力のある価格設定、そして特に多忙な親にとってのワンストップショッピングの魅力を最大限に活かしています。一方、オンライン小売はCAGR 6.58%という堅調な成長を続けており、ミレニアル世代の親によるデジタル化の急速な浸透とサブスクリプション型配送の揺るぎないメリットを示しています。このトレンドは特に都市部で顕著であり、時間に追われる親が玄関先配送と自動再注文の手軽さをますます好むようになっています。
ドラッグストアと薬局は、医療専門家の推薦を巧みに活用することで存在感を発揮しています。乳幼児食品を単なる商品ではなく、健康志向の購買として位置づけています。コンビニエンスストアは緊急ニーズや直前の購入に対応しています。その他の流通経路には、専門乳幼児用品店や直接販売プラットフォームが含まれます。チャネルのこの進化は、小売のデジタル化という大きなトレンドを反映しています。例えば、インドのRorosaur社は従来の小売マージンを回避した直接販売モデルを先駆けています。電子商取引の活況は、コールドチェーン物流の進歩とサブスクリプションモデルの普及拡大に後押しされており、メーカーへの安定した収益を確保しています。
地域分析
アジア太平洋地域ベビーフード市場
2025年、アジア太平洋地域は44.40%の支配的な市場シェアを占め、2031年までのCAGRで6.82%という最高の成長率を誇っています。この成長は、人口動態上の優位性と購買力が高まりつつある新興中産階級によって促進されています。中国市場は出生率の低下にもかかわらず依然として重要な位置を占めていますが、インドとインドネシアは可処分所得の増加と都市化を背景に上昇傾向にあります。労働統計局は、女性の労働参加率が上昇し、2022〜23年度のインドで37%に達するにつれ、利便性の高い授乳ソリューションへの需要が増加していることを強調しています。急速に進化する規制の枠組みの下、中国のFSMP登録制度は206製品を承認し、インドのFSSAIは砂糖含有量の基準をグローバルな健康基準合わせています。Feihe InternationalやYili Groupなどの地場企業がグローバル大手と覇権を争い、競争環境は激化しています。
北米ベビーフード市場
北米はプレミアム化とオーガニック製品の採用を重視する成熟市場であり、純粋な数量成長よりもこれらの側面に傾倒しています。OECDのデータによると、米国議会予算局は合計特殊出生率が2030年までに女性1人当たり1.62から1.60に低下すると予測しており、同地域は構造的な数量制約に直面しています。しかし、高い可処分所得と健康志向の消費者層に支えられ、プレミアム製品ポジショニングへの顕著な傾向があり、マージン拡大の機会を生み出しています。2025年1月のFDAによる乳児用調製粉乳の安全規制の強化は競争環境を再編しており、コンプライアンスコストは確立された品質システムを持つ大手メーカーに有利に働く可能性があります。北米企業はHMO強化および植物性製剤において先導しており、グローバルな製品開発のペースを設定しています。
欧州ベビーフード市場
欧州は、OECDによるとドイツの1.35、英国の1.49という世界でも最低水の出生率に阻まれ、緩やかな成長に苦しんでいます。しかし、同地域はオーガニック製品のリーダーシップと厳格な品質基準において際立っており、グローバルにおけるプレミアムな地位を確保しています。Smileatのような企業は100%オーガニックモデルを推進し、持続可能な農業を支援する規制の枠組みは環境意識の高いブランドに優位性をもたらしています。欧州のサステナビリティとクリーンラベル製品への注力はグローバルな製品トレンドを再形成しており、その基準はしばしば国際的なベンチマークとなっています。しかし、ブレグジット関連の貿易変化の複雑さとEU内の多様な国内規制を乗り越えるには、市場参入戦略において巧みな規制対応能力が求められます。
規制環境
乳幼児栄養は、製品の組成、製造、マーケティングに関する厳格な規制の下にあり、米国と欧州連合が世界的なコンプライアンスの基準の多くを定めている。米国では、FDAが21 CFR Part 106およびPart 107の下で乳児用調製乳を規制しており、製造業者は州間取引に導入する少なくとも90日前に新規乳児用調製乳通知を提出することが義務付けられている(21 CFR 106.120)。FDAはまた、2026年5月に発表された乳児用調製乳の応答性評価に関するガイダンス文書など、ガイダンスの更新を通じて規制の手法を拡充しており、品質システムおよび事故対応への期待を強化している。
欧州では、乳幼児向けベビーフードは、特定集団向け食品に関するEUの枠組みの下で規制されており、規則(EU)No 609/2013および組成・ラベリング要件を定める関連の委任行為が含まれる。委員会委任規則(EU)2026/743は、タンパク質加水分解物から製造される乳児用および続児用調製乳に関するタンパク質関連要件を改正し、特殊タンパク質源に関する文書化および技術的実証の基準を高めた。中国では、国家市場監督管理総局(SAMR)が乳児用調製乳に対して登録主導型のアプローチを維持しており、2025年12月1日に施行された「乳幼児用調製乳粉製品配合登録管理弁法」(第80号命令)の改正により、対象範囲が液体乳児用調製乳にも拡大され、粉末形態を超えて申請書類および承認に関する要件が拡張された。
競争環境
乳幼児食品市場において、Nestlé、Danone、Abbottなどの大手多国籍企業は、広範なグローバル流通と強力な研究開発において大きな優位性を持っています。しかし、これらの大企業は、独自の製剤を展開し直接販売戦略を採用する機動性の高いスタートアップからの挑戦をますます受けています。注目すべきトレンドはプレミアム化への傾注であり、企業はオーガニック認証、HMO強化、機能性栄養におけるポジショニングに資源を投入し、高価格帯での販売と市場での地位維持を目指しています。
規制の変化が競争環境を再形成しています。例えば、2025年1月に予定されていたFDAの安全プロトコル強化は、確立されたコンプライアンス体制を持つ大手メーカーに有利に働く一方で、小規模企業には課題をもたらす可能性があります。さらに、テクノロジーが重要な差別化要因として浮上しており、企業はデジタルマーケティング、サブスクリプションサービス、パーソナライズされた栄養プラットフォームを活用して消費者とのより強い絆を築いています。植物性製品、アレルゲン導入製品、地域の味覚嗜好など、グローバルプレイヤーが見逃す可能性のある未開拓の機会も存在します。
えんどう豆タンパク質フォーミュラを推進するElse Nutritionや、プロバイオティクスに特化したBegin Healthなどの破壊的参入者が、従来のアプローチを再定義し新たな市場ニッチを開拓しています。業界のイノベーションの軌跡は、栄養科学への理解の深化を示しています。例えば、ArlaとDSM-FirmenichはHMO商業化のパイオニアとして、FDAが認定する新たな差別化への扉を開いています。さらに、革新的な原材料と加工方法に関する特許活動の活発化は激しい競争環境を示しており、企業は独自の製剤を通じた優位性を競い合っています。
乳幼児食品産業リーダー
-
Nestlé SA
-
Danone SA
-
Reckitt Benckiser Group PLC
-
Abbott Laboratories
-
Feihe International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ベビーフード市場 このレポートでカバーされる企業
- Nestlé SA
- Danone SA
- Reckitt Benckiser
- Abbott Laboratories
- Feihe International
- Royal FrieslandCampina
- Junlebao Dairy
- Ausnutria Dairy
- Yili Group
- HiPP GmbH
- Perrigo Company
- Bellamy's Organic
- Hero Group
- Arla Foods
- Bubs Australia
- Beingmate Co.
- Bobbie Baby Inc.
- Hain Celestial Group
- Kendal Nutricare
- Meiji Company
市場機会と将来展望
コンプライアンス主導の再処方および透明性プログラムは、プレミアムなポジショニングを維持しながら試験と情報開示を体系化できるブランドに機会を生み出している。米国では、州レベルの重金属規制が任意対応から義務化された定常業務へと移行しており、2026年1月に施行されるバージニア州のベビーフード保護法(HB 1844)には、州内で販売されるベビーフードに対する月次検査と公開開示が含まれる。この規制の分立状態は、ISO 17025認定の検査パートナーシップ、QRコードまたはウェブベースの開示ワークフロー、そしてFDAのCloser to Zeroなどの取り組みに沿った原材料調達戦略の機会をさらに拡大しており、特に汚染への監視と保護者の信頼が購買判断に影響を及ぼす調理済みベビーフードにおいてその傾向が強い。
投資および提携活動も、サプライチェーン、生産能力、差別化された栄養にわたって製造業者がどこに賭けているかを示している。ネスレが2026年7月にタイ政府から承認を得た230億バーツ規模のスマート工場・流通センターは、アジアにおける生産・物流拠点の近代化が続いていることを示す一方、2026年6月のネスレとHelainaのパートナーシップによるバイオアクティブタンパク質技術の世界的な乳幼児栄養への統合は、従来の栄養強化を超えたプレミアム差別化への道筋を示している。生産能力と専門化に関しては、ダノンが2026年5月に発表したアイルランド・マクルーム所在の先進医療栄養施設の拡張計画、およびミード・ジョンソンが2026年に承認したミシガン州ジーランドの拡張計画は、製造業者がより厳格な品質要件と、レトルト製品や医療・特殊栄養関連の隣接分野を含むより広範な製品形態を支えられる規制対応の生産拠点を追加・強化していることを示している。
ベビーフード市場における最近の業界動向
- 2026年7月:ネスレは、スマート工場・流通センターへの230億バーツの投資についてタイ政府の承認を取得した。このプロジェクトは、成長性の高い地域における製造・流通能力を強化し、乳幼児栄養サプライチェーン全体における厳格な品質管理と対応力を支える。
- 2025年1月:米国食品医薬品局(FDA)は、乳幼児向け加工食品中の鉛の措置レベルに関する最終ガイダンスを発表した。このガイダンスは、特に汚染物質管理がブランド信頼の中心となる調理済みベビーフードにおいて、検査、サプライヤー適格性評価、再処方の優先事項に関する業界全体の対応を加速させた。
- 2024年8月:アボットは、ピュアブリスの乳児用調製乳ラインを拡張し、欧州製および有機製品(米国小売向けに位置づけられた有機液体調製乳を含む)を追加した。この動きにより、プレミアムかつ便利性重視の製品ラインが拡充され、レトルト製品および有機主導セグメントにおける競争圧力が高まった。
ベビーフード市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ベビーフード市場は、乳幼児向けに特別に製造され、小売チャネルおよび薬局チャネルを通じて販売されるパッケージ食品および飲料を対象としています。調査範囲には、調理済み食品、ピューレ、シリアル、スナック、および乳児用調製粉乳が含まれます。金額は主要地域全体にわたり米ドルで追跡れています。
調査範囲の除外事項:本市場規模の算定には、授乳サービス、サプリメントとして販売されるビタミン剤や医薬品、ならびに哺乳瓶、乳首、ウォーマーなどの授乳用アクセサリーは含まれません。
セグメンテーション概要
- 製品タイプ別
- ミルクフォーミュラ
- レディ・トゥ・フィード乳幼児食品
- 乾燥乳幼児食品
- その他の製品タイプ
- カテゴリー別
- オーガニック
- 一般
- 製品フォーマット別
- 粉末
- 液体濃縮
- レディ・トゥ・フィード
- 年齢層別
- 0〜6ヶ月
- 6〜12ヶ月
- 12〜24ヶ月
- 24〜36ヶ月
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- ドラッグストア/薬局
- コンビニエンスストア
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要と供給の初期像を構築し、公開されている情報に基づいて前提条件を裏付けるために活用されました。通常、国別の人口および出生指標から着手し、それらを乳幼児向け食品の消費パターンおよび小売チャネルの変化と結び付けます。
ベビーフードに関しては、国連の人口統計データセット、世界銀行の指標、米国農務省およびその他の各国農業・食品統計ポータル、ならびに世界保健機関と国連児童基金の栄養関連出版物が有用な公開参考資料として活用されています。また、関連食品カテゴリーの輸出入動向を追跡するために税関貿易統計ポータルも使用しています。並行して、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道記事、ならびに食品安全当局による製品・規制の最新情報を精査しています。一部の有料サービスは、企業財務の確認、特許スクリーニング、および利用可能な場合の出荷・貿易照会を迅速化する目的でのみ使用されています。これらのデスクリサーチ情報源は網羅的なものではなく、データ収集、相互確認、および明確化のために他にも多数の参考資料が使用されています。
一次インタビューおよびサーベイ
一次調査は、特に価格設定、チャネルマージン、およびカテゴリーミックスの変化(例:調製粉乳、シリアル、ピューレ、スナックの比率)に関するデスクリサーチの前提条件を検証するために活用されました。公表された平均値を超えた現場の実態を反映するため、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるメーカー、原材料・包装関係者、流通業者・小売業者、ならびにドメインエキスパートと幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:15% | アジア太平洋地域:53% |
| 中間層:55% | 部門・ニットリーダー:29% | 欧州・中東・アフリカ地域:29% |
| 中小規模プレイヤー:15% | マネージャー:56% | 南北アメリカ地域:18% |
市場規模算定と予測
市場規模の算定は、出生数、乳幼児の人口層、および年齢に応じた離乳食の普及率を消費プールに換算するトップダウン方式から始まります。そのプールは、カテゴリーおよびチャネル別に観察された価格帯を用いて金額に変換されます。このモデルは、サンプリングされたサプライヤー収益の積み上げやシェルフ価格のチャネルチェックなど、選択的なボトムアップ推計によって裏付けられています。視認性の高い一部のカテゴリーについては、販売量に平均販売価格を乗じることで、乖離の調整に役立てています。
数値を形成する主要インプットには、出生数とコーホートサイズ(生後0〜6ヶ月から24〜36ヶ月まで)、利便性需要の代理指標としての都市化率と共働き親の割合、乳児用調製粉乳とレディ・トゥ・イート形態間のミックスシフト、オーガニック対従来品の普及率、ならびにパックタイプおよび小売チャネル別の価格推移が含まれま。国別データが乏しい場合は、所得水準や離乳食パターンが類似する代替市場を使用し、観察可能な貿易・小売シグナルに基づいて結果を正規化します。
予測においては、シナリオ分析を活用することで、出生率の異なる推移、プレミアム化の速度、および安全性・表示規制の厳格さを見通しに反映できるようにしています。これらのシナリオは専門家とともに検討され、想定される販売量と価格の動向が市場で観察されている状況と一致した時点でベースケースが選定されます。
データ検証と更新サイクル
アウトプットは、人口統計の合計値、関連ベビーフードカテゴリーの輸出入動向、および小売チャネルの拡大パターンを含む独立したシグナルとの三角測量によって検証されます。国別および地域別レベルで分散チェックが実施され、急激な変動が確認された場合は、価格インフレ、ミックスシフト、チャネル変化などの実際の要因によるものかどうかが精査されます。
最終承認前に、前提条件、計算、および換算がセグメントおよび地域全体にわたって一貫性を保つよう、複数段階アナリストレビューが実施されます。重大な不一致が生じた場合は、インタビュー対象者に再連絡するか、フォローアップコールを設定して要因を特定します。レポートは年次で更新され、重大なイベントが発生した際には中間更新が行われ、その後クライアントが最新の見解を受け取れるよう最終的な納品前確認が実施されます。
Mordor Intelligenceのベビーフード市場規模算定と他の公表推計との比較
公表されているベビーフード市場の数値がしばしば異なるのは、各調査が独自の製品リスト、対象年齢範囲、およびバリューチェーン上の価格ポイントを選択しており、それらの選択が合計値を数十億ドル単位で変動させる可能性があるためです。また、出版社が異なる基準年を使用したり、異なるタイミングやインフレ処理で通貨換算を行ったりする場合にも差異が生じます。
一部の外部合計値は、隣接する幼児向け飲料やより広範なスナックの定義を計上することでバスケットを拡大しており、全カテゴリーにわたってより速い価格成長の前提を適用している場合があります。Mordor Intelligenceの算定では、ベビーフードは定義された小売チャネルおよび薬局チャネルを通じて販売されるパッケージ化された乳幼児向け食品として計上されています。金額の算定は年齢コーホートの需要シグナルとチャネルレベルの価格チェックによって制約されているため、合計値が消費・貿易パターンの裏付けを超えて乖離することはありません。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 744億5,700万米ドル(2026年) | |
| グローバルコンサルタンシーA | 743億3,300万米ドル(2024年) | 異なる基準年を使用しており、より広範な乳幼児向けスナックおよび飲料品目が含まれている可能性があります。その結果、金額プールはより古い価格ミックスとより広いバスケットに基づいています。 |
| 業界出版社B | 858億米ドル(2025年) | プレミアム化と調製粉乳の重量を重視することで、子ども1人当たりの想定価値を高く設定しています。そのカテゴリーマッピングは、厳密な年齢・チャネル定義による算定よりも多くのスナックおよび飲料支出をベビーフードに含める場合があります。 |
表中差異は主に、年度の選択とバスケットに何を含めるかによって説明され、次いで価格とミックスの予測方法によるものです。各ステップを可視化されたコーホート、カテゴリー、およびチャネルのインプットに結び付けることで、前提条件が更新された際にも推計の追跡可能性と再現性が維持されます。
レポートで回答される主な質問
乳幼児食品市場は2026年にどの規模で、どのくらいの速度で成長していますか?
市場は2026年に74億5,700万米ドルに達しており、2031年までにCAGR 3.93%で成長する軌道に乗っています。
どの製品セグメントが最も多くの収益を生み出していますか?
ミルクフォーミュラが2025年の乳幼児食品市場シェアの46.85%をリードしており、母乳の主要代替品としての役割を反映しています。
どの地域が将来の成長に最も貢献しますか?
アジア太平洋は44.40%の収益シェアと最高のCAGR 6.82%を兼ね備えており、大規模な乳幼児人口と所得の上昇が成長を牽引しています。
メーカーにとっての主な成長促進要因は何ですか?
女性労働力参加率の上昇、プレミアム化、HMO強化、植物性フォーミュラの受容拡大が需要を支えています。
電子商取引は流通にどのような影響を与えていますか?
サブスクリプション配送モデルの改善とコールドチェーン物流の強化が親の信頼を獲得する中、オンライン小売はCAGR 6.58%で拡大しています。