
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
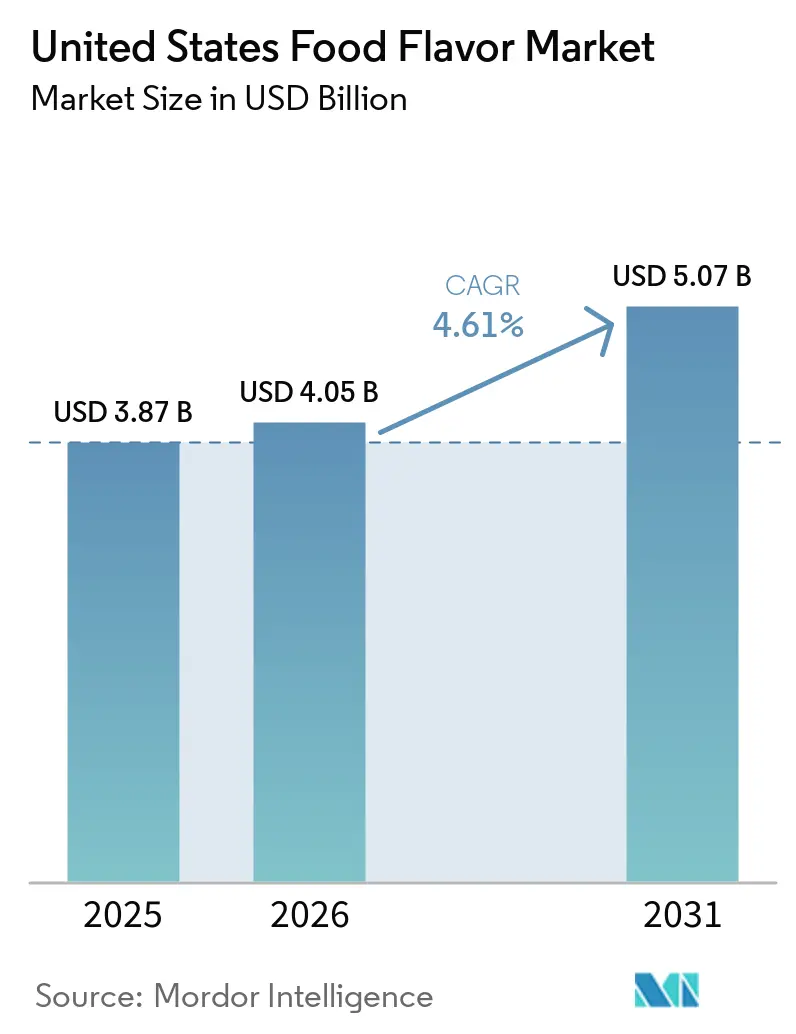
| 基準年の市場規模 (2025) | 3.87 十億米ドル |
| 市場規模 (2026) | 4.05 十億米ドル |
| 市場規模 (2031) | 5.07 十億米ドル |
| 成長率 (2026 - 2031) | 4.61 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国食品フレーバー市場分析
米国食品フレーバー市場は2025年に38.7億米ドルと評価され、2026年の40.5億米ドルから2031年には50.7億米ドルに達すると推定され、2026年から2031年の期間にCAGR 4.61%を記録する見込みです。市場成長は、差別化された味覚体験への需要の高まり、食品処方における継続的なイノベーション、および変化する消費者の嗜好全体にわたって製品の魅力を維持するうえでのフレーバーの重要性の増大によって支えられています。クリーンラベル製品開発の拡大は、消費者の嗜好に合致しながら必要な官能特性を提供する、天然由来のフレーバー原料、植物エキス、およびカスタマイズされたフレーバーシステムへの関心を高めています。
主要レポートのポイント
- フレーバータイプ別では、合成フレーバーが2025年の米国食品フレーバー市場において62.35%のシェアを占め、天然フレーバーは2031年までに5.81%のCAGRで成長すると予測されています。
- 形態別では、液体フレーバーが2025年の米国食品フレーバー市場において59.87%を占め、粉末フレーバーは2031年までに5.66%のCAGRで成長すると予測されています。
- 用途別では、飲料が2025年の米国食品フレーバー市場において34.12%を占め、2031年までに6.34%のCAGRで最も速い成長を記録すると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国食品フレーバー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クリーンラベル食品への需要の高まり | +1.2% | 全国的、西部および北東部での早期集中 | 短期(2年以内) |
| 植物性食品の人気の高まり | +0.9% | 全国的;西部および南部が購買規模をリード | 中期(2〜4年) |
| 低糖・無糖製品におけるイノベーション | +0.7% | 全国的、北東部および中西部にイノベーションクラスター | 中期(2〜4年) |
| プレミアムおよび新規フレーバー体験への需要 | +0.5% | 主に西部および北東部;都市部南部へ拡大 | 短期(2年以内) |
| 精密発酵とバイオテクノロジーを活用したフレーバー開発 | +0.6% | 全国的、カリフォルニア州、イリノイ州、北東部に研究開発拠点 | 長期(4年以上) |
| 即食・利便性食品の拡大 | +0.4% | 全国的、南部および中西部に数量集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
クリーンラベル食品への需要の高まり
クリーンラベル食品への需要の高まりは、メーカーが原料の透明性、認識可能な原材料、および食品の品質と加工に関する消費者の期待に沿った処方を優先するよう促しています。全米衛生財団(NSF)の2025年調査によると、米国の消費者の79%が購入前に食品ラベルを読む際に原材料リストを確認しています[1]。原材料情報へのこの関心は、食品メーカーがフレーバー処方を見直し、天然フレーバー原料、よりシンプルな原材料表示、および特定の人工添加物の代替品を検討するよう促しています。これらのトレンドは、進化する消費者の期待を満たしながら味、香り、製品の一貫性を維持するのに役立つクリーンラベルフレーバーソリューションへの需要を支えています。
植物性食品の人気の高まり
植物性食品の人気の高まりは、味、香り、全体的な官能的魅力を向上させる専門的なフレーバーソリューションへの需要を促進しています。メーカーが植物性代替肉、乳製品不使用飲料、チーズ代替品、ビーガン調理食品のポートフォリオを拡大するにつれ、動物性製品に馴染みのある味を再現しながら、植物性タンパク質に関連する望ましくない土臭さ、苦味、または豆臭さをマスキングするフレーバーが必要とされています。例えば、植物性食品協会(PBFA)によると、2025年には米国の世帯の60%が植物性食品を購入しており、このカテゴリーの広い普及を示しています[2]。この消費者採用の拡大は、メーカーがより本格的なセイボリー、肉感、クリーミー、乳製品風のフレーバープロファイルを開発するよう促し、植物性製品向けに調整されたフレーバー処方への需要を支えています。
低糖・無糖製品におけるイノベーション
低糖・無糖製品におけるイノベーションは、糖分含有量が低くても甘さ、味のバランス、全体的な官能的魅力を維持する高度なフレーバーソリューションへの需要を促進しています。メーカーが代替甘味料を使用して食品・飲料製品を再処方するにつれ、砂糖代替品に関連する苦味、金属味、または後味を最小限に抑えるためにフレーバーモジュレーターや補完的なフレーバー化合物への依存度が高まっています。これらのソリューションは、飲料、菓子、乳製品、包装スナックにわたる製品の再処方を支援しながら、望ましいフレーバー強度とマウスフィールを維持するのに役立ちます。甘味増強とフレーバーマスキングにおける継続的なイノベーションは、消費者の受容性を大幅に損なうことなく糖分含有量を削減できるカスタマイズされたフレーバーシステムの開発をさらに促進しています。
プレミアムおよび新規フレーバー体験への需要
プレミアムおよび新規フレーバー体験への需要の高まりは、食品・飲料メーカーが製品を差別化し、新しい官能体験を求める消費者を引き付ける独特の味の組み合わせを導入するよう促しています。エキゾチックなフルーツ、植物原料、スパイシーとスイートの組み合わせ、世界の料理にインスパイアされたプロファイル、および限定フレーバーへの関心が、包装食品、飲料、菓子、スナックにわたるフレーバー開発の機会を拡大しています。メーカーは、より洗練された製品体験を生み出すために、対照的な味、香り、感覚を組み合わせた多層的なフレーバープロファイルの実験を増やしています。季節限定発売、職人インスパイアの製品、プレミアム処方の人気は、独特の官能特性を提供し、製品の差別化を強化し、リピート購入を促進するカスタマイズされたフレーバーソリューションへの需要をさらに支えています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| フレーバー原料に対する厳格な規制要件 | -0.5% | 全国的 | 中期(2〜4年) |
| 天然フレーバー原料の供給の不安定性 | -0.4% | 全国的(供給側はグローバルな投入物) | 短期(2年以内) |
| 食品加工・保存中のフレーバーの不安定性 | -0.3% | 全国的 | 短期(2年以内) |
| 特殊フレーバー原料のサプライチェーンの混乱 | -0.3% | 全国的、アジアおよびヨーロッパからの輸入依存 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
フレーバー原料に対する厳格な規制要件
フレーバー原料に対する厳格な規制要件は、コンプライアンスコストの増加、製品開発タイムラインの延長、および食品処方における特定原料の使用制限により、米国食品フレーバー市場を制約しています。食品医薬品局(FDA)は食品添加物の認可、安全要件、および原料表示を監督し、メーカーがフレーバー物質が関連する規制基準を満すことを確保するよう求めています。特定のフレーバー物質に対する制限は、再処方、追加の安全性評価、サプライヤー検証、および製品ラベルの改訂を必要とする場合があります。これらの要件は、望ましい味、香り、安定性、一貫性を維持しながら確立された原料を適切な代替品に置き換える際に、フレーバーメーカーに技術的および運用上の課題をもたらします。
天然フレーバー原料の供給の不安定性
天然フレーバー原料の供給の不安定性は、天然フレーバー物質の生産に使用される農業原材料の供給、品質、価格の変動にメーカーをさらすことで、米国食品フレーバー市場を制約しています。果物、ハーブ、スパイス、花、その他の植物源から得られる原料は、季節変動、悪天候、作物病害、収穫量の変化に影響を受けやすく、調達および生産スケジュールを混乱させる可能性があります。天然原材料の化学組成と官能特性の変動は、バッチ間で一貫したフレーバープロファイルを維持することを困難にする場合もあります。メーカーは、これらの不確実性を管理するために、代替サプライヤーの認定、処方の調整、または追加の品質試験への投資が必要になる場合があります。このような課題は調達の複雑さを増大させ、在庫計画を複雑にし、天然フレーバーの生産をより標準化された原料に基づく処方よりも予測困難にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーバータイプ別:合成フレーバーの優位性が構造的変化を覆い隠す
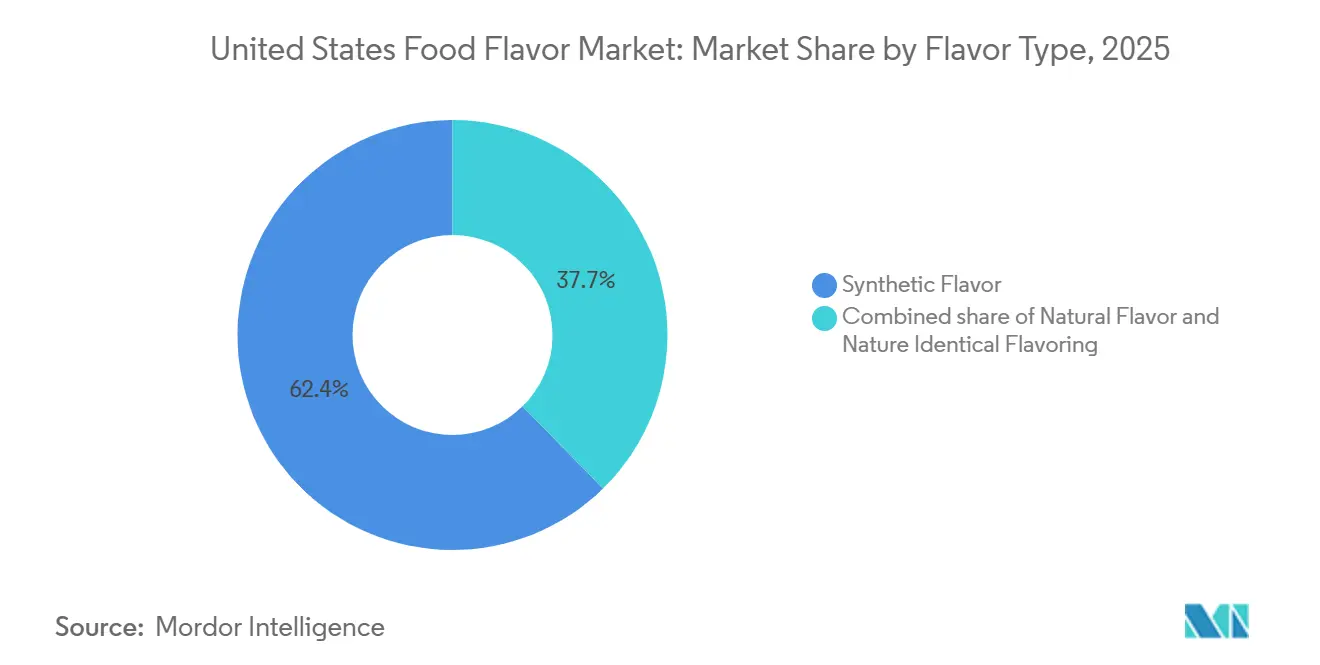
合成フレーバーは2025年の米国食品フレーバー市場において62.35%のシェアを占め、一貫した味のプロファイル、予測可能なフレーバー強度、および繰り返しの生産バッチにわたる信頼性の高いパフォーマンスを提供する能力によって支えられています。化学的に定義された組成により、メーカーは特定のフレーバー特性をより高い精度で再現でき、原材料の品質の違いや季節的な調達に関連するばらつきを低減できます。合成フレーバー化合物はまた、フレーバー開発者が製品仕様に応じて香りの強度、味のバランス、官能特性を調整できる処方の柔軟性を提供します。工業的な加工条件との適合性と標準化された製造プロセスへの適合性は、特に生産サイクル全体にわたって均一な製品品質を維持することが不可欠な場合に、継続的な使用を支えています。
天然フレーバーは米国食品フレーバー市場において最も成長の速いフレーバータイプであり、2026年から2031年にかけてCAGR 5.81%を記録すると予測されています。成長は、天然原料への消費者の関心の高まりと食品生産および原料の透明性への注目の増大によって支えられています。例えば、国際食品情報評議会(IFIC)によると、2025年には米国人の41%が食品・飲料の購入時に天然ラベル表示を求めており、これは最も頻繁に求められる食品生産表示となっています[3]。この嗜好は、消費者の期待に製品処方を合わせるために天然由来のフレーバー原料を探求するよう食品メーカーを促しています。


形態別:液体が定着する中で粉末が加速
液体フレーバーは2025年の米国食品フレーバー市場において59.87%を占め、その汎用性、ブレンドのしやすさ、および食品・飲料処方への効率的な配合によって牽引されています。液体システムに均一に分散する能力は、製造中の一貫したフレーバー分布と正確な投与量管理を支援します。液体形態はまた、フレーバー強度の調整とカスタマイズされた処方の開発における柔軟性を提供し、メーカーが生産バッチ全体にわたって一貫した官能特性を維持できるようにします。自動投与・混合システムとの適合性は加工作業の効率化に役立ち、水溶性および油溶性バリアントの利用可能性により、フレーバー開発者はさまざまな処方要件に対応できます。これらの機能的利点は、工業的食品生産における液体フレーバーの広範な使用を支え、その支配的な市場シェアを維持しています。
粉末フレーバーは最も成長の速い形態であり、2026年から2031年にかけてCAGR 5.66%を記録すると予測されています。成長は、より長い保存期間、保管のしやすさ、およびドライブレンド処方への適合性によって牽引されています。低水分含有量は取り扱いを改善し、水分感受性原料に関連する劣化リスクを低減し、濃縮形態は便利な輸送、正確な投与、および製造中の一貫したブレンドを可能にします。粉末フレーバーはまた、追加の液体を導入せずに均一なフレーバー分布を必要とする製品に対して処方の柔軟性を提供し、ドライミックス、シーズニングブレンド、粉末製剤に適しています。スプレードライおよびカプセル化技術の進歩は、フレーバーの保持、酸化防止、および制御放出をさらに支援し、安定した、便利で、プロセスに適合したフレーバーソリューションを求める食品メーカーの間での粉末形態への需要を強化しています。
用途別:飲料がシェアと成長の両面でリード
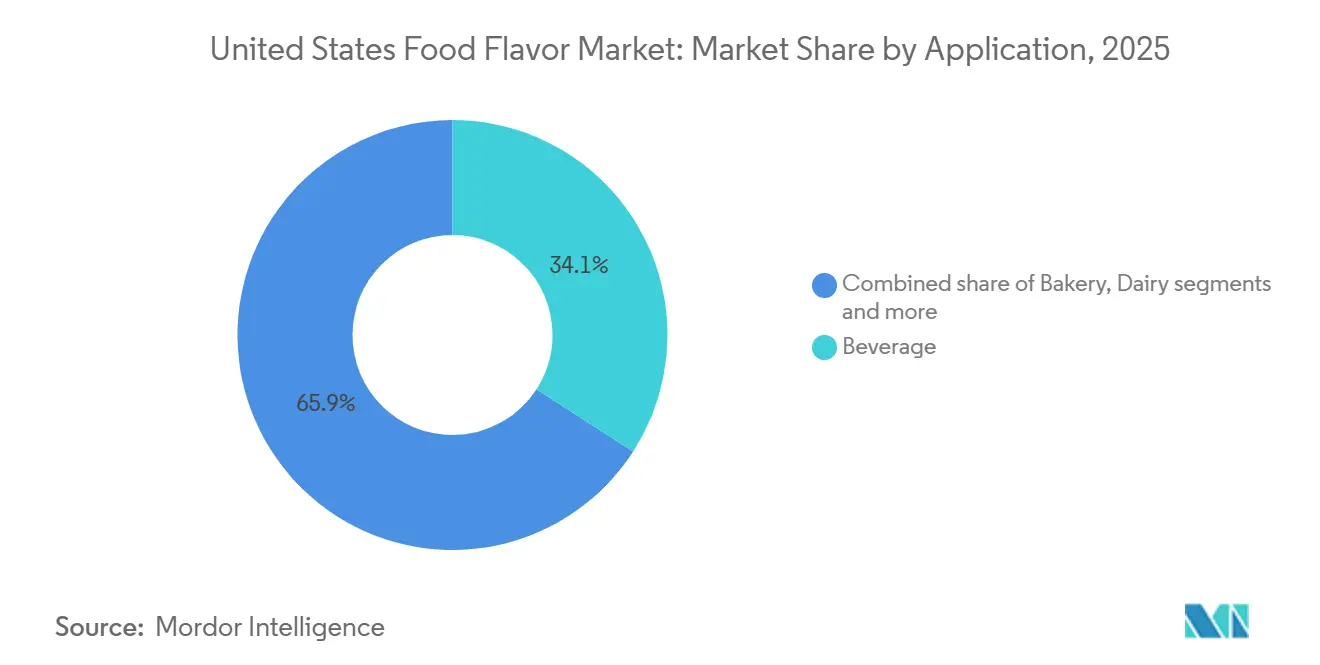
飲料は2025年の米国食品フレーバー市場において34.12%を占め、2026年から2031年にかけてCAGR 6.34%を記録する最も成長の速い用途になると予測されています。成長は、継続的な飲料イノベーションと、フルーツインスパイア、植物系、柑橘系、エキゾチックなフレーバーの組み合わせを含む差別化された味のプロファイルへの需要によって牽引されています。機能性飲料、エナジードリンク、フレーバーウォーター、レディトゥドリンクティー、低糖飲料の開発は、口当たりを向上させ、甘さのバランスを取り、機能性原料からの望ましくない風味をマスキングするフレーバーソリューションへの需要を高めています。メーカーはまた、進化する味の嗜好に対応し、一貫した官能体験を提供するために、新しいフレーバーの組み合わせを導入し、既存の飲料を再処方しています。
ベーカリーおよび菓子製品も、継続的な製品イノベーションと新しい味体験の導入を通じて米国食品フレーバー市場の需要を支えています。メーカーは、官能的な魅力を高め、製品ラインナップを差別化するために、ケーキ、クッキー、ペストリー、キャンディー、チョコレート、チューインガムにバニラ、チョコレート、キャラメル、フルーツ、ナッツ、スパイスのフレーバーを配合しています。季節限定品、限定製品、プレミアムフレーバーの組み合わせへの需要は独特のフレーバープロファイルの開発を促し、低糖および代替原料を含む再処方の取り組みは、味のバランスと香りを維持するフレーバーへの需要を高めています。焼成、加工、保存中のフレーバー安定性の必要性は、製品の一貫性と消費者の受容性を維持する専門的なフレーバーソリューションの使用をさらに支えています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
西部地域は、健康志向の食品選択、オーガニック製品、および原料の透明性への消費者の関心によって牽引され、米国食品フレーバー市場においてプレミアムおよびイノベーション志向の需要を支えています。カリフォルニア州、オレゴン州、コロラド州は、天然原料の開発、食品イノベーション、およびクリーンラベル処方の採用に有利な条件を提供しています。この地域の文化的に多様な消費者基盤は、本格的な国際フレーバー、植物系ノート、フルーツベースのプロファイル、および独特の味の組み合わせへの需要を促進しています。植物性食品、機能性飲料、および認識可能な原材料を含む製品への関心の高まりは、専門的なフレーバーソリューションの開発をさらに支援し、食品処方のイノベーションは天然およびカスタマイズされたフレーバーシステムの機会を生み出しています。
南部地域は、広範な食品加工活動と確立された製造インフラに支えられ、食品フレーバーの主要な需要センターを代表しています。テキサス州、フロリダ州、ジョージア州、ノースカロライナ州は、包装食品、飲料、ソース、スナック、菓子を含む食品・飲料生産を通じて需要に貢献しています。この地域の多様な料理の伝統と、バーベキュー、スパイシー、スモーキー、柑橘系、その他の独特の味のプロファイルへの強い関心は、多様なフレーバー原料の使用を促進しています。メーカーはまた、工業的な加工に耐え、大量生産全体にわたって官能品質を維持できる一貫したスケーラブルなフレーバー処方を必要としています。包装食品、利便性食品、レディトゥドリンク飲料の継続的な開発は、この地域全体にわたる多用途フレーバーソリューションへの需要を支えています。
北東部地域は、洗練された都市部の消費者の嗜好と、差別化された、プレミアムな、国際的にインスパイアされた食品への需要によって特徴付けられています。ニューヨーク、ボストン、フィラデルフィアなどの市場は、世界の料理、特産食品、プレミアム菓子、革新的な飲料、植物性代替品への関心を支えています。原料の透明性、低糖処方、天然製品のポジショニングへの消費者の注目は、メーカーが植物エキス、果物由来のフレーバー、カスタマイズされたフレーバーの組み合わせを探求するよう促しています。この地域の確立された食品イノベーションエコシステムと多様な料理の影響は、新興の味のプロファイルや再処方された製品との実験も促進しています。これらのトレンドは、製品品質と原料組成に関する進化する期待を満たしながら独特の官能体験を提供するフレーバーソリューションへの需要を維持しています。
競合環境
市場集中度
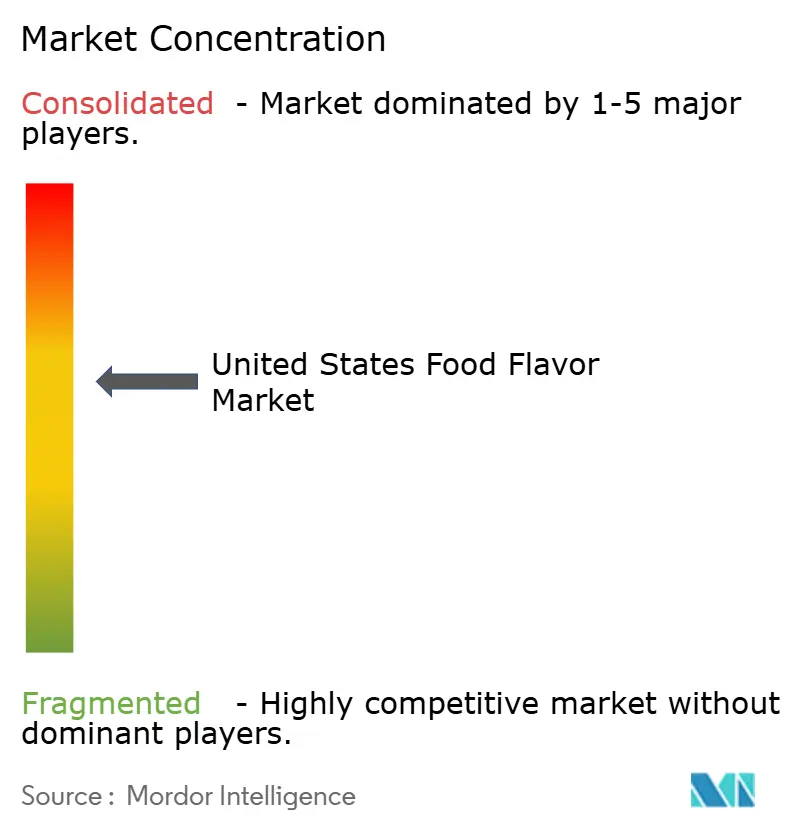
米国食品フレーバー市場は中程度に集約されており、Givaudan S.A.、International Flavors & Fragrances Inc.(IFF)、Symrise AG、Archer Daniels Midland Company(ADM)、Sensient Technologies Corporationなどの主要プレーヤーが、幅広いフレーバーポートフォリオ、研究開発能力、顧客関係、確立されたサプライネットワークを通じて競争しています。これらの企業は、乳製品、ベーカリー、菓子、セイボリースナック、食肉製品、飲料を含む複数の用途にわたって食品・飲料メーカーにサービスを提供しています。競争上のポジショニングは、一貫したフレーバープロファイルを提供し、顧客固有の処方要件を満たし、製品品質を維持し、変化する消費者の嗜好に対応する能力に依存しています。
競争は、製品イノベーション、天然フレーバー開発、カスタマイズされたフレーバーソリューションによってますます形成されています。メーカーは、食品・飲料企業がクリーンラベルの期待と原料の嗜好に対応しながら目標とする味のプロファイルを達成できるよう支援するために、天然および自然同一フレーバーシステム、原料の組み合わせ、用途固有の処方に投資しています。フレーバーのパフォーマンス、安定性、規制コンプライアンス、コストのバランスを取る能力は重要な差別化要因であり、特に顧客が製品の一貫性を損なうことなく既存の生産プロセスに統合できるソリューションを求める場合に重要です。
テクノロジーは、特にAIを活用したフレーバー設計とバイオテクノロジーを活用した天然フレーバー生産を通じて、別の競争上の差別化要因として台頭しています。AIを活用したプラットフォームは、企業が消費者の嗜好を分析し、官能特性を予測し、処方開発を加速するのに役立ち、精密発酵および関連するバイオテクノロジーは、選択されたフレーバー化合物をより効率的に生産し、代替調達戦略を支援する機会を提供します。Symriseは2025年11月にSymvision AIプラットフォームを拡張し、AIを活用した処方予測を含めました。これらの能力は、製品の差別化を強化し、開発サイクルを短縮し、確立されたメーカーが進化する顧客要件を満たす能力を向上させる可能性があります。
米国食品フレーバー業界リーダー
-
Givaudan S.A.
-
International Flavors & Fragrances Inc.
-
Symrise AG
-
Archer Daniels Midland Company
-
Sensient Technologies Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:C.H. Guenther & Son LLCは、フードサービス、小売、プイベートラベル顧客向けのブランドおよびカスタムドライミックスフレーバーソリューションのメーカーであるHouse-Autry Mills, Inc.を買収しました。
- 2026年7月:Solinaは、コロラド州デンバーを拠点とするフレーバーコンパウンドバターおよびカスタマイズされたフレーバーソリューションの開発会社であるEpicurean Butterを買収しました。Epicurean Butterは、米国全土の食品メーカー、フードサービス事業者、小売業者にサービスを提供しています。この買収により、Solinaの乳製品フレーバー能力と小売・フードサービスチャネルにおけるプレゼンスが拡大しました。
- 2025年7月:Warburg Pincusは、The Riverside Companyから、約100,000平方フィートの製造スペースと専用イノベーションセンターを持つ北米のフレーバーソリューションプロバイダーであるFlavorSumを買収することに合意しました。
米国食品フレーバー市場レポートの範囲
フレーバーとは食品またはその他の物質の官能的な印象であり、主に味覚と嗅覚の化学的感覚によって決定されます。米国食品フレーバー市場は、フレーバータイプ、形態、用途によってセグメント化されています。フレーバータイプに基づき、市場は天然フレーバー、合成フレーバー、自然同一フレーバーにセグメント化されています。形態に基づき、市場は粉末、液体、その他にセグメント化されています。用途に基づき、市場は乳製品、ベーカリー、菓子、セイボリースナック、食肉、飲料、その他の用途にセグメント化されています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
フレーバータイプ別
| 天然フレーバー |
| 合成フレーバー |
| 自然同一フレーバー |
形態別
| 粉末 |
| 液体 |
| その他 |
用途別
| 乳製品 |
| ベーカリー |
| 菓子 |
| セイボリースナック |
| 食肉 |
| 飲料 |
| その他の用途 |
| フレーバータイプ別 | 天然フレーバー |
| 合成フレーバー | |
| 自然同一フレーバー | |
| 形態別 | 粉末 |
| 液体 | |
| その他 | |
| 用途別 | 乳製品 |
| ベーカリー | |
| 菓子 | |
| セイボリースナック | |
| 食肉 | |
| 飲料 | |
| その他の用途 |
レポートで回答される主要な質問
米国食品フレーバー市場の規模はどのくらいですか?
米国食品フレーバー市場は2026年に40.5億米ドルと評価され、2031年までに50.7億米ドルに達すると予測されており、CAGR 4.61%で成長しています。
米国食品フレーバー市場で最大のシェアを持つフレーバータイプはどれですか?
合成フレーバーが2025年に62.35%のシェアで市場をリードしています。そのポジションは、コストの予測可能性、処方の一貫性、および大規模食品加工における熱安定性を反映しています。
米国で最も速く成長しているフレーバータイプはどれですか?
天然フレーバーは最も速く成長しているフレーータイプであり、2031年までに5.81%のCAGRが予測されています。クリーンラベルの購買要件とより明確な原料表示がこの需要を支えています。
食品製造で最も広く使用されているフレーバー形態はどれですか?
液体フレーバーは2025年の市場において59.87%を占めています。飲料、乳製品、菓子、その他の液相製造用途で広く使用され続けています。