
農業用ロボット市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
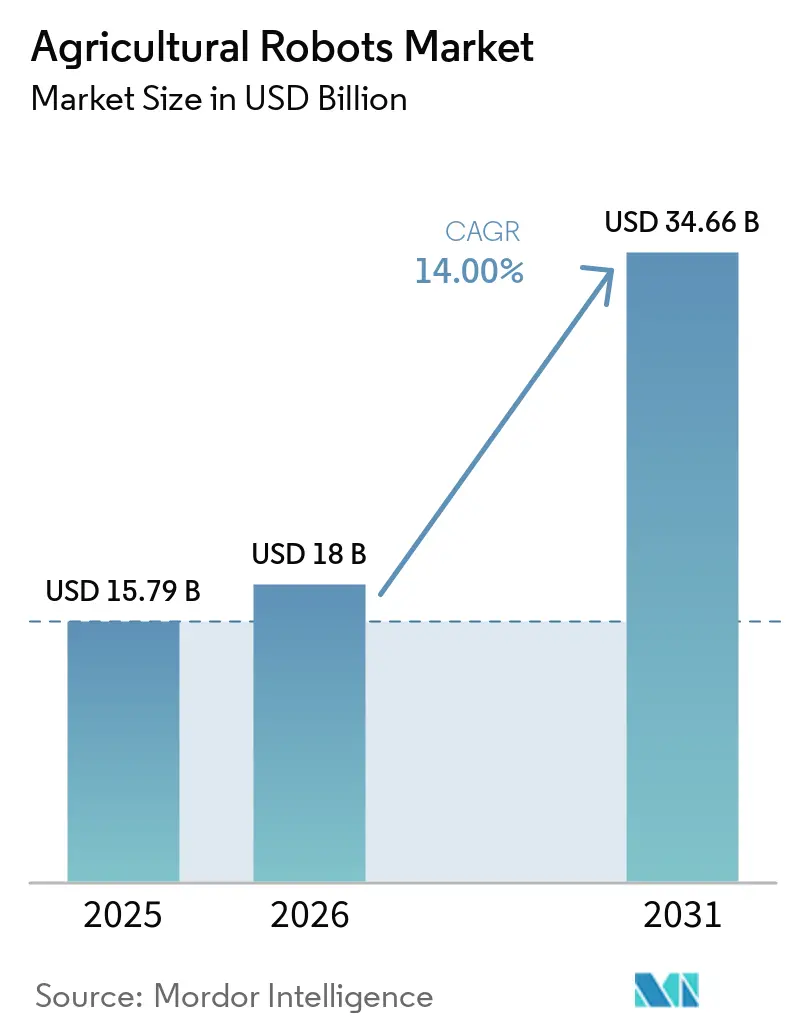
| 市場規模 (2026) | 18 十億米ドル |
| 市場規模 (2031) | 34.66 十億米ドル |
| 成長率 (2026 - 2031) | 14.00 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる農業用ロボット市場分析
農業用ロボット市場は、2025年の158.79億米ドルから2026年には180.0億米ドルへ、さらに2031年には346.6億米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 14.0%を記録すると予測されています。労働コストの上昇、センサー価格の低下、サービスとしてのロボティクスのサブスクリプション型モデルの台頭といった要因が、自律型機器を中規模農場にとってより利用しやすいものにしています。この変化は、畝作物・特産作物・酪農経営における技術の商業化を加速させています。2022年から2025年にかけて、収穫・除草スタートアップへの投資額は10億米ドルを超え、季節的な労働力不足を補う成熟した技術製品の供給が堅調であることを示しています。1,000米ドル未満のLiDARシステムや低価格のマシンビジョンカメラなどのハードウェアの進歩が、材料コストを削減し、設計プロセスを加速させています。欧州委員会のエコスキームから米国の精密農業補助金に至るまで、政府のインセンティブが化学物質投入量の検証可能な削減を促進しています。これらのインセンティブは特に、監査対応データを生成できるロボットに有利に働いています。こうした動向が総じて、ソフトウェアとデータ分析へと価値をシフトさせています。フリート管理プラットフォームが重要なツールとして台頭し、機械を農業知見の継続的な情報源へと変革しています。
主要レポートのポイント
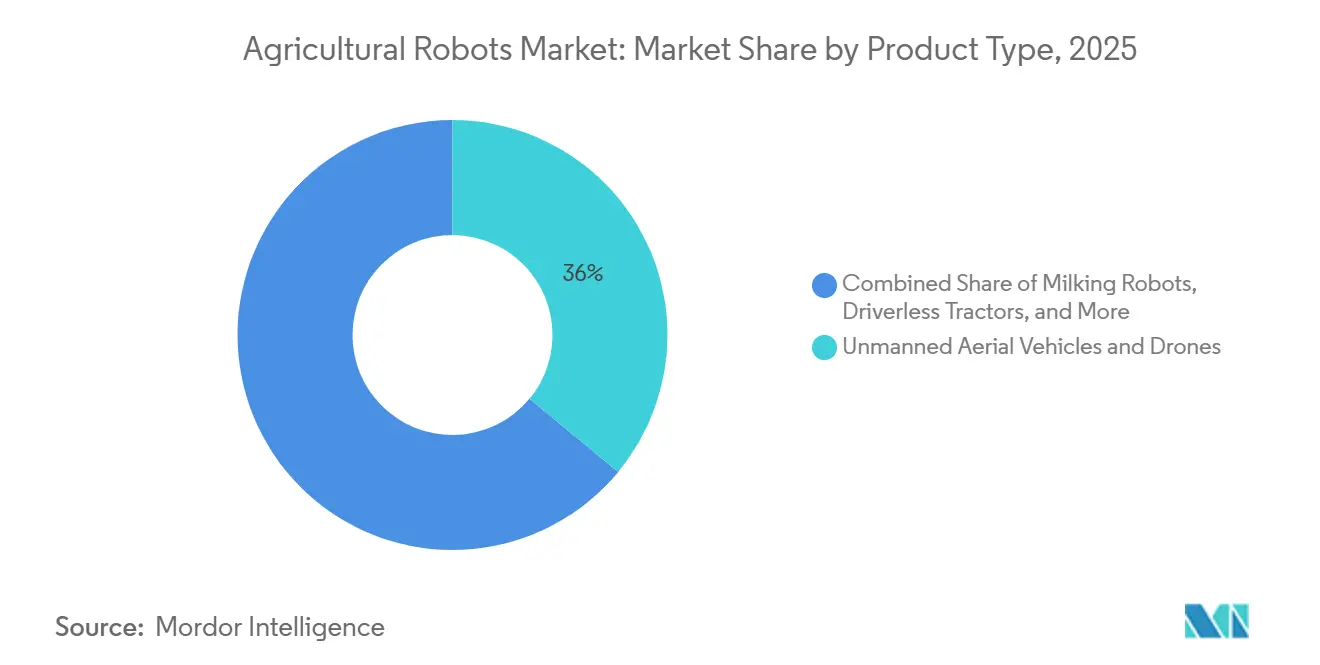
- 製品タイプ別では、無人航空機およびドローンが2025年に36.0%の収益シェアでトップとなり、収穫・摘み取りロボットは2031年にかけてCAGR 18.9%で拡大すると予測されています。
- 用途別では、作物農業が2025年の農業用ロボット市場シェアの44.0%を占め、温室農業は2031年にかけてCAGR 17.4%で成長すると予測されています。
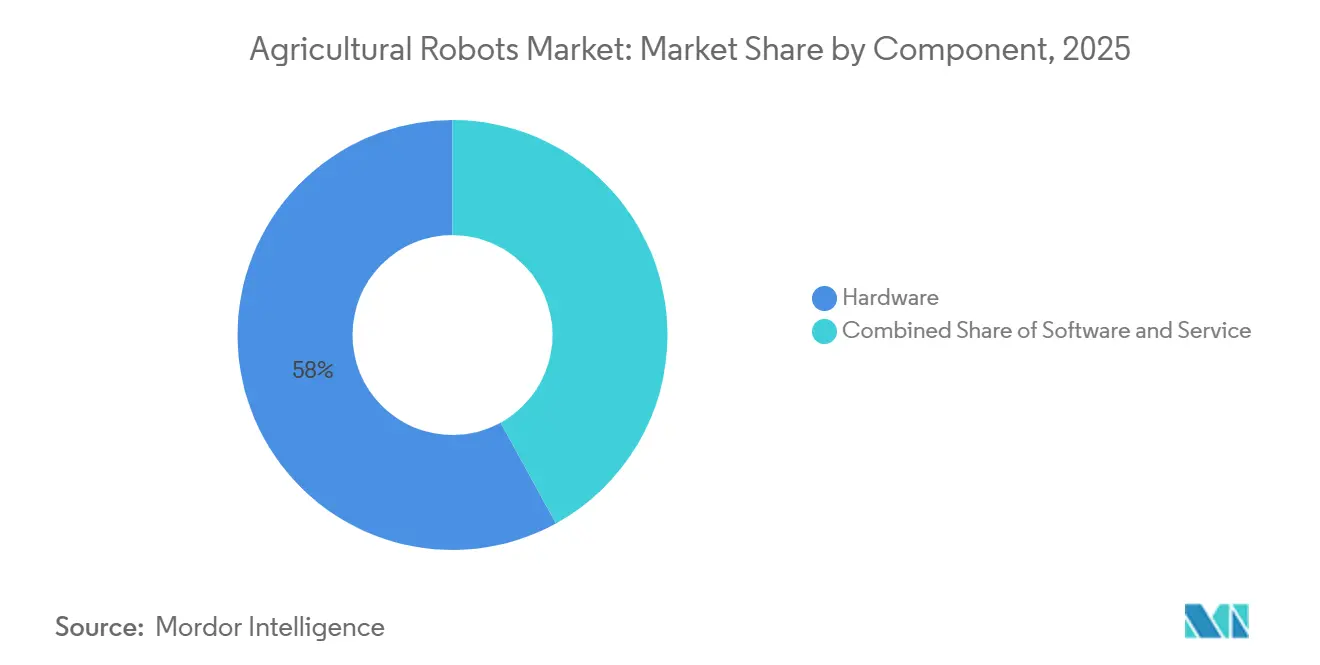
- コンポーネント別では、ハードウェアが2025年の農業用ロボット市場シェアの58.0%を占め、ソフトウェアは2026年から2031年にかけてCAGR 16.7%で成長すると予測されています。
- 地域別では、北米が2025年の農業用ロボット市場収益の33.0%を占め、2026年から2031年の予測期間においてCAGR 17.2%を記録し、最も成長の速い地域であり続けると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進農業国における労働力不足の加速 | +3.3% | 北米、欧州、日本 | 中期(2〜4年) |
| マシンビジョンカメラおよびLiDARの価格低下 | +2.4% | グローバル | 短期(2年以内) |
| 持続可能農業および精密農業に向けた政策インセンティブ | +2.2% | 欧州、北米、中国 | 長期(4年以上) |
| 自律型収穫スタートアップへのベンチャーキャピタル流入 | +1.8% | 北米、欧州 | 中期(2〜4年) |
| 農業用ロボットとカーボンクレジットプラットフォームの相乗的活用 | +1.3% | 欧州、北米、オーストラリア | 長期(4年以上) |
| 農業用ロボットのサブスクリプションモデルによる中小企業の導入コスト低減 | +1.6% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
先進農業国における労働力不足の加速
農場労働力の不足が、米国、欧州、日本における資本配分の優先順位を再編しています。米国では、2025年4月時点で雇用された作物労働者は637,000人にとどまっており、一方で臨時労働者ビザプログラムは2023年に310,676件のビザを発給しており、外国人労働者の流入が国内労働力の流出を完全には補えないことを示しています[1]。日本は2030年までに農業従事者数が100万人を下回り、平均年齢が68歳を超えると予測されており、同様の人口動態的圧力がドイツ、フランス、オランダにも影を落としています。手摘みに依存するイチゴやリンゴなどの特殊作物は最大のリスクに直面しており、スケジュールの誤りや突然の労働力不足が一シーズン分の利益を消し去る可能性があります。反復的な人間の動作を再現する自律型収穫機は、時間当たり労働コストが18米ドルを超えると経済的な損益分岐点を達成します。この閾値はカリフォルニア州と西欧ではすでに超えており、農業者は機械を収容するために果樹園や畝間隔を再設計しています。労働コストの節約は複数のシーズンにわたって積み重なります。新しい慣行を定着させるには完全な作物サイクルが必要であるため、市場成長への影響は中期に集中しています。
マシンビジョンカメラおよびLiDARの価格低下
センサーの急速なコスト低下が、機器メーカーと農業者の両方にとって参入障壁を引き下げています。2020年に10,000米ドルだったソリッドステートLiDARユニットは、2024年末までに1,000米ドルを下回り、自動車セクターの規模の経済によって90%の削減が実現しました。オンボード推論チップを搭載したカメラモジュールは、2022年から2025年にかけて1ユニット当たり500米ドルから150米ドル未満へと価格が低下しました。DeereはNvidia JetsonエッジAIボードを「シー・アンド・スプレー・アルティメット」プラットフォームに統合し、毎秒20枚の画像を処理して50ミリ秒以内にノズルを作動させ、除草剤の使用量を最大80%削減しました。センサーコストの低下は製品開発サイクルを短縮し、モジュール設計を促進し、これまで高額な研究開発費を負担できなかった地域メーカーへの扉を開きます。この価格低下の恩恵は出荷と同時に実現されるため、短期的な成長への貢献が大きくなっています。
自律型収穫スタートアップへのベンチャーキャピタルの流入
資本の利用可能性は不足から豊富へと転換しました。レーザー式除草機メーカーのCarbon Roboticsは2024年10月に7,000万米ドルを調達し、2025年までに500ユニットへの製造拡大を計画しています。Orchard Roboticsは2025年9月に、ロボット摘み取り機を誘導する果実インテリジェンス分析のために2,200万米ドルを確保しました。FarmWiseは2022年に4,500万米ドルのラウンドを完了し、エーカー当たりの除草サービスを拡大しています。資金調達は採用、設備投資、ディーラーネットワークの構築を加速させ、プロトタイプから商業的利用可能性までの期間を短縮します。ハードウェアのフィールド検証と農業者のオンボーディングには少なくとも2シーズンが必要であるため、市場成長への貢献は中期にピークを迎えます。
農業用ロボットとカーボンクレジットプラットフォームの相乗的活用
農業用ロボットは、NoriやIndigo Agなどの企業が運営する土壌炭素プログラムのデータエンジンへと進化しています。ロボットに組み込まれたセンサーは、耕起、カバークロップ、肥料配置のタイムスタンプ付き・ジオタグ付き記録を生成しており、手動の記録では再現できません。DeereのオペレーションズセンターはAI生成データをクレジット登録機関に直接エクスポートし、農業者がオーストラリアの排出削減基金において炭素1メートルトン当たり13〜20米ドルの支払いを受け取るのを支援しています。この新たな収益源はリース費用を相殺し、自動化のビジネスケースを強化します。市場ルールの調和が進むにつれ、成長の加速は長期的に展開すると予測されています。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチベンダー農場プラットフォーム間の相互運用性の欠如 | -1.5% | グローバル | 中期(2〜4年) |
| 農村地域におけるモノのインターネット(IoT)カバレッジの低さ | -1.2% | 南米、アフリカ、農村部のアジア太平洋 | 長期(4年以上) |
| 既存農業機械の改修に伴う高い初期費用 | -1.0% | 欧州、北米 | 短期(2年以内) |
| 農業用ロボットのGNSSスプーフィングに関するサイバーセキュリティ上の懸念 | -0.6% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
マルチベンダー農場プラットフォーム間の相互運用性の欠如
ほとんどの機器ブランドは独自のデータフォーマットを維持しており、混合フリート間のシームレスな連携を妨げています。Deereオペレーションズセンター、CNH IndustrialのRavenオートノミー、AGCOのFuseはそれぞれ独自のメッセージプロトコルを採用しており、農業者は一つのサプライヤーに標準化するか、ミドルウェア統合に投資するかを迫られています。農業産業電子財団はISO 11783規格を公表しています。しかし、ベンダーは競争上の優位性を守るために独自の拡張機能を追加することが多いです。クロスブランドの自動化を試みる農業者は、データサイロ、互換性のないマップレイヤー、重複するサブスクリプションという問題に直面します。統合コンサルティングは総所有コストを膨らませ、プロジェクトの展開を遅らせる可能性があります。規格の採用は歴史的に5〜7年かかるため、この抑制要因の市場成長への影響は中期に分類されています。
農村地域におけるモノのインターネット(IoT)カバレッジの低さ
自律型機器はリアルタイム監視とフリート調整のために継続的な接続性に依存していますが、ブロードバンドのギャップは依然として存在しています。米国連邦通信委員会は、米国の農村地域では依然として25/3メガビットのブロードバンドが不足しており、5Gカバレッジは都市部以外では断続的であると報告しています[2]。サハラ以南のアフリカと南米の農村部では、インターネット普及率は30%未満です。ロボットはエッジ処理を使用してオフラインで動作できますが、農業者はミッションの更新、アラートの受信、カーボンプラットフォームへのデータ送信ができなくなります。衛星および低電力広域ネットワークは部分的な解決策を提供しますが、サブスクリプション料金が伴います。鉄塔の建設と光ファイバーバックホールの整備には複数年にわたる投資が必要であるため、この抑制要因の影響は長期にわたります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
無人航空機およびドローンがトップ無人航空機およびドローンは、2025年の農業用ロボット市場シェアの36.0%を占めました。農業従事者がセンチメートル精度のターゲティングによるフィールドスカウトと農薬散布の両機能を評価したためです。DJI Agras T50ドローンは40キログラムのペイロードを搭載し、1時間あたり20ヘクタールをカバーし、地上散布機と比較して散布時間を60%短縮します[3]。中国および東南アジアの水田・麦畑における空中ロボットの大規模導入は、既存の作業フローへの統合の容易さを示しています。特筆すべきは、ドローンが収集したデータが可変施肥モデルに活用され、機器投資と具体的な収量向上が結びついている点です。ハードウェアメーカーは、一度限りのドローン販売にサブスクリプション型分析サービスを重ね合わせ、飛行データを継続的な収益源へと転換しています。衛星画像の精度が向上す中でも、ドローンは空間分解能と柔軟な展開窓において優位性を維持しており、様々な作物タイプにわたるリーダーシップを保持しています。
収穫・摘み取りロボットは、2026年から2031年にかけてCAGR 18.9%で成長すると予測されており、農業用ロボット市場において最も成長の速いカテゴリーです。かつて農作業者を運んでいた果樹園プラットフォームは、今やリンゴ・モモ・ベリーを摘み取るロボットアームを搭載しています。ソフトグリップ型エンドエフェクターとマシンビジョンカメラが果実の熟度を追跡し、レーザーターゲティングが打傷を低減して出荷率を向上させます。Carbon Roboticsのレーザー除草システムはすでに現場対応の耐久性を実証しており、1分間に5,000本の雑草を除去します。ベンチャー資金がカリフォルニア州、ワシントン州、ニューサウスウェールズ州での商業パイロットを加速させており、サービスプロバイダーは3シーズン目までに季節労働者と同等の1エーカーあたりコストを保証しています。施設園芸農業が拡大するにつれ、温室トマト・キュウリ・葉物野菜に特化したロボットが収益をさらに多様化し、このカテゴリーの優位性を高めています。



用途別:
作物農業がトップ、温室農業が加速作物農業は2025年の農業用ロボット市場シェアの44.0%を占めました。トウモロコシ・大豆・小麦の農業従事者が、広大な農地をセンチメートル精度でカバーするために自律型トラクターや散布ドローンを活用したためです。これらの畝作物圃場の規模と均一性により、ロボットは長い稼働サイクルをこなし、シーズンごとに可変施肥処方を精緻化する高品質なデータセットを生成できます。畜産管理は2025年に大きなシェアを占め、ロボット搾乳、健康モニタリングカラー、自動給餌システムが酪農経営者の労働時間を半減させながら収量の安定性を高めていることが背景にあります。Lely Astronaut A5などの酪農専用ソリューションは1日最大60頭の牛に対応でき、作業者をより付加価値の高い牛群健康管理業務に解放し、4年未満の投資回収期間を実証しています。
温室農業は2031年にかけてCAGR 17.4%で拡大すると予測されており、用途構成の中で最も成長の速いカテゴリーです。施設環境のレイアウトがビジョンガイド型ロボットを即座に生産的にするためです。北米および西欧の垂直農場事業者は、人件費が高く反復的な手作業による人間工学的リスクが増大する施設において、ロボット移植機・収穫機を24時間稼働させるために活用しています。Naïo Technologies Ozプラットフォームなど、露地除草で実証された技術が温室トマトやキュウリ向けに適応され、繊細な茎を傷つけない精密なブレード制御を実現しています。都市農業が拡大するにつれ、継続的な生産サイクルが人工知能エンジンに安定したデータストリームを供給し、ロボットの戦略的価値を労働代替を超えて高め、農業用ロボット市場全体の規模拡大に貢献しています。
コンポーネント別:
ハードウェアが優位、ソフトウェアが勢いを増すハードウェアは2025年の農業用ロボット市場シェアの58.0%を占めました。各自律型トラクターや酪農ロボットには、堅牢なフレームからマルチスペクトルカメラに至るまで、10万米ドルから15万米ドル相当の機械・電子部品が搭載されているためです。これらのコンポーネントのコストは、特に既存フリートの改修か更新かを評価している農業従事者にとって、初期購入の意思決定を左右する要因となっています。
一方、ソフトウェアは2031年にかけて年率16.7%で成長すると予測されており、コンポーネント別で最も成長の速いカテゴリーです。エッジ人工知能アルゴリズムが、クラウドの遅延なしにリアルタイムの雑草認識・収量推定・経路最適化を実現しているためです。Deere See and Spray Ultimateは、Nvidia Jetsonボード上で毎秒20枚の画像を処理し、50ミリ秒以内にノズルを作動させ、除草剤使用量を最大80%削減します。アップデートサイクルが四半期ごとの無線更新に短縮されるにつれ、性能向上に連動したサブスクリプション料金がハードウェア販売単独よりも高い粗利益率をもたらしています。その結果、ソフトウェアによる価値獲得が農業用ロボット市場規模の収益の中心をデータ分析・予測的意思決定支援へとシフトさせています。

地域分析
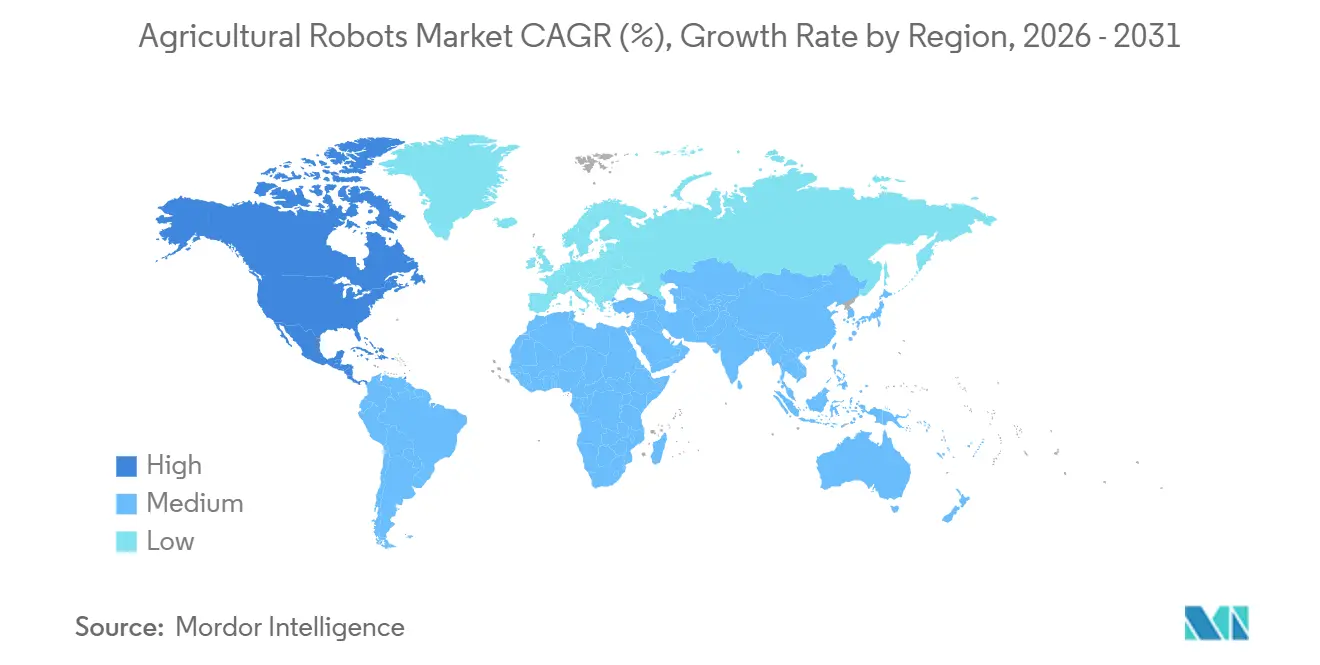
北米は2025年の農業用ロボット市場の33.0%のシェアを占め、2026年から2031年の予測期間においてCAGR 17.2%を記録し、最も成長の速い地域となると予測されています。農業労働力の持続的な制約、中西部における大規模畝作物農業、カリフォルニア州における高付加価値特産作物生産、確立された農業機械ディーラーネットワーク、および自律型機器の商業化の進展が成長を支えています。Deereの自律型8Rトラクターは、大規模なトウモロコシ・大豆農場に無人圃場作業への道筋を提供しています。ただし、農業従事者が単一ベンダーの技術エコシステムへのコミットメントを躊躇する可能性があるため、機器ブランド間の相互運用性の障壁が引き続き導入を制約しています。
アジア太平洋地域は農業用ロボティクスの成長市場を形成しており、農業における労働力制約、政府主導の農業機械化、および自律型・精密農業技術の普及拡大が背景にあります。日本では、農業従事者の高齢化が自律型稲作機器を含む省力化技術への需要を高めています。中国では、スマート農業イニシアチブがFJDynamicsなどの国内農業用ロボティクスメーカーを支援し、自律型機器の導入を加速させています。オーストラリアでも、労働力需要と除草剤耐性雑草への対応として、ロボティクスおよび精密除草技術の導入が進んでいます。
欧州は農業用ロボティクスの重要な市場であり続けており、特に酪農自動化において、ドイツ・オランダ・フランスなどの国々でロボット搾乳システムが広く普及しています。中東・アフリカは比較的小規模な市場であり、施設環境農業やその他の高付加価値農業システムにおける新興用途が見られ、水効率・高温条件・労働力需要が自動化の導入を後押ししています。
規制環境
自律型農業機械に対する安全性、適合性、データまたは修理に関する規則がより明確になりつつあり、これによりグローバルな製品展開における文書化されたリスク評価と検証の価値が高まっている。ISOはISO 18497-4:2024(2024年7月)を発行し、部分自動化、半自律型、自律型の農業機械およびトラクターに対する検証手法と妥当性確認の原則を定め、OEMおよびインテグレーターがフィールドロボットや無人トラクターの安全性ケースを正式化する取り組みを支援している。
欧州では、Regulation (EU) 2023/1230(2026年5月更新の統合版)が機械安全に関する義務を定めており、自律型移動機械や機械学習駆動の挙動に関連する規定を含んでいる。これは、義務適用開始日(2027年1月20日)を前に、設計管理、文書化、適合性評価計画の方向性を形作っている。米国では、EPA(2026年2月)が、大気浄化法(Clean Air Act)は農家や機器所有者が高度な排出制御装置を備えたユニットを含むオフロードディーゼル機器を自ら修理することを制限するものではないと明確化し、時間的制約のある圃場作業に導入されるロボットおよび自律型プラットフォームの稼働率を支えている。
競合環境
市場集中度
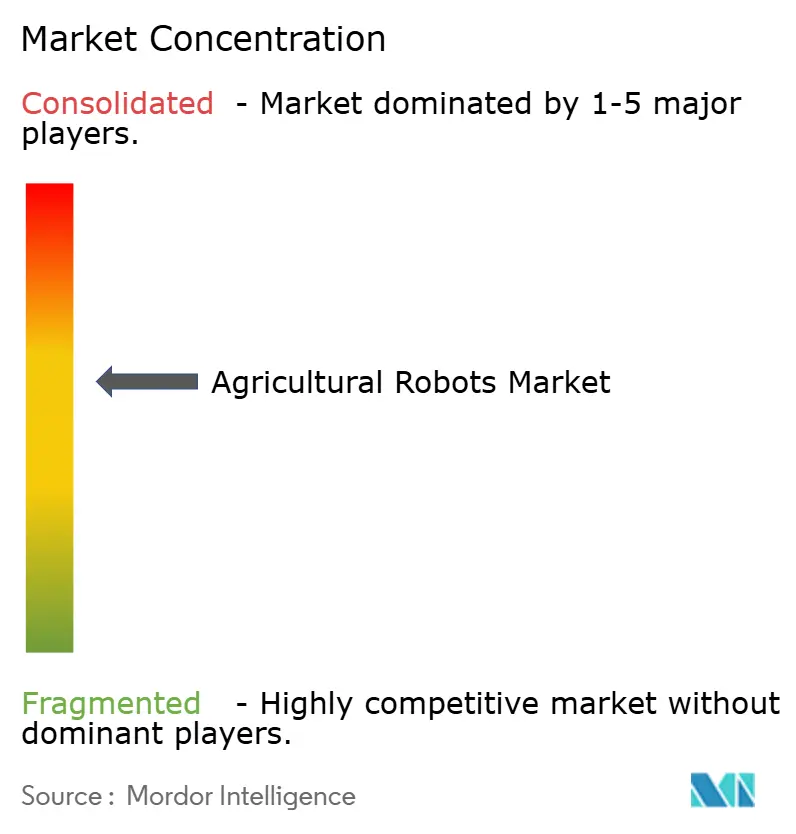
農業用ロボット市場は中程度の集中度を示しており、上位5社であるDeere & Company、DJI、CNH Industrial B.V.、AGCO Corporation、Lelyが2025年の世界収益の大部分を占めています。Deereは北米全域の1,500社のディーラーネットワークを活用し、自律化アップグレードと農業コンサルティングをバンドル提供し、Operations Centerクラウドプラットフォームを中心にエコシステムを構築していす。DJIは民生用ドローン規模の効率性を農業用モデルに転用し、2024年の世界農業用ドローン出荷台数の70%のシェアを主張しています。CNH Industrial B.V.は21億米ドルの買収によりRaven Industriesの誘導ソフトウェアを統合し、ハードウェアとテレマティクスに対する垂直統合を深化させました。特許出願はコンピュータビジョンアルゴリズムとセンサーフュージョンに重点を置いています。Deere単独で精密散布と自律航行に関する200件以上の有効特許を保有しています。
スタートアップは特定のニッチ分野において引き続き重要な役割を果たしています。FarmWiseとNaïo Technologiesは高密度野菜圃場向けに1エーカーあたりのサービスモデルを提供しており、大手機器ベンダーが現時点では提供できない柔軟性を持っています。EcoRobotixの太陽光発電式ARAロボットは除草剤使用量を95%削減し、厳格な農薬規制の対象となる欧州の野菜農家を引き付けています。DeereによるBlue River Technology買収やAGCO CorporationによるPrecision Plantingの取得を踏まえ、大手企業がニッチなイノベーターを吸収する形での業界再編が一層加速すると予測されています。
農業用ロボット産業のリーダー企業
-
Deere & Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Lely
-
DJI
- 注:主要企業の掲載順は順位を示すものではありません。
農業用ロボット市場 このレポートでカバーされる企業
- Deere & Company
- CNH Industrial B.V.
- AGCO Corporation
- DJI
- Lely
- YANMAR HOLDINGS CO., LTD.
- KUBOTA Corporation
- Naio Technologies Inc.
- Harvest Automation Solutions.
- EagleNXT
- BouMatic
- GEA Group Aktiengesellschaft
- EcoRobotix
- FJDYNAMICS PTE.LTD.
- FarmWise Labs
市場機会と将来展望
フルフリートの入れ替えを正当化できない中堅農場向けに、導入摩擦を軽減するサービス主導型導入モデルや後付け型自律化を中心に、短期的なホワイトスペースが形成されつつある。Solinftecは2026年2月、100台を超えるSolix自律型ロボットの展開や、圃場での連続稼働向けに設計された商用化対応の自律型補給ステーション(Refill Station)の発表を含む、米国での事業拠点の急拡大を報告し、ハードウェア、ソフトウェア、フィールドロジスティクスを束ねたエンドツーエンドのロボティクスシステムへの需要を示している。
公的プログラムや的を絞ったイノベーション資金も、特に労働力の制約と持続可能性への対応が交差する分野において、ロボティクスの試験導入や大規模調達への道を広げている。英国のDefraは2026年6月、農業ロボティクスを含む資金調達ラウンドを備えたFarming Innovation Programmeに5,300万英ポンドを追加し、インドでは2026年6月にマハラシュトラ州政府が自動化システム政策2026(Automated Systems Policy-2026)を承認し、農業分野におけるドローンとロボットの導入を、研修施策とあわせて奨励する州レベルの政策手段を新たに設けた。製品面では、DJI Agricultureが2026年7月にAgras T55およびT100のデュアルバッテリー散布システムを発表し、これらの高スループットプラットフォームは、エコスキームや精密農業の助成要件に対応した監査対応データを生成できる、継続的な分析、フリート管理、投入資材削減のワークフローを支えている。
最近の産業開発事情 農業用ロボット市場
- 2026年2月:Deere & Companyは、TorqueAGIおよびAerobotics を含む2026年スタートアップ協業プログラム(Startup Collaborator Program)の参加企業を発表し、AI基盤モデル、自律型ロボティクス、ドローンによる精密インサイトにまたがる統合を加速させる。本プログラムは、農場運営プラットフォームに組み込み可能なソフトウェアおよびセンシング機能に関するDeereのパートナーパイプラインを拡大し、混合タスクワークフロー全体での商用化の迅速化を支えている。
- 2025年11月:AGCOはAgritechnica 2025を前後して、新たなスマート農業および自律型ソリューションを発表し、自律性と精密作物管理のポジショニングを強化するFendtポートフォリオの更新を含んでいる。この発表により、AGCOの自動化対応プラットフォームとしての位置づけが強化され、ハードウェアとデジタル農学・自律化ツールチェーンを組み合わせるための新たな接点が生まれた。
- 2024年10月:Carbon RoboticsはNVenturesが主導するシリーズDラウンドで7,000万米ドルを調達し、化学薬品を使わずにコンピュータビジョンとCO2レーザーで雑草を除去するLaserWeederプラットフォームの生産拡大計画を発表した。この資金調達により、非化学的除草のための製造能力とフィールド展開の拡大が可能となり、農薬規制の強化や労働力確保の課題に対応するものとなった。
農業用ロボット市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、播種、散布、除草、収穫支援、圃場スカウティング、酪農自動化など、農場内作業を自動化するために使用されるロボットおよび密接に関連する制御ソフトウェアを対象としている。市場価値は、主要農業地域におけるこれらのシステムおよび関連サービスから生み出される年間収益として追跡される。
対象外の範囲:収穫後の倉庫保管およびパックハウスでのマテリアルハンドリングのみに使用されるシステムは、本市場規模の算定から除外される。
セグメンテーション概要
- 製品タイプ別
- 無人トラクター
- 無人航空機およびドローン
- 搾乳ロボット
- 収穫・摘み取りロボット
- 除草ロボット
- その他
- 用途別
- 作物農業
- 家畜管理
- 酪農管理
- 水産養殖
- 温室農業
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、農業活動、労働制約、および機械化の強度に関する明確なファクトベースの構築から始まる。これらのシグナルは、自動化がスケール可能な場所を示すためである。農作物面積、農場労働力の可用性、賃金、および生産動向を基準として設定するために、主にUSDAデータセット、FAOSTAT、Eurostat、および国際労働機関(ILO)のシリーズなどの公開ソースを使用している。
地域ごとにモデルを現実的に保つため、税関・貿易統計ポータル、各国農業省、および散布サイクルや収穫期間を含む採用障壁と運用慣行を説明する大学の普及出版物などのソースも参照している。企業の提出書類、投資家向け資料、特許データベース、および信頼性の高いプレス情報は、製品ロードマップ、価格動向、および出荷モメンタムのクロスチェックに使用され、必要に応じて企業財務情報およびニュースに関する有料サブスクリプションも活用している。このリストは網羅的なものではなく、インプットの収集、結果の検証、および未解決の疑問点の明確化のために、他の多くの公開資料も参照している。
一次インタビューおよびサーベイ
一次調査は、デスクシグナルだけでは十分に説明できない事項、特に実際の稼働率、価格実現、および異なるロボットタイプの交換サイクルを検証するために使用される。APAC、EMEA、およびアメリカ大陸にわたるロボットメーカー、部品サプライヤー、ディーラー、農場オペレター、およびサービスパートナーと対話し、露地農業および施設農業の両方にわたって仮定を検証できるようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:15% | APAC:48% |
| 中位層:58% | 部門・ユニットリーダー:41% | EMEA:30% |
| 中小規模プレイヤー:15% | マネージャー:44% | アメリカ大陸:22% |
市場規模算定と予測
コアとなる市場規模算定には、地域別の機械化強度とタスクレベルの自動化実現可能性を用いて需要プールを再構築し、農場で使用されるロボットカテゴリーにマッピングするトップダウンアプローチを使用している。地域合計が形成された後、クロスチェックとして選択的なボトムアップ近似を適用する。これには、UAV、無人トラクター、搾乳ロボットなどの主要カテゴリーについてサンプリングされた価格ポイントに推定ユニット数量を乗じ、その後チャネルフィードバックを用いて外れ値を調整することが含まれる。
モデルは、主要作物の作付面積、農場労働コストの動向、酪農牛群規模と搾乳パラーの交換サイクル、シーズンあたりの平均稼働時間、およびロボットの導入を容易にする精密ツールを使用している農場の割合などの実践的なインプットによって導かれる。価格設定は、ロボットタイプおよび地域別のブレンドASPロジックで処理され、その後、割引、サービスアタッチメント、およびロボティクス・アズ・ア・サービス契約に関するインタビューフィードバックを用いて精緻化される。ボトムアップチェックにギャップがある場合、例えば小規模地域でのユニット可視性が欠如している場合には、農業機器支出の成長や地域別採用曲線などのプロキシ指標を用いて合計を調整する。
予測は、軽量な多変量回帰に支えられたシナリオ分析を用いて作成され、採用は労働コスト圧力、農場収入の方向性、および政策支援シグナルに連動している。仮定は実務者と議論され、ベースケースが今後数シーズンにわたる調達および展開のために実際に計画されている内容を反映するようにしている。
データ検証と更新サイクル
最終的な数値が単一のデータストリームに依存しないよう、複数のチェックを通じて検証が行われる。農業機器支出動向、地域別の作物・酪農活動、および関連する輸入パターンなどの独立したシグナルと出力を比較し、高すぎるまたは低すぎると思われる差異を調査する。
承認前に、モデルとその主要な仮定は内部アナリストレビューを経て、価格設定、採用、または規制上の手がかりが内容を大きく変える場合にはフォローアップコールが実施される。レポートは年次で更新され、重要なイベントに対しては中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前レビューが完了される。
Mordor Intelligenceの農業用ロボット市場規模と他の公表推計値との比較
農業用ロボットの公表市場価値がしばしば一致しないのは、スコープの境界線の引き方が異なり、価格計算の処理方法が調査によって異なるためである。通貨換算に選択された年、サービス収益の取り扱い、および平均販売価格の変動をどの程度許容するかが、それぞれ合計値を変動させる可能性がある。
実際には、最大のギャップはUAV関連サービスが計上されているかうか、ロボットソフトウェアとサポートがヘッドライン値にバンドルされているかどうか、および十分なフィールドチェックなしに小規模地域での積極的な採用を推計が前提としているかどうかから生じる。FX換算タイミングを一貫させ、最近のチャネルフィードバックでASPレンジを更新し、農場労働力および機械化指標に対して合計を再確認することで、Mordor Intelligenceは古い価格ポイントと一時的な仮定が引き継がれた際に蓄積されるドリフトを低減している。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 15.79 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 17.09 ビリオン 米ドル(2025年) | この推計は、より広範なオファリングの包含を適用しており、ハードウェアおよびソフトウェアの近期価格実現に対してより高い値を組み込んでいる可能性があり、ユニット採用が類似していても2025年の値を引き上げる可能性がある。 |
| 業界出版社B | 18.52 ビリオン 米ドル(2025年) | この合計は、より速いASP進行と施設農業および支援収益ラインのより広い包含を前提とている可能性が高く、より長い予測期間も初期年の積極的なスケーリング仮定を促す可能性がある。 |
この表は、同じ年が引用されている場合でも、価格処理の違い、市場価値にバンドルされているものの違い、および仮定の更新方法の違いによって、ヘッドライン数値が数十億単位で変動する可能性があることを示している。当社のアプローチは、推計を定義された農場内需要プールに追跡可能な状態に保ち、ステークホルダーが現場で報告する内容に価格設定と採用を整合させるための実践的なチェックを行っている。
レポートで回答される主要な質問
農業用ロボット市場の2026年における金額規模はどのくらいですか?
農業用ロボット市場規模は2026年に180億米ドルに達しました。
2031年にかけての農業用ロボットの年間成長率はどのくらいと予測されていますか?
農業用ロボット市場は2026年に180.00億米ドルと推定され、2031年までに346.6億米ドルに達すると予測されており、予測期間(2026年〜2031年)においてCAGR 14.00%を記録する見込みです。
現在、農業用ロボットの販売を主導している製品カテゴリーはどれですか?
無人航空機およびドローンが2025年に36.0%の収益シェアでトップとなっており、偵察と精密散布への広範な活用によるものです。
最も速い成長が予測されている地域はどこですか?
北米は2026年から2031年にかけてCAGR 17.2%で成長すると予測されており、農業労働力不足、大規模農業経営、および自律型農業機器の導入拡大に支えられ、最も成長の速い地域となっています。
小規模農場の間でどのようなビジネスモデルが普及しつつありますか?
資本コストをサブスクリプション支払いに転換するサービスとしてのロボティクスが、中小規模の農業者による普及を加速させています。