
農業用ロボットとメカトロニクス市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 4.99 十億米ドル |
| 市場規模 (2031) | 10.45 十億米ドル |
| 成長率 (2026 - 2031) | 15.95 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる農業用ロボットとメカトロニクス市場分析
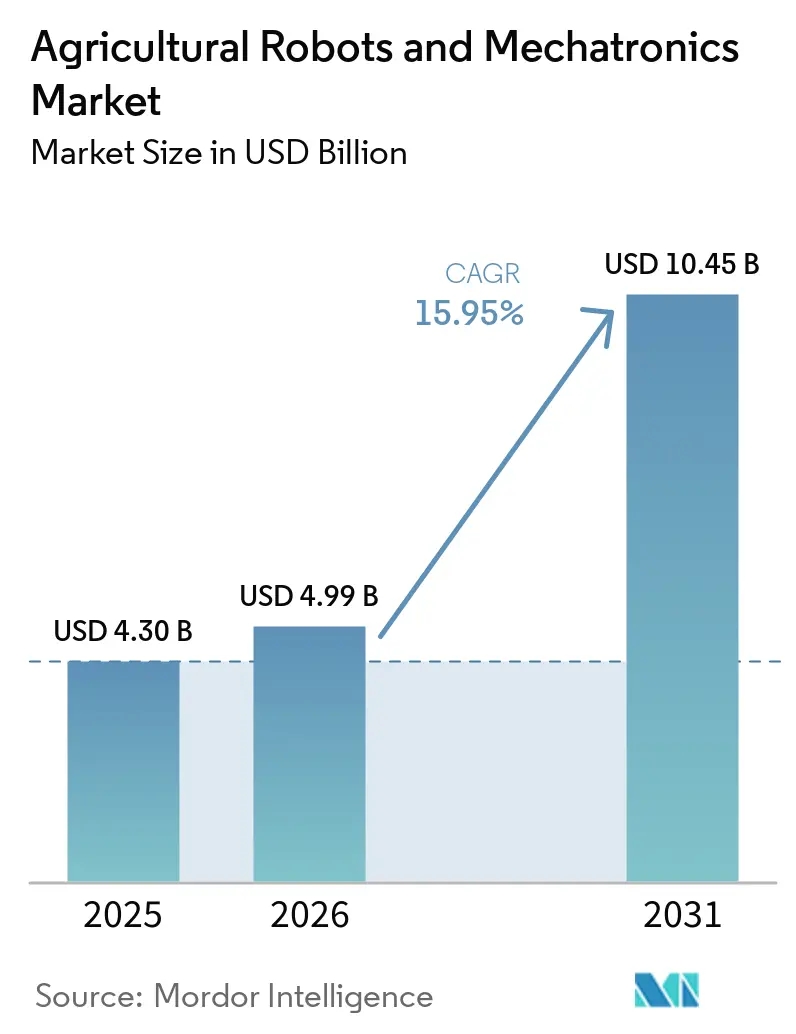
農業用ロボット・メカトロニクス市場規模は2025年に43億米ドルと評価され、2026年の49億9,000万米ドルから2031年には104億5,000万米ドルに達すると推定され、予測期間(2026年~2031年)においてCAGR15.95%で成長する見込みです。慢性的な労働力不足、厳格化する環境規制、センサー価格の低下が、自律化をオプションから必須へと転換させています。化学農薬投入量を最大40%削減する精密作物レベルの介入が新たな標準となりつつある一方、バンドル型ソフトウェアおよびデータサービスが継続的な収益源を強化しています。雑草レーザー、ドローン散布、畜産ロボットに特化した地域専門企業が、大手農業機械メーカー(OEM)が残した空白市場を活用しています。競争の激化により、技術コストの年間15%以下への低下が加速し、これまで資本アクセスが限られていた中規模農場における普及が拡大すると見込まれています。
主要レポートの要点
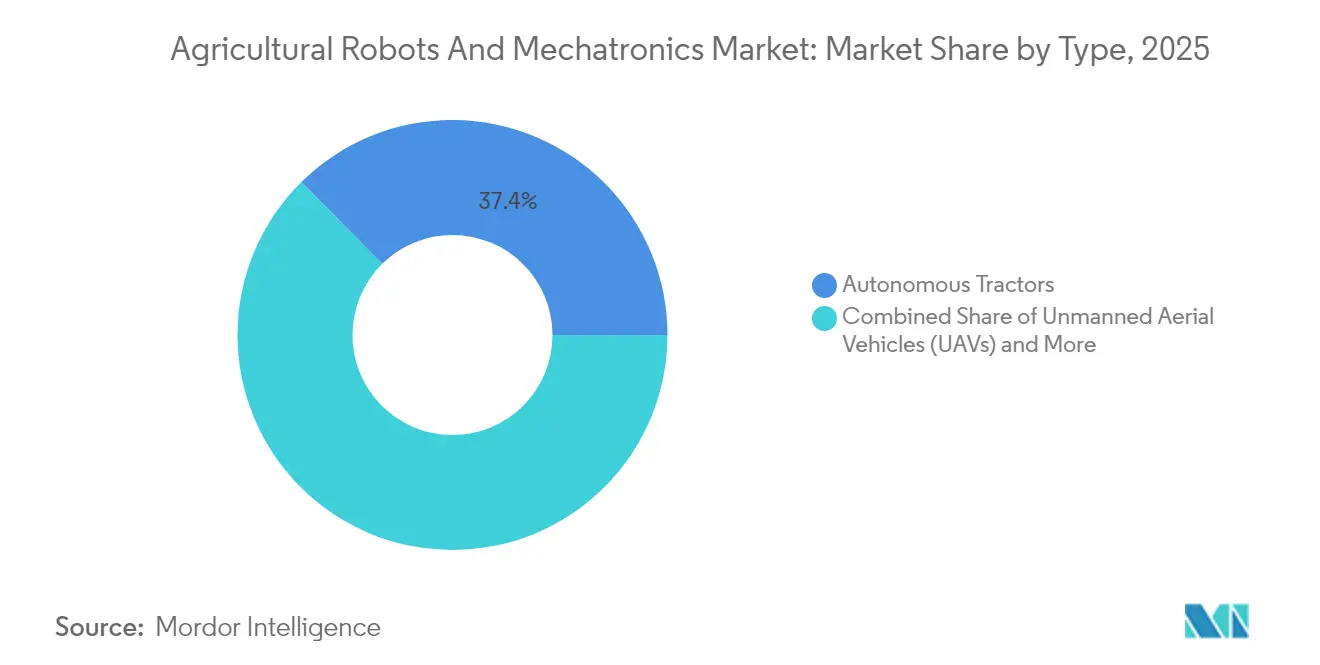
- タイプ別では、自律型トラクターが2025年の農業用ロボットとメカトロニクス市場において市場シェアの37.40%を占めてトップとなり、無人航空機は2031年にかけて21.90%のCAGRで拡大すると予測されている。
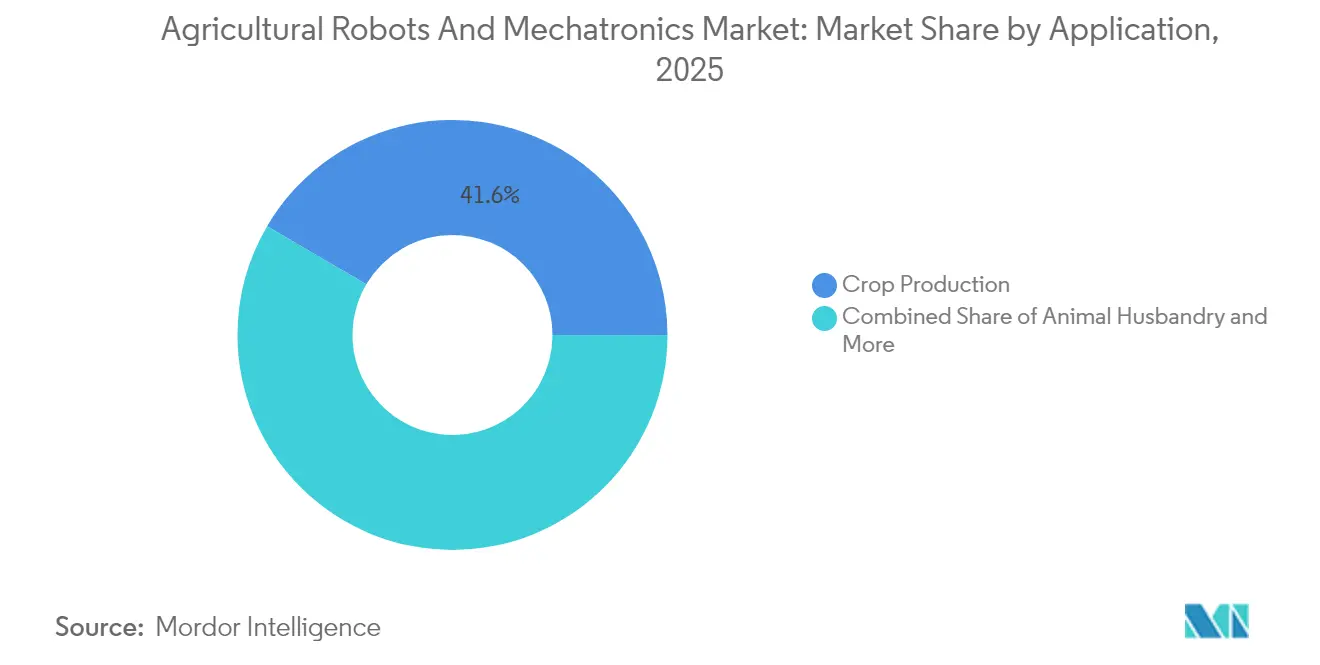
- 用途別では、作物生産が2025年の農業用ロボットとメカトロニクス市場において市場シェアの41.55%を占め、2031年にかけて17.90%のCAGRで拡大すると予測されている。
- 地域別では、北米が2025年の農業用ロボットとメカトロニクス市場において39.30%の市場シェアを保有し、アジア太平洋地域は2031年にかけて19.60%のCAGRで成長する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | (~)%のCAGR予測へのインパクト | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 高度なビジョン・人工知能(AI)がサブセンチメートル精度の除草を実現 | +2.8% | 北米および西欧での早期普及を含むグローバル展開 | 中期(2〜4年) |
| 光検知測距(LIDAR)およびマルチスペクトルセンサーコストの低下によるロボット価格の下落 | +2.5% | グローバル展開、アジア太平洋および南米が恩恵 | 短期(2年以内) |
| 労働力の不足とコスト | +2.1% | 北米、西欧、オーストラリア | 長期(4年以上) |
| ロボット・アズ・ア・サービス(Robot-as-a-Service)による資金調達が中小規模農場の普及を促進 | +1.9% | アジア太平洋、南米、アフリカ | 中期(2〜4年) |
| 政府によるスマート農業インセンティブおよびカーボンクレジット制度 | +1.6% | 欧州、北米、中国 | 中期(2〜4年) |
| 農業用農業機械メーカー(OEM)の自律化ロードマップ | +1.4% | 北米および欧州が主導するグローバル展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度なビジョン・人工知能(AI)がサブセンチメートル精度の除草を実現
マシンビジョンは現在、50ミリ秒以内に98%の精度で雑草と作物を識別し、レーザーまたはマイクロスプレーシステムが時速8キロメートルで走行しながら個々の植物をターゲットにすることを可能にしています。Carbon Roboticsは2024年に100台以上のレーザーウィーダー(LaserWeeder)ユニットを展開し、除草剤の使用量を80%、労働コストを1エーカーあたり200米ドル削減しました。Deere & Companyの「See and Spray Ultimate」は36台のカメラとNvidiaオリン(Orin)プロセッサーを組み合わせ、サブセンチメートル散布を誘導するリアルタイム雑草マップを生成します。EcoRobotixの太陽光発電式アリアル・ロボット・アームズ(ARA)ロボットは、ディーゼル給油を不要にすることで稼働時間を延長します。「Journal of Field Robotics」に掲載された査読付き研究によると、ハイパースペクトルイメージングは発芽前の雑草を可視化の7日前に検出でき、2027年までに予防的除草ルーティンが実現する可能性が示唆されています。
光検知測距(LIDAR)およびマルチスペクトルセンサーコストの低下によるロボット価格の下落
2020年に8,000米ドルで販売されていたソリッドステート光検知測距(LIDAR)モジュールは現在1,200米ドル未満となり、マルチスペクトルカメラは15,000米ドルから3,500米ドルへと低下し、ロボットの部材費が約30%削減されました。TrimbleのローコストGNSS-RTK(全球衛星航法システム・リアルタイムキネマティック)受信機は、高価なベースステーションなしで測位誤差を2センチメートル未満に抑えます。コスト圧縮により、AGCO CorporationやKubota Corporationなどの中堅ベンダーは、5,000エーカー規模の農場だけでなく、500エーカー規模の農業者にも自律化パッケージを販売できるようになりました。Yamaha Motor Co., Ltd.のマキシマム・リラクゼーション(RMAX)無人ヘリコプターは、水田において高機能ドローンより40%安価です。MDPI Sensorsの研究によると、低コストカメラは正規化植生指数(NDVI)マッピングにおいて研究グレード性能の92%を達成しています。
労働力の不足とコスト
米国の農業労働力の利用可能性は2020年から2024年の間に11%低下し、平均時給は14.62米ドルから18.20米ドルに上昇しました。ドイツとスペインでも同様の不足が記録され、品質を損なう早期収穫を余儀なくされています。DeLavalおよびGEA Group Aktiengesellschaftのロボットは現在オランダの乳牛群の35%の搾乳を担っており、畜産農家も同様の労働力不足に直面していることを示しています。Naïo Technologiesの除草ロボット「Oz」は1ヘクタールあたり3人の労働者を代替し、2年以内に投資回収を実現します。「Agricultural Systems」の研究は、賃金が10%上昇するとロボット導入が6%増加することを示しています。
ロボット・アズ・ア・サービス(Robot-as-a-Service)による資金調達が中小規模農場の普及を促進
農業者は現在、150,000米ドルの設備購入費を運営費に置き換え、自律型散布機および除草機を1ヘクタールあたり20〜50米ドルでリースできます。Monarch Tractorの3年間リースにはソフトウェア、テレマティクス、メンテナンスが含まれ、総所有コストを40%削減します。欧州連合(EU)が資金提供したROBS4CROPSパイロットは、支払いが収穫の現金フローと連動することでスペインおよびギリシャの普及率を67%向上させました。三菱HCキャピタルの報告によると、日本の水稲農家の54%がサブスクリプション条件のもとでロボットに移行するとしています。XAGはドローンサービスと農業保険および営農指導をバンドルし、継続的な収益をハードウェアマージンより大きくしています。
阻害要因インパクト分析*
| 阻害要因 | (~)%のCAGR予測へのインパクト | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 初期資本支出の高さ | -1.8% | グローバル、南米・アフリカ・南アジアで最も深刻 | 短期(2年以内) |
| 農村部における通信インフラの格差 | -1.5% | 北米、サハラ以南アフリカ、農村インド | 中期(2〜4年) |
| マルチベンダーシステム統合の複雑さ | -1.2% | グローバル、特に混合フリート運用 | 中期(2〜4年) |
| フィールド自律化に関する責任および安全規制の整備 | -0.9% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
初期資本支出の高さ
完全自律型トラクターは350,000〜450,000米ドルで販売されており、これは従来型モデルの3〜4倍であり、ブラジルおよびインドの多くの500エーカー農場の年間収益を上回ります。150,000米ドルのレトロフィットキットでも、中規模農場の設備予算の40%を消費します。米連邦準備制度理事会(FRB)の調査によると、2024年に自律型農業機械のローン申請の38%が高い負債資産比率を理由に否決されました [1]出典:米連邦準備制度理事会(Federal Reserve)、「農業信用調査2024年(Agricultural Credit Survey 2024)」、federalreserve.gov。DeLavalの搾乳ロボットは1台あたり180,000ユーロ(195,000米ドル)と価格設定されており、100頭規模の酪農場のアップグレードコストは400,000米ドル近くに達します。「Agricultural Finance Review」は、1,000エーカー未満の農場では投資回収期間が12年に達するのに対し、3,000エーカー超の農場では4年であることを示しています。
農村部における通信インフラの格差
米国農村部の19%は25Mbpsのブロードバンドを欠いており、多くの中西部郡では4G長期進化(LTE)のカバレッジが80%を下回っています [2]出典:米連邦通信委員会(Federal Communications Commission)、「ブロードバンド展開レポート(Broadband Deployment Report)」、fcc.gov。米国農務省(USDA)のリコネクト(ReConnect)プログラムは17億米ドルを投資していますが、多くのプロジェクトは2027年まで完了しません。サハラ以南アフリカの農村部の28%のみが3Gカバレッジを有しており、衛星回線のコストはデバイスあたり月額80〜120米ドルです。Deereの第2世代(Gen2)自律化キットはすべてのビジョン処理をエッジモジュール上で実行するため、セルラーバックホールがなくてもトラクターは稼働できます。インドでは、4Gが農村部の68%に拡大したことにより、Garuda Aerospaceが2024年に230万エーカーに散布ドローンを展開することが可能となりました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
自律型トラクターがリードし、無人航空機(UAV)が急成長自律型トラクターは2025年の売上の37.40%を生み出し、農業用ロボットとメカトロニクス市場を牽引している。無人航空機はあらゆる機器クラスの中で最速となる21.90%のCAGRで成長する見込みである。Deere & Companyは2024年に1,200台の後付け8Rトラクターを出荷し、部品コストの低下に伴い2025年にはその倍増を見込んでいる。SZ DJI Technology Co., Ltd.のAgras T50ドローンは1時間当たり40エーカーを散布し、中国のドローン散布機セグメントにおいてすでに35%のシェアを占めている。
地上プラットフォームと空中プラットフォームはますます連携して機能するようになっている。AGCO CorporationのXaverのようなスウォームアプローチは、土壌圧縮を60%削減することが実証されている。日本の新潟県で15%の普及率を達成したKubota CorporationのAgri Robo MR1000A田植え機は、オーストラリアでの小麦播種向けに適応されており、タスク特化型の設計が地域を越えて展開できることを示している。Yamaha Motor Co., Ltd.のタスク特化型RMAXヘリコプターは、汎用ドローンより40%低コストで運用できることを証明している。精密農業の研究により、ハイブリッドフリートが単一プラットフォーム戦略と比較して純利益率を22%向上させることが確認されている。これらの動向は、農業用ロボットとメカトロニクス市場全体にわたる持続的な需要を裏付けている。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


用途別:
作物生産が成長の勢いをリード作物生産用途は2025年の売上の41.55%を占め、農業用ロボットとメカトロニクス市場規模の見通しを牽引しており、当セグメントは2026年から2031年にかけて17.90%のCAGRで成長すると予測されている。Carbon RoboticsのLaserWeederのような除草剤節約型ロボットや、Deere & CompanyのSee and Spray Ultimateのような可変量散布機は、1エーカー当たり40米ドルから60米ドルの農薬コスト削減を実現し、市場の魅力を高めている。畜産業はDeLavalおよびGEA Group Aktiengesellschaftの搾乳ロボットに牽引されて安定した拡大を維持しており、DroneSeedの森林管理ドローンは植林への早期多角化を示している。施設型農場もまた温室ロボットを二桁ペースで導入しているが、そのシェアは露地作物と比較するとまだ小さい。
精密介入は作物生産者をブランケット処理から植物レベルのケアへと移行させ続けており、レーザーまたはマイクロスプレー除草機は投入量を最大40%削減し、カーボンクレジット収益を解放している。展開の勢いは高付加価値野菜と畝作物の単作において最も強く、労働力不足とエコスキームのインセンティブが重なっている。Agricultural Systemsの学術的知見によれば、自律型散布機を導入した農場では窒素流出が32%減少しており、収量保護に加えてコンプライアンスコストの節約が浮き彫りになっている。果樹園、ベリー類、特産作物に特化したスタートアップが対象市場を拡大しており、サービスとしてのロボット(Robot-as-a-Service)ファイナンシングが中規模生産者の参入障壁を下げている。ハードウェア価格の低下に伴い、農業用ロボットとメカトロニクス市場シェアの全体にわたって定期的なデータおよびソフトウェア収益を求めるベンダーにとって、作物生産は規模拡大への最も明確な道筋であり続けている。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
北米農業用ロボットおよびメカトロニクス市場
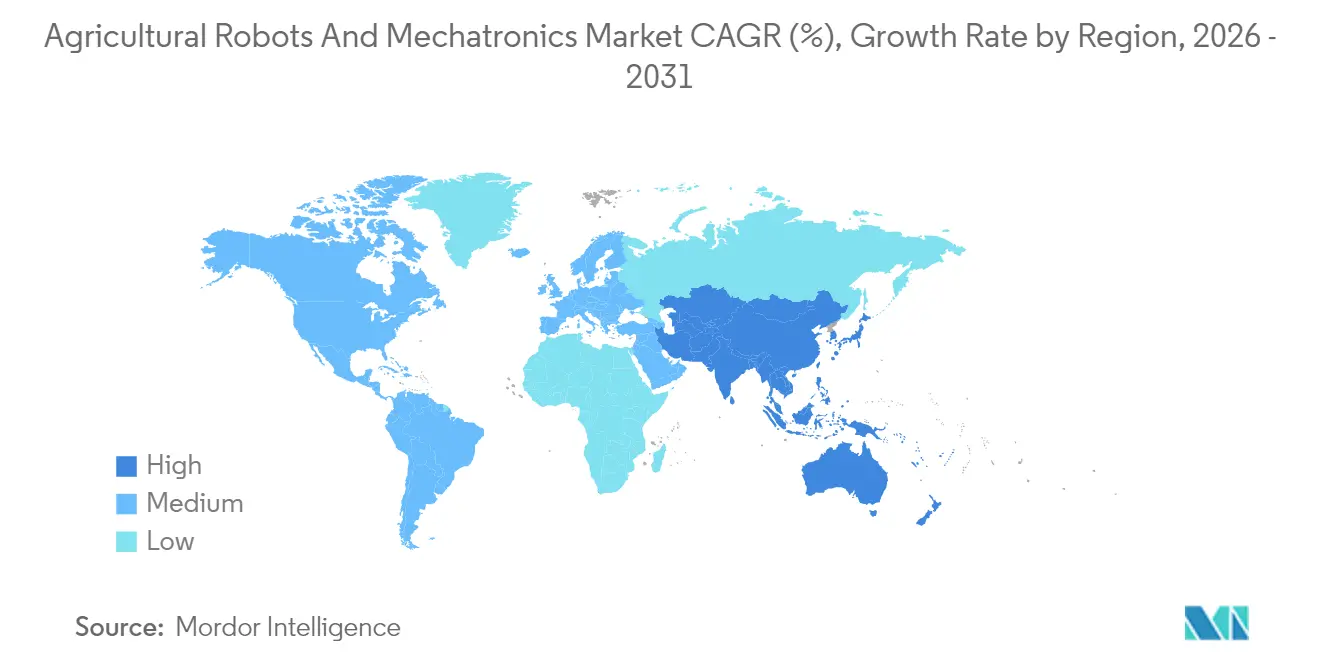
北米は、農業用ロボットおよびメカトロニクス市場において2025年の収益シェアの39.30%を創出しました。広大な農場規模、92%の第4世代ロングタームエボリューション(LTE)カバレッジ、および米国農務省(USDA)の補助金が普及を加速させています。自律型トラクターはアイオワ州、イリノイ州、ネブラスカ州集中しており、これらの地域では平均保有面積が1,200エーカーを超えています。カナダのプレーリー農場では、労働力不足を補うために自律型穀物カートを活用しており、連邦政府のアグリイノベート助成金は2024年に420の農業経営体の設備費用の30%を賄いました。メキシコの温室セクターでは、労働力不足が22%を超える中、ロボット収穫機の導入が進んでいます。
アジア太平洋農業用ロボットおよびメカトロニクス市場
アジア太平洋地域は最も急速に成長しており、19.60%のCAGRが予測されています。中国はドローンおよびトラクターのコストの最大40%を補助し、2025年までに機械化率70%を目標として推進しています。インドの新たな目視外飛行規則により、ガルーダ・エアロスペースは230万エーカーにわたって1,800機の散布用ドローンを展開することが可能となりました。日本のKubotaのアグリロボ田植機は新潟県の水稲作付面積の15%を管理しており、オーストラリアのSwarmFarm Roboticsの穀物カートは19%の労働力不足に対応しています。
欧州・中東・アフリカおよび南米農業用ロボットおよびメカトロニクス市場
欧州では、持続可能な農業慣行を奨励する共通農業政策(CAP)のエコスキームに支えられ、力強い成長が見られる。スペインでは、イチゴ農家がNaïo Technologies Inc.の除草ロボットを導入しており、回収期間は約2年と報告されている。ドイツでは、乳牛の相当な割合が搾乳ロボットを装備しており、労働需要を3分の1削減している。フランスのブドウ園では、農薬削減目標を達成するためにMonarch TractorおよびFendtの自律型トラクターの活用が増加している。南米、中東、アフリカは合わせて市場価値に貢献しており、ブラジルのサトウキビ農場や南アフリカのブドウ園に牽引されて高い成長率で拡大すると予測されている。

規制環境
自律型農業機械に対する安全性、検証、機械適合性の要件が厳格化しており、ベンダーは標準化された検証と明確に定義された運用区域へ対応を進めている。ISOは2024年7月、ISO 18497-3:2024(自律運用区域)およびISO 18497-4:2024(自律農業機械の検証及び妥当性確認)を発表し、OEM、インテグレーター、農場運営者が圃場自律化を導入する際に参照できる正式な安全・試験フレームワークを提供した。
欧州連合では、機械規則(EU)2023/1230が機械指令2006/42/ECに代わり、2027年1月20日から義務化される。これにより、EU市場に投入される自律移動機械やAI搭載システムを明確に対象とした更新版の健康・安全要件が導入される。米国では、2026年4月にUSDAがAgTech向け全国実証拠点ネットワーク(NPG-Ag)を発表し、実環境下で農業技術を評価することとした。2026年に提案されたFARM AI法(S. 4627)やAdvancing Automation Research and Development in Agriculture Actなどの法案も、農業AI標準策定(NISTとの連携を含む)や専用の自動化・機械化研究開発プログラムへの連邦政府の関心の高まりを示している。
競合環境
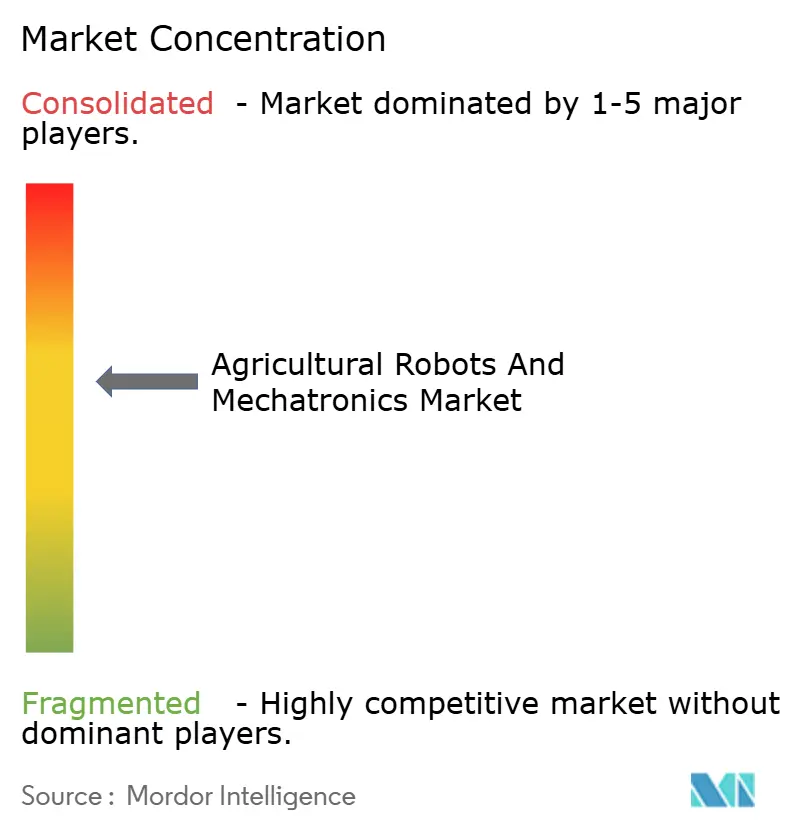
当市場は中程度の集中度を示しており、主要プレイヤーが2024年の予測売上の相当なシェアを占めている。Deere & Companyはハードウェア、自律化キット、およびクラウドプラットフォームを組み合わせることで垂直統合を強化しており、同プラットフォームは現在、精密農業セグメントの売上の注目すべき割合をサブスクリプションで生み出している。SZ DJI Technology Co., Ltd.はグローバルなドローン散布市場において相当なシェアを保有しているが、アジア太平洋地域ではバンドル型サービス提供との競争に直面している。AGCO CorporationとCNH Industrial N.V.は、混合フリートの統合課題を軽減するためにオープンAPIに注力している。
特産作物の自動化はスタートアップを引き付けている。各社はコスト削減を実現しながら高い効率を達成するビジョンベースの収穫機を展開している。Monarch Tractorの電動MK-Vは、サービスとしてのロボット(Robot-as-a-Service)モデルで提供され、所有コストを削減し、ゼロエミッション認証を求めるオーガニック生産者に訴求している。太陽光発電式除草機は軽油を必要とせずに稼働シフトを延長し、供給拠点から遠い場所での運用に適している。
特許出願は市場内の戦略的優先事項を浮き彫りにしている。最近の特許は自律性と農機具の相互運用性に焦点を当てている。ISO規格への準拠は、大規模農業協同組合における調達決定にますます影響を与えている。データの収益化は競争における重要な新興領域である。収量予測、カーボンドキュメンテーション、投入量最適化などの農業インテリジェンスを支配するプラットフォームは、エコシステムの重要な価値を獲得する位置にある。
農業用ロボットとメカトロニクス業界のリーダー企業
Deere & Company
AGCO Corporation
CNH Industrial N.V.
Kubota Corporation
SZ DJI Technology Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
農業用ロボットとメカトロニクス市場
- Deere & Company
- SZ DJI Technology Co., Ltd.
- AGCO Corporation
- CNH Industrial N.V.
- Kubota Corporation
- DeLaval
- GEA Group Aktiengesellschaft
- Yamaha Motor Co., Ltd.
- Trimble Inc.
- XAG Co., Ltd.
- Naio Technologies Inc.
- Autonomous Solutions, Inc.
- EagleNXT
- Monarch Tractor
- EcoRobotix SA

市場機会と将来展望
後付け自律化とプラント単位の精密施用は、既存の混在ブランド車両群を完全な入れ替えサイクルなしに現代化できるため、短期的なホワイトスペースを示している。この動きは活発な統合の取り組みによって裏付けられており、2026年6月にSabanto(自律トラクター運用)とVerdant Robotics(SharpShooterプラント単位精密施用)が発表した技術統合は、無人運転と、労働集約性や薬剤最適化が主要な購買要因となる高付加価値作物栽培システム向けの的確な資材投入を結びつけるものである。
ドローン散布とサービス主導の導入モデルも、1エーカーあたりの導入摩擦を減らし、運用価値実現までの時間を短縮することで、対象市場の裾野を広げている。DJIが2026年7月に世界発売したAgras T55およびT100デュアルバッテリー散布システムは、UAV施用機器における継続的な製品投入ペースを示している。同時に、政府プログラムも商業化の道筋を形成しており、韓国農林畜産食品部(MAFRA)が2026年3月に発表した次世代農業・バイオ研究開発戦略ロードマップには、複数のRobotics-as-a-Service商業化モデルと主要農作業における自動化率向上への明確な取り組みが含まれている。ベンダーにとっては、実証拠点型評価(例えばUSDAのNPG-Ag)への参加や、新興のAI・安全基準(ISO 18497シリーズおよびEU機械規則(EU)2023/1230への対応)への準拠が、コンプライアンス対応の検証、データの相互運用性、実測可能な圃場成果を通じて、市場投入時の実績と結びつく傾向が強まっている。
Recent Industry Developments in 農業用ロボットとメカトロニクス市場
- 2026年2月:Deere & Companyは、2026年スタートアップ協業プログラムに選定した5社を発表した。これにはロボティクスやドローン画像に注力する企業(AerobtoicsやTorqueAGIなど)が含まれる。同プログラムは、AI対応自律機能に関するDeereのパイプラインを拡大するものであり、サードパーティのイノベーションを精密農業・自律化スタックに統合する取り組みを継続していることを示している。
- 2025年11月:CNH IndustrialのNew Hollandは、ブドウ園および果樹園作業向けのキャブレスコンセプトロボットR4を発表した。この発表は、繰り返し作業と労働力不足によって運用回収の早期化が支持される、高付加価値の専用作物向け専用ロボットへの移行を強調するものであった。
- 2024年4月:AGCOとTrimbleは、合弁会社PTx Trimbleの設立を完了した。これにより、混在車両群向けの精密農業能力と、自律化を可能にする技術に対するプラットフォームアプローチが組み合わされた。この体制は、複数の機器ブランドを運用する農場における相互運用性を強化し、自動化導入を遅らせる可能性のある複数ベンダー統合の摩擦を低減する。


農業用ロボットとメカトロニクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、主に作物生産および畜産にわたる農場業務の自動化または支援に使用される農業用ロボットとメカトロニクスシステムから生み出される売上を市場に含める。農場に販売される関連ハードウェアおよび統合制御要素を対象とする。
対象外の範囲:自律型またはロボットメカトロニクス機能を持たない一般的な農業資材や従来型農業機械は含まない。
セグメンテーション概要
- タイプ別
- 自律型トラクター
- 無人航空機(UAV)
- 搾乳ロボット
- その他のタイプ
- 用途別
- 作物生産
- 畜産
- 森林管理
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米のその他の地域
- 欧州
- スペイン
- 英国
- フランス
- ドイツ
- ロシア
- イタリア
- 欧州のその他の地域
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- アジア太平洋のその他の地域
- 南米
- ブラジル
- アルゼンチン
- 南米のその他の地域
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東のその他の地域
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカのその他の地域
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの初版を構築し、農場タスク全体にわたる導入と価格設定の現実的な範囲を設定するために使用された。主にUSDAおよびNASSの公表データ、FAOの生産・作付面積データベース、Eurostatの農場構造統計、ならびにUN Comtradeなどのソースからの通関・貿易統計などの公開ソースに依拠した。定義の一貫性を保つため、関連する場合にはISOや政府の職場安全機関などのソースからのロボット工学・農業規格ノートおよび安全ガイダンスも参照した。
企業側については、年次報告書、投資家向けプレゼンテーション、製品カタログ、プレスリリースを使用して製品カテゴリーと想定価格帯をマッピングした。次に、それらの開示情報に基づいてロボットタイプと用途の分割を方向性として妥当性確認した。一部では、製品発売や買収などのタイムラインを確認するために企業財務・ニュースの有料サブスクリプションを使用し、研究開発の強度が高まっている分野を追跡するために特許データベースを使用した。これらのデスクソースはあくまで例示であり、データ収集、検証、および明確化のために他の公開資料も使用した。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、特にユニット出荷数や農場レベルの使用状況に関する公開データが乏しい部分において、デスクの前提条件を実用的なインプットに変換するために実施された。主要消費地域の機器メーカー、部品サプライヤー、農場オペレーター、チャネルパートナーと幅広く対話し、そのフィードバックを導入ペース、典型的な使用強度、エントリーシステムと高度な自動化設備の価格差の検証に活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:18% | アジア太平洋:49% |
| 中位層:53% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:33% |
| 小規模プレイヤー:18% | マネージャー:47% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、作付面積と畜産頭数を自動化可能な作業タスクに結び付け、農場経済と労働力の利用可能性を反映した普及率を用いてスケールアップするトップダウン型の需要プール再構築から始まる。このモデルは、インタビューで議論された主要ロボットタイプの平均販売価格レンジのサンプルに想定ユニット数量を乗じた選択的なボトムアップ近似値と相互検証され、両者の見解が一致しない場合は調整が行われる。
この分野で重要な市場固有のインプットには、農場の労働コスト圧力、主要作物の作付面積、乳牛の頭数と搾乳施設数、平均農場規模と機械化水準、およびシステム価格に影響するセンサーとアクチュエーターのコスト低下の予想ペースが含まれる。予測はシナリオ分析を使用し、導入曲線はより速いおよびより遅い回収条件下でストレステストが行われ、最終的な見解は専門家の大多数が地域別に実現可能と判断したものに基づいて選択される。ユニット開示が欠落している場合など、ボトムアップのシグナルが不完全な場合は、チャネルフィードバックからの範囲とカバレッジ比率を使用し、最終数値が説明可能な状態を保つよう需要プール合計に照合して調整した。
データ検証と更新サイクル
アウトプットは、想定ユニット数量が作付面積、畜産密度、および購買サイクルの既知の季節性に対して妥当かどうかなど、独立したシグナル間のトライアンギュレーションを通じて検証された。大きな乖離はフラグが立てられ、別のアナリストによってレビューされ、前提条件が大幅に変動した場合には選定した回答者に再確認することで再検証された。
レポートは年次で更新され、政策変更、主要製品リリース、農業所得ドライバーの急激な変化などの重大なイベントが発生した場合には中間更新が行われる。公表前に最新の公開情報を反映するよう市場規模と近期の前提条件を確認するための最新データパスを実施する。
Mordor Intelligenceの農業用ロボットとメカトロニクス市場規模算定と他の公表推計との比較
農業用ロボットとメカトロニクスの公表市場規模は、境界が必ずしも同じ方法で設定されていないため、大きく異なって見える場合がある。地域や農場タイプによって導入の前提条件も異なる。価格の扱い方、特に一部のソースがハードウェアをより広範なデジタル農業サービスと混在させている場合にも差異が生じる可能性がある。
ベンチマーク表は、一部の長期的な数値と比較してより厳密な2026年から2031年の構築を示している。Mordor Intelligenceのモデルでは、合計は農場業務にマッピングされた定義済みのロボットおよびメカトロニクスカテゴリーに紐付けられており、より広範な精密農業ソフトウェア売上への範囲拡張は行っていない。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.99 ビリオン 米ドル(2026年) | |
| 業界出版社A | 5.47 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、より広範なメカトロニクスおよび関連サービスのバケットを含んでいると見られ、導入をモデル化する前から開始値を引き上げる可能性がある。 |
| 業界調査デスクB | 4.30 ビリオン 米ドル(2024年) | より早い基準年からより狭い導入済みベースの前提条件と異なる用途の包含セットで構築されており、後年の需要プールと比較して開始点を抑制する可能性がある。 |
3つの数値を合わせて読むと、差異の大部分は対象範囲の境界、基準年のタイミング、および導入と価格設定の経時的な進行方法によって説明できる。市場の定義を明確な農場タスクに結び付け、合計を実際の導入シグナルと照合することで、推計は計画決定において追跡可能かつ再現可能な状態を保っている。


レポートで回答される主要な質問
農業用ロボット・メカトロニクス市場の2026年の市場規模はいくらですか?
農業用ロボット・メカトロニクス市場規模は2026年に49億9,000万米ドルと評価されています。
2031年に向けて最も急速に成長している機器セグメントはどれですか?
無人航空機はCAGR21.90%が予測されており、すべての機器タイプの中で最も高い成長率です。
北米の総需要に占めるシェアはどの程度ですか?
北米は2025年の収益の39.30%を占め、最大の地域シェアを有しています。
小規模農場がロボット工学を導入しやすくするビジネスモデルはどれですか?
ロボット・アズ・ア・サービス(Robot-as-a-Service)リースにより、農業者は1ヘクタールあたり20〜50米ドルで支払うことができ、大規模な資本支出を回避できます。
最終更新日:



