
Taille et parts du marché des aberromètres à front d'onde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 55.2 Millions de dollars américains |
| Taille du Marché (2031) | 70.64 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.05 % |
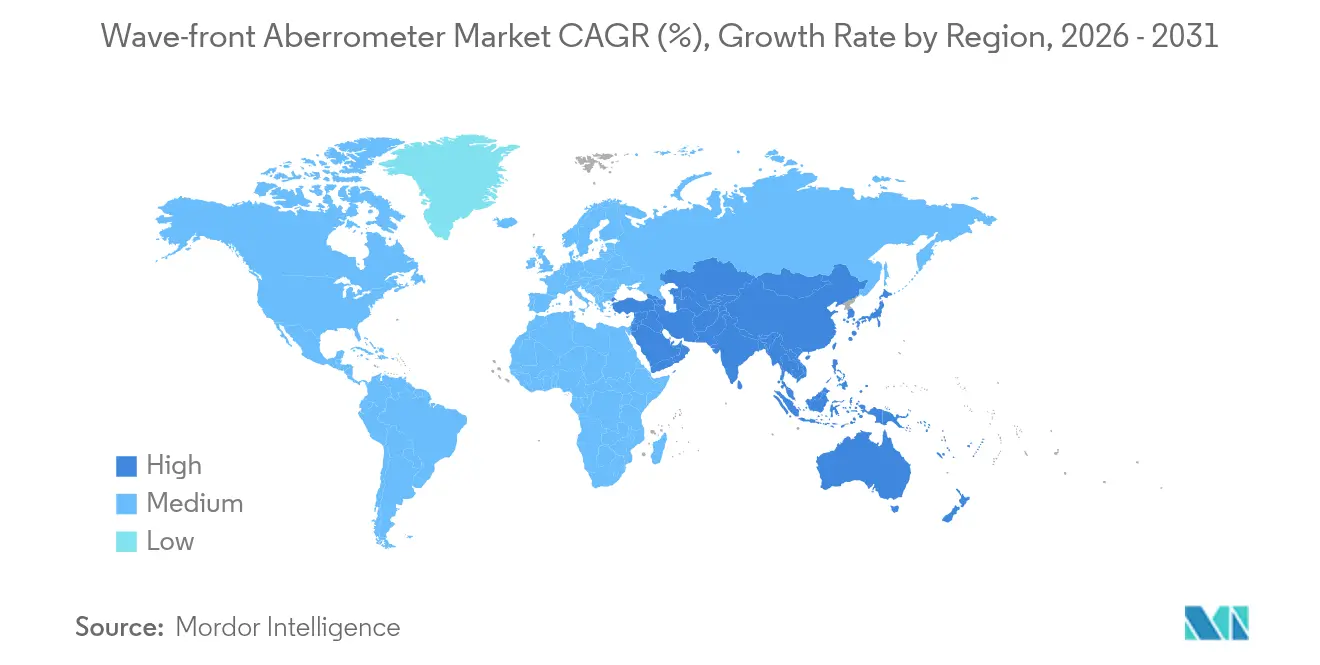
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
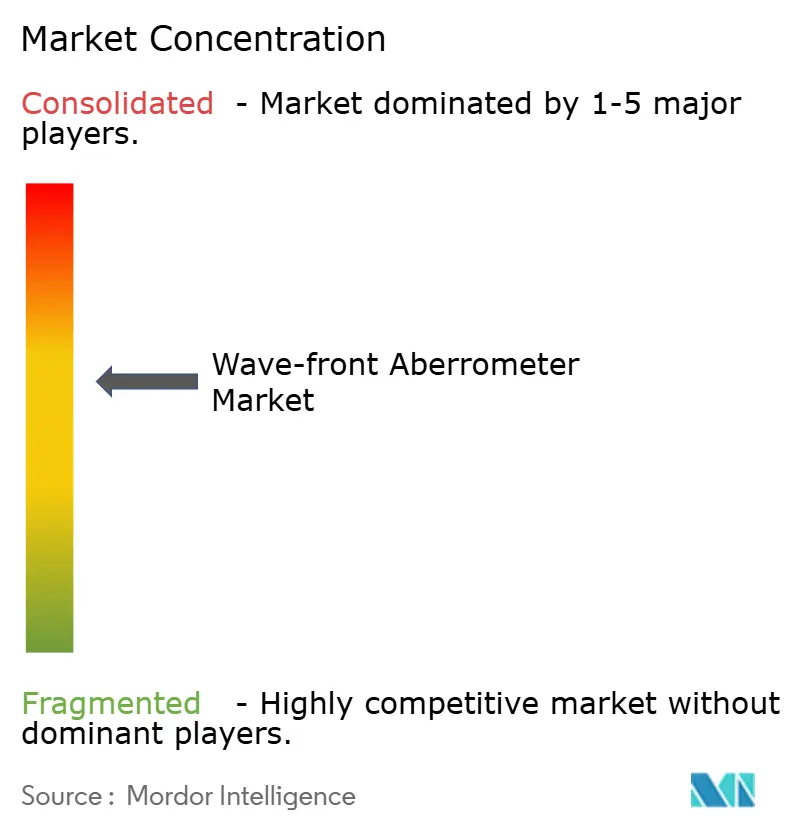
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des aberromètres à front d'onde par Mordor Intelligence
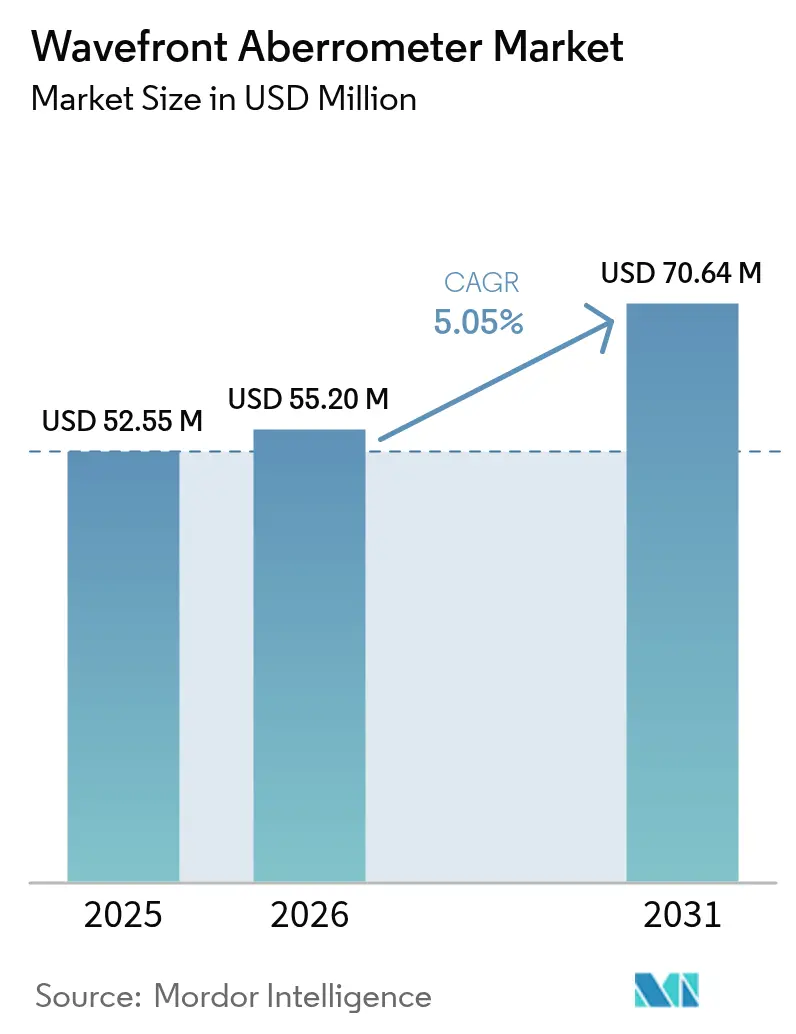
La taille du marché des aberromètres à front d'onde devrait croître de 52,55 millions USD en 2025 à 55,2 millions USD en 2026 et atteindre 70,64 millions USD d'ici 2031 à un TCAC de 5,05 % sur la période 2026-2031.
L'adoption est portée par les diagnostics à base d'intelligence artificielle, le recours croissant à l'aberrométrie peropératoire dans le cadre des procédures de lentilles intraoculaires (LIO) premium, et la convergence de la chirurgie LASIK guidée par front d'onde avec les systèmes intégrés de topographie, qui élargissent collectivement la portée diagnostique au-delà de la simple réfraction. La progression rapide des unités portables pour le dépistage de proximité, l'augmentation des volumes de procédures en milieu ambulatoire et les opérations de consolidation des principaux fabricants soutiennent également la croissance. Parmi les pressions contraires figurent la réduction de 2,93 % des remboursements Medicare pour 2025 et la pénurie de techniciens qualifiés en diagnostics avancés.
Principaux enseignements du rapport
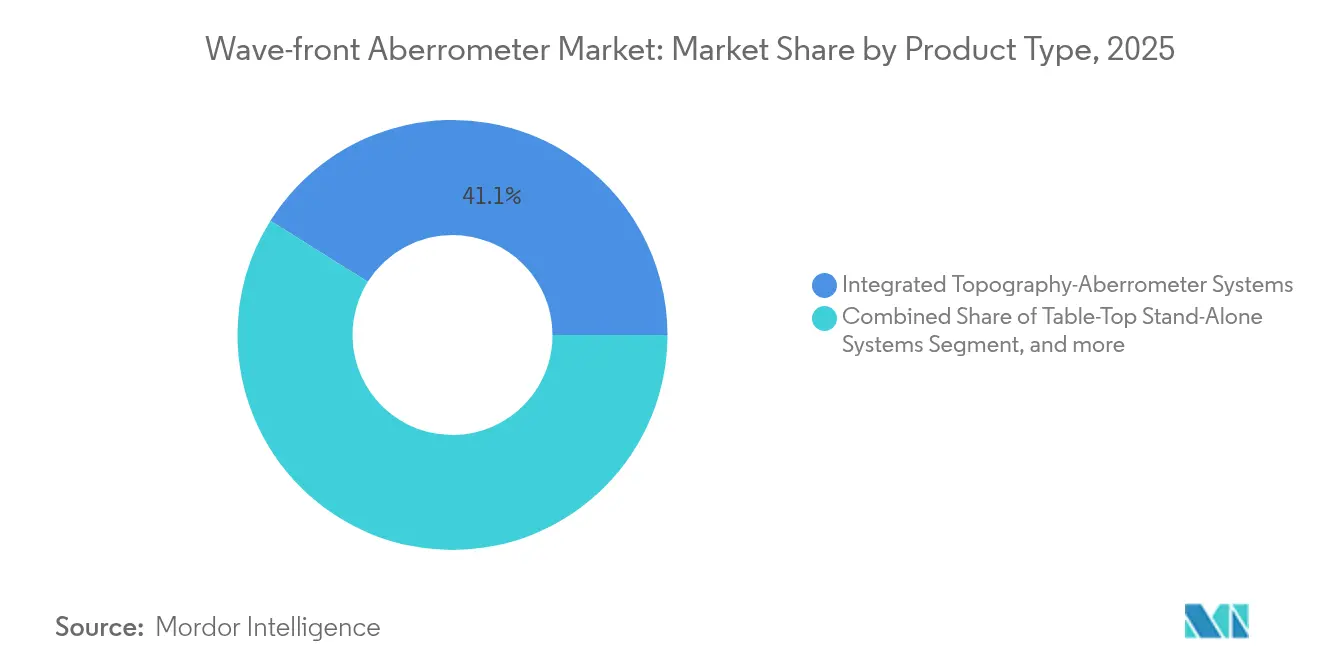
- Par type de produit, les systèmes intégrés topographie-aberromètre ont dominé avec une part de revenus de 41,08 % en 2025, tandis que les aberromètres peropératoires progressent à un TCAC de 7,02 % jusqu'en 2031.
- Par application, la correction de la myopie a représenté 55,10 % de la part de marché des aberromètres à front d'onde en 2025, tandis que les applications liées à la presbytie devraient s'étendre à un TCAC de 6,65 % jusqu'en 2031.
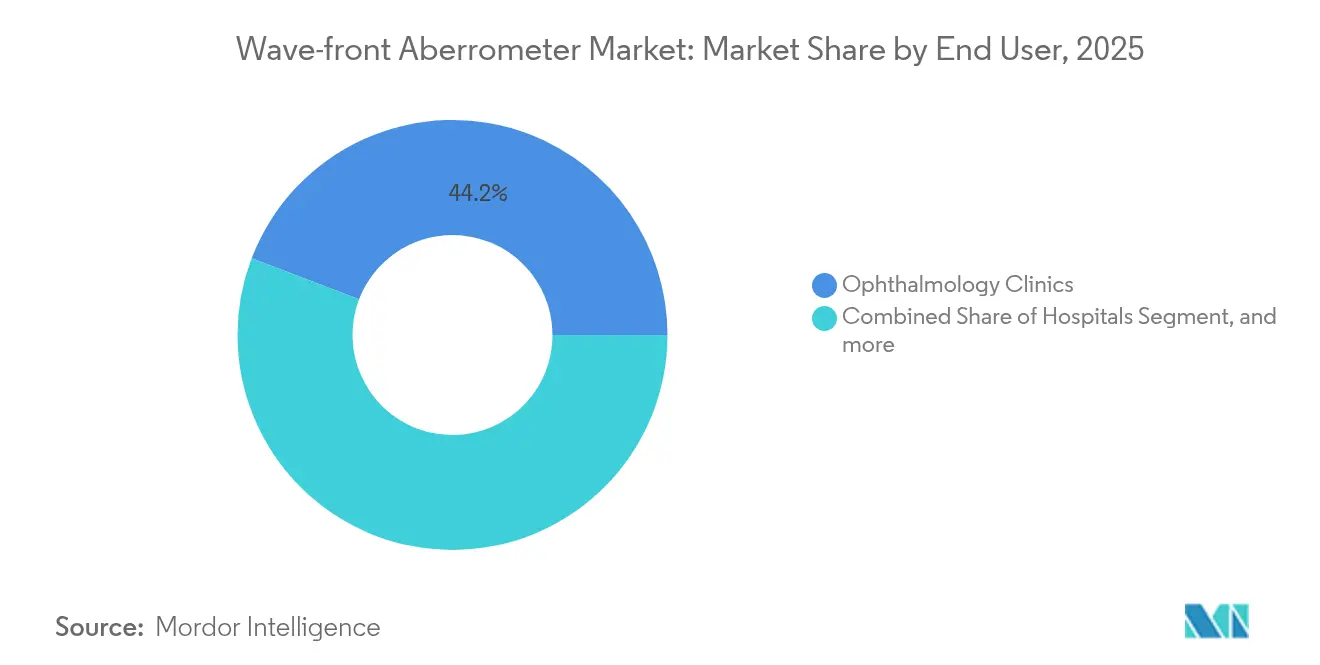
- Par utilisateur final, les cliniques ophtalmologiques ont maintenu une part de 44,20 % du marché des aberromètres à front d'onde en 2025 ; les centres de chirurgie ambulatoire ont affiché la croissance la plus rapide avec un TCAC de 6,31 %.
- Par géographie, l'Amérique du Nord a capturé 35,40 % du marché des aberromètres à front d'onde en 2025, tandis que l'Asie-Pacifique est positionnée pour un TCAC de 8,78 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence mondiale croissante des erreurs de réfraction non corrigées | +1.2% | Mondial, avec un impact concentré en Asie-Pacifique et en Amérique latine | Long terme (≥ 4 ans) |
| Forte adoption de la chirurgie LASIK guidée par front d'onde et des procédures de cataracte premium | +1.8% | Amérique du Nord et Europe en cœur de marché, expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Avancées dans les aberromètres intégrant la topographie et alimentés par l'IA | +0.9% | Mondial, avec adoption précoce sur les marchés développés | Court terme (≤ 2 ans) |
| Recours croissant à l'aberrométrie peropératoire pour optimiser la lentille intraoculaire (LIO) | +1.1% | Amérique du Nord et Europe, adoption sélective en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion des solutions d'aberromètre portable permettant le diagnostic à distance | +0.7% | Mondial, avec un impact prononcé dans les régions mal desservies | Moyen terme (2 à 4 ans) |
| Demande accrue d'une calibration oculaire précise pour les casques AR/VR | +0.4% | Amérique du Nord et Asie-Pacifique, émergence en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence mondiale croissante des erreurs de réfraction non corrigées
La moitié de la population mondiale pourrait être myope d'ici 2030, l'Asie-Pacifique supportant le fardeau le plus lourd.[1]Maria Raposo-Mocholi et al., « Prévalence mondiale de la myopie : mise à jour 2025 », MDPI, mdpi.com Les gouvernements réagissent en finançant des campagnes de dépistage précoce où des dispositifs portables tels que les aberromètres portables identifient les erreurs de réfraction dans les écoles et les cliniques rurales. Les modules d'IA atteignent désormais une sensibilité de 88 % et une spécificité de 94 % pour détecter les profils de front d'onde anormaux, réduisant ainsi le temps de consultation et élargissant l'accès. Les gains de productivité à l'échelle de la population justifient davantage l'investissement public, élargissant le marché des aberromètres à front d'onde. Les fournisseurs qui associent l'analytique en nuage à un matériel compact bénéficient d'un avantage dans les contrats de dépistage de masse.
Forte adoption de la chirurgie LASIK guidée par front d'onde et des procédures de cataracte premium
La chirurgie réfractive guidée par front d'onde permet régulièrement d'atteindre une acuité visuelle de 20/40 ou meilleure chez 99,7 % des patients, surpassant les techniques conventionnelles. La volonté des patients de payer pour des améliorations de qualité stimule la demande de diagnostics à haute précision. L'autorisation de la FDA pour le laser TENEO de Bausch + Lomb fin 2023 a ravivé l'intensité concurrentielle, mettant en lumière les systèmes qui intègrent de façon transparente l'aberrométrie, le suivi oculaire et la topographie. Sur le marché des aberromètres à front d'onde, cela se traduit par un débit plus élevé par procédure, car les données de front d'onde en temps réel accélèrent la confirmation de la puissance des lentilles. Les formules de LIO premium, souvent payées de leur poche par les patients, financent ainsi les mises à niveau des équipements malgré le resserrement des remboursements par les assureurs.
Avancées dans les aberromètres intégrant la topographie et alimentés par l'IA
Les modèles d'apprentissage automatique prédisent désormais l'ectasie cornéenne à des stades subcliniques, atteignant un score d'aire sous la courbe de 0,945 dans des essais multicentriques. Des suites logicielles telles qu'iTrace Prime génèrent de nouveaux indices qui quantifient la qualité de la vision, offrant aux chirurgiens un soutien à la décision plus riche. Le traitement en nuage réduit les coûts matériels des postes de travail et permet des avis à distance, permettant aux cliniques régionales d'accéder à des analyses de niveau tertiaire. À court terme, ces capacités différencient les produits haut de gamme ; à terme, elles deviendront des standards sur l'ensemble du marché des aberromètres à front d'onde.
Recours croissant à l'aberrométrie peropératoire pour optimiser le choix des LIO
Des systèmes tels qu'ORA et HOLOS fournissent des lectures en temps réel qui réduisent l'astigmatisme résiduel postopératoire à ≤ 0,50 D dans 92,8 % des yeux, contre 58,3 % lorsque les chirurgiens s'appuient uniquement sur des formules préopératoires. Le bénéfice est le plus marqué dans les cas toriques, multifocaux et post-LASIK où les calculs conventionnels échouent. Le retour d'information en temps réel raccourcit également les taux de révision, soutenant les parcours de cataracte en ambulatoire qui sont au cœur de la croissance de la chirurgie ambulatoire sur le marché des aberromètres à front d'onde.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Investissement en capital élevé et coûts par procédure | -0.8% | Mondial, avec un impact prononcé sur les marchés émergents | Long terme (≥ 4 ans) |
| Pénurie de techniciens ophtalmiques qualifiés en diagnostics par front d'onde | -0.6% | Amérique du Nord et Europe, émergence en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Ambiguïté des remboursements concernant les codes d'aberrométrie peropératoire | -0.5% | Amérique du Nord et Europe, impact limité en Asie-Pacifique | Court terme (≤ 2 ans) |
| Absence de formats de données standardisés entravant l'intégration transparente | -0.3% | Mondial, avec un impact variable selon les systèmes de santé | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Investissement en capital élevé et coûts par procédure
Les aberromètres topographiques intégrés sont affichés à plus de 200 000 USD, tandis que les consommables ajoutent 50 à 100 USD par mesure.[2]Académie américaine d'ophtalmologie, « Considérations économiques dans l'achat d'équipements diagnostiques », aao.org Les petites cliniques des régions sensibles aux coûts peinent à justifier ces dépenses, retardant les cycles de renouvellement même à mesure que la technologie progresse rapidement. La location et les modèles de paiement à l'usage atténuent cet obstacle, mais la compression des marges reste réelle, notamment après la réduction de 2,93 % du Medicare en 2025.[3]Centres pour les services Medicare et Medicaid, « Règle finale du barème des honoraires des médecins pour l'année civile 2025 », cms.gov Tant que les prix des dispositifs n'auront pas baissé ou que les remboursements ne se seront pas améliorés, la prudence dans les dépenses tempérera la trajectoire du marché des aberromètres à front d'onde.
Pénurie de techniciens ophtalmiques qualifiés en diagnostics par front d'onde
L'aberrométrie avancée exige des opérateurs compétents dans l'alignement des patients, l'interprétation des aberrations d'ordre supérieur et le dépannage des flux de travail d'IA. Peu de programmes accrédités offrent les 700 heures cliniques et plus nécessaires à la certification, créant un goulot d'étranglement en matière de talents. Les cliniques procèdent souvent à une formation polyvalente du personnel, mais la courbe d'apprentissage ralentit le débit et peut décourager l'investissement dans les équipements. Les fournisseurs répondent avec des interfaces utilisateur guidées, mais l'expertise humaine reste indispensable pour exploiter pleinement la valeur diagnostique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les systèmes intégrés stimulent l'innovationLes systèmes intégrés topographie-aberromètre représentaient 41,08 % du marché des aberromètres à front d'onde en 2025, reflétant la préférence des cliniciens pour une cartographie cornéenne et une mesure du front d'onde sur une seule plateforme. Ces unités associent la topographie à disque de Placido aux capteurs de Hartmann-Shack, permettant aux chirurgiens d'affiner les profils d'ablation et les sélections de puissance des LIO sans changer d'appareil. Les systèmes autonomes sur table servent encore les pratiques réfractives à grand volume où l'efficacité du flux de travail l'emporte sur la multimodalité. Les aberromètres peropératoires, bien qu'actuellement plus faibles en chiffre d'affaires, enregistrent un TCAC de 7,02 % car les chirurgiens de cataracte premium exigent un retour d'information en temps réel. Le sous-segment des appareils portables reste naissant mais attire les programmes de télésanté et la médecine militaire, notamment depuis que les prochains dispositifs promettent un prix d'entrée inférieur à 15 000 USD qui élargit la base de clientèle du secteur des aberromètres à front d'onde.
En termes concurrentiels, les plateformes intégrées se concurrencent désormais davantage sur la profondeur logicielle que sur le matériel optique. Les entreprises ajoutant des analyses biomécaniques ou une IA prédictive s'assurent des niveaux de prix premium. Parallèlement, les architectures modulaires permettent aux cliniques de commencer par les diagnostics et d'ajouter ultérieurement des outils de guidage chirurgical, facilitant ainsi la gestion budgétaire des investissements. Au fur et à mesure que le traitement en nuage déleste le calcul, des consoles légères pourraient démocratiser l'aberrométrie avancée dans les hôpitaux de niveau secondaire, relevant le plafond du marché des aberromètres à front d'onde.


Par application :
l'accélération de la presbytie remodèle la demandeLa correction de la myopie représentait 55,10 % de la part de marché des aberromètres à front d'onde en 2025. Toutefois, la presbytie est l'application à la croissance la plus rapide, progressant de 6,65 % par an à mesure que les populations vieillissantes recherchent une vision sans lunettes. Les LIO à profondeur de champ étendue reposent sur une gestion précise de l'aberration sphérique ; ainsi, l'essor de la presbytie stimule directement le marché des aberromètres à front d'onde. La correction de l'astigmatisme bénéficie de la précision des LIO toriques, et le dépistage du kératocône exploite les cartes d'ordre supérieur couplées aux indices biomécaniques. L'hypermétropie reste un créneau stable mais bénéficie des algorithmes améliorés de profil énergétique intégrés aux plateformes de nouvelle génération.
La portée diagnostique s'étend également à la calibration des casques de réalité virtuelle, à la vision sportive et aux tests de sécurité professionnelle. Ces usages adjacents ne déplacent peut-être pas encore les chiffres principaux, mais ils diversifient les revenus et atténuent la dépendance aux cycles de chirurgie élective. Les fournisseurs qui préconfigrent des kits logiciels spécifiques aux applications renforcent la fidélisation et génèrent des redevances de licence récurrentes, un schéma susceptible de persister dans l'ensemble du secteur des aberromètres à front d'onde.
Par utilisateur final :
les centres ambulatoires gagnent en dynamismeLes cliniques ophtalmologiques ont généré 44,20 % de la taille du marché des aberromètres à front d'onde en 2025. Elles restent des piliers pour l'évaluation préopératoire et le suivi à long terme, ce qui explique leur durabilité. Pourtant, les centres de chirurgie ambulatoire (CCA) affichent un TCAC de 6,31 % à mesure que les volumes de chirurgie réfractive et de cataracte en ambulatoire migrent vers des environnements rentables. Les CCA privilégient les unités peropératoires compactes qui s'intègrent dans des flux de travail de bloc opératoire rationalisés et minimisent les délais de transfert des patients. Les hôpitaux continuent d'acheter des suites complètes pour les révisions complexes et les laboratoires d'enseignement, mais la croissance est modeste. Les instituts académiques et de recherche, bien que faibles en chiffre d'affaires, développent des fonctionnalités révolutionnaires qui se filtrent ensuite dans les modèles commerciaux, entretenant le cycle d'innovation au sein du marché des aberromètres à front d'onde.
Les réseaux de téléoptométrie contractent de plus en plus des techniciens mobiles équipés d'aberromètres portables, introduisant une couche de revenus basée sur les services. Les tableaux de bord de type logiciel en tant que service (SaaS) permettent aux cabinets multi-sites de comparer les résultats, incitant les cliniques à adopter des écosystèmes d'équipements standardisés. Collectivement, ces tendances remodèlent les critères d'achat, passant des simples spécifications matérielles à des évaluations du coût total de possession intégrant la maintenance, l'analytique et la formation du personnel.
Analyse géographique
Marché des Aberromètres à Front d'Onde en Amérique du Nord
L'Amérique du Nord a conservé 35,40 % des revenus mondiaux en 2025, soit près de 18,6 millions USD de la taille du marché des aberromètres à front d'onde, grâce à des codes de remboursement bien établis et à une forte disposition des patients à payer pour des LIO premium. La clarté réglementaire de la région, illustrée par des voies d'autorisation FDA fluides pour les nouveaux lasers excimères, soutient un renouvellement continu des produits. Les obstacles comprennent la réduction des tarifs Medicare en 2025, qui pousse les petits cabinets à privilégier la location plutôt que l'achat direct. La consolidation au sein des groupes de cabinets d'entreprise pourrait compenser une partie de cette pression en mutualisant les capitaux pour le renouvellement des équipements.
Marché des Aberromètres à Front d'Onde en Asie-Pacifique
L'Asie-Pacifique affiche la croissance régionale la plus rapide avec un CAGR de 8,78 %, ajoutant 7,05 millions USD de revenus supplémentaires d'ici 2031. Les délais rationalisés de la National Medical Products Administration en Chine et la zone d'accélération de Boao Lecheng réduisent les délais d'approbation, permettant aux aberromètres autorisés à l'étranger d'accéder rapidement au marché. Le nouveau code de commercialisation des dispositifs médicaux en Inde, associé à la montée des investissements en capital-investissement dans les chaînes de soins ophtalmologiques, libère un pouvoir d'achat accru. Le Japon et la Corée du Sud, déjà technologiquement avancés, sont en tête de l'adoption des modules d'intelligence artificielle, renforçant le segment premium du marché des aberromètres à front d'onde.
Marché des Aberromètres à Front d'Onde en EMEA et en Amérique du Sud
L'Europe affiche une demande mature mais stable, soutenue par des normes de pratique fondées sur les données probantes et des assurances maladie nationales qui remboursent les améliorations fonctionnelles pour les patients atteints de cataracte et de troubles réfractifs. Le regroupement régional de cliniques par EssilorLuxottica et les actifs de Heidelberg Engineering approfondissent l'intégration entre le diagnostic et la thérapie, orientant potentiellement les achats vers des écosystèmes à plateformes fermées. Les régions émergentes du Moyen-Orient et de l'Afrique, ainsi que l'Amérique du Sud, offrent des perspectives de croissance à mesure que les hôpitaux privés modernisent leurs équipements d'imagerie ; toutefois, la volatilité des devises et les remboursements limités freinent l'expansion à court terme.

Paysage concurrentiel
Le marché des aberromètres à front d'onde est modérément consolidé. Alcon, Carl Zeiss Meditec, Johnson & Johnson Vision et EssilorLuxottica dépassent collectivement une part de revenus plus élevée. Chacun associe le matériel à un logiciel propriétaire, fidélisant ainsi les contrats de service. L'acquisition de LENSAR par Alcon pour 430 millions USD étend sa franchise laser femtoseconde et intègre plus profondément l'aberrométrie peropératoire dans sa plateforme de cataracte. La vague d'acquisitions d'EssilorLuxottica, incluant Heidelberg Engineering, les cliniques Optegra et Cellview Imaging, construit un écosystème de soins oculaires verticalement intégré du commerce de détail à la salle d'opération, intensifiant la pression concurrentielle sur les fabricants de dispositifs autonomes.
Les acteurs de second rang innovent dans la portabilité et l'IA. La gamme iTrace de Tracey Technologies introduit des tableaux de bord en nuage que les petits cabinets peuvent déployer sans serveurs coûteux. Les fabricants chinois proposent des appareils portables à prix abordables adaptés aux programmes de dépistage scolaire, élargissant la portée géographique du marché des aberromètres à front d'onde. Les acteurs uniquement logiciels développent des algorithmes qui se greffent sur des caméras existantes, menaçant de commoditiser le matériel optique. En réponse, les acteurs établis intègrent des analyses biomécaniques et un guidage chirurgical piloté par apprentissage automatique pour maintenir leur différenciation.
Les alliances stratégiques se multiplient : les fournisseurs d'équipements s'associent à des plateformes de télésanté pour proposer des suites de dépistage intégrées, tandis que les entreprises d'analyse de données regroupent des outils de comparaison des résultats. Les litiges en matière de propriété intellectuelle restent rares mais pourraient augmenter à mesure que les modèles d'IA deviennent des actifs concurrentiels essentiels. Dans l'ensemble, la rivalité devrait s'intensifier tout en restant portée par l'innovation, préservant des marges brutes attrayantes pour les produits différenciés.
Leaders du secteur des aberromètres à front d'onde
Luneau Technology
Carl Zeiss Meditec
NIDEK
EssilorLuxottica
Alcon
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Aberromètres à Front d'Onde
- Alcon
- Carl Zeiss
- Johnson & Johnson
- EssilorLuxottica
- Nidek
- SCHWIND eye-tech-solutions
- Topcon
- Tracey Technologies
- Luneau Technology
- Marco
- Bausch + Lomb
- Optikon
- Canon Medical
- Vmax Vision
- WaveLight
- i-Optics
- AceVision Group
- Haag-Streit
- Heidelberg Engineering
- Ophtec
Lire l’analyse des entreprises de aberromètre à front d'onde

Opportunités de marché et perspectives d'avenir
Un espace s'ouvre autour de l'aberrométrie à haute précision intégrée aux flux de travail, qui réduit la dépendance à la réfraction subjective et favorise des résultats réfractifs haut de gamme dans les procédures de cataracte et de cornée. Des travaux cliniques menés en 2026 évaluant des conceptions d'aberrométrie à champ ouvert (par exemple, l'OFA-Osiris de CSO) indiquent une demande continue pour des approches de réfraction objective permettant de mieux gérer les artefacts de mesure liés à l'accommodation, tout en conservant la réfraction subjective comme filet de sécurité clinique en cas de divergence. Cela ouvre la voie à une différenciation des fournisseurs par les protocoles de mesure, les outils de répétabilité et les couches d'aide à la décision, plutôt que de se concentrer uniquement sur le matériel optique.
Une autre opportunité consiste à approfondir l'aberrométrie peropératoire pour la sélection de lentilles intraoculaires premium et complexes, à mesure que les données probantes s'accumulent grâce aux cohortes en conditions réelles et aux études prospectives. Une étude de 2024 publiée dans Frontiers in Medicine a rapporté que l'ORA VLynk surpassait les formules standard basées sur la biométrie pour la sélection de la puissance des LIO dans les yeux longs avec des LIO monofocales, et la recherche clinique de 2026 continue de valider les performances de l'ORA dans l'implantation de LIO toriques à l'aide de mesures directes en aphakie. Une activité d'évaluation clinique parallèle, incluant l'étude en cours NCT07146828 (lancée en 2025) évaluant une machine d'optométrie à front d'onde binoculaire avec des incréments de réfraction de 0,05 D pour les patients SMILE et FS-LASIK, met en évidence la tendance vers des étapes réfractives plus fines et des critères mesurables de qualité de vision. Cette activité soutient la mise à niveau des systèmes intégrés de topographie-aberrométrie dans les environnements chirurgicaux et les parcours ambulatoires à fort volume.
Recent Industry Developments in Marché des Aberromètres à Front d'Onde
- Avril 2026 : Carl Zeiss Meditec a mis en avant des solutions de flux de travail réfractif numérique et chirurgical lors de l'ASCRS 2026 à Washington, D.C. L'accent mis sur les diagnostics connectés et la planification chirurgicale renforce le passage à des achats de type plateforme, où l'aberrométrie et les mesures associées s'intègrent dans un flux de travail réfractif unifié. Cela signale une intégration plus profonde des flux de données diagnostiques et chirurgicales, permettant des offres groupées et des ventes croisées entre les modules d'imagerie, de planification et de mesure peropératoire.
- Février 2026 : Advance Medical a annoncé l'intégration de l'aberromètre WaveDȳn dans la plateforme FocalPoints enVisus afin de soutenir la correction des aberrations d'ordre supérieur dans la fabrication de lentilles spécialisées. L'intégration de la mesure du front d'onde dans un flux de fabrication automatisé étend la demande d'aberrométrie au-delà du diagnostic clinique, vers la production et la personnalisation des lentilles.
- Décembre 2025 : Eaglet Eye s'est associé à OVITZ pour distribuer l'aberromètre xwave en Europe pour l'adaptation de lentilles sclérales. Cet accord élargit l'accès aux flux de travail des lentilles de contact spécialisées guidées par front d'onde et renforce le rôle de l'aberrométrie dans les parcours de correction visuelle non chirurgicaux.


Marché des Aberromètres à Front d'Onde Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme les revenus provenant des nouveaux systèmes d'aberromètres à front d'onde utilisés pour mesurer les erreurs de front d'onde oculaire à des fins de diagnostic et de planification préopératoire, principalement dans les flux de travail réfractifs et de la cataracte, ainsi que pour l'adaptation avancée de lentilles de contact.
Exclusions de périmètre : Les autoréfractomètres classiques, les topographes cornéens sans capacité de front d'onde, et les unités reconditionnées ou de location sont exclus de ce dimensionnement.
Aperçu de la segmentation
- Par type de produit
- Systèmes autonomes sur table
- Systèmes intégrés topographie-aberromètre
- Aberromètres peropératoires
- Aberromètres portables / à main
- Par application
- Myopie
- Hypermétropie
- Astigmatisme
- Presbytie
- Kératocône et ectasie
- Autres
- Par utilisateur final
- Hôpitaux
- Cliniques ophtalmologiques
- Centres de chirurgie ambulatoire
- Instituts académiques et de recherche
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour la recherche documentaire, nous collectons d'abord les signaux de demande de base liés aux procédures de soins oculaires et à l'adoption des dispositifs, puis alignons ces signaux sur le cas d'usage spécifique de la mesure du front d'onde. Des sources publiques telles que les bases de données de dispositifs de la FDA américaine, les publications du CDC et du NIH, les documents de l'OMS sur la santé oculaire, et les statistiques de santé de l'OCDE sont utilisées pour encadrer les volumes de procédures, les contextes de soins et la diffusion des technologies. Nous examinons également les portails de statistiques douanières et commerciales, lorsqu'ils sont disponibles, afin de vérifier les flux transfrontaliers d'équipements de diagnostic ophtalmique, et nous consultons des revues d'ophtalmologie et d'optométrie évaluées par des pairs pour comprendre comment l'aberrométrie est utilisée dans la pratique courante.
Du côté de l'offre, nous examinons les dépôts d'entreprises, les présentations aux investisseurs et la documentation produit afin de cartographier les signaux de parc installé, le positionnement des produits et les cycles de remplacement. Nous utilisons ensuite des sites de presse réputés et des sites d'associations pour le contexte réglementaire et de remboursement. Certains abonnements payants pour les données financières d'entreprises et l'intelligence d'actualité, ainsi que les bases de données de brevets, sont utilisés pour vérifier les calendriers, les lancements de produits et les changements de propriété pouvant affecter les revenus d'une année à l'autre. Ces sources sont illustratives, et d'autres documents publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires servent à convertir l'activité générale des soins oculaires en un ensemble réaliste d'achat et de mise à niveau pour les aberromètres à front d'onde, car l'intensité d'utilisation varie selon le type de clinique et le mix de procédures. Nous nous entretenons avec des administrateurs d'hôpitaux, des propriétaires de cliniques spécialisées, des équipes de centres de chirurgie ambulatoire, des distributeurs et des partenaires de service dans les principales régions, afin de pouvoir vérifier et ajuster les hypothèses relatives à la tarification, au calendrier de remplacement et à l'intégration aux flux de travail réfractifs et de la cataracte.
Répartition des répondants aux enquêtes de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 27 % | Directions générales (CXO) : 17 % | APAC : 46 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 23 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Managers : 60 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une approche descendante où les volumes de procédures et les indicateurs de capacité en soins oculaires sont utilisés pour reconstituer une demande adressable réaliste pour la mesure du front d'onde, puis convertir cet ensemble en revenus d'appareils à l'aide d'hypothèses d'adoption et de renouvellement. Les résultats sont ensuite corroborés à l'aide d'approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné par classe d'appareil multiplié par les expéditions unitaires estimées via les principaux canaux, suivies d'ajustements lorsque des écarts apparaissent.
Les principales données utilisées dans le modèle comprennent les volumes de chirurgie réfractive et de chirurgie de la cataracte, la part des chirurgies et adaptations où l'aberrométrie est utilisée, le mix entre systèmes autonomes et systèmes intégrés de topographie-aberrométrie, les cycles de remplacement typiques des équipements de diagnostic, et l'évolution du prix de vente moyen selon la configuration et le regroupement de services (lorsque le matériel est vendu avec un logiciel groupé). Lorsque les données des répondants diffèrent selon le cadre de soins, nous appliquons des pondérations par cadre afin que les achats des grands hôpitaux ne soient pas traités de la même manière que ceux des cliniques spécialisées.
Pour les prévisions, une analyse de scénarios est utilisée autour de la croissance des procédures, des taux d'adoption et des fourchettes de prix, puis lissée en résultats année par année afin que les pics à court terme ne déforment pas la tendance. Lorsque les données ascendantes sont incomplètes pour les pays plus petits, nous utilisons des indicateurs proxy tels que le nombre de centres d'ophtalmologie et l'intensité des procédures par habitant, puis nous revérifions le revenu implicite par établissement grâce à des entretiens avant de finaliser les totaux.
Validation des données et cycle de mise à jour
La validation s'effectue par plusieurs contrôles comparant les résultats du modèle à des signaux indépendants, notamment les tendances des procédures, la direction des flux commerciaux et les dépenses implicites en appareils par site de soins pertinent. Les écarts importants sont signalés, et les hypothèses concernant l'adoption, le renouvellement et le prix de vente moyen sont revues jusqu'à ce que les chiffres se réconcilient de manière cohérente.
Avant validation finale, le travail est examiné en plusieurs étapes, en commençant par des vérifications par les pairs sur le tableau des données d'entrée, puis un second passage sur les calculs et les évolutions d'une année à l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants se produisent, tels que des changements réglementaires, des lancements de produits majeurs ou des évolutions tarifaires significatives. Juste avant la livraison, nous effectuons un dernier passage d'actualisation pour garantir que le résultat reflète les informations les plus récentes disponibles.
Comparaison de la taille du marché des aberromètres à front d'onde selon Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les aberromètres à front d'onde peuvent sembler très éloignées, même lorsque la trajectoire de croissance semble similaire. Les différences proviennent généralement de la façon dont chaque étude traite les limites du produit, de l'année de base utilisée, et de la manière dont la tarification et le calendrier de remplacement sont gérés dans le modèle.
En suivant les règles de revenus logiciels groupés versus non groupés et en actualisant les tests d'inclusion pour les systèmes intégrés de topographie-aberrométrie, Mordor Intelligence maintient le total des aberromètres à front d'onde lié aux ventes de nouveaux équipements et évite de mélanger des catégories de diagnostic adjacentes qui gonflent les totaux.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 55,20 millions USD (2026) | |
| Cabinet de conseil mondial A | 43,02 millions USD (2024) | Utilise une année de base antérieure et peut appliquer une conversion différente de la demande au niveau des indications vers les revenus d'équipement, ce qui peut sous-estimer les ventes à court terme si les cycles de remplacement et les systèmes intégrés sont moins pondérés. |
| Cabinet de conseil régional B | 37,40 millions USD (2023) | Part d'une base 2023 et suit une trajectoire de croissance plus lente, et le périmètre semble s'appuyer davantage sur une segmentation large sans séparer clairement les revenus des nouveaux équipements des outils de diagnostic optique adjacents. |
Parmi les trois estimations, l'écart s'explique principalement par le choix de l'année de base, la rigueur avec laquelle le périmètre du produit est défini, et la manière dont les hypothèses de tarification et de remplacement sont mises à jour au fil du temps. Notre approche reste traçable car chaque étape est liée à l'activité des procédures, à l'adoption par site de soins et à une définition claire des revenus d'équipement, ce qui peut être revérifié lorsque de nouveaux signaux apparaissent.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des aberromètres à front d'onde ?
Le marché des aberromètres à front d'onde est évalué à 55,2 millions USD en 2026 et devrait atteindre 70,64 millions USD d'ici 2031.
Quel segment de produit connaît la croissance la plus rapide ?
Les aberromètres peropératoires enregistrent la croissance la plus élevée avec un TCAC de 7,02 % jusqu'en 2031, portés par la demande de confirmation en temps réel de la puissance des LIO lors de la chirurgie de la cataracte.
Pourquoi l'Asie-Pacifique est-elle considérée comme la région de croissance la plus attractive ?
La rationalisation réglementaire, la hausse des investissements dans les soins de santé privés et la forte prévalence de la myopie propulsent l'Asie-Pacifique à un TCAC de 8,78 %, dépassant toutes les autres régions.
Comment les améliorations basées sur l'intelligence artificielle influencent-elles les décisions d'achat ?
Les modules d'IA améliorent la prédiction du risque d'ectasie et la précision de la planification chirurgicale, rendant les systèmes intégrés plus convaincants et incitant les cliniques à renouveler leurs équipements plus anciens.
Quels sont les principaux obstacles à une adoption plus large des aberromètres à front d'onde ?
Les coûts initiaux élevés, les dépenses en consommables par procédure et la pénurie de techniciens qualifiés en diagnostics avancés restent des freins majeurs.
Comment les changements de remboursement ont-ils affecté le marché ?
La réduction de 2,93 % des paiements Medicare pour 2025 pèse sur les cabinets américains, favorisant un recours accru à la location et aux modèles d'achat basés sur les services pour gérer les flux de trésorerie.
Dernière mise à jour de la page le:



