
Taille et part du marché de l'impression 3D au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
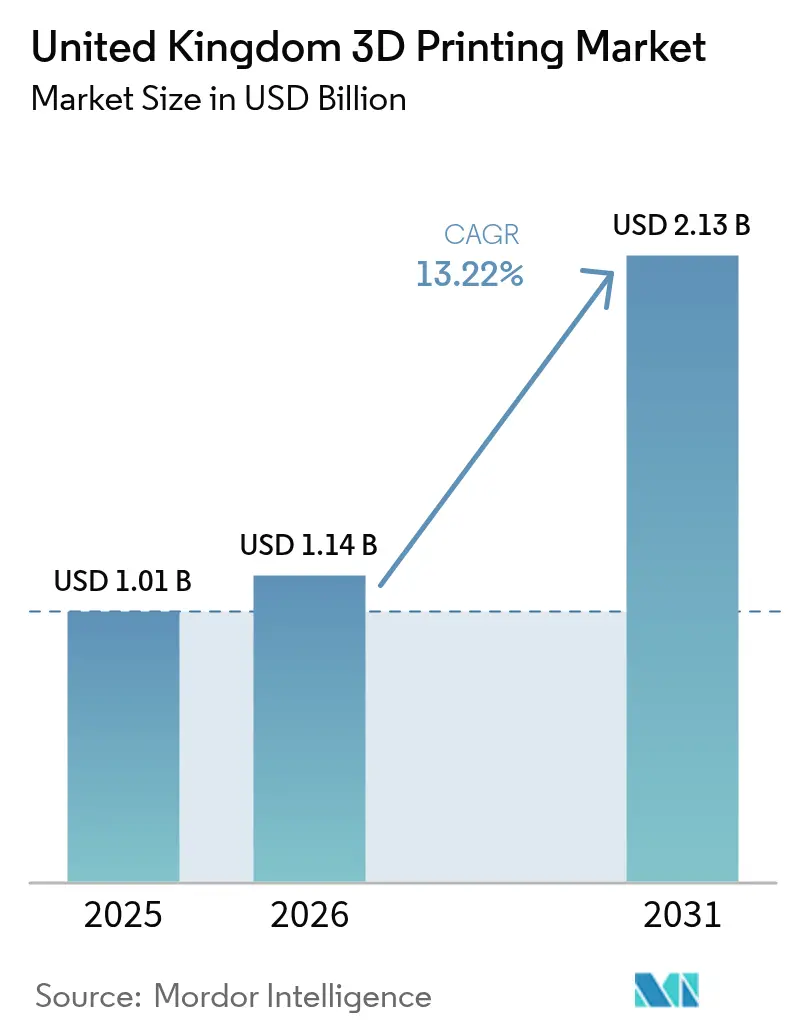
| Taille du marché de l'année de base (2025) | 1.01 Milliards de dollars |
| Taille du Marché (2026) | 1.14 Milliards de dollars |
| Taille du Marché (2031) | 2.13 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.22 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'impression 3D au Royaume-Uni par Mordor Intelligence
La taille du marché de l'impression 3D au Royaume-Uni était évaluée à 1,01 milliard USD en 2025 et devrait croître de 1,14 milliard USD en 2026 pour atteindre 2,13 milliards USD d'ici 2031, à un TCAC de 13,22 % durant la période de prévision (2026-2031). Les subventions gouvernementales solides, les mandats d'impression métallique sur site liés à la défense et une voie établie par le NHS pour la fabrication de dispositifs en milieu hospitalier constituent le moteur de croissance central. Les clients industriels continuent de dominer les achats, mais l'amélioration rapide du matériel de bureau et les logiciels de conception adaptés à la fabrication additive élargissent la base d'utilisateurs adressables. Les poudres de titane et d'aluminium certifiées maintiennent la demande aérospatiale à un niveau élevé, tandis que les applications céramiques en plein essor ouvrent des opportunités de diversification. Les initiatives parallèles en matière de compétences et les réglementations Zéro Émission Nette renforcent la dynamique d'adoption dans les chaînes d'approvisionnement de l'automobile, du ferroviaire et des énergies renouvelables.[1]Gouvernement du Royaume-Uni, "Made Smarter Innovation : Fabrication numérique," GOV.UK
Points clés du rapport
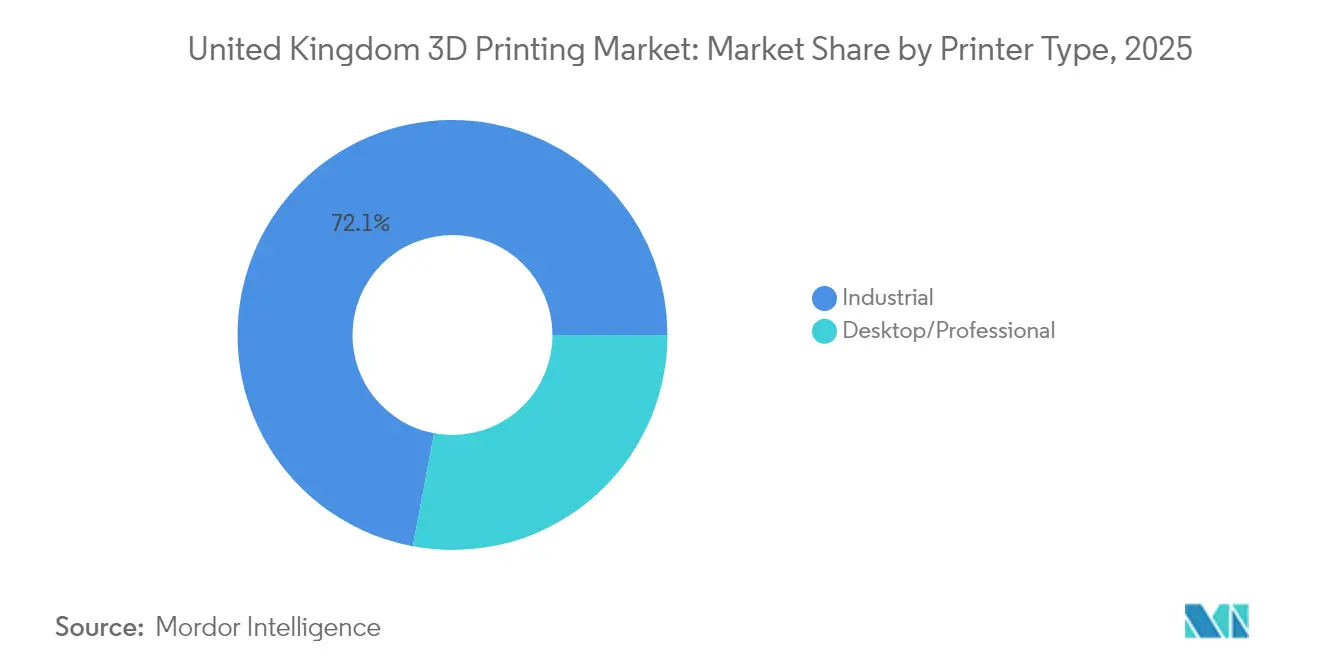
- Par type d'imprimante, les systèmes d'impression industriels ont représenté 72,05 % de la part du marché de l'impression 3D au Royaume-Uni en 2025, tandis que les systèmes de bureau et professionnels devraient afficher le TCAC le plus rapide à 14,21 % jusqu'en 2031.
- Par type de matériau, les matériaux métalliques ont représenté 50,35 % de la taille du marché de l'impression 3D au Royaume-Uni en 2025 ; les matériaux céramiques devraient progresser à un TCAC de 14,56 % jusqu'en 2031.
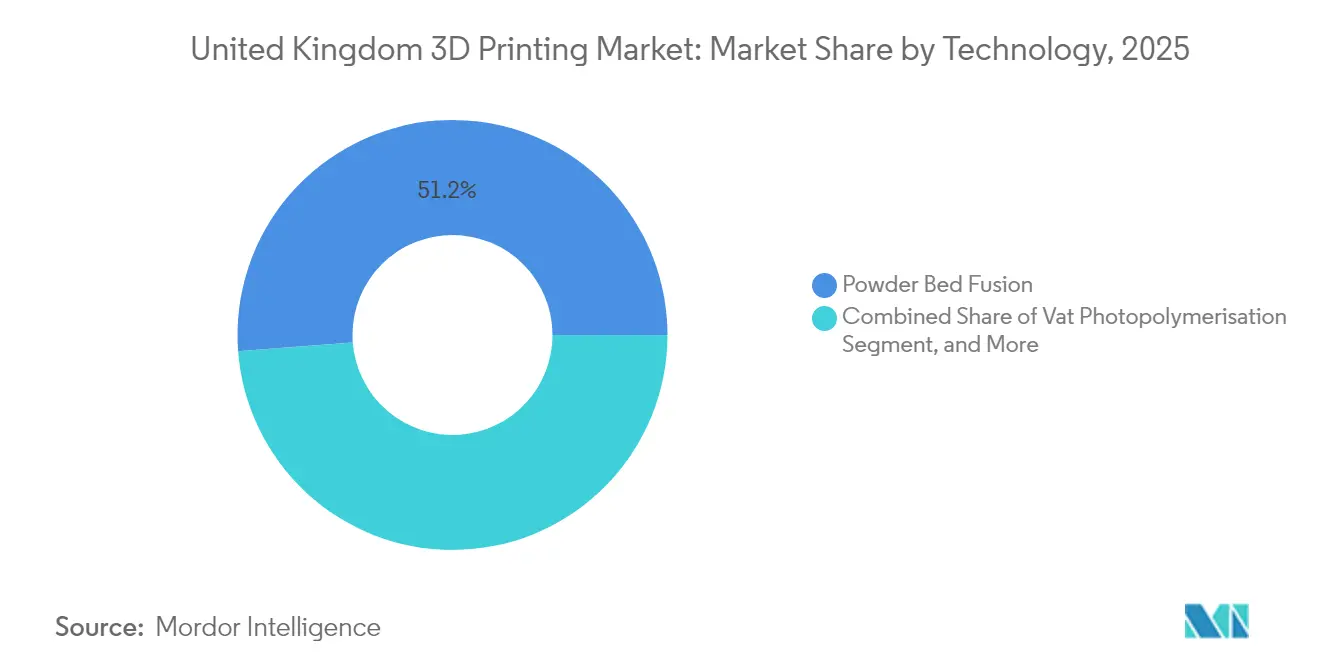
- Par technologie, la fusion sur lit de poudre a représenté 51,20 % de la taille du marché de l'impression 3D au Royaume-Uni en 2025, tandis que la photopolymérisation en cuve affiche les perspectives de TCAC les plus solides à 14,88 %.
- Par application, l'aérospatiale et la défense ont conservé 32,68 % de la part du marché de l'impression 3D au Royaume-Uni en 2025, mais la santé et les dispositifs médicaux s'étendent à un TCAC de 15,05 %.
- Par région, l'Angleterre a représenté 68,95 % de la taille du marché de l'impression 3D au Royaume-Uni en 2025 ; l'Irlande du Nord progresse à un TCAC de 14,72 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'impression 3D au Royaume-Uni
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les subventions gouvernementales accélèrent l'adoption industrielle | +2.1% | National (pôles en Angleterre et en Écosse) | Moyen terme (2 à 4 ans) |
| Demande croissante d'imprimantes industrielles grand format | +1.8% | Clusters manufacturiers d'Angleterre et d'Écosse | Court terme (≤ 2 ans) |
| Cadre NHS pour l'impression médicale en milieu hospitalier | +1.5% | National, priorité initiale en Angleterre | Moyen terme (2 à 4 ans) |
| Clauses de compensation du ministère de la Défense pour la fabrication additive métallique sur site | +1.3% | Corridors de défense nationaux | Long terme (≥ 4 ans) |
| Les réglementations Zéro Émission Nette favorisent les pièces à structure en treillis allégées | +1.1% | Pôles automobiles et aérospaciaux à l'échelle nationale | Long terme (≥ 4 ans) |
| Essor des marchés numériques de pièces de rechange dans le ferroviaire et la défense | +0.9% | Réseaux et dépôts nationaux | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les subventions gouvernementales accélèrent l'adoption industrielle
Les programmes Made Smarter Innovation et Innovate UK conditionnent les subventions en équipements d'investissement à un déploiement commercial dans les 18 mois, réduisant les horizons de retour sur investissement et limitant les risques liés aux premiers achats. D'ici 2024, Innovate UK s'est engagé à hauteur de 78 millions GBP (98,5 millions USD) pour des projets de fabrication additive couvrant l'outillage automobile, les pièces de vol certifiées et les dispositifs hospitaliers. Les fonds de contrepartie de l'Aerospace Technology Institute réduisent les coûts de certification des composants issus de la fusion sur lit de poudre, encourageant les maîtres d'œuvre à qualifier des ensembles complets plutôt que des pièces individuelles. Les conditions des subventions imposent également des plans détaillés de transfert de compétences, poussant les équipementiers à inclure la formation dans chaque vente. En conséquence, les petites et moyennes entreprises accèdent à des imprimantes de niveau industriel qui étaient auparavant hors de leur portée, élargissant la base de fournisseurs pour les fabricants de rang 1.[2]Gouvernement du Royaume-Uni, "Innovate UK : Initiative pour la chaîne d'approvisionnement en fabrication avancée," GOV.UK
Demande croissante d'imprimantes industrielles grand format
Les outilleurs automobiles et les studios d'architecture demandent de plus en plus des volumes de construction d'un mètre cube pour consolider des gabarits multi-composants en une seule impression. Les systèmes grand format tels que le BigRep ONE permettent la production de moules de pare-chocs, de conduits CVC et de modèles de fonderie en une seule nuit de travail, réduisant les délais de fixation jusqu'à 70 % et diminuant considérablement les émissions liées au transport. Les clusters anglais et écossais adoptent ces plateformes en premier en raison de la présence d'ateliers de composites et de fonderies co-localisés qui peuvent immédiatement utiliser l'outillage imprimé. Les modèles de crédit-bail d'équipements, aidés par des déductions fiscales accélérées, soutiennent l'expansion rapide du parc machine pour les bureaux de services.
Cadre NHS pour l'impression médicale en milieu hospitalier
La voie approuvée par la MHRA (Medicines and Healthcare products Regulatory Agency) permet aux laboratoires hospitaliers accrédités ISO 13485 d'imprimer des guides chirurgicaux, des implants maxillo-faciaux et des prothèses sans soumissions réglementaires par dispositif. Les premières expériences pilotes dans de grands établissements de santé anglais ont réduit le délai de traitement des dispositifs de quatre semaines à moins de vingt-quatre heures et abaissé les coûts unitaires de 60 à 80 %. Les réussites cliniques qui en découlent stimulent l'adoption en Écosse et au Pays de Galles. Les fournisseurs de matériaux bénéficient de volumes réguliers de photopolymères et de filaments PEEK certifiés pour la stérilisation in situ, tandis que les éditeurs de logiciels génèrent des revenus grâce aux modules de modélisation spécifiques aux patients.
Clauses de compensation du ministère de la Défense pour la fabrication additive métallique sur site
Les contrats de défense obligent désormais les maîtres d'œuvre à intégrer des cellules de fusion sur lit de poudre métallique actives dans les lignes de production, garantissant des pièces de rechange sécurisées et disponibles à la demande. Le projet LAMDA a injecté 15 millions GBP (18,9 millions USD) dans la certification d'alliages de titane et d'aluminium pour des pièces critiques en vol, accélérant la qualification en harmonisant les protocoles d'essai entre les systèmes aériens, terrestres et navals. Les fournisseurs de rang 1 tels que BAE Systems gèrent des baies de fabrication additive fonctionnant 24 heures sur 24 qui servent également des clients civils, dégageant des économies d'échelle. Les producteurs de poudres sécurisent des contrats en volume à long terme, stabilisant l'approvisionnement local et réduisant la dépendance aux importations.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissements initiaux et coûts opérationnels élevés des systèmes métalliques | -1.9% | Régions industrielles à l'échelle nationale | Court terme (≤ 2 ans) |
| Pénurie de compétences en conception pour la fabrication additive et en contrôle qualité | -1.6% | Écosse et nord de l'Angleterre | Moyen terme (2 à 4 ans) |
| Volatilité des prix des poudres métalliques après le conflit en Ukraine | -1.2% | Marchés nationaux du titane et des alliages | Court terme (≤ 2 ans) |
| Incertitude sur la responsabilité en matière de propriété intellectuelle pour les pièces à la demande | -0.8% | Prestataires de services à l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissements initiaux et coûts opérationnels élevés des systèmes métalliques
Les imprimantes métalliques de niveau production coûtent entre 500 000 et 2 millions GBP (631 000 à 2,5 millions USD) et nécessitent des investissements parallèles en traitement thermique, usinage et contrôle non destructif. Les poudres métalliques, représentant souvent 30 à 40 % du coût total de la pièce, ont augmenté de 25 à 30 % en 2024 sous l'effet de chocs d'approvisionnement. Les PME peinent à atteindre la rentabilité sans les volumes de lots que les programmes aérospaciaux offrent rarement. Les pools de crédit-bail et les pôles partagés facilitent l'entrée sur le marché, mais introduisent des frictions dans la planification et des craintes de fuite de propriété intellectuelle. Les fabricants d'équipements proposent désormais des solutions intégrées de gestion des poudres en circuit fermé et de surveillance en chambre pour réduire les charges d'exploitation, mais les horizons d'équilibre restent de deux à quatre ans pour la plupart des adoptants.[3]Renishaw plc, "Rapports financiers : Division fabrication additive," RENISHAW.COM
Pénurie de compétences en conception pour la fabrication additive et en contrôle qualité
L'optimisation topologique, la conception des supports et l'inspection en cours de procédé demeurent des compétences rares. Le Catapulte de fabrication à haute valeur ajoutée souligne un décalage de deux à trois ans avant que les nouveaux diplômés n'atteignent un niveau de compétence en production. L'industrie répond par des programmes communs : Renishaw finance des modules de fabrication additive dans les universités du Royaume-Uni, tandis que Skills England subventionne des certifications accélérées pour les machinistes reconvertis. Néanmoins, la capacité limitée des formateurs ralentit le débit des cohortes, plafonnant le potentiel de montée en charge à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'imprimante : les systèmes industriels conservent la tête, mais les imprimantes de bureau accessibles réduisent l'écart
Les machines industrielles ont représenté 72,05 % de la part du marché de l'impression 3D au Royaume-Uni en 2025, les subventions gouvernementales favorisant le matériel de niveau production et les équipementiers aérospaciaux de rang 1 ayant étendu leurs lignes certifiées. Les plateformes de bureau et professionnelles, bien que plus modestes, progressent à un TCAC de 14,21 %, car les établissements d'enseignement et les micro-entreprises justifient désormais des impressions de validation internes qui compressent les cycles de conception. La taille du marché de l'impression 3D au Royaume-Uni pour les systèmes de bureau devrait presque doubler d'ici 2031, aidée par des machines à résine à moins de 10 000 USD qui approchent la précision de niveau médical.
Les offres hybrides brouillent les catégories : les imprimantes à portique de taille moyenne associent un contrôle de mouvement industriel à une interface utilisateur de type bureau, offrant un changement de ligne en quelques minutes plutôt qu'en quelques heures. Les fournisseurs courtisent les clients dans l'éducation avec des modèles d'abonnement qui combinent le matériel, les mises à jour de trancheuses et le contenu pédagogique, garantissant des revenus annuels récurrents. En parallèle, les opérateurs de parcs industriels ajoutent le dépoudrage assisté par robot pour augmenter la cadence, minimisant les dépendances en main-d'œuvre qui plafonnaient auparavant le taux d'utilisation.


Par type de matériau : les métaux dominent, mais la dynamique des céramiques s'accélère
Les poudres métalliques ont représenté 50,35 % des revenus de 2025, ancrées dans les alliages de titane et d'aluminium pour les cellules de défense et les composants de moteurs civils. La taille du marché de l'impression 3D au Royaume-Uni pour les métaux bénéficie d'accords-cadres pluriannuels qui protègent les utilisateurs finaux des pics de prix au comptant. Les céramiques, cependant, affichent le TCAC le plus rapide à 14,56 % à mesure que les couronnes dentaires, les boîtiers de semi-conducteurs et l'outillage résistant aux chocs thermiques migrent des procédés soustractifs vers les options de projection de liant et de stéréolithographie.
Les filaments et résines polymères soutiennent la demande de prototypage et entrent dans des rôles fonctionnels grâce à des nuances chargées en fibres de carbone qui remplacent les fixations en aluminium usiné. Les granulés composites pour imprimantes grand format gagnent des parts dans les gabarits automobiles alors que les équipementiers visent des délais de cinq jours du concept à l'ajustage. Les fournisseurs de poudres investissent dans des lignes d'atomisation locales pour réduire la dépendance aux importations, tandis que les acteurs des matières premières céramiques exploitent les minéraux bruts facilement disponibles, lissant les courbes de prix par rapport aux métaux.
Par technologie : la fusion sur lit de poudre conserve son autorité au milieu de la montée en puissance des photopolymères
La fusion sur lit de poudre a représenté 51,20 % de la valeur de 2025, reflétant une qualification généralisée dans les moteurs Rolls-Royce et les implants crâniens du NHS. Un contrôle serré des couches et des tailles de spots laser de 30 µm garantissent la stabilité dimensionnelle requise pour les géométries critiques pour la sécurité. La photopolymérisation en cuve, progressant à un TCAC de 14,88 %, domine les gouttières dentaires et les modèles de joaillerie où la qualité de surface prime sur la résistance à la traction.
L'extrusion de matériau reste le point d'entrée pour les lycées professionnels testant l'itération de conception, tandis que la projection de liant gagne du terrain pour les pompes en acier inoxydable qui privilégient la vitesse à la résistance à la traction ultime. Le dépôt d'énergie dirigée, bien que de niche, soutient la réparation in situ des aubes de turbines sur les bases de la RAF, réduisant les temps d'immobilisation des aéronefs. Les feuilles de route des équipements convergent vers des cellules de travail multi-procédés alternant de manière transparente le dépôt et le fraisage cinq axes, promettant la réalisation de pièces en une seule configuration.
Par application : la croissance de la santé grignote l'avance de l'aérospatiale
L'aérospatiale et la défense représentent toujours 32,68 % des revenus, grâce aux conversions de carnets de commandes et aux programmes de moteurs d'exportation. Pourtant, la taille du marché de l'impression 3D au Royaume-Uni dans la santé s'accélère à un TCAC de 15,05 % à mesure que les orientations de la MHRA légitiment la fabrication au point de soins. Les plaques crâniennes spécifiques aux patients, les appareils orthopédiques pour scoliose et les guides de perçage chirurgicaux illustrent l'étendue de l'adoption médicale.
Les écuries de sport automobile utilisent la fabrication additive pour des itérations en week-end de course, validant les ajustements en soufflerie du jour au lendemain. Les opérateurs ferroviaires impriment des composants de cabine pour les flottes anciennes, évitant des attentes d'outillage de douze mois. La construction explore l'impression de béton pour des escaliers complexes, bien que les codes réglementaires ralentissent l'adoption générale. Les marques d'électronique grand public expérimentent des pistes conductrices en polymère pour des boîtiers d'antennes intégrées, indiquant une future diversification.
Analyse géographique
L'Angleterre a contribué à hauteur de 68,95 % des dépenses de 2025 en raison des clusters aérospaciaux des Midlands, des usines automobiles des West Midlands et de l'accès de Londres au capital-risque. L'Angleterre reste le noyau de l'activité additive, accueillant les centres d'outillage de Jaguar Land Rover, la ligne de pièces de vol en treillis de Rolls-Royce et le siège de Renishaw. Les bureaux régionaux Made Smarter supervisent plus de 60 % des projets financés en Angleterre, notamment dans les Midlands, où les filières d'apprentissage sont les plus développées. Les institutions financières de Londres structurent des contrats de crédit-bail d'équipements à des taux compétitifs, stimulant l'adoption parmi les PME de la chaîne d'approvisionnement.
L'Écosse combine son héritage dans l'énergie offshore avec la R&D aérospatiale pour constituer un portefeuille de fabrication additive équilibré. Les chantiers d'Aberdeen impriment des composants de vannes résistantes à la corrosion pour des équipements sous-marins, atténuant les longues périodes d'immobilisation en mer du Nord. Le district d'innovation de Glasgow attire des startups en photopolymères qui desservent les laboratoires dentaires de la ville. Le soutien gouvernemental se concrétise par des prêts sans intérêt conditionnés à des objectifs de création d'emplois, accélérant l'installation de machines chez les PME.
Le Pays de Galles exploite son passé automobile, où des gabarits FDM chargés en composites réduisent de 30 % les coûts de fixation d'Aston Martin. Le pôle de recherche de l'Université de Cardiff fournit des diplômés aux imprimeurs sous contrat locaux. Le TCAC de 14,72 % de l'Irlande du Nord est alimenté par Bombardier, qui utilise la fabrication additive sur site pour réduire les délais d'approvisionnement en pièces de rechange de nacelles, tandis que des startups logicielles de Belfast fournissent des solutions de surveillance de construction intégrées aux incitations à la vente de machines.
Paysage réglementaire
L'environnement réglementaire britannique pour les produits imprimés en 3D s'appuie sur le régime UKCA et sur des réformes plus larges de la sécurité des produits. Le Product Safety and Metrology etc. (Amendment) Regulations 2024 a supprimé la date d'expiration de la reconnaissance de certaines exigences de produits de l'UE, ce qui soutient la continuité pour les fabricants qui s'appuient sur les preuves d'essai et l'évaluation de conformité de l'UE parallèlement au marquage UKCA. Le Product Regulation and Metrology Act 2025 a également introduit des pouvoirs permettant de mettre à jour les cadres de sécurité des produits et de métrologie, ce qui est pertinent pour la fabrication additive, où les logiciels, les matières premières et les contrôles de procédé influencent les caractéristiques des produits.
Les normes désignées et les voies d'application restent centrales pour les usages finaux réglementés tels que l'aérospatiale, la défense et la santé. Les normes publiées par le Secretary of State (s'appuyant sur des organismes tels que BSI, CEN/CENELEC, ISO, IEC, entre autres) sous-tendent les approches de conformité, tandis que le comité BSI AMT/8 soutient la normalisation spécifique à la fabrication additive au Royaume-Uni. En 2026, le gouvernement a lancé une consultation sur la réforme du Product Safety Framework, incluant des obligations proposées pour les places de marché en ligne, et le Department for Business and Trade a réaffirmé son soutien à la numérisation industrielle via le programme d'adoption Made Smarter lors de la Make UK National Manufacturing Conference en mars 2026, renforçant la visibilité politique pour les PME envisageant l'impression 3D.
Analyse de la chaîne de valeur
La chaîne de valeur de l'impression 3D au Royaume-Uni commence par les fabricants de matériel (OEM) et les fournisseurs de logiciels (conception, découpage, simulation et surveillance de fabrication), ainsi que les fournisseurs de matières premières pour métaux, polymères et céramiques. Ces intrants alimentent des cellules de production exploitées par les utilisateurs finaux (notamment l'aérospatiale et la défense) et les bureaux de services, puis des écosystèmes de post-traitement couvrant le traitement thermique, l'usinage, la finition de surface, la stérilisation (pour le médical) et les essais non destructifs, suivis de la documentation de qualification et de la distribution de pièces finies ou d'inventaires numériques. Avec une part élevée de systèmes industriels et de fusion sur lit de poudre, les poudres métalliques certifiées, le contrôle de procédé et les capacités métrologiques restent des contraintes et des différenciateurs clés en amont.
En aval, les programmes de défense resserrent l'intégration entre les réseaux de production et de maintenance, en rapprochant les capacités des dépôts et des bases et en les internalisant, tout en créant des goulots d'étranglement d'approvisionnement susceptibles de ralentir l'intégration de fournisseurs agiles. Le Ministry of Defence a publié sa Defence Advanced Manufacturing Strategy en mars 2025, promouvant la fabrication additive pour la résilience et un modèle en étoile pour la production déployée en avant, et l'activité de 2026 montre une exécution passant des pilotes à un usage de référence dans les programmes. Parmi les exemples figurent Rheinmetall UK formalisant la fabrication additive comme méthode de référence pour certains composants du Challenger 3 (juin 2026) et QinetiQ déployant la fabrication additive à HM Naval Base Clyde pour soutenir la maintenance des sous-marins de la Royal Navy et les normes alignées sur AUKUS (juin 2026). La localisation de l'assemblage et du service des équipements renforce également la chaîne, comme le montre le partenariat de Caracol avec des intégrateurs britanniques pour fournir une intégration et un support locaux pour les systèmes additifs robotiques (avril 2026), réduisant le risque d'arrêt de production pour les utilisateurs industriels.
Paysage concurrentiel
La base de fournisseurs est modérément fragmentée ; les cinq plus grands fournisseurs représentent environ 55 % des revenus installés, laissant un espace pour la consolidation. Renishaw associe la métrologie à la fusion sur lit de poudre à double laser, se différenciant par un contrôle en boucle fermée qui réduit considérablement les taux de rebut. Photocentric défend l'économie LCD des photopolymères, vendant des formulations de résine avec une marge de 25 % supérieure au matériel. Wayland Additive déploie la technologie de faisceau d'électrons à atomes neutres destinée aux pièces en tungstène à haute densité pour l'optique de défense.
Les bureaux de services poursuivent l'intégration verticale. 3DPRINTUK a élargi son parc HP MJF et internalisé les équipes de maintenance, portant la disponibilité à 95 % et captant de plus grandes commandes blanket aérospaciales. Rapid Fusion a démontré une cellule assistée par robot fonctionnant 24 heures avec un seul superviseur, allégeant le goulot d'étranglement en main-d'œuvre. Les constructeurs de machines hybrides s'associent à des éditeurs de logiciels CAM pour intégrer la recherche de paramètres assistée par l'IA, raccourcissant les cycles de qualification des travaux et abaissant le seuil de compétences pour les primo-adoptants.
L'intérêt pour les fusions-acquisitions augmente alors que les fournisseurs de bureau lorgent les marchés industriels. Le spécialiste des polymères RYSE 3D, fort d'une hausse des ventes de 58 % et d'un King's Award, serait à la recherche d'investisseurs stratégiques. Les fournisseurs de matériaux sécurisent des contrats de poudre à long terme pour se couvrir contre la volatilité et garantir la conformité ISO pour les pièces à usage final. La certification reste un rempart : les accréditations ISO 9001 et ISO 13485 ouvrent l'accès aux secteurs réglementés, incitant les acteurs plus modestes à mutualiser leurs ressources pour les frais d'audit partagés.
Leaders de l'industrie de l'impression 3D au Royaume-Uni
Renishaw plc
Stratasys Ltd.
EOS GmbH
Materialise NV
Nikon SLM Solutions AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
L'espace blanc s'élargit là où les acheteurs britanniques ont besoin d'un débit reproductible et de qualité production plutôt que de prototypage, en particulier dans la fabrication de séries polymères, le soutien logistique de la défense et les flux de travail médicaux réglementés. Les récents investissements dans les installations traduisent une demande d'automatisation et de production quasi continue : AMufacture a agrandi une installation industrielle d'impression 3D à Portsmouth avec une manipulation robotisée et plusieurs systèmes HP Multi Jet Fusion (janvier 2026), et 3DPRINTUK, soutenu par TriMech, a augmenté sa capacité HP Multi Jet Fusion de 60 % en ajoutant trois systèmes HP 5210 PRO (février 2025). Ensemble, ces initiatives créent de la place pour des offres complémentaires en automatisation de l'assurance qualité, inspection en ligne et capacité de post-traitement, s'alignant sur une utilisation accrue du MJF.
Les mécanismes de financement public et de coordination ouvrent également des voies à court terme permettant aux PME et aux consortiums de développer leurs capacités et leurs certifications. Innovate UK a lancé le 27 avril 2026 un concours d'innovation dans la chaîne d'approvisionnement de la fabrication avancée, avec jusqu'à 6,5 millions GBP disponibles pour des projets de recherche industrielle collaborative, soutenant des programmes multi-partenaires combinant fabrication additive, fabrication numérique, IA et robotique. Additive Manufacturing UK (AMUK) maintient également un plan d'action et une feuille de route interindustriels visant à élargir l'adoption, ce qui peut soutenir des pratiques de qualification plus normalisées et des pipelines plus solides de la R&D à la production dans l'aérospatiale, la défense et la santé. L'opportunité la plus claire se concentre autour des solutions qui réduisent le coût total de possession des systèmes métalliques (manipulation des poudres, surveillance et assurance qualité) et autour des flux de travail sécurisés pour les pièces détachées numériques, où les utilisateurs de la défense et du rail passent d'un inventaire physique à des modèles de production à la demande.
Développements récents du secteur
- Juillet 2026 : Rheinmetall UK a formalisé la fabrication additive comme méthode de production de référence pour les composants de conduits d'air au sein du programme du char de combat principal Challenger 3. Cette évolution fait passer la fabrication additive du prototypage à une production en série liée aux programmes, et accroît la demande de procédés polymères qualifiés, d'une assurance qualité reproductible et d'une documentation de niveau défense dans l'ensemble de la chaîne d'approvisionnement.
- Novembre 2025 : Renishaw et Materialise ont lancé un processeur de fabrication de nouvelle génération (NxG BP) pour renforcer l'intégration entre Materialise Magics et les systèmes additifs métalliques Renishaw RenAM. Un contrôle plus étroit du flux de travail logiciel-machine soutient une utilisation accrue et des fabrications plus cohérentes pour les applications réglementées, renforçant le rôle de la préparation des données et de la gouvernance des paramètres dans les environnements de production.
- Décembre 2024 : RYSE 3D a rapporté une augmentation de 58 % des ventes annuelles d'imprimantes et a reçu le King's Award for Innovation. La performance domestique renforcée d'un spécialiste polymère basé au Royaume-Uni indique une adoption plus large par les PME et soutient l'expansion des écosystèmes locaux de revendeurs, de matériaux et de formation autour des plateformes de bureau et professionnelles.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés au Royaume-Uni par les systèmes d'impression 3D, les matériaux associés, ainsi que les logiciels et services de support permettant de fabriquer des pièces couche par couche pour des usages industriels et professionnels.
Exclusions du périmètre : les kits purement amateurs de type « faites-le vous-même », l'usinage CNC général et les outils de prototypage non additif ne sont pas comptabilisés dans cette évaluation du marché.
Aperçu de la segmentation
- Par type d'imprimante
- Industriel
- Bureau/Professionnel
- Par type de matériau
- Métal
- Polymère
- Céramique
- Composite/Autre
- Par technologie
- Fusion sur lit de poudre
- Extrusion de matériau (FDM / FFF)
- Photopolymérisation en cuve
- Projection de liant
- Dépôt d'énergie dirigée
- Par application
- Aérospatiale et défense
- Automobile et sport automobile
- Santé et dispositifs médicaux
- Construction et architecture
- Produits de consommation et électronique
- Autres applications industrielles
- Par région
- Angleterre
- Écosse
- Pays de Galles
- Irlande du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par cartographier la manière dont la demande de fabrication additive se manifeste au Royaume-Uni, puis nous l'alignons sur des catégories de dépenses mesurables telles que l'équipement, les matériaux et les revenus de services. Nous avons référencé des sources publiques telles que l'Office for National Statistics du Royaume-Uni pour le contexte de la production manufacturière, les statistiques commerciales de HM Revenue and Customs pour les flux d'équipements et de matériaux pertinents, et l'UK Intellectual Property Office pour les signaux de brevets indiquant la dynamique technologique.
Pour garder des hypothèses réalistes, nous avons également examiné des sources telles que le British Standards Institution pour les références normatives applicables, des revues à comité de lecture couvrant les tendances d'adoption et l'utilisation des matériaux, ainsi que des publications d'associations et de clusters pour des signaux au niveau sectoriel (par exemple, les communautés de fabrication aérospatiale et de dispositifs médicaux). Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour vérifier de manière croisée les déclarations de base installée, les ajouts de capacité et les récits de prix, soutenus par un abonnement payant qui aide à l'analyse financière des entreprises et au filtrage des brevets. Ces sources documentaires ne sont pas exhaustives, et de nombreuses autres références publiques ont été examinées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens et de courtes enquêtes auprès de parties prenantes basées au Royaume-Uni dans la distribution d'imprimantes, les bureaux de services, l'approvisionnement en matériaux et les équipes d'achat des utilisateurs finaux. Nous avons testé le rythme d'adoption par technologie, les fourchettes de prix typiques, les schémas d'utilisation et la manière dont les commandes se répartissent entre l'Angleterre, l'Écosse, le Pays de Galles et l'Irlande du Nord, puis nous avons utilisé ces données pour affiner les hypothèses du modèle que la recherche documentaire ne pouvait pas entièrement confirmer.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 33 % | Dirigeants (CXO) : 12 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 35 % |
| Petits acteurs : 16 % | Managers : 53 % |
Dimensionnement et prévisions du marché
Le modèle de dimensionnement est construit selon une logique descendante et ascendante ; le total est d'abord reconstruit à partir d'un pool de demande britannique, puis vérifié par rapport aux signaux fournisseurs et canaux avant finalisation. Sur le plan descendant, nous relions l'activité manufacturière et les indicateurs d'adoption aux dépenses par type de composant, qui sont ensuite réparties entre les principaux environnements d'usage.
Les principaux intrants suivis comprennent les expéditions d'imprimantes et les cycles de remplacement par classe, les prix de vente moyens par famille technologique, la consommation de matériaux par machine active, les taux d'utilisation des bureaux de services et la part des cas d'usage de production par rapport au prototypage, qui influence la demande récurrente en matériaux. Lorsqu'une vue ascendante était nécessaire, nous avons utilisé des agrégations sélectives à partir de revenus de fournisseurs échantillonnés, des vérifications de canaux de distributeurs et des fourchettes de volumes multipliées par le PVM observé pour confirmer que les totaux descendants restent plausibles. Lorsqu'un écart de données apparaît pour une technologie ou un matériau de niche, l'estimation est complétée à l'aide de taux de pénétration comparables, puis testée par des retours d'experts.
Pour les prévisions, une analyse de scénarios est utilisée, ancrée sur un petit ensemble de variables faciles à observer dans le temps, telles que les conditions de dépenses d'investissement industrielles, l'activité des dispositifs médicaux réglementés, et les cycles de programmes aérospatiaux et automobiles. La trajectoire finale des prévisions n'est ajustée qu'après revalidation des hypothèses sur l'évolution des prix et l'utilisation par des retours d'entretiens.
Validation des données et cycle de mise à jour
La validation se fait par triangulation des totaux à travers plusieurs angles, tels que les parts de composants, le mix technologique et l'intensité implicite des matériaux par base installée. Les valeurs aberrantes sont signalées lorsque la croissance d'une année sur l'autre, les prix ou les évolutions d'utilisation ne sont pas cohérents avec les retours d'entretiens ou avec des signaux indépendants tels que les flux commerciaux et les tendances de la production manufacturière.
Avant validation finale, le modèle passe par une revue analyste étape par étape afin que la logique de calcul, les conversions d'unités et le calendrier des devises soient cohérents d'une année à l'autre. Les rapports sont actualisés annuellement, et si un événement significatif survient (par exemple, un changement majeur de politique, une perturbation de l'approvisionnement ou une variation marquée des dépenses d'investissement), les hypothèses clés sont revérifiées et les chiffres sont mis à jour. Juste avant la livraison, nous effectuons une dernière passe d'actualisation afin que le client reçoive la vue la plus récente disponible.
Taille du marché britannique de l'impression 3D selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour le marché britannique de l'impression 3D peuvent sembler très éloignés les uns des autres, car chaque éditeur choisit son propre périmètre, son année de référence et ce qui est comptabilisé comme revenu. Des différences apparaissent également lorsqu'un modèle s'appuie davantage sur des courbes de prix et de pénétration agressives, ou lorsque le calendrier des devises et le traitement de l'inflation ne sont pas expliqués clairement.
Certaines estimations intègrent un ensemble plus large de revenus de fabrication numérique ou appliquent des taux de croissance très rapides sur une courte période. Chez Mordor Intelligence, le marché britannique est comptabilisé comme le matériel, les matériaux, les logiciels et les services d'impression 3D directement liés à l'activité de fabrication additive, et les outils de fabrication adjacents qui ne reposent pas sur une production couche par couche sont exclus.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,14 milliard USD (2026) | |
| Éditeur du secteur A | 0,94 milliard USD (2024) | Utilise une année de référence et un cadrage différents qui peuvent sous-estimer les dépenses britanniques à court terme si les nouvelles installations industrielles et les évolutions de prix postérieures à 2024 ne sont pas pleinement reflétées, et les hypothèses de répartition des composants ne sont pas rattachées de manière transparente à l'utilisation ou à l'intensité des matériaux. |
| Éditeur mondial B | 1,55 milliard USD (2023) | Part d'une année de référence antérieure et applique un profil de croissance plus élevé jusqu'en 2030, ce qui peut gonfler la taille actuelle si une pénétration plus rapide et une expansion des prix de vente moyens sont supposées sans vérifications suffisantes par rapport à la production manufacturière britannique et au mix technologique par usage final. |
Le tableau montre que l'écart s'explique principalement par ce qui est inclus, l'année considérée comme point de départ, et la rapidité supposée de l'adoption et de l'évolution des prix. En rattachant le total à des signaux de demande observables au Royaume-Uni, puis en effectuant des vérifications croisées avec les retours des fournisseurs et des canaux, notre estimation reste traçable à des variables claires et peut être reproduite selon les mêmes étapes lors de futures mises à jour.


Questions clés traitées dans le rapport
Quelle est la taille du marché de l'impression 3D au Royaume-Uni en 2026 ?
Le marché s'établit à 1,14 milliard USD en 2026 et est en bonne voie pour atteindre un TCAC de 13,22 % jusqu'en 2031.
Quel segment connaît la croissance la plus rapide jusqu'en 2031 ?
La santé et les dispositifs médicaux progressent à un TCAC de 15,05 %, devançant tous les autres secteurs d'application.
Quelle catégorie d'imprimante mène les dépenses aujourd'hui ?
Les systèmes industriels détiennent 72,05 % de la part, reflétant une forte demande aérospatiale et automobile.
Quel type de matériau gagne de l'élan au-delà des métaux ?
Les matières premières céramiques affichent un TCAC de 14,56 % en raison de leur adoption dans les domaines dentaire, électronique et des composants haute température.
Pourquoi l'Irlande du Nord est-elle importante pour la croissance future ?
Les incitations ciblées et les investissements dans les clusters aérospaciaux portent le TCAC de l'Irlande du Nord à 14,72 %, le plus élevé parmi les régions du Royaume-Uni.
Dernière mise à jour de la page le:



