
Taille et part du marché des centres de données du Royaume-Uni
Analyse du marché des centres de données du Royaume-Uni par Mordor Intelligence
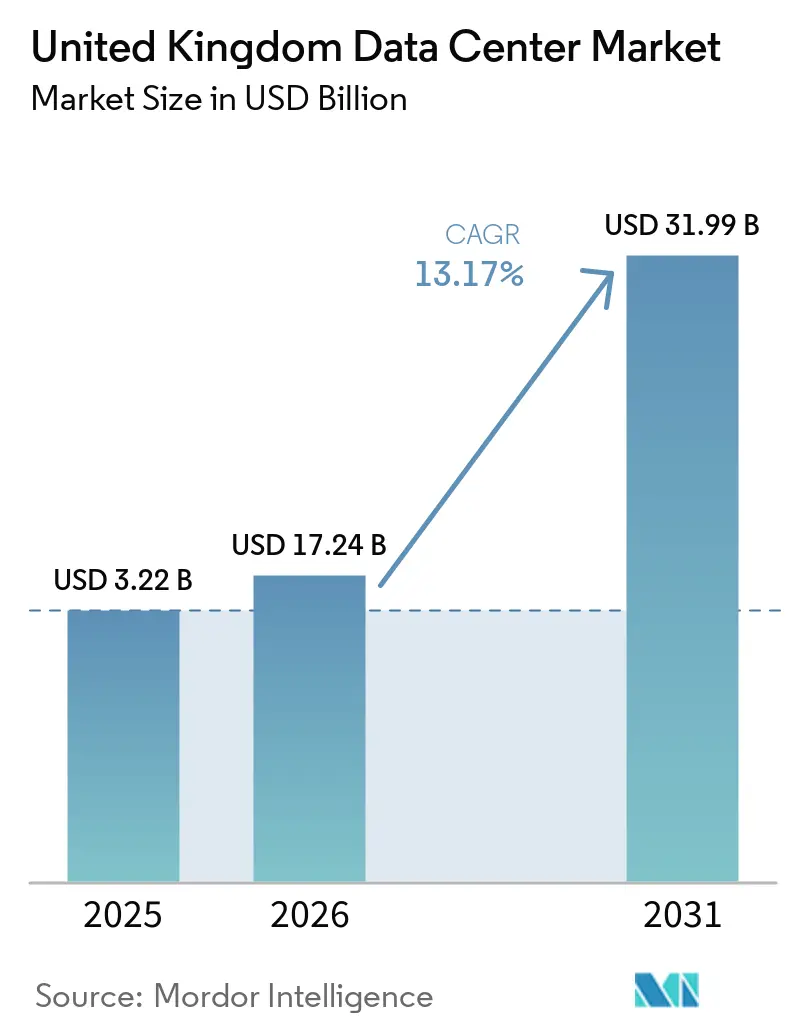
La taille du marché des centres de données au Royaume-Uni était évaluée à 3,71 milliers de mégawatts en 2026 et devrait croître de 5,8 milliers de mégawatts en 2027 pour atteindre 53,12 milliers de mégawatts d'ici 2032, à un CAGR de 55,73 % durant la période de prévision (2027-2032).
L'informatique IA et l'expansion du cloud accroissent la demande d'installations à forte consommation d'énergie, tandis que le déploiement hybride maintient les besoins en capacité externe et interne. Dans l'ensemble du Royaume-Uni, les clients de colocation utilisent des installations exploitées par des prestataires tout en conservant le contrôle de leurs équipements informatiques. Les opérateurs répondent par des accords de capacité et un développement par phases qui alignent les ajouts sur les besoins de déploiement des clients. Les retards de raccordement au réseau dans l'ouest de Londres et l'exposition au capital de construction favorisent les fournisseurs qui sécurisent l'alimentation électrique et échelonnent les investissements autour de locataires engagés, limitant ainsi le coût des capacités inutilisées.
Principaux enseignements du rapport
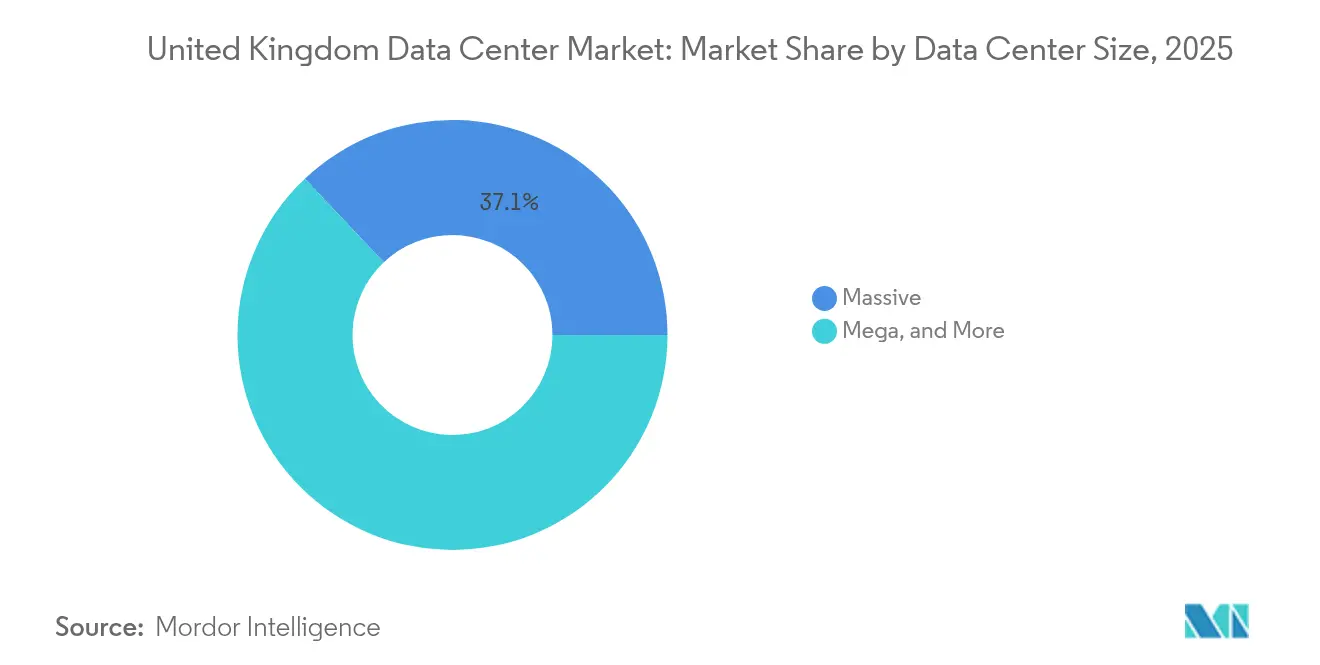
- Par taille de centre de données, les installations massives ont dominé avec une part de marché de 55,14 % du marché des centres de données au Royaume-Uni en 2026, tandis que les installations méga devraient connaître la croissance la plus rapide avec un CAGR de 71,2 % durant 2027-2032.
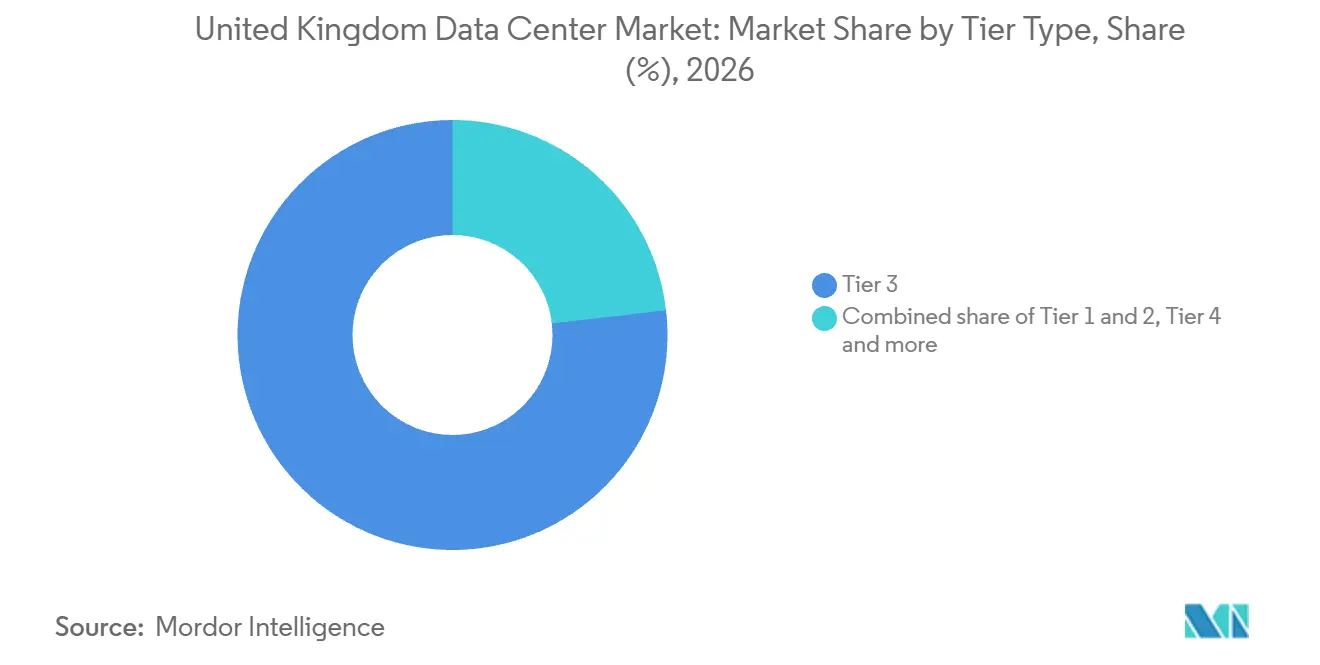
- Par type de niveau, le Niveau 3 a dominé avec une part de 76,84 % de la taille du marché des centres de données au Royaume-Uni en 2026, le Niveau 4 devant croître le plus rapidement avec un CAGR de 124,6 % durant 2027-2032.
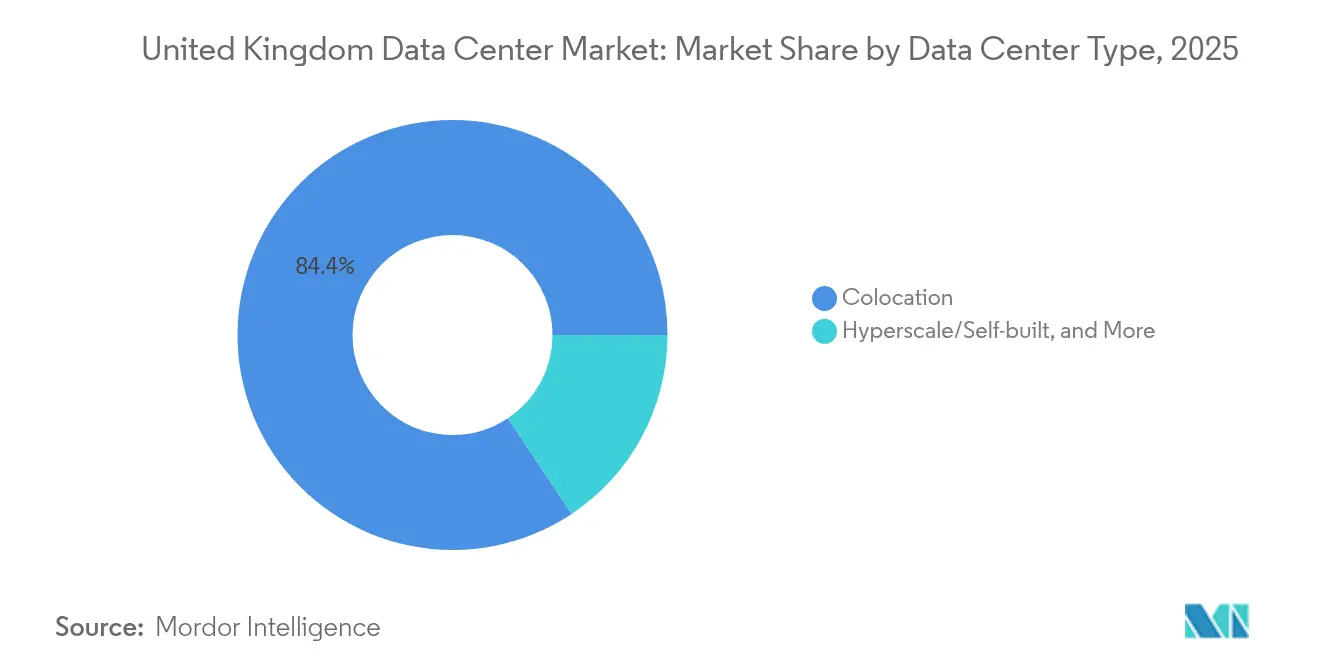
- Par type de centre de données, la colocation a dominé avec 73,18 % de la capacité de charge IT installée en 2026, et les installations hyperscale et auto-construites affichent le CAGR prévisionnel le plus rapide de 64 % durant 2027-2032.
- Parmi les utilisateurs finaux, IT et ITES ont dominé avec 17,45 % de la capacité de charge IT installée en 2026, tandis que le BFSI devrait se développer le plus rapidement avec un CAGR de 50,3 % durant 2027-2032.
- Pour les zones géographiques clés, le Grand Londres a détenu la plus grande part à 60,97 % de la capacité de charge IT installée en 2026, le reste du Royaume-Uni devant croître le plus rapidement avec un CAGR de 83 % durant 2027-2032.
- Géographiquement, le reste du Royaume-Uni devrait croître le plus rapidement avec un CAGR de 83 % durant 2027-2032, tandis que le Grand Londres a détenu la plus grande part à 60,97 % de la capacité de charge IT installée en 2026.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Forte demande de calcul cloud hyperscale et d'IA | +36% | Campus de Bristol et Newport | Moyen terme (2 à 4 ans) |
| Croissance de la 5G et du calcul en périphérie au Royaume-Uni | +12% | Couloir industriel de l'estuaire de la Tamise | Moyen terme (2-4 ans) |
| Adoption croissante de l'IT hybride parmi les segments BFSI et entreprises | +10% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Incitations gouvernementales en faveur des infrastructures numériques et le Cadre national de politique de planification | +9% | Zones de planification locales en Angleterre | Moyen terme (2 à 4 ans) |
| Prolifération de nouveaux atterrissages de câbles sous-marins sur la côte est du Royaume-Uni | +5% | Zone d'atterrissage côtière de Margate | Long terme (≥ 4 ans) |
| Reconversion d'anciens domaines industriels en campus prêts pour l'IA dans le nord de l'Angleterre | +4% | Ancien site de centrale électrique de Cambois | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte demande de calcul cloud hyperscale et d'IA
La demande en IA crée des besoins en installations à la fois via des systèmes publics partagés et des engagements de capacité cloud commerciale. En juin 2026, l'Université de Bristol a signalé 5 448 superpuces Nvidia GH200 Grace Hopper dans Isambard-AI, son installation publique de calcul IA.[1] L'université exploite le système via le Centre de Supercalcul de Bristol au sein de la Ressource de Recherche en IA financée par le gouvernement, offrant un accès au monde académique et à l'industrie. Le 13 août 2026, Vantage Data Centers et Nebius ont convenu que Nebius louerait une capacité IA haute densité alimentée par Nvidia sur le campus opérationnel CWL1 de Vantage à Newport, au Pays de Galles. Le bail était destiné à soutenir les charges de travail d'entraînement, d'inférence et d'IA d'entreprise. L'accord de Nebius pour louer une capacité de campus haute densité donne aux opérateurs d'installations un signal de demande commerciale, tandis qu'Isambard-AI illustre le calcul IA à l'échelle du secteur public.
Croissance de la 5G et du calcul en périphérie au Royaume-Uni
Le déploiement de réseaux industriels relie le moteur 5G à des emplacements spécifiques et à des applications de calcul. Ofcom a signalé que le trafic 5G mensuel au Royaume-Uni a augmenté d'environ 53 % pour atteindre 348 Po en 2025 par rapport à 2024.[2] En juin 2025, Verizon Business, Thames Freeport et Nokia ont annoncé un partenariat 5G privé pour les sites logistiques, manufacturiers et d'innovation le long de l'estuaire de la Tamise. Verizon devait déployer les réseaux avec Nokia comme seul fournisseur de matériel et de logiciels, incluant sa plateforme MX Industrial Edge. Les partenaires ont identifié l'infrastructure de calcul en périphérie comme une utilisation prévue du déploiement du réseau, qui permettrait également l'automatisation des processus, la surveillance de la sécurité et l'orchestration logistique en temps réel. La capacité en périphérie liée à ces sites de l'estuaire de la Tamise servirait des applications portuaires et manufacturières individuelles, favorisant les fournisseurs capables de placer le traitement à proximité des opérations de chaque site.
Adoption croissante de l'informatique hybride par les segments BFSI et entreprise
Le placement des bases de données offre à l'infrastructure hybride une voie concrète vers la demande bancaire tout en préservant un rôle pour les installations exploitées par les entreprises. En 2025-2026, 7 % des 2 050 entreprises britanniques interrogées traitant des données numérisées utilisaient à la fois des centres de données externes et d'entreprise pour stocker et traiter les données. En mars 2025, Lloyds Banking Group a conclu une collaboration pluriannuelle avec Oracle associant la migration vers les centres de données Microsoft Azure à l'utilisation prévue d'Oracle Exadata Cloud@Customer dans ses propres centres de données. L'accord concernait les bases de données Oracle soutenant les fonctions commerciales et les services bancaires, Oracle fournissant la technologie. Dans le cadre du modèle convenu par Lloyds, les bases de données en cours de migration créent une ouverture pour la capacité hébergée sur Azure, tandis que le déploiement interne prévu préserve un rôle pour les propres installations de la banque.
Incitations gouvernementales en faveur des infrastructures numériques et le Cadre national de politique de planification
La reconnaissance des besoins informatiques futurs donne aux promoteurs un argument de planification avant qu'une installation ne commence à fonctionner. Le Cadre national de politique de planification de l'Angleterre demande aux plans de développement de prévoir des centres de données soutenant les industries axées sur les données là où le besoin existe ou est anticipé.[3] Cette disposition couvre également la capacité de production associée et l'infrastructure du réseau électrique pour les raccordements au réseau. La demande anticipée peut donc faire partie d'un dossier de plan de développement pour la réservation de terrains à la fois pour le calcul et l'infrastructure d'alimentation de soutien. Pour les promoteurs confrontés à des retards de raccordement, la disposition soutient la réservation de terrains pour les actifs d'alimentation aux côtés des bâtiments informatiques, faisant du raccordement électrique une partie du dossier de livraison du campus pour répondre à la demande anticipée.
Analyse d'impact des freins*
| Frein | (~) % Impact sur les Prévisions de CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Retards de raccordement au réseau électrique dans les zones de disponibilité de Londres | -9% | Zones de développement de l'ouest de Londres | Moyen terme (2-4 ans) |
| Hausse des coûts de construction et d'énergie | -6% | Sites de développement de centres de données à Londres | Court terme (≤ 2 ans) |
| Réglementations strictes en matière de durabilité et de réduction des émissions de carbone | -3% | South Gyle, Édimbourg | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre qualifiée pour les opérations de refroidissement liquide et haute densité en dehors de Londres | -2% | Zones de construction au Pays de Galles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Retards de raccordement au réseau électrique dans les zones de disponibilité de Londres
L'accès à l'alimentation électrique peut séparer un bâtiment achevé d'une capacité qu'un opérateur peut mettre à usage commercial. Le plan énergétique de transition du Grand Londres de NESO, publié en janvier 2026, décrivait les contraintes de transport et de distribution dans l'ouest de Londres comme limitant la croissance et causant des retards de raccordement significatifs. Le plan concernait la période de contrôle des prix de 2028 à 2033. Pour un promoteur exposé à ces contraintes, l'avancement de la construction seul ne peut pas établir quand les équipements des clients pourront être mis sous tension. Un retard de raccordement peut donc reporter la conversion des dépenses de développement en revenus de service même lorsque la demande soutient le site. Pour un acheteur ayant une date de déploiement fixe, une fenêtre de mise sous tension ferme peut par conséquent l'emporter sur un calendrier de construction plus rapide.
Hausse des coûts de construction et d'énergie
Savills a signalé que les coûts de construction des centres de données à Londres s'élevaient en moyenne à 12,02 USD par watt en 2025, contre 11,2 USD par watt en 2024, soit une augmentation annuelle d'environ 7,3 %. Le Département pour la Sécurité Énergétique et la Neutralité Carbone a signalé une hausse à long terme des prix de l'électricité non domestique au Royaume-Uni, bien que les prix hors Taxe sur le Changement Climatique aient baissé de 7 % entre le T2 2024 et le T2 2025. Les perspectives de construction à Londres 2026 de Turner & Townsend ont également identifié l'inflation prolongée des prix de l'énergie comme un risque de nouvelles hausses de coûts. Les dépenses de construction par watt rendent la phase de construction initiale importante car les dépenses de développement précèdent les revenus d'occupation. L'échelonnement des travaux autour des besoins engagés peut limiter le montant des investissements en attente de clients. Chaque phase livrée doit néanmoins attirer suffisamment de capacité occupée pour récupérer son coût de construction, faisant de l'intensité capitalistique une contrainte à l'expansion.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Taille de Centre de Données :
La Concentration des Capacités Façonne les Choix OpérationnelsLes installations massives représentaient une part de 55,14 % de la taille du marché des centres de données au Royaume-Uni en 2026. Colt DCS prévoit 3 centres de données hyperscale sur son campus de Londres Hayes, ajoutant 98 MW de puissance IT et portant la capacité totale du campus à 160 MW, avec une livraison de la première phase prévue pour 2028. Colt indique que la livraison des bâtiments peut être modifiée pour répondre aux exigences des clients. Pour un acheteur concentrant une charge importante, la séquence dans laquelle les bâtiments du campus sont livrés détermine quand la capacité devient utilisable.
Les installations méga constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 71,2 % durant 2027-2032. Leur base de départ plus petite signifie que cette expansion commence avec moins de capacité que le parc massif établi. Les acheteurs recherchant des blocs supplémentaires à l'échelle méga dépendent donc des nouvelles livraisons de campus, avec 2027-2032 comme fenêtre prévisionnelle pour l'expansion de cette offre.

Par Type de Niveau :
La Maintenance et la Protection contre les Pannes Façonnent la Conception des InstallationsLe Niveau 3 représentait une part de marché de 76,84 % du marché des centres de données au Royaume-Uni en 2026. L'étude d'Apollo et Stantec d'octobre 2025 a rapporté que la plupart des installations de centres de données au Royaume-Uni relevaient du Niveau III de l'Uptime Institute. L'Uptime Institute définit le Niveau III comme pouvant être maintenu simultanément, utilisant des composants redondants et des chemins de distribution afin que les composants puissent être arrêtés pour maintenance ou remplacement sans affecter le fonctionnement informatique.
Le Niveau 4 est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 124,6 % durant 2027-2032. L'Uptime Institute répertorie l'installation de Worcester d'IONOS Cloud Ltd. au Royaume-Uni avec des certifications de conception Niveau IV et d'installation construite. Le Niveau IV ajoute des systèmes redondants physiquement isolés, une alimentation tolérante aux pannes pour tous les équipements IT et un refroidissement continu pour protéger les opérations contre les défaillances d'équipements ou de chemins de distribution, bien que les arrêts de maintenance des systèmes redondants puissent augmenter le risque lors d'une autre défaillance. L'étude d'Apollo et Stantec d'octobre 2025 a signalé une demande croissante d'installations de Niveau IV pour soutenir l'informatique en nuage, l'IA et les applications critiques nécessitant une infrastructure ultra-fiable et tolérante aux pannes. La certification de Worcester offre aux acheteurs un exemple britannique d'infrastructure tolérante aux pannes construite, faisant de la protection contre les défaillances d'équipements une spécification concrète d'installation au-delà de la redondance des composants.
Par Type de Centre de Données :
Le Contrôle et la Proximité Définissent les Modèles de DéploiementLa colocation était le segment le plus important, représentant 73,18 % de la capacité de charge IT installée en 2026. Equinix, Inc. a signalé 14 centres de données au Royaume-Uni en octobre 2025. Pour un client envisageant une capacité exploitée en externe, une base d'installations établie offre une voie différente de celle consistant à commander et gérer son propre projet, transférant le rôle de livraison des installations au prestataire.
Les installations hyperscale et auto-construites constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 64 % durant 2027-2032. Google a ouvert son centre de données de Waltham Cross dans le Hertfordshire le 16 septembre 2025, pour répondre à la demande croissante de services IA incluant Google Cloud, Search et Maps. L'ouverture relie le développement des installations aux services consommant du calcul, intégrant l'expansion de l'infrastructure et la plateforme de services dans la stratégie du même opérateur. Le segment entreprise et périphérie comprend les installations d'entreprise sur site construites, détenues et exploitées par les utilisateurs, ainsi que des sites périphériques distribués plus petits proches des clients finaux pour une faible latence, pouvant utiliser la colocation ou l'hébergement géré. Un déploiement en périphérie peut préserver la proximité tout en confiant les opérations des installations à un hébergeur, séparant la décision de propriété de l'emplacement nécessaire pour une faible latence.
Par Utilisateur Final :
L'Infrastructure Cloud et les Programmes Bancaires Façonnent la DemandeIT et ITES constituaient le segment le plus important, représentant 17,45 % de la capacité de charge IT installée en 2026. Nebius a lancé son premier déploiement au Royaume-Uni d'infrastructure Nvidia Blackwell Ultra en novembre 2025. L'entreprise de cloud IA utilise l'infrastructure informatique pour exploiter ses services, ce qui place une entreprise de services IT du côté utilisateur de la relation avec les installations. Un déploiement par un fournisseur de cloud IA peut servir les utilisateurs en aval via un seul client d'infrastructure, offrant aux fournisseurs d'installations un canal commercial différent de l'hébergement d'entreprise individuel.
Le BFSI est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 50,3 % durant 2027-2032. NatWest Group a annoncé une collaboration de 5 ans avec Amazon Web Services, Inc. et Accenture le 23 juillet 2025, pour moderniser les capacités numériques, de données et d'analytique, et d'IA. En juillet 2025, NatWest a également signalé que la plateforme bancaire principale de sa Banque Privée était réhébergée d'un prestataire tiers suisse vers le Centre de Données du Groupe au Royaume-Uni. La demande gouvernementale dispose d'une voie d'achat directe, illustrée par la transaction du 6 mars 2026 de HM Revenue & Customs avec Crown Hosting Data Centres Ltd pour l'hébergement physique et l'infrastructure. La collaboration cloud annoncée par NatWest et le réhébergement interne signalé relient la modernisation bancaire à la fois aux plateformes de services externes et aux propres opérations d'installations de la banque.
Par Zone Géographique Clé :
L'Aménagement Urbain et la Puissance des Baies Régionales Définissent l'OffreLe Grand Londres était le segment le plus important, représentant 60,97 % de la capacité de charge IT installée en 2026. En janvier 2026, Glencar a achevé le bâtiment LHR21 à 6 étages de Vantage à Park Royal, décrit comme fournissant 20 MW de capacité IT avec un aménagement technique partiel pour une occupation par phases. L'aménagement technique partiel permet à l'opérateur londonien d'échelonner les dépenses d'installation dans un bâtiment achevé, alignant l'investissement sur la séquence d'occupation prévue.
Le reste du Royaume-Uni est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 83 % durant 2027-2032. Datum a ouvert MCR2, son deuxième centre de données à Manchester, le 26 juin 2025, avec une capacité pouvant accueillir jusqu'à 1 200 baies, chacune capable de fournir jusqu'à 30 kW sur des circuits doubles. Un client à Manchester peut comparer ses besoins en équipements avec la limite de puissance sur circuit double déclarée par Datum avant de s'engager dans un déploiement haute densité.
Analyse géographique
Marché des Centres de Données du Grand Londres
Le Grand Londres représentait 60,97 % de la taille du marché des centres de données au Royaume-Uni en 2026. Telehouse International Corporation of Europe Ltd a signalé 7,4 MW de capacité IT existante à Telehouse South dans sa fiche technique 2025, avec un maximum de 18 MW en cas de construction complète. La mise à jour de juillet 2026 de Telehouse a signalé que les niveaux 4 et 5 étaient en phase de test et de mise en service. Le déploiement d'un locataire londonien sur les étages supplémentaires dépend donc de la mise en service et de la construction complètes, faisant de ces jalons la base pertinente pour un engagement d'expansion.
Marché des Centres de Données du Reste du Royaume-Uni
Le reste du Royaume-Uni devrait être la géographie à la croissance la plus rapide, avec un CAGR de 83 % durant 2027-2032. Le 5 mai 2026, Stellanor a finalisé l'acquisition de 8 centres de données existants de Redcentric plc servant environ 450 clients entreprises, portant son portefeuille opérationnel au Royaume-Uni à 11 installations incluant le West Yorkshire. En juin 2026, Ark a annoncé une expansion du parc de Longcross dans le Surrey soutenant Nebius, incluant une installation supplémentaire avec 36 MW de capacité future. L'ajout prévu dans le Surrey relie l'expansion régionale au déploiement d'un fournisseur de cloud IA, tandis que la consolidation de Stellanor change le fournisseur responsable des installations d'entreprise existantes.
Les projets menés par les fournisseurs couvrent le nord de l'Angleterre, où QTS a commencé les travaux préparatoires du campus de Cambois en octobre 2025, et le Pays de Galles, où 2 des 3 centres de données prévus sur le campus CWL1 de Vantage à Newport sont en exploitation. En Écosse, DataVita a obtenu en août 2026 un financement pour l'expansion de DV1 et le nouveau DV3 en North Lanarkshire, la capacité des deux installations étant contractée auprès du fournisseur d'infrastructure IA CoreWeave dans le cadre d'un bail de 15 ans. Le Commissaire à la Police et à la Criminalité du Lincolnshire a attribué à Fujitsu Services Limited un contrat de services de colocation pour la période du 1er juillet au 31 décembre 2026. Dans le Norfolk, le John Innes Centre a signé le 7 avril 2026 un contrat de conducteur de travaux avec John Burke Associates pour la construction d'un centre de données et d'énergie sur site pour les Norwich Bioscience Institutes jusqu'au 11 mai 2027. Le long bail IA soutient l'expansion des promoteurs, tandis que les contrats publics financent un hébergement limité dans le temps ou une supervision de construction, nécessitant des capacités différentes de la part des fournisseurs.
Cadre Réglementaire et Perspectives
La comparaison couvre des juridictions sélectionnées du point de vue des promoteurs et opérateurs de centres de données terrestres évaluant les obligations d'évaluation et la certitude de planification. Les obligations ESOS à l'échelle du Royaume-Uni s'appliquent aux organisations éligibles, le régulateur étant désigné par la juridiction du siège social enregistré. La direction des centres de données en Écosse utilise plutôt la capacité électrique proposée du développement et la classe de planification. Le Pays de Galles combine son cadre de développement opérationnel avec des travaux de consultation et de politique sectorielle, plaçant les décisions d'investissement dans un processus de révision défini.
Tableau Réglementaire
| Facteur de décision | Royaume-Uni | Écosse | Pays de Galles |
|---|---|---|---|
| Autorité principale | Régulateurs du siège social enregistré : Agence de l'Environnement en Angleterre ; Ressources Naturelles Pays de Galles ; Agence de l'Environnement d'Irlande du Nord ; Agence de Protection de l'Environnement d'Écosse | Ministres écossais et autorités de planification | Gouvernement gallois |
| Instruments ou directives clés | Phase 4 de l'ESOS pour les organisations éligibles ; évaluations tous les 4 ans | Direction EIA en vigueur à partir du 17 septembre 2026, pour les centres de données sur des domaines industriels spécifiés ou des développements urbains dépassant 50 MW de puissance électrique totale proposée | Cadre opérationnel Future Wales ; consultation de révision jusqu'au 20 novembre 2026 ; développement de la politique sectorielle des centres de données |
| Effet commercial | Évaluer l'utilisation de l'énergie, rendre compte des progrès du plan d'action et expliquer les engagements non tenus | EIA obligatoire au-dessus du seuil ; les projets à 50 MW ou en dessous conservent un examen au cas par cas | La planification du projet se poursuit sous Future Wales durant sa révision par étapes |
| Attractivité actuelle de la politique | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement | Aucun changement |
| Source: Mordor Intelligence | |||
La direction nationale de Durcissement reflète l'ajout de rapports de phase 4 pour les organisations éligibles, avec une date limite de notification de conformité au 5 décembre 2027. La direction de Durcissement de l'Écosse fait suite au changement du 17 septembre 2026, passant d'un examen des effets significatifs des projets éligibles de l'Annexe 2 à une EIA obligatoire pour les classes de centres de données spécifiées dépassant 50 MW de puissance électrique totale proposée. La direction Aucun changement du Pays de Galles reflète le maintien en vigueur de Future Wales durant la révision, avec une publication de remplacement estimée pour l'hiver 2029/30 et une politique spécifique au secteur en cours d'élaboration. L'attractivité actuelle est Moyenne car les obligations ESOS sont limitées aux organisations éligibles, l'Écosse conserve un examen au cas par cas à 50 MW ou en dessous pour les classes de développement spécifiées, et le Pays de Galles fournit un cadre de planification opérationnel durant la révision.
Étapes de la Chaîne de Valeur
La comparaison de la chaîne de valeur suit l'ingénierie de raccordement au réseau, la connectivité fibre et les opérations de colocation selon les revenus des fournisseurs et les contraintes d'exécution. Les services d'ingénierie et de réseau rendent l'installation utilisable, tandis que l'exploitation crée la relation commerciale récurrente avec ses occupants. Les offres d'infrastructure mondiale d'Equinix, Inc. facturent généralement l'espace et la puissance consommés dans le cadre de contrats à durée déterminée générant des revenus récurrents mensuels. Une fois qu'une installation entre en service, les contractants de raccordement et de réseau soutiennent un actif dont l'opérateur tire des revenus grâce à la consommation continue d'espace et de puissance, donnant à ces étapes des horizons de revenus différents.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Ingénierie de raccordement au réseau | Contractants de raccordement tels que NG Bailey ; opérateurs de réseau tels que UK Power Networks | Honoraires d'ingénierie et de services de raccordement | Un raccordement double circuit approprié peut être distant | Concevoir des options de raccordement par phases |
| Connectivité fibre | Opérateurs de réseau fibre tels que EXA Infrastructure | Ventes de capacité fibre et honoraires de services de réseau géré | Conditions difficiles des fonds marins sur les routes sous-marines | Utiliser des techniques d'installation spécialisées pour les segments immergés |
| Opérations de colocation | Opérateurs de colocation tels que Equinix, Inc. et Digital Realty Trust Inc. | Equinix perçoit généralement des charges récurrentes mensuelles d'espace et de puissance | Le déploiement des clients dépend d'une capacité mise sous tension et utilisable | Échelonner la mise en service autour de la capacité disponible pour l'occupation |
| Source: Mordor Intelligence | ||||
Le déploiement de la route Londres, Francfort, Amsterdam et Bruxelles d'EXA en 2025 a nécessité des techniques d'installation spécialisées pour les conditions des fonds marins de la mer du Nord. La route EXA montre que les fournisseurs de fibre supportent le risque d'installation physique en dehors de la propre construction d'un opérateur de colocation, rendant la connectivité du site dépendante de l'exécution par les fournisseurs de réseau. Les contrats récurrents d'un opérateur dépendent par conséquent du maintien du raccordement électrique et des chemins réseau qui rendent sa capacité occupée utile.
Paysage Concurrentiel
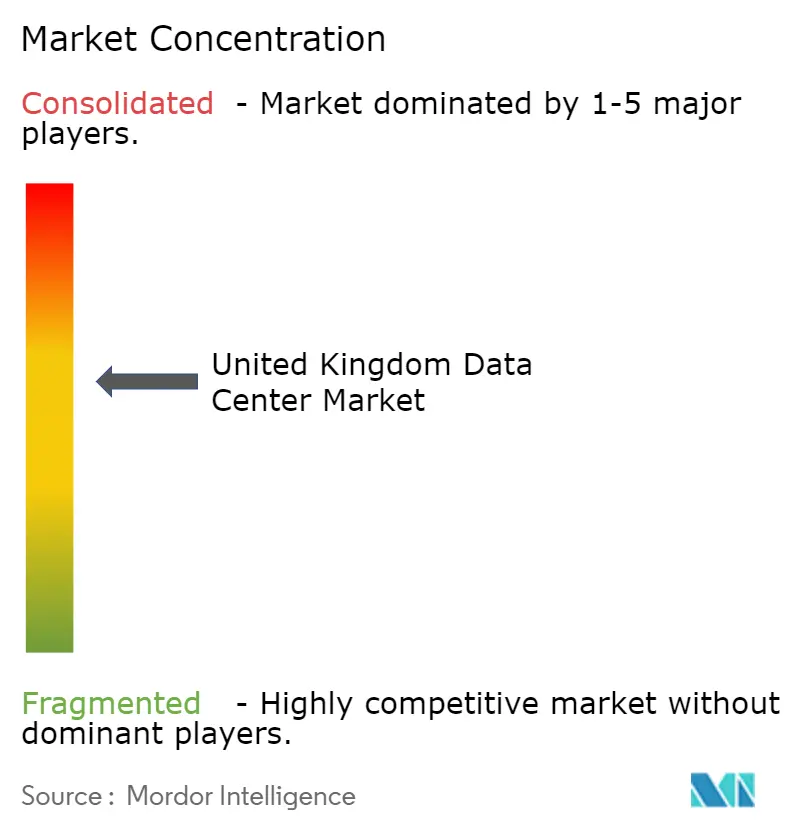
Un groupe modérément concentré de plateformes d'installations est en concurrence aux côtés de spécialistes des services cloud, soutenant plusieurs façons de servir les charges de travail d'entreprise. Digital Realty Trust Inc. signale 13 centres de données et plus de 435 clients dans son empreinte métropolitaine londonienne élargie, incluant Crawley, Slough et Woking. Equinix, Inc. poursuit le développement de campus, tandis que Rackspace Technology Inc. fournit une expertise en cloud hybride pour des clients tels que Domino's Pizza UK & Ireland. NTT Corporation participe via l'activité de centres de données de NTT DATA, et VIRTUS Data Centres Ltd (ST Telemedia Global Data Centres) développe et exploite des installations au Royaume-Uni. Cette diversité de rôles fait de l'étendue des services une source de différenciation aux côtés de l'échelle des installations disponibles pour héberger les charges de travail.
Les stratégies d'expansion associent de grands campus prospectifs à des ajouts plus petits sur des sites établis, créant des horizons de livraison différents pour les acheteurs. En octobre 2025, Equinix, Inc. a annoncé un campus prévu dans le Hertfordshire dépassant 250 MW de capacité de calcul, avec une construction attendue en 2027 et une exploitation en 2031. VIRTUS a annoncé le LONDON19 prévu à Slough Trading Estate le 30 juin 2026, spécifiant 32,5 MW de charge IT. L'ouverture prévue d'Equinix, Inc. en 2031 se situe dans les 2 dernières années de la fenêtre prévisionnelle 2027-2032, plaçant la contribution opérationnelle du campus en fin de cette période.
NTT DATA a signalé en mai 2025 avoir sécurisé 26,3 acres pour le site londonien prévu LON2 et acquis la pleine propriété foncière des installations londoniennes existantes. Equinix, Inc. a soumis des demandes dans le Hertfordshire couvrant l'infrastructure du site et les travaux préparatoires, les propositions détaillées de bâtiments de centres de données étant assignées à des soumissions ultérieures. Ces actions placent le contrôle du foncier et de l'infrastructure préparatoire avant les bâtiments informatiques achevés dans la séquence de développement. La tenure foncière et le périmètre de planification créent des positions concurrentielles différentes, NTT DATA sécurisant la pleine propriété des installations londoniennes existantes tandis que la voie d'Equinix, Inc. vers un espace occupable dans le Hertfordshire nécessite des soumissions de bâtiments ultérieures.
Leaders du Secteur des Centres de Données au Royaume-Uni
-
Digital Realty Trust Inc.
-
Equinix, Inc.
-
Rackspace Technology Inc.
-
NTT Corporation
-
VIRTUS Data Centres Ltd (ST Telemedia Global Data Centres)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Centres de Données au Royaume-Uni Entreprises couvertes dans ce rapport
- Digital Realty Trust Inc.
- Equinix, Inc.
- VIRTUS Data Centres Ltd (ST Telemedia Global Data Centres)
- IBM Corporation
- Ark Data Centres
- Vantage Data Centers Management Company, LLC
- NTT Corporation
- CyrusOne LLC
- Redcentric Data Centres
- Rackspace Technology Inc.
- Green Mountain AS
- Global Switch Holdings Limited
- Amazon Web Services, Inc.
- Telehouse International Corporation of Europe Ltd
- Oracle Corporation
Développements industriels récents dans Marché des Centres de Données au Royaume-Uni
- Sep 2026 : Civo a annoncé le premier site d'un déploiement prévu de 40 centres de données périphériques au Royaume-Uni, avec un aménagement en cours dans le Hertfordshire pour un initial de 8 MW et une expansion prévue à 38 MW.
- Juil 2026 : Yondr a accepté de vendre à GLIL Infrastructure LLP une participation majoritaire dans son campus de Slough composé de 2 bâtiments hyperscale en exploitation. L'opération a ensuite été finalisée. Yondr prévoyait de conserver une participation minoritaire et la gestion opérationnelle.
- Mai 2026 : Stellanor Datacenters a finalisé l'acquisition de 8 centres de données au Royaume-Uni auprès de Redcentric plc, les installations acquises servant environ 450 clients entreprises.
Périmètre et Méthodologie
Aperçu de la segmentation
| Petit |
| Moyen |
| Grand |
| Méga |
| Massif |
| Niveau 1 et 2 |
| Niveau 3 |
| Niveau 4 |
| Hyperscale / Auto-construit | ||
| Entreprise / Périphérie | ||
| Colocation | Non utilisé | |
| Utilisé | Colocation de détail | |
| Colocation en gros | ||
| BFSI |
| Informatique et ITES |
| Commerce électronique |
| Gouvernement |
| Fabrication |
| Médias et divertissement |
| Télécommunications |
| Autres utilisateurs finaux |
| Grand Londres |
| Reste du Royaume-Uni |
| Par taille de centre de données | Petit | ||
| Moyen | |||
| Grand | |||
| Méga | |||
| Massif | |||
| Par type de niveau | Niveau 1 et 2 | ||
| Niveau 3 | |||
| Niveau 4 | |||
| Par type de centre de données | Hyperscale / Auto-construit | ||
| Entreprise / Périphérie | |||
| Colocation | Non utilisé | ||
| Utilisé | Colocation de détail | ||
| Colocation en gros | |||
| Par utilisateur final | BFSI | ||
| Informatique et ITES | |||
| Commerce électronique | |||
| Gouvernement | |||
| Fabrication | |||
| Médias et divertissement | |||
| Télécommunications | |||
| Autres utilisateurs finaux | |||
| Par zone géographique clé | Grand Londres | ||
| Reste du Royaume-Uni | |||
Définition du marché
- CAPACITÉ DE CHARGE INFORMATIQUE - La capacité de charge informatique, ou capacité installée, désigne la quantité d'énergie consommée par les serveurs et les équipements réseau placés dans une baie installée. Elle est mesurée en mégawatt (MW).
- TAUX D'ABSORPTION - Il désigne la mesure dans laquelle la capacité du centre de données a été louée. Par exemple, si un centre de données de 100 MW a loué 75 MW, le taux d'absorption serait de 75 %. Il est également désigné comme taux d'utilisation et capacité louée.
- ESPACE DE PLANCHER SURÉLEVÉ - Il s'agit d'un espace surélevé construit au-dessus du sol. L'espace entre le sol d'origine et le plancher surélevé est utilisé pour accueillir le câblage, le refroidissement et autres équipements de centre de données. Cette disposition permet de disposer d'une infrastructure de câblage et de refroidissement appropriée. Il est mesuré en pieds carrés (pi²).
- TAILLE DU CENTRE DE DONNÉES - La taille du centre de données est segmentée en fonction de l'espace de plancher surélevé alloué aux installations du centre de données. Centre de données méga - le nombre de baies doit être supérieur à 9 000 ou l'espace de plancher surélevé (EPS) doit être supérieur à 225 001 pi² ; Centre de données massif - le nombre de baies doit être compris entre 9 000 et 3 001 ou l'EPS doit être compris entre 225 000 pi² et 75 001 pi² ; Centre de données grand - le nombre de baies doit être compris entre 3 000 et 801 ou l'EPS doit être compris entre 75 000 pi² et 20 001 pi² ; Centre de données moyen - le nombre de baies doit être compris entre 800 et 201 ou l'EPS doit être compris entre 20 000 pi² et 5 001 pi² ; Centre de données petit - le nombre de baies doit être inférieur à 200 ou l'EPS doit être inférieur à 5 000 pi².
- TYPE DE NIVEAU - Selon l'Uptime Institute, les centres de données sont classés en quatre niveaux selon les capacités des équipements redondants de l'infrastructure du centre de données. Dans ce segment, les centres de données sont segmentés en niveau 1, niveau 2, niveau 3 et niveau 4.
- TYPE DE COLOCATION - Le segment est divisé en 3 catégories, à savoir la colocation de détail, la colocation en gros et les services de colocation hyperscale. La catégorisation est effectuée en fonction de la quantité de charge informatique louée aux clients potentiels. Le service de colocation de détail a une capacité louée inférieure à 250 kW ; les services de colocation en gros ont une capacité louée comprise entre 251 kW et 4 MW et les services de colocation hyperscale ont une capacité louée supérieure à 4 MW.
- CONSOMMATEURS FINAUX - Le marché des centres de données fonctionne sur la base B2B. BFSI, gouvernement, opérateurs cloud, médias et divertissement, commerce électronique, télécommunications et fabrication sont les principaux consommateurs finaux du marché étudié. Le périmètre comprend uniquement les opérateurs de services de colocation répondant à la numérisation croissante des secteurs d'utilisateurs finaux.
| Mot-clé | Définition |
|---|---|
| Unité de baie | Généralement désignée par U ou RU, c'est l'unité de mesure pour le serveur hébergé dans les baies du centre de données. 1U est égal à 1,75 pouce. |
| Densité de baie | Elle définit la quantité d'énergie consommée par les équipements et serveurs hébergés dans une baie. Elle est mesurée en kilowatt (kW). Ce facteur joue un rôle essentiel dans la conception des centres de données et dans la planification du refroidissement et de l'alimentation. |
| Capacité de charge informatique | La capacité de charge informatique, ou capacité installée, désigne la quantité d'énergie consommée par les serveurs et les équipements réseau placés dans une baie installée. Elle est mesurée en mégawatt (MW). |
| Taux d'absorption | Il indique quelle part de la capacité du centre de données a été louée. Par exemple, si un centre de données de 100 MW a loué 75 MW, le taux d'absorption serait de 75 %. Il est également désigné comme taux d'utilisation et capacité louée. |
| Espace de plancher surélevé | Il s'agit d'un espace surélevé construit au-dessus du sol. L'espace entre le sol d'origine et le plancher surélevé est utilisé pour accueillir le câblage, le refroidissement et autres équipements de centre de données. Cette disposition permet de disposer d'une infrastructure de câblage et de refroidissement appropriée. Il est mesuré en pieds carrés/mètres. |
| Climatiseur de salle informatique (CRAC) | Il s'agit d'un dispositif utilisé pour surveiller et maintenir la température, la circulation de l'air et l'humidité à l'intérieur de la salle des serveurs du centre de données. |
| Allée | Il s'agit de l'espace ouvert entre les rangées de baies. Cet espace ouvert est essentiel pour maintenir la température optimale (20-25 °C) dans la salle des serveurs. Il y a principalement deux allées dans la salle des serveurs : une allée chaude et une allée froide. |
| Allée froide | Il s'agit de l'allée dans laquelle l'avant de la baie fait face à l'allée. Ici, l'air refroidi est dirigé vers l'allée afin qu'il puisse pénétrer dans l'avant des baies et maintenir la température. |
| Allée chaude | Il s'agit de l'allée dans laquelle l'arrière des baies fait face à l'allée. Ici, la chaleur dissipée par les équipements dans la baie est dirigée vers l'orifice de sortie du CRAC. |
| Charge critique | Elle comprend les serveurs et autres équipements informatiques dont le temps de fonctionnement est critique pour l'exploitation du centre de données. |
| Efficacité d'utilisation de l'énergie (PUE) | Il s'agit d'une mesure qui définit l'efficacité d'un centre de données. Elle est calculée par : (𝐶𝑜𝑛𝑠𝑜𝑚𝑚𝑎𝑡𝑖𝑜𝑛 𝑡𝑜𝑡𝑎𝑙𝑒 𝑑'é𝑛𝑒𝑟𝑔𝑖𝑒 𝑑𝑢 𝑐𝑒𝑛𝑡𝑟𝑒 𝑑𝑒 𝑑𝑜𝑛𝑛é𝑒𝑠)/(𝐶𝑜𝑛𝑠𝑜𝑚𝑚𝑎𝑡𝑖𝑜𝑛 𝑡𝑜𝑡𝑎𝑙𝑒 𝑑'é𝑛𝑒𝑟𝑔𝑖𝑒 𝑑𝑒𝑠 é𝑞𝑢𝑖𝑝𝑒𝑚𝑒𝑛𝑡𝑠 𝑖𝑛𝑓𝑜𝑟𝑚𝑎𝑡𝑖𝑞𝑢𝑒𝑠). De plus, un centre de données avec un PUE de 1,2 à 1,5 est considéré comme très efficace, tandis qu'un centre de données avec un PUE > 2 est considéré comme très inefficace. |
| Redondance | Elle est définie comme une conception système dans laquelle un composant supplémentaire (onduleur, générateur, CRAC) est ajouté de sorte qu'en cas de panne de courant ou de défaillance d'équipement, les équipements informatiques ne soient pas affectés. |
| Alimentation sans interruption (ASI) | Il s'agit d'un dispositif connecté en série avec l'alimentation électrique publique, stockant l'énergie dans des batteries afin que l'alimentation provenant de l'ASI soit continue vers les équipements informatiques même lors d'une coupure du réseau. L'ASI prend en charge principalement les équipements informatiques. |
| Groupes électrogènes | Tout comme l'ASI, les groupes électrogènes sont placés dans le centre de données pour assurer une alimentation électrique ininterrompue, évitant ainsi les temps d'arrêt. Les installations de centres de données disposent de groupes électrogènes diesel et, généralement, un stock de diesel de 48 heures est conservé dans l'installation pour prévenir toute interruption. |
| N+1 | Désigné par « Besoin plus un », il désigne la configuration d'équipement supplémentaire disponible pour éviter les temps d'arrêt en cas de défaillance. Un centre de données est considéré N+1 lorsqu'il y a une unité supplémentaire pour chaque groupe de 4 composants. Par exemple, si un centre de données dispose de 4 systèmes d'onduleurs, un système d'onduleur supplémentaire serait nécessaire pour atteindre le niveau N+1. |
| 2N | Il désigne une conception entièrement redondante dans laquelle deux systèmes de distribution d'énergie indépendants sont déployés. Ainsi, en cas de défaillance complète d'un système de distribution, l'autre système continuera à alimenter le centre de données. |
| Refroidissement en rangée | Il s'agit du système de refroidissement installé entre les baies dans une rangée, qui aspire l'air chaud de l'allée chaude et fournit de l'air frais à l'allée froide, maintenant ainsi la température. |
| Niveau 1 | La classification par niveau détermine la capacité d'une installation de centre de données à maintenir son fonctionnement. Un centre de données est classé niveau 1 lorsqu'il dispose d'un composant d'alimentation non redondant (N) (onduleur, groupes électrogènes), de composants de refroidissement et d'un système de distribution d'énergie (depuis les réseaux publics). Le centre de données de niveau 1 a une disponibilité de 99,67 % et un temps d'arrêt annuel inférieur à 28,8 heures. |
| Niveau 2 | Un centre de données est classé niveau 2 lorsqu'il dispose de composants d'alimentation et de refroidissement redondants (N+1) et d'un seul système de distribution non redondant. Les composants redondants comprennent des générateurs supplémentaires, des onduleurs, des refroidisseurs, des équipements de rejet de chaleur et des réservoirs de carburant. Le centre de données de niveau 2 a une disponibilité de 99,74 % et un temps d'arrêt annuel inférieur à 22 heures. |
| Niveau 3 | Un centre de données disposant de composants d'alimentation et de refroidissement redondants et de multiples systèmes de distribution d'énergie est désigné comme centre de données de niveau 3. L'installation est résistante aux perturbations planifiées (maintenance des installations) et non planifiées (panne de courant, défaillance du refroidissement). Le centre de données de niveau 3 a une disponibilité de 99,98 % et un temps d'arrêt annuel inférieur à 1,6 heure. |
| Niveau 4 | Il s'agit du type de centre de données le plus tolérant aux pannes. Un centre de données de niveau 4 dispose de multiples composants d'alimentation et de refroidissement redondants indépendants et de multiples chemins de distribution d'énergie. Tous les équipements informatiques sont alimentés en double, les rendant tolérants aux pannes en cas de perturbation, garantissant ainsi un fonctionnement ininterrompu. Le centre de données de niveau 4 a une disponibilité de 99,74 % et un temps d'arrêt annuel inférieur à 26,3 minutes. |
| Petit centre de données | Un centre de données dont la superficie de plancher est inférieure ou égale à 5 000 pi² ou dont le nombre de baies pouvant être installées est inférieur ou égal à 200 est classé comme un petit centre de données. |
| Centre de données moyen | Un centre de données dont la superficie de plancher est comprise entre 5 001 et 20 000 pi², ou dont le nombre de baies pouvant être installées est compris entre 201 et 800, est classé comme un centre de données moyen. |
| Centre de données grand | Un centre de données dont la superficie de plancher est comprise entre 20 001 et 75 000 pi², ou dont le nombre de baies pouvant être installées est compris entre 801 et 3 000, est classé comme un grand centre de données. |
| Centre de données massif | Un centre de données dont la superficie de plancher est comprise entre 75 001 et 225 000 pi², ou dont le nombre de baies pouvant être installées est compris entre 3 001 et 9 000, est classé comme un centre de données massif. |
| Centre de données méga | Un centre de données dont la superficie de plancher est supérieure ou égale à 225 001 pi² ou dont le nombre de baies pouvant être installées est supérieur ou égal à 9 001 est classé comme un centre de données méga. |
| Colocation de détail | Elle désigne les clients dont les besoins en capacité sont inférieurs ou égaux à 250 kW. Ces services sont principalement utilisés par les petites et moyennes entreprises (PME). |
| Colocation en gros | Elle désigne les clients dont les besoins en capacité sont compris entre 250 kW et 4 MW. Ces services sont principalement utilisés par les entreprises de taille moyenne à grande. |
| Colocation hyperscale | Elle désigne les clients dont les besoins en capacité sont supérieurs à 4 MW. La demande hyperscale provient principalement des grands acteurs du cloud, des entreprises informatiques, du BFSI et des plateformes de vidéo à la demande (comme Netflix, Hulu et HBO+). |
| Vitesse des données mobiles | Il s'agit de la vitesse Internet mobile qu'un utilisateur expérimente via son smartphone. Cette vitesse dépend principalement de la technologie d'opérateur utilisée dans le smartphone. Les technologies d'opérateur disponibles sur le marché sont la 2G, la 3G, la 4G et la 5G, où la 2G offre la vitesse la plus lente tandis que la 5G est la plus rapide. |
| Réseau de connectivité en fibre optique | Il s'agit d'un réseau de câbles à fibres optiques déployés à travers le pays, reliant les régions rurales et urbaines avec une connexion Internet haut débit. Il est mesuré en kilomètre (km). |
| Trafic de données par smartphone | Il s'agit d'une mesure de la consommation moyenne de données par un utilisateur de smartphone au cours d'un mois. Elle est mesurée en gigaoctet (Go). |
| Vitesse des données haut débit | Il s'agit de la vitesse Internet fournie via une connexion câblée fixe. Généralement, le câble en cuivre et le câble à fibre optique sont utilisés à la fois dans les usages résidentiels et commerciaux. Ici, le câble à fibre optique offre une vitesse Internet plus rapide que le câble en cuivre. |
| Câble sous-marin | Un câble sous-marin est un câble à fibre optique posé entre deux ou plusieurs points d'atterrissage. Grâce à ce câble, les communications et la connectivité Internet entre les pays du monde entier sont établies. Ces câbles peuvent transmettre 100 à 200 térabits par seconde (Tbps) d'un point à un autre. |
| Empreinte carbone | Il s'agit de la mesure du dioxyde de carbone généré lors du fonctionnement régulier d'un centre de données. Étant donné que le charbon, le pétrole et le gaz sont les principales sources de production d'énergie, la consommation de cette énergie contribue aux émissions de carbone. Les opérateurs de centres de données intègrent des sources d'énergie renouvelables pour réduire l'empreinte carbone de leurs installations. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identification des variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont établies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construction d'un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Validation et finalisation : Dans cette étape importante, tous les chiffres du marché, les variables et les analyses des experts sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




